Банкротство одного из супругов: последствия для второго
При банкротстве одного из супругов второй не становится должником автоматически: взыскание обращается на личное имущество банкрота и его долю в совместно нажитой собственности, а личные активы мужа или жены — добрачные, подаренные, унаследованные — защищены законом. Реальные риски для второго супруга возникают через совместно нажитое имущество, ипотеку, созаёмство, поручительство и сделки, совершённые в течение трёх лет до процедуры. Поэтому первое разумное действие — спокойно провести инвентаризацию имущества и документов, а не спешить с разводом или переписыванием собственности на родственников.
Что происходит с супругом, когда муж или жена банкротится
Банкротство одного из супругов не делает банкротом второго: процедура индивидуальна и проводится в отношении конкретного человека, а не семьи. То же подтверждают закон и практика: банкротом в российском праве признают конкретное физическое лицо, и для этого каждому нужны собственные долги и собственное дело в арбитражном суде. Но так как семья живёт общим хозяйством, процедура неизбежно затрагивает и мужа, и жену.
Правовая основа здесь такая. Закон № 127-ФЗ «О несостоятельности (банкротстве)» описывает саму процедуру, а Семейный кодекс РФ определяет, что происходит с имуществом и долгами семьи: статья 34 устанавливает режим совместной собственности, статья 36 — личное имущество каждого супруга, статья 45 — правила ответственности по обязательствам.
На практике банкротство мужа или жены сказывается на втором супруге через четыре канала:
- Совместно нажитое имущество. Доля банкрота в общей собственности может быть продана на торгах — обычно это половина того, что куплено в браке.
- Общие долги. Если кредит оформлен на нужды семьи или второй супруг был созаёмщиком либо поручителем, обязательство может быть признано общим.
- Ипотека. Залоговое жильё защищено слабее обычного единственного жилья — этот сценарий требует отдельного разбора.
- Сделки за последние три года. Дарение, продажа по заниженной цене, брачный договор «накануне» — всё это финансовый управляющий проверяет и может оспорить.
Финансовый управляющий — специалист, которого утверждает арбитражный суд для ведения процедуры банкротства: он формирует опись имущества, организует оценку и торги, распределяет деньги между кредиторами. Супруга должника он вправе привлекать к участию в деле как заинтересованное лицо — это не формальность, а реальная возможность защищать свои активы.
Важно и то, чего при банкротстве одного из супругов не происходит. Второй супруг не теряет свою зарплату — она не входит в конкурсную массу. На него не переходят ограничения банкрота: запрет занимать руководящие должности (как правило, три года), обязанность сообщать о статусе банкрота при получении кредитов в течение пяти лет. И сам по себе статус мужа или жены банкрота не портит его кредитную историю — если только человек не подписывал договоры по чужим долгам.
Какое имущество защищено, а какое могут продать на торгах
Защищено личное имущество второго супруга и единственное жильё семьи без залога, а продать могут личное имущество банкрота и его долю в совместно нажитой собственности — обычно 50%. Логика простая: конкурсная масса — это всё имущество должника, за счёт которого рассчитываются с кредиторами, но в неё попадает именно доля банкрота, а не собственность жены или мужа целиком.
Личным имуществом по статье 36 Семейного кодекса РФ считается то, что принадлежало супругу до брака, получено в дар, по наследству или по другой безвозмездной сделке — даже если это произошло уже в браке. Совместной собственностью по статье 34 считается всё нажитое в браке: квартира, машина, вклады, ценные бумаги, доля в бизнесе — независимо от того, на кого они оформлены и кто из супругов работал.
| Категория имущества | Примеры | Что происходит при банкротстве |
|---|---|---|
| Личное имущество второго супруга | Квартира, купленная до брака; наследство; дар; доходы от продажи личного имущества | Не включается в конкурсную массу, не продаётся |
| Единственное жильё без залога | Квартира или дом, где живёт семья, — не в ипотеке (защита по ст. 446 ГПК РФ — Гражданского процессуального кодекса) | Не продаётся, даже если оформлено на банкрота |
| Совместно нажитое имущество | Квартира, машина, вклады, ценные бумаги, купленные в браке на общие деньги | Может быть продано; супругу банкрота возвращают его долю деньгами — как правило, 50% выручки |
| Личное имущество банкрота | Добрачная квартира должника, полученное им наследство | Продаётся целиком |
| Доходы и счета второго супруга | Зарплата жены, её дебетовая карта, личные накопления | В процедуре не участвуют |
Отдельно про деньги: прожиточный минимум на банкрота и его детей финансовый управляющий обязан выделять должнику из его дохода ежемесячно. Доход второго супруга при этом не учитывается — муж или жена может пользоваться своими картами и счетами в обычном режиме.
Самое частое заблуждение, с которым сталкиваешься на консультациях: «квартира оформлена на жену — значит, её не тронут». Оформление само по себе ничего не решает. Если жильё куплено в браке на общие деньги, у должника есть доля, и именно она попадает в конкурсную массу. Проверка идёт не по записям в ЕГРН — Едином государственном реестре недвижимости, — а по датам: когда куплено имущество, в браке или нет, на какие деньги.
И обратная ситуация: имущество может быть оформлено на должника, но оставаться личным имуществом супруга. Например, машина куплена в браке, но на деньги от продажи добрачной квартиры жены. При подтверждении документов такие активы из конкурсной массы исключают — но только через отдельное ходатайство, автоматически этого не произойдёт.
Как продают совместное имущество: что проходит второй супруг
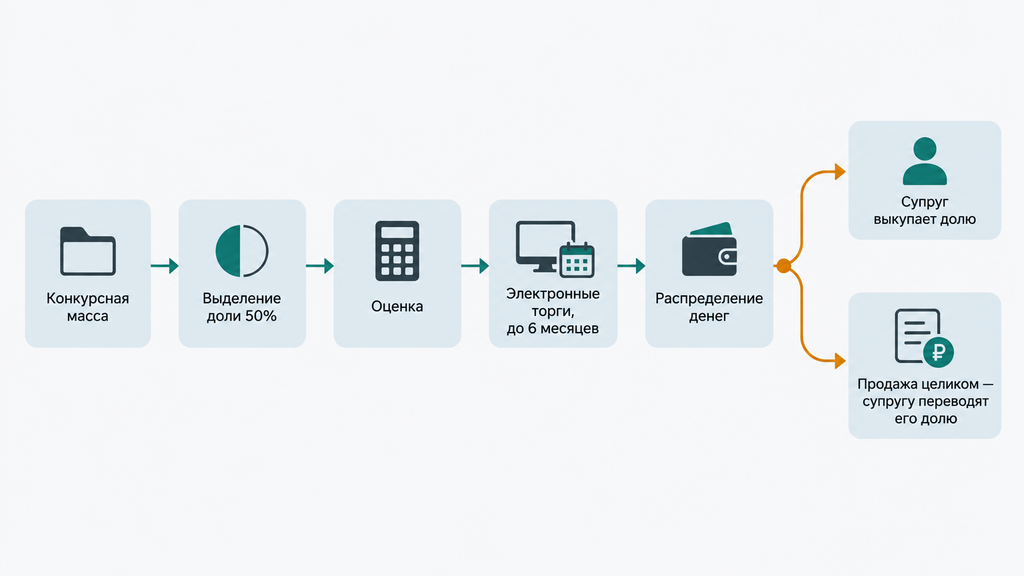
Совместное имущество при банкротстве супруга продают по понятному алгоритму: из общей собственности выделяют долю банкрота, продают её на электронных торгах, а второму супругу возвращают стоимость его доли деньгами. Процедура выглядит так:
- Формирование конкурсной массы. Финансовый управляющий описывает имущество должника: личные активы и долю в совместной собственности. Единственное жильё без залога, личные вещи, предметы обычного домашнего обихода в список не попадают.
- Выделение доли банкрота. Если брачного договора нет, доли считаются равными — по 50%. При наличии договора доли определяют по его условиям, если он не оспорен.
- Оценка. Управляющий оценивает имущество. Супруг вправе оспорить оценку, если считает её заниженной или завышенной.
- Электронные торги. Основные торги в среднем идут до полугода. Цены на банкротных торгах, как правило, ниже рыночных.
- Распределение денег. Выручка делится: доля банкрота — кредиторам, доля второго супруга — ему.
У второго супруга есть практическая возможность — участие в торгах. Если за долю, например, предложили 600 000 рублей, супруг может выставить заявку и выкупить её по торговой цене. Банкротные торги нередко проходят дешевле рыночной стоимости: так за половину реальной цены можно сохранить квартиру или машину целиком. Но нужны свободные деньги, и решение надо принимать в срок торгов.
Если долю никто не выкупил и имущество продано целиком, жена или муж банкрота получает деньги за свою часть. Сроки возврата могут растянуться на месяцы — расчёты идут после завершения торгов и расчётов с кредиторами, поэтому связь с финансовым управляющим лучше поддерживать на протяжении всей процедуры.
Практический нюанс, о котором редко пишут: с долей в «неделимом» имуществе работать сложно. Половину гаража, бани или машиноместа купить никто не хочет — торги признают несостоявшимися, а объект возвращается должнику после завершения процедуры. В отдельных делах это позволяет сохранить такой объект для семьи целиком, но заранее рассчитывать на этот сценарий нельзя: всё зависит от ликвидности конкретного имущества и активности кредиторов.
Сценарии для типового имущества: квартира, машина, вклад, доля в бизнесе
Для каждого типового актива сценарий свой, и итог почти всегда определяется документами о происхождении денег:
- Единственное жильё без залога — защищено, где бы и на кого ни было оформлено. Исключение — ипотека, о ней ниже.
- Ипотечное жильё — особый случай: находится в залоге у банка и защищено слабее, подробный разбор — в соответствующем разделе.
- Автомобиль, купленный в браке — совместно нажитое имущество. Машина физически не делится, поэтому её продают целиком, а супругу возвращают половину выручки. Альтернатива — выкупить долю банкрота по цене торгов и оставить авто в семье.
- Вклады и ценные бумаги — деньги на счетах и акции, купленные в браке, считаются совместными, даже если счёт открыт на одного супруга. Вклады из личных средств — до брака, из наследства, из дара — защищены при подтверждении выписками.
- Доля в ООО — оценивается и продаётся на торгах как имущество должника, если доля приобретена в браке.
Типичный пример из практики. У семьи квартира (единственное жильё, без ипотеки) и машина, купленная в браке. Муж банкротится. Квартиру не трогают. Машину оценивают, выставляют на торги: если жена выкупает долю мужа — автомобиль остаётся у семьи; если нет — машина уходит покупателю, мужу списывают долги, а жене переводят 50% выручки. Итог одинаковый по деньгам, разный по комфорту — и решается он до окончания торгов.
Подчеркнём ограничение: это типовые сценарии. В каждом конкретном деле решение принимает арбитражный суд по позиции финансового управляющего и кредиторов, универсальных ответов здесь не существует — особенно когда смешаны личные и общие деньги.
Чем грозит банкротство супруга: общие долги, поручительство и кредитная история
Банкротство супруга грозит второму не автоматически, а через общие обязательства: личные долги мужа или жены остаются их личными, но долги на нужды семьи и договоры, где второй супруг созаёмщик, поручитель или залогодатель, продолжают действовать и после списания. По пункту 2 статьи 45 Семейного кодекса РФ долг признаётся общим, если он возник по инициативе обоих супругов либо если суд установит, что всё полученное по обязательствам одного из супругов пошло на нужды семьи — и бремя доказывания общего характера лежит на кредиторе, а не на супруге.
Три роли, в которых второй супруг реально отвечает по чужому долгу:
- Созаёмщик. Подписал кредитный договор вместе с должником — банкротство одного из созаёмщиков не прекращает обязательство: банк продолжит требовать платежи со второго.
- Поручитель. Поручительство — это обещание заплатить, если не заплатит основной должник. После завершения банкротства и списания долга кредитор вправе предъявить требования к поручителю в полном объёме.
- Залогодатель. Если имущество второго супруга передано в залог — например, по кредиту мужа под квартиру жены — залог может быть реализован независимо от того, кто банкротится.
С кредитной историей проще, чем принято думать. Банкротство жены влияет на мужа не через кредитную историю, и наоборот: запись о чужом банкротстве в отчёте второго супруга не появляется. Но есть нюансы. При новой заявке на кредит или ипотеку банк оценивает совокупную долговую нагрузку семьи и может внимательнее смотреть на заявителей, чей супруг недавно проходил банкротство. Это не автоматический отказ, но в отдельных случаях влияет на решение, сумму или ставку. Проверить свою кредитную историю можно бесплатно: список бюро, где она хранится, подскажет Банк России, а каждое бюро кредитных историй дважды в год предоставляет кредитный отчёт без платы.
Отдельная категория — долги по услугам ЖКХ. По статье 31 Жилищного кодекса РФ члены семьи собственника, проживающие с ним, несут солидарную ответственность по обязательствам за жилое помещение. Если долги за коммунальные услуги накоплены на семью, списание их с банкрота не освободит второго супруга от своей части.
Важная оговорка: признание долга общим — всегда предмет судебного спора. Кредитор должен доказать, что деньги пошли на нужды семьи, а супруг может возражать — например, показать, что кредит потрачен на личные цели должника. Исход зависит от документов: договоров, выписок, назначения платежей. Поэтому честный ответ на вопрос «переходят ли долги мужа на жену при банкротстве» звучит так: по общему правилу нет, но при созаёмстве, поручительстве или доказанных тратах на семью — да.
Ипотека при банкротстве супруга: что будет с жильём в залоге
Ипотечная квартира при банкротстве супруга может быть продана на торгах, даже если она единственное жильё семьи: единственное жильё защищено по статье 446 ГПК РФ только без залога, а залоговое имущество реализуется по статье 213.26 закона № 127-ФЗ. Это главное отличие ипотеки от обычного жилья — и причина просчитать сценарий заранее, до подачи заявления о банкротстве.
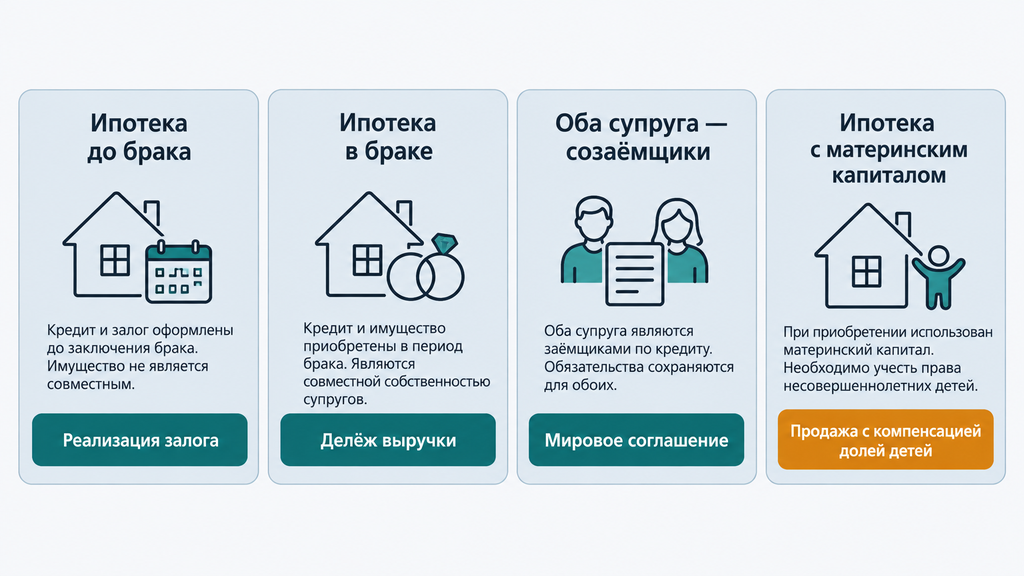
Сценарии зависят от того, когда и как оформлена ипотека:
- Ипотека до брака, на одного супруга. Квартира — личное имущество заёмщика и предмет залога. При банкротстве залоговый кредитор — банк — включается в реестр требований, жильё реализуется. Второй супруг, не подписывавший договор, по долгу не отвечает, но право на часть выручки после погашения залога имеет, только если квартира признана совместной — здесь нужна оценка конкретной ситуации.
- Ипотека в браке на общие деньги. Квартира совместно нажитая, даже если заёмщик один. Банк продаёт залог, из выручки гасится долг, остаток делится с учётом доли второго супруга. Обязательство по кредиту при этом, как правило, общее — защищать свою часть выручки супругу приходится через возражения в деле.
- Оба супруга — созаёмщики. Банкротство одного не снимает обязательство со второго: платежи продолжают платить оставшиеся созаёмщики. Возможный инструмент — мировое соглашение с банком, где супруг-небанкрот выступает третьим лицом и берёт график платежей на себя, сохраняя жильё.
- Ипотека с материнским капиталом. Доли детей обязательны к выделению, и продать такую квартиру можно только с обязательной компенсацией детям — деньгами или другим жильём. Органы опеки следят за соблюдением прав несовершеннолетних, что усложняет и замедляет торги.
Как это выглядит на практике. Банк-залоговый кредитор заявляет требования в деле о банкротстве, квартиру оценивают и готовят к торгам. Супруг-несобственник при этом не бесправен: он вправе оспаривать оценку, добиваться учёта своей доли в выручке, участвовать в мировом соглашении. Если платежи по ипотеке вносились из личных средств жены или мужа, это отдельный аргумент — такие суммы могут быть учтены при распределении денег.
Теперь честный ответ на вопрос об ипотеке при банкротстве супруга, который часто задают на форумах: «можно ли сохранить ипотечную квартиру, если банкротится один из супругов?» Зависит от четырёх факторов: есть ли просрочка и насколько глубокая, сколько осталось платить, как соотносится остаток долга со стоимостью жилья и какая позиция у банка. Если платежи вносятся без просрочек и есть стабильный доход у второго супруга, шансы на мировое соглашение есть. Если просрочка большая, а долг почти равен стоимости квартиры, банки обычно заинтересованы в реализации. Гарантий сохранения жилья здесь никто не даст — и это тот случай, где консультация до подачи заявления стоит дешевле любой ошибки.
Как законно защитить имущество: способы, условия и ограничения
Защитить имущество семьи при банкротстве одного из супругов можно, но только законными способами и, как правило, до возникновения критической просрочки: всё, что сделано «накануне» процедуры и в ущерб кредиторам, будет проверено и может быть оспорено. Четыре рабочих инструмента — от простого к сложному.
- Выделение долей в общей собственности заранее. Актуально для «неделимых» объектов — гаража, бани, дачи, машиноместа. Продать половину такого объекта крайне сложно, торги часто не состоятся, и объект возвращается семье.
- Выкуп доли банкрота на торгах. Второй супруг может участвовать в торгах наравне с другими покупателями. Банкротные цены обычно ниже рыночных, поэтому за половину стоимости можно сохранить ценный актив целиком. Компромисс: нужны свободные деньги и быстрое решение в срок торгов.
- Раздел имущества через суд общей юрисдикции до торгов. По постановлению Пленума Верховного Суда РФ от 25.12.2018 № 48 супруг вправе требовать раздела общего имущества до его продажи в банкротстве. Процесс открытый: в нём участвует финансовый управляющий, кредиторы могут заявлять возражения — поэтому такой раздел сложнее оспорить, чем внутрисемейную договорённость. Пока идёт спор, имущество не может быть реализовано в процедуре банкротства.
- Брачный договор или нотариальное соглашение о разделе. Работает, если заключён задолго до возникновения долгов и не ставит кредиторов в худшее положение. Договор, по которому всё имущество отошло одному супругу уже при накопленных просрочках, будет оспорен.
| Способ | Когда уместен | Преимущества | Ограничения и компромиссы |
|---|---|---|---|
| Выделение долей | Гаражи, дачи, нежилые объекты — заранее | Долю в «неделимом» имуществе продать трудно | Не работает с ликвидными квартирами и машинами |
| Выкуп доли на торгах | Есть свободные средства к моменту торгов | Цены банкротных торгов обычно ниже рыночных | Нужно быстро найти деньги; цену задаёт ход торгов |
| Раздел через суд | Спор о долях, личные вложения, интересы детей | Открытая процедура, участие управляющего, сложно оспорить | Длится месяцы; кредиторы участвуют в процессе |
| Брачный договор, соглашение | Заключён задолго до долгов, у нотариуса | Чётко делит имущество по условиям договора | Свежий договор «в один конец» почти наверняка оспорят |
Единого «лучшего способа» нет: выбор зависит от состава имущества, сроков, доходов семьи и позиции кредиторов. Если брачного договора никогда не было, а долги уже просрочены, реалистичный план чаще строится через выделение долей и защиту личного имущества документами, а не через срочные сделки.
Типичные ошибки супругов, которые приводят к потере имущества
Большинство потерь при банкротстве супруга происходят не от законов, а от сделок, совершённых без юридической оценки. Человек действует из лучших побуждений — и делает ситуацию хуже. Вот ошибки, которые мы видим чаще всего, и их реальные последствия:
- Переоформить имущество на родственников перед процедурой. Сделки за три года проверяются; безвозмездные и неравноценные сделки оспариваются по статье 61.2 закона № 127-ФЗ, имущество возвращается в конкурсную массу и продаётся.
- Подарить ценное имущество жене или мужу. Дарение в пользу супруга при наличии долгов — классический кандидат на оспаривание: суды легко устанавливают осведомлённость супруга о проблемах семьи.
- Продать имущество по заниженной цене. Нерыночная цена — признак подозрительной сделки; сделку расторгают, а разница возвращается в конкурсную массу.
- Заключить брачный договор «накануне». Схема «всё — супругу, долги — банкроту» почти наверняка будет оспорена: суд видит вывод активов в ущерб кредиторам и восстанавливает справедливый раздел.
- Скрыть счета и вклады. Финансовый управляющий запрашивает данные по счетам; скрытое имущество становится основанием для отказа в списании долгов — худший из возможных исходов.
- Игнорировать финансового управляющего. Отказ предоставлять справки затягивает процедуру: нужные сведения управляющий всё равно получит через суд, но месяцы будут потеряны, а доверие суда — подорвано.
Оговорка для спокойствия: не каждая сделка за три года будет оспорена — проверяют в первую очередь безвозмездные, неравноценные и совершённые при явных признаках неплатёжеспособности. Но каждая будет проверена. Оценить конкретную сделку заранее может только юрист по документам — по датам, ценам и источникам денег.
Банкротство бывшего супруга: развод, раздел имущества и алименты
Банкротство бывшего супруга практически не затрагивает второго, если с развода прошло более трёх лет, имущество разделено по суду или нотариальному соглашению и общих обязательств не осталось. Во всех остальных случаях статус «бывший» защищает слабее, чем принято считать.
Спокойный сценарий выглядит так: развелись несколько лет назад, квартиру и машину поделили по решению суда, ипотеку переоформили, поручительств нет. Бывший муж или жена банкротится — взыскание обращается только на его собственное имущество, и ваша жизнь не меняется.
Рискованный сценарий — когда развод не сопровождался разделом:
- Развод без раздела имущества. Совместная собственность сохраняется и после расторжения брака. Квартира, оставшаяся у бывшей жены с детьми, всё ещё числится «нажитой в браке», и доля банкрота в ней может быть выделена и продана — даже если там живут несовершеннолетние дети.
- Развод незадолго до процедуры. Раздел имущества — это сделка. Если одному достались все долги, а другому всё имущество, кредиторы могут оспорить такой раздел в суде как сделку в ущерб им; суды оценивают и реальные даты прекращения семейных отношений.
- Общая ипотека после развода. Обязательство созаёмщика сохраняется после расторжения брака: требования по общему ипотечному долгу могут быть предъявлены бывшему супругу, а залоговое жильё — реализовано по статье 213.26 закона № 127-ФЗ.
Отдельные темы — деньги и дети:
- Алименты не списываются. Задолженность по алиментам относится к первой очереди и сохраняется после банкротства; если долг остался, взыскание продолжается через исполнительный лист.
- Поручительство и созаёмство сохраняют силу и после развода, если договоры не переоформлены.
- Гражданский (незарегистрированный) брак совместной собственности не создаёт: при банкротстве партнёра продают только то, что оформлено на него. Риски возникают через общие обязательства и дарение — например, если должник подарил сожителю автомобиль, сделку могут оспорить.
Главное заблуждение звучит так: «разведусь — и спасу имущество». Но развод сам по себе не отменяет ни режим совместной собственности, ни общие долги. Даты и документы решают больше, чем штамп в паспорте: решение суда о разделе имущества, нотариальное соглашение, переоформленная ипотека — вот что реально определяет вашу безопасность.
Что делать второму супругу: пошаговый план и документы
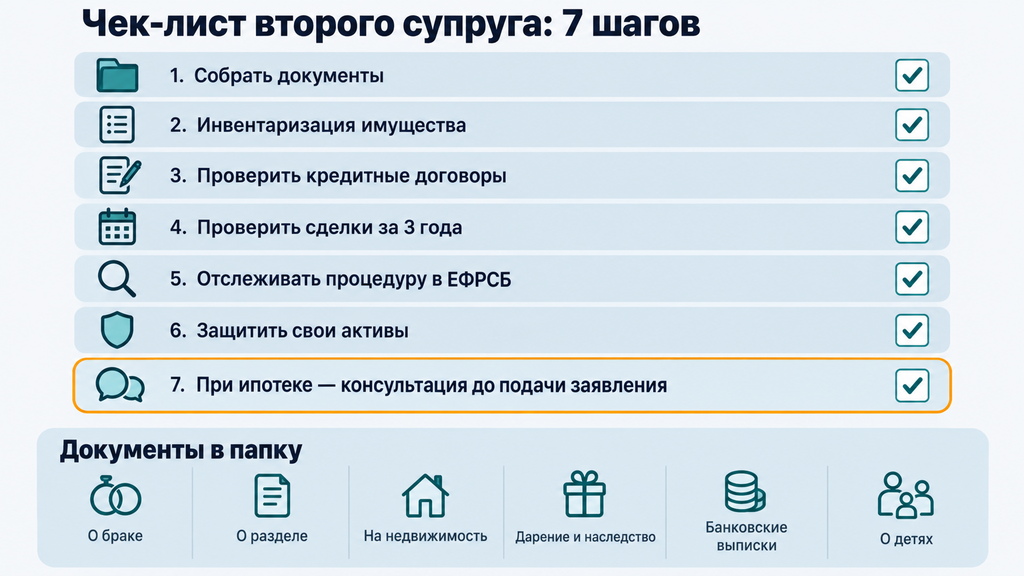
Второму супругу нужно сделать семь шагов — от сбора документов до участия в деле, и начать лучше до подачи заявления о банкротстве, а не после включения имущества в конкурсную массу.
- Соберите базовые документы о браке, разводе и имуществе — полный список ниже.
- Проведите инвентаризацию. Разложите всё по трём категориям: личное, совместное, в залоге. По каждому объекту зафиксируйте: когда куплено, на какие деньги, кто оформлен.
- Проверьте свои кредитные договоры. Найдите все договоры, где вы созаёмщик, поручитель или залогодатель, — именно они определяют ваши реальные обязательства.
- Проверьте сделки за три года. Дарение, продажи, брачный договор — оцените заранее, какие из них могут быть оспорены.
- Отслеживайте процедуру. После возбуждения дела публикации появляются в ЕФРСБ — Едином федеральном реестре сведений о банкротстве. Там видно, кто финансовый управляющий, когда собрания кредиторов и какое имущество включено в массу.
- Защищайте свои активы в деле. Если личное имущество или несправедливую долю включили в конкурсную массу — подавайте возражения и ходатайства; при споре о долях можно обратиться в суд общей юрисдикции о разделе имущества до торгов.
- При ипотеке или общих долгах — консультация до подачи заявления. Именно до: после возбуждения дела манёвра остаётся заметно меньше.
Чек-лист документов в папку:
- свидетельство о браке или о расторжении брака;
- брачный договор, соглашение о разделе имущества, судебные решения о разделе — если есть;
- документы на недвижимость и автомобиль: договоры купли-продажи, выписки из ЕГРН, ПТС;
- договоры дарения и документы о наследстве — подтверждение личного имущества;
- банковские выписки, подтверждающие источники крупных покупок;
- кредитные, ипотечные и залоговые договоры, где вы созаёмщик, поручитель или залогодатель;
- документы о детях и материнском капитале, если он использовался.
Если что-то пошло не так — например, вашу добрачную квартиру включили в конкурсную массу — это не конец: возражения подаются в арбитражный суд, спор о личном характере имущества решается документами, а спор о долях можно параллельно вести в суде общей юрисдикции. Чем раньше вы включитесь, тем больше аргументов будет услышано до продажи имущества.
Если вы не уверены, с чего начать, — можно обратиться к нам: мы сопровождаем процедуры банкротства и помогаем по любым юридическим вопросам, связанным с долгами. Первичная консультация бесплатна: оставьте заявку, кратко опишите ситуацию — и специалист разберёт её, покажет риски и варианты. Решение о сотрудничестве и оплата на этом этапе не требуются: сначала вы просто понимаете свою ситуацию в цифрах и сроках.
Часто задаваемые вопросы
Становится ли второй супруг банкротом автоматически?
Нет. Банкротство физического лица — индивидуальная процедура: для признания банкротом нужны собственные долги, просрочки и отдельное дело в арбитражном суде. Статус мужа или жены банкрота сам по себе ничего не меняет, но совместно нажитое имущество и общие обязательства процедурой затрагиваются.
Могут ли забрать имущество жены при банкротстве мужа?
Личное имущество жены — купленное до брака, полученное в дар или по наследству — в конкурсную массу не включается. Совместно нажитое имущество продать могут, при этом жене возвращают её долю деньгами или она может выкупить долю мужа, участвуя в торгах. Важно: оформление на жену само по себе не защищает покупку, сделанную в браке на общие деньги.
Переходят ли долги мужа на жену при банкротстве?
По общему правилу нет: каждый супруг отвечает по своим обязательствам, и личные долги банкрота списываются без последствий для жены. Исключения — созаёмство, поручительство, залог и долги, признанные судом общими, то есть потраченными на нужды семьи. Доказывать общий характер долга обязан кредитор.
Что будет с ипотечной квартирой, если банкротится один из супругов?
Ипотечное жильё находится в залоге у банка и может быть продано на торгах даже если оно единственное — защита единственного жилья не распространяется на залог. Возможные альтернативы: мировое соглашение с банком, где супруг-небанкрот становится третьим лицом, и особые условия при материнском капитале. Исход зависит от остатка долга, просрочки и позиции залогового кредитора.
Портится ли кредитная история жены при банкротстве мужа?
Нет, если жена не созаёмщик и не поручитель: запись о чужом банкротстве в её кредитной истории не появляется. Но при новой заявке на кредит банк может учесть совокупную долговую нагрузку семьи и более внимательно оценить заявку — это не автоматический отказ, но в отдельных случаях влияет на условия.
Помогает ли развод избежать последствий банкротства супруга?
Развод без раздела имущества не защищает: совместная собственность сохраняется и после расторжения брака, а доля банкрота в ней может быть выделена и продана. Развод или раздел незадолго до процедуры могут быть оспорены как сделка, наносившая ущерб кредиторам. Даты и документы — судебный раздел, переоформленная ипотека — значат больше, чем сам факт развода.
Что будет с общим кредитом, если банкротится жена?
Долг жены спишется в рамках её процедуры, но банкротство не отменяет обязательства созаёмщика и поручителя: банк вправе предъявить требования к мужу по его части долга. Если кредит оформлен только на жену и потрачен на личные цели, муж по нему отвечать не будет.
Нужно ли согласие супруга на банкротство?
Формальное согласие не требуется: гражданин подаёт заявление о своём банкротстве самостоятельно. Но должник указывает сведения о браке, а супруга привлекают к делу как заинтересованное лицо — он вправе знакомиться с материалами, заявлять возражения и защищать своё имущество.