Банкротство ИП и коммерсантов: пошаговая инструкция и списание долгов
Банкротство ИП, то есть несостоятельность, это законная процедура, которая позволяет коммерсанту освободиться от долгов, если платить по ним объективно нечем. По закон № 127-ФЗ предприниматель обязан подать заявление о банкротстве, когда долг достиг 500 000 ₽ и просрочка тянется не меньше трёх месяцев, а при меньшей сумме вправе сделать это добровольно. По завершении процедуры списываются и предпринимательские, и личные долги. Исключения: алименты, зарплаты сотрудникам, компенсации вреда жизни и здоровью и ряд других обязательств.
Ниже собрана карта всей темы: условия и пороги на 2026 год, сравнение судебной и внесудебной процедуры, пошаговый маршрут с документами и сроками, правила распоряжения имуществом, последствия и типичные ошибки, из-за которых суд отказывает в списании.
Что такое банкротство ИП и кто такой коммерсант в глазах закона
Банкротством ИП, или несостоятельностью, называют признанную арбитражным судом (либо подтверждённую через МФЦ) невозможность предпринимателя расплатиться по обязательствам, после которой большая часть его долгов законно списывается. Для человека, который работает «на себя», это часто единственный способ остановить рост долга: пени продолжают начисляться, поставщики ждут оплату, налоговая выставляет требования, а доход уже не покрывает даже проценты. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)» и по правилам во многом совпадает с банкротством обычного гражданина.
При этом банкротство коммерсанта и банкротство человека без предпринимательского статуса дают разные последствия. Разница в трёх вещах: в подготовке к процедуре, в судьбе самого статуса ИП и в наборе ограничений после завершения. Эти различия разберём по ходу статьи, начиная с условий и заканчивая пошаговой инструкцией.
ИП — это физическое лицо или организация?
Под аббревиатурой ИП скрывается физическое лицо с предпринимательским статусом, а не организация и не «почти юрлицо». Регистрация вносится в ЕГРИП (единый государственный реестр индивидуальных предпринимателей), и с этого момента человек может законно вести бизнес, нанимать сотрудников, выбирать налоговый режим. Но отдельной «корпоративной оболочки», как у ООО, у него не появляется.
Практический смысл простой: долги бизнеса и личные долги коммерсанта отвечают одним имуществом. Если кредит на развитие бизнеса не выплачен, взыскание может дойти до личного автомобиля, вклада и доли в общем имуществе супругов. Не затронет оно лишь то, что защищено законом. У ООО риск участника ограничен долей в уставном капитале, у ИП такого ограничения нет. В процедуре банкротства физическое лицо и индивидуальный предприниматель остаются одним и тем же должником, и именно поэтому вопрос списания долгов для предпринимателя обычно стоит острее.
Условия банкротства ИП в 2026 году: когда можно, а когда обязательно
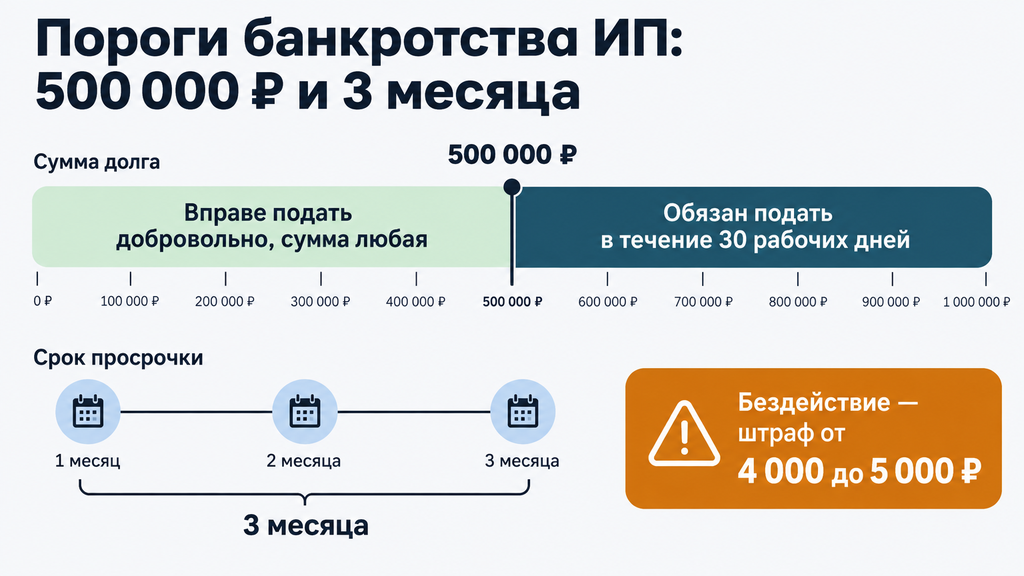
На банкротство ИП вправе подать при любой сумме долга, если предприниматель предвидит, что платить станет нечем. Обязанность подать заявление возникает при долге от 500 000 ₽ и просрочке от трёх месяцев. Это базовые условия банкротства ИП по закону № 127-ФЗ, они одинаковы для граждан и предпринимателей.
Обязанность подать заявление наступает при одновременном выполнении трёх условий:
- сумма обязательств — 500 000 ₽ и больше;
- просрочка — три месяца и более;
- срок на подачу — 30 рабочих дней с момента, когда стало ясно, что обязательства в полном объёме не исполняются.
За бездействие в этой ситуации предусмотрена административная ответственность по статье 14.13 КоАП РФ: штраф для граждан составляет от 4 000 до 5 000 ₽. Однако штраф тут не главное: при долге от полумиллиона заявление могут подать кредиторы, и тогда процедура пойдёт по их сценарию, без учёта ваших интересов.
Добровольная подача работает при более мягких условиях:
- долг любой суммы: закон не устанавливает минимальный порог;
- есть обстоятельства, очевидно свидетельствующие о скорой неплатёжеспособности: потеря ключевого клиента, продажа основного актива, длительная болезнь, обвал выручки.
Распространено заблуждение, будто банкротиться можно только с долгом от полумиллиона. На самом деле порог 500 000 ₽ отделяет обязанность от права. На практике смотреть нужно и на сумму, и на нагрузку: если платежи по кредитам съедают больше половины дохода, а пени растут быстрее, чем вы гасите долг, затягивать обычно невыгодно. Актуальные пороги и суммы на 2026 год проверяйте по действующей редакции закона.
Какие долги списываются при банкротстве ИП, а какие останутся
При банкротстве ИП списываются практически все предпринимательские и личные долги: кредиты и займы, налоги и страховые взносы за прошедшие периоды, задолженность перед поставщиками, арендодателями, по ЖКХ. Ключевое слово тут «практически»: закон закрепляет закрытый перечень исключений, о которых лучше узнать до подачи заявления, а не после.
Важная особенность процедуры: долги бизнеса и личные обязательства объединяются в одно дело. Не нужно банкротиться отдельно «как ИП» и отдельно «как человек»: одна процедура закрывает обе категории, потому что в деле о банкротстве физическое лицо и индивидуальный предприниматель считаются одним должником.
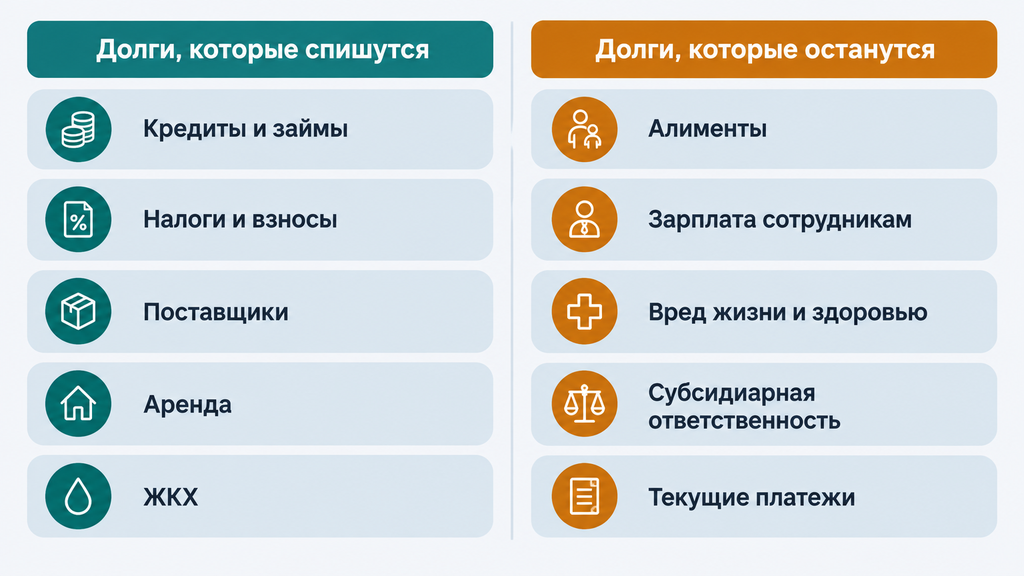
Долги, которые спишутся
- Кредиты и займы: банковские кредиты на бизнес и личные, микрозаймы, долги по кредитным картам, включая проценты, пени и неустойки.
- Налоги и страховые взносы: за налоговые периоды, которые завершились до начала процедуры. Платежи, возникшие уже внутри дела, списанию не подлежат.
- Долги перед поставщиками, подрядчиками и арендодателями: по договорам поставки, услуг, аренды помещений.
- Долги по распискам перед физлицами, задолженность по ЖКХ и связи.
Типичный пример: у коммерсанта кредит на оборудование на 700 000 ₽, долги перед двумя поставщиками на 300 000 ₽, налоговая задолженность за два года и личная кредитка. Всё это уходит в одно дело о банкротстве и списывается по его завершении, если только суд не установит недобросовестного поведения должника.
Долги, которые не списываются никогда
- Алименты.
- Зарплата и выходные пособия сотрудникам, если у ИП были работники.
- Возмещение вреда жизни и здоровью, а также морального вреда.
- Субсидиарная ответственность: возложенная судом обязанность отвечать за долги организации, например если человек был учредителем компании, которая тоже проходила банкротство.
- Текущие платежи: обязательства, возникшие после подачи заявления, например налоги текущего периода, коммунальные услуги.
- Расходы на саму процедуру и обязательства по сделкам, признанным судом недействительными.
До подачи заявления соберите полный список кредиторов и отдельно выпишите долги из «несписываемого» перечня: так вы заранее увидите, что именно выйдет из процедуры. Честная картина в итоге полезнее любых обещаний полного списания.
Судебное или внесудебное банкротство ИП: какой путь выбрать
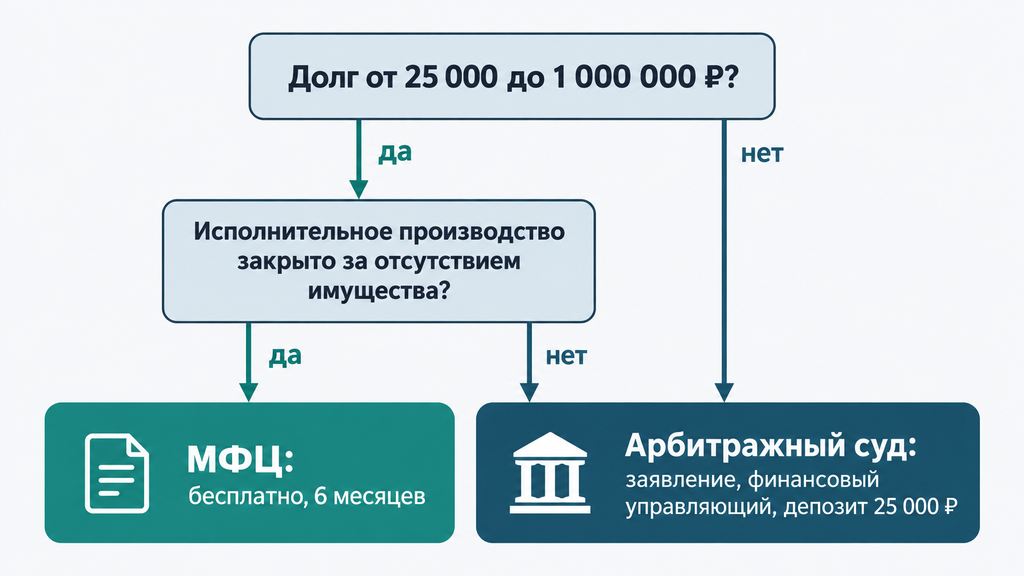
Списать долги ИП можно двумя способами: через арбитражный суд с участием финансового управляющего или бесплатно через МФЦ по внесудебной процедуре. Выбор определяется суммой долга, наличием имущества и историей взыскания; других маршрутов закон не предусматривает.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | Любая | От 25 000 до 1 000 000 ₽ |
| Основные условия | Признаки неплатёжеспособности; при долге от 500 000 ₽ подача обязательна | Прекращённое приставами исполнительное производство за отсутствием имущества либо иное законное основание; имущества сверх защищённого законом нет |
| Финансовый управляющий | Назначается судом; депозит 25 000 ₽ | Не участвует |
| Срок | Обычно от 8 месяцев до полутора лет | Ровно 6 месяцев |
| Стоимость | Ориентировочно 50 000–70 000 ₽ обязательных расходов самостоятельно; с сопровождением 180 000–270 000 ₽ | Бесплатно |
| Результат | Определение суда о завершении процедуры и списании долгов | Внесение в ЕФРСБ и списание долгов, если за 6 месяцев не найдено имущество |
Критерии выбора простые. Если долг до миллиона, имущества нет и приставы уже закрыли производство за отсутствием активов, начинайте с МФЦ: это бесплатно, быстро и без управляющего. Во всех остальных случаях дорога ведёт в арбитражный суд: он работает при любой сумме, при наличии имущества и со сложными составами кредиторов. У внесудебного варианта есть компромисс: списываются только долги, указанные в заявлении, поэтому список кредиторов нужно составить исчерпывающе, иначе пропущенный банк сохранит право требования.
Часто спрашивают, какой вариант банкротства лучше для ИП с долгами до миллиона. Однозначного ответа нет, всё решают три факта: сумма, наличие имущества и состояние исполнительных производств. Проверьте их по реестру ФССП и выписке из ЕГРИП, прежде чем выбирать маршрут.
Пошаговая инструкция банкротства ИП в 2026 году
Пошаговая инструкция банкротства ИП выглядит так: проверить условия и собрать картину долгов, опубликовать уведомление о намерении, подготовить заявление о банкротстве ИП и подать его в арбитражный суд, пройти одну из процедур (реструктуризацию или реализацию имущества) и получить определение суда о списании долгов. Занимает это, как правило, от восьми месяцев до полутора лет.
Подготовка: банкротиться с действующим ИП или сначала закрыть статус
Банкротиться с действующим статусом закон позволяет, но на практике юристы чаще советуют сначала закрыть ИП, и на это есть три причины.
- Взносы продолжают начисляться. Пока статус действует, фиксированные страховые взносы начисляются даже без дохода: в 2026 году это 57 390 ₽ в год. Закрытие останавливает рост долга перед бюджетом.
- Меньше ограничений после процедуры. При банкротстве с действующим статусом повторная регистрация ИП недоступна пять лет (статья 214 закона № 127-ФЗ). Если закрыть ИП до подачи, процедура идёт по правилам обычного физлица, и это ограничение на статус не распространяется.
- Отпадает публикация о намерении. Для действующих ИП обязателен предварительный анонс на Федресурсе, при закрытом статусе этот шаг не нужен.
Когда закрытие не подходит: если бизнес ещё реально работает и приносит доход, который можно направить на расчёты с кредиторами, сначала стоит оценить альтернативы, потому что банкротство работающего дела обычно преждевременно. Если же деятельность давно не ведётся, закрытие перед подачей, как правило, рационально.
Ещё одно частое заблуждение: «закрыл ИП, и долги исчезли». Статус прекращается, а обязательства остаются у человека: налоги и взносы за прошедшие периоды взыскиваются уже с физлица. Закрытие снимает только будущие начисления, но не накопленный долг.
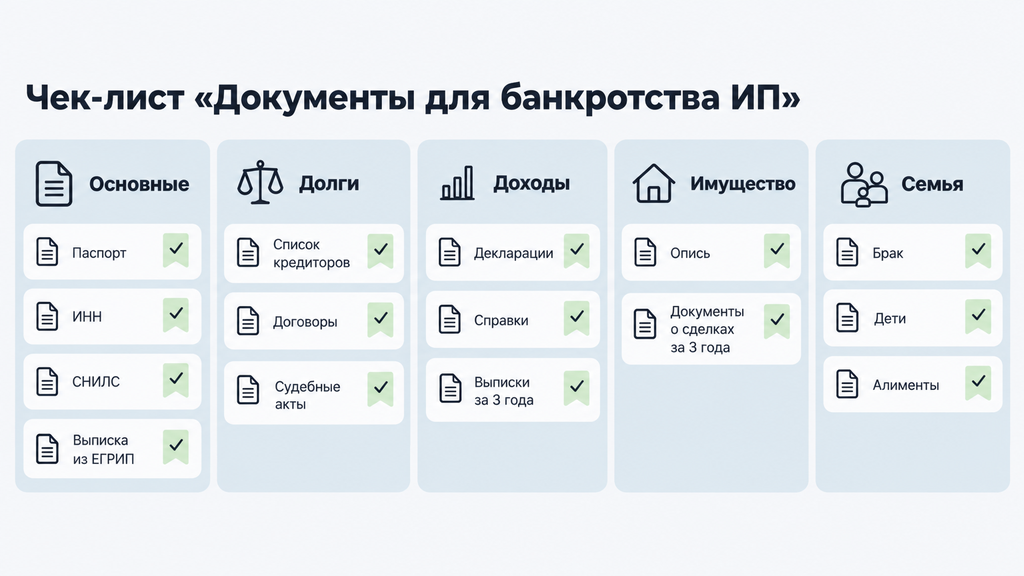
Шаги процедуры: от публикации о намерении до списания долгов
- Проверка условий и инвентаризация долгов. Считаете общую сумму по всем кредитам, займам, налогам и распискам, проверяете себя в реестре исполнительных производств ФССП. Результатом становится ясная картина: доступна внесудебная процедура или нужно идти в суд.
- Публикация уведомления о намерении. Действующий ИП обязан не менее чем за 15 календарных дней до подачи заявления разместить сообщение на Федресурсе (сайте, где ведётся единый федеральный реестр сведений о банкротстве, ЕФРСБ). Без этой публикации суд вернёт заявление, что подтверждено и судебной практикой. Если ИП закрыт, шаг пропускается.
- Подготовка заявления и документов. Составляется заявление с указанием суммы долгов, полного списка кредиторов и саморегулируемой организации (СРО) арбитражных управляющих, из которой суд утвердит финансового управляющего.
- Подача заявления в арбитражный суд. Документы подаются по месту жительства. К заявлению прилагается пакет документов и квитанция о внесении 25 000 ₽ на депозит суда: это вознаграждение финансового управляющего. Госпошлину граждане-должники при подаче заявления о банкротстве не уплачивают; проверьте актуальную норму на момент подачи.
- Первое заседание и выбор процедуры. Суд проверяет обоснованность заявления и вводит одну из процедур. Реструктуризация долгов: план погашения на срок до трёх лет, возможен при стабильном доходе. Реализация имущества: продажу активов и расчёт с кредиторами вводят, когда дохода нет или план нереален. На любой стадии возможно мировое соглашение с кредиторами. С введением реализации статус ИП утрачивается.
- Завершение и списание долгов. После расчётов с кредиторами (или подтверждения отсутствия имущества) финансовый управляющий сдаёт отчёт, суд завершает процедуру и освобождает должника от дальнейшего исполнения обязательств.
Типичные ошибки на этом маршруте: пропуск публикации о намерении (заявление вернут); неполный список кредиторов (одна забытая кредитка может потянуть за собой отдельные споры); сокрытие счетов и имущества (основание отказать в списании). Если суд вернул заявление, ошибку исправляют и подают повторно; если ввели реструктуризацию, а дохода нет, управляющий или кредиторы могут ходатайствовать о переходе к реализации имущества.
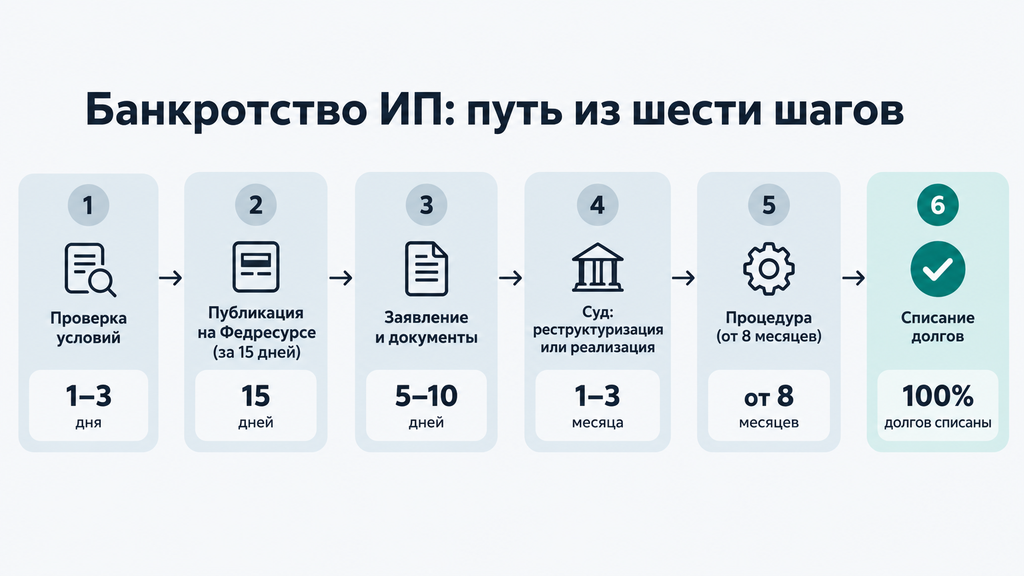
Документы для заявления о банкротстве ИП
Пакет документов для заявления о банкротстве ИП собирается по пяти группам. Чем аккуратнее он подготовлен, тем меньше оснований у суда вернуть заявление.
- Основные: паспорт, ИНН, СНИЛС, выписка из ЕГРИП, полученная не ранее чем за пять рабочих дней до подачи.
- О долгах: список кредиторов и должников с суммами, кредитные договоры, расписки, судебные приказы и постановления приставов, справки о задолженности по налогам.
- О доходах: налоговые декларации за три года, справки о доходах, выписки по всем счетам, вкладам и электронным кошелькам за три года.
- Об имуществе: опись имущества, документы о собственности на недвижимость и транспорт, договоры о сделках с имуществом за три года.
- О семье: свидетельства о браке или разводе и рождении детей, документы об алиментах, брачный договор, если есть.
Совет из практики: запрашивайте выписки из банков сразу по всем организациям, где когда-либо открывали счёт, включая давние. Сокрытие даже мелкого счёта суд расценивает как недобросовестность, а кредиторы находят такие счета через запросы самостоятельно, так что лучше, если о нём первым скажете вы.
Сколько стоит и сколько длится банкротство ИП
Обязательные расходы при судебном банкротстве ИП складываются из нескольких статей:
- вознаграждение финансового управляющего: 25 000 ₽ на депозит суда; если проходят обе процедуры, сумма удваивается;
- публикации сведений на Федресурсе и в ЕФРСБ: как правило, 15 000–35 000 ₽ за процедуру;
- почтовые расходы на рассылку кредиторам: от 3 000 ₽;
- если есть имущество: оценка, депозит за торги и регистрация лотов, обычно ещё 10 000–20 000 ₽;
- юридическое сопровождение «под ключ»: обычно 180 000–270 000 ₽, часто с рассрочкой платежа.
Итого: простое дело без имущества при самостоятельной подаче обходится ориентировочно в 50 000–70 000 ₽ обязательных расходов, с сопровождением в 180 000–270 000 ₽. Внесудебная процедура через МФЦ бесплатна. По срокам: внесудебное банкротство длится ровно шесть месяцев; судебное занимает от восьми месяцев до полутора лет, а при оспаривании сделок или смене управляющего дольше. Заложите эти цифры в план заранее: неожиданная для должника статья расходов становится одной из самых частых причин, по которым дело буксует на старте.
Что будет с имуществом коммерсанта при банкротстве
При банкротстве коммерсанта не всё имущество уходит на торги: закон защищает единственное жильё, предметы обычной обстановки, прожиточный минимум и рабочие инструменты до 10 000 ₽. Продаже подлежит только то, что не входит в исполнительский иммунитет; перечень защищённого имущества установлен статьёй 446 ГПК РФ.
Что остаётся у должника:
- единственное жильё и участок под ним, если оно не заложено по ипотеке;
- предметы обычной домашней обстановки, одежда, обувь;
- прожиточный минимум на должника и иждивенцев (по заявлению часть дохода остаётся на жизнь);
- инструменты и оборудование, необходимые для профессии, стоимостью до 10 000 ₽;
- транспорт и средства реабилитации для инвалида;
- продукты, топливо для отопления, скот личного подсобного хозяйства, государственные награды.
Что может быть продано на торгах:
- второе и последующее жильё, дачи, гаражи, земельные участки;
- автомобили, мотоциклы, дорогое оборудование;
- вклады и деньги на счетах сверх прожиточного минимума;
- доли в бизнесе, ценные бумаги, предметы роскоши.
Отдельная зона внимания: сделки за последние три года. Дарение, продажа по цене заметно ниже рыночной, переоформление активов на родственников: всё это типичные поводы для оспаривания, после которого сделку признают недействительной, а имущество вернётся в конкурсную массу. Такой «манёвр» заканчивается оспариванием сделок и отказом в списании долгов, поэтому имущество перед процедурой не переоформляют: его честно декларируют.
Совместное имущество супругов тоже затрагивается. Доля должника в общей собственности выделяется и продаётся, но права второго супруга учитываются: выручка от его доли возвращается семье. Проверьте, как оформлены крупные активы, до подачи заявления: это влияет и на состав конкурсной массы, и на сроки процедуры.
Последствия банкротства ИП: ограничения и возможности после процедуры
После завершения банкротства коммерсант освобождается от списанных долгов и давления кредиторов, но получает ряд временных ограничений. Пять лет действует обязанность сообщать банкам о банкротстве и запрет на повторную процедуру, три года нельзя руководить компаниями, десять лет банками. Все сроки отсчитываются с даты завершения реализации имущества.
Что меняется в лучшую сторону:
- списанные долги больше нельзя взыскать — ни через суд, ни через приставов;
- прекращаются исполнительные производства, снимаются аресты со счетов;
- возвращается контроль над доходами, восстанавливается выезд за границу (если нет отдельных запретов, например по алиментам).
Какие ограничения наступают:
- 5 лет: сообщать о банкротстве при получении кредитов и займов;
- 5 лет: не подавать на банкротство повторно;
- 3 года: нельзя занимать руководящие должности в организациях;
- 5 лет: нельзя руководить микрофинансовыми организациями и негосударственными пенсионными фондами;
- 10 лет: нельзя руководить банками;
- при банкротстве с действующим статусом: аннулирование лицензий и пять лет до новой регистрации ИП.
Теперь о мифах. Работать по найму и вести обычную жизнь после банкротства можно. Выезжать за границу можно, если нет отдельных запретов приставов. Кредиты формально доступны уже после обязательного пятилетнего «анонса», но на практике условия будут строже, а одобрения никто не гарантирует; на восстановление кредитной истории обычно уходит один-два года аккуратных платежей.
Когда можно снова открыть ИП после банкротства
Срок возврата к предпринимательству зависит от того, в каком статусе вы проходили процедуру.
- Банкротство с действующим ИП: повторная регистрация статуса недоступна пять лет с момента завершения процедуры; это прямое правило статьи 214 закона № 127-ФЗ.
- Банкротство после закрытия ИП: процедура идёт по правилам обычного физлица, и запрет на новую регистрацию статуса не применяется, работать как ИП можно, как правило, сразу после списания долгов.
- Исключение по мораторийным долгам: если значительная часть задолженности возникла в период действия государственного моратория, часть ограничений может не применяться; применимость к своей ситуации проверьте отдельно.
Пример планирования: человек хочет вернуться к предпринимательству через год. Рабочая стратегия такая: закрыть ИП до подачи заявления и пройти процедуру как физлицо, а через год после списания долгов зарегистрировать ИП заново. Если бы он банкротился с действующим статусом, ждать пришлось бы пять лет.
Из-за чего суд отказывает в списании долгов: ошибки коммерсантов
Чаще всего суд отказывает в списании долгов из-за недобросовестного поведения должника: сокрытия имущества, ложных сведений в заявлении или вывода активов перед процедурой. Отказ означает, что долги сохраняются и после завершения дела. Это худший из возможных исходов, и его можно предсказать заранее по конкретным действиям должника.
Поведенческие причины отказа:
- сокрытие имущества, счетов, доходов;
- продажа или дарение активов незадолго до процедуры;
- ложные сведения при получении кредита: завышенный доход, фиктивные справки;
- уклонение от содействия финансовому управляющему, непередача документов;
- признаки фиктивного или преднамеренного банкротства: набор долгов без намерения платить.
Организационные ошибки, из-за которых теряют время:
- пропуск срока 30 рабочих дней при обязанности подать заявление;
- отсутствие публикации о намерении на Федресурсе;
- неполный пакет документов или подача не в тот суд;
- неоплаченный депозит за услуги финансового управляющего.
Как распознать риск заранее: если за год до планируемой подачи вы переоформляли активы на родственников или указывали в кредитных заявках завышенный доход, эти эпизоды всплывут в процедуре. Слабые места в подготовке не прячут: их показывают и объясняют. По опыту, чем полнее и честнее картина в документах, тем выше шансы на освобождение от долгов. Суды оценивают не отсутствие ошибок в прошлом, а добросовестность поведения в процедуре.
Альтернативы банкротству: когда ИП стоит попробовать другой путь
До подачи на банкротство ИП имеет смысл проверить более мягкие варианты: реструктуризацию долга с банком, кредитные каникулы, рефинансирование или мировое соглашение с кредиторами. Альтернативы сам долг не списывают: они дают время и снижают ежемесячную нагрузку, и этого иногда достаточно, чтобы выправить ситуацию без суда.
- Реструктуризация с банком: продление срока кредита и снижение платежа. Реалистична, если доход снизился временно и платёж по новому графику посилен.
- Кредитные каникулы: пауза в платежах до шести месяцев при объективных причинах; предпринимателям они доступны с 2024 года, актуальные условия на 2026 год уточняйте в своём банке.
- Рефинансирование: объединение нескольких кредитов в один с меньшим платежом. Работает, пока кредитная история не испорчена окончательно.
- Продажа части активов и расчёт с кредиторами: если есть незащищённое имущество, его добровольная продажа может закрыть значительную часть долга на лучших условиях, чем публичные торги.
- Мировое соглашение: договорённость о графике погашения, утверждаемая судом; возможно и уже внутри процедуры банкротства.
Когда альтернативы работают: долг продолжает обслуживаться, доход стабилен, просрочка только началась. Когда альтернатива только затягивает: платежи занимают больше половины дохода, пени растут быстрее, чем гасится тело долга, а новые займы берутся на погашение старых. В такой ситуации банкротство звучит как поражение, а по сути это законный инструмент, который останавливает накопление долга.
Что делать дальше: чек-лист самопроверки для коммерсанта
Чтобы понять свой маршрут, ответьте на семь вопросов: они повторяют логику, по которой ситуацию оценивает юрист.
- Какова общая сумма долга — по всем кредитам, займам, налогам и распискам?
- Как давно началась просрочка и начисляются ли пени?
- Есть ли имущество сверх единственного жилья, и на кого оно оформлено?
- Возбуждены ли исполнительные производства и есть ли среди них прекращённые за отсутствием имущества?
- Действует ли сейчас статус ИП и начисляются ли страховые взносы?
- Были ли за последние три года сделки с недвижимостью, транспортом или крупными суммами?
- Планируете ли вы вернуться к предпринимательству — и когда?
Ответы складываются в маршрут. Условия вписываются в лимиты МФЦ: начинайте с внесудебной процедуры. При долге больше миллиона, наличии имущества или спорах с кредиторами готовьте судебное банкротство по пошаговой инструкции выше. Когда доход стабилен, а просрочка свежая, сначала проверьте альтернативы: они могут решить проблему дешевле.
Если ситуация кажется запутанной или вы просто не знаете, что делать с долгами, её можно разобрать со специалистом: обращайтесь к нам по процедуре банкротства или любому другому юридическому вопросу. Достаточно оставить заявку и коротко описать ситуацию. Первичный разбор бесплатный и ни к чему не обязывает: решение о дальнейших шагах вы принимаете сами и тогда, когда будете готовы.
Часто задаваемые вопросы
Можно ли списать долги ИП без суда?
Да, если выполняются условия внесудебной процедуры: долг от 25 000 до 1 000 000 ₽ и законное основание, чаще всего закрытое приставами исполнительное производство за отсутствием имущества. Заявление подаётся в МФЦ, процедура длится ровно шесть месяцев и полностью бесплатна. Если условий нет, списание долгов возможно только через арбитражный суд.
Нужно ли закрывать ИП перед банкротством?
Обязанности закрывать нет, но на практике это обычно выгодно: прекращается начисление страховых взносов, не требуется публикация о намерении и снимается пятилетний запрет на повторную регистрацию статуса. Сами долги при закрытии не исчезают — они остаются у физлица и списываются только через банкротство. Выбор зависит от того, планируете ли вы скоро вернуться к предпринимательству.
Списываются ли налоги и страховые взносы при банкротстве ИП?
Да, налоговая задолженность и страховые взносы за завершённые периоды входят в процедуру и списываются по её итогам. Исключение составляют текущие платежи, возникшие уже после подачи заявления: их платить придётся. Поэтому взносы за незакрытые периоды выгодно «остановить» закрытием ИП до подачи заявления.
Чем банкротство ИП отличается от банкротства физического лица?
Основных отличий три: действующий ИП обязан заранее опубликовать уведомление о намерении на Федресурсе, при введении реализации имущества статус ИП автоматически прекращается, а регистрация нового ИП недоступна пять лет. Сами процедуры, документы и состав списываемых долгов совпадают. Если закрыть ИП до подачи, процедура идёт по правилам обычного физлица.
Что будет с единственным жильём и имуществом супруга?
Единственное жильё защищено исполнительским иммунитетом и на торги не попадает; исключение составляет жильё в ипотеке. Совместно нажитое имущество может войти в конкурсную массу, но доля второго супруга выделяется и компенсируется семье. Сделки с крупными активами за три года до процедуры суд проверяет особенно внимательно.
Сколько стоит банкротство ИП в 2026 году?
Судебная процедура без имущества при самостоятельной подаче обходится ориентировочно в 50 000–70 000 ₽ обязательных расходов: депозит финансового управляющего 25 000 ₽, публикации, почта. Юридическое сопровождение обычно стоит 180 000–270 000 ₽, часто с рассрочкой. Внесудебное банкротство через МФЦ бесплатно.
Можно ли открыть ИП после банкротства?
Если вы банкротились с действующим статусом ИП, повторная регистрация недоступна пять лет с момента завершения процедуры. Если закрыть ИП до подачи заявления и пройти процедуру как обычное физлицо, этого ограничения нет — статус можно регистрировать после списания долгов. Руководство организациями ограничено на три года независимо от статуса.
Когда суд может отказать в списании долгов?
Основная причина отказов кроется в недобросовестности должника: сокрытое имущество, ложные сведения в заявлении или кредитных документах, вывод активов перед процедурой, несодействие финансовому управляющему. В этом случае долги сохраняются и после завершения дела. Риск снижается полной и честной подготовкой документов на старте.