Банкротство работающих и безработных граждан: условия и порядок признания несостоятельности
Объявить себя банкротом можно и с официальной работой, и без неё: закон № 127-ФЗ «О несостоятельности (банкротстве)» оценивает не занятость, а неплатежеспособность, то есть невозможность исполнять обязательства перед кредиторами. Работающим гражданам, как правило, подходит судебная процедура, а безработным с долгом от 25 000 до 1 000 000 ₽ часто доступно бесплатное внесудебное банкротство через МФЦ. Порядок действий в 2026 году по сути один: проверить условия, собрать документы, подать заявление и довести процедуру до списания долгов.
Можно ли признать себя банкротом, если работаешь или не работаешь
Стать банкротом можно и с официальной работой, и без неё: ни суд, ни МФЦ не проверяют наличие трудового статуса как условие процедуры. Закон № 127-ФЗ оперирует другим понятием: неплатежеспособность. Это ситуация, когда человек не может вовремя и в полном объёме платить по обязательствам: платежи по кредитам съедают большую часть дохода, просрочки растут, а новых денег, чтобы закрыть долги, не предвидится.
На практике это значит, что банкротство доступно почти любой категории граждан:
- наёмным работникам, включая бюджетников и госслужащих;
- самозанятым и фрилансерам;
- индивидуальным предпринимателям;
- безработным, в том числе стоящим на учёте в центре занятости;
- пенсионерам, студентам, домохозяйкам без собственного дохода.
Частый страх звучит так: «У меня белая зарплата — мне откажут». На деле отказ из-за самой работы, как правило, не встречается. Суд оценивает соотношение долга и дохода: если платежи оставляют меньше прожиточного минимума на человека и его детей, трудоустройство только помогает, ведь доход прозрачен и его легко подтвердить документами. Банкротство работающего человека и банкротство безработного различаются деталями процедуры, но не самим правом на списание долгов.
Важная оговорка: решение в каждом деле принимает арбитражный суд или МФЦ, исходя из документов и обстоятельств конкретного человека. Наличие признаков неплатежеспособности не гарантирует автоматическое списание, но это именно то, с чего начинается оценка любой ситуации.
Когда гражданина признают несостоятельным: условия банкротства в 2026 году
Гражданина признают несостоятельным, когда он объективно не может исполнять денежные обязательства: в 2026 году базовые условия банкротства не менялись. Несостоятельный должник не способен платить по долгам в срок и в полном объёме, и этот разрыв не временная заминка, а устойчивое положение.
Закон разделяет обязанность и право подать заявление. Обязанность возникает, если совпали три условия: долг превышает 500 000 ₽, просрочка длится от 3 месяцев, и оплата требований одного кредитора сделает невозможной оплату остальных. В этом случае заявление нужно подать в течение 30 рабочих дней, иначе должнику грозит административный штраф, даже если долги потом будут списаны. Право подать есть у каждого, кто предвидит банкротство: доход снизился, платить по графику очевидно не получится, улучшений не ожидается.
Отдельные пороги действуют для внесудебного банкротства через МФЦ: долг от 25 000 до 1 000 000 ₽, закрытые исполнительные производства и отсутствие имущества и дохода, на который можно обратить взыскание.
| Ваша ситуация | Что это означает | Что делать |
|---|---|---|
| Долг от 500 000 ₽, просрочка от 3 месяцев | Заявление подают обязательно, на это отведено 30 рабочих дней | Подготовить документы и подать заявление в арбитражный суд |
| Долг 250–500 тыс. ₽, платежи съедают большую часть дохода | Право подать: процедура обычно экономически оправдана | Оценить соотношение долга и дохода, сравнить суд и МФЦ |
| Долг меньше 250 тыс. ₽ | Судебная процедура, как правило, дороже выгоды от списания | Рассмотреть реструктуризацию, кредитные каникулы, переговоры с банком или внесудебное банкротство, если долг от 25 000 ₽ |
| Нет работы, имущества, есть закрытые производства у приставов | Типичный профиль для бесплатного внесудебного банкротства | Проверить условия и подать заявление в МФЦ |
Распространённые заблуждения, которые мы регулярно разбираем на консультациях: «без 500 тысяч подать нельзя» (можно, это право должника), «безработным банкротство недоступно» (доступно, и часто на самых выгодных условиях), «работа лишает права на списание» (не лишает, см. первый раздел). Практический ориентир: если платежи по всем долгам занимают больше половины дохода и просрочка уже идёт, ситуацию стоит разобрать с юристом. Сумма долга здесь вторична по сравнению с долговой нагрузкой.
Суд или МФЦ: какую процедуру выбрать работающему и безработному
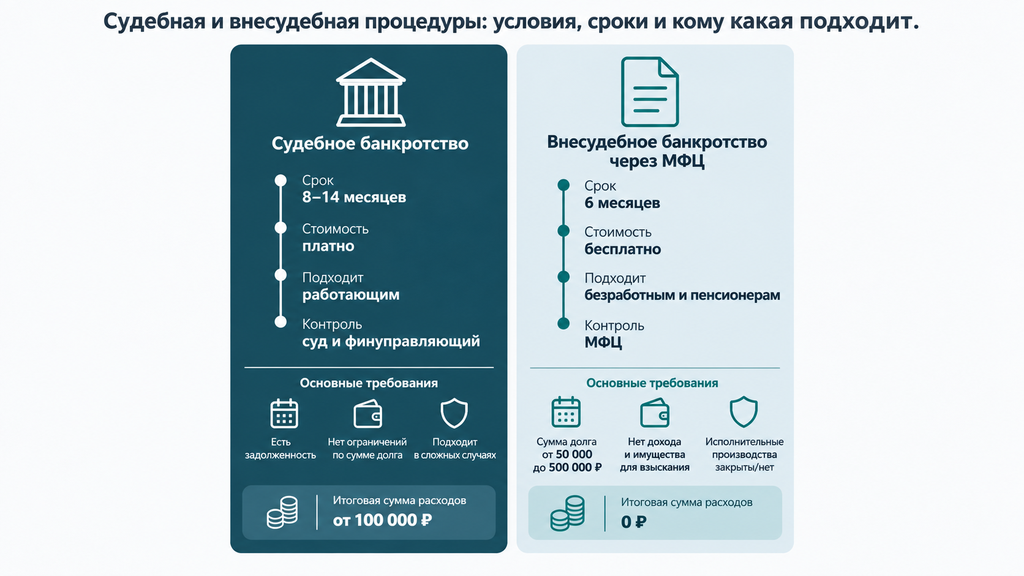
Работающему гражданину чаще подходит судебное банкротство. Безработному с небольшим долгом обычно ближе внесудебное через МФЦ: выбор зависит от размера долга, дохода и имущества. Быстрого универсального ответа здесь нет, поэтому честно сопоставим оба пути.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Условия допуска | Признаки неплатежеспособности; сумма долга формально не ограничена | Долг 25 000 ₽ – 1 000 000 ₽, закрытые исполнительные производства, нет имущества и дохода для взыскания |
| Срок | Обычно 8–14 месяцев | Ровно 6 месяцев |
| Стоимость для должника | Госпошлина, депозит на вознаграждение финансового управляющего, публикации, почтовые расходы; возможна рассрочка | Бесплатно |
| Кому обычно подходит | Работающим, должникам с имуществом, с долгом от 250–300 тыс. ₽ | Безработным, пенсионерам, тем, кто живёт на пособия |
| Контроль и риски | Процедуру ведёт финансовый управляющий, интересы можно отстаивать ходатайствами | Процедуру нельзя контролировать; кредиторы могут перевести дело в суд |
Судебное банкротство: как проходит для должника с доходом
Судебная процедура для работающего должника выглядит так: заявление в арбитражный суд → назначение финансового управляющего → реструктуризация долгов или реализация имущества → списание остатка. Дело ведёт финансовый управляющий: специалист, которого назначает суд. Он проверяет сделки, формирует конкурсную массу и распределяет средства между кредиторами. Кандидатура выбирается из саморегулируемой организации (СРО), которую должник указывает в заявлении.
Наличие дохода повышает вероятность реструктуризации, то есть судебного плана выплат обычно на срок до трёх лет, без штрафов и с процентами по ключевой ставке. Но на практике её нередко пропускают: если после прожиточного минимума от зарплаты почти ничего не остаётся, платить по плану объективно нечем, и суд сразу вводит реализацию имущества. Типичный сценарий из практики: человек зарабатывает 45 000 ₽, должен банкам и МФО около 800 000 ₽, платежи по графику превышают 35 000 ₽ в месяц. Реструктуризация здесь невозможна, процедура заканчивается списанием долгов.
Базовые расходы должника: госпошлина за подачу заявления (10 000 ₽ в 2026 году), депозит 25 000 ₽ на вознаграждение управляющего за каждую процедуру в деле, публикации в ЕФРСБ и газете «Коммерсантъ», почтовые расходы. Юридическое сопровождение оплачивается отдельно, и многие компании, включая нашу, предлагают рассрочку. Итоговая сумма всегда считается под конкретное дело: называть «среднюю цену списания» без разбора ситуации было бы некорректно.
Внесудебное банкротство через МФЦ: кому подходит
Внесудебное банкротство через МФЦ подходит гражданам, у которых нет имущества и дохода для взыскания, а долг укладывается в диапазон от 25 000 до 1 000 000 ₽. Условия допуска жёсткие и проверяются автоматически:
- размер задолженности от 25 000 до 1 000 000 ₽;
- исполнительные производства закрыты, чаще всего по п. 4 ч. 1 ст. 46 закона № 229-ФЗ: приставы подтвердили отсутствие имущества и дохода;
- новых производств нет, а у должника нет активов, которые можно взыскать.
Именно из-за последнего условия работающим с зарплатой выше прожиточного минимума процедура обычно недоступна: у дохода, который перечисляет работодатель, есть счёт для взыскания, поэтому приставы производство не закрывают. А вот человеку, живущему только на пособия, внесудебное банкротство, как правило, подходит: пособия не входят в массу для взыскания.
Есть у бесплатности и обратная сторона: отсутствие контроля. Подать заявление «на всякий случай», чтобы подстраховаться, не получится: если в течение шести месяцев у кредиторов появятся основания (например, выяснится скрытый доход), они переведут дело в суд. При прекращении процедуры повторно обратиться в МФЦ можно через месяц. Поэтому перед подачей проверьте свои производства на сайте ФССП и убедитесь, что условия выполняются: это занимает несколько минут и экономит месяцы ожидания.
Как подать на банкротство, если работаешь официально: пошаговый порядок
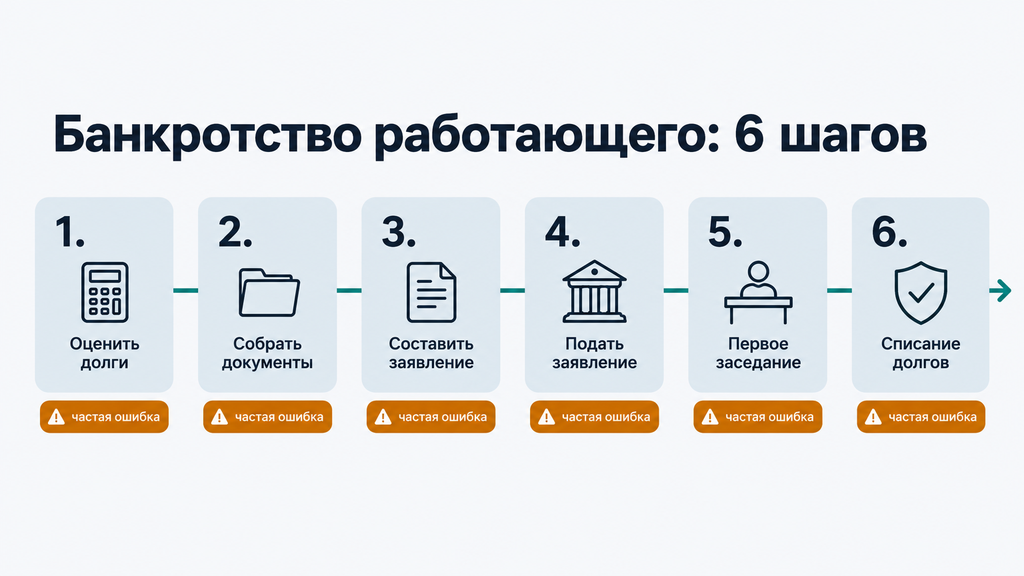
Подать на банкротство при официальной работе можно по стандартной схеме: проверка условий → сбор документов → заявление в арбитражный суд → процедура под контролем финансового управляющего → списание долгов. Наличие трудового договора меняет только состав документов: добавляются бумаги о доходах и занятости. Вот порядок действий с типичными ошибками каждого этапа:
- Оцените долговую нагрузку. Посчитайте все обязательства и сопоставьте платежи с доходом. Типичная ошибка: считать только кредиты и забыть займы в МФО, долги по ЖКХ и налогам. Неполная картина всплывёт в суде и затянет дело.
- Соберите документы о доходах и долгах. Для работающего это: справка о доходах (2-НДФЛ), копия трудового договора или трудовой книжки, выписки по банковским счетам, сведения о подработках по договорам ГПХ, договоры и графики по кредитам. Ошибка этапа: скрыть подработку. Управляющий видит поступления по счетам, и расхождение выглядит как недобросовестность.
- Составьте заявление. В нём указывают долги, кредиторов, имущество, причины неплатежеспособности и СРО, из которой будет утверждён управляющий. Ошибка: указать СРО, где нет свободных управляющих. Заявление вернут.
- Подайте заявление. Лично, через представителя или онлайн, через систему «Мой Арбитр». Перед подачей уплачивается госпошлина и вносится депозит. Подадите «сырой» пакет, и суд оставит его без движения, а сроки в это время будут идти.
- Пройдите первое заседание. Суд проверяет обоснованность, утверждает управляющего и вводит реструктуризацию либо сразу реализацию имущества. С этого момента банки и коллекторы прекращают прямые требования к должнику.
- Доведите процедуру до завершения. Исполняйте обязанности: предоставляйте документы, сообщайте о смене работы, получайте деньги через управляющего. По итогам суд освобождает от дальнейшего исполнения обязательств. Долги списываются.
Чек-лист документов для работающего заявителя:
- паспорт, ИНН, СНИЛС;
- справка о доходах с места работы (2-НДФЛ);
- копия трудового договора или выписка из трудовой книжки;
- выписки по всем счетам и картам за несколько месяцев;
- кредитные договоры, договоры займа, расписки, требования по ЖКХ и налогам;
- документы об имуществе и сделках за последние 3 года;
- свидетельства о рождении детей и документы об иждивенцах.
Одно наблюдение из дел: процедуры, где человек с самого начала показывает все доходы и счета, идут в среднем спокойнее и быстрее. Проблемы почти всегда рождаются не из наличия зарплаты, а из попыток её скрыть.
Чем отличается банкротство безработного гражданина
Банкротство безработного проходит по тем же правилам, что и для работающего. Отсутствие дохода не помеха, а чаще упрощение процедуры. Без зарплаты судебная реструктуризация теряет смысл, поэтому суд, как правило, сразу вводит реализацию имущества. Если ликвидного имущества тоже нет, торги не проводятся. Процедура всё равно идёт по плану и завершается списанием долгов.
Практические отличия, которые важно знать:
- в пакете документов нет справок о зарплате, но статус безработного желательно подтвердить, например, учётом в центре занятости;
- пособие по безработице и социальные выплаты сохраняются полностью и не входят в конкурсную массу;
- внесудебное банкротство через МФЦ, самый частый и удобный путь для безработных, если условия допуска выполнены;
- расходы на судебную процедуру, как правило, можно оплатить в рассрочку по ходатайству, а при отсутствии имущества для торгов процедура не требует дополнительных затрат.
Миф, который мешает людям идти в процедуру: «безработному откажут, ведь платить за банкротство нечем». На деле исход зависит не от толщины кошелька, а от добросовестности и полноты документов. Жизненный пример без оценок: человек потерял работу, живёт на пособие, за спиной у него кредитная карта и два займа, платежи по которым раньше занимали больше половины бюджета. Для такой ситуации внесудебное банкротство создано буквально: шесть месяцев ожидания после проверки условий, и обязательства, не внесённые в перечень, остаются, а все заявленные списываются.
Один нюанс: если у безработного есть имущество, подлежащее реализации, или недавно были сделки с активами, процедура потребует более внимательной подготовки. В этом случае перед подачей стоит разобрать ситуацию со специалистом.
Что происходит с зарплатой и доходами во время банкротства
Зарплату при банкротстве не забирают полностью: должнику ежемесячно оставляют прожиточный минимум на себя и на каждого иждивенца. После введения реализации имущества банковские карты передаются финансовому управляющему, а доход поступает на специальный счёт, которым распоряжается он. Работнику, которого признали банкротом, важно понимать: это ограничение временное и действует только до завершения процедуры.
Какие доходы учитываются в процедуре, а какие защищены законом:
- входят в конкурсную массу: зарплата, доход по договорам ГПХ, авторские вознаграждения, доходы от деятельности;
- защищены полностью: алименты на детей, детские пособия, материнский капитал, компенсационные выплаты, возмещение вреда здоровью.
Пример расчёта (цифры условные, точные суммы зависят от региона и года): человек с зарплатой 60 000 ₽ проходит процедуру с двумя детьми. Допустим, прожиточный минимум для трудоспособного населения в его регионе составляет 17 000 ₽, а детский 15 000 ₽. Если второй родитель указан в свидетельствах о рождении, на каждого ребёнка обычно оставляют половину детского минимума, по 7 500 ₽. На жизнь семье остаётся 32 000 ₽ ежемесячно, остальная часть зарплаты направляется в конкурсную массу на расчёты с кредиторами.
| Кому предназначены средства | Сумма в примере | Основание |
|---|---|---|
| Должнику на жизнь | 17 000 ₽ | Прожиточный минимум по региону |
| На первого ребёнка | 7 500 ₽ | Половина детского прожиточного минимума |
| На второго ребёнка | 7 500 ₽ | Половина детского прожиточного минимума |
| Итого остаётся семье | 32 000 ₽ | Остальное направляется в конкурсную массу |
Если базовой суммы объективно не хватает (например, семья снимает жильё или нужны лекарства), можно подать через управляющего ходатайство об исключении этих расходов из конкурсной массы. Суды такие ходатайства, как правило, удовлетворяют при подтверждении документами: договором аренды, назначениями врача, чеками. Это рабочий инструмент, и пользоваться им стоит, а не жить полгода на пределе.
Отдельно о том, чего делать нельзя: получать часть зарплаты «в конверте» и переводить доход на карты родственников. Такие схемы управляющий видит по выпискам, а суд расценивает как недобросовестность, вплоть до отказа в списании долгов при завершённой процедуре.
Банкротство и самозанятость: можно ли работать на себя до, во время и после процедуры
Самозанятость совместима с банкротством: статус можно сохранить во время судебной процедуры и оформить заново сразу после её завершения. Самозанятость не форма бизнеса, а специальный налоговый режим «Налог на профессиональный доход» (НПД) по закону № 422-ФЗ, поэтому ограничения для предпринимателей на неё не распространяются.
Три сценария, как банкротство и самозанятость существуют вместе:
- Самозанятость до подачи. Не препятствие для процедуры. Доход от деятельности учитывается при оценке неплатежеспособности: справку о доходах можно сформировать в личном кабинете налогоплательщика или в приложении «Мой налог».
- Самозанятость во время судебного банкротства. Работать можно, статус не аннулируется, в отличие от ИП, регистрацию которого при банкротстве снимают автоматически. Но счёт переходит под контроль управляющего: чеки оформляются как обычно, а излишки сверх прожиточного минимума идут в конкурсную массу.
- Самозанятость после банкротства. Оформить статус можно на следующий день после завершения процедуры: в законе о «Налоге на профессиональный доход» банкротство не названо среди оснований для отказа в регистрации.
Критический нюанс касается внесудебного банкротства. Одно из его условий как раз отсутствие дохода, поэтому открывать самозанятость и получать оплату во время шестимесячной процедуры нельзя: появление дохода прекращает процедуру, долги остаются, а повторная подача возможна только через месяц. Регистрацию в этом сценарии разумно отложить до публикации сведений о списании долгов в ЕФРСБ.
| Параметр | ИП | Самозанятый (НПД) |
|---|---|---|
| Статус при банкротстве | Снимается автоматически | Сохраняется, работать можно |
| Регистрация после процедуры | Запрещена 5 лет (закон № 129-ФЗ о государственной регистрации) | Разрешена сразу, без ограничений по срокам |
| Налог | По режиму налогообложения + взносы | 4% с доходов от физлиц и 6% с доходов от юрлиц |
| Лимит дохода | Зависит от режима | 2,4 млн ₽ в год |
И принципиальное правило: скрывать доход самозанятого во время процедуры бессмысленно и опасно. Чеки в «Мой налог» видны налоговой службе, а она участвует в деле о банкротстве. Прозрачный доход воспринимается судом нормально; попытка пустить выручку в обход специального счёта может закончиться отказом в освобождении от долгов. Обходить закон в этой ситуации нельзя, а технически такая попытка почти гарантированно разрушает всю процедуру.
Работа и банкротство: узнает ли работодатель и что будет с карьерой
Работодатель, как правило, не узнаёт о банкротстве сотрудника: закон не предусматривает автоматических уведомлений для обычных работников. Суд и финансовый управляющий не обязаны сообщать о начале процедуры в бухгалтерию. Информация доходит до работодателя в двух основных случаях:
- управляющий направил работодателю запрос о доходах и документах, и бухгалтерия видит официальные бумаги;
- зарплату переводят на специальный счёт под контролем управляющего, и работодателю приходит официальное уведомление.
Уволить человека только за банкротство нельзя: такого основания нет в перечне ст. 81 Трудового кодекса РФ. Банкротство и официальная работа в период процедуры совместимы: можно продолжать работать, а при желании и сменить место или устроиться на новое, уведомив управляющего. Бонус процедуры для работника: банки и коллекторы прекращают звонки, в том числе на рабочий телефон, а приставы приостанавливают производства.
Теперь о ситуации «работник признан банкротом»: что она значит для карьеры. Статус несостоятельного должника публикуется в открытых реестрах, Федресурсе и ЕФРСБ, и любой работодатель может их проверить. На практике это имеет значение для руководящих и финансово ответственных позиций:
- руководящие должности в юридических лицах недоступны 3 года после банкротства;
- должности в микрофинансовых компаниях, страховых организациях и негосударственных пенсионных фондах недоступны 5 лет;
- управление кредитными организациями недоступно 10 лет;
- рядовые позиции, включая кассиров и специалистов, формально без ограничений, но отдельные работодатели в банковской сфере устанавливают собственные внутренние требования.
Честно о рисках при найме: отказ в трудоустройстве со ссылкой только на статус банкрота можно оспорить, ведь закон запрещает необоснованный отказ в приёме на работу, а для рядовых должностей ограничений не установлено. Для обычных позиций (продажи, производство, IT, образование, медицина) банкротство, как правило, не проверяется и не влияет на решение. Но в отдельных компаниях с материальной ответственностью кадровая политика может учитывать финансовую историю кандидата. Полностью исключить этот фактор нельзя, поэтому при выборе профессионального пути его стоит просто иметь в виду, как и любой другой факт биографии.
Ошибки и риски: когда работающему или безработному не спишут долги
Долги не спишут, если суд усмотрит в поведении должника недобросовестность. Наличие работы или её отсутствие на отказ не влияет: влияет поведение. Основания для отказа перечислены в ст. 213.28 закона № 127-ФЗ, и на практике они сводятся к короткому списку «ошибка → последствие»:
- Скрытые доходы, счета или имущество. Управляющий запрашивает выписки и проверки по базам, и расхождение с заявлением суд расценивает как обман. Последствие: долги остаются после процедуры.
- Зарплата «в конверте», переводы на карты родственников. Классическая ситуация, которую мы видим в делах работающих должников. Последствие: отказ в освобождении от долгов, а родственникам ещё и вопросы о происхождении средств.
- Подозрительные сделки за 3 года до процедуры. Продажа машины или доли в квартире по заниженной цене, дарение близким. Управляющий такие сделки оспаривает, имущество возвращается в конкурсную массу.
- Новые займы без намерения платить. Если человек набирал кредиты, заранее понимая, что не вернёт, это трактуется как недобросовестное поведение; кредит, оформленный незадолго до подачи, могут не списать.
- Игнорирование требований управляющего. Непереданные документы, неявка без уважительных причин, неуведомление о смене работы. Последствие: затягивание дела и риск, что суд не освободит от долгов.
- Фиктивное и преднамеренное банкротство. Фиктивное: заявление о долгах, которых нет. Преднамеренное: специальные действия, приведшие к невозможности платить (например, вывод активов). Такие дела заканчиваются отказом в списании, а ответственность может дойти вплоть до уголовной.
Как выглядит правильная линия поведения: показывайте все доходы и счета с первого дня, сообщайте управляющему о смене работы и появлении новых источников заработка, храните документы о крупных тратах, не оформляйте новые займы и не проводите сделки с имуществом перед процедурой. Такая дисциплина, по опыту, важнее любого «удачного момента» для подачи. Именно она отличает дела, которые заканчиваются списанием долгов, от дел с отказом.
Чек-лист перед подачей заявления и куда обратиться за разбором ситуации
Перед подачей заявления стоит пройти короткую самопроверку из восьми пунктов. Она покажет, готова ли ситуация к процедуре и какой путь вам ближе, суд или МФЦ.
- Посчитайте все долги: кредиты, займы МФО, остатки по картам, ЖКХ, налоги, штрафы. Запишите одну итоговую сумму.
- Проверьте просрочки: сколько месяцев не платите и по каким обязательствам.
- Сопоставьте ежемесячные платежи с доходом: какую долю бюджета забирают долги.
- Составьте список имущества: жильё, автомобиль, вклады, дорогая техника.
- Вспомните сделки за последние 3 года: продажи, дарения, переоформления на родственников.
- Проверьте исполнительные производства на официальном сайте ФССП, это займёт несколько минут.
- Соберите документы о доходах: 2-НДФЛ, трудовой договор, выписки по счетам.
- Определите предварительный путь: суд, если есть доход или имущество; МФЦ, если условия внесудебной процедуры выполняются.
Если после чек-листа остались вопросы, это нормально. Ситуации бывают нестандартными: ипотека, недавние сделки, работа в банке, долги у супруга. В таких случаях разумнее сначала разобрать ситуацию со специалистом, чем подавать документы вслепую. Вы можете обратиться к нашим юристам по процедуре банкротства или по любому другому юридическому вопросу, в том числе если просто не понимаете, что делать с долгами. Первичный разбор бесплатный: оставьте заявку и коротко опишите ситуацию, специалист оценит её и подскажет, какие варианты законны и реальны именно для вас. Оплачивать услугу и принимать решение сразу не нужно: решение о процедуре всегда остаётся за вами.
Сохраните чек-лист и пройдите его письменно: цифры на бумаге почти всегда проясняют картину лучше, чем прикидки в голове. А дальше выбирайте путь, который закрывает ваш конкретный случай.
Часто задаваемые вопросы
Можно ли объявить себя банкротом, если работаешь официально?
Да, можно: суд оценивает неплатежеспособность, то есть соотношение долга и дохода, а не сам факт трудоустройства. Если платежи по долгам не оставляют средств на базовые нужды, официальная работа не препятствие, а подтверждение вашей прозрачности. Окончательное решение в каждом деле принимает арбитражный суд.
Узнает ли работодатель о моем банкротстве?
Как правило, нет: автоматических уведомлений работодателю закон не предусматривает. Он может узнать о процедуре, только если управляющий направит запрос о доходах или зарплату начнут перечислять на специальный счёт под контролем управляющего. Уволить сотрудника только за банкротство нельзя: такого основания в Трудовом кодексе нет.
Сколько денег будет оставлять финансовый управляющий на жизнь?
Ежемесячно должнику оставляют прожиточный минимум на себя и на каждого иждивенца по региону проживания. На детей обычно оставляют половину детского минимума, если второй родитель указан в свидетельстве о рождении. Расходы на аренду жилья, лечение и обучение можно исключить из конкурсной массы ходатайством с подтверждающими документами.
Может ли банкрот быть самозанятым?
Да, статус самозанятого совместим с судебным банкротством: работать можно, но счёт контролирует финансовый управляющий, а доход сверх прожиточного минимума направляется в конкурсную массу. При внесудебном банкротстве через МФЦ появление дохода прекращает процедуру, поэтому получать оплату в этот период нельзя.
Можно ли оформить самозанятость после банкротства?
Да, оформить самозанятость можно сразу после завершения процедуры: банкротство не входит в перечень оснований для отказа в регистрации плательщика НПД. Сроков ожидания для этого режима нет, в отличие от ИП, повторная регистрация которого запрещена в течение 5 лет после банкротства.
Может ли безработный пройти банкротство бесплатно?
Да, через МФЦ: долг от 25 000 до 1 000 000 ₽, закрытые исполнительные производства, отсутствие имущества и дохода для взыскания. Процедура длится 6 месяцев и не требует расходов. Если условия не выполняются, доступно судебное банкротство, но оно предполагает расходы на госпошлину, управляющего и публикации; актуальные пороги на 2026 год стоит проверить перед подачей.
Что будет с зарплатой работника, признанного банкротом?
После введения реализации имущества зарплата работника, признанного банкротом, поступает под контроль финансового управляющего. Должнику ежемесячно оставляют прожиточный минимум на себя и иждивенцев, остальное направляется на расчёты с кредиторами. После завершения процедуры ограничение снимается, и человек снова полностью распоряжается своим доходом.
Через сколько лет можно повторно объявить себя банкротом?
Повторное судебное банкротство возможно не раньше чем через 5 лет после завершения предыдущей процедуры. В течение этих же 5 лет при обращении за кредитом или займом нужно уведомлять банк и МФО о своём статусе банкрота. После прекращения внесудебной процедуры повторно подать заявление в МФЦ можно через месяц, а правила обращения после успешно завершённой процедуры отличаются, поэтому их лучше уточнить перед подачей.