Списание долгов пенсионерам: кредитная амнистия, ЖКХ и государственная поддержка в 2025 году
Коротко: списание долгов пенсионерам в 2026 году возможно законно. Не через «кредитную амнистию», которой не существует, а через банкротство: бесплатное внесудебное через МФЦ или судебное в арбитражном суде. Долги по кредитам, микрозаймам, ЖКХ и налогам при этом списываются, а алименты и возмещение вреда не списываются. Начать стоит со спокойного разбора: какие долги накопились, есть ли имущество и как давно идут взыскания. От ответов зависит, какой путь подходит вам.
Можно ли пенсионеру законно списать долги в 2026 году
Да, пенсионер может законно списать долги по кредитам, микрозаймам, ЖКХ и налогам через процедуру банкротства, а часть мер поддержки работает и без суда.
Возраст сам по себе льгот не даёт: для банка пенсионер остаётся обычным заёмщиком, и механизма «простить кредит по возрасту» в законе нет. При этом списание долгов пенсионерам устроено не как разовое прощение, а как набор инструментов, каждый из которых решает свою задачу:
- защитить доход: сохранить прожиточный минимум при удержаниях по исполнительному производству;
- снизить нагрузку: субсидии на ЖКУ, реструктуризация, кредитные каникулы, рассрочка через суд;
- списать долги полностью: банкротство, внесудебное через МФЦ или судебное.
На практике долги у пенсионеров чаще всего складываются из потребительских кредитов и микрозаймов, к которым со временем присоединяются коммунальные платежи и налоги. Жизненный пример: пенсия 16 000 ₽, два кредита и займ «на лекарства»; платежи занимают больше половины дохода, пени растут быстрее, чем гасится основной долг. Это типичная, а не исключительная ситуация, и закон предусматривает для неё решение. Правила при этом периодически обновляются, поэтому опираться стоит на условия 2026 года. Именно их и разбираем ниже.
Кредитная амнистия для пенсионеров: что существует на самом деле
Отдельной кредитной амнистии для пенсионеров в России нет ни в 2026 году, ни в действующем законодательстве.
Под кредитной амнистией обычно понимают разовое государственное списание долгов граждан перед банками и МФО. Инициативы такого рода периодически появляются в новостях, но дальше обсуждений они не доходят: банки остаются коммерческими организациями, а закон, обязывающий их простить долги гражданам, так и не принят. Массовое безусловное списание создавало бы риски и для устойчивости всей финансовой системы, поэтому вместо амнистии государство идёт другим путём: упрощает законное списание долгов через банкротство и защищает доходы граждан от взыскания.
Если где-то обещают «списание всех кредитов пенсионерам по амнистии», перед вами либо заблуждение, либо обман. Реальные механизмы перечислены в этой статье, и все они работают по закону.
Указ президента о списании долгов пенсионерам: что он даёт на самом деле
Указы и законы, которые в новостях называют «списанием долгов пенсионерам», на самом деле вводят защиту прожиточного минимума и социальных выплат от взыскания, а сам долг при этом не исчезает.
С февраля 2022 года действует исполнительский иммунитет прожиточного минимума: при удержаниях по кредитам и займам приставы обязаны оставлять должнику сумму в размере прожиточного минимума региона. Прожиточным минимумом называют расчётную сумму, необходимую человеку для жизни в течение месяца; для пенсионеров она устанавливается отдельно и в каждом регионе своя. Важная деталь, о которой часто не знают: иммунитет не включается автоматически, нужно подать заявление судебным приставам или в банк, если взыскание идёт напрямую через счёт.
Вторая мера касается маркировки социальных выплат: пособия, единовременные выплаты и материальная помощь помечаются специальными кодами дохода, по которым взыскание не допускается. Если такие деньги всё же списали, их можно вернуть: обратитесь в ФССП (Федеральную службу судебных приставов), пока сумма находится на депозите ведомства.
Пример расчёта: пенсия 18 000 ₽, прожиточный минимум пенсионера в регионе 15 000 ₽. Без заявления приставы удерживают до 50% поступлений, то есть 9 000 ₽; на жизнь остаётся 9 000 ₽, заметно меньше минимума. После подачи заявления удержание сокращается до 3 000 ₽ в месяц. Разница составляет 6 000 ₽ ежемесячно, треть пенсии.
Ограничение, которое нужно знать заранее: иммунитет работает по долгам банкам, МФО и другим кредиторам. Исключения касаются алиментов, возмещения вреда здоровью и ущерба от преступления: по этим обязательствам закон предусматривает особый порядок удержаний.
Как отличить законную помощь от обещаний мошенников
Недобросовестного исполнителя выдаёт обещание результата без анализа вашей ситуации: «спишем всё по амнистии», «гарантия 100%», «официальный указ о полном списании долгов пенсионеров».
Тревожные сигналы, при которых стоит остановиться:
- сулят списание долгов «по указу» или «по амнистии», которых не существует;
- гарантируют результат до того, как изучили ваши документы;
- просят переписать квартиру или накопления на родственников «для защиты»;
- требуют полную предоплату без письменного договора;
- предлагают скрыть имущество, счета или часть доходов.
Отдельно про «переписывание» имущества: сделки, совершённые перед банкротством, финансовый управляющий, как правило, оспаривает, а при признаках недобросовестности в списании долгов могут отказать. Обходить закон бессмысленно и рискованно: можно потерять и имущество, и шанс на списание.
Как работает добросовестное сопровождение: сначала анализ ситуации, потом письменный договор с фиксированными этапами и стоимостью, честное описание рисков и последствий, работа строго по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)». Дополнительный ориентир: по правилам рекламы банкротных услуг обещание гарантированного результата запрещено, поэтому формулировки вроде «100% списание» сами по себе повод насторожиться.
Какие долги пенсионера можно списать, а какие не спишутся
Через банкротство пенсионер может списать долги по потребительским кредитам, кредитным картам, микрозаймам, ЖКХ, налогам, штрафам и распискам; не спишутся алименты, возмещение вреда жизни и здоровью и текущие платежи.
Списание кредитов пенсионерам проходит по тем же правилам, что и для других граждан: отдельных процедур по возрасту закон не предусматривает. Разница только в перечне обязательств. У пенсионеров он свой:
- Списываются: кредиты банков; задолженности по кредитным картам; займы в МФО; долги по ЖКХ, включая пени; налоги и штрафы; долги по распискам; обязательства поручителя по чужим кредитам.
- Не списываются: алименты; возмещение вреда жизни и здоровью; возмещение ущерба от преступления; текущие платежи, возникшие после возбуждения дела о банкротстве; долги, о которых никто не заявил в ходе процедуры.
Два практических нюанса. Первый: в заявление включают всех известных кредиторов; требование, которое никто не заявит в ходе процедуры, сохранится и после списания. Не страшно, если вы не помните точные суммы: кредиторы вправе заявить требования сами, но ваша задача перечислить организации и людей, перед которыми у вас есть обязательства. Второй: кредиты, взятые уже после завершения процедуры, банкротство не охватывает, поэтому новые обязательства стоит брать, только трезво оценивая бюджет.
Списание долгов по ЖКХ пенсионерам: что работает без суда
Долги по ЖКХ у пенсионеров списываются через банкротство наравне с кредитами, а снизить или отсрочить коммунальные платежи можно и без суда: через срок исковой давности, субсидии и рассрочку с управляющей компанией.
Коммунальные долги устроены иначе, чем кредитные: платежи начисляются ежемесячно, поэтому «обнулить» их одним решением сложнее. Зато они предсказуемы. Долг растёт постепенно, и так же постепенно его можно разобрать: сначала понять, за какие периоды начислено, затем убрать то, что взыскать через суд уже нельзя, и снизить текущую нагрузку льготами.
Срок исковой давности по коммунальным долгам: как это устроено
Срок исковой давности по коммунальным платежам составляет три года: за более старые периоды взыскать долг через суд нельзя, если должник заявит о применении давности.
Под сроком исковой давности понимают период, в течение которого кредитор может взыскать деньги через суд. Поскольку платежи за ЖКХ начисляются ежемесячно, давность считается по каждому месяцу отдельно: если управляющая компания обращается в суд в 2026 году, взыскать она может только платежи за последние три года, и то при условии, что вы заявили о давности (суд применяет её только по заявлению стороны).
Детали, которые на практике решают многое:
- частичная оплата «омолаживает» долг: платежом вы подтверждаете признание обязательства, и срок может пойти заново;
- тот же эффект даёт подписание акта сверки или соглашения о рассрочке;
- давность не отменяет сам долг: компания продолжит начислять текущие платежи и вправе напоминать о старых, просто взыскать их через суд уже не получится.
Если пришёл судебный приказ (упрощённое судебное решение, которое выносится без вызова сторон по требованиям до 500 000 ₽), его можно отменить: подайте возражения в течение 10 дней с момента получения. Если срок пропущен, его, как правило, восстанавливают при уважительной причине, например когда документы не получали. Игнорировать приказ не стоит: именно после него приставы начинают удерживать деньги с карты, часто неожиданно для должника.
Субсидии и льготы: как снизить плату за ЖКХ до того, как возникнет долг
Субсидия на оплату ЖКУ и региональные льготы позволяют уменьшить платёж до того, как сформируется задолженность. Многие пенсионеры имеют на них право, но не оформляют.
Субсидия назначается, если плата за жилищно-коммунальные услуги превышает установленную в регионе долю дохода семьи; регионы определяют её по-разному, чаще всего от 10 до 22%. Отдельные категории (инвалиды, ветераны и некоторые другие) имеют право на региональные льготы. Неработающим пенсионерам старше 70 и 80 лет во многих регионах компенсируют часть взноса на капремонт: 50% и 100% соответственно; условия проверьте в правилах своего региона.
Что обычно просят для оформления субсидии:
- паспорт и документы о регистрации;
- справку о размере пенсии;
- сведения о других доходах, если они есть;
- документы на жильё и свежие квитанции;
- реквизиты счёта для перечисления.
Заявление подаётся в орган социальной защиты, МФЦ или через портал Госуслуг. Если задолженность уже есть, субсидию, как правило, оформляют при условии соглашения о её погашении с управляющей компанией, поэтому уточните этот момент при подаче.
Государственная поддержка пенсионеров-должников: какие меры реально работают
В 2026 году пенсионеру с долгами реально доступны четыре меры поддержки: сохранение прожиточного минимума при удержаниях, защита социальных выплат, отсрочка или рассрочка исполнения судебного решения и кредитные каникулы.
| Мера | Что даёт | Куда обращаться |
|---|---|---|
| Сохранение прожиточного минимума | При удержаниях по кредитам и займам на счёте остаётся сумма прожиточного минимума региона | Заявление в ФССП или в банк |
| Защита социальных выплат | Пособия и единовременные выплаты с кодами дохода не подлежат взысканию | ФССП при незаконном списании |
| Отсрочка или рассрочка исполнения | Суд переносит срок выплаты или разрешает платить частями | Заявление в суд, вынесший решение |
| Кредитные каникулы | Отсрочка платежей на период трудностей | Заявление в банк или МФО |
Чаще всего недооценивают заявление о сохранении прожиточного минимума. На практике люди приходят к нему, когда уже несколько месяцев получают «урезанную» пенсию. Порядок простой: подайте заявление приставу, который ведёт производство (лично, через Госуслуги или заказным письмом), приложите реквизиты счёта, на который приходит пенсия, и справку о её размере. Со следующего распределения поступлений удержание будет считаться так, чтобы вам оставался прожиточный минимум. Если взыскатель направил документы напрямую в банк, минуя приставов, такое же заявление подаётся в сам банк.
Отсрочка или рассрочка исполнения оформляется заявлением в суд, который вынес решение. Основания: тяжёлое материальное положение, болезнь, необходимость лечения. Суд обычно идёт навстречу, когда причина подтверждена документами, поэтому справки прикладывайте сразу.
Кредитные каникулы честнее рассматривать как временную передышку: платежи откладываются, но проценты продолжают начисляться. Если доход снизился на пару месяцев, это разумный инструмент; если доход не вернётся в обозримой перспективе, каникулы лишь отодвигают проблему. В такой ситуации стоит оценивать банкротство.
Банкротство пенсионера: два законных пути списания долгов
Списать долги пенсионерам можно двумя способами: бесплатно через внесудебное банкротство в МФЦ или через арбитражный суд. Выбор зависит от суммы долга, наличия имущества и того, на какой стадии находятся взыскания.
Банкротством называют признанную законом процедуру, которая позволяет добросовестному человеку освободиться от обязательств, которые он объективно не может платить. Отдельного «закона о банкротстве пенсионеров» не существует: правила общие, но в упрощённой процедуре для пенсионеров предусмотрены особые условия, и это их главный рабочий инструмент. Вопрос «чем внесудебное банкротство отличается от судебного» звучит на консультациях чаще всего; короткий ответ такой: через МФЦ всё бесплатно, без суда и без управляющего, но с жёсткими условиями входа; через суд платно, зато без ограничений по сумме и с гибкими правилами.
Внесудебное банкротство через МФЦ: условия и ограничения
Внесудебное банкротство через МФЦ бесплатно: долги списываются без суда и финансового управляющего, но только при выполнении строгих условий.
Бесплатное банкротство для пенсионеров и есть этот механизм. Условия в 2026 году:
- сумма долга: от 25 000 до 1 000 000 ₽ (учитываются все обязательства, включая непросроченную часть);
- особое условие для пенсионеров: исполнительное производство длится больше года и не окончено, либо уже окончено приставами из-за отсутствия имущества и доходов;
- основной источник дохода: пенсия (обязательна для варианта, при котором производство длится больше года);
- нет имущества, которое можно продать, кроме единственного жилья и защищённых законом вещей;
- нет новых исполнительных производств и незакрытых споров о долгах.
Как проходит процедура: заявление подаётся в МФЦ «Мои документы» или через Госуслуги; данные проверяют в течение 20 рабочих дней; при положительном решении информация публикуется в ЕФРСБ (Едином федеральном реестре сведений о банкротстве); через 6 месяцев долги списываются. Всё это время пенсию вы получаете в полном объёме: по долгам, охваченным процедурой, удержания не производятся.
Ограничения, о которых честно стоит знать заранее: если хотя бы одно условие не выполнено, МФЦ вернёт заявление, а повторно подать его можно через месяц. Долги, по которым нет исполнительных производств, во внесудебную процедуру не попадают: их списывают через суд. Производство «моложе» одного года остаётся самым частым основанием возврата заявлений у пенсионеров, поэтому срок ведения дела у приставов проверяйте в первую очередь.
Судебное банкротство: когда без него не обойтись и как оно проходит
Судебное банкротство подходит пенсионеру, когда внесудебный путь недоступен: долг больше 1 миллиона рублей, есть имущество, другие доходы или производства, которые ещё не длятся год.
Формальные ориентиры такие: право подать заявление возникает при долге от 300 000 ₽ и объективной невозможности платить, а при долге свыше 500 000 ₽ и просрочке от трёх месяцев обращение в суд становится обязанностью должника. На практике суды принимают заявления и с меньшими суммами, если неплатежеспособность очевидна: из дохода только пенсия, и её не хватает даже на обязательные расходы.
Этапы процедуры:
- Подготовка заявления и документов: опись имущества и долгов, список кредиторов, справка о пенсии, сведения о сделках за последние 3 года.
- Подача в арбитражный суд: госпошлина 10 000 ₽ и депозит 25 000 ₽ на вознаграждение финансового управляющего (специалиста, которого суд назначает вести процедуру). Пенсионерам, как правило, дают отсрочку этих платежей по ходатайству.
- Первое заседание: суд признаёт заявление обоснованным и вводит процедуру. У пенсионеров чаще всего сразу вводится реализация имущества: на этой стадии долги подлежат списанию, минуя реструктуризацию (график выплат), потому что платить из пенсии объективно нечем.
- Реализация имущества обычно занимает 6–10 месяцев. Финансовый управляющий формирует конкурсную массу (имущество и деньги, из которых погашаются долги), а вам ежемесячно выделяется прожиточный минимум региона; по ходатайству сумму увеличивают на лекарства, лечение и содержание иждивенцев.
- Завершение: суд освобождает от дальнейшего исполнения обязательств, долги списываются, производства у приставов закрываются.
Слово «реализация» звучит тревожно, но при типичной ситуации пенсионера (единственное жильё и обычная домашняя обстановка) процедура проходит формально: продавать нечего, торги не назначаются. Единственное жильё защищено статьёй 446 ГПК РФ; не действует защита лишь для квартиры в ипотеке, на которую обращается взыскание по правилам залога.
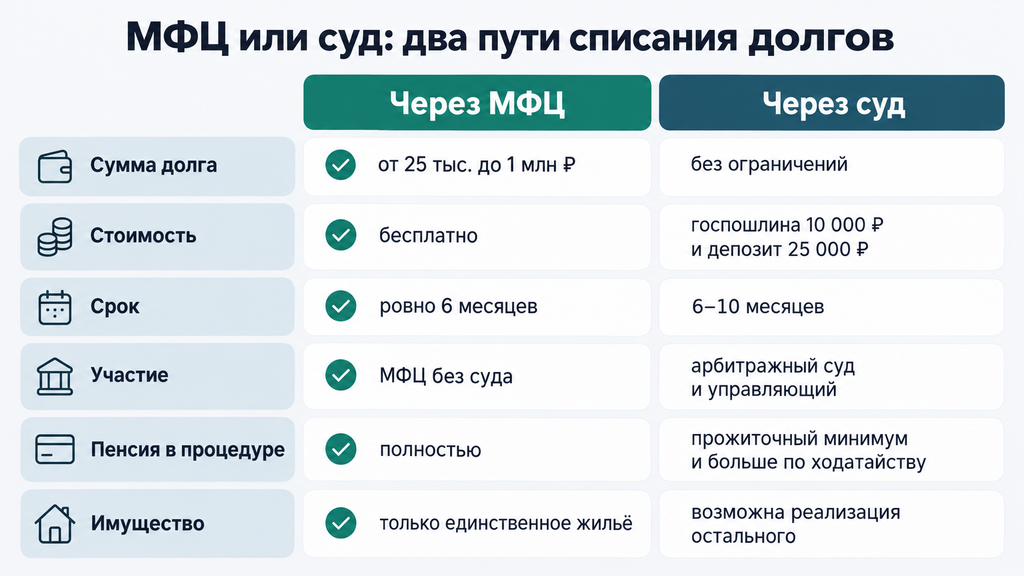
Для наглядности сведём оба пути в таблицу:
| Критерий | Через МФЦ | Через суд |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | без ограничений; от 300 000 ₽ целесообразно |
| Стоимость | бесплатно | госпошлина 10 000 ₽, депозит 25 000 ₽, услуги сопровождения |
| Срок | ровно 6 месяцев | обычно 6–10 месяцев |
| Участие должника | МФЦ или Госуслуги, без заседаний | арбитражный суд, финансовый управляющий |
| Пенсия в процедуре | полностью | прожиточный минимум плюс надбавки по ходатайству |
| Имущество | только единственное жильё | возможна реализация имущества, кроме защищённого законом |
Как пенсионеру списать долги: пошаговый алгоритм
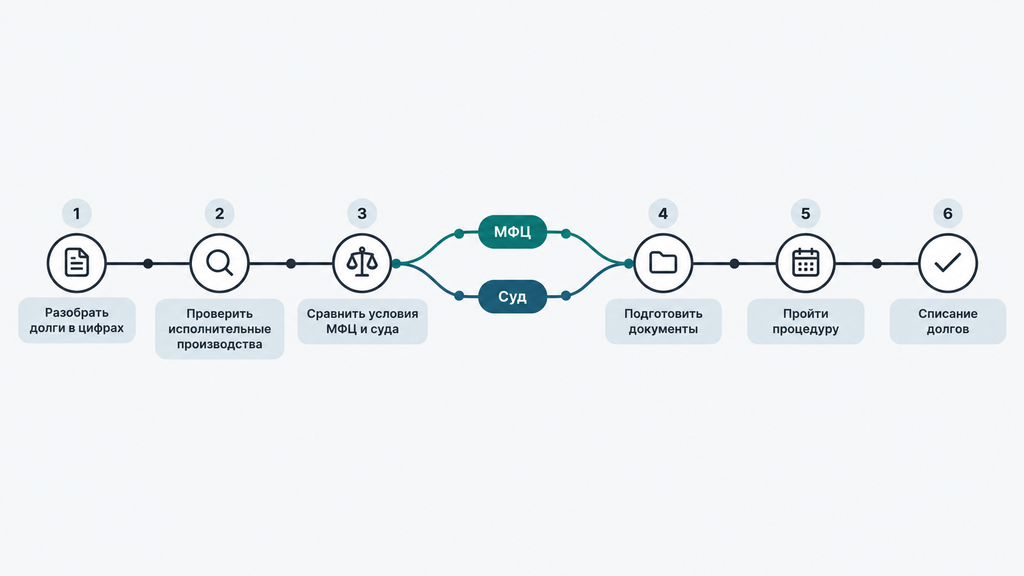
Порядок того, как пенсионеру списать долги, сводится к семи шагам: от первой инвентаризации обязательств до проверки финального списания.
- Соберите ситуацию в цифрах. Выпишите все долги: кому, сколько, с какими просрочками и пенями. Запросите кредитные отчёты, проверьте исполнительные производства на сайте ФССП и в Госуслугах. Типичная ошибка на этом шаге: считать «примерно». Без полной картины выбрать путь невозможно.
- Посчитайте нагрузку. Сравните обязательные платежи с пенсией и другими доходами. Если платежи занимают больше половины дохода, а долг не уменьшается, это сигнал, что обычными платежами ситуация не выправится.
- Проверьте условия МФЦ. Долг до 1 миллиона, производство длится больше года, из имущества только единственное жильё? Тогда внесудебный путь реален, к тому же бесплатный.
- Если МФЦ не подходит, оцените судебное банкротство. Здесь важно честно описать юристу имущество, сделки за последние три года и все доходы: скрытое позже вскрывается, и это главный риск отказа в списании.
- Подготовьте документы. Чек-лист вы найдёте сразу после списка шагов.
- Пройдите процедуру. В МФЦ спокойно ждите шесть месяцев, пользуясь пенсией в полном объёме. В суде передайте карты и доступ к счетам управляющему, получайте прожиточный минимум и не берите новых кредитов.
- Проверьте финал. Убедитесь, что долги списаны, а производства закрыты: сохраните определение суда или выписку из ЕФРСБ, они пригодятся при любых спорных обращениях кредиторов.
Список документов, которые понадобятся на старте:
- паспорт, СНИЛС, ИНН;
- справка о размере пенсии из СФР (Социального фонда России) и сведения о других доходах, если они есть;
- список кредиторов с суммами (банки, МФО, управляющая компания, налоговая);
- кредитные договоры и квитанции;
- сведения об исполнительных производствах;
- документы на имущество и крупные сделки за последние 3 года.
Что будет с пенсией, жильём и кредитной историей: последствия и мифы
Единственное жильё и обычная домашняя обстановка при банкротстве остаются у пенсионера, пенсия не отменяется, а основные ограничения касаются новых кредитов в течение пяти лет.
Разберём главные страхи по пунктам, без «страшилок»:
- «Отберут квартиру». Нет: единственное жильё защищено законом независимо от размера долга. Правило не распространяется на ипотечную квартиру.
- «Останусь без пенсии». Нет: при внесудебной процедуре пенсию не трогают вовсе; в судебной вам ежемесячно оставляют прожиточный минимум, а по ходатайству и больше, с учётом лекарств и иждивенцев.
- «Узнают соседи». Нет: сведения публикуются в ЕФРСБ и, при судебной процедуре, в газете «Коммерсантъ». Эти источники читают кредиторы и специалисты, а не подъезд.
- «Заберут холодильник и телевизор». Нет: предметы обычной домашней обстановки и личные вещи в конкурсную массу не входят.
Честный список последствий процедуры:
- в течение пяти лет при обращении за кредитом или займом нужно сообщать о статусе банкрота;
- три года нельзя занимать руководящие должности в компаниях;
- повторное списание долгов возможно не раньше чем через пять лет; правило действует и для судебной, и для внесудебной процедуры;
- процедура фиксируется в кредитной истории, поэтому репутацию перед банками придётся восстанавливать постепенно.
Для жизни пенсионера эти ограничения, как правило, практически неощутимы: руководить компанией люди на пенсии обычно не планируют, а освобождение бюджета от непосильных платежей позволяет восстановить порядок в расходах. На практике многие после процедуры, наоборот, возвращаются к аккуратным отношениям с банками, теперь уже без просрочек.
Типичные ошибки пенсионеров при решении проблем с долгами
Больше всего вреда приносят не сложные законы, а типовые ошибки, которых можно избежать, если знать о них заранее.
| Ошибка | Чем грозит | Что делать вместо |
|---|---|---|
| Ждать «амнистию» и закрывать старые займы новыми микрозаймами | Долг растёт быстрее пенсии, формируется кредитная спираль | Зафиксировать все обязательства и оценить банкротство или рассрочку |
| Переписывать квартиру на родственников «на всякий случай» | Сделку оспорят, в списании долгов могут отказать за недобросовестность | Ничего не переписывать: единственное жильё и так защищено законом |
| Игнорировать судебные приказы и повестки | Удержания начинаются внезапно, сроки отмены приказа уходят | Получив приказ, подать возражения в течение 10 дней |
| Скрывать счета, доходы или кредиторов | Риск прекращения процедуры без списания долгов | Раскрывать всё: незаявленные вовремя требования кредиторов сохраняются, а скрытые долги и имущество грозят отказом в списании |
| Платить «помощникам амнистии» авансом | Потеря денег и времени | Работать только по договору, с честным описанием этапов и рисков |
| Тянуть до ареста счетов | Пени продолжают начисляться, а удержания начинаются внезапно | Проверить условия МФЦ как можно раньше |
Если какая-то из этих ошибок уже допущена, это не приговор. Почти у каждой ситуации есть законный сценарий восстановления. Путь может занять больше времени, но решается всё теми же инструментами: проверкой производств, отменой приказов, грамотной подачей на банкротство.
Когда банкротство не подходит: альтернативы и ограничения
Банкротство остаётся не единственным и не всегда лучшим путём: при временных трудностях чаще выгоднее реструктуризация, кредитные каникулы, мировое соглашение или рассрочка через суд.
Критерии выбора проверяемы. Оцените три вещи: временные ли трудности и вернётся ли доход в ближайшие месяцы; соотношение долга и дохода (способны ли платежи хотя бы закрывать проценты); есть ли имущество, которое важно сохранить. По ответам на эти три вопроса вариант, как правило, виден сразу.
| Вариант | Когда подходит | Компромисс |
|---|---|---|
| Реструктуризация у банка | Доход снизился временно, платёжеспособность в целом сохраняется | Долг не списывается, срок растягивается |
| Кредитные каникулы | Короткий период трудностей: болезнь, задержка выплат, непредвиденный расход | Проценты продолжают начисляться |
| Мировое соглашение с кредиторами | Есть источник для расчёта и желание сохранить имущество и кредитную историю | Нужно согласие кредиторов и дисциплина платежей |
| Рассрочка исполнения через суд | Есть решение суда, но платить сразу нечем | Долг сохраняется, срок растягивается |
| Банкротство (МФЦ или суд) | Доход объективно не покрывает долги, перспектива не меняется | Последствия статуса: ограничения на пять лет и запись в кредитной истории |
Банкротство может не подойти, если долг невелик и платёжеспособность скоро восстановится, если в ближайшие годы планируется крупный кредит или если процедуру вы недавно уже проходили. В остальных случаях, когда долговая нагрузка устойчиво превышает доход, честнее признать: переговоры и каникулы лишь отсрочивают решение, а долги за это время растут на пени и проценты.
Что делать дальше: бесплатный разбор вашей ситуации
Разобрать ситуацию с долгами можно по шагам, и первый шаг не требует ни оплаты, ни обязательств: оставьте заявку, кратко опишите, какие долги накопились, какая у вас пенсия и есть ли взыскания, и получите первичный бесплатный разбор от специалиста.
На разборе обычно уточняют сумму и состав обязательств, наличие имущества и сделок за последние три года, статус исполнительных производств. Уже этой информации достаточно, чтобы понять, подходит ли вам внесудебное банкротство через МФЦ, разумнее судебная процедура или стоит начать с меньшего (заявление приставам, субсидия, рассрочка). Обращаться можно с любым юридическим вопросом, связанным с долгами, кредитами и взысканием, даже если вы пока не готовы ни к какой процедуре и просто хотите увидеть карту вариантов. Решение о дальнейших шагах всегда остаётся за вами.
Чтобы разговор был предметным, подготовьте заранее:
- список долгов с примерными суммами;
- справку о пенсии;
- данные об исполнительных производствах: достаточно скриншота с сайта ФССП.
Часто задаваемые вопросы
Списывают ли пенсионерам долги по кредитам автоматически?
Нет, автоматически долги не списываются: банк не прощает кредиты, а пенсионный возраст не даёт льгот по обязательствам. Списание долгов по кредитам пенсионерам проходит только через банкротство, внесудебное через МФЦ или судебное. Дополнительно можно защитить часть пенсии, подав заявление о сохранении прожиточного минимума.
Есть ли кредитная амнистия для пенсионеров в 2026 году?
Нет, отдельного закона о кредитной амнистии не существует. Подобные инициативы остаются обсуждениями, а не нормами. Под «списанием долгов» в новостях чаще всего имеют в виду защиту прожиточного минимума и социальных выплат от взыскания. Полное списание возможно только через банкротство.
Можно ли пенсионеру списать долги по ЖКХ?
Да: через банкротство коммунальные долги списываются наравне с кредитами, включая пени. Частично сократить взыскание помогает срок исковой давности: за платежи старше трёх лет взыскание через суд не проходит, если о давности заявить. Снизить текущую нагрузку позволяют субсидия и рассрочка с управляющей компанией.
Заберут ли единственную квартиру при банкротстве?
Нет: единственное жильё защищено статьёй 446 ГПК РФ и не продаётся на торгах независимо от размера долга. Исключение касается квартиры в ипотеке: на заложенное жильё взыскание обращается по особым правилам залога. Предметы обычной домашней обстановки и личные вещи также остаются у должника.
Сколько денег будет оставлять финансовый управляющий на жизнь?
Минимум равен прожиточному минимуму региона на самого должника плюс отдельная сумма на каждого иждивенца. По ходатайству сумму увеличивают с учётом расходов на лекарства, лечение и другие подтверждённые потребности. При внесудебном банкротстве через МФЦ пенсия не удерживается вовсе.
Сколько стоит банкротство и есть ли бесплатный вариант?
Внесудебное банкротство через МФЦ полностью бесплатно. Судебное требует расходов: госпошлина 10 000 ₽, депозит 25 000 ₽ на вознаграждение финансового управляющего плюс услуги юридического сопровождения, если оно нужно. Пенсионерам, как правило, предоставляют отсрочку обязательных платежей по ходатайству.
Можно ли пройти внесудебное банкротство, если приставы ещё не закрыли дело?
Да: для пенсионеров действует специальное условие. Заявление в МФЦ принимают, если исполнительное производство длится больше года и не окончено. Потребуются справки из СФР о пенсии и из ФССП о сроке производства, а общая сумма долга должна укладываться в диапазон от 25 тысяч до 1 миллиона рублей.
Перейдут ли долги пенсионера по наследству?
Да: наследники, принявшие наследство, отвечают по долгам в его пределах. Банкротство при жизни решает эту проблему: после списания долгов требований к наследникам по старым обязательствам не возникает, поэтому тянуть с решением чаще всего невыгодно и близким.