Банкротство пенсионеров: как проходит процедура и что нужно знать
Да, пенсионер может объявить себя банкротом и законно списать неподъёмные долги по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)». Если долг составляет от 25 000 до 1 000 000 рублей, единственный доход — пенсия, а имущества под взыскание нет, процедура проходит бесплатно через МФЦ и занимает около 6 месяцев. Во всех остальных случаях заявление подаётся в арбитражный суд: процедура платная, длится в среднем 6–12 месяцев и, как правило, завершается списанием долгов, которые человек объективно не может выплатить.
Может ли пенсионер объявить себя банкротом?
Может: ФЗ-127 «О несостоятельности (банкротстве)» не устанавливает возрастных ограничений, поэтому банкротство физического лица пенсионера проходит на общих основаниях. Закон определяет банкротство как процедуру, в которой суд или уполномоченный орган подтверждает: рассчитаться с долгами человек не в состоянии, и эти долги подлежат списанию. Само слово «банкрот» в юридическом смысле не ярлык и не приговор: так называют статус, который освобождает от обязательств, ставших неподъёмными.
Отдельного нового закона о банкротстве пенсионеров не существует: действуют общие нормы ФЗ-127 и поправки 2023 года, которые открыли пенсионерам и получателям социальных пособий бесплатную внесудебную процедуру через МФЦ. В 2026 году это основной путь для пожилых людей с небольшими долгами. Раньше нужно было, чтобы приставы окончили исполнительное производство из-за отсутствия имущества, теперь специальное «пенсионное основание» прямо прописано в законе.
Пенсионером-банкротом может стать получатель любой пенсии: страховой по старости, социальной, накопительной, пенсии по инвалидности или военной. Подать заявление можно:
- по своему праву — когда платить объективно нечем, даже если долг меньше формальных порогов;
- по обязанности — если долг превышает 500 000 рублей, а просрочка длится более 3 месяцев. В этой ситуации заявление о своём банкротстве человек обязан подать сам, иначе это сделает кредитор, и контроль над ходом дела перейдёт к нему, а не к должнику.
Если коротко: да, пенсионер может списать долги через банкротство, и обычно это самый надёжный способ выйти из долговой ситуации, когда доход снизился окончательно, а не временно.
Особенности банкротства пенсионеров: чем процедура отличается на практике
По закону процедура банкротства пенсионера такая же, как у любого физического лица, но на практике суды ведут такие дела иначе: чаще сразу вводят реализацию имущества, лояльнее относятся к причинам неплатежеспособности и дают отсрочку судебных расходов. Эти особенности банкротства пенсионеров объясняются жизненной логикой дела: у человека один стабильный доход, обычно пенсия, и нарастить его, чтобы рассчитаться, физически невозможно.
Что это означает на практике:
- Сразу реализация имущества, без реструктуризации. Реструктуризацией называют план расчётов с кредиторами на несколько лет. Если основным доходом остаётся пенсия, рассчитывать на неё обычно не с чего, поэтому суд, как правило, сразу переходит к процедуре реализации. Для должника это плюс: процедура короче и дешевле.
- Понятные причины не нужно «притягивать». Суды воспринимают болезнь, дорогостоящее лечение, смерть кормильца, снижение дохода после выхода на пенсию как объективные обстоятельства и не требуют от пожилого человека глубокой финансовой отчётности. Достаточно документов, подтверждающих, что долги возникли не от недобросовестности.
- Отсрочка расходов. Депозит на вознаграждение финансового управляющего в ряде случаев пенсионеру разрешают внести позже, по ходатайству до первого заседания. Решение принимает суд, но практика по таким ходатайствам в целом благожелательная.
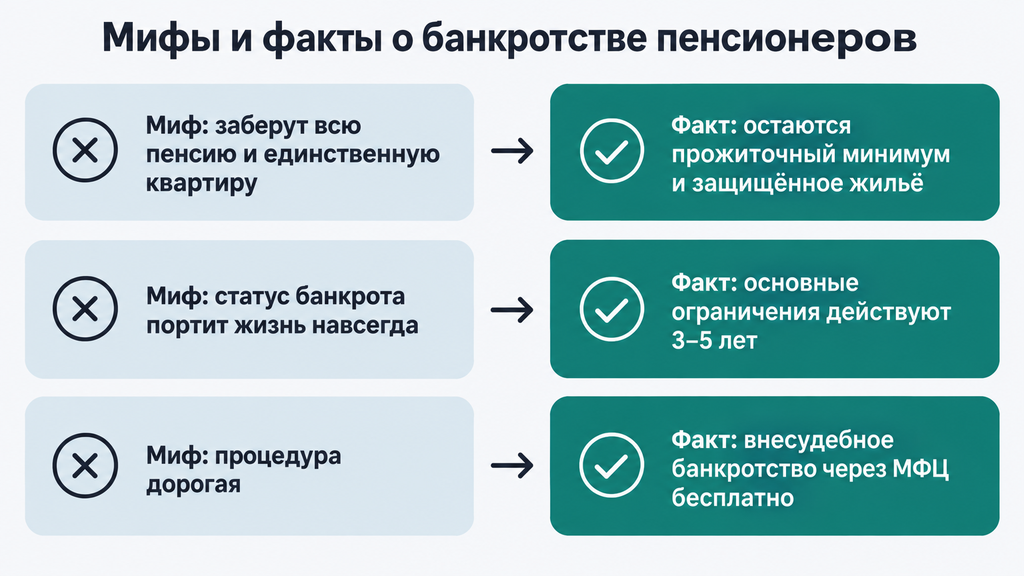
Ещё один момент до подачи заявления: до банкротства пенсия остаётся доходом, с которого судебные приставы по исполнительному производству могут удерживать часть средств, по общему правилу до 50%. Закон при этом защищает прожиточный минимум: по заявлению должника приставы обязаны оставлять его на счету. В самой процедуре банкротства правила меняются, об этом ниже.
Типичная ситуация, с которой приходят пенсионеры: три потребительских кредита и пара микрозаймов, пенсия 22 000 рублей, а ежемесячные платежи съедают больше половины дохода. Человек тянет до последнего, берёт новый заём, чтобы закрыть старый, и долг растёт. Именно на таких этапах процедура банкротства пенсионера обычно даёт более разумный результат, чем очередное перекредитование.
Что будет с пенсией и имуществом при банкротстве
Пенсия при банкротстве не отменяется: должнику гарантированно остаётся прожиточный минимум, а единственное жильё защищено законом. Это два главных страха, с которыми люди приходят к юристу, и оба разрешаются предсказуемее, чем принято думать. Разберём по порядку, спокойно и с оговорками там, где они нужны.
Пенсия при банкротстве: что остаётся у должника
В судебной процедуре доходы должника на время процедуры переходят под контроль финансового управляющего, специалиста, которого суд назначает вести дело. Пенсия поступает на отдельный счёт, из неё ежемесячно выделяется прожиточный минимум (региональный, но не ниже федерального; на 2026 год федеральное значение для пенсионеров составляет порядка 16 300 рублей, проверьте точную цифру для своего региона), а остаток уходит в конкурсную массу (так называют имущество и деньги, которые направляются кредиторам).
Пример расчёта: пенсия 25 000 рублей, прожиточный минимум около 16 300 рублей. Пока идёт процедура, примерно 8 700 рублей в месяц направляется кредиторам, остальное человек получает на текущие расходы. Цифры условные: точный прожиточный минимум зависит от региона и года.
Сумму «на жизнь» можно увеличить. Если пенсионер тратит заметные средства на лекарства, лечение, или у него есть иждивенцы, подаётся ходатайство об исключении из конкурсной массы дополнительных средств. Честная оговорка: суд не обязан удовлетворять такую просьбу, нужны документы (рецепты, назначения, чеки, справки об иждивении), и практика по этим ходатайствам неоднородная. Но по делам пожилых людей суды в большинстве случаев идут навстречу, если доказательства собраны.
При внесудебном банкротстве через МФЦ пенсию не трогают вообще: процедуры нет, конкурсная масса не формируется, должник живёт на свой доход как раньше. После завершения любой из процедур все удержания прекращаются, а право на льготы и субсидии (например, на компенсацию ЖКХ или ежемесячную денежную выплату, ЕДВ) сохраняется.
Имущество пенсионера: что защищено, а что может уйти на торги
Закон защищает предметы первой необходимости, а «излишки» могут быть проданы с торгов. Ориентируйтесь по таблице:
| Защищено законом | Может уйти на торги |
|---|---|
| Единственное жильё (если оно не в ипотеке) | Вторая квартира, дом, доля в другой недвижимости |
| Предметы обычной обстановки: мебель, техника, одежда | Дача, гараж, земельный участок |
| Автомобиль, если он необходим из-за инвалидности | Автомобиль без подтверждённой необходимости |
| Деньги в размере прожиточного минимума | Вклады и накопления на счетах |
Два нюанса, о которых лучше знать заранее. Первый: совместная собственность супругов. Доля должника в общем имуществе теоретически может быть выделена и продана, но на практике такие объекты часто остаются у семьи, потому что не находят покупателей. Второй: сделки за последние 3 года. Финансовый управляющий проверяет продажи и дарения, и подозрительно выгодные для родственников сделки он вправе оспорить. Проверьте свои документы до подачи заявления: так дешевле, чем разбираться с последствиями в процедуре.
Какой способ выбрать: банкротство через МФЦ или через суд?
Способ зависит от трёх факторов: суммы долга, наличия имущества и хода исполнительного производства. Если долг составляет от 25 000 до 1 000 000 рублей, единственный доход — пенсия и имущества под взыскание нет, подойдёт бесплатное внесудебное банкротство через МФЦ. Во всех остальных случаях путь один: арбитражный суд. Коротко о том, чем отличается внесудебное банкротство от судебного: первое бесплатно и упрощено, идёт без суда и управляющего, но с жёсткими условиями допуска; второе платное, зато более гибкое и работает при любой сумме и составе имущества.
| Критерий | Внесудебное (МФЦ) | Судебное (арбитражный суд) |
|---|---|---|
| Диапазон долга | 25 000 — 1 000 000 рублей | Любая сумма; от 500 000 рублей с просрочкой 3 месяца — подача обязательна |
| Условия допуска | Только пенсия как доход, нет имущества под взыскание, есть основание по исполнительному производству | Платить объективно нечем — состав требований не ограничен |
| Стоимость | Бесплатно | Госпошлина, депозит 25 000 рублей, публикации, сопровождение |
| Срок | Около 6 месяцев | В среднем 6–12 месяцев |
| Что с пенсией | Не затрагивается | Остаётся прожиточный минимум, остальное — кредиторам |
| Участие человека | Одно посещение МФЦ | Минимальное при сопровождении юриста |
| Главный риск | Возврат заявления при несоответствии формальным требованиям | Более длительный срок и расходы |
Компромиссы прямые. С МФЦ бесплатно и просто, но критерии допуска жёсткие, и заявление вернут из-за мелочи вроде просроченной справки. Суд дороже и дольше, зато подходит при любой сумме долга и не зависит от наличия имущества. Какой способ банкротства лучше для пенсионера, определяют конкретные документы, а не общие правила: начните с проверки, подходите ли вы под МФЦ, и только если не подходите, готовьте судебную процедуру.
Внесудебное банкротство через МФЦ: условия и пенсионное основание
Условия внесудебной процедуры, актуальные на 2026 год:
- общая сумма долга — от 25 000 до 1 000 000 рублей, по всем кредиторам вместе;
- единственный доход — пенсия: страховая, социальная, накопительная, срочная пенсионная выплата или военная пенсия;
- нет имущества, на которое может быть обращено взыскание (единственное жильё не в счёт);
- есть основание, связанное с исполнительным производством: оно окончено приставами из-за отсутствия имущества, либо исполнительный документ предъявлялся, а долг так и не погашен, либо производство длится больше года безрезультатно.
Повторное внесудебное банкротство доступно не раньше чем через 5 лет после предыдущего. Типичные ошибки, из-за которых МФЦ возвращает заявления: неполный список кредиторов (долг, не попавший в список, не спишется), справки с истёкшим сроком действия, «забытый» счёт или вклад, которые всплывают при проверке. Проверьте всё это до подачи: формальности здесь решают всё.
Судебное банкротство: когда без него не обойтись
Через арбитражный суд идти придётся, если:
- долг превышает 1 000 000 рублей;
- кроме пенсии есть другой доход, например зарплата работающего пенсионера;
- есть имущество, которое может быть реализовано;
- исполнительное производство не велось или не отвечает условиям внесудебной процедуры;
- МФЦ уже вернул заявление, и устранить причину возврата невозможно.
При этом судебное банкротство физического лица пенсионера доступно и при меньших суммах: если платить объективно нечем, порог долга не мешает подаче. А при долге свыше 500 000 рублей с просрочкой от 3 месяцев обращение в суд становится обязанностью должника, а не выбором. Дождаться, пока процедуру запустит кредитор, невыгодно: распоряжаться ходом дела тогда будет он, и в своих интересах.
Процедура банкротства пенсионера: пошаговая инструкция
Процедура банкротства пенсионера состоит из понятных этапов: проверка условий, сбор документов, подача заявления, сама процедура и списание долгов; набор шагов зависит от того, идёте вы через МФЦ или через суд. Прежде чем выбирать дорожку, соберите полную картину: все долги по банкам, МФО, ЖКХ, налогам, штрафам и распискам (источники: кредитные отчёты, сайт ФССП, личный кабинет ФНС, управляющая компания), а также имущество со сделками за последние 3 года. Именно неполная картина на старте чаще всего создаёт проблемы в середине процедуры.
Если что-то пошло не так, сценарии известны. МФЦ вернул заявление: устраните причину и подайте повторно через месяц либо переходите к судебной процедуре. Кредиторы заявили возражения: на них отвечают документами, а не спорами. Теперь оба маршрута по шагам.
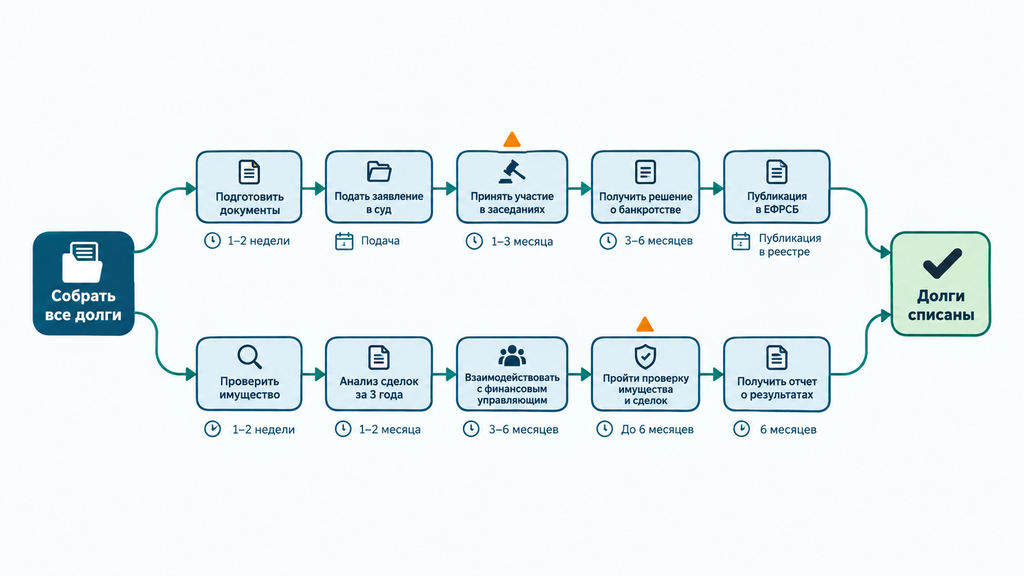
Судебное банкротство: шаги от заявления до списания долгов
- Ревизия долгов и имущества. Составьте полный список кредиторов и активов, соберите документы о причинах неплатежеспособности. Типичная ошибка на этом шаге: забыть кого-то из кредиторов. Он не получит возмещение, но и его долг не спишется.
- Подбор финансового управляющего и депозит. Управляющий числится в саморегулируемой организации (СРО), её нужно указать в заявлении. На депозит суда вносится вознаграждение управляющего, 25 000 рублей; пенсионеру можно просить отсрочку ходатайством. Частая ошибка: не приложить квитанцию о депозите. Без неё суд оставит заявление без движения.
- Заявление в арбитражный суд. Подаётся по месту регистрации с описанием причин неплатежеспособности (болезнь, снижение дохода, потеря кормильца) и подтверждающих документов. Ошибка: скрытый счёт или незадекларированный доход, которые всплывут при проверке.
- Первое заседание. Суд проверяет обоснованность и, как правило, сразу вводит реализацию имущества, без этапа реструктуризации. Ошибка: продать имущество родственнику по заниженной цене накануне подачи. Управляющий оспорит такую сделку.
- Работа управляющего. Публикации в реестре, проверка счетов и сделок за 3 года, собрание кредиторов. От вас нужны доступ к документам и оперативные ответы: чем прозрачнее данные, тем быстрее идёт дело.
- Отчёт и списание долгов. Управляющий отчитывается перед судом, суд выносит определение об освобождении от обязательств. Весь путь обычно занимает 6–12 месяцев, срок зависит от региона и загруженности суда.
Внесудебное банкротство через МФЦ: шаги и причины возврата заявления
- Проверьте соответствие условиям и определите основание, связанное с исполнительным производством. Помните: МФЦ не консультирует по основаниям, проверку соответствия вы делаете сами, поэтому ошибки на этом этапе самые частые.
- Соберите справки с учётом сроков действия. Справка о пенсии и документы по исполнительному производству действуют ограниченное время, уточняйте срок при получении.
- Составьте список кредиторов по установленной форме. В него входят все: банки, МФО, ЖКХ, налоги, штрафы, частные долги по распискам. Пропущенный кредитор останется долгом после процедуры.
- Подайте заявление в МФЦ лично или через представителя по доверенности. Сотрудник выдаст расписку о приёме документов.
- Дождитесь публикации в ЕФРСБ, Едином федеральном реестре сведений о банкротстве (официальный реестр на сайте Федресурс). Публикация происходит в течение 3 рабочих дней, с этого момента действует мораторий: проценты не начисляются, взыскания приостанавливаются, коллекторские требования к вам неправомерны.
- Через 6 месяцев долги списываются, если кредиторы не заявили обоснованных возражений и не вскрылось скрытое имущество.
Заявление вернут, если: долг вне диапазона 25 000–1 000 000 рублей; при проверке найдено имущество под взыскание; основание не соответствует закону; справки просрочены; не истёк срок после предыдущей процедуры. Действия после возврата простые: устраните причину и подайте заявление заново не раньше чем через месяц, а если причина неустранима, переходите к судебной процедуре.
Какие документы нужны для банкротства пенсионеров
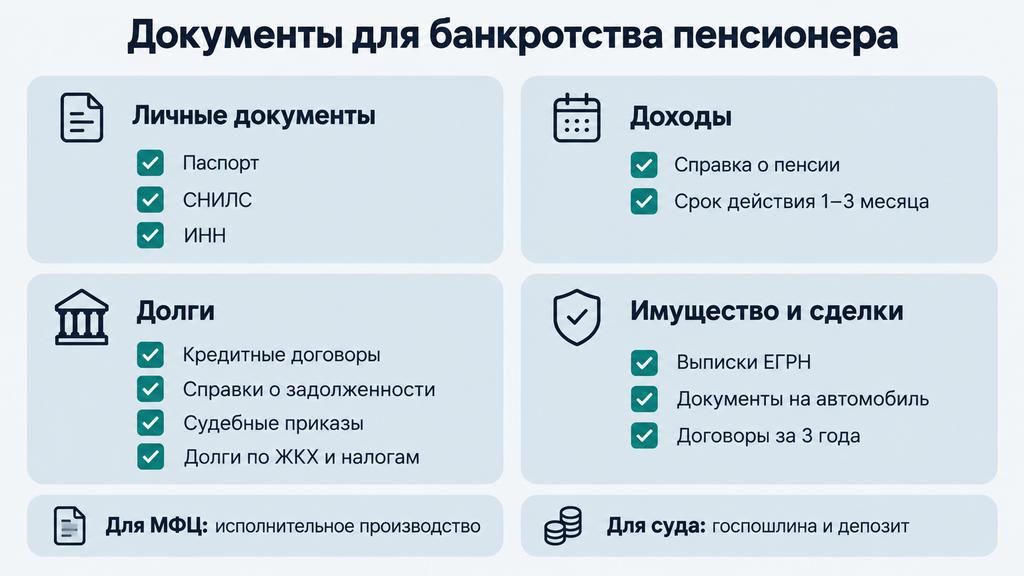
В базовый пакет документов для банкротства пенсионера входят паспорт, СНИЛС, справка о назначении пенсии и список кредиторов; для МФЦ дополнительно нужны документы об исполнительном производстве, для суда к ним добавляются квитанции о госпошлине и депозите. Остальной состав зависит от вашей ситуации, поэтому удобнее собирать пакет по разделам. Ниже собран чек-лист: какие документы нужны для банкротства пенсионеров и где их взять.
- Личные документы: паспорт, СНИЛС, ИНН, документы о регистрации. Проверьте отметку о регистрации: без неё заявление могут не принять.
- Доходы: справка о назначении и размере пенсии из Социального фонда России (СФР), получить её можно через отделение или Госуслуги. Справка действует ограниченное время, как правило, от одного до трёх месяцев: уточните срок при получении, чтобы она не «сгорела» до подачи.
- Долги: кредитные договоры, справки о задолженности из банков и МФО, судебные приказы, постановления приставов, сведения о долгах по ЖКХ из управляющей компании, выписки из ФНС по налогам.
- Исполнительное производство (для МФЦ): справка о ходе или окончании исполнительного производства из ФССП, документы о предъявлении исполнительного документа.
- Имущество и сделки: выписки из ЕГРН по недвижимости, документы на автомобиль, договоры купли-продажи и дарения за последние 3 года.
- Для суда дополнительно: квитанции о госпошлине и депозите, сведения о счетах, документы о причинах неплатежеспособности (медицинские заключения, документы о потере кормильца, трудовая книжка при увольнении).
Три ошибки, которые чаще всего возвращают заявления на этап подготовки: справки с истёкшим сроком, неполный список кредиторов и «потерянные» счета. Запросите кредитные отчёты заранее: они показывают все официальные обязательства, включая те, о которых вы могли забыть.
Какие долги спишет банкротство, а какие останутся
По итогам банкротства списываются кредиты, микрозаймы, долги по ЖКХ, налогам, административным штрафам и частным распискам; не списываются алименты, возмещение вреда жизни и здоровью, моральный вред и текущие платежи. Так работает механизм списания долгов пенсионерам по ФЗ-127: освобождаются обязательства, которые человек не в силах исполнить, но не те, что связаны с личной ответственностью перед конкретными людьми.
Что обычно списывается:
- кредиты банков и займы микрофинансовых организаций, включая проценты и пени;
- долги за коммунальные услуги;
- налоговая задолженность;
- административные штрафы (как правило, если они не относятся к текущим платежам);
- долги по распискам частным лицам;
- обязательства поручителя по чужому кредиту.
Что не списывается никогда:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- текущие платежи, то есть обязательства, возникшие уже после возбуждения дела о банкротстве (например, свежая квартплата за период процедуры);
- долги, не указанные в заявлении, поэтому список кредиторов проверяется дважды.
И ещё один практический смысл, о котором редко говорят: если долги остались на момент ухода из жизни, наследники, принявшие наследство, отвечают по ним в его пределах. Банкротство при жизни спокойно и законно снимает этот вопрос с близких.
Плюсы и минусы банкротства для пенсионера
Банкротство освобождает пенсионера от неподъёмных долгов и давления взыскателей, но накладывает временные ограничения. Для большинства людей на пенсии преимущества перевешивают. Дальше будет честный разбор без рекламных обещаний: результат зависит от документов и обстоятельств, а перечень минусов никто не отменял. Если выбираете, стоит ли пенсионеру банкротиться, взвешивайте обе колонки.
Что получает пенсионер
- списание долгов, которые объективно нечем платить, по завершении процедуры;
- остановку начисления процентов и пеней с момента введения процедуры или публикации в реестре;
- прекращение звонков взыскателей, списаний с карты и арестов счетов;
- сохранение прожиточного минимума в судебной процедуре и всей пенсии при внесудебной;
- сохранение права на льготы, субсидии и ЕДВ;
- защиту наследников от перехода долгов.
Пример из практики в обезличенном виде: долг около 700 000 рублей по кредитам и займам при пенсии 23 000 рублей, платежи давно просрочены, приставы удерживали часть выплат. Процедура завершилась освобождением от обязательств, имущество не затронуто: у человека было только единственное жильё и личные вещи. Такие сценарии — не исключение, а типичный профиль пенсионного банкротства.
Ограничения после процедуры
- 5 лет: обязанность сообщать о статусе банкрота при получении кредитов и займов;
- 5 лет: срок, раньше которого не получится пройти повторное банкротство (уточните актуальные интервалы для судебной и внесудебной процедур на 2026 год);
- 3 года: запрет занимать руководящие должности в организациях; для кредитных организаций срок длиннее;
- в кредитной истории появится запись о банкротстве, и доверие банков придётся восстанавливать постепенно.
Скажем прямо: для типичного пенсионера, который не собирается брать новые крупные кредиты и руководить компанией, эти ограничения почти не ощущаются. Но скрывать их от себя нельзя: банкротство меняет финансовую репутацию, и знать правила новой игры нужно заранее.
Ошибки и риски: что может помешать списанию долгов
Чаще всего к отказу или затягиванию процедуры приводят недостоверные сведения, сделки за последние три года и попытки скрыть имущество. Списанию долгов предшествует проверка добросовестности, и именно здесь пенсионеры, чаще всего не по злому умыслу, а по незнанию, совершают одни и те же ошибки.
- Скрытие счетов и имущества. Управляющий запрашивает банки и реестры, «забытый» вклад всплывает. Последствие: утрата доверия суда и риск неосвобождения от долгов. Как правильно: декларировать всё, даже то, что кажется незначительным.
- Дарение и продажа активов родственникам накануне подачи. Такие сделки управляющий оспаривает: имущество возвращается в массу, а к должнику возникают претензии в недобросовестности. Как правильно: любые планы по имуществу обсуждать до подачи заявления.
- Новые займы перед процедурой. Кредит, взятый в расчёте на скорое списание, говорит о недобросовестности, и такой долг может не списаться. Как правильно: после решения банкротиться не брать новых обязательств.
- Неполный список кредиторов. Незаявленный долг останется с вами после процедуры. Как правильно: свериться с кредитными отчётами, ФССП, ФНС и управляющей компанией.
- Тактика «переждать». Проценты и пени продолжают расти, дело уходит к приставам, часть пенсии удерживается. Законного способа «дождаться прощения долгов» без процедуры не существует, а вот потерять деньги за год ожидания реально.
Главный риск один: при доказанной недобросовестности суд может завершить процедуру без освобождения от долгов, а в отдельных случаях возникает административная ответственность. Хорошая новость в том, что большинство этих ошибок исправимо на этапе подготовки, до подачи заявления, а не во время процедуры.
Банкротство в отдельных ситуациях: работающий пенсионер, инвалид, поручитель
Возраст и вид пенсии не мешают процедуре, но меняют детали: состав дохода, перечень защищённых выплат и судебную тактику. Дальше показано, как это выглядит в реальных делах, без выдуманных историй.
- Работающий пенсионер. Доход складывается из пенсии и зарплаты, поэтому чаще всего подойдёт только судебная процедура: в ней всё сверх прожиточного минимума может направляться кредиторам. Увольнение «для вида», когда человек продолжает работать без записи в трудовой, не выход: сокрытие дохода расценивается как недобросовестность и ставит под удар списание долгов. Честный путь: показать реальный доход и обсудить с юристом, какая процедура даст лучший результат.
- Пенсионер-инвалид. Пенсия по инвалидности и ЕДВ относятся к защищённым выплатам, а автомобиль может быть сохранён, если он необходим по медицинским показаниям; для этого важны регистрация в федеральном реестре инвалидов и подтверждающие документы. Суды к таким делам в целом лояльнее, но именно документы решают, сколько средств останется у человека.
- Поручитель. Если вы подписали поручительство по чужому кредиту, а основной заёмщик перестал платить, обязательство ложится на вас. По ФЗ-127 оно списывается на общих основаниях вместе с собственными долгами. Оговорка: перед подачей нужно проверить документы и обстоятельства выдачи кредита. Такие сценарии всегда разбираются индивидуально.
- Военный пенсионер. Ведомственная пенсия учитывается как доход и подпадает под общие правила процедуры. В составе выплат есть отдельные нюансы, поэтому в таких делах особенно важна предварительная проверка документов о назначении пенсии.
- Долги и наследство. Если человек ушёл из жизни с долгами, наследники отвечают по ним в пределах стоимости принятого наследства. Банкротство при жизни, в том числе завершённое родственниками в порядке, предусмотренном законом, снимает эту нагрузку с семьи.
Сколько стоит банкротство пенсионера в 2026 году
Внесудебное банкротство через МФЦ для пенсионера бесплатно; судебная процедура требует расходов: госпошлина, депозит 25 000 рублей на вознаграждение финансового управляющего, публикации и, при обращении к юристам, стоимость сопровождения. Актуальные суммы на 2026 год стоит сверить перед подачей: госпошлина после изменений 2024 года выросла и составляет порядка 10 000 рублей, проверьте точный размер на дату оплаты.
Структура судебных расходов выглядит так:
- госпошлина за подачу заявления;
- депозит 25 000 рублей: вознаграждение финансового управляющего (для пенсионеров возможна отсрочка по ходатайству);
- публикации сведений о процедуре;
- почтовые расходы по делу;
- услуги представителя, если вы ведёте дело не самостоятельно.
Если процедуру ведёт юридическая компания, оценивайте предложение по понятным критериям: фиксированная цена в договоре, прозрачный состав услуг, рассрочка без скрытых платежей, готовность честно обсудить риски и перспективы именно вашего дела. Тревожные сигналы: цена «от», которая растёт по ходу дела, давление в стиле «срочно, пока не поздно» и обещания гарантированного списания всех долгов. По закону о рекламе таких гарантий не существует, а результат процедуры всегда зависит от обстоятельств.
Когда банкротство — не единственный выход: альтернативы
Если финансовые трудности временные, разумнее начать с реструктуризации, кредитных каникул или мирового соглашения. Банкротство уместно, когда доход объективно не позволяет рассчитаться. Что лучше для пенсионера, реструктуризация или банкротство, зависит от характера трудностей: вот как варианты соотносятся между собой.
- Реструктуризация в банке — пересмотр графика платежей. Подходит, когда трудности временные (например, затянулся ремонт или лечение с понятным сроком), а доход вот-вот восстановится. Компромисс: срок кредита растёт, общая переплата увеличивается.
- Кредитные каникулы — отсрочка или снижение платежей на ограниченный период. Подходит при разовой просрочке с перспективой восстановления дохода. Компромисс: проценты в период каникул обычно продолжают начисляться.
- Мировое соглашение — договорённость с кредиторами, оформленная судом. Подходит, когда есть сумма для расчётов и кредиторы готовы ждать. Компромисс: нужно согласие всех кредиторов.
- Банкротство — списание неподъёмных долгов. Подходит, когда просрочки длительные, доход снизился навсегда, начались удержания из пенсии или кредитная спираль с МФО. Компромисс: временные ограничения статуса банкрота и расходы на судебную процедуру.
Ориентир простой: пока есть доход, позволяющий рассчитаться, банкротство рано; когда удержания из пенсии уже идут, а платежи закрываются новыми займами, альтернативы, как правило, уже не работают. Универсального ответа нет. Выбор зависит от документов и позиции кредиторов, поэтому решение принимают после разбора конкретной ситуации, а не по общим правилам.
Что делать, если непонятно, с чего начать
Когда долги накапливаются, а непонятно, с какого конца за них браться, вы можете обратиться к нам: по процедуре банкротства, по любому другому юридическому вопросу или просто за разбором ситуации с долгами. Консультация бесплатная, и она ни к чему вас не обязывает. Не нужно сразу оплачивать услугу или принимать решение.
Как это устроено: вы оставляете заявку и кратко описываете ситуацию, специалист проводит первичный разбор. В него входит:
- оценка, подходит ли вам внесудебное банкротство через МФЦ или нужна судебная процедура;
- список документов, которые нужно подготовить именно в вашем случае;
- обозначение рисков и разумных альтернатив — включая те варианты, где банкротство пока преждевременно.
Первичный разбор бесплатный, решение остаётся за вами. Опытные юристы переводят сложную правовую ситуацию в понятный план действий. Уже на этом этапе большинство людей впервые за долгое время видят карту вариантов вместо тупика.
Часто задаваемые вопросы
Заберут ли пенсию при банкротстве пенсионера?
Нет, пенсия не отменяется. В судебной процедуре должнику ежемесячно остаётся прожиточный минимум, а сумму можно увеличить ходатайством при расходах на лекарства, лечение или содержание иждивенцев. При внесудебном банкротстве через МФЦ пенсию не трогают вовсе, а после завершения любой процедуры все удержания прекращаются.
Можно ли пройти банкротство, если у пенсионера есть дача, гараж или вторая квартира?
Внесудебная процедура через МФЦ в этом случае не подойдёт, а судебная — да. Имущество включат в конкурсную массу и, как правило, реализуют, а оставшуюся часть долга спишут. Если недвижимость оформлена в совместную собственность супругов, учитывается только доля должника, и такие объекты на практике часто остаются в семье.
Сколько длится процедура банкротства пенсионера?
Внесудебное банкротство длится 6 месяцев с момента публикации в ЕФРСБ. Судебное занимает в среднем 6–12 месяцев в зависимости от региона, загруженности суда и наличия имущества. Когда процедура введена, взыскания приостанавливаются, поэтому давление кредиторов прекращается уже в начале пути.
Что делать, если МФЦ вернул заявление о банкротстве?
Устраните причину возврата (обновите справку, скорректируйте список кредиторов или уточните основание) и подайте заявление повторно через месяц. Чаще всего возвращают из-за просроченных справок, имущества под взыскание и долга вне диапазона 25 000–1 000 000 рублей. Если причину устранить невозможно, следующий шаг — арбитражный суд.
Спишут ли долг, если пенсионер выступал поручителем по чужому кредиту?
Да, обязательства поручителя включаются в общую массу и списываются по итогам процедуры наравне с собственными долгами пенсионера. Состав требований проверяется отдельно: нужны документы по кредитному договору и обстоятельствам поручительства, поэтому такие дела разбираются с юристом индивидуально.
Переходят ли долги пенсионера по наследству?
Да, если человек не прошёл банкротство при жизни, наследники, принявшие наследство, отвечают по долгам в его пределах. Банкротство снимает эту нагрузку с близких законным способом. Это довод в пользу своевременного решения, а не повод для тревоги: процедура завершается освобождением от обязательств.
Сколько стоит банкротство для пенсионера?
Внесудебное банкротство через МФЦ проводится бесплатно. Судебная процедура потребует госпошлины, депозита 25 000 рублей на вознаграждение финансового управляющего, публикаций и, при сопровождении юристом, стоимости услуг; пенсионеру часть расходов можно отсрочить ходатайством. Точные суммы сверьте на 2026 год на момент подачи документов.