Банкротство пенсионеров через МФЦ: внесудебная процедура
Да, пенсионер может списать долги бесплатно и без суда: внесудебная процедура банкротства через МФЦ (многофункциональный центр «Мои документы») доступна при общей задолженности от 25 000 до 1 000 000 рублей, если пенсия остаётся единственным источником дохода, имущества для взыскания нет, а исполнительное производство у приставов длится не менее года или закрыто из-за невозможности взыскания. Процедура длится ровно шесть месяцев и проходит без судебных заседаний, финансового управляющего и госпошлин. Первый шаг: сверить свою ситуацию с условиями закона и проверить статус исполнительного производства на сайте ФССП (Федеральной службы судебных приставов).
Может ли пенсионер объявить себя банкротом через МФЦ
Да, пенсионер может объявить себя банкротом через МФЦ: закон о банкротстве не содержит возрастных ограничений, а для получателей пенсии с ноября 2023 года действует специальное упрощённое основание. Речь о внесудебной процедуре, которая регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)», в первую очередь статьёй 223.2. По ней гражданин списывает долги через многофункциональный центр «Мои документы», причём без арбитражного суда, финансового управляющего и каких-либо платежей государству.
Для пенсионеров этот механизм особенно актуален. Небольшая пенсия часто не позволяет обслуживать старые кредиты и микрозаймы, а приставы по общему правилу вправе удерживать до половины регулярного дохода. Внесудебная процедура даёт законный способ закрыть эту ситуацию: возраст, размер пенсии и статус неработающего человека сами по себе препятствием не являются. Препятствием могут стать только невыполненные условия процедуры. Их мы разберём по пунктам.
Само по себе банкротство не способ обойти обязательства. Это законный механизм, предусмотренный государством для людей, которые объективно не могут расплатиться. Работает он только при соблюдении условий закона и добросовестности должника: без скрытого имущества и «забытых» кредиторов.
Как работает внесудебное банкротство пенсионера: суть процедуры
Внесудебное банкротство пенсионера проходит по упрощённой схеме: процедура бесплатная, идёт через МФЦ и обходится без суда, финансового управляющего и госпошлин. Суть в том, что решение о списании долгов «принимает» не должностное лицо, а сам закон. Если условия выполнены и за полгода ничего не изменилось, долги списываются автоматически.
Процесс выглядит так:
- Пенсионер подаёт заявление и документы в ближайший МФЦ.
- Сотрудник центра в течение трёх рабочих дней проверяет данные по государственным системам.
- Сведения о начале процедуры вносятся в ЕФРСБ, Единый федеральный реестр сведений о банкротстве, который ведётся на портале Федресурс.
- С момента публикации начинается мораторий: в этот период кредиторы не могут требовать оплаты, а пени, штрафы и проценты по долгам не начисляются.
- Через шесть месяцев, если не выявлено имущества, дохода или нарушений, процедура завершается: долги, указанные в заявлении, признаются списанными.
Здесь важно не путать роли участников. МФЦ остаётся «окном приёма»: центр принимает документы и передаёт данные в реестр, но не оценивает вашу финансовую ситуацию и не выносит решений. Реестр ЕФРСБ публичный и официальный: именно запись в нём юридически запускает и завершает процедуру, и проверить её может любой человек по фамилии. Отсюда ключевое отличие от суда: в судебном банкротстве решает арбитражный суд при участии финансового управляющего, во внесудебном работает формальная проверка по критериям закона. За счёт этого процедура короче, дешевле и предсказуемее, но требования к должнику жёстче.
Условия внесудебного банкротства для пенсионеров: кто может подать заявление
Пенсионер может подать заявление в МФЦ, если выполняются четыре условия: общая сумма долгов от 25 000 до 1 000 000 рублей, пенсия остаётся единственным источником дохода, нет имущества для взыскания и есть подходящее исполнительное производство. Разберём каждое условие так, как оно проверяется на практике.
| Условие | Как это понимать на практике |
|---|---|
| Сумма долга: от 25 000 до 1 000 000 ₽ | Считаются все обязательства вместе: кредиты и кредитные карты, микрозаймы, долги по ЖКХ, налоги, штрафы, расписки, включая непросроченную часть. Долг в 24 000 ₽ или 1 200 000 ₽ в процедуру не пройдёт. |
| Пенсия как единственный доход | Подходит любая пенсия: страховая по старости, социальная, по инвалидности, по потере кормильца, военная. Работа, сдача квартиры в аренду, стабильные подработки означают доход сверх пенсии и, как правило, закрывают путь в МФЦ. |
| Нет имущества для взыскания | Единственное жильё без ипотеки и обычные личные вещи не мешают. Мешают дача, гараж, второй автомобиль, вклады, дорогостоящая техника, доля в бизнесе. |
| Подходящее исполнительное производство | Либо производство окончено приставами из-за невозможности взыскания, либо оно длится не менее года при непогашенном долге (пенсионное основание), либо исполнительный документ предъявлен к взысканию, но семь лет без результата. |
Требование к имуществу вызывает больше всего вопросов. Единственное жильё не учитывается, его не могут продать ни в одной из процедур банкротства. Но если квартира, даже единственная, находится в ипотеке или залоге, во внесудебную процедуру пройти не получится: залоговое имущество блокирует подачу. Дача и даже старый гараж формально тоже имущество, и на практике именно «незаметные» объекты нередко становятся причиной возврата заявления.
Эти правила действуют в 2026 году в текущей редакции закона. Перед подачей имеет смысл сверить суммы и формулировки с актуальной версией статьи 223.2 закона № 127-ФЗ: законодательство о банкротстве обновляется, и проверка занимает несколько минут.
Какие основания дают пенсионеру право на внесудебное банкротство
Пенсионеру доступны четыре основания для внесудебного банкротства, и выбор основания становится первым решением, которое нужно принять перед подачей. Все они перечислены в статье 223.2 закона № 127-ФЗ.
- Классическое основание. Исполнительное производство окончено приставами по пункту 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве». Это официальный статус «взыскать нечего: имущества и дохода нет». Главное, чтобы после окончания производство не возобновлялось и новых исполнительных документов по этому долгу не появлялось.
- Пенсионное основание. Пенсия остаётся основным источником дохода; в течение последнего года к должнику предъявлялся исполнительный документ (например, было возбуждено производство по решению суда); долг так и не погашен полностью; имущества для взыскания нет. Закрывать производство для этого основания не требуется.
- Основание для получателей пособий. Работает так же, как пенсионное, но для людей, которые живут на одно ежемесячное пособие. Для пенсионеров это актуально, например, при опеке над несовершеннолетними.
- Общее альтернативное основание. Исполнительный документ был предъявлен к взысканию, но по истечении семи лет требования так и не исполнены, а имущества для расчётов с кредиторами нет.
Какое основание выбрать? На практике пенсионное основание обычно оказывается самым удобным: не нужно ждать, пока приставы закроют производство. Закрывают они его, по опыту, неохотно, потому что окончание дела означает для них дополнительную отчётность. Типичная картина, знакомая многим семьям: приставы годами удерживают часть пенсии по старому кредиту, производство не закрывают, человек живёт на урезанную выплату. Именно под такие ситуации пенсионное основание и создавалось. Проверить, какие производства открыты, когда возбуждены и как долго длятся, можно в банке данных исполнительных производств на официальном сайте ФССП; этого достаточно, чтобы понять своё основание.
Кому внесудебное банкротство через МФЦ не подойдёт
Внесудебное банкротство через МФЦ не подойдёт, если не выполняется хотя бы одно из четырёх условий процедуры. Заявление в такой ситуации вернут, а время будет потеряно, поэтому исключения лучше проверить заранее:
- общий долг меньше 25 000 или больше 1 000 000 рублей; часто «за миллион» выбивают именно накопленные проценты и пени;
- есть работа, аренда жилья или иной регулярный доход помимо пенсии;
- есть имущество, подлежащее взысканию: дача, гараж, автомобиль, вклад;
- исполнительного производства не было вовсе: например, долг «существует» только в звонках коллекторов, потому что кредитор не обращался в суд;
- производство окончено, но не по нужной статье закона, или после окончания снова возобновлено;
- внесудебная процедура уже проходила недавно или в суде уже возбуждено дело о банкротстве по этим долгам.
Не воспринимайте этот список как тупик. Каждая из перечисленных ситуаций даёт стандартный повод рассмотреть судебное банкротство: оно не ограничивает ни сумму долга, ни наличие имущества и дохода, а суды, как правило, относятся к пенсионерам-должникам с пониманием. Формула простая: «МФЦ не подходит» означает «идём через суд», а не «выхода нет».
Какие документы нужны для банкротства через МФЦ пенсионеру
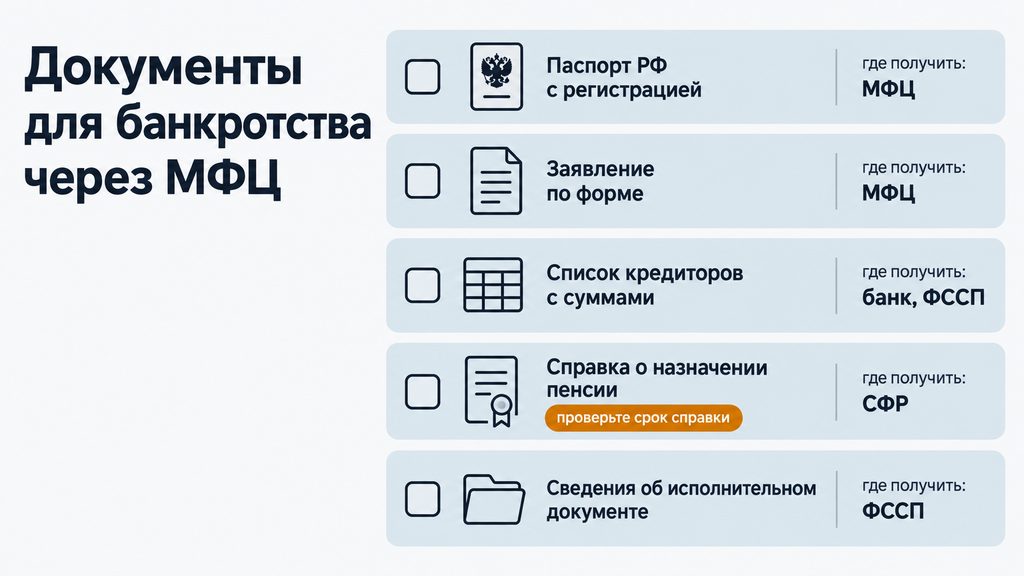
Пенсионеру для внесудебного банкротства нужны пять документов: паспорт, заявление по установленной форме, список кредиторов с суммами, справка о назначении пенсии и сведения о неисполненном исполнительном документе. По закону обязательны первые три позиции: паспорт, заявление и список кредиторов; справка о пенсии и сведения об исполнительном документе подтверждают основание и делают проверку спокойнее. Пакет минимальный, и это одна из главных причин, почему банкротство через МФЦ пенсионерам даётся легче, чем судебная процедура.
- Паспорт РФ. Нужен оригинал с отметкой о регистрации. Если подаёте по месту пребывания, которое отличается от регистрации, потребуется подтверждение, обычно достаточно документа о временной регистрации. С собой также стоит взять СНИЛС и ИНН: их могут попросить для сверки данных.
- Заявление о признании банкротом во внесудебном порядке. Заполняется по форме, утверждённой Минэкономразвития. Бланк выдадут и помогут заполнить прямо в МФЦ; форму также можно найти на сайте Федресурса.
- Список кредиторов. Полные наименования организаций и суммы по каждому. Долги, которых нет в этом списке, не спишутся, поэтому к составлению списка стоит отнестись внимательнее всего.
- Справка о назначении пенсии. Выдаётся Социальным фондом России (СФР). Для пенсионного основания это ключевой документ: именно он подтверждает, что основным доходом вам служит пенсия. Уточните в МФЦ требуемую давность справки и заказывайте её непосредственно перед подачей.
- Сведения об исполнительном документе. Постановления о возбуждении производства, информация о его статусе. Часть этих данных МФЦ проверяет по межведомственным каналам самостоятельно, но с подтверждающими документами на руках процедура идёт спокойнее.
Практический нюанс, о котором часто не догадываются: заранее собирать справки об отсутствии имущества или о закрытии исполнительного производства не нужно, МФЦ направит межведомственные запросы сам. Отвечаете вы за свежесть справки о пенсии и корректность заявления: документ с истёкшим сроком действия даёт формальный повод вернуть весь пакет.
Дороже всего обходится неполный список кредиторов. Чтобы ничего не упустить, запросите кредитную историю (дважды в год она предоставляется бесплатно через Госуслуги), проверьте налоговую задолженность в личном кабинете ФНС, штрафы на сайте ГИБДД и долг по ЖКХ в управляющей компании. Вспомните и «неофициальные» обязательства: расписку знакомому тоже нужно внести в список, если хотите освободиться от неё.
Как пенсионеру пройти внесудебное банкротство через МФЦ: пошаговая инструкция
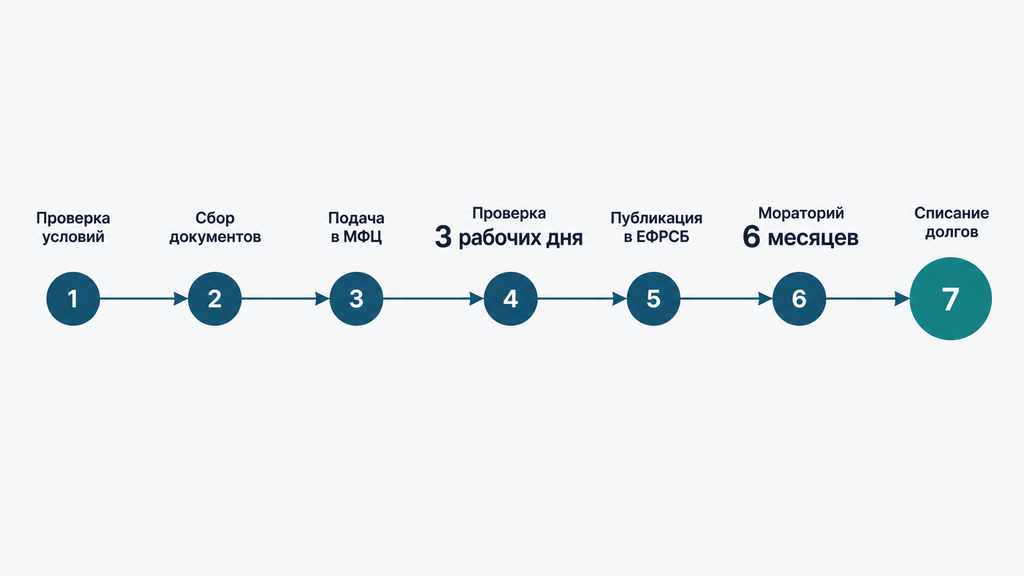
Процедура занимает ровно шесть месяцев с даты публикации в ЕФРСБ и проходит в семь шагов: от проверки условий до автоматического списания долгов. Инструкция несложная, но у каждого шага есть своя типичная ошибка, поэтому идём по порядку.
- Сверьте условия и посчитайте все долги. Сложите кредиты, займы, ЖКХ, налоги, штрафы, расписки, включая непросроченные части. Типичная ошибка: считать только банковские кредиты и «не влезть» в диапазон из-за копившихся годами пеней по коммуналке.
- Выберите основание. Проверьте свои производства в банке данных ФССП. Ошибка многих в том, что люди пытаются идти по классическому основанию с закрытым производством, хотя для пенсионного основания достаточно длящегося.
- Соберите документы. Справка о пенсии из СФР, список кредиторов, паспорт. Чаще всего подводит справка с истекающим или истёкшим сроком действия.
- Заполните заявление. Форма строгая: ФИО, паспортные данные, адреса, основание обращения. Если сомневаетесь в каком-то поле, заполните бланк в самом МФЦ с помощью сотрудника.
- Подайте документы в МФЦ. Лично или через представителя по нотариальной доверенности. Учтите: подать заявление через Госуслуги нельзя, дистанционная подача законом не предусмотрена. После приёма вам выдадут расписку; сохраните её до конца процедуры.
- Дождитесь публикации в ЕФРСБ. В течение трёх рабочих дней МФЦ проверит данные и внесёт сведения в реестр. С этого дня приостанавливаются начисление пеней и процентов, исполнительные производства и требования кредиторов.
- Продержитесь шесть месяцев и получите списание. Если не появилось имущество или доход, не было нарушений и обоснованных возражений кредиторов, процедура завершается, а указанные в заявлении долги признаются списанными. Статус удобно отслеживать поиском по фамилии в реестре ЕФРСБ; если публикация задерживается, уточните статус по расписке в том же центре.
Какие правила действуют во время шестимесячной процедуры
На время процедуры закон вводит ограничения, о которых стоит знать заранее: нарушения приводят к досрочному прекращению процедуры с сохранением всех долгов.
Нельзя:
- брать новые кредиты, займы и микрозаймы;
- выступать поручителем или созаёмщиком по чужим обязательствам;
- скрывать улучшение финансового положения: появившееся имущество, наследство, новый источник дохода нужно сообщить в МФЦ, иначе процедура будет прекращена досрочно.
Можно и нужно:
- получать пенсию в обычном режиме: при внесудебной процедуре удержаний из неё не будет;
- отслеживать свою запись в ЕФРСБ;
- хранить расписку, копию заявления и списка кредиторов до завершения процедуры.
В эти шесть месяцев кредиторы вправе проверить должника. Если они найдут незаявленное имущество, скрытый доход или нарушение запретов, то могут инициировать судебное банкротство в арбитражном суде, причём уже в невыгодной для вас конфигурации, где вашу добросовестность будут изучать особенно внимательно. Поэтому правило простое: ничего не скрывать и ничего нового не брать. Это не формальность, а условие, на котором вся процедура работает.
Почему МФЦ может вернуть заявление и что делать в этом случае
МФЦ вернёт заявление, если не выполнено хотя бы одно условие процедуры. Повторно подать документы можно не ранее чем через месяц. Сам возврат не «отказ навсегда» и не мера ответственности: это результат формальной проверки. Но каждый возврат стоит как минимум месяца ожидания.
Типичные причины возврата:
- сумма долгов вне диапазона от 25 000 до 1 000 000 рублей;
- выявлено имущество или доход, подлежащие взысканию;
- исполнительное производство отсутствует, окончено не по нужной статье закона или снова возобновлено;
- справки просрочены или не соответствуют требуемой форме;
- в заявлении или списке кредиторов есть ошибки;
- обращение подано раньше установленного срока после предыдущей процедуры.
Что делать после возврата. Сначала узнайте точную причину: её обязаны указать. Затем оцените, устранима ли она: новую справку получить можно, а неподходящее основание придётся не чинить, а менять (другое основание или суд). После этого подайте документы повторно через 30 дней с учётом исправлений. Если причина неустранима в принципе, разумнее не тратить месяцы на повторные попытки, а готовить судебное банкротство: оно позволяет закрыть ситуации, которые внесудебная процедура не принимает.
На практике большинство возвратов связаны не с «плохой» ситуацией должника, а с формальностями: свежесть справок, полнота списка кредиторов, неверно выбранное основание. Поэтому проверку условий имеет смысл делать до подачи, а не после первого возврата: так вы экономите месяц и нервы.
Списание долгов пенсионерам через МФЦ: какие долги спишут, а какие останутся
Через МФЦ списываются кредиты, микрозаймы, долги по ЖКХ, налогам, штрафам и распискам в пределах 1 000 000 рублей, но только те, которые внесены в список кредиторов. Это принципиальное отличие внесудебной процедуры от судебной, и знать о нём нужно до подачи, а не после.
| Списываются | Не списываются |
|---|---|
| Кредиты и кредитные карты банков | Алименты |
| Займы в микрофинансовых организациях (МФО) | Возмещение вреда жизни и здоровью других людей |
| Долги по ЖКХ, включая пени | Компенсация морального вреда |
| Налоговая задолженность | Текущие платежи, возникшие после начала процедуры |
| Штрафы ГИБДД и другие административные штрафы | Долги, не внесённые в список кредиторов |
| Долги по распискам и обязательства поручителя | Обязательства, возникшие из обмана кредитора |
Ключевой нюанс: незаявленный кредитор сохраняет право требования. Если забыть внести банк или МФО, его долг после процедуры останется, а сам кредитор вправе инициировать судебное разбирательство, в том числе чтобы проверить, не занизили ли вы сумму ради «вписывания» в миллион. Поэтому список составляется по принципу «всё, что я должен, без исключений и «мелочей».
Отдельно про расписки и поручительство. Долг знакомому по расписке списывается наравне с банковскими кредитами, если он указан в заявлении. Поручительство за чужой кредит тоже списывается как обязательство, но принимая решение, учитывайте: после процедуры у вас появится статус банкрота, который придётся сообщать при новых займах. И развеем частое заблуждение: банкротство не списывает «вообще всё», несгораемые обязательства, перечисленные в таблице, остаются в силе при любой процедуре.
Внесудебное банкротство или суд: что выбрать пенсионеру
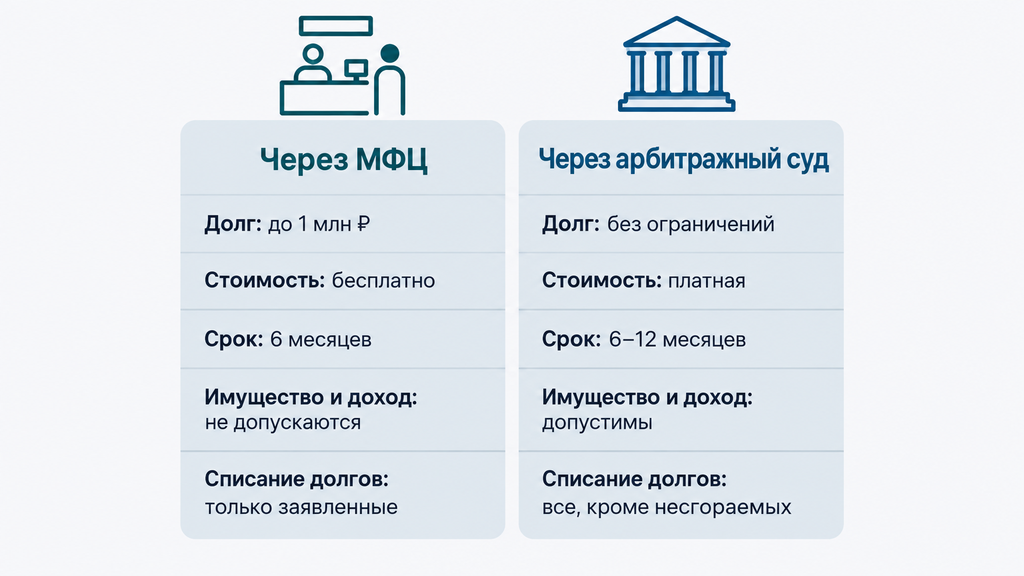
Внесудебное банкротство подходит пенсионеру с долгом до 1 000 000 рублей без имущества и дохода сверх пенсии; судебное подойдёт во всех остальных случаях, включая крупные долги, залоговое жильё и работу. По сути это выбор между «проще и бесплатно, но жёстче условия» и «дольше и платнее, но гибче».
| Критерий | Через МФЦ | Через арбитражный суд |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 ₽ | Без ограничений |
| Стоимость | Бесплатно | Платная: вознаграждение финансового управляющего, публикации, почтовые расходы, при сопровождении добавляются услуги юриста |
| Срок | Ровно 6 месяцев | Как правило, 6–12 месяцев |
| Имущество и доход | Не допускаются (кроме единственного жилья без ипотеки) | Допустимы: имущество реализуют, доход учитывается |
| Суд и финансовый управляющий | Не участвуют | Обязательные участники процедуры |
| Какие долги списываются | Только внесённые в список | Все, кроме «несгораемых» |
| Пенсия во время процедуры | Без удержаний | Не менее прожиточного минимума в регионе; по ходатайству сумму часто увеличивают |
Три типовых сценария, как эта развилка выглядит в жизни:
- Долг 600 000 ₽, имущества нет, приставы второй год удерживают часть пенсии. Логичный вариант: МФЦ по пенсионному основанию. Бесплатно, без заседаний и с сохранением всей пенсии.
- Долг 1 800 000 ₽, есть дача и подработка. Внесудебная процедура закрыта сразу по трём условиям. Судебное банкротство лояльнее: дачу оценят и, возможно, продадут, но остальная задолженность спишется.
- МФЦ вернул заявление по неустранимой причине. Дальше путь в суд: там нет жёстких фильтров по сумме и имуществу, а решение зависит от полной картины дела.
Компромиссы стоит проговорить честно. МФЦ экономит деньги и нервы, но не прощает ни одной формальной ошибки и списывает только заявленные долги. Суд стоит денег и времени, зато принимает более широкий спектр ситуаций и освобождает от всех долгов, включая забытые. Если коротко: пенсионеру с небольшим долгом и пустым имущественным «багажом» чаще всего разумнее начинать с МФЦ. Во всех остальных случаях начинать стоит с расчёта вариантов судебной процедуры.
Что будет с пенсией, жильём и наследством после банкротства
При внесудебном банкротстве через МФЦ пенсия остаётся у пенсионера в полном объёме, единственное жильё не забирают, а списанные долги больше не перейдут к наследникам. Разберём каждый пункт, потому что именно вокруг них складывается больше всего страхов.
Пенсия. Во внесудебной процедуре пенсия не попадает в конкурсную массу: вы продолжаете получать её в обычном режиме, без удержаний. Для сравнения: в судебной процедуре доходами на время дела управляет финансовый управляющий, и должнику оставляют не менее прожиточного минимума в регионе; с учётом расходов на лекарства и лечение сумму нередко увеличивают по ходатайству. После завершения любой из процедур все удержания прекращаются окончательно.
Жильё. Единственное подходящее для проживания жильё защищено законом: его не изымают ни в процедуре через МФЦ, ни в суде. Исключение одно и известное: жильё в ипотеке или залоге. Такое имущество блокирует внесудебную процедуру, а в суде может пойти на торги по правилам залогового взыскания.
Наследство. Непогашенные при жизни долги переходят наследникам в пределах стоимости унаследованного имущества. Долги, списанные через банкротство, исчезают полностью, и это один из самых недооценённых аргументов в пользу процедуры для пожилого человека с взрослыми детьми: списание снимает с наследников риск расплачиваться за старые кредиты.
Последствия, о которых нужно знать честно:
- в течение пяти лет при получении кредита или займа вы обязаны сообщать о факте банкротства;
- повторное банкротство возможно не ранее чем через пять лет; уточните актуальный срок в действующей редакции закона;
- три года нельзя занимать руководящие должности в юридических лицах; для банков и финансовых организаций сроки длиннее.
Для большинства пенсионеров эти ограничения остаются формальностью: новые кредиты и директорские должности в планах обычно не значатся. Но знать о них нужно до решения, а не после: это часть честной картины процедуры.
Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство. Предварительно обратитесь к своему кредитору и в МФЦ.
Типичные ошибки пенсионеров при внесудебном банкротстве
Чаще всего пенсионеры теряют время из-за неполного списка кредиторов, просроченных справок и попыток скрыть имущество, и каждая из этих ошибок оборачивается возвратом заявления. Соберём список, который складывается из реальных обращений:
- Неполный список кредиторов. Забытый банк сохраняет право требования, а его долг не спишется. Решение: кредитная история плюс проверка ФНС, ГИБДД и ЖКХ перед составлением списка.
- Сокрытие имущества или дохода. Самая рискованная ошибка: кроме возврата заявления, она может повлечь ответственность, а дело уйдёт в суд с вопросами о добросовестности. Внесудебная процедура работает только для тех, кто раскрывает ситуацию полностью.
- Переоформление имущества на родственников перед подачей. Такие сделки видны и оспариваются; в итоге человек получает проблемы вместо решения. Если имуществом нужно распорядиться, делайте это заранее, по рыночной цене и с документами, и обсуждайте ситуацию с юристом.
- Новые займы во время процедуры. Микрозайм «до пенсии» в шестимесячный мораторий обнуляет всю процедуру, и старые долги возвращаются с накопившимися процентами.
- Подача без проверки основания. Человек идёт в МФЦ с надеждой, а производство у пристава «не то» или его нет вовсе. Проверка на сайте ФССП занимает десять минут и экономит месяц ожидания.
- Ожидание, что МФЦ всё сделает сам. Центр проверяет данные по своим каналам, но за состав списка долгов, суммы и основание отвечает сам заявитель.
И разберём заблуждение, которое звучит на консультациях чаще других: «банкротство — это обман банка, за него осуждают». Нет. Процедура предусмотрена законом именно для добросовестных должников, которые перестали справляться по независящим от них причинам: болезнь, рост цен, потеря близкого человека, расходы на лечение. Негативные последствия наступают не за банкротство, а за недобросовестность: скрытое имущество, поддельные документы, фиктивные долги.
Как это выглядит на практике. Женщина на пенсии взяла несколько микрозаймов «на лекарства», долг разросся до 400 000 ₽, приставы удерживали половину пенсии, а производство не закрывали. Она заказала свежую справку из СФР, проверила свои производства на сайте ФССП, честно указала всех кредиторов и подала заявление по пенсионному основанию. Через несколько дней запись появилась в ЕФРСБ, удержания остановились, через шесть месяцев долги были списаны. Никакого «сложного процесса»: только аккуратность на старте и терпение на дистанции.
Чек-лист: как проверить себя перед подачей заявления в МФЦ
Перед подачей заявления проверьте шесть пунктов: сумму всех долгов, статус исполнительного производства, отсутствие имущества и лишнего дохода, полноту списка кредиторов и свежесть справок. Отметьте каждый пункт, прежде чем записываться в центр:
- Посчитайте все долги. Кредитная история через Госуслуги, личный кабинет ФНС, сайт ГИБДД, квитанции ЖКХ, расписки. Итог должен попасть в диапазон от 25 000 до 1 000 000 ₽.
- Проверьте исполнительные производства. Банк данных на сайте ФССП: что открыто, когда возбуждено, что закрыто и по какой статье; от этого зависит выбор основания.
- Оцените имущество. Единственное жильё без ипотеки в расчёт не берётся. А вот дача, гараж, второй автомобиль, вклады или доля в бизнесе для МФЦ уже препятствие.
- Убедитесь, что пенсия остаётся единственным доходом. Работа, аренда, регулярные подработки означают, что внесудебная процедура вам не подходит.
- Составьте полный список кредиторов. Все организации и физические лица, все суммы, без исключений.
- Запросите свежие справки. Справку о пенсии из СФР заказывайте последней, непосредственно перед подачей заявления.
Если после чек-листа остались вопросы, это нормально: условия процедуры формально строгие, а у каждой жизненной ситуации свои детали. Вы можете обратиться к нам по процедуре банкротства, по любому другому юридическому вопросу или просто в ситуации, когда непонятно, что делать с долгами. Консультация бесплатная: достаточно оставить заявку и кратко описать свою ситуацию. Специалист проведёт первичный разбор и покажет, какой путь в вашем случае реалистичнее и что для него нужно подготовить. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто увидите свою ситуацию в цифрах и сроках.
Часто задаваемые вопросы
Может ли работающий пенсионер подать на банкротство через МФЦ?
Нет, на практике работающему пенсионеру внесудебная процедура недоступна: зарплата считается доходом помимо пенсии, а это нарушает одно из ключевых условий МФЦ. Выходом станет судебное банкротство: оно не ограничивает занятость и позволяет списывать долги при любых доходах и суммах.
Сколько стоит внесудебное банкротство пенсионера через МФЦ?
Процедура полностью бесплатна: ни госпошлины, ни оплаты финансового управляющего, ни платежей в МФЦ. Расходы возможны только на нотариальную доверенность, если заявление подаёт представитель. Помощь юриста не обязательна по закону, но может снизить риск возврата заявления из-за формальных ошибок.
Сколько длится внесудебное банкротство через МФЦ?
Ровно шесть месяцев с даты публикации сведений в ЕФРСБ, плюс до трёх рабочих дней на проверку документов МФЦ. Если за это время не выявлено имущества, дохода или нарушений, долги списываются автоматически, без участия должника. При выявлении нарушений процедура прекращается досрочно.
Отберут ли единственное жильё при банкротстве пенсионера?
Нет, единственное подходящее жильё защищено законом и при внесудебной, и при судебной процедуре. Исключение одно: жильё в ипотеке или залоге. Важный нюанс: дачу, гараж или вторую квартиру в самой процедуре через МФЦ никто не продаёт, но их наличие блокирует подачу заявления.
Что делать, если МФЦ вернул заявление?
Узнайте точную причину возврата и устраните её (например, получите новую справку или исправьте список кредиторов), затем подайте документы повторно не ранее чем через 30 дней. Проверьте актуальный срок повторной подачи в действующей редакции закона. Если причина неустранима (имущество, доход, сумма долга), разумнее оценить судебное банкротство.
Можно ли повторно пройти внесудебное банкротство?
Да, но не сразу: между процедурами законом установлен срок, как правило, пять лет; актуальную норму стоит проверить в текущей редакции закона № 127-ФЗ. Долги, которые появились уже после завершения первой процедуры, можно списывать в новом обращении как отдельную ситуацию.
Обязательно ли сообщать банкам о банкротстве при новых кредитах?
Да, в течение пяти лет после завершения процедуры вы обязаны сообщать кредитору о факте банкротства при обращении за кредитом или займом. Скрыть этот статус нельзя: он фиксируется в кредитной истории. Для большинства пенсионеров ограничение на практике остаётся малозначимым.
Прекратятся ли звонки коллекторов после подачи заявления в МФЦ?
Да, с момента публикации сведений в ЕФРСБ требования кредиторов приостанавливаются, и взыскание по включённым в процедуру долгам должно прекратиться. Если звонки продолжаются, можно подать жалобу в ФССП. После завершения процедуры требования по списанным долгам неправомерны.
Внесудебное банкротство через МФЦ остаётся одним из самых простых и доступных способов разобрать долговую ситуацию для пенсионера, чьи обстоятельства совпадают с условиями закона: долг в разумных пределах, пенсия как единственный доход, отсутствие имущества для взыскания. Если хотя бы одно условие не выполняется, это не конец истории: судебная процедура закрывает остальные сценарии. В любом случае первый шаг один и тот же: аккуратно собрать свою ситуацию в цифрах. Долги, производства, имущество, справки. С такой картой вариантов решение принимается спокойно, без давления и угадываний.