Военная ипотека при банкротстве: особенности и последствия
Военная ипотека при банкротстве устроена иначе, чем обычный жилищный кредит: военнослужащий вправе пройти процедуру списания долгов через арбитражный суд на общих основаниях, при этом квартиру, купленную по военной ипотеке, чаще всего оставляют должнику — пока он продолжает службу, а платежи вносит ФГКУ «Росвоенипотека». Однако при увольнении, остановке платежей или споре о залоге судьбу жилья суд решает индивидуально: возможны как мировое соглашение, так и продажа с торгов. Разбираем, от чего зависит исход, как проходит процедура и что стоит проверить до подачи заявления.
Что такое военная ипотека и как она устроена
Военная ипотека — это государственная программа жилищного обеспечения, по которой кредит за военнослужащего выплачивает не он сам, а государство через ФГКУ «Росвоенипотека» — федеральное государственное казённое учреждение. Программа работает внутри накопительно-ипотечной системы — НИС. Так называют механизм, при котором на каждого участника открывают именной счёт, и государство ежегодно перечисляет туда взносы. Условия регулирует Федеральный закон от 20.08.2004 № 117-ФЗ «О накопительно-ипотечной системе жилищного обеспечения военнослужащих».
Как это выглядит на практике:
- Военнослужащий после трёх лет службы может использовать накопления на счёте как первоначальный взнос и оформить целевой жилищный заём — деньги государства, которые идут на покупку квартиры.
- Квартира оформляется в собственность военнослужащего, но остаётся в залоге у банка и у «Росвоенипотеки».
- Ежемесячные платежи по ипотечному кредиту перечисляет не сам заёмщик, а «Росвоенипотека» за счёт бюджетных средств — пока человек служит.
Ключевое отличие от обычной ипотеки в том, что у военнослужащего, пока он на службе, фактически нет личного долга перед банком: обязательства перед кредитной организацией несёт государство. Именно поэтому военная ипотека при банкротстве рассматривается судами отдельно — обычные правила о залоговом жилье к ней применяются с оговорками.
Из этой же логики вытекают два практических следствия. Первое: пока платит «Росвоенипотека», права банка формально не затронуты. Второе: жильё остаётся под обременением — продать, подарить или выделить долю в квартире без согласия залогодержателей нельзя. Эти два момента определяют всё дальнейшее поведение должника в процедуре.
Можно ли военнослужащему объявить банкротство при военной ипотеке
Военнослужащий вправе объявить банкротство: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» не делает исключений для контрактников, в том числе для тех, кто купил жильё по военной ипотеке. Процедура проходит в арбитражном суде по месту жительства и по тем же правилам, что и у любых других граждан.
Ориентиры по условиям такие:
- Право на банкротство. Подать заявление можно, если совокупный долг составляет от 500 000 рублей и просрочка длится более трёх месяцев, либо если человек предвидит невозможность платить и соответствует признакам неплатежеспособности.
- Обязанность подать заявление. Если долг превышает 500 000 рублей и расчёты с кредиторами невозможны, обратиться в суд — не выбор, а обязанность должника, причём в установленный законом срок.
Внесудебное банкротство через МФЦ — бесплатная упрощённая процедура, которая проводится без суда. Военнослужащему с официальным денежным довольствием она, как правило, недоступна. Причина в её базовом условии: приставы должны закрыть исполнительное производство за невозможностью взыскания, то есть подтвердить, что у человека нет дохода и имущества. Пока у должника есть стабильное довольствие, из которого можно удерживать деньги, производство не закроют — а значит, условие не выполнится.
Распространённый страх — «военным запрещено банкротиться». Это заблуждение. Запрета в законе нет, а сам статус банкрота не является дисциплинарным проступком. Ограничения действительно существуют, но касаются они в основном новых кредитов и руководящих должностей в бизнесе, которым военнослужащим и так запрещено заниматься.
Инициировать процедуру может сам должник, а может и кредитор — при долге от 500 000 рублей и просрочке от трёх месяцев. На практике банки делают это редко и выборочно: чаще всего когда видят у человека ликвидное имущество. Квартира под залогом формально относится к таким активам, поэтому затягивать ситуацию и копить просрочки невыгодно — лучше самому выбрать момент и подготовиться к процедуре заранее.
Что происходит с квартирой по военной ипотеке при банкротстве
Судьба квартиры, купленной по военной ипотеке, при банкротстве зависит прежде всего от того, продолжает ли человек службу: пока платежи вносит «Росвоенипотека», жильё в большинстве случаев остаётся у должника. Это упрощённая формула, но именно вокруг неё строится вся судебная практика.
Пока военнослужащий продолжает службу: почему квартиру обычно оставляют
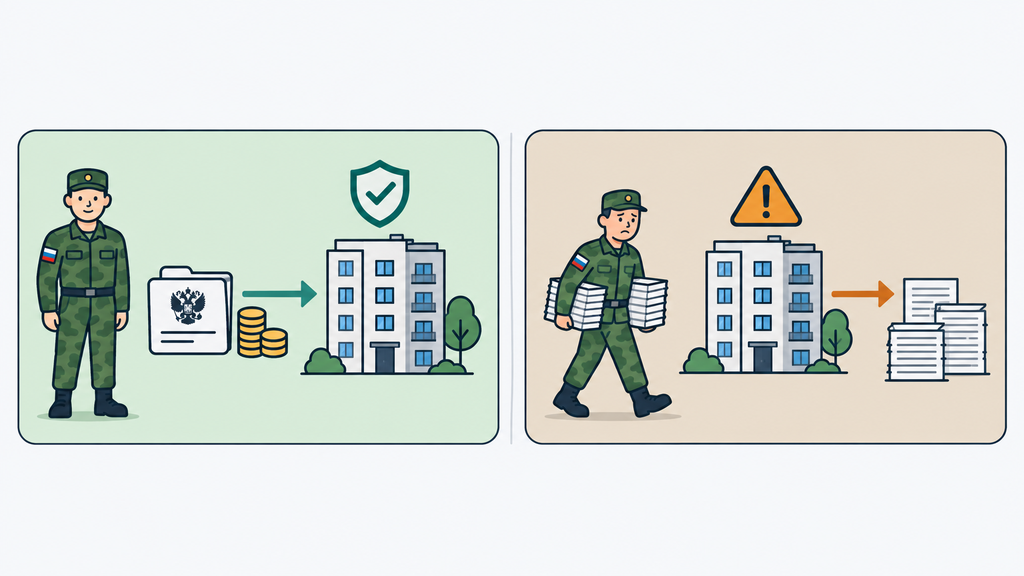
Если военнослужащий продолжает службу, квартира по военной ипотеке, как правило, не попадает в конкурсную массу — совокупность имущества, за счёт которого суд рассчитывается с кредиторами. Логика суда простая и последовательная:
- деньги банку перечисляет «Росвоенипотека», а не должник, поэтому у военнослужащего нет личного просроченного обязательства перед банком;
- банк не может требовать досрочного возврата с человека, который кредит не нарушает, и обычно не включается в реестр требований кредиторов;
- банкротство само по себе не является основанием для исключения из реестра НИС — пока человек служит, государство продолжает исполнять свои обязательства перед ним.
Эта позиция закрепилась в практике арбитражных судов. Показателен пример из дела № А40-236729/2018: действующий военнослужащий, чья ипотечная квартира была единственным жильём, прошёл процедуру — суд исключил жильё из конкурсной массы, не включил требования банка и «Росвоенипотеки» в реестр, а долги по кредитам списал полностью. Похожие исходы фиксировались и в других регионах.
Границы у такого «иммунитета» есть. Квартира остаётся в залоге: распоряжаться ею без согласия залогодержателей по-прежнему нельзя. И защита работает ровно до тех пор, пока сохраняется условие: служба и, соответственно, платежи от государства. Сам факт признания банкротом на участие в НИС не влияет, но добровольное увольнение ситуацию меняет кардинально.
Если военнослужащий уволился: когда жильё теряют
После увольнения со службы военнослужащего исключают из реестра НИС, и он обязан вернуть государству целевой жилищный заём — по ряду оснований увольнения ещё и с процентами по договору, — а остаток кредита платить банку самостоятельно. Государство прекращает финансирование, и весь накопленный долг «переезжает» на самого человека. Часто это две крупные суммы одновременно: возврат всего, что заплатило государство, плюс остаток по ипотечному договору.
Типичный сценарий из практики выглядит так. Человек уволился до истечения обязательного срока службы, платежи остановились, долги стали расти. В деле № А03-4371/2019 бывший военнослужащий, купивший квартиру за 2,2 млн рублей, после увольнения оказался должен около 4,3 млн рублей — «Росвоенипотеке» за внесённые платежи и банку за остаток кредита. Заплатить он не смог, подал на банкротство. Итог: залоговую квартиру продали на торгах примерно за 2,7 млн рублей, выручка ушла кредиторам, а оставшиеся долги суд списал.
Этот пример даёт и рабочий ориентир: сами долги после увольнения — перед «Росвоенипотекой» и банком — списываются через банкротство, но заложенную квартиру при таком развитии событий, как правило, теряют. Чем больше времени прошло с увольнения и чем выше просрочки, тем меньше шансов сохранить жильё. Если увольнение уже произошло или планируется, оценивать последствия нужно до принятия решения, а не после первой просрочки.
Почему судебная практика неоднозначна: коллизия норм и позиция Верховного суда
Судебная практика по военной ипотеке при банкротстве неоднозначна, потому что в таких делах сталкиваются две равнозначные правовые позиции: специальная защита военнослужащего и общие правила о залоговом жилье. Юристы называют это коллизией — ситуацией, когда две законные нормы дают противоположные ответы на один вопрос.
Первая позиция — защита специального статуса. Военная ипотека регулируется законами «О статусе военнослужащих» и о накопительно-ипотечной системе. Банкротство не входит в перечень оснований для исключения из реестра НИС, банк прав не теряет, его никто не обманывает — значит, отнимать жильё у действующего военнослужащего нет оснований. На этой логике построено большинство дел, где квартиры сохраняли.
Вторая позиция — общие правила о залоге. С введением процедуры банкротства все счета должника блокируются, и «Росвоенипотека» фактически не может перечислять платежи. Одновременно закон считает срок исполнения обязательств должника наступившим — и банк получает формальное право требовать единовременного погашения остатка. Плюс залоговое жильё, в отличие от единственного, лишено исполнительского иммунитета: по общему правилу его можно продавать, даже если человеку больше негде жить.
В июле 2025 года Верховный суд РФ по делу № А41-92570/2022 фактически свёл эти позиции к конкретным требованиям. Суть позиции Верховного суда: нельзя завершать процедуру реализации имущества, не определив судьбу залогового жилья. Квартиру либо продают для расчётов с банком, либо сохраняют — но через мировое соглашение между должником, банком и «Росвоенипотекой». Отдельно суд обратил внимание: после введения банкротства платежи от «Росвоенипотеки» прекратились, а нижестоящие суды попросту «не заметили» этот вопрос и не предложили сторонам его урегулировать.
Как это выглядит в реальном деле, показывает обезличенный кейс из практики юристов. Женщина-военнослужащая с долгом около 1 млн рублей и ипотекой на 1,8 млн рублей вошла в процедуру реализации. Одной инстанции квартира казалась защищённой специальным статусом, другой — обычным залогом; риск потерять единственное жильё был высоким. Позицию должника в итоге поддержала апелляция: человек продолжает служить, государство продолжает исполнять перед ним обязательства, оснований прекращать финансирование закон о военной ипотеке не содержит. Квартиру сохранили, долги списали.
Практический вывод отсюда такой: тезис «квартира по военной ипотеке сохраняется всегда» после позиции Верховного суда работать перестал. Сохранение жилья — не автоматическое следствие статуса, а результат правильной позиции в суде: фиксации того, что служба продолжается, платежи идут, и предложения суду конкретного решения — мирового соглашения. Именно поэтому такие дела имеет смысл готовить заранее, а не надеяться на типовой сценарий.
Как проходит банкротство военнослужащего с военной ипотекой: пошаговый план
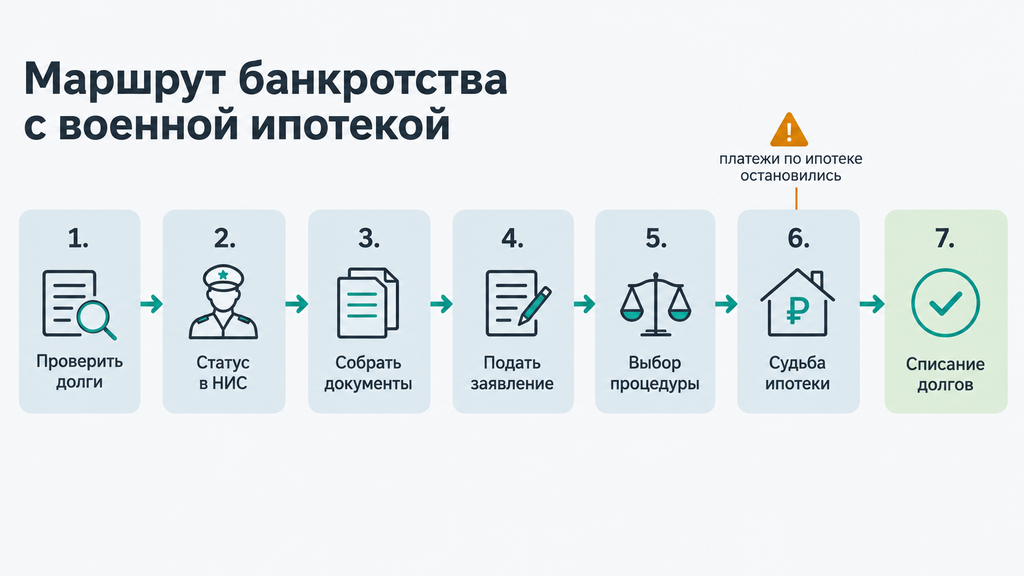
Банкротство военнослужащего с военной ипотекой проходит в арбитражном суде и обычно занимает от семи до десяти месяцев, а при споре о судьбе жилья — дольше. Маршрут для всех должников одинаковый, но на каждом шаге у военного есть своя специфика.
- Проверьте признаки банкротства и посчитайте долги. Сведите в одну таблицу все кредиты, займы, просрочки и пени. Частая ошибка на этом шаге — считать только просроченные долги и забывать про действующие кредиты и ипотеку: в заявлении указываются все обязательства.
- Уточните статус в НИС и условия контракта. Проверьте, состоите ли вы в реестре участников НИС, идёт ли финансирование, сколько лет службы осталось до выслуги. Ошибка — планировать увольнение «на подумать» во время процедуры, не оценив, что это запускает возврат целевого займа.
- Соберите документы. Стандартный пакет плюс «военные» справки, о которых ниже. Учтите: справку о доходах из ведомства приходится ждать неделями, заказывайте её заранее.
- Подготовьте заявление и подайте его в арбитражный суд. В заявлении указывают суд, перечень кредиторов и долгов, описание имущества и счетов, причины неплатежеспособности и саморегулируемую организацию арбитражных управляющих, из которой суд назначит финансового управляющего. Перед подачей уплачивается госпошлина (размер периодически меняется — уточните актуальную сумму) и вносится на депозит суда 25 000 рублей на вознаграждение управляющего. Ошибка — скрыть военную ипотеку в описи имущества.
- Первое заседание: выбор процедуры. Суд вводит реструктуризацию долгов либо сразу реализацию имущества. Военнослужащим со стабильным доходом суды нередко предлагают реструктуризацию — это законный путь, а не осложнение, о нём подробно в разделе про сценарии.
- Определение судьбы ипотеки. Ключевой шаг именно для военной ипотеки. Задача — предложить суду работающее решение: мировое соглашение с банком и «Росвоенипотекой», по которому платежи по ипотеке продолжаются после завершения процедуры, либо обоснование исключения жилья из конкурсной массы. Если в процедуре платежи по ипотеке остановились, действовать нужно быстро: через управляющего и суд добиваться возобновления расчётов или заключения соглашения, не дожидаясь, пока банк заявит требование о досрочном погашении.
- Завершение процедуры и списание долгов. После отчёта управляющего суд освобождает должника от оставшихся обязательств: кредитов, займов, пеней. Ограничения, о которых ниже, действуют дальше, но финансовый узел разобран.
Что стоит проверить до старта: нет ли уже просрочки именно по ипотеке (это меняет позицию банка), поступают ли платежи от «Росвоенипотеки» без сбоев, и не предстоят ли организационные решения по службе — перевод, увольнение, изменение контракта. Если что-то из этого «висит в воздухе», стратегию процедуры лучше выстроить с учётом этих событий, а не после них.
Какие документы понадобятся: чек-лист с учётом военной специфики
Для банкротства военнослужащему нужен стандартный пакет документов должника плюс несколько «военных» бумаг, которые получают нестандартным путём. Собирать их стоит заранее: именно задержки со справками, а не суд, чаще всего затягивают начало процедуры.
- Паспорт, ИНН, СНИЛС;
- список кредиторов с суммами и основаниями долга, кредитные договоры и справки об остатках задолженности;
- ипотечный договор и договор целевого жилищного займа — обязательные документы по военной ипотеке;
- выписка из реестра участников НИС;
- справка о доходах по форме 2-НДФЛ — военнослужащим Минобороны её выдаёт Единый расчётный центр, а не бухгалтерия по месту службы;
- сведения об имуществе: выписки из ЕГРН на недвижимость, документы на автомобиль;
- выписки по всем банковским счетам и картам;
- документы о семейном положении: свидетельства о браке, рождении детей, соглашения об алиментах;
- служебный контракт — он заменяет трудовую книжку, которой у военнослужащего нет.
Теперь о сложностях, к которым лучше подготовиться заранее. Справка 2-НДФЛ из Единого расчётного центра на практике идёт неделями, а иногда и месяцами — и к моменту подачи заявления может уже устареть. Пенсионное обеспечение военнослужащих формируется не за счёт страховых взносов в Социальный фонд, поэтому стандартные выписки из СФР приходят пустыми — это нормально, но суду нужно пояснение. Если человек служил в разных регионах, сведения о доходах и отчислениях приходится запрашивать по каждому месту службы: единой межрегиональной базы в удобном виде нет. Всё это решаемо, но требует времени и аккуратности — сохраняйте каждый полученный документ в отдельную папку с подписями.
Что будет с денежным довольствием и выплатами при банкротстве
При банкротстве военнослужащий не остаётся без средств: в конкурсную массу попадают оклад и стимулирующие выплаты, а компенсации по закону защищены и остаются у должника. Это одно из главных практических преимуществ процедуры для военных — их реальный доход снижается заметно меньше, чем у человека с обычной зарплатой.
Разберём механику. Денежное довольствие складывается из окладов по должности и званию, стимулирующих и компенсационных выплат. Когда суд вводит процедуру, счета должника блокируются, и поступления аккумулируются у финансового управляющего. Как правило, человеку ежемесячно возвращают прожиточный минимум по региону на него самого и по минимуму на каждого иждивенца — детей, нетрудоспособных родственников. Всё сверх этой суммы уходит кредиторам, кроме выплат, защищённых законом.
| Выплата | Что происходит при банкротстве |
|---|---|
| Оклады по должности и воинскому званию | Включаются в конкурсную массу |
| Премии и стимулирующие надбавки | Включаются в конкурсную массу |
| Компенсация за наём (поднаём) жилья | Защищена, остаётся у должника |
| Компенсация проезда к месту отпуска для военного и семьи | Защищена, остаётся у должника |
| Выплаты на детей | Защищены, остаются у должника |
| Надбавки за риск, учения, особые условия | Как правило, включаются как стимулирующие |
| Ежегодная материальная помощь | Как правило, включается — иммунитета у неё нет |
| Военная пенсия | Может включаться в конкурсную массу; исключения — выплаты по потере кормильца и возмещение вреда здоровью |
Условный пример для наглядности. Допустим, довольствие человека составляет 90 000 рублей: оклад 40 000, стимулирующие и надбавки 20 000, компенсационные выплаты 30 000. В процедуре изыматься будут только оклад и стимулирующие — 60 000, а компенсации 30 000 остаются у него. Плюс управляющий ежемесячно возвращает прожиточный минимум на самого должника и детей. Итог: жить на время процедуры приходится скромнее, но не на ноль, и после списания долгов всё довольствие снова поступает в полном объёме.
Отдельно про пенсию у военных пенсионеров: сам по себе статус пенсионера не мешает банкротству, но военная пенсия, в отличие от страховой, не имеет полного иммунитета — её могут включать в конкурсную массу. Исключения — выплаты по потере кормильца и возмещение вреда здоровью, полученному на службе. Размер оставляемой на жизнь суммы в спорных ситуациях можно обосновать расходами на лечение — такие ходатайства суды рассматривают индивидуально.
Чем грозит банкротство: последствия для службы, карьеры и новых кредитов
Банкротство — это не проступок и не правонарушение, поэтому уволить военнослужащего только за то, что он прошёл процедуру списания долгов, по закону нельзя. Процедура не влияет на звание, должность, размер довольствия и не даёт командованию оснований для дисциплинарных взысканий. На практике же отношение начальства зависит от понимания ситуации: банкротство — это законный способ разобраться с долгами, а не бегство от них.
Есть ещё формулировка «утрата доверия» из закона «О воинской обязанности и военной службе», которую нередко называют пугающим аргументом. Риск появляется не у того, кто честно прошёл процедуру, а у того, кто скрывает от командования или суда сведения о доходах, обязательствах и имуществе, либо пытается уводить активы. Законопослушное банкротство — как раз обратная ситуация: человек не прячется, а действует в правовом поле. Сокрытие же данных — единственный реальный сценарий, за которым могут последовать и служебные, и более серьёзные последствия.
Общие последствия процедуры — те же, что у любого гражданина:
| Последствие | Срок | Насколько касается военнослужащего |
|---|---|---|
| Обязанность сообщать о статусе банкрота при получении кредитов и займов | 5 лет | Актуально, если понадобится потребительский кредит |
| Запрет на повторное судебное банкротство | 5 лет | Актуально при новых долгах |
| Запрет на повторное внесудебное банкротство | 5 лет | Формально, поскольку через МФЦ военный обычно и так не проходит |
| Запрет занимать руководящие должности в организациях | 3–10 лет в зависимости от типа организации | Практически неактуально: бизнес и управление компаниями военным и так запрещены |
| Запись в кредитной истории | Постоянная, влияние ослабевает со временем | Первые год-два новые кредиты одобряют неохотно, затем шансы восстанавливаются |
Если сравнивать с последствиями для гражданского предпринимателя, военный теряет от банкротства заметно меньше: запреты на бизнес и директорские должности его не задевают. Основной практический эффект — усложнённый доступ к новым кредитам на несколько лет. Для человека, который только что избавился от долгов, это скорее защитный механизм, чем потеря.
Реструктуризация, мировое соглашение или реализация: какой сценарий выбирают суды
В делах о военнослужащих с военной ипотекой суды выбирают между тремя сценариями: план реструктуризации долгов, мировое соглашение по ипотеке и реализация имущества с продажей залоговой квартиры. Итог зависит от четырёх вводных: есть ли просрочка по самой ипотеке, хватает ли дохода на расчёты, продолжается ли служба и готова ли трёхсторонняя связка «должник — банк — Росвоенипотека» договариваться.
| Критерий | Реструктуризация долгов | Мировое соглашение по ипотеке | Реализация имущества |
|---|---|---|---|
| Суть | Суд утверждает план расчётов с кредиторами за счёт дохода | Соглашение должника, банка и «Росвоенипотеки»: ипотека продолжается, квартиру не трогают | Имущество продаётся, остаток долгов списывается |
| Срок | До трёх лет по утверждённому плану | Процедура завершается после утверждения соглашения | Обычно 6–12 месяцев и дольше при спорах |
| Что с квартирой | Сохраняется, залог сохраняется | Сохраняется, платежи по ипотеке продолжаются и после процедуры | Залоговое жильё, как правило, продаётся |
| Что с долгами | Погашаются по плану, проценты и санкции пересчитываются | Ипотека не списывается, остальные долги списываются | Непогашенные долги списываются полностью |
| Статус банкрота | Не присваивается, если план исполнен | Не присваивается, если соглашение утверждено на этапе реструктуризации | Присваивается |
| Кому подходит | Тем, у кого доход стабилен и способен закрыть основной долг за три года | Действующим военнослужащим без просрочек по ипотеке, для которых важно сохранить жильё | Тем, у кого дохода недостаточно, а спасти залог уже не получается |
| Компромиссы | Три года жёсткого бюджета и контроля управляющего | Ипотечные платежи продолжаются — обязательство остаётся | Потеря квартиры и, возможно, другого имущества |
Практические ориентиры, по которым можно заранее понять, какой сценарий реальнее именно у вас:
- Хорошие сигналы: по ипотеке нет просрочек, платежи от «Росвоенипотеки» идут без сбоев, служба стабильна — в такой позиции суды чаще всего соглашаются на мировое соглашение или щадящую реструктуризацию, и жильё сохраняется.
- Тревожные сигналы: длительные просрочки по ипотеке, остановка платежей от государства, запланированное увольнение, попытки оспорить требования банка. Здесь высока вероятность реализации, и готовиться нужно к защите имущества, а не к списанию «по умолчанию».
Важный нюанс, который часто упускают: реструктуризация для военного — не проигрыш. Да, три года придётся жить по плану и под контролем управляющего, но человек рассчитывается с долгами без продажи имущества и без статуса банкрота со всеми ограничениями. А мировое соглашение по ипотеке — вообще главный инструмент сохранения квартиры в спорных делах: банк сохраняет исправного плательщика, государство — исполняет обязательства перед служащим, должник — жильё. Именно этот вариант Верховный суд и назвал приемлемой развязкой вместо автоматических торгов.
Какие ошибки чаще всего допускают военнослужащие при банкротстве с ипотекой
Самые дорогие ошибки в таких делах связаны не с самой процедурой, а с подготовкой к ней и с действиями вокруг военной ипотеки. Ниже пять самых частых, с последствиями и правильной альтернативой.
- Скрыть военную ипотеку в заявлении или описи имущества. Чем грозит: суд расценивает это как недобросовестность — в списании долгов отказывают, а в отдельных случаях дело доходит до ответственности. Как правильно: указывать квартиру и обязательства по ипотеке полностью, даже если платежи вносит государство; честная позиция в этих делах работает в пользу должника.
- Уволиться со службы в процессе или сразу после процедуры, не оценив последствия. Чем грозит: исключение из реестра НИС, обязанность вернуть целевой жилищный заём (по ряду оснований увольнения — ещё и с процентами по договору) плюс остаток долга банку — и высокая вероятность потери квартиры. Как правильно: любое решение о контракте принимать до или после процедуры, но не спонтанно внутри неё, и всегда с расчётом двух сумм долга, которые возникнут при увольнении.
- Переписать квартиру на родственников. Чем грозит: сделки за последние годы управляющий оспаривает, имущество возвращается в конкурсную массу, а должник получает репутацию недобросовестного — и риски за пределами банкротного закона. Как правильно: ничего не переоформлять; защищать жильё законными инструментами — мировым соглашением и позицией о специальном статусе.
- Тянуть и копить просрочки в надежде, что «само рассосётся». Чем грозит: растущие пени, испорченная позиция в суде, включение банка в реестр с требованием досрочного погашения — и меньше шансов на мягкий сценарий. Как правильно: при первых признаках неплатежеспособности считать долги и выбирать момент для процедуры, а не ждать пиковой просрочки.
- Банкротиться без оценки позиции банка и «Росвоенипотеки». Чем грозит: неожиданные требования залоговых кредиторов, остановка платежей по ипотеке и спор о судьбе квартиры уже внутри процедуры, когда времени на манёвр мало. Как правильно: до подачи заявления понять, заявит ли банк требования, идёт ли финансирование НИС, и подготовить проект мирового соглашения заранее.
Общий знаменатель всех пяти ошибок — попытка пройти процедуру по шаблону «как у всех», игнорируя военную специфику. Обычная логика «подал заявление — списал долги» в делах с залоговым жильём не работает: исход определяет то, как выстроена позиция по квартире до первого заседания.
Можно ли взять военную ипотеку после банкротства
Да, военнослужащий может получить военную ипотеку после банкротства, если ранее он не воспользовался правом на неё: статус банкрота не лишает участия в накопительно-ипотечной системе. Право на жилищное обеспечение предоставляется один раз — если человек уже покупал жильё по программе, повторно участвовать он не сможет ни до, ни после банкротства. А если не покупал — программа остаётся доступной.
Для банка это один из немногих сценариев, когда статус банкрота почти не мешает: платежи по кредиту гарантирует не личный доход заёмщика, а «Росвоенипотека», и гарантирует до тех пор, пока человек служит. Поэтому шансы на одобрение военной ипотеки у бывшего банкрота заметно выше, чем по обычному ипотечному кредиту. Накопления на именном счёте НИС тоже защищены: в процедуру банкротства они не включаются, а при сохранении права на их использование — например, при выслуге двадцать лет и более — после увольнения ими можно распорядиться самостоятельно, в том числе направить на первоначальный взнос.
Ограничения всё же есть. В течение пяти лет после процедуры при обращении за кредитом нужно сообщать банку о статусе банкрота — утаивание может обернуться отказом в кредите или требованием досрочного погашения по условиям договора. Кредитная история первое время будет осложнять жизнь. А вот обычная ипотека за счёт собственных доходов — отдельная и более сложная тема: банк оценивает её по общим правилам, и статус банкрота там работает против заёмщика сильнее.
С чего начать, если у вас военная ипотека и долги
Начните с ревизии своей ситуации: пока перед глазами нет полной картины долгов, статуса НИС и графика платежей, любое решение будет угадыванием. Вот короткий чек-лист первых шагов:
- выпишите все долги: кредиты, займы, карты, пени — и посчитайте общую сумму;
- проверьте, есть ли просрочка именно по ипотеке, и как долго она длится;
- уточните свой статус в реестре участников НИС и оставшийся срок службы по контракту;
- убедитесь, что платежи от «Росвоенипотеки» поступают без сбоев;
- соберите документы по списку из этой статьи — начните с самой долгой справки;
- оцените три сценария — реструктуризацию, мировое соглашение, реализацию — до подачи заявления, а не внутри процедуры;
- не совершайте никаких сделок с квартирой, пока не получите юридическую оценку их последствий.
Если ситуация кажется запутанной или вы боитесь ошибиться с выбором момента — это нормальное ощущение для такого дела. Обратитесь к нам по процедуре банкротства или с любым другим юридическим вопросом, либо просто если не понимаете, что делать с долгами: оставьте заявку и в двух словах опишите ситуацию. Первичный разбор от специалиста бесплатный и ни к чему вас не обязывает — ни платить сразу, ни принимать решение на месте. Вы просто получите понятную картину своих вариантов и рисков, а дальше решаете сами и в своём темпе.
Часто задаваемые вопросы
Заберут ли квартиру по военной ипотеке, если военнослужащего признают банкротом?
Как правило, нет: пока военнослужащий продолжает службу и платежи вносит «Росвоенипотека», у него нет личного долга перед банком, и суды обычно исключают такое жильё из конкурсной массы. Но при увольнении, остановке платежей или споре о залоге судьбу квартиры суд решает индивидуально — возможны и мировое соглашение, и продажа с торгов. После разъяснений Верховного суда 2025 года исход зависит от подготовленной позиции, а не только от статуса.
Можно ли военному пройти внесудебное банкротство через МФЦ?
Обычно нет. Обязательное условие внесудебной процедуры — закрытое приставом исполнительное производство за невозможностью взыскания, а у военнослужащего есть стабильное денежное довольствие, из которого долг можно удерживать. Поэтому военным, как правило, доступно только судебное банкротство через арбитражный суд: при долге от 500 000 рублей и просрочке от трёх месяцев.
Уволят ли военнослужащего за банкротство?
Нет: банкротство — не проступок и не правонарушение, и само по себе оно не даёт оснований для увольнения, дисциплинарного взыскания или снижения довольствия. Риски появляются при сокрытии от командования или суда сведений о долгах и имуществе. Добросовестная процедура, наоборот, показывает, что человек решает проблему законным путём.
Что будет с военной ипотекой, если уволиться со службы?
Военнослужащего исключат из реестра НИС, потребуют вернуть выданный государству целевой жилищный заём — по ряду оснований увольнения ещё и с процентами по договору, — а остаток ипотечного кредита придётся платить банку самостоятельно. Если средств на оба обязательства нет, заложенную квартиру обычно продают на торгах, а оставшиеся долги можно списать через банкротство. Поэтому решение об увольнении стоит оценивать с расчётом этих сумм заранее.
Нужно ли указывать военную ипотеку в заявлении о банкротстве?
Да. Квартиру и обязательства по ипотеке указывают в заявлении и описи имущества независимо от того, что платежи вносит государство, — сокрытие жилья суд расценивает как недобросовестность. Это грозит отказом в списании долгов и дополнительной ответственностью. Честная и полная опись, напротив, усиливает позицию должника.
Что происходит со средствами на счёте НИС при банкротстве?
Накопления на именном счёте участника НИС защищены законом и в конкурсную массу не включаются. Если человек не направлял их на покупку жилья и сохраняет право на их использование — например, при выслуге двадцать лет и более, — после увольнения он может получить эти деньги и распорядиться ими самостоятельно: направить на первоначальный взнос по военной ипотеке или покупку жилья другими способами.
Может ли банк потребовать досрочного погашения ипотеки при банкротстве?
Да, такое возможно: с введением процедуры срок исполнения обязательств должника считается наступившим, а платежи от «Росвоенипотеки» могут остановиться из-за блокировки счетов банкрота. На практике эту ситуацию обычно решают мировым соглашением между должником, банком и «Росвоенипотекой» либо позицией суда, который определяет судьбу залогового жилья. Поэтому по таким делам важно действовать до того, как банк заявит требование, а не после.