Банкротство созаемщика по ипотечному кредиту: что нужно знать
Созаемщик по ипотеке может пройти банкротство на общих основаниях — закон этого не запрещает. Его личные долги по итогам процедуры списываются, но солидарная ответственность не исчезает: банк вправе требовать весь остаток долга с основного заемщика, а заложенная квартира может быть продана на торгах, если заранее не договориться с банком о сохранении жилья. В этом материале разберем, как проходит банкротство созаемщика по ипотеке, какие законные способы защитить квартиру работают в 2026 году и какой план действий выбрать в вашей ситуации.
Кто такой созаемщик по ипотеке и за что он отвечает
Созаемщик по ипотеке — это полноправный участник кредитного договора, который отвечает перед банком наравне с основным заемщиком. Банк требует созаемщика, когда дохода одного человека не хватает для одобрения нужной суммы: совместный доход увеличивает лимит кредита и снижает риск для кредитора. Чаще всего в этой роли выступает супруг, реже — родители, взрослые дети или деловые партнеры.
Отношения сторон регулирует закон № 102-ФЗ «Об ипотеке (залоге недвижимости)» и Гражданский кодекс РФ. Ключевое понятие здесь — солидарная ответственность (ст. 323 ГК РФ). Это значит, что банк не делит долг на части: он вправе требовать всю сумму и с обоих должников сразу, и с любого из них по отдельности. Выплатить «свою половину» ипотеки и забыть об остальном нельзя — либо кредит гасится, либо нет.
Созаемщика чаще всего путают с поручителем, поэтому сразу разграничим эти роли. Созаемщик платит по кредиту наравне с основным должником и обычно получает права на жилье. Поручитель — гарант: он не вносит ежемесячные платежи, пока заемщик исправно платит, и прав на квартиру не имеет, но если основной должник перестает платить, банк предъявляет требование к нему.
| Роль в договоре | Ответственность перед банком | Права на жилье | Что происходит при банкротстве |
|---|---|---|---|
| Основной заемщик | Полная, платит по графику | Есть, как правило, титульный собственник | Квартира в залоге может быть реализована |
| Созаемщик | Полная, равна ответственности заемщика | Есть — долевая или совместная собственность | Его доля попадает в конкурсную массу, объект продают целиком |
| Поручитель | Подключается, только если должник перестал платить | Нет | Риск — личное имущество поручителя, а не ипотечная квартира |
Из таблицы видно главное: при банкротстве созаемщика под ударом оказывается и его личное имущество, и сама залоговая квартира — независимо от того, кто вносил платежи.
Может ли созаемщик по ипотеке пройти банкротство
Да, созаемщик по ипотеке может подать на банкротство — закон № 127-ФЗ «О несостоятельности (банкротстве)» не делает исключений для участников ипотечного договора. Правила те же, что и для любого гражданина: заявление подается в арбитражный суд, долг должен составлять от 500 000 рублей, а просрочка — не менее трех месяцев. Кроме того, закон обязывает самого гражданина обратиться с заявлением, когда стало ясно, что рассчитаться со всеми кредиторами в срок не получится.
Процедура проходит через стандартные этапы: суд принимает заявление, назначает финансового управляющего — специалиста, который проверяет имущество и сделки должника и ведет процедуру, — затем вводится реструктуризация долгов или реализация имущества. Ипотечный банк в этом деле участвует как кредитор: он узнает о процедуре из публикаций в ЕФРСБ (Единый федеральный реестр сведений о банкротстве) и заявляет свои требования.
Внесудебное банкротство через МФЦ (многофункциональный центр) при ипотеке, как правило, недоступно: эта бесплатная процедура рассчитана на людей без имущества, за счет которого можно рассчитаться с долгами, при долге в пределах миллиона рублей. Заложенная квартира практически исключает участие в ней: упрощенный порядок работает, когда приставы не нашли у должника активов, а залоговая недвижимость таким активом является.
Частый вопрос: можно ли подать на банкротство, если ипотека платится без просрочек. Да, если у созаемщика есть другие непосильные долги — потребительские кредиты, займы, долги по картам. Закон не требует, чтобы просрочка была именно по ипотеке. Но сама процедура изменит статус залога: банк получит право включиться в дело о банкротстве, и без отдельного соглашения с ним судьба квартиры будет решаться уже не в графике платежей, а на торгах. Поэтому решение стоит принимать после оценки последствий, а не до.
Что будет с ипотечной квартирой при банкротстве созаемщика
По общему правилу заложенная квартира при банкротстве созаемщика подлежит продаже на торгах — даже если она для семьи единственное жилье. Обычный иммунитет единственного жилья, который устанавливает ст. 446 ГПК РФ, на недвижимость в залоге не распространяется: пока кредит не погашен, квартира служит обеспечением по кредиту.
Порядок событий на практике обычно такой:
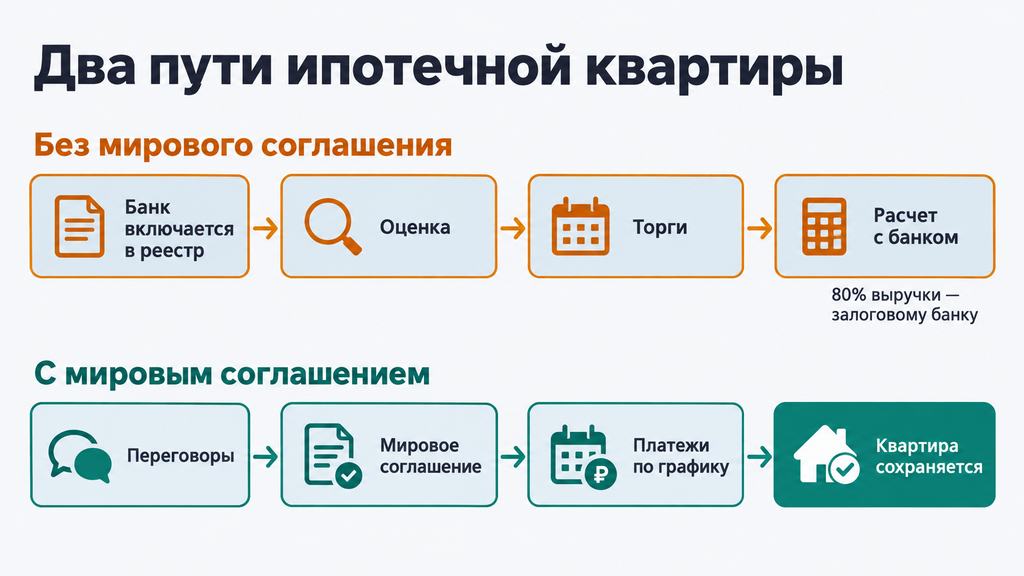
- Суд вводит процедуру банкротства, публикуется информация в ЕФРСБ.
- Ипотечный банк подает требование в реестр требований кредиторов и получает статус залогового кредитора.
- Доля созаемщика-банкрота в квартире включается в конкурсную массу. Разделить объект и продать только долю банкрота нельзя — банк против снижения ликвидности залога, поэтому реализуется вся квартира.
- Финансовый управляющий организует оценку и электронные торги.
- Из выручки залоговый банк получает до 80% от суммы продажи (в пределах своего требования), остальное распределяется по очередям кредиторов и на расходы процедуры.
Судьба остатка денег зависит от ситуации. Если квартира была общей собственностью супругов, второй супруг получает свою долю выручки. Если жилье было для банкрота единственным, часть средств могут вернуть ему на покупку нового жилья. А вот если выручки не хватает, чтобы закрыть кредит, недостающая сумма включается в реестр — и чаще всего списывается по завершении процедуры вместе с остальными долгами банкрота. За списанный остаток платить не придется, но жилье при этом семья теряет.
Распространенное заблуждение — «просрочек нет, значит квартиру не тронут». На самом деле сам факт банкротства созаемщика дает банку основания заявить требования, даже если график не нарушался. Многое здесь зависит от поведения сторон: если платежи вносятся исправно и банк не стремится к обострению, есть шанс договориться. Но рассчитывать на то, что банк «не заметит» процедуру, нельзя — публикации в ЕФРСБ открыты, и залоговые кредиторы отслеживают их первыми.
Что будет с основным заемщиком, если созаемщик банкротится
Основной заемщик продолжает отвечать по ипотеке в полном объеме: банк вправе требовать весь остаток долга с того, кто остался платежеспособным. Списание долгов созаемщика не отменяет кредитный договор — он действует дальше, просто должников в нем фактически становится меньше.
Формально банк может:
- потребовать досрочного возврата всей суммы кредита, трактуя банкротство созаемщика как ухудшение обеспечения;
- попросить заменить выбывшего созаемщика на другое платежеспособное лицо;
- включиться в реестр требований банкрота и добиваться продажи залога.
При исправных платежах банки редко идут на обострение сразу: им выгоднее стабильный кредитор, чем затяжной конфликт и торги. Но перестраховываться кредитор умеет — запросы, звонки, требования подтвердить доход. Типичный сценарий: созаемщик банкротится по личным потребительским долгам, ипотеку семья платит исправно, банк на первых порах ограничивается вопросами. Если основной заемщик заранее подтверждает платежеспособность и предлагает план, договор чаще всего сохраняется; если тянет и молчит — риски растут.
Что стоит сделать основному заемщику сразу после того, как стало известно о процедуре:
- запросить в банке справку об остатке долга и отсутствии просрочек — этот документ пригодится и в переговорах, и в суде;
- подтвердить свою платежеспособность: справки о доходах, выписки, стабильные поступления на счет;
- обсудить с банком дальнейшее обслуживание кредита — до того, как требования будут заявлены в реестр.
Если вы задаетесь вопросом «что будет с ипотекой, если созаемщик банкрот, а я плачу» — короткий ответ такой: договор сохраняется, пока вы платите и пока банк не заявил требований. Задача заемщика — превентивно выстроить диалог с кредитором, не дожидаясь требований.
Как сохранить ипотечную квартиру: варианты и их условия
Сохранить ипотечную квартиру при банкротстве созаемщика можно, но для этого нужно заранее выбрать и подготовить один из законных сценариев — после старта торгов возможности резко сужаются. Ниже — рабочие варианты с условиями, кому они подходят и чем за каждый придется заплатить.
| Вариант | Условия | Кому подходит | Компромиссы и риски |
|---|---|---|---|
| Мировое соглашение с залоговым кредитором | Жилье единственное, просрочек нет или закрыты, платит созаемщик или третье лицо | Семьям с исправной ипотекой и другими списываемыми долгами | Банк не обязан соглашаться; условия утверждает суд |
| Погашение ипотеки третьим лицом | Есть подтвержденные личные средства родственника или супруга | Тем, у кого ипотека почти выплачена | Платежи самого банкрота могут оспорить как сделку с предпочтением |
| Вывод созаемщика из договора или замена | Нет просрочек, доход заемщика достаточен, банк согласен | Тем, кто действует до возбуждения дела | Банки идут на это неохотно; после старта процедуры шансы минимальны |
| Рефинансирование | Новый банк одобряет кредит на одного платежеспособного заемщика | Заемщикам с хорошей кредитной историей и доходом | Зависит от ставок и одобрения; с просрочками почти нереально |
| Продажа жилья до банкротства | Согласие банка на самостоятельную продажу | Тем, кто хочет закрыть кредит по рыночной цене | Если выручки не хватает, долг остается; сделку могут проверить |
Выбирая сценарий, проверьте четыре вещи: есть ли просрочки по ипотеке, является ли квартира единственным жильем, кто и за чей счет сможет платить в ходе процедуры, на каком этапе находится дело. Именно от этих ответов зависит, какой вариант реалистичен, а какой — только на бумаге.
Мировое соглашение с залоговым кредитором
Это основной законный способ сохранить единственное ипотечное жилье. Механизм появился благодаря поправкам в закон № 127-ФЗ (ст. 213.10-1): теперь суд может утвердить отдельное мировое соглашение только с ипотечным банком, и согласия остальных кредиторов для этого не требуется. Ипотека выводится из процедуры, платежи продолжаются по графику, а остальные долги банкрота списываются.
Условия, без которых соглашение не работает:
- квартира — единственное пригодное для проживания жилье;
- просрочек по ипотеке нет, либо должник способен быстро их закрыть;
- платежи вносит созаемщик, родственник или другое третье лицо — счета банкрота в процедуре ограничены, и платить самому ему проблематично;
- источник платежей не входит в конкурсную массу, а назначение платежа оформляется корректно: «Платеж за [ФИО] по кредитному договору №…».
До переговоров проверьте статус жилья по выписке из ЕГРН, точный остаток долга и подтвердите документально, откуда будут идти деньги. Главная оговорка: банк не обязан подписывать соглашение. Идут навстречу банки охотнее, когда ипотека обслуживается безупречно и вся картина прозрачна: собранные документы работают лучше устных обещаний.
Досрочное погашение ипотеки третьим лицом
Если полностью закрыть ипотеку до банкротства, залог снимается, и квартира, став единственным жильем без обременения, получает обычную защиту от реализации. Это рабочий путь для ситуаций, когда кредит почти выплачен и есть родственники, готовые помочь.
Ключевое ограничение: погашать кредит должен не сам банкрот и не за счет общих семейных накоплений. Платежи, внесенные должником накануне процедуры в ущерб другим кредиторам, финансовый управляющий может оспорить как сделку с предпочтением — деньги вернут в конкурсную массу, а квартира все равно уйдет на торги. Подходят личные средства супруга или документально подтвержденные подаренные деньги. Верховный суд подтвердил такую практику: супруга погасила ипотеку средствами, подаренными ее родителями, суд признал сделку законной, жилье семья сохранила, а долги банкрота списали.
Типичная ошибка, которую мы видим на консультациях: семья срочно закрывает ипотеку накоплениями самого должника, «чтобы не отняли». Результат обратный ожидаемому — сделку оспаривают, время потеряно, позиция в процедуре ослаблена. Любой крупный платеж перед банкротством нужно сначала просчитать с юристом.
Вывод созаемщика из договора или замена
Теоретически банк может вывести созаемщика из договора или заменить его другим лицом. На практике кредитор соглашается, только если видит в этом выгоду или хотя бы отсутствие риска:
- по ипотеке нет просрочек;
- основной заемщик подтверждает доход, которого хватает для самостоятельного обслуживания кредита;
- предлагается надежная замена — платежеспособный родственник или поручитель;
- обращение происходит до возбуждения дела о банкротстве.
Порядок действий простой: заявление в банк, документы о доходах, предложение кандидатуры замены и аргументы, почему договор безопасно продолжить без выбывающего должника. Критично не тянуть: после включения банка в реестр требований повернуть процесс уже невозможно, и кредитору становится проще дождаться торгов, чем менять состав должников. Залоговая квартира — удобное для банка обеспечение, и расставаться с ним добровольно кредиторы не любят.
Рефинансирование и реструктуризация
Рефинансирование — это новый кредит в другом банке, который закрывает старую ипотеку. Если новый договор заключается только с платежеспособным заемщиком, банкрот-созаемщик выбывает из договора, и его процедура больше не угрожает квартире. Компромиссы: нужно одобрение нового банка, а условия на 2026 год сильно зависят от ключевой ставки ЦБ — проверяйте актуальные предложения, потому что при высокой ставке платеж может вырасти. С действующими просрочками и испорченной историей рассчитывать на одобрение почти не приходится.
Судебная реструктуризация — процедура внутри самого банкротства: суд утверждает план погашения долгов на срок до трех лет, перестают начисляться пени и штрафы, кредиторы не могут досаждать требованиями. Она может подойти, если до конца ипотеки платить осталось недолго и у должника есть стабильный официальный доход, позволяющий одновременно закрывать план и обслуживать ипотеку по согласованию с кредитором. Компромисс: план нужно выполнить полностью, иначе суд переходит к реализации имущества.
- Рефинансирование — если доход и кредитная история позволяют получить новый кредит на одного заемщика.
- Реструктуризация — если официальный доход есть, ипотека близка к закрытию, а цель — дожить до конца графика без торгов.
- Ни то, ни другое — если дохода нет и платежи уже сорваны; тогда разумнее обсуждать мировое соглашение или продажу.
Продажа жилья до банкротства
Законодательство допускает самостоятельную продажу заложенного жилья по согласованию с банком: заемщик находит покупателя, выручка закрывает кредит, остаток остается в семье. По сравнению с торгами в банкротстве это обычно дороже и быстрее: на открытых торгах залог нередко уходит с дисконтом, а самостоятельная продажа идет по рыночной цене.
Вариант выгоден, когда рыночная цена уверенно покрывает остаток долга, банк согласен на продажу, а семья готова переехать и спокойно провести сделку. Не подходит, если цена жилья едва закрывает долг — в этом случае риски и издержки могут съесть весь смысл затеи. И помните: сделка, совершенная непосредственно перед процедурой, может вызвать вопросы, поэтому ее условия и документы стоит заранее показать юристу.

Пошаговый план: что делать созаемщику и основному заемщику
Если созаемщик готовится к банкротству, действовать нужно по плану — от проверки договора до корректного оформления платежей. Последовательность ниже отражает то, как такие дела обычно ведутся, и рассчитана на ситуацию, когда решение о процедуре уже принято или близко.
- Проверьте свой статус в договоре. Убедитесь, что вы именно созаемщик, а не поручитель: от этого зависит объем рисков и стратегия. Ошибка: ориентироваться на память и устные договоренности, а не на текст договора.
- Запросите справки у банка. Нужны справка об остатке долга и документ об отсутствии (или наличии) просрочек. Ошибка: начинать переговоры без документов — банк воспринимает это как разговор ни о чем.
- Закройте просрочки, если это возможно. Соглашения с банком и рефинансирование доступны почти исключительно добросовестным заемщикам. Ошибка: копить долги дальше в надежде, что «потом разберемся».
- Оцените варианты сохранения жилья. Сверьте свою ситуацию с таблицей выше: единственное ли жилье, кто может платить, сколько долга осталось. Ошибка: выбирать сценарий по совету знакомых без привязки к своей ситуации.
- Проведите переговоры с банком до возбуждения дела. Это окно возможностей для замены созаемщика, рефинансирования или подготовки мирового соглашения. Ошибка: ждать, пока банк сам включится в реестр.
- Выберите стратегию с юристом. Специалист проверит риски оспаривания сделок, оценит перспективы и соберет документы. Ошибка: подавать заявление, не оценив последствия для залоговой квартиры.
- Ведите платежи по правилам процедуры. Платежи за банкрота вносит третье лицо, назначение платежа — «Платеж за [ФИО] по кредитному договору №…», каждую квитанцию сохраняйте. Ошибка: переводы без назначения и «серые» схемы — они создают повод для споров.
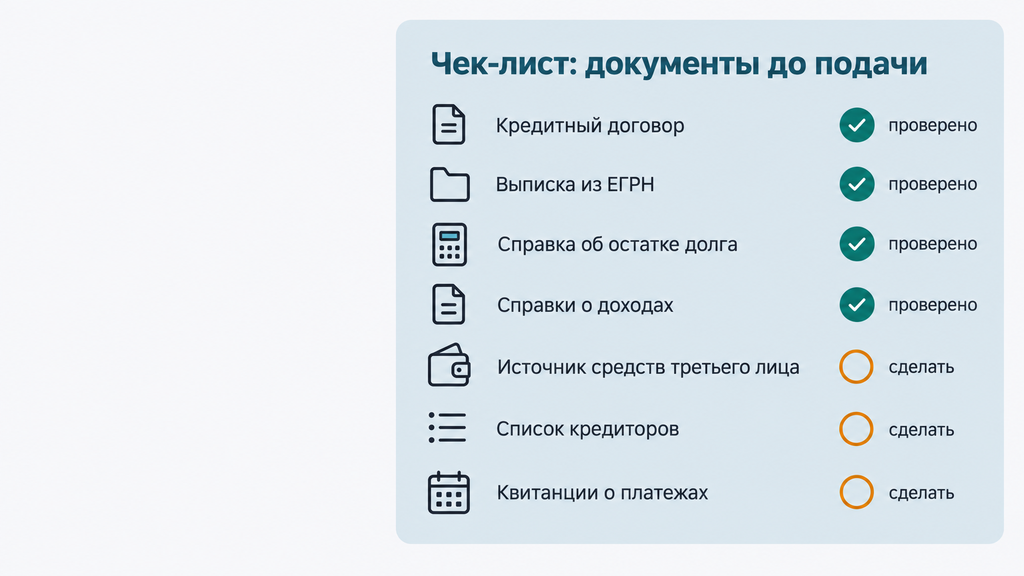
Чек-лист документов, которые стоит собрать до старта:
- кредитный договор и график платежей;
- выписка из ЕГРН по заложенной квартире;
- справка банка об остатке задолженности;
- справки о доходах основного заемщика;
- документы, подтверждающие источник средств третьего лица (договор дарения, выписки по счету);
- списки всех кредиторов и долгов созаемщика;
- квитанции о платежах, внесенных за должника.
Может ли банкрот быть созаемщиком по ипотеке
Да, банкрот может быть созаемщиком по новой ипотеке — прямого запрета в законе нет. Но есть обязанность: в течение пяти лет после завершения процедуры гражданин должен сообщать банкам о своем статусе банкрота при обращении за кредитом (ст. 213.30 закона № 127-ФЗ). Сокрытие факта дает банку право расторгнуть договор, поэтому уведомление обязательно — этого прямо требует закон.
Банки узнают об этом из кредитной истории: запись о банкротстве хранится в бюро кредитных историй (БКИ), и скоринговые системы видят ее так же, как просрочки. В первые один-два года после процедуры отказы — норма даже в лояльных банках. Реальные шансы появляются через два-три года финансовой реабилитации, когда за человеком стоит:
- стабильный подтвержденный доход, которого хватает на платеж с запасом;
- чистая кредитная история после процедуры — небольшие аккуратно выплаченные кредиты работают в плюс;
- накопленный первоначальный взнос;
- сильный основной заемщик с хорошей историей и доходом — в совокупной оценке это частично компенсирует прошлое созаемщика.
Парадоксально, но у банкрота есть один козырь: он официально освобожден от старых долгов и по закону не может «снова списать» обязательства в ближайшие годы. А для банка ипотека — самая защищенная форма кредита, потому что квартиру он держит в залоге. Так что вопрос «можно ли после банкротства быть созаемщиком по ипотеке» на деле решается переговорной позицией: чем сильнее общая заявка, тем выше вероятность одобрения. Если вам отказывают везде, начните с небольших кредитов и кредитной карты, восстанавливая историю, — это медленный, но рабочий путь.
Развод, доли и созаемщик-супруг: что меняется
Развод не прекращает ипотечные обязательства: бывшие супруги остаются созаемщиками, пока договор не изменен с согласия банка. Раздел имущества через суд или по соглашению меняет доли в квартире, но не затрагивает долг — для банка объект остается неделимым залогом, а требование распространяется на обоих в полном объеме.
Если один из бывших супругов банкротится, его доля в праве собственности попадает в конкурсную массу. Поскольку продать долю отдельно от залога нельзя, реализуется вся квартира. Из выручки банк забирает долг по ипотеке, а бывшему супругу банкрота возвращается его доля остатка. Личное имущество супруга — добрачное, полученное в дар или по наследству — в конкурсную массу не входит и продаже не подлежит.
Практический момент, о котором часто не знают: раздел недвижимости, оформленный в течение трех лет до банкротства, финансовый управляющий может оспорить как подозрительную сделку, если увидит в нем вывод актива. Поэтому «срочно переписать квартиру на жену» перед процедурой проблему не решит и только добавит риск. Если банкротятся оба супруга, квартира реализуется целиком, а долги перед ипотечным банком закрываются выручкой; оставшиеся обязательства каждого супруга списываются отдельно по их делам.
Если перед вами стоит вопрос «что будет с ипотекой при разводе, если супруг банкротится», оценивайте и договор с банком, и хронологию сделок с имуществом — это второй по важности фактор после платежей.
Типичные ошибки, риски и заблуждения созаемщиков
Большинство потерь при банкротстве созаемщика связаны скорее с ошибками на подготовительном этапе, чем с жесткостью закона. Ниже — типичные ситуации из практики с разбором, как правильно.
- Подать заявление, не оценив последствия для квартиры. Последствие: банк включается в реестр, жилье уходит на торги без подготовленного альтернативного сценария. Как правильно: до подачи проверить статус жилья и выбрать стратегию сохранения.
- Скрыть имущество или доходы. Последствие: финансовый управляющий выявит активы по официальным базам, а суд откажет в списании долгов из-за недобросовестности. Как правильно: декларировать все, включая доли и счета.
- Погасить ипотеку общими средствами накануне процедуры. Последствие: сделку оспорят как сделку с предпочтением, деньги вернут в конкурсную массу. Как правильно: платить только за счет личных, документально подтвержденных средств третьих лиц.
- Развестись и разделить имущество ради «сохранения» квартиры. Последствие: раздел не разделяет долг, а сделку за три года до банкротства могут оспорить. Как правильно: не использовать развод как инструмент вывода актива — это ослабляет позицию в суде.
- Надеяться, что банк «не заметит» процедуру. Последствие: банк узнает из открытых публикаций в ЕФРСБ и заявляет требования одним из первых. Как правильно: выйти на переговоры самому, пока открыт максимальный выбор сценариев.
- Игнорировать письма и требования банка. Последствие: пропущенные сроки и ухудшение условий, о которых вы узнаете постфактум. Как правильно: отвечать документально, сохранять всю переписку.
Теперь о мифах. «Банкротство — это всегда потеря квартиры» — нет: при исправной ипотеке и единственном жилье реально работает мировое соглашение с банком. «После банкротства нельзя вообще ничего оформлять» — нет: запретов нет, есть пятилетний срок уведомления и временная настороженность банков. «Долг спишут, а квартиру можно будет выкупить на торгах дешевле» — выкуп через третьих лиц возможен, но если выяснится, что деньги давал сам должник, сделку оспорят. Законные сценарии существуют, и все они требуют подготовки, а не спешки.
Сроки и расходы: что закладывать в бюджет
Судебное банкротство созаемщика обычно занимает от восьми месяцев до года, а при продаже залоговой квартиры и спорах с кредиторами — полтора года и больше. Точный срок зависит от загруженности суда, поведения банков и того, придется ли реализовывать имущество на торгах.
Обязательные расходы складываются из нескольких статей. Ориентиры ниже нужны, чтобы понять порядок сумм; актуальные значения на 2026 год проверяйте перед началом процедуры, потому что они меняются.
| Статья расходов | Ориентир | Комментарий |
|---|---|---|
| Депозит на вознаграждение финансового управляющего | 25 000 ₽ | Вносится на счет суда до подачи заявления; дополнительно может начисляться процент от реализации имущества |
| Обязательные публикации | несколько тысяч ₽ | Сообщения в ЕФРСБ по ходу процедуры |
| Почтовые расходы | 3 000–5 000 ₽ | Уведомления всех кредиторов |
| Госпошлина и оформление документов | по тарифам | Зависит от состава пакета |
| Юридическое сопровождение | зависит от региона и сложности дела | Обычно включает подготовку заявления, защиту от оспаривания сделок и переговоры с банком |
Что увеличивает и срок, и бюджет: реализация залоговой квартиры на торгах, оспаривание сделок, споры о размере требований, объединение дел супругов. Что не влияет на расходы, но влияет на результат: качество подготовки документов и своевременность переговоров с банком. В нашей практике именно подготовительный этап определяет, сколько в итоге заплатит семья — и в деньгах, и в нервах.
Когда стоит обратиться за помощью
За юридической помощью по банкротству созаемщика стоит обращаться, как только ситуация перестала быть теоретической. Сигналы, что время пришло:
- появились просрочки по кредитам или по самой ипотеке;
- банк требует досрочного погашения, замены созаемщика или уже заявляет о включении в реестр;
- созаемщик готовится к банкротству, а квартира для семьи единственная;
- суммы платежей занимают больше половины дохода, и непонятно, с каких долгов начинать;
- родственник-банкрот просит помочь с платежами, и вы не уверены, как оформить это безопасно.
На первой консультации происходит три вещи: юрист анализирует кредитный договор и ваш статус в нем, оценивает риски для жилья — включая хронологию сделок и источники платежей, — и предлагает один-два законных сценария с понятными условиями и последствиями. «Списать все за день» здесь нельзя ни пообещать, ни сделать: честный разбор — это перечень вариантов, сроков и ограничений.
Вы можете обратиться к нам по процедуре банкротства, по любому другому юридическому вопросу или просто в ситуации, когда не понимаете, что делать с долгами, — проконсультируем бесплатно. Для этого не нужно сразу оплачивать услугу или принимать решение: достаточно оставить заявку и кратко описать свою ситуацию, чтобы специалист провел первичный разбор и объяснил, какие у вас есть варианты.
Часто задаваемые вопросы
Можно ли обанкротиться созаемщику, если ипотека платится без просрочек?
Да, закон позволяет: просрочка именно по ипотеке не обязательна, если есть другие непосильные долги — например, потребительские кредиты или займы. Но банк узнает о процедуре и получит право заявить требования к залогу, поэтому без мирового соглашения квартира рискует попасть на торги. Первый шаг в такой ситуации — оценить последствия для жилья до подачи заявления, а не после.
Обязательно ли продадут ипотечную квартиру при банкротстве созаемщика?
Без соглашения с банком заложенную квартиру, как правило, реализуют на торгах — даже если она единственное жилье. Избежать этого можно тремя основными путями: заключить мировое соглашение с залоговым кредитором по ст. 213.10-1 закона № 127-ФЗ, полностью погасить ипотеку за счет личных средств третьего лица или продать жилье с согласия банка до процедуры. Но банк не обязан соглашаться: шансы во многом зависят от подготовки документов и исправности платежей.
Можно ли разделить ипотеку между созаемщиками?
Нет, солидарный долг не делится на части: банк предъявляет требование в полном объеме любому из созаемщиков или всем сразу. Раздел имущества супругами, даже оформленный через суд, положение банка не меняет — объект остается неделимым залогом. Изменить состав должников можно только с согласия самого кредитора.
Что будет с ипотекой после развода супругов-созаемщиков?
Обязательства перед банком сохраняются в полном объеме независимо от развода и раздела имущества. Если один из бывших супругов банкротится, его доля попадает в конкурсную массу, квартира продается целиком, а второй получает свою долю выручки после расчета с банком. Отдельный риск — оспаривание раздела имущества, совершенного в течение трех лет до процедуры.
Можно ли вывести созаемщика из ипотечного договора?
Да, но только с согласия банка и, как правило, до появления просрочек и до возбуждения дела о банкротстве. Банк оценивает доход основного заемщика, дисциплину платежей и, при необходимости, кандидатуру замены. После начала процедуры и включения банка в реестр требований шансы на изменение договора минимальны.
Может ли банк потребовать досрочного погашения ипотеки из-за банкротства созаемщика?
Да, банк вправе трактовать банкротство созаемщика как ухудшение обеспечения и потребовать возврата всей суммы досрочно. При исправных платежах кредиторы редко идут на обострение сразу, но само право у них есть. Разумная линия поведения — заранее подтвердить банку платежеспособность и обсудить замену созаемщика, не дожидаясь требований.
Чем созаемщик отличается от поручителя при банкротстве?
Созаемщик отвечает по кредиту наравне с основным заемщиком с первого дня договора и обычно имеет права на жилье; поручитель подключается только когда должник перестает платить, а прав на квартиру не имеет. При банкротстве заемщика доля созаемщика в залоговой квартире попадает в конкурсную массу, тогда как у поручителя рискует его личное имущество. По ст. 367 ГК РФ поручительство прекращается вместе с основным обязательством, если банк не успел предъявить требования до завершения процедуры.
Что делать, если банк уже включился в реестр требований кредиторов?
Шансы на автоматическое сохранение жилья действительно снижаются, но варианты остаются: можно обсуждать с залоговым кредитором мировое соглашение, проверять законность заявленных требований и ход процедуры, оценивать выкуп квартиры третьим лицом или согласованную продажу. Каждое действие в процедуре нужно согласовывать с финансовым управляющим, поэтому на этом этапе разумно действовать вместе с юристом. Чем раньше появится план, тем больше сценариев останется открытыми.