Списание и аннулирование долгов по кредитам: кредитная амнистия и законные способы
Кредитной амнистии в России не существует: ни закона о списании кредитов, ни указа президента о прощении долгов в 2026 году нет. Законно избавиться от непосильных обязательств можно другими путями: через банкротство (бесплатно через МФЦ или через арбитражный суд), через аннулирование кредитного договора при нарушениях при его оформлении, а в отдельных случаях — через истечение срока исковой давности, страховой случай или адресные меры поддержки, например субсидию 450 000 ₽ на ипотеку для семей с детьми. Ниже — разбор каждого способа: условия, сроки, расходы и типичные ошибки.
Что такое кредитная амнистия и есть ли закон о ней в России?
Кредитная амнистия — это полное и безусловное прощение долгов граждан перед банками и МФО: основной долг, проценты, штрафы и пени аннулируются без встречных требований. Отдельного закона о кредитной амнистии в России не существует: законопроекты на эту тему вносились в Государственную думу несколько раз, но ни один не был принят, и в 2026 году действующей программы массового списания долгов нет.
Путаница возникает потому, что словом «амнистия» СМИ и рекламные объявления называют самые разные вещи. Чтобы понимать разницу, полезно знать признаки настоящей амнистии, если бы она была введена:
- решение принимается государством на уровне закона и действует для большой группы заёмщиков;
- долг списывается безусловно — без новых договоров, платежей или дополнительных условий;
- кредитор после списания теряет право требовать деньги, начислять проценты и передавать долг коллекторам.
Ничего похожего в российском праве сегодня нет. Зато действуют другие механизмы, которые в объявлениях часто выдают за «амнистию»: банкротство, кредитные каникулы, реструктуризация, ограничение размеров штрафов по закону «О потребительском кредите (займе)» № 353-ФЗ. Эти меры либо переносят платёж на будущее, либо требуют от заёмщика активных действий и соблюдения условий, то есть работают иначе, чем безусловное прощение долга. На консультациях часто звучит и близкий вопрос: чем кредитная амнистия отличается от банкротства. Короткий ответ такой: амнистия прощает долг всем без проверки, а банкротство списывает долги конкретному человеку после проверки его ситуации судом или МФЦ.
Простят ли кредиты россиянам: законопроекты, фейки и реальность
Простить всем кредиты сразу государство не может: ни одного закона о массовом списании долгов в России не принято, и указа президента о списании кредитов не существует. Идею кредитной амнистии периодически выносят на обсуждение депутаты разных фракций, особенно на фоне экономических спадов, но инициативы каждый раз останавливаются на уровне заявлений и не становятся законами.
Причины у этого экономические, а не политические:
- кредитный портфель граждан измеряется десятками триллионов рублей; компенсировать банкам такое списание бюджет не может, а без компенсации пострадают вкладчики и вся банковская система;
- массовое прощение долгов нарушило бы интересы добросовестных заёмщиков, которые годами платят по графику;
- объявленная «амнистия» создавала бы стимулы брать кредиты без намерения возвращать — это прямой путь к росту ставок для всех.
Теперь о фейках. Сообщения в духе «вступил в силу закон о кредитной амнистии» или «президент подписал указ о списании долгов» регулярно расходятся в мессенджерах и сомнительных рекламных объявлениях. Признаки фейка, по которым его можно распознать за минуту:
- ссылка на несуществующий «указ» или «федеральную программу списания долгов» без названия закона и номера;
- требование срочно заплатить «юристу», «посреднику» или «госпошлину», чтобы попасть под списание;
- обещание «100% списания» и давление срочностью: «подайте заявку до конца недели, потом будет поздно»;
- отсутствие какой-либо информации об акции на официальных сайтах Госдумы, Центрального банка или правительства.
Практический вывод: ожидание амнистии — самая дорогая стратегия из возможных. Пока человек ждёт «скоро всё спишут», по просроченным кредитам начисляются проценты и неустойки, банк обращается в суд, а сроки для защиты прав сокращаются. Законные механизмы существуют и работают, но требуют от заёмщика действий, а не ожидания.
Кредитная амнистия для многодетных семей: что положено на самом деле
Кредитной амнистии в виде полного списания долгов для многодетных семей в России нет, однако семьи с детьми могут использовать несколько реальных мер поддержки, которые заметно снижают долговую нагрузку. Логика у этих мер простая: государство не «прощает» долг, а гасит его за семью из бюджета либо временно приостанавливает платежи.
| Мера | Кому положена | Что даёт на практике |
|---|---|---|
| Субсидия до 450 000 ₽ на погашение ипотеки (указ Президента РФ) | Семьям, в которых с 2019 года родился третий или последующий ребёнок; программа продлена до 2030 года | Государство перечисляет банку до 450 000 ₽ в счёт остатка ипотечного кредита. Распространяется только на ипотеку, не на потребкредиты |
| Материнский капитал | Семьям с детьми; сумма ежегодно индексируется — актуальный размер проверьте на сайте Социального фонда России | Можно направить на погашение ипотеки или первоначальный взнос; на потребительские кредиты использовать нельзя |
| Ипотечные каникулы (закон № 76-ФЗ) | Заёмщикам в трудной ситуации: потеря дохода, длительная болезнь, рождение ребёнка при снижении дохода и другие основания | Приостановка платежей или снижение их размера до 6 месяцев по одному ипотечному кредиту |
| Кредитные каникулы по закону № 353-ФЗ | Заёмщикам, чей доход снизился более чем на 30%, либо пострадавшим от ЧС | Льготный период до 6 месяцев по потребительским кредитам и картам в пределах установленного лимита |
| Реструктуризация в банке | Заёмщикам с временно снизившимся доходом и без систематических крупных просрочек | Уменьшение ежемесячного платежа за счёт срока или графика — долг сохраняется, но становится посильным |
Обратите внимание на границы: субсидия 450 000 ₽ и материнский капитал работают только по ипотеке и не списывают потребительские кредиты. Если у многодетной семьи, помимо ипотеки, есть автокредит или несколько потребительских займов, эти обязательства решаются другими инструментами — каникулами, реструктуризацией или банкротством. Типичная ситуация из практики: у семьи двое-трое детей, ипотека плюс два потребительских кредита, после рождения ребёнка доход упал, и платежи занимают больше половины бюджета. Правильный первый шаг — собрать все договоры и понять, какие обязательства закрывает господдержка, а какие требуют отдельного решения.
Как оформить обращение за мерой поддержки: пошаговый порядок
Единого заявления «на кредитную амнистию» не существует: оформляется конкретная мера, и у каждой свой порядок. Общий алгоритм выглядит так:
- Проверьте право на меру. Уточните, подпадает ли ваша семья под условия: состав семьи, возраст и даты рождения детей, тип кредита, наличие просрочек.
- Соберите документы. Обычно нужны кредитный договор, справка об остатке долга, документы о составе семьи, подтверждение дохода. Для субсидии по ипотеке — согласование с банком.
- Подайте заявление. Куда именно зависит от меры: банк-кредитор (каникулы, реструктуризация, субсидия), Социальный фонд России (материнский капитал), портал Госуслуг (заявки по ряду мер).
- Сохраните подтверждение подачи. Расписку, номер обращения, скриншот — при спорной ситуации это главный аргумент.
- Проконтролируйте решение и исполнение. Дождитесь письменного ответа банка или ведомства и убедитесь, что изменения реально отражены в графике платежей.
- Проверьте кредитную историю. После каникул или субсидии убедитесь, что в отчёте БКИ нет ошибочных просрочек.
Типичная ошибка на этом этапе — подача на каникулы или субсидию при длинной просрочке без согласования с банком: заявку отклонят, а время будет потеряно. Вторая ошибка — обращение к посредникам, которые берут оплату за «оформление кредитной амнистии для многодетных». Все описанные меры оформляются бесплатно и самостоятельно, поэтому платить «помощникам» за подачу заявки обычно не нужно.
Кредитная амнистия Сбербанк и МТС Банк: какие программы существуют на самом деле
Официальных программ «кредитная амнистия» ни у Сбербанка, ни у МТС Банка в 2026 году нет: под этим названием чаще всего обсуждают разовые акции прошлых лет либо обычные инструменты снижения долговой нагрузки. Происхождение этих поисковых запросов объяснимо: в 2019 году МТС Банк проводил единичную акцию под названием «Кредитная амнистия», в рамках которой по собственной инициативе списал задолженность части клиентов по просроченным микрозаймам бывшей МФО «МТС Деньги». Это была разовая маркетинговая акция для ограниченного круга заёмщиков, а не государственная программа и не постоянное предложение банка.
Что реально предлагают крупные банки, включая Сбербанк и МТС Банк, заёмщику с трудностями:
- реструктуризация — изменение графика, срока или ставки по договору по соглашению с банком;
- кредитные каникулы — и по федеральному закону № 353-ФЗ, и по собственным программам банка;
- рефинансирование — объединение нескольких кредитов в один с меньшим платежом, если кредитная история ещё позволяет;
- списание части неустойки — в отдельных случаях банки соглашаются снять штрафы и пени при единовременном погашении остатка основного долга; как правило, это фиксируется отдельным соглашением.
Условия таких программ периодически меняются, поэтому перед любым решением проверяйте актуальные предложения напрямую в банке: в приложении, по телефону горячей линии или в отделении. И ещё одно предостережение из практики: если вам обещают «оформить кредитную амнистию в Сбербанке за предоплату» или гарантируют списание долга через личные связи в банке — это признаки мошенничества. Банк может списать долг только в рамках собственных программ и законных процедур, никаких «особых путей» через посредников не существует.
Могут ли банки списать долг по кредиту: условия и законные основания
Банки могут списать долг по кредиту, но только при определённых законом условиях: добровольно прощать долги кредиторы не обязаны и делают это редко. Условия списания долгов по кредитам сводятся к пяти законным основаниям: по каждому долг прекращается (полностью или частично) в силу закона, а не желания банка.
| Основание | Условие | Что происходит с долгом |
|---|---|---|
| Истечение срока исковой давности | 3 года с момента, когда банк узнал о нарушении; по каждому платежу срок считается отдельно | Банк не может взыскать долг через суд, если заёмщик заявит о пропуске срока |
| Прощение долга (ст. 415 ГК РФ) | Кредитор добровольно освобождает заёмщика от обязательства | Долг списывается полностью или частично; на практике чаще списывают неустойку, а не тело кредита |
| Страховой случай | Кредит застрахован, наступил страховой случай: утрата трудоспособности, потеря работы, смерть заёмщика | Страховая компания погашает остаток долга перед банком |
| Смерть заёмщика | Наследники отказались от наследства либо стоимость наследства меньше долга | Долг переходит только в пределах стоимости принятого наследства; при отказе — списывается |
| Банкротство гражданина | Завершённая процедура по закону № 127-ФЗ | Списываются почти все обязательства, возникшие до подачи заявления |
Больше всего заблуждений вокруг срока исковой давности, поэтому остановимся на нём отдельно. Общий срок исковой давности — три года (ст. 196 ГК РФ), и по кредиту он считается по каждому просроченному платежу отдельно. Важный нюанс, который часто упускают: срок давности не применяется автоматически. Суд списывает долг по этому основанию только если заёмщик сам заявил о пропуске срока. Кроме того, частичная оплата, письменное признание долга или подписание нового соглашения могут быть расценены судом как признание долга; тогда срок, как правило, прерывается, и три года начинают считаться заново.
Популярная стратегия «не платить три года, и долг спишется сам» почти не работает. Банк обычно обращается в суд в течение первых месяцев просрочки, а проценты и неустойки за время ожидания заметно увеличивают общую сумму долга. Если задолженность уже есть, надёжнее перевести ситуацию в контролируемое русло (переговоры с кредитором или процедура банкротства), чем рассчитывать на пропуск срока.
Как аннулировать кредит законно и можно ли аннулировать кредитный договор
Аннулировать кредит законно можно, но только по основаниям, прямо предусмотренным Гражданским кодексом РФ, и, как правило, через суд: письма с просьбой «аннулировать кредит» банк не удовлетворит. Аннулирование кредитов — это не кнопка отмены: договор признаётся недействительным целиком или частично лишь при серьёзных нарушениях, подтверждённых доказательствами.
Сначала разведите два понятия, которые часто смешивают:
- Аннулирование кредита — признание кредитного договора недействительным или незаключённым: договор как бы отменяется, и стороны возвращают друг другу полученное;
- Списание долга — освобождение от обязательств в законной процедуре (прежде всего в банкротстве): договор был заключён правомерно, но обязательства по нему прекращаются.
Вопрос «можно ли аннулировать кредит, если просто передумал платить» звучит часто, и честный ответ: нет. Высокая ставка, большая переплата или изменение жизненных обстоятельств сами по себе не делают договор недействительным. Взрослый дееспособный человек, подписавший договор, связан его условиями. Судебная практика здесь устойчива.
По каким основаниям суды признают кредитный договор недействительным
Рабочие основания делятся на две группы. Ничтожные сделки недействительны независимо от решения суда, оспоримые — признаются таковыми только судом:
- ничтожные: договор подписан не вами (подделка подписи, оформление кредита мошенниками), заключён недееспособным человеком или малолетним, нарушает прямой запрет закона;
- оспоримые: договор заключён под влиянием обмана или существенного заблуждения об условиях (например, о реальной полной стоимости кредита), навязывание дополнительных услуг как обязательных, кабальные условия, заключённые в тяжёлом положении;
- частичное оспаривание: суд может признать недействительными отдельные условия — например, пункт о комиссии, завышенной неустойке или запрете досрочного погашения — при сохранении действия остального договора.
Критически важный момент — сроки. Для оспоримых сделок действует срок давности в один год с момента, когда человек узнал о нарушении; для ничтожных — три года. Пропуск срока почти всегда означает отказ в иске, поэтому с оценкой оснований лучше не затягивать.
Последствия аннулирования тоже стоит знать заранее. Суд применяет двустороннюю реституцию: заёмщик возвращает банку тело кредита (ту сумму, которую реально получил), а банк возвращает всё уплаченное сверх тела долга: проценты, комиссии, страховые премии, штрафы. Записи о таком кредите корректируются в кредитной истории. Практический нюанс: если кредитные деньги уже потрачены, возвращать тело кредита всё равно придётся: аннулирование договора не освобождает от возврата полученного, оно лишь убирает переплату и несправедливые условия.
Пошаговый алгоритм: как аннулировать кредит через претензию и суд
Если основания есть, действовать стоит в такой последовательности:
- Соберите доказательства. Договор и приложения, выписки, переписка с банком, рекламные материалы, при необходимости — заключение специалиста о поддельной подписи. Чем документальнее позиция, тем выше шансы.
- Направьте официальную претензию в банк. В письменной форме, с конкретным требованием: признать условие недействительным, расторгнуть договор, вернуть переплату. Устные звонки юридической силы не создают.
- Дождитесь ответа. Обычно банк отвечает в течение 10–30 дней. Отказ или молчание — основание идти дальше.
- Подготовьте иск в суд. В потребительских спорах заёмщик, как правило, вправе выбирать суд по своему месту жительства; госпошлина по многим потребительским искам не уплачивается или снижена — уточните актуальные правила.
- Участвуйте в заседаниях. Суд оценит добросовестность сторон, наличие обмана, соблюдение банком закона о защите прав потребителей.
- Получите решение и проконтролируйте исполнение. Проверьте, что банк внёс изменения в договор, скорректировал кредитную историю и прекратил начисление оспоренных сумм.
Ошибок на этом пути несколько: пропуск срока давности (самая частая и самая дорогая), обращение в суд без письменной претензии к банку, эмоциональные письма вместо доказательств и ожидание, что «банк сам аннулирует кредит». На практике путь от претензии до решения суда обычно занимает от нескольких месяцев до года: закладывайте это время в план.
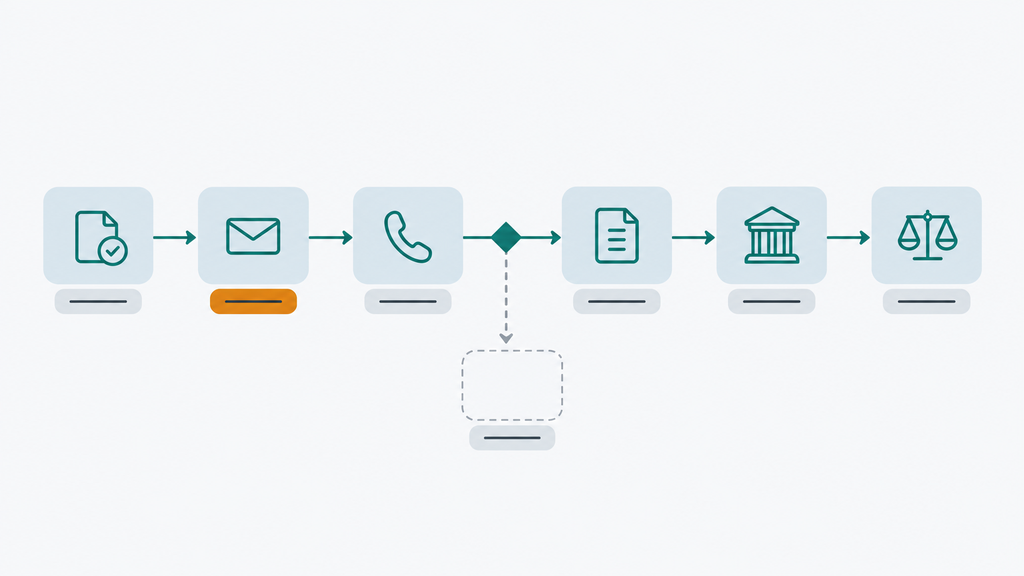
Списание долгов через банкротство: внесудебное и судебное
Банкротство — единственная законная процедура, которая полностью списывает непосильные долги: кредиты, микрозаймы, задолженность по ЖКХ, налогам и распискам. Банкротство — не кредитная амнистия. Процедура требует соблюдения условий, времени и (при судебном варианте) расходов, а после неё действуют ограничения: пять лет при получении кредита нужно сообщать о банкротстве, есть ограничения на руководящие должности, повторно объявить себя банкротом можно не раньше чем через пять лет.
Внесудебное банкротство через МФЦ: условия и порядок в 2026 году
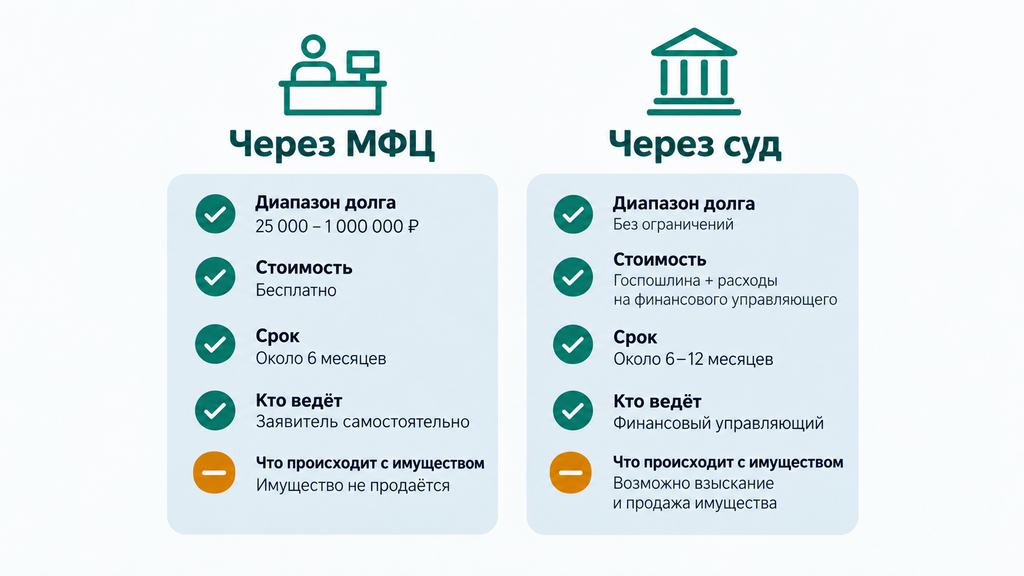
Внесудебное банкротство — бесплатная процедура, которая проходит без суда: заявление подаётся в МФЦ по месту жительства, и все ключевые действия выполняет сам гражданин. Условия списания долгов по кредитам через МФЦ в 2026 году такие (перед подачей проверьте актуальные пороги, их периодически корректируют):
- общая сумма обязательств — от 25 000 до 1 000 000 ₽ (диапазон расширен с 2023 года, неустойки и штрафы в расчёт не включаются);
- в отношении должника окончено исполнительное производство из-за отсутствия имущества (пункт 4 части 1 статьи 46 закона об исполнительном производстве) и новых производств нет;
- либо действует одно из дополнительных оснований: заёмщик — пенсионер или получатель детских пособий с длительным незакрытым производством, либо исполнительный документ существует более семи лет.
Порядок простой: проверьте свои долги (сайт ФССП, Госуслуги, приложения банков), составьте полный список кредиторов, заполните заявление по утверждённой форме и подайте его в МФЦ. Сотрудник центра проверяет данные и вносит сведения в Единый федеральный реестр сведений о банкротстве (ЕФРСБ). Через шесть месяцев процедура завершается, и долги из вашего списка признаются безнадёжными. Повторно пройти внесудебную процедуру можно не раньше чем через пять лет после завершения предыдущей.
Две ошибки, которые в практике встречаются чаще всего. Первая — неполный список кредиторов: долги перед банком или МФО, не внесёнными в заявление, не списываются. Перед подачей запросите кредитные отчёты из бюро кредитных историй и сверьте каждую организацию. Вторая — неверное основание окончания производства у приставов: если производство окончено не из-за отсутствия имущества, МФЦ вернёт заявление. В такой ситуации обычно остаётся путь судебного банкротства.
Судебное банкротство: этапы, сроки и расходы
Судебное банкротство применяется, когда долги превышают лимиты внесудебной процедуры, у должника есть имущество или исполнительные производства не закрыты. Формально при долге от 500 000 ₽, просроченном более чем на три месяца, подача заявления становится обязанностью гражданина, но на практике суды сосредоточены на сути (реальной неплатёжеспособности), а не на формальном долге. Обращаться в арбитражный суд можно и при меньших суммах, если вы объективно не можете обслуживать долги.
Основные этапы процедуры:
- Подготовка: сбор документов о доходах, имуществе и долгах, выбор саморегулируемой организации, из которой будет утверждён финансовый управляющий.
- Подача заявления в арбитражный суд по месту жительства, уплата госпошлины и внесение на депозит вознаграждения управляющего.
- Введение процедуры: реструктуризация долгов (если есть доход для графика) или сразу реализация имущества.
- Реализация имущества: управляющий формирует конкурсную массу и расплачивается с кредиторами; незакрытые долги подлежат списанию.
- Завершение процедуры и освобождение от обязательств с публикацией в ЕФРСБ.
Расходы складываются из фиксированного вознаграждения финансового управляющего: 25 000 ₽ за каждую процедуру (при введении и реструктуризации, и реализации — дважды), госпошлины за подачу заявления, публикаций в ЕФРСБ и почтовых расходов. Размеры платежей периодически меняются, поэтому точную смету уточняйте на момент подачи. Общий срок — обычно от 8–10 месяцев до полутора лет при сложных делах. Сохранить можно единственное жильё (если оно не в ипотеке), прожиточный минимум на себя и детей, предметы быта и рабочие инструменты. Основные риски — оспаривание сделок за несколько лет до банкротства, продажа залогового имущества и отказ в списании долгов при доказанной недобросовестности: сокрытие имущества и «подарки» родственникам перед процедурой суды замечают регулярно.
| Критерий | Внесудебное (МФЦ) | Судебное (арбитражный суд) |
|---|---|---|
| Сумма долга | 25 000 — 1 000 000 ₽ | Без верхнего предела; от 500 000 ₽ подача становится обязанностью |
| Стоимость для должника | Бесплатно | Вознаграждение управляющего, госпошлина, публикации |
| Срок | 6 месяцев | Как правило, 8–18 месяцев |
| Кто ведёт процедуру | МФЦ, участие должника минимально | Арбитражный суд и финансовый управляющий |
| Имущество | Не реализуется | Реализуется, кроме защищённых законом активов |
| Ключевое условие входа | Оконченное производство у приставов или статус пенсионера/получателя пособий | Признаки неплатёжеспособности |
Реструктуризация, кредитные каникулы и мировое соглашение: когда списание не требуется
Реструктуризация, кредитные каникулы и мировое соглашение не списывают долг: они дают передышку и снижают ежемесячную нагрузку, когда финансовые трудности временные. Выбирать их нужно осознанно: если доход восстановится, такие инструменты спасают кредитную историю и отношения с банком; если дохода нет и не предвидится, они лишь откладывают решение и увеличивают переплату.
Реструктуризация — соглашение с банком об изменении условий: увеличение срока, снижение ставки, новый график. Подходит заёмщикам, у которых доход снизился, но покрывает хотя бы уменьшенный платёж, а просрочки ещё небольшие. Компромисс: срок кредита растёт, общая переплата увеличивается.
Кредитные каникулы по закону № 353-ФЗ — льготный период до 6 месяцев по договорам в пределах установленного лимита; по каждому договору его можно оформить лишь ограниченное число раз. Основания: снижение дохода более чем на 30% по сравнению со средним, чрезвычайная ситуация, длительная болезнь (более двух месяцев), рост числа иждивенцев при снижении дохода. Отдельно действуют ипотечные каникулы по закону № 76-ФЗ — до 6 месяцев по уважительным основаниям, включая рождение ребёнка при снижении дохода; правила ипотечных каникул периодически обновляются, поэтому актуальные основания, сроки и условия проверьте перед подачей заявления. Нюанс, о котором честно предупреждают юристы: во время каникул долг обычно не исчезает, а «переезжает» в конец графика — итоговая переплата растёт.
Мировое соглашение — договорённость с кредиторами, утверждаемая судом; чаще всего актуальна внутри процедуры банкротства, например по залоговой квартире, когда семья договаривается с банком о графике погашения и сохраняет жильё. Это гибкий, но требующий юридической проработки инструмент: одно нарушение графика, как правило, возвращает дело в обычное русло.
Простой тест перед выбором: спрогнозируйте доход на ближайший год. Если он восстановится — каникулы или реструктуризация разумны. Если платёж не по силам даже после передышки, честнее смотреть в сторону банкротства, чем искать «спасение от платежей» и копить проценты.
Как выбрать законный способ: сравнение и критерии решения
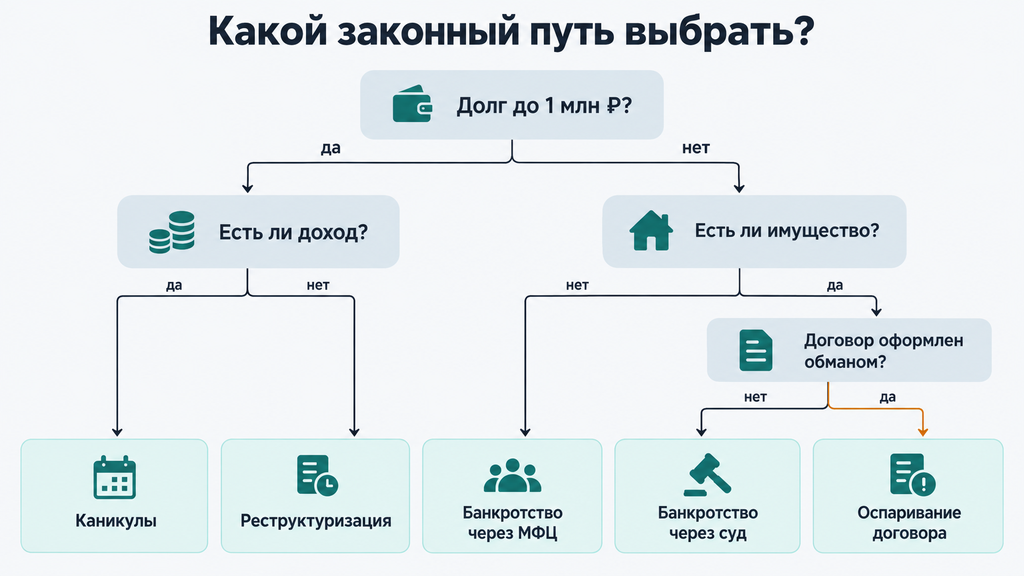
Какой способ выбрать, подсказывают пять практических критериев: общая сумма долга, размер дохода, наличие имущества, стадия взыскания и ваша цель. Пройдитесь по списку и соберите ответы в цифрах: это займёт вечер, но превратит тревожную неопределённость в понятную карту вариантов:
- Сумма долга и число кредиторов. До 1 млн ₽ и закрытые производства у приставов открывают бесплатный путь через МФЦ; крупные суммы и много кредиторов — это обычно судебная процедура.
- Доход. Стабильный доход, покрывающий хотя бы часть платежа, — аргумент для реструктуризации или плана реструктуризации в суде. Дохода нет — логичнее списание долга.
- Имущество. Залоговая квартира, автомобиль, доля в бизнесе меняют расчёт: судебное банкротство с реализацией либо мировое соглашение по залогу.
- Стадия взыскания. Пока идёт просрочка, доступны переговоры и каникулы; после судебного приказа важно успеть его отменить; при работе приставов выбирают между рассрочкой и банкротством.
- Цель. Сохранить кредитную историю и имущество — мягкие инструменты; освободиться от неподъёмных обязательств — банкротство.
| Ваша ситуация | Подходящий путь | Компромиссы |
|---|---|---|
| Долг до 1 млн ₽, имущества нет, производства у приставов закрыты | Внесудебное банкротство через МФЦ | Нужно точно указать всех кредиторов; повторно — через 5 лет |
| Долг больше 1 млн ₽ или есть имущество | Судебное банкротство | Расходы на процедуру, срок до полутора лет, возможна реализация имущества |
| Доход временно упал, но восстановится | Кредитные или ипотечные каникулы, реструктуризация | Долг сохраняется, переплата растёт |
| Кредит оформлен обманом или мошенниками | Оспаривание договора + заявление в полицию | Нужны доказательства и суд; есть срок давности 1–3 года |
| Ипотека при рождении третьего ребёнка | Субсидия 450 000 ₽, материнский капитал | Только ипотека; потребкредиты решаются отдельно |
Сценарии: какой путь подходит в типичных ситуациях
Вот как это выглядит в реальных ситуациях. Четыре типичных сценария из практики:
- Три кредита, доход упал, имущества нет. Платежи съедают больше половины бюджета, приставы закрыли производство за отсутствием имущества. Первый шаг — сверка списка долгов и заявление в МФЦ. Главный риск — забытый кредитор, из-за которого его долг не спишется.
- Долг 1,5 млн ₽, есть автомобиль и небольшой доход. Внесудебный путь недоступен. Первый шаг — оценка имущества и расчёт расходов на судебную процедуру. Риск — оспаривание сделок за предшествующие годы, поэтому документы о крупной продаже авто стоит показать юристу заранее.
- Кредит оформлен мошенниками по поддельной подписи. Первый шаг — заявление в банк и полиция, затем иск о признании договора ничтожным. Риск — пропуск срока давности, отведённого на оспаривание: фиксируйте дату, когда узнали о кредите.
- Временная потеря дохода, работа появится через полгода. Первый шаг — заявление на кредитные каникулы с подтверждением снижения дохода. Риск — брать каникулы, не посчитав переплату: если доход не восстановится, через полгода ситуация повторится с бо́льшим долгом.
Типичные ошибки должников и риски, о которых важно знать
Самые дорогие ошибки должников связаны не с выбором процедуры, а с ожиданием: пока человек ждёт «амнистию», долг растёт, а законные сроки уходят. Разбор типичных ошибок с подсказкой «что делать вместо этого»:
- Ждать списания, не предпринимая действий. Проценты и неустойки продолжают начисляться, банк обращается в суд. Вместо этого — соберите ситуацию в цифрах и выберите первый шаг из списка выше.
- Закрывать старые кредиты новыми. Перекредитование без изменения дохода увеличивает общий долг. Перед банкротством новые займы ещё и опаснее: их, скорее всего, не спишут.
- Скрывать имущество и не указывать всех кредиторов. Скрытые активы ведут к отказу в списании долгов, неполный список — к несписанным долгам. Проверяйте кредитные отчёты и декларируйте всё честно.
- Игнорировать судебный приказ. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон; отменить его можно, просто подав возражения в течение 10 дней с момента получения. Пропустив срок, вы теряете время и деньги; восстановить его можно, но сложнее.
- Верить обещаниям «аннулируем любой кредит за предоплату». Признаки недобросовестных компаний: оплата вперёд без договора, гарантии 100% результата, ссылки на несуществующие «федеральные программы». Работайте только с организациями, которые заключают договор и описывают условия, сроки и риски.
- «Пересиживать» срок исковой давности. Частичная оплата или письменное признание долга, как правило, обнуляют отсчёт, а суд применяет давность только по заявлению стороны. Стратегия почти никогда не работает и почти всегда увеличивает долг.
Отдельный риск — сделки перед банкротством: дарение, продажа имущества близким по заниженной цене, «вывод» активов за год-два до процедуры. Финансовый управляющий проверяет такие сделки, суд признаёт их недействительными, а в худшем случае должник может потерять право на списание долгов. Если крупная сделка уже была, честно расскажите о ней на консультации: заранее продуманная позиция почти всегда лучше, чем выясненная в суде.
Что делать с долгами: план первых шагов
Первый шаг при проблемах с долгами — собрать ситуацию в цифры: без полного списка обязательств невозможно выбрать законный путь. Пройдите короткий чек-лист (он же станет основой любой консультации):
- соберите все договоры, графики и выписки по кредитам, картам и займам;
- посчитайте общую сумму долга и долю платежей в ежемесячном доходе;
- проверьте себя на сайте ФССП и в кредитных отчётах из БКИ;
- зафиксируйте просрочки, звонки взыскателей и все судебные документы, которые получали;
- оцените, нет ли оснований оспорить конкретный договор — обман, навязанные услуги, оформление без вашего ведома;
- проверьте право на меры поддержки, если в семье есть дети;
- сравните варианты: каникулы, реструктуризация, МФЦ, суд — и выберите первый шаг на ближайшие две недели.
Если после чек-листа картина всё ещё запутанная — это нормально: долговые ситуации почти всегда состоят из нескольких переплетённых обязательств. Вы можете обратиться к нам за помощью по процедуре банкротства или любому другому юридическому вопросу, связанному с долгами. Консультация бесплатная. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор, покажет, какие варианты применимы именно в вашем случае, и чего они потребуют. Никакой оплаты или окончательного решения на этом этапе не нужно: сначала вы просто видите свою карту вариантов, и уже потом выбираете, действовать ли дальше и как.
Долги — не приговор и не повод для стыда: это правовая задача, у которой есть проверенные решения. Кто-то решает её каникулами и реструктуризацией, кому-то честно подходит банкротство, а в отдельных случаях правильный шаг — оспорить договор. Разница лишь в том, что первый шаг человек делает сам и информированно, а не ждёт, пока за него решит просрочка.
Часто задаваемые вопросы
Будет ли кредитная амнистия в России в 2026 году?
Нет: массовой кредитной амнистии в 2026 году нет, и официальной программы списания долгов не существует: законопроекты в Государственную думу вносились, но ни один не принят. Вместо амнистии действуют банкротство, кредитные каникулы и адресные меры поддержки для отдельных категорий заёмщиков.
Правда ли, что государство списывает кредиты многодетным семьям?
Полного списания кредитов для многодетных семей нет, но государство гасит часть долга за семью по ипотеке: действует субсидия до 450 000 ₽ для семей, где с 2019 года родился третий или последующий ребёнок, а также материнский капитал. Потребительские кредиты эти меры не закрывают — их решают каникулами, реструктуризацией или банкротством.
Можно ли аннулировать кредитный договор и не платить банку?
Да, если есть законное основание: подделка подписи, недееспособность, обман или навязывание услуг, — но договор признаёт недействительным суд, а не банк. При этом тело кредита при реституции обычно приходится вернуть: аннулирование убирает переплату и несправедливые условия, а не сам факт получения денег. Сроки давности — один год для оспоримых и три года для ничтожных сделок.
Чем аннулирование кредита отличается от списания долга?
Аннулирование кредита — это признание договора недействительным: договор отменяется, и стороны возвращают друг другу полученное. Списание долга — это освобождение от обязательств в законной процедуре, прежде всего в банкротстве, когда договор был правомерным, но платить заёмщик больше не обязан. Основания, сроки и последствия у этих механизмов разные.
Могут ли банки списать долг по кредиту без банкротства?
В отдельных случаях могут: при истечении срока исковой давности, страховом случае, добровольном прощении долга или отказе наследников от наследства. Но это исключения, а не стандартная практика: банки не обязаны прощать долги и, как правило, взыскивают их через суд и приставов. Надёжный законный способ полного списания — банкротство.
Что будет, если не платить кредит в ожидании амнистии?
Долг продолжит расти за счёт процентов и неустоек, банк передаст обязательства взыскателям или обратится в суд, а десятидневный срок на отмену судебного приказа можно пропустить. Ожидание списания не даёт законного права не платить. Законные механизмы — банкротство, каникулы, реструктуризация — работают быстрее и предсказуемее ожидания.
Как списать долг, если банк продал его коллекторам?
Уступка долга коллекторскому агентству не мешает законному списанию: подаётся заявление о банкротстве — внесудебно через МФЦ или через арбитражный суд, — и после завершения процедуры требования коллекторов прекращаются. До процедуры коллекторы обязаны действовать в рамках закона о взыскании: без угроз и давления, и их действия можно обжаловать.
Сколько стоит и сколько длится законное списание долгов?
Внесудебное банкротство через МФЦ бесплатно и занимает около 6 месяцев. Судебное банкротство стоит дороже: фиксированное вознаграждение финансового управляющего — 25 000 ₽ за каждую процедуру, плюс госпошлина, публикации и почтовые расходы, а общий срок обычно составляет 8–18 месяцев. Точные суммы меняются, поэтому перед подачей уточните актуальные размеры платежей.