Законодательство о кредитах, ипотеке и долгах в 2024-2025 годах
TL;DR: В 2024–2025 годах законодательство о кредитах и ипотеке обновилось по трём главным направлениям: с 1 марта 2025 года работает самозапрет на кредиты, с 1 сентября 2025 года при выдаче онлайн-кредитов действует «период охлаждения» от 4 часов до 48 часов, а нормы закона «Об ипотеке» и правила списания долгов через банкротство получили уточнения. Уже подписанные договоры сохраняют прежние условия, поэтому проверять действующие правила нужно по актуальной редакции законов на 2026 год.
Что изменилось в правилах кредитования, ипотеки и взыскания долгов
В 2024–2025 годах правила кредитования менялись сразу по нескольким направлениям: защита заёмщиков при выдаче онлайн-кредитов, обновление ипотечных норм, новые возможности при банкротстве и понятные рамки для взыскателей. Вот короткая карта изменений, к которым мы будем возвращаться подробнее:
- Период охлаждения при онлайн-кредитовании. С 1 сентября 2025 года банк не выдаёт онлайн-кредит мгновенно: между одобрением заявки и получением денег проходит от 4 часов до 48 часов в зависимости от суммы. Кредиты до 50 000 ₽ по-прежнему доступны сразу.
- Самозапрет на кредиты. С 1 марта 2025 года каждый может через Госуслуги или МФЦ поставить запрет на выдачу себе потребительских кредитов. Это защита от мошенников, которые оформляют займы на чужое имя, и от собственных импульсных решений.
- Обновления ипотечного законодательства. Федеральный закон «Об ипотеке (залоге недвижимости)» получил новые редакции 2024–2025 годов: уточнены нормы о взыскании на заложенное жильё и порядок работы с залогом. Основные поправки вступили в силу в сентябре 2024 и сентябре 2025 года.
- Банкротство и ипотека. С августа 2024 года в деле о банкротстве можно заключать мировое соглашение с залоговым кредитором по единственному ипотечному жилью. А для участников СВО и их супругов действует отдельный порядок списания долгов.
- Взыскание просроченных кредитов. Продолжают действовать ограничения закона № 230-ФЗ на звонки и встречи взыскателей, а должник вправе сохранить прожиточный минимум при удержаниях по исполнительному производству.
Для уже подписанных договоров почти ничего не меняется: условия, которые вы согласовали с банком, сохраняются, а новые нормы применяются с учётом переходных положений. На практике больше всего вопросов вызывают именно эти переходные правила. Сомневаетесь, какая редакция нормы касается вашего договора? Лучше проверить это до активных действий.
Какими законами регулируются кредиты, ипотека и долги в России
Кредиты, ипотеку и долги регулирует не один закон, а связка из нескольких федеральных законов и Гражданского кодекса РФ. У каждого акта своя зона ответственности. Эта карта нужна затем, чтобы вы понимали, на какую норму опираться в своей ситуации.
| Закон | За что отвечает | Кому особенно важен |
|---|---|---|
| Гражданский кодекс РФ | Общие правила обязательств, кредита и займа, залога, сроки исковой давности | Всем, кто подписывает любые договоры |
| № 353-ФЗ «О потребительском кредите (займе)» | Условия выдачи потребкредитов, проценты и неустойка, кредитные каникулы, период охлаждения, самозапрет | Заёмщикам банков и МФО |
| № 102-ФЗ «Об ипотеке (залоге недвижимости)» | Договор ипотеки, закладная, государственная регистрация залога, взыскание на заложенное жильё | Ипотечным заёмщикам |
| № 127-ФЗ «О несостоятельности (банкротстве)» | Судебное и внесудебное банкротство, порядок списания долгов | Тем, кто не справляется с платежами |
| № 229-ФЗ «Об исполнительном производстве» | Работа приставов: удержания из дохода, аресты счетов, сохранение прожиточного минимума | Тем, у кого уже есть судебное решение |
| № 230-ФЗ о возврате просроченной задолженности | Ограничения для взыскателей: лимиты звонков, встреч, право должника отказаться от взаимодействия | Тем, кому звонят по долгам |
Над этой системой стоит Банк России: он устанавливает требования к банкам и микрофинансовым организациям, публикует разъяснения и следит за соблюдением правил выдачи кредитов. Отдельного «закона о долгах» не существует: этот запрос объединяет сразу несколько актов, и дальше по ходу статьи будет видно, какая норма работает на каком этапе.
Какой закон действует для потребительских кредитов
Для потребительских кредитов действует Федеральный закон № 353-ФЗ «О потребительском кредите (займе)». Именно его обычно имеют в виду под «законом о потребительском кредите», а формулировка «закон о потребительском кредите 2024» чаще всего относится к обновлённым редакциям этих лет. Закон задаёт правила игры между заёмщиком и кредитором:
- банк обязан до подписания раскрыть полную стоимость кредита (ПСК), то есть всю переплату с учётом процентов и комиссий;
- размер неустойки за просрочку ограничен: по общему правилу не более 20% годовых, если на остаток долга начисляются проценты;
- заёмщик вправе досрочно погасить кредит, уведомив банк в срок по договору, а проценты начисляются только за фактическое время пользования деньгами;
- заёмщик имеет право на кредитные каникулы при уважительных причинах; это тоже часть закона № 353-ФЗ.
В 2024–2025 годах именно в этот закон внесли самые заметные для людей поправки: механизм самозапрета и «период охлаждения». Типичное заблуждение, которое мы слышим от клиентов: «новый закон разрешает не платить». Это не так: закон регулирует условия выдачи и процедуры взыскания, но не отменяет сами обязательства. Практический совет простой: прежде чем подписывать договор, найдите в нём ПСК, срок и размер неустойки, условия досрочного погашения. Если что-то из этого найти не удаётся, это повод задать банку вопросы письменно.
Что регулирует закон «Об ипотеке» и кому он важен
За ипотеку отвечает Федеральный закон № 102-ФЗ от 16 июля 1998 года «Об ипотеке (залоге недвижимости)», базовый акт ипотечного законодательства России. В нём 14 глав и 79 статей, и их обязаны соблюдать все банки. Он детализирует общие нормы Гражданского кодекса о залоге применительно к недвижимости: там, где ГК устанавливает принципы, закон «Об ипотеке» описывает механику. Термины, которые встретятся дальше:
- залогодержатель: тот, кто получил залог, обычно банк;
- заложенное имущество: предмет залога, чаще всего квартира или дом;
- закладная: именная ценная бумага, которая подтверждает права банка по кредитному договору и залогу; может быть бумажной или электронной;
- ипотека в силу закона: залог, который возникает автоматически по прямому указанию закона, без отдельного договора о залоге;
- ипотека в силу договора: залог, который стороны оформляют отдельным соглашением, например когда берут кредит под залог уже имеющейся квартиры.
Из 79 статей обычный заёмщик за всю жизнь встречает четыре-пять: норму о том, что купленное в кредит жильё автоматически становится залогом (статья 77), правила распоряжения заложенной квартирой (статья 37), правила страхования предмета залога (статья 31), порядок обращения взыскания (главы IX–X и статья 78). Если вы собираетесь брать ипотеку или уже платите её, именно эти нормы стоит знать хотя бы на уровне сути. Полный текст закона опубликован в официальных системах, и по состоянию на 2026 год его редакция продолжает обновляться, поэтому при решении конкретного вопроса сверяйтесь с действующей версией.
Что означает статья 77 закона «Об ипотеке» для заёмщика
Статья 77 закона «Об ипотеке» означает, что жилой дом или квартира, приобретённые за счёт кредита банка, находятся в залоге у банка с момента государственной регистрации права собственности. Отдельный договор о залоге подписывать не нужно. Это и есть ипотека в силу закона: вы становитесь собственником жилья, но с обременением, которое фиксируется в ЕГРН, Едином государственном реестре недвижимости. Практические последствия для владельца:
- продать, подарить или обменять квартиру без согласия банка нельзя: Росреестр попросту не зарегистрирует сделку без разрешения залогодержателя;
- при длительной просрочке банк вправе требовать обращения взыскания на это жильё, даже если оно для вас единственное;
- залог сохраняется при переходе права: если квартира достанется наследникам или будет переоформлена, обременение останется.
Аналогичная логика работает в смежных нормах: статья 64.1 устанавливает ипотеку в силу закона для земельных участков, купленных на кредитные средства, а статья 77.2 распространяет то же правило на залог прав требования по договору долевого строительства, оплаченных кредитом. Чем отличается ипотека в силу закона от договорной на практике? Только способом оформления. Результат один: банк получает залог, а владелец ограничения по распоряжению. При договорной ипотеке стороны отдельно подписывают соглашение о залоге, при законной всё происходит автоматически.
Как это бывает в жизни. Заёмщица хочет продать ипотечную квартиру, чтобы переехать в другой город. Классический путь такой: получить согласие банка, найти покупателя и либо погасить остаток кредита из выручки в момент сделки, либо согласовать с банком перевод долга. Без согласия банка продать квартиру не получится, а попытка оформить сделку «в обход» приведёт к признанию её недействительной. Это не тот риск, который стоит брать на себя.
Что будет с ипотекой: ключевые изменения 2024–2025 годов
В 2024–2025 годах ипотечные правила обновлялись по трём линиям: появились новые редакции закона «Об ипотеке», скорректированы правила взыскания на заложенное жильё и расширены возможности заёмщиков с ипотекой в банкротстве. По датам это выглядит так:
- Сентябрь 2024. В силу вступила часть положений Федерального закона от 12 июня 2024 года № 140-ФЗ: они обновили процедуры банкротства и исполнительного производства, что напрямую касается и ситуаций с залоговым жильём.
- Август 2024. В силу вступили поправки о банкротстве: заёмщик получил возможность заключать мировое соглашение с банком-залогодержателем по единственному ипотечному жилью. Для тех, кто хочет сохранить квартиру и готов на согласованный график расчётов, это заметный инструмент.
- Сентябрь–октябрь 2025. Заработали обновления ипотечного законодательства, принятые в конце 2024 года и летом 2025 года; часть из них применяется и к договорам, заключённым до их вступления в силу, и точные переходные правила прописаны в самих поправках.
Запросы «что будет с ипотекой в 2024» и «что с ипотекой с 1 июля» обычно появляются в периоды, когда вступают в силу очередные поправки. Важный ориентир: крупные изменения именно ипотечного законодательства в 2024–2025 годах пришлись на сентябрьские даты, а сообщения про «изменения с 1 июля» чаще касаются частных правил: банковских тарифов, страхования залога, условий отдельных программ льготной ипотеки. Базовые нормы (про залог, взыскание и регистрацию) менялись другими датами, и по состоянию на 2026 год кардинального разворота в ипотечном законодательстве не произошло: жильё по-прежнему остаётся залогом, а порядок взыскания описан в законе «Об ипотеке».
Что это значит для действующего заёмщика. Условия вашего договора сохраняются; новые нормы применяются по переходным положениям, которые всегда прописаны в самих поправках. Распространённый миф: «ипотеку отменяют» или «всем ипотечникам автоматически дают льготы». Ни того ни другого в законах нет: поддержка существует, но по заявлению и при выполнении условий. Точную редакцию нужной нормы перед важным решением стоит проверить по официальным источникам. Это займёт минуту, а убережёт от решений на основе устаревшей информации.
Когда банк может обратить взыскание на ипотечную квартиру
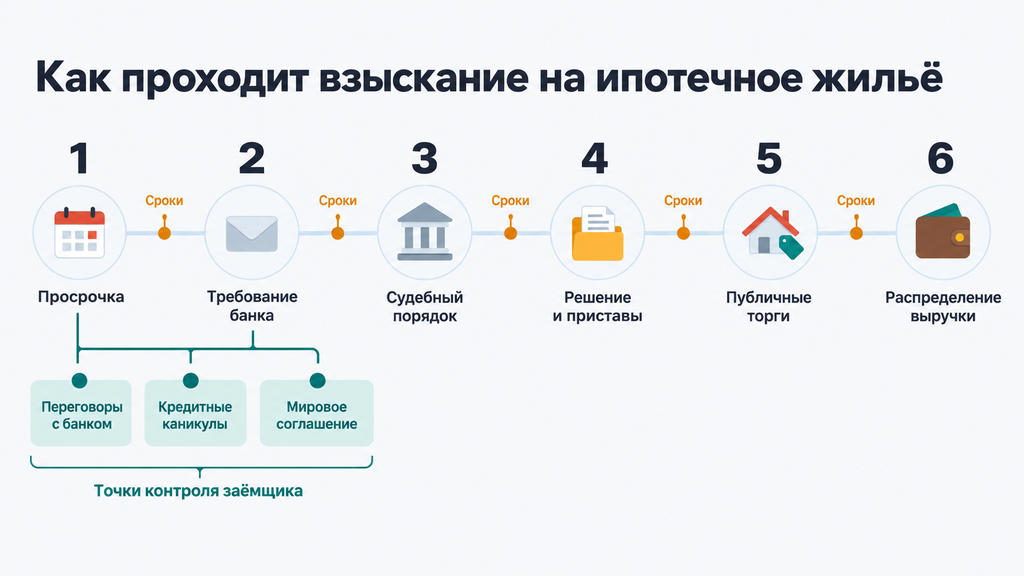
Банк может обратить взыскание на ипотечную квартиру, если заёмщик систематически нарушает сроки платежей (по общему правилу при более чем трёх нарушениях в течение 12 месяцев), даже если каждая просрочка была небольшой. Процесс регулируют главы IX–X и статья 78 закона «Об ипотеке». Выглядит он так:
- Просрочка и претензия банка. Сначала напоминания и письменные требования. На этом этапе договориться проще всего.
- Суд или внесудебный порядок. Обычно банк обращается в суд; внесудебное взыскание возможно, когда оно прямо предусмотрено: по соглашению сторон или по закладной. Отдельная защита: по статье 54.1 закона суд может отказать во взыскании, если нарушение незначительно (требования по долгу меньше 5% стоимости жилья и просрочка длится менее трёх месяцев).
- Исполнительное производство и торги. После решения квартиру продают на публичных торгах; выручка распределяется по статье 61 закона: сначала расходы по взысканию, затем требования банка, остаток получает заёмщик.
- Последствия. Если после продажи денег не хватает, остаток долга сохраняется; если больше, разница возвращается бывшему владельцу.
Нюанс, который многие упускают: иммунитет единственного жилья по статье 446 ГПК РФ на залоговую квартиру не распространяется. Единственная, но ипотечная квартира может быть продана за долги, и это принципиальное отличие ипотеки от обычных кредитов. Отсюда и практический вывод: при ипотечных трудностях время играет против вас. Чем раньше обратиться в банк за реструктуризацией или ипотечными каникулами, тем больше вариантов сохранить жильё и тем меньше шансов договариваться «под давлением уже поданного иска».
Типичная ошибка, которую мы видим в реальных делах: заёмщик, столкнувшись с трудностями, молчит до первого судебного письма, а затем пытается «переоформить» квартиру на родственников. Перспектива плохая вдвойне: сделку с залогом банк не согласует, а попытки вывести имущество суд расценивает как недобросовестность, и это может привести к отказу в списании долгов при банкротстве. Законных вариантов много: каникулы, реструктуризация, продажа квартиры с согласия банка, мировое соглашение в банкротстве. Обходить закон не нужно и опасно.
Что изменил новый закон о кредитах 2025 года
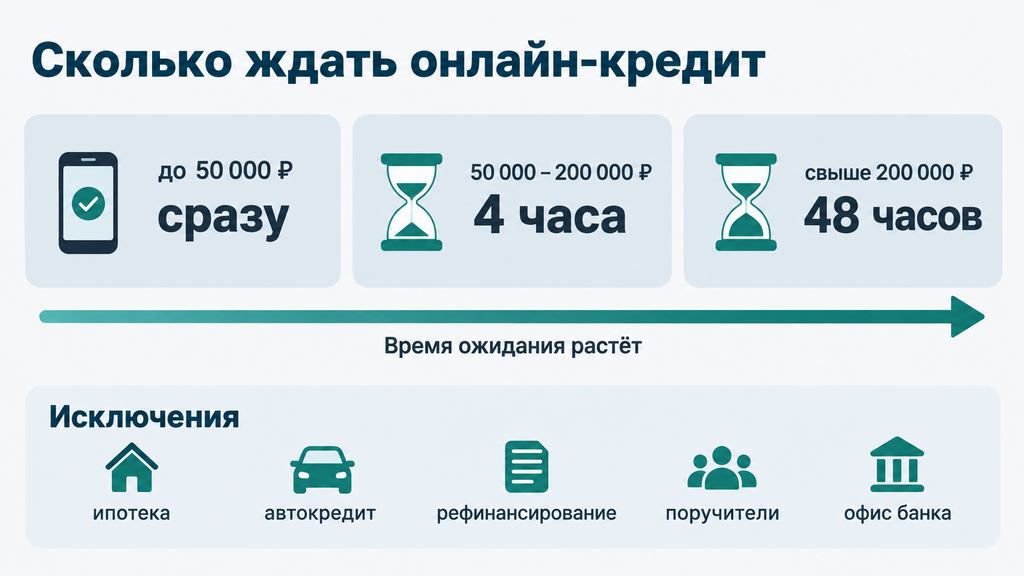
Главное новшество нового закона о кредитах 2025 года: обязательный «период охлаждения» при выдаче онлайн-кредитов, который действует с 1 сентября 2025 года. Поправки внесены Федеральным законом от 13 февраля 2025 года № 9-ФЗ. Теперь между одобрением онлайн-заявки и выдачей денег проходит строго определённое время:
- до 50 000 ₽: деньги доступны сразу, без ожидания;
- от 50 000 до 200 000 ₽: выдача не ранее чем через 4 часа после одобрения;
- свыше 200 000 ₽: выдача не ранее чем через 48 часов.
У правила есть исключения, и они важны: ожидание не действует для ипотеки, автокредитов и образовательных кредитов, где банк перечисляет деньги напрямую продавцу, для рефинансирования, для кредитов с поручителями или созаёмщиками. И правило касается только онлайн-выдачи: кредит, оформленный в офисе банка или магазине, поступает без периода ожидания. Цель поправок честная и понятная: разорвать классическую схему мошенничества, когда человеку за один звонок «из службы безопасности» оформляют кредит на крупную сумму. Теперь у клиента есть 4–48 часов, чтобы опомниться, позвонить в банк по официальному номеру и отменить заявку.
Практический сценарий, который стал встречаться реже, но полностью не исчез: человеку звонят якобы из банка, просят «обезопасить деньги» и оформить кредит онлайн. До сентября 2025 года деньги можно было получить за минуты. Теперь у человека появляется окно, за которое обычно удаётся распознать мошенничество. Второй инструмент защиты работает с 1 марта 2025 года: самозапрет на кредиты. Это отметка в своей кредитной истории, которая запрещает банкам и МФО одобрять вам потребительские займы, пока вы не снимете запрет. Ставится бесплатно через Госуслуги или МФЦ. Нюанс: самозапрет не распространяется на ипотеку и автокредиты с перечислением средств продавцу, поэтому крупная плановая покупка не пострадает. Если вы не планируете брать кредиты в ближайшее время, самозапрет можно назвать самой дешёвой страховкой от кредитного мошенничества.
Что происходит с долгами по кредитам при просрочке
При просрочке кредита закон определяет всю последовательность взыскания: начисление неустойки, досудебную работу, судебные процедуры и исполнение решения. На каждом этапе у должника есть права. Отдельного «нового закона о просроченных кредитах» не существует: правила меняются поправками в закон о потребительском кредите и смежные акты.
- Неустойка. За каждый день просрочки начисляется пеня; по закону № 353-ФЗ её размер ограничен: по общему правилу не более 20% годовых на сумму просроченного платежа. Начисление остальных платежей продолжается по графику.
- Досудебная работа банка. Напоминания, звонки, письменные требования. Полезно фиксировать переписку: сохранённые письма и скриншоты часто помогают при спорах.
- Взыскатели. Банк может поручить работу с долгом коллекторскому агентству или продать долг целиком. Регулирует это закон № 230-ФЗ: звонки не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, личные встречи не чаще одного раза в неделю. При просрочке свыше четырёх месяцев вы вправе отказаться от взаимодействия с взыскателем, направив письменный отказ; подробнее в разделе о защите должника.
- Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без вызова сторон. Его можно отменить простым возражением в течение 10 дней с момента получения. Часто это самый быстрый способ остановить уже запущенное взыскание и получить время на выработку стратегии.
- Исковое производство. Полноценное судебное разбирательство с заседаниями; здесь можно заявить о несоразмерной неустойке и представить свои расчёты.
- Приставы. После вступления решения в силу работает закон № 229-ФЗ: удержания из зарплаты (как правило до 50% дохода), аресты счетов, исполнительский сбор 7% от суммы долга. По заявлению должника пристав обязан сохранить прожиточный минимум на себя и детей.
Про срок исковой давности (три года по каждому пропущенному платежу) важно помнить одну практическую деталь: он считается по каждому платежу отдельно и может прерваться, если вы письменно признаете долг или внесёте частичный платёж после долгого молчания. Поэтому если банк давно не звонил и внезапно «ожил», прежде чем что-либо подписывать или платить, стоит оценить сроки по каждому платежу. Иногда эта проверка меняет позицию в переговорах.
Чек-лист, если взыскание уже началось:
- проверьте почту и «Госуслуги»: не пришёл ли судебный приказ (на отмену есть 10 дней с момента получения);
- соберите все договоры, графики и выписки по каждому кредитору;
- посчитайте просрочку по каждому долгу и даты её начала;
- сохраните всю переписку с банком и взыскателями;
- не подписывайте документы, смысл которых не понимаете, особенно соглашения о признании долга;
- если есть судебный приказ, подайте возражение; если начато исполнительное производство, подайте заявление о сохранении прожиточного минимума.
Какие нормы защищают должника при взыскании
Должника при взыскании защищают несколько конкретных норм. Каждая работает только при активных действиях: автоматически защита не включается. Сводим их в одну таблицу:
| Норма | Что защищает | Как этим воспользоваться |
|---|---|---|
| Статья 446 ГПК РФ | Имущественный иммунитет: единственное жильё (кроме залогового), предметы обычной домашней обстановки | Указать в возражениях и заявлении приставам на защищённое имущество |
| Закон № 230-ФЗ | Лимиты звонков и встреч, запрет давления; право отказаться от взаимодействия после 4 месяцев просрочки | Направить взыскателю письменный отказ от взаимодействия (по почте с уведомлением или через нотариуса) |
| Закон № 229-ФЗ | Пределы удержаний (как правило до 50% дохода) и право сохранить прожиточный минимум | Подать приставу заявление о сохранении прожиточного минимума с реквизитами счёта |
| Статьи 128–129 ГПК РФ | Право отменить судебный приказ в течение 10 дней с момента получения | Подать мировому судье возражение об отмене приказа |
| Статья 6.1-2 закона № 353-ФЗ | Кредитные каникулы до полугода при уважительных причинах | Уведомить банк и приложить подтверждающие документы: справку о постановке на учёт как безработного, больничный и т. п. |
Отвечаем на два частых вопроса. «Имеют ли право коллекторы звонить каждый день?» Нет: чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц звонить нельзя, а за нарушения взыскатель отвечает перед регулятором и судом. «Какую часть зарплаты могут удерживать приставы?» Как правило, до 50% дохода, и по заявлению часть сверх прожиточного минимума можно защитить. Как это бывает на практике: человек обнаруживает судебный приказ, о котором не знал. Первый шаг: получить копию у мирового судьи и подать возражение. Второй шаг: параллельно оценить все долги. Отмена приказа не отменяет сам долг: банк вправе обратиться в суд уже с иском, и проблему нужно решать дальше.
Как законно списать долги: банкротство и другие сценарии
Законодательство о долгах допускает несколько законных сценариев избавления от непосильных обязательств: реструктуризацию, кредитные каникулы, мировое соглашение и списание долгов через банкротство. Основу банкротного регулирования составляет Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», и он предлагает два пути:
- Судебное банкротство. При долге от 500 000 ₽ и просрочке от трёх месяцев гражданин обязан подать заявление, при предвидении неплатёжеспособности вправе. Процедура идёт в арбитражном суде под контролем финансового управляющего (специалиста, которого назначает суд) и обычно включает реструктуризацию долгов или реализацию имущества. По срокам это от нескольких месяцев до года и больше; потребуется депозит на вознаграждение управляющего и сбор документов, включая справки о доходах и перечни имущества.
- Внесудебное банкротство через МФЦ. Бесплатная процедура для долгов от 25 000 до 1 000 000 ₽. Условия допуска жёсткие; ключевое из них: исполнительное производство окончено из-за отсутствия имущества для взыскания. Заявление подаётся в МФЦ, процедура длится около полугода, участие суда и управляющего не требуется. Допуск узкий, и именно на этом этапе чаще всего возникают отказы: люди обращаются слишком рано или не проверили основания.
Не всё списывается. Через банкротство не проходят алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и часть других обязательств. И есть последствия, о которых нужно знать заранее: в течение пяти лет при обращении за кредитом вы обязаны сообщать о факте банкротства, столько же действует ограничение на повторную процедуру, плюс возникают ограничения на руководящие должности (сроки зависят от типа организации). Это честная цена вопроса, и её стоит взвесить до подачи заявления, а не после.
Отдельные правила действуют для льготных категорий. Участники СВО и их супруги могут списать долги до 10 млн ₽ по отдельной процедуре при выполнении условий: соблюдены требования к сроку контракта, по долгу ведётся принудительное взыскание и есть вступивший в силу судебный акт. А поправки августа 2024 года дали заёмщикам с ипотекой возможность заключать в банкротстве мировое соглашение с банком по единственному ипотечному жилью, то есть договориться о графике расчётов и сохранить квартиру вместо её продажи. Сразу снимем частое заблуждение: автоматического списания долгов не существует ни для одной категории. Любое списание происходит через процедуру и требует ваших действий.
Как выбрать сценарий: кредитные каникулы, реструктуризация или банкротство
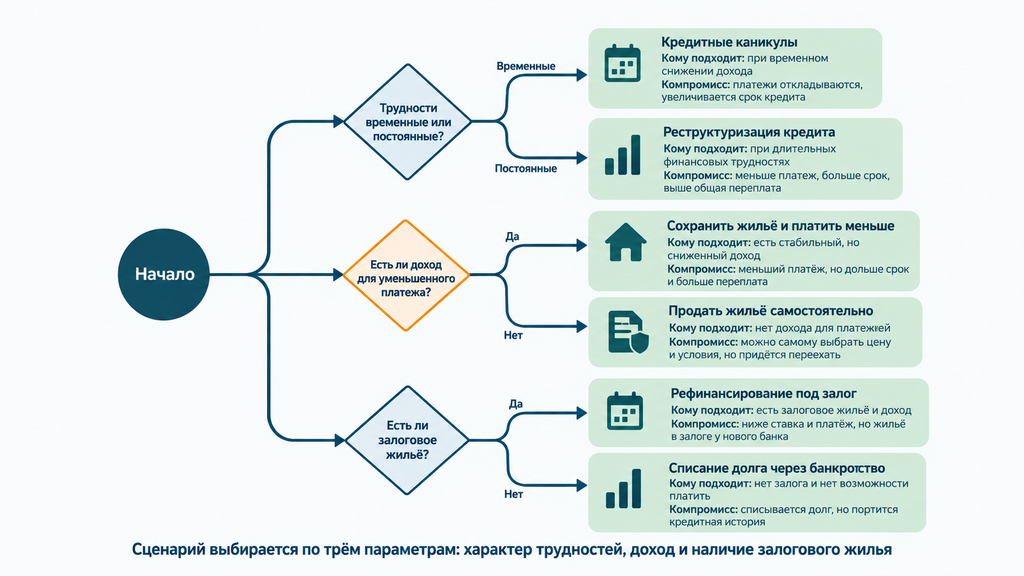
Сценарий выбирается по трём параметрам: характер трудностей (временные или постоянные), уровень и стабильность дохода, наличие залогового жилья. Если трудности временные (болезнь, перерыв в работе, декрет), разумно начинать с переговоров с банком; если платёжеспособность не восстановится, банкротство остаётся рабочим инструментом, а не признанием поражения. Сравнение по понятным критериям:
| Критерий | Кредитные каникулы | Реструктуризация | Внесудебное банкротство | Судебное банкротство |
|---|---|---|---|---|
| Кому подходит | Временная трудность при уважительной причине | Платёж непосилен, но доход стабильный | Долг 25 тыс.–1 млн ₽, нет имущества, исполнительное производство окончено | Долг от 500 тыс. ₽, сложные ситуации, есть имущество или споры |
| Что происходит | Пауза до полугода, проценты продолжают начисляться | Платёж снижается за счёт удлинения срока | Шесть месяцев без суда, затем списание при соблюдении условий | Реструктуризация или реализация имущества, затем освобождение от долгов |
| Ипотека | Возможна при уважительных причинах и единственном жилье | Часто первый шаг для сохранения квартиры | Как правило, не подходит при залоговом жилье | Возможно мировое соглашение с банком по ипотечной квартире |
| Компромисс | Долг не уменьшается, срок сдвигается | Переплата растёт | Узкие условия допуска, риск отказа | Сроки, расходы, последствия для кредитной истории |
Вопросы для самопроверки перед выбором:
- Трудности временные или доход вряд ли вернётся к прежнему уровню?
- Какая доля дохода уходит на платежи (если больше половины бюджета, это тревожный сигнал)?
- Сколько кредиторов и каков общий долг: можно ли уложиться в лимит внесудебной процедуры?
- Есть ли залоговое жильё, которое важно сохранить, и есть ли на него согласованный план?
- Готовы ли вы к последствиям банкротства (ограничения на кредиты и должности в течение нескольких лет)?
- Не пропущены ли процессуальные сроки: судебные приказы, возражения, заявления?
Когда стандартный совет «идти в банкротство» не подходит? Классическая ситуация: у человека ипотечная квартира, которую он хочет сохранить, и доход, позволяющий платить уменьшенный платёж. Здесь выгоднее реструктуризация или мировое соглашение: банкротство с реализацией заложенного жилья в этой логике проигрывает. И наоборот: при трёх кредитах, просрочке больше года и отсутствии имущества тянуть с банкротством часто означает годами платить проценты, которые всё равно не изменят исход. Универсального ответа нет: решение зависит от документов и конкретных обстоятельств, поэтому перед выбором полезно получить разбор именно вашей ситуации.
Типичные ошибки заёмщиков и заблуждения о законах о долгах
Чаще всего заёмщики теряют деньги и время не из-за законов, а из-за типовых ошибок и устойчивых мифов о «законах о долгах». Разберём самые частые мифы и сопоставим их с фактами:
- Миф: есть закон об автоматическом списании долгов. Факт: списание происходит только через процедуры (внесудебное банкротство через МФЦ или судебное); никаких «списаний по возрасту», «по пандемии» или «по указу» в законах нет.
- Миф: единственное жильё забрать невозможно. Факт: иммунитет статьи 446 ГПК РФ действительно защищает единственное жильё, но не работает для жилья в залоге по ипотеке, и это самое дорогое заблуждение из всех.
- Миф: если не получать письма из суда, разбирательства не будет. Факт: судебный приказ выносится без вашего участия и вступает в силу, если его не отменить в срок; игнорирование почты лишь лишает вас 10-дневного окна на отмену.
- Миф: после банкротства кредиты недоступны навсегда. Факт: ограничение действует пять лет, при этом обязанность сообщать о банкротстве и ограничения по должностям тоже временны; получить кредит позже можно, хотя условия могут быть менее выгодными.
- Миф: коллекторы могут забирать имущество. Факт: взыскание только через суд и приставов; коллекторы вправе лишь общаться в рамках закона № 230-ФЗ, а их нарушения обжалуются.
Поведенческие ошибки встречаются не реже мифов. Первая: молчание. Человек месяцами не отвечает банку, пока просрочка и неустойка не вырастают до критичных. Вторая: вывод имущества перед банкротством. Дарение квартиры родственнику накануне процедуры суд расценивает как недобросовестность и может отказать в списании долгов. Третья: «закредитовка по кругу». Новые займы на погашение старых без пересчёта бюджета, и итог обычно один: долг растёт быстрее доходов. Четвёртая: подписание «соглашений о признании долга» без понимания последствий. Такие документы могут прервать срок исковой давности. Ни одна из этих ситуаций не приговор: узел, завязанный годами, всегда разбирается по шагам. Но чем раньше начать, тем дешевле обходится каждый шаг.
Что делать заёмщику: пошаговый план при проблемах с кредитом или ипотекой
При первых финансовых трудностях порядок действий один: собрать документы, посчитать бюджет, договориться с банком до суда и выбрать законный сценарий. Пошаговый алгоритм:
- Соберите документы. Договоры, графики платежей, выписки, переписку с банком и взыскателями: по каждому кредиту отдельная папка.
- Посчитайте бюджет в цифрах. Доход, обязательные расходы, сумма платежей. Если платежи съедают больше половины дохода, это сигнал: переговоры с банком нужны не «когда-нибудь», а сейчас.
- Обратитесь в банк до первого судебного акта. Запросите реструктуризацию или кредитные каникулы, приложив подтверждение причины: справку о постановке на учёт как безработного, больничный лист, документы о снижении дохода.
- Зафиксируйте договорённости письменно. Устное «попробуйте оплатить хотя бы часть» юридической силы не имеет; подписанное дополнительное соглашение имеет.
- Проверьте судебные акты. На сайте мировых судей и ФССП проверьте, нет ли приказов и производств; при обнаружении приказа подайте возражение в течение 10 дней с момента получения.
- Выберите сценарий по дереву решений. Каникулы, реструктуризация, внесудебное или судебное банкротство: по критериям из сравнительной таблицы выше.
- Есть ипотека? Тогда отдельная проверка: правила согласия банка на продажу, условия мирового соглашения в банкротстве, актуальные требования по страхованию залога.
- При неопределённости помогает первичный разбор у специалиста. Это шаг, который экономит месяцы: иногда решение видно сразу по двум-трём документам.
Чек-лист документов для обращения в банк или к юристу:
- кредитные договоры и договоры займа (все, включая старые);
- графики платежей и справки об остатке задолженности;
- выписки по счетам за последние месяцы;
- переписка с банком и взыскателями;
- судебные акты, если есть: приказы, решения, постановления приставов;
- документы о доходах и расходах: справка о зарплате, расчёт семейного бюджета;
- документы по имуществу: выписка из ЕГРН по жилью, документы по залогу;
- подтверждение уважительных причин: больничные, справка о потере работы, документы о ЧС.
Что делать, если что-то пошло не так. Пропущен срок отмены судебного приказа. Такой срок можно восстановить ходатайством при уважительных причинах (например, вы не получали почту), но делать это нужно быстро и с доказательствами. Банк отказал в каникулах? Запросите письменный отказ с указанием причины: часто проблема в неполном пакете документов, и заявку можно подать повторно, устранив замечания. Начались удержания из зарплаты? Подайте приставу заявление о сохранении прожиточного минимума; это законное право, а не поблажка. Каждая из этих ситуаций решаема, если действовать по документам и в срок.
Когда стоит обратиться за юридической помощью
Специалиста стоит подключать, когда ситуация выходит за рамки одного договора: банкротство, споры по ипотеке и залогу, несколько взыскателей и уже вынесенные судебные акты, либо простое ощущение «я не понимаю, что делать с этими долгами». В этих случаях самостоятельные действия возможны, но ошибка в выборе сценария или пропущенный срок стоят дороже, чем час работы юриста. Особенно это касается ипотеки: там цена неверного шага измеряется жильём.
Вы можете обратиться к нам по процедуре банкротства или с любым другим юридическим вопросом. Или просто потому, что не знаете, что делать с долгами, и хотите увидеть свою ситуацию в цифрах и вариантах. Первичная консультация бесплатная. Вы не обязаны сразу оплачивать услугу или принимать решение: достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор от специалиста, который подскажет, какие документы подготовить и какие сценарии в вашем случае реалистичны. Чтобы заявка была предметной, заранее ответьте себе на четыре вопроса: какова общая сумма долга, сколько кредиторов, есть ли просрочки и как давно, есть ли ипотека или другое залоговое имущество.
Часто задаваемые вопросы
Что за новый закон о кредитах вступил в силу в 2025 году?
С 1 сентября 2025 года действует «период охлаждения» при выдаче онлайн-кредитов, введённый законом № 9-ФЗ: кредиты до 50 000 ₽ выдаются сразу, от 50 000 до 200 000 ₽ только через 4 часа, а свыше 200 000 ₽ через 48 часов. Ожидание не действует для ипотеки, автокредитов с перечислением продавцу, рефинансирования и оформления в офисе. Цель поправок: защитить заёмщиков от мошенников и импульсных займов.
Можно ли продать квартиру, купленную в ипотеку?
Да, но с согласия банка-залогодержателя: по статье 77 закона «Об ипотеке» такая квартира находится в залоге с момента регистрации права собственности, и сделка без разрешения банка не пройдёт регистрацию. Типовые варианты: погашение остатка кредита из выручки, замена залога или перевод долга на покупателя. Конкретные условия зависят от банка и договора.
Могут ли забрать единственную квартиру за долги по кредитам?
По обычным кредитам нет: статья 446 ГПК РФ защищает единственное жильё от взыскания. Исключение: жильё в залоге по ипотеке. На него взыскание допускается, даже если оно единственное. Правила и исключения по конкретной квартире лучше проверять со специалистом до принятия решений.
Что будет с ипотекой, если потерять работу или основной доход?
Закон даёт несколько вариантов: ипотечные каникулы до полугода при уважительных причинах, реструктуризация у банка, а при устойчивой неплатёжеспособности остаётся банкротство, в котором возможно мировое соглашение с залоговым кредитором по единственной ипотечной квартире. Чем раньше обратиться в банк, тем больше шансов сохранить жильё.
Что такое самозапрет на кредиты и как его установить?
Это бесплатная отметка, которая запрещает банкам и МФО одобрять вам потребительские кредиты, пока запрет не снят; действует она с 1 марта 2025 года и устанавливается через Госуслуги или МФЦ. На ипотеку и автокредиты с перечислением средств продавцу запрет не распространяется. Если кредиты не планируются, самозапрет становится простой защитой от оформления займа мошенниками на ваше имя.
Что за «закон Токаева о кредитах»?
Под этим запросом обычно ищут законодательный акт Казахстана о кредитовании, подписанный президентом Касым-Жомартом Токаевым. Он регулирует выдачу кредитов в Казахстане и к российским банкам отношения не имеет. В России действуют свои законы: № 353-ФЗ о потребительском кредите, № 102-ФЗ об ипотеке и поправки 2024–2025 годов.
Списываются ли долги по кредитам автоматически по закону?
Нет, автоматического списания не предусмотрено. Долги списываются только через процедуры: внесудебное банкротство через МФЦ (долг от 25 000 до 1 000 000 ₽ при выполнении условий) или судебное банкротство. Отдельный порядок действует для участников СВО и их супругов. Не списываются алименты, возмещение вреда жизни и здоровью и часть других обязательств.