Арбитражные и финансовые управляющие: услуги и торги по банкротству
Арбитражный управляющий это независимый специалист, которого утверждает арбитражный суд для ведения процедуры банкротства; в делах граждан его называют финансовым управляющим. Он анализирует финансовое состояние должника, публикует сведения о процедуре, ведёт реестр требований кредиторов, организует торги по продаже имущества и отчитывается перед судом. Вознаграждение установлено законом: 25 000 ₽ за процедуру плюс документально подтверждённые расходы и 7% от проданного имущества. Подобрать специалиста, подготовить документы и пройти процедуру без ошибок помогают юристы; первичный разбор ситуации проводится бесплатно.
Кто такой арбитражный управляющий и зачем он нужен в банкротстве
Арбитражным управляющим называют гражданина Российской Федерации, члена саморегулируемой организации (СРО), которого утверждает арбитражный суд для проведения процедур банкротства организаций и граждан. Без этого участника судебное дело о банкротстве просто не может начаться: суд рассматривает материалы через управляющего, а не вместо него.
Его роль часто понимают неверно. Управляющий не работает «против должника» и не представляет его интересы, как адвокат. Он независимый посредник между тремя сторонами: должником, кредиторами и судом. Его задача в том, чтобы процедура прошла по закону: имущество было учтено корректно, требования кредиторов проверены, а сроки соблюдены. В России работают более десяти тысяч арбитражных управляющих, каждый из них состоит в СРО, которая контролирует качество их работы и отвечает за неё компенсационным фондом.
К профессии предъявляют строгие требования: высшее образование, стаж на руководящей должности не менее года, двухлетняя стажировка помощником управляющего, сдача теоретического экзамена, отсутствие судимостей за умышленные преступления и дисквалификаций. Деятельность подлежит обязательному страхованию, а взносы в компенсационный фонд СРО служат гарантией на случай ошибок специалиста. На практике это означает, что в процедуре работает человек с подтверждённой квалификацией, а не случайное лицо.
Чем арбитражный управляющий отличается от финансового управляющего
Короткий ответ: «арбитражный управляющий» это профессия, а «финансовый управляющий» это одна из его ролей в банкротстве гражданина. Когда банкротится человек с кредитами, суд утверждает его именно как финансового управляющего. Когда банкротится компания, тот же профессионал может выступать во временной, административной, внешней или конкурсной роли.
На практике путаница возникает постоянно, и она не безобидна: люди читают о «конкурсном производстве» и решают, что при банкротстве физлица у них заберут квартиру. Разграничение помогает видеть, какие статьи закона относятся именно к вашей ситуации. Если вы гражданин с потребительскими кредитами, займами или картами, вам нужен финансовый управляющий, и только он.
Какие бывают арбитражные управляющие: виды по процедурам
Название роли зависит от процедуры и типа должника. Всего закон выделяет пять ролей:
- Финансовый управляющий ведёт дела о банкротстве граждан: анализирует долги и имущество, проводит реструктуризацию или реализацию активов. Единственная роль, которая касается физических лиц.
- Временный управляющий работает в процедуре наблюдения за компанией-должником: фиксирует финансовое состояние предприятия на входе в дело.
- Административный управляющий сопровождает финансовое оздоровление организации, когда суд даёт ей шанс восстановить платёжеспособность.
- Внешний управляющий принимает управление компанией в процедуре внешнего управления и пытается вывести её из кризиса.
- Конкурсный управляющий ведёт конкурсное производство: формирует конкурсную массу и распродаёт имущество организации-банкрота.
Конкурсная масса это всё имущество должника, которое по закону можно направить на погашение обязательств. У гражданина она формируется далеко не всегда: значительная часть активов защищена законом, о чём подробнее ниже.
Какие услуги оказывает финансовый управляющий
Услуги финансового управляющего включают анализ финансового состояния должника, публикации о процедуре в официальных реестрах, ведение реестра требований кредиторов, организацию собраний кредиторов, проверку сделок, организацию торгов и отчётность перед судом. Это полный закрытый перечень из закона о банкротстве: управляющий не берёт на себя произвольные «услуги», все его действия прописаны в статьях 20.3 и 213.9 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
Переведём перечень в практическую плоскость и посмотрим, что каждое действие означает для человека, который проходит процедуру:
- Финансовый анализ: управляющий собирает полную картину ваших долгов, доходов и активов. Именно этот документ определяет, какую процедуру введёт суд: реструктуризацию или сразу реализацию имущества.
- Публикации в ЕФРСБ и газете «Коммерсантъ»: Единый федеральный реестр сведений о банкротстве (ЕФРСБ) размещён на портале Федресурс. Публикации делают процедуру официальной, и с этого момента банки и коллекторы не вправе требовать с вас деньги напрямую.
- Ведение реестра требований кредиторов: каждый банк, МФО или человек, которому вы должны, заявляет свои требования, а управляющий проверяет суммы и обоснованность. Завышенные проценты и неустойки нередко срезаются именно на этом этапе.
- Собрания кредиторов: управляющий созывает и проводит их, зачитывает отчёты, фиксирует решения. Для вас это обычно «заочные» события, присутствовать лично чаще всего не нужно.
- Проверка сделок: управляющий анализирует крупные операции за последние годы. Это самое тревожное для должников направление, но при честной подготовке к процедуре оно, как правило, проходит спокойно.
- Отчёты суду: не реже раза в квартал управляющий отчитывается о ходе дела. По итоговому отчёту суд освобождает человека от дальнейших обязательств.
Важная честная оговорка: управляющий нейтрален и не «защищает» вас как поверенный. Но добросовестному должнику его корректная работа даёт предсказуемую процедуру с проверенными требованиями, соблюдёнными сроками и законным финалом.
Что финансовый управляющий делает на каждом этапе процедуры
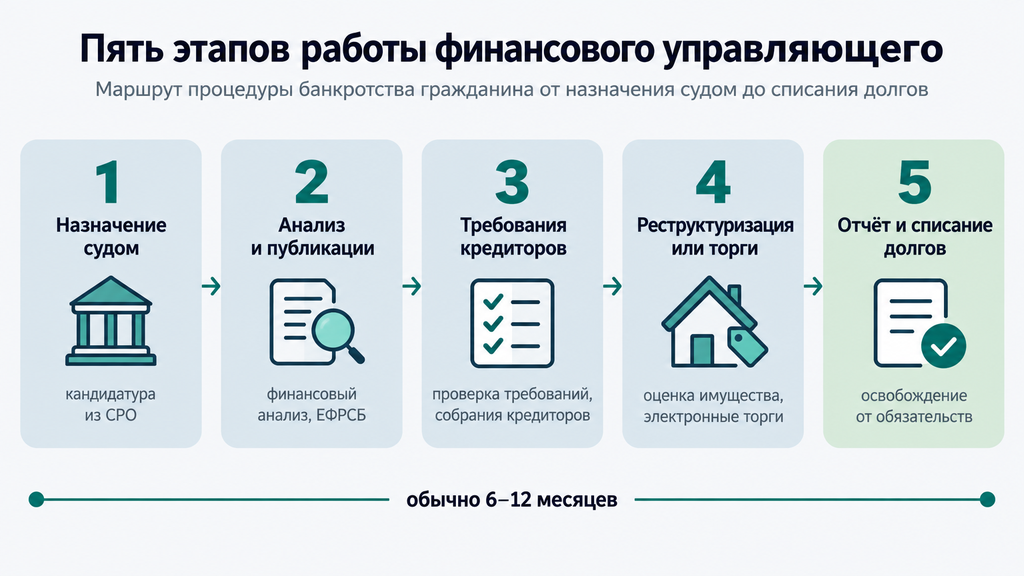
Судебная процедура банкротства гражданина движется по трём ступеням, и на каждой у управляющего своя работа.
- Реструктуризация долгов (или решение о её нецелесообразности). Суд сначала проверяет, способен ли человек рассчитаться по изменённому графику за несколько лет. Управляющий анализирует доходы и расходы, готовит заключение. Если дохода объективно не хватает (так часто бывает при долговой нагрузке выше половины бюджета), суд переходит к следующей ступени. Практика показывает: при доходе, которого не хватает даже на проценты, реструктуризация обычно пропускается.
- Реализация имущества. Управляющий запрашивает сведения о счетах и активах в госорганах и банках, описывает и оценивает имущество, выявляет то, что защищено законом, организует торги по не защищённым активам, распределяет выручку между кредиторами. Если ликвидного имущества нет, распродавать нечего, и процедура всё равно завершается списанием долгов.
- Завершение. Управляющий сдаёт итоговый отчёт, суд выносит определение о завершении и освобождает гражданина от дальнейшего исполнения обязательств. По срокам весь путь обычно занимает 6–12 месяцев, точная длительность зависит от региона, загрузки суда и сложности дела.
Учтите практический момент: при введении двух процедур (реструктуризации и затем реализации) вознаграждение управляющего платится за каждую, то есть суммарно 50 000 ₽. Это стоит закладывать в бюджет заранее.
Что управляющий может делать с имуществом, счетами и сделками
Финансовый управляющий вправе запрашивать сведения о ваших счетах и имуществе, описывать и оценивать активы, оспаривать подозрительные сделки и управлять денежными потоками в период реализации. При этом значительная часть имущества защищена законом и в конкурсную массу не попадает: единственное жильё (кроме заложенного по ипотеке), предметы обычной домашней обстановки, личные вещи, а также прожиточный минимум на вас и ваших иждивенцев, детей и нетрудоспособных родственников. Эти гарантии закреплены, в частности, в статье 446 Гражданского процессуального кодекса РФ.
С деньгами ситуация тоже спокойнее, чем кажется. После введения реализации вы передаёте управляющему управление счетами, но сохраняете право получать деньги на текущие нужды: он выделяет их в пределах прожиточного минимума, а при наличии детей и иждивенцев с учётом их доли. Обычно достаточно ходатайства, и средства поступают регулярно.
Теперь о сделках. Типичная ситуация, которую я вижу на практике: за год-два до процедуры человек продал или подарил автомобиль родственнику, потому что не мог платить. Управляющий обязан проверить такие операции. Если сделка прошла по рыночной цене и без признаков увода актива от кредиторов, вопросов обычно не возникает. Если цена была занижена или имущество ушло дарением на фоне растущих просрочек, сделку могут оспорить, а это затягивает процедуру и снижает шансы на полное освобождение от долгов. Вывод простой: не пытайтесь «переоформить» имущество перед банкротством. Разберите ситуацию честно, с юристом это можно сделать заранее и спокойно.
Как назначают арбитражного управляющего и можно ли его выбрать
Арбитражного управляющего утверждает суд, а конкретного специалиста представляет саморегулируемая организация, которую заявитель указывает в заявлении о банкротстве. Напрямую «нанять» управляющего нельзя: он независимый участник дела и не заключает договор ни с должником, ни с кредиторами. Но косвенно повлиять на выбор можно, и на практике это работает так:
- В заявлении о банкротстве вы (или ваш юрист) указываете наименование и адрес конкретной СРО арбитражных управляющих. Без этих сведений заявление оставят без движения.
- Суд направляет в выбранную СРО запрос о кандидатуре.
- СРО в течение 14 дней представляет кандидатуру управляющего, готового взять дело, либо отвечает отказом.
- Суд утверждает кандидата определением, и с этого момента у процедуры есть официальный ведущий.
Тот же порядок действует, если заявление подаёт кредитор: банк или налоговая тоже указывают СРО, из которой будет назначен специалист. Это одна из причин, почему заявление выгоднее подавать самостоятельно и заранее: тогда выбор СРО остаётся за вами.
Подбор СРО реально влияет на то, кто именно возьмёт ваше дело. У организаций разная практика: одни регулярно представляют кандидатуры по «безимущественным» делам, другие чаще отказываются. Юристы, которые постоянно работают с процедурами, знают эти особенности, поэтому подбор СРО входит в услуги сопровождения банкротства.
Почему управляющий может отказаться вести дело и что делать в этой ситуации
СРО не обязана представлять кандидатуру, а управляющие чаще соглашаются на дела, где есть ликвидное имущество и внесённое на депозит суда вознаграждение. В «безимущественных» делах мотивации меньше, и отказы случаются. Это рабочая ситуация с понятным алгоритмом действий:
- Укажите другую СРО: у суда есть до трёх месяцев на повторный запрос после отказа, это время нужно использовать, а не терять.
- Проверьте комплект документов: неполное заявление (частая формальная причина, по которой дело не сдвигается).
- Обратитесь к юристам, которые регулярно работают с управляющими. Предварительное согласие специалиста на участие остаётся самым надёжным способом не потерять месяцы.
Честно скажу: гарантировать, что кандидатура найдётся мгновенно, не может никто. Но при корректной подготовке вопрос решается в рабочем порядке, и процедура стартует без потери времени.
Сколько стоят услуги финансового управляющего в 2026 году
Вознаграждение финансового управляющего установлено законом: 25 000 ₽ за каждую процедуру, плюс документально подтверждённые расходы, а при продаже имущества ещё 7% от выручки. Ставка закреплена статьёй 20.6 закона о банкротстве и в 2026 году остаётся базовой: она одинакова для всей страны и не зависит от региона или «уровня» специалиста.
| Статья расходов | Сумма | Когда платится |
|---|---|---|
| Фиксированное вознаграждение управляющего | 25 000 ₽ за процедуру | На депозит суда до подачи заявления |
| Вознаграждение при двух процедурах (реструктуризация + реализация) | 50 000 ₽ суммарно | Второй депозит — при введении реализации |
| Процент от реализации имущества | 7% от выручки | Удерживается из средств от продажи, отдельно платить не нужно |
| Публикации в ЕФРСБ и «Коммерсантъ» | Как правило, 10–15 тыс. ₽ и выше суммарно | По ходу процедуры, суммы подтверждаются документами |
| Почтовые отправления кредиторам | Несколько тысяч ₽ | По факту, включается в отчёт управляющего |
| Госпошлина за подачу заявления | Порядка 10 000 ₽, размер периодически пересматривается | До подачи заявления |
Здесь две тонкости. Первая: если у должника нет имущества, процентная часть просто не возникает, и управляющий получает только фиксированные 25 000 ₽. Вторая: полная стоимость процедуры больше вознаграждения управляющего, и это нормально, потому что бюджет складывается из госпошлины, публикаций и юридического сопровождения, если оно подключено. Точный расчёт по вашей ситуации делается на консультации, до подписания договора.
Какие дополнительные расходы входят в бюджет процедуры
Помимо вознаграждения, в бюджет закладываются операционные расходы процедуры. Управляющий подтверждает каждый из них документально и включает в отчёт, который проверяет суд: произвольных списаний по закону не бывает. Типовые статьи:
- Публикации. Каждое сообщение в ЕФРСБ стоит несколько сотен рублей, но сообщений много; публикация сведений в газете «Коммерсантъ» обходится заметно дороже. Суммарно на публикации обычно приходится 10–15 тысяч ₽ и выше: это, как правило, самая крупная статья после вознаграждения. Тарифы периодически меняются, актуальные суммы уточняйте при расчёте.
- Почтовые расходы. Уведомления всем кредиторам и участникам дела рассылаются заказными письмами.
- Госпошлина. Её размер периодически пересматривается, проверьте актуальную сумму на момент подачи.
- Банковское обслуживание. В период реализации управляющий открывает специальный счёт, через который идут расчёты; комиссия банка невелика, но её тоже учитывают.
Типичная ошибка, которую я вижу постоянно: человек планирует только 25 000 ₽ на управляющего и не закладывает публикации. Процедура из-за этого стопорится уже на старте: без публикации в реестре дело не движется. Грамотный бюджет считается целиком, до подачи заявления.
Как проходят торги по банкротству
Торгами по банкротству называют продажу имущества должника через электронные торговые площадки; организует её арбитражный управляющий, чтобы распределить выручку между кредиторами. Электронный формат обязателен с 2011 года: лоты выставляют на аккредитованных площадках, а участие возможно только с квалифицированной электронной подписью.
Главное для должника: торги касаются только имущества, не защищённого законом. Единственное жильё (если оно не в ипотеке), предметы быта и личные вещи на торгах не появляются. Если защищённых активов достаточно, а ликвидного имущества нет, торги не проводятся вовсе, и процедура всё равно завершается освобождением от долгов.
Покупателю торги по банкротству дают возможность приобрести недвижимость, автомобиль или технику ниже рыночной цены: на повторных этапах и в публичном предложении скидки бывают заметными. Но у выгоды есть обратная сторона: лоты требуют проверки на залоги, аресты и зарегистрированных жильцов. Ошибки на этом этапе стоят дорого, поэтому к торгам готовятся так же тщательно, как к обычной сделке с недвижимостью.
Этапы торгов: первичный аукцион, повторные торги и публичное предложение
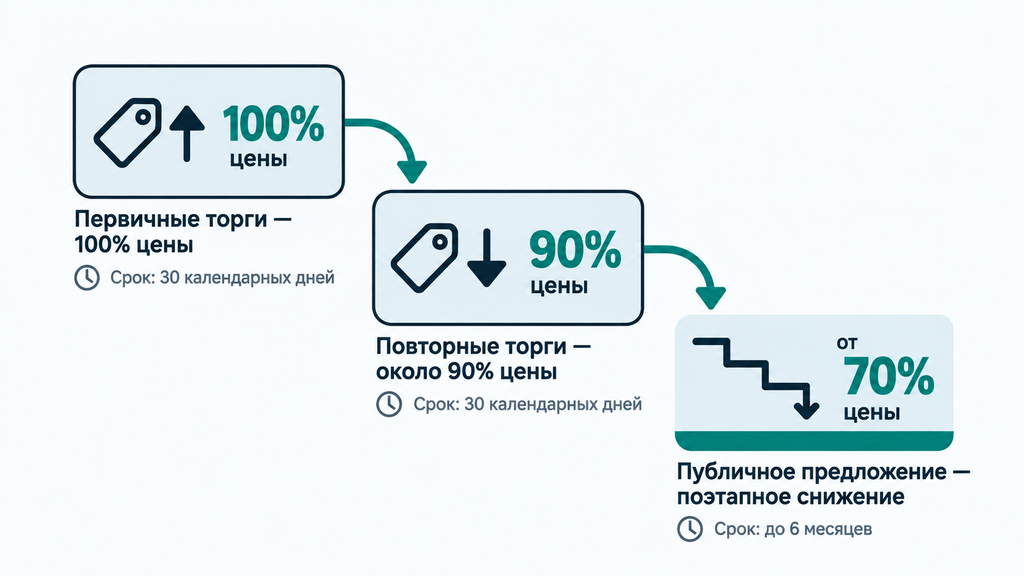
Закон задаёт три последовательных этапа, на каждом из которых цена снижается. Задаток для участия обычно составляет 10% от начальной цены; проигравшим участникам его возвращают.
| Этап | Цена | Смысл этапа | Кому подходит |
|---|---|---|---|
| Первичные торги | 100%, аукцион на повышение от рыночной оценки | Классическая продажа: побеждает максимальная ставка | Тем, кто готов платить по рынку ради нужного объекта |
| Повторные торги | Около 90% начальной цены | Лот, не проданный в первый раз, выставляется со скидкой | Тем, кто ищет баланс цены и выбора — выбор лотов здесь ещё широкий |
| Публичное предложение | Поэтапное снижение до минимального порога | Цена падает шагами по расписанию | Тем, кто готов ждать конкретный объект и отслеживать график снижения |
Новички часто выжидают: «подожду публичного предложения, там дешевле». На практике самые ликвидные лоты, хорошие квартиры и автомобили, уходят уже на повторных торгах, а до публичного предложения доходят обычно неликвидные объекты или лоты с юридическими нюансами. Если у вас есть подготовленный задаток и проверенный лот, участие на повторных торгах чаще даёт разумный баланс цены и риска.
Какое имущество продают на торгах и что происходит после победы
На банкротных торгах встречаются самые разные лоты: квартиры, жилые дома и земельные участки, легковые и грузовые автомобили, спецтехника, производственное оборудование, коммерческие помещения. География охватывает всю страну: если в вашем городе выбор невелик, торги можно вести дистанционно.
Последовательность после победы выглядит так:
- Управляющий направляет проект договора купли-продажи — победителем признаётесь вы, договор заключается напрямую с вами.
- Вы оплачиваете цену лота в установленный срок — задаток засчитывается в счёт оплаты.
- Управляющий передаёт имущество по акту.
- Снимаются обременения — аресты и запреты, если они были, отменяются в связи с продажей.
- Вы регистрируете право собственности в Росреестре или ГИБДД — в зависимости от типа имущества.
Риски лота проверяются до подачи заявки, а не после победы. Отдельно проверьте три вещи: залоги третьих лиц (залог сохраняется при продаже), историю появления имущества у должника (сделки за последние годы могли быть оспорены) и зарегистрированных жильцов при покупке недвижимости. Проверить всё это по открытым реестрам можно самостоятельно, но это требует времени и навыка, поэтому часть покупателей сразу работает со специалистом по торгам.
Что делает специалист по торгам по банкротству и когда нужна помощь в торгах
Специалист по торгам по банкротству помогает найти лот, проверить его историю и документы, оформить электронную подпись, внести задаток, подать заявку и довести сделку до регистрации права собственности. По сути, он закрывает всю техническую и аналитическую часть участия, от мониторинга площадки до подписания договора.
Две ситуации здесь часто смешивают. Если вы должник и ваше имущество продаётся на торгах, организует торги ваш финансовый управляющий, а помощь юристов нужна в другом: в корректной защите имущества и прохождении процедуры. Помощь в торгах по банкротству нужна покупателям: людям и компаниям, которые хотят приобрести имущество банкротов со скидкой.
По стоимости рынок устроен так: разовая подача заявки на аукцион обходится от нескольких тысяч рублей, полное сопровождение «под ключ» (от поиска лота до регистрации права) стоит заметно дороже и зависит от объёма работ. Точные суммы всегда фиксируются в договоре, и это один из признаков нормального исполнителя.
Кому и в каких ситуациях помогает специалист по торгам
На практике помощь в торгах востребована в четырёх-пяти типовых ситуациях:
- Нет электронной подписи и аккредитации на площадках. Квалифицированная электронная подпись оформляется в аккредитованном удостоверяющем центре, затем нужна регистрация на каждой торговой площадке. Это два-три дня рутины, которые специалист берёт на себя.
- Первая заявка. Площадки отклоняют заявки по формальным причинам: не тот формат скана, нет нужной выписки, просроченное платёжное поручение. Опытный исполнитель готовит комплект так, чтобы снизить риск отказа.
- Нет времени следить за аукционом. Торги могут идти от нескольких часов до нескольких дней, и ставки нужно подавать вовремя. Специалист подключается к торгам и ведёт ставки по согласованной стратегии.
- Нужен анализ лота. Проверка залогов, арестов, истории сделок должника, зарегистрированных жильцов: это отдельная аналитическая работа перед ставкой.
- Нужно сопровождение до конца. Договор купли-продажи, оплата, снятие обременений, регистрация: финальный отрезок, где ошибки тоже случаются.
Для сравнения возьмём самостоятельный путь. Он реален, если у вас есть время и базовые навыки работы с электронными сервисами: оформить КЭП, аккредитоваться на площадке, перевести задаток, подать заявку и отслеживать торги можно своими силами. Экономия на гонораре специалиста. Риск в том, что лот уйдёт из-за формальной ошибки или объект окажется с неочевидным обременением. Выбирайте путь по честной самооценке: времени и опыта больше, можно сами; хочется скорости и гарантий от формальных отказов, работайте со специалистом.
Как выбрать специалиста по торгам: критерии и предупреждающие сигналы
Результат аукциона не гарантирует никто: это торг, где победу определяет конкуренция за лот. Но от исполнителя зависит другое: качество подготовки заявки, глубина проверки лота и отсутствие потерь задатка. По этим критериям и стоит выбирать:
- Опыт именно с банкротными торгами. Госзакупки и банкротные торги относятся к разным процедурам; уточните, сколько сделок исполнитель провёл именно по 127-ФЗ и с какими типами имущества.
- Договор с фиксированным вознаграждением. Услуги оформляются агентским договором, сумма и состав работ прописываются до старта.
- Прозрачность. Хороший специалист показывает выгрузки по лоту, объясняет риски конкретного объекта и называет сценарий «если лот не выиграли»: что тогда с задатком и гонораром.
- Работа на аккредитованных площадках. Перечень площадок открыт; запросить список, на которых исполнитель аккредитован, это нормальный вопрос.
- Готовность объяснять. В сопровождение входят ещё и понятные ответы на ваши вопросы на каждом шаге.
Есть и обратный список, после которого работу лучше не начинать: обещания «100% победы на любых торгах», просьба оплатить всё до подписания договора, отказ показать анализ лота «до оплаты», работа без договора по «устной договорённости». Каждый из этих признаков говорит, что в случае ошибки отвечать будет только вы.
Как найти и проверить арбитражного управляющего перед подачей заявления
Проверить арбитражного управляющего можно по открытым источникам: реестры на Федресурсе (ЕФРСБ), официальный реестр арбитражных управляющих на сайте Росреестра и Картотека арбитражных дел. Все три ресурса бесплатны и работают без регистрации. На их основе складывается объективная картина о кандидате ещё до того, как вы укажете его СРО в заявлении.
Что смотреть в каждом источнике:
- Федресурс (ЕФРСБ): карточки СРО и управляющих, где видны членство в организации, число ведённых процедур, публикации. Здесь же удобно смотреть общий объём практики специалиста.
- Реестр арбитражных управляющих на сайте Росреестра подтверждает официальный допуск к профессии: действующая регистрация, членство в СРО, сведения о страховании ответственности. Если записи в реестре нет, это стоп-сигнал.
- Картотека арбитражных дел (kad.arbitr.ru) показывает дела, которые специалист ведёт сейчас и вёл раньше: текущая загрузка, практика оспаривания его действий, доля дел с физлицами.
Критерии выбора по этим данным просты: опыт с делами физических лиц (а не только с компаниями), заметная доля процедур, завершившихся освобождением от долгов, минимум самоотводов по текущим делам и отсутствие дисциплинарных взысканий. Перегруженный специалист, который ведёт десятки дел одновременно, тоже не лучший выбор: его время распределяется между многими процедурами, и ваша может двигаться медленнее.
Чек-лист проверки управляющего перед подачей заявления
Пройдите семь пунктов до того, как указывать СРО в заявлении. На каждый уходит несколько минут, а вместе они снимают большинство рисков:
- Проверьте членство кандидата в СРО по реестру управляющих на Федресурсе.
- Убедитесь, что специалист ведёт дела физических лиц, а не только процедуры компаний (по Картотеке арбитражных дел).
- Сравните долю дел, завершившихся списанием долгов, у нескольких кандидатов (по завершённым процедурам в ЕФРСБ и картотеке).
- Проверьте отсутствие дисквалификации и споров о его действиях по реестру управляющих и картотеке.
- Оцените текущую загрузку: сколько дел специалист ведёт прямо сейчас.
- Получите предварительное согласие на участие в деле: обычно это делают юристы через СРО или напрямую.
- Убедитесь, что наименование и адрес СРО корректно указаны в заявлении, иначе суд оставит его без движения.

Когда поведение управляющего должно насторожить
Сразу успокою: большинство управляющих работают добросовестно. Это профессия с жёстким контролем, и специалисту невыгодно портить собственную статистику. Но знать предупреждающие признаки стоит, потому что своевременная реакция экономит месяцы. Насторожить должны:
- «Дополнительные расходы», о которых не было речи на старте, особенно если их просят передать лично, без документов.
- Затянутые отчёты и уход от общения. Промежуточная отчётность в суд обязательна, и её срывы видны в картотеке дела.
- Оспаривание всех сделок подряд без разбора обстоятельств, формальный подход вместо анализа.
- Действия, которые фактически лишают вас прожиточного минимума или средств на содержание иждивенцев.
- Намёки на самоотвод как способ давления: замена управляющего означает потерю времени.
Порядок реакции спокойный и документальный: фиксируйте переписку, задавайте вопросы письменно, подключайте юриста. Если ситуация не исправляется, подавайте жалобу в СРО или ходатайство в арбитражный суд. По статье 20.4 закона о банкротстве управляющий отвечает за убытки от неправомерных действий, вплоть до отстранения от дела. Смысл этих механизмов не в борьбе с управляющим: они делают процедуру предсказуемой.
Как проходит работа с финансовым управляющим: пошаговый маршрут
Работа с финансовым управляющим начинается с разбора ситуации и сбора документов, продолжается назначением через СРО и публикациями, а завершается итоговым отчётом и списанием долгов. Вот полный маршрут с типичными ошибками каждого шага: на практике проблемы создают именно они, а не сам закон:
- Разбор долгов и оценка вариантов. Соберите все обязательства: кредиты, займы, карты, просрочки, штрафы. Типичная ошибка: «забытый» кредит или долг перед физлицом всплывёт в процедуре и осложнит её.
- Проверка имущества и рисков. Разберите, что защищено законом, а что может попасть в конкурсную массу, и проверьте сделки за последние три года. Типичная ошибка: продать или подарить имущество накануне подачи. Это приглашение к оспариванию.
- Сбор документов. Паспорт, справки о доходах, кредитные договоры, выписки по счетам, документы на имущество, судебные решения и постановления приставов, если они есть. Типичная ошибка: неполный комплект. Суд оставит заявление без движения.
- Выбор СРО и депозит суда. Вносится вознаграждение управляющего, 25 000 ₽. Типичная ошибка: не заложить в бюджет публикации и госпошлину.
- Подача заявления. Документы уходят в арбитражный суд по месту жительства. Типичная ошибка: неточное указание СРО или суммы долга.
- Назначение управляющего и публикации. Суд утверждает кандидата, управляющий публикует сведения в ЕФРСБ и «Коммерсантъ». Типичная ошибка: игнорировать запросы управляющего на этом этапе, они обязательны к исполнению.
- Общение в ходе процедуры. Запросы, собрания кредиторов, контроль требований. Ваше участие минимально, но ответы должны быть своевременными. Типичная ошибка: молчать при спорных требованиях кредитора, когда их можно было снизить.
- Завершение и списание долгов. Итоговый отчёт, определение суда, освобождение от обязательств. Типичная ошибка: считать, что после определения «всё само». Сохраните документы о завершении, они понадобятся банкам и бюро кредитных историй (БКИ).
Заметьте: большинство ошибок происходит ещё до подачи заявления. Процедура прощает аккуратную подготовку и наказывает спешку. Это, пожалуй, главный практический вывод из всех дел, которые проходят через юристов.
Что делать, если что-то пошло не так
Три сценария встречаются чаще остальных, и у каждого есть рабочий алгоритм:
- СРО не представила кандидатуру. Укажите другую СРО и проверьте комплект документов: суд даёт на повторный запрос до трёх месяцев. Юристы, работающие с управляющими регулярно, обычно сокращают этот путь до дней.
- Управляющий затягивает процедуру. Направляйте письменные запросы, а если реакции нет, подавайте жалобу в СРО или ходатайство в суд. Закон допускает отстранение управляющего за нарушения, включая затянутую отчётность.
- Возник риск неосвобождения от долгов из-за сделок. Здесь работает только подготовленная позиция: документы по каждой спорной операции, объяснение экономического смысла, юридическая защита. Чем раньше подключается юрист, тем больше вариантов.
Общий корень у всех трёх сценариев один: почти все ситуации «пошло не так» закладываются до подачи заявления. Честный разбор долгов и сделок, корректный бюджет и правильно выбранная СРО снимают большую часть рисков ещё на берегу.
Ограничения и нюансы: когда стандартный сценарий не работает
Судебное банкротство с финансовым управляющим подходит не всем: при долге от 25 000 до 1 000 000 ₽ и соблюдении условий закона доступно внесудебное банкротство через МФЦ (многофункциональный центр), без управляющего, суда и расходов на процедуру. Заявление подаётся по месту жительства, процедура длится до шести месяцев, но к кандидату предъявляются жёсткие требования, например оконченное исполнительное производство и отсутствие дохода, позволяющего платить. Проверьте актуальные условия 2026 года: правила этой процедуры периодически корректируют.
Ещё несколько ограничений, о которых стоит знать заранее:
- Не все долги списываются. Алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и текущие платежи сохраняются после процедуры: банкротство их не отменяет.
- Оспаривание сделок может затянуть процедуру. Если управляющий выявит подозрительные операции, дело усложняется, и это ещё один аргумент против «переоформления» имущества перед подачей.
- Управляющий не ваш представитель. Он нейтрален по закону; юридическую защиту ваших интересов обеспечивает юрист, которого вы привлекаете отдельно.
- Сроки зависят от региона. Загрузка суда и практика конкретного региона влияют на длительность, поэтому «как правило, 6–12 месяцев» остаётся ориентиром.
- Повторное списание долгов ограничено. После завершённой процедуры закон, как правило, не позволяет снова освободиться от обязательств раньше чем через пять лет. Планируйте решение с учётом этого.
Все эти ограничения очерчивают границы, внутри которых банкротство работает предсказуемо. Задача грамотной консультации как раз в том, чтобы честно сопоставить вашу ситуацию с этими рамками.
Когда стоит обратиться за юридической помощью
Обратиться за консультацией стоит, как только ситуация вышла из режима «платёж по графику»: платежи занимают больше половины дохода, поступили судебные приказы, арестованы счета, начались торги по залоговому имуществу или вы просто не понимаете, какое банкротство подходит именно вам. Каждый из этих сценариев имеет свои сроки реакции, и чем раньше картина собрана целиком, тем больше законных вариантов остаётся.
Вы можете обратиться к нам по процедуре банкротства или любому другому юридическому вопросу, или просто потому, что не знаете, что делать с долгами. Первичный разбор ситуации бесплатный: вы оставляете заявку, кратко описываете положение, и специалист оценивает ваши долги, имущество и возможные сценарии (реструктуризацию, внесудебное или судебное банкротство, а в отдельных случаях мировое соглашение с кредиторами). Оплачивать услугу сразу и принимать решение на месте не требуется: сначала вы получаете понятную карту вариантов с суммами и сроками, а решение о дальнейших шагах остаётся за вами.
Если хотите начать прямо сейчас, вернитесь к чек-листу проверки управляющего и списку документов из этой статьи: с ними даже первая консультация пройдёт быстрее и точнее.
Часто задаваемые вопросы
Чем арбитражный управляющий отличается от финансового?
Арбитражный управляющий это профессия, а финансовый управляющий это его роль в банкротстве гражданина. В делах компаний роли называются иначе: временный, административный, внешний и конкурсный управляющий. Если вы списываете долги как физическое лицо, вашу процедуру ведёт финансовый управляющий.
Можно ли выбрать конкретного финансового управляющего для своего дела?
Напрямую нет: управляющий независим и не заключает договор с должником. В заявлении о банкротстве указывается СРО, из которой суд утверждает кандидатуру. Повлиять на выбор можно подбором СРО, где работают специалисты с опытом дел физических лиц; с этим обычно помогают юристы.
Сколько стоят услуги финансового управляющего в 2026 году?
Фиксированное вознаграждение составляет 25 000 ₽ за каждую процедуру, оно установлено статьёй 20.6 закона о банкротстве. Дополнительно возмещаются документально подтверждённые расходы на публикации и почту, а при продаже имущества управляющий получает 7% от выручки. Полный бюджет процедуры с госпошлиной и публикациями обычно выше вознаграждения, точный расчёт зависит от региона и наличия имущества.
Что будет, если ни один управляющий не согласится вести дело?
СРО не обязана представлять кандидатуру, и отказ это рабочая ситуация. Суд предложит указать другую организацию, на повторный запрос отводится до трёх месяцев. Риск снижают корректный комплект документов и предварительная договорённость через юристов, которые регулярно работают с управляющими.
Может ли финансовый управляющий забрать всё имущество?
Нет. Единственное жильё (кроме заложенного по ипотеке), предметы обычной обстановки и прожиточный минимум на должника и иждивенцев защищены законом, в том числе статьёй 446 ГПК РФ. В конкурсную массу попадает только имущество, которое можно направить на погашение долгов, и состав массы определяет суд, а не управляющий.
Обязательно ли имущество должника попадает на торги?
Нет. Если ликвидного имущества нет, торги не проводятся, и процедура завершается освобождением от долгов. Если имущество есть, управляющий обязан организовать торги по установленным этапам (от аукциона на повышение до публичного предложения) и распределить выручку между кредиторами.
Кому нужна помощь в торгах по банкротству?
В первую очередь покупателям имущества: специалист по торгам по банкротству берёт на себя поиск лотов, электронную подпись, аккредитацию, задаток, заявку и сопровождение сделки. Должнику в торгах помогает его финансовый управляющий, а юристы нужны ему в другом: в защите имущества и прохождении процедуры.
Как проверить финансового управляющего перед подачей заявления?
По трём бесплатным источникам: реестр управляющих на Федресурсе (ЕФРСБ), официальный реестр арбитражных управляющих на сайте Росреестра и Картотека арбитражных дел. Смотрите опыт с делами физических лиц, дисциплинарные взыскания и долю процедур, завершившихся списанием долгов. Эти три показателя дают объективную картину.