Юридическое лицо и ответственность директора: регистрация, статус и субсидиарная ответственность
Юридическое лицо — это организация, которая имеет обособленное имущество и отвечает им по своим обязательствам, а её учредители по общему правилу не платят по долгам компании личными деньгами. Исключение — субсидиарная ответственность: если компания обанкротилась, а до этого не платила налоги, выводила активы или вела дела с нарушениями, суд может переложить непогашенные долги на директора и других контролирующих лиц. Ниже разбираем, как появляется и прекращается статус юрлица, чем юридическое и физическое лицо отличаются друг от друга и в каких ситуациях долг компании становится личным долгом человека.
Что такое юридическое лицо простыми словами
Юридическое лицо — это организация, которая имеет обособленное имущество и отвечает им по своим обязательствам, может от своего имени заключать договоры, приобретать права и обязанности и выступать в суде истцом и ответчиком. Это определение из статьи 48 Гражданского кодекса РФ, и в нём важно каждое слово: компания — не просто «вывеска» учредителя, а самостоятельный участник правоотношений.
Простыми словами: юридическое лицо — отдельный «игрок» экономики, который существует параллельно с создавшими его людьми. У него свои деньги, свои долги, своё название и свой счёт в банке. Человек может уехать, заболеть или сменить фамилию — компания продолжит работать от своего имени.
Признаки юридического лица:
- регистрация в ЕГРЮЛ — Едином государственном реестре юридических лиц, официальной базе ФНС, где «прописаны» все компании страны;
- обособленное имущество: деньги на расчётном счёте, оборудование, помещения принадлежат организации, а не учредителям лично;
- уникальное наименование с указанием организационно-правовой формы — ООО, АО и так далее;
- органы управления: директор или правление действуют от имени компании на основании устава;
- самостоятельная ответственность: по обязательствам отвечает организация, а не люди за её спиной.
Если организация не внесена в ЕГРЮЛ, юридическим лицом она не считается, даже если у неё есть сайт, вывеска и подписанные договоры. Статус любой компании можно бесплатно проверить в выписке из ЕГРЮЛ на сайте ФНС — это стоит делать и перед крупной сделкой, и когда требования вам предъявляет незнакомый «кредитор».
Физическое лицо или юридическое: в чём разница и как понять свой статус
Физическое лицо — это любой человек с момента рождения, а юридическое лицо — организация, статус которой появляется только после регистрации в ЕГРЮЛ. Поэтому разница начинается с самого способа возникновения. Дальше различия нарастают: разными становятся правила по имуществу, ответственности, наименованию и отчётности. Юридическое и физическое лицо — равноправные участники гражданского оборота: оба могут заключать договоры и обращаться в суд, но правила игры у них разные.
| Критерий | Физическое лицо | Юридическое лицо |
|---|---|---|
| Возникновение статуса | С рождения, регистрация не нужна | С момента внесения записи в ЕГРЮЛ |
| Имущество | Личное: квартира, машина, счета | Обособленное: принадлежит организации |
| Ответственность по долгам | Всем своим имуществом, кроме защищённого законом (например, единственного жилья) | Имуществом организации; участники не отвечают личным имуществом и рискуют лишь вкладом в уставный капитал |
| Наименование | ФИО, может быть распространённым | Уникальное, с указанием формы (ООО, АО) |
| Прекращение статуса | Со смертью человека | С момента записи о ликвидации в ЕГРЮЛ |
| Отчётность | Минимальная; за работающих людей отчитывается работодатель | Регулярная, даже если деятельность не ведётся |
Частый бытовой вопрос — «я физическое лицо или юридическое?». Ответ проще, чем кажется: человек всегда остаётся физическим лицом. Открыли ИП — вы по-прежнему физлицо со специальным статусом. Стать юридическим лицом можно только одним способом — зарегистрировать организацию. А если вы подписали договор «как директор ООО», стороной сделки выступает компания, а не вы лично.
Разница между физическим и юридическим лицом особенно заметна в долгах. По кредиту физлица взыскание идёт на зарплату, счета и имущество человека — с учётом ограничений закона. По кредиту компании — сначала на имущество самой организации. Личные активы учредителей затрагиваются только через исключения, о которых подробно расскажем ниже.
ИП, самозанятый и ЧСИ: физическое лицо со специальным статусом
ИП и самозанятый — физические лица: предпринимательский статус даёт право официально зарабатывать, но не превращает человека в организацию. Индивидуальный предприниматель (ИП) — физлицо, зарегистрированное в налоговой для ведения бизнеса. Самозанятый применяет специальный налоговый режим — «Налог на профессиональный доход» (НПД) — и тоже действует как обычное физлицо.
Нюансы промежуточных статусов:
- ИП отвечает по обязательствам всем своим имуществом, включая личное, — в этом принципиальное отличие от участника ООО;
- самозанятый не нанимает работников и ограничен лимитом дохода, зато регистрация занимает минуты и не требует отчётности;
- режимы не суммируются: по одной и той же деятельности нельзя одновременно применять НПД и другую систему налогообложения; при этом ИП вправе перейти на НПД, если деятельность укладывается в условия режима.
Отдельный вопрос — «ЧСИ — это физическое лицо или юридическое?». ЧСИ расшифровывается как частный судебный исполнитель. В странах, где существует этот институт (например, в Казахстане или Молдове), ЧСИ — как правило, физическое лицо со специальным разрешением совершать исполнительные действия. В России частных судебных исполнителей нет: взысканием занимаются государственные приставы — Федеральная служба судебных приставов (ФССП). Поэтому при встрече с аббревиатурой уточняйте, о какой стране речь: чаще всего под ЧСИ подразумевают физлицо с особым статусом, а не организацию.
Как зарегистрировать юридическое лицо и при чём здесь ИФНС
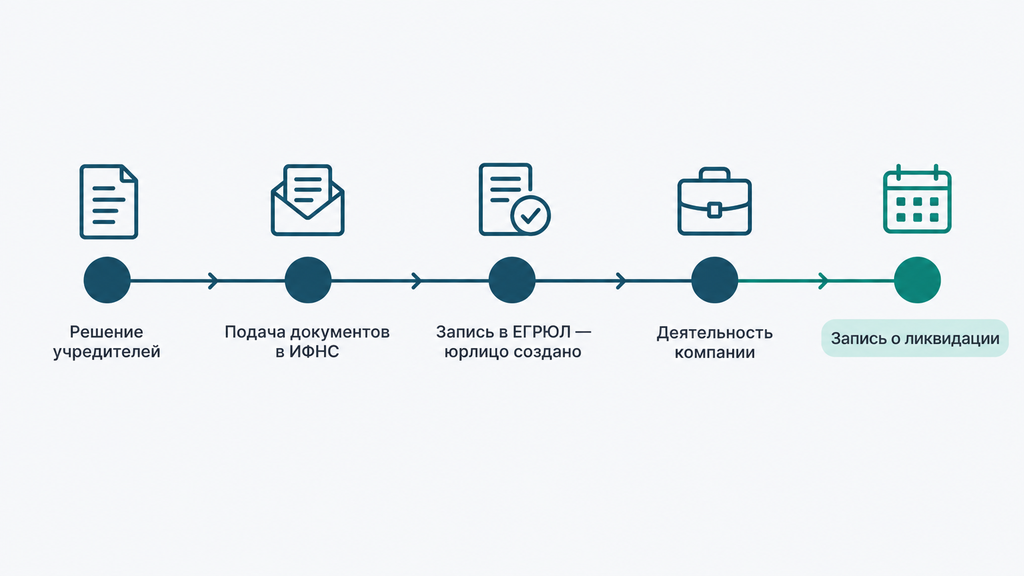
Регистрация юридического лица проходит в налоговой инспекции — ИФНС по месту нахождения компании — и завершается внесением записи в ЕГРЮЛ. ИФНС — это инспекция Федеральной налоговой службы; какая именно инспекция будет вести компанию, определяется юридическим адресом, указанным при регистрации.
Пошаговый порядок регистрации:
- Примите решение о создании: форма (чаще всего ООО), состав учредителей, название, юридический адрес, виды деятельности.
- Подготовьте документы: решение или протокол о создании, устав, заявление по форме ФНС.
- Выберите систему налогообложения — это можно сделать сразу при подаче документов.
- Подайте документы в ИФНС: лично, через нотариуса, МФЦ или электронно с усиленной квалифицированной подписью.
- Уплатите госпошлину 4 000 ₽ — при подаче в электронной форме пошлина не взимается; актуальные суммы проверьте на сайте ФНС на 2026 год.
- Дождитесь записи в ЕГРЮЛ — стандартный срок регистрации составляет три рабочих дня.
- Откройте расчётный счёт — для полноценной работы компании он практически обязателен.
С запросами «ИФНС по адресу» и «ИФНС по адресу регистрации» люди обычно приходят в двух ситуациях: нужно узнать свою налоговую инспекцию или понять, куда направлять документы. Для физлица инспекция привязана к адресу регистрации, для компании — к юридическому адресу из ЕГРЮЛ. На сайте ФНС есть бесплатный сервис, который определяет код и реквизиты инспекции по адресу; там же удобно проверять налоговую задолженность.
Практическое наблюдение: заметная часть проблем компаний начинается с формального юридического адреса. Если письма ФНС и суда уходят туда, где реальная деятельность не ведётся, организация пропускает требования и сроки — а в будущем это трактуется как недобросовестность и ухудшает позицию директора при банкротстве.
Когда юридическое лицо считается созданным и ликвидированным
Юридическое лицо считается созданным с момента внесения записи в ЕГРЮЛ и считается ликвидированным с момента внесения в реестр записи о прекращении деятельности — обе точки фиксируются именно записью, а не решением учредителей или фактическим закрытием офиса. Пока записи о ликвидации нет, компания юридически существует, даже если давно не ведёт деятельность.
Прекратиться компания может по-разному:
- добровольная ликвидация по решению учредителей — с публикацией, расчётами с кредиторами и сверкой с ФНС;
- банкротство — через арбитражный суд, когда обязательства превышают возможности компании их погасить;
- исключение недействующего юрлица — ФНС убирает из реестра организации, которые долго не сдают отчётность и не имеют операций по счетам.
Для долгов важна деталь, которую часто упускают: даже после записи о ликвидации вопросы к людям, руководившим компанией, могут сохраняться. Субсидиарная ответственность при банкротстве устанавливается судом, и сроки предъявления таких требований измеряются годами, а не днями. Поэтому «компания закрыта» не всегда означает «вопросов больше нет» — последствия зависят от того, как шла ликвидация, какие были долги и сохранились ли документы.
Что такое кредитная организация простыми словами
Кредитная организация — это юридическое лицо, которое имеет лицензию Центрального банка РФ и профессионально работает с деньгами клиентов: принимает вклады, выдаёт кредиты, ведёт счета. Под это определение подходят банки и небанковские кредитные организации; их деятельность регулирует закон «О банках и банковской деятельности», а статус и лицензию можно проверить в официальных реестрах Банка России.
Рядом с ними на рынке займов работают организации со смежным статусом:
- банки — работают по банковской лицензии, принимают вклады физических лиц;
- микрофинансовые организации (МФО) — выдают краткосрочные займы; банковской лицензии у них нет, а статус подтверждает включение в государственный реестр МФО, который ведёт ЦБ;
- кредитные потребительские кооперативы (КПК) — объединения членов, выдающие займы участникам; несмотря на название, кредитной организацией кооператив не является, его деятельность также контролирует ЦБ.
Если организация, которая выдала вам заём или требует вернуть долг, называет себя «финансовой компанией», проверьте её в реестрах Банка России. Отсутствие в реестре — тревожный сигнал: работа с деньгами граждан требует лицензии или включения в реестр, без этого она незаконна, и такие договоры часто оспоримы. Обратная сторона полезна не меньше: банк и МФО — полноценные юридические лица, и требования по договорам с ними взыскиваются по общим правилам — через суд и приставов, а не «звонками и угрозами».
Кто отвечает по долгам юридического лица
По долгам юридического лица отвечает сама компания своим имуществом, а учредители личным имуществом не отвечают — их риск ограничен вкладом в уставный капитал. В этом и есть смысл «ограниченной ответственности», зашитой в название общества с ограниченной ответственностью: ООО отвечает своим имуществом, а не личным имуществом участников.
Как это выглядит на практике. Компания взяла заём и не вернула. Кредитор идёт в суд, получает решение и через приставов взыскивает с ООО: деньги со счетов, дебиторскую задолженность, оборудование, помещения. Учредителя эти требования напрямую не касаются — его личная квартира и зарплата остаются вне процесса, пока не появились основания для исключений.
Но защита работает не автоматически. Она ослабевает, когда:
- компания доведена до банкротства, а управляющий обнаружил сделки с выводом активов;
- директор заключал крупные сделки или сделки с заинтересованностью без необходимого одобрения;
- осталась непогашенной налоговая задолженность, а отчётность и документы не сохранились;
- личные и корпоративные деньги смешивались — например, личные покупки оплачивались со счёта компании.
Статус юрлица снижает риски учредителя, но не отменяет ответственности тех, кто управлял компанией. Насколько реален личный риск — зависит от документов, решений и времени. Разберём эти механизмы по конкретным основаниям.
Чем субсидиарная ответственность отличается от солидарной
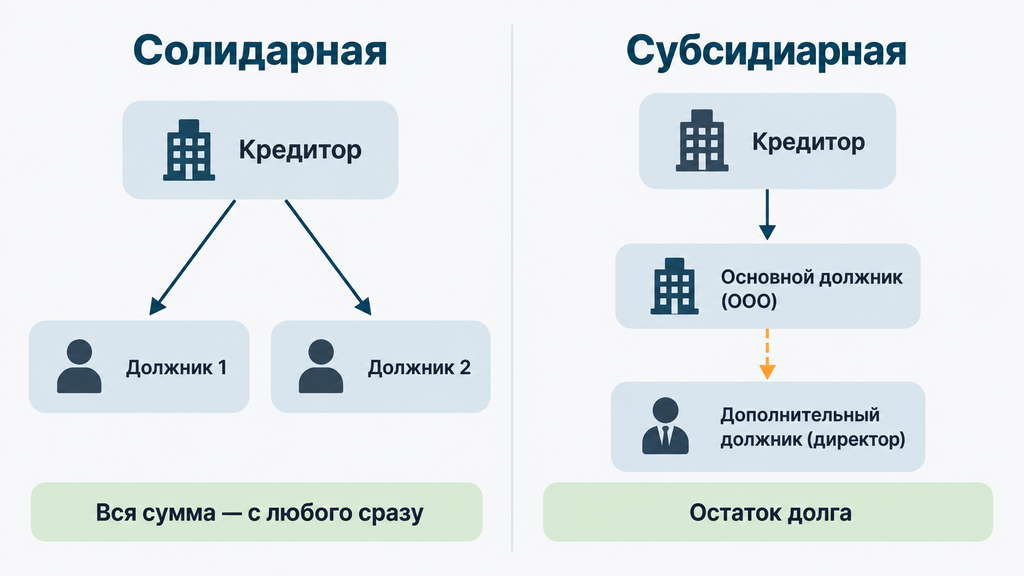
Солидарная ответственность позволяет кредитору требовать долг целиком с любого из должников, а субсидиарная — сначала с основного должника и только в недостающей части с дополнительного. Отличие солидарной ответственности от субсидиарной сводится к порядку предъявления требований — и от этого порядка зависит, кто и когда начнёт платить.
Солидарная ответственность — правило для созаёмщиков: если двое взяли один кредит, банк вправе требовать всю сумму с любого из них, а тот, кто заплатил больше своей доли, потом потребует разницу со второго. Субсидиарная — правило для «дополнительных» должников: пока у основного есть имущество, требования адресуются ему, и только при его недостатке переходят к дополнительному.
| Критерий | Солидарная ответственность | Субсидиарная ответственность |
|---|---|---|
| К кому обращается требование | К любому из должников сразу | Сначала к основному, затем к дополнительному |
| Объём требований | Вся сумма с каждого должника | Остаток, не погашенный основным должником |
| Типичный пример | Созаёмщики по кредиту, поручительство | Долги ООО, перешедшие к директору при банкротстве |
| Что обычно оспаривается | Само требование и его размер | Основания привлечения, сумма и порядок взыскания |
Применительно к директору ООО это означает: субсидиарная ответственность не отменяет требований к самой компании. Кредиторы сначала предъявляют требования в деле о банкротстве, взыскание в полной мере проводится за счёт имущества организации — и лишь при его недостатке суд возлагает остаток на контролирующих лиц. Поэтому на практике сумма субсидиарной ответственности привязана к разнице — «сколько не хватило», а не к общей сумме долгов компании.
Когда директор ООО отвечает личным имуществом
Директор ООО отвечает личным имуществом не автоматически, а в конкретных ситуациях: при неуплате налогов компанией, недобросовестных сделках, непередаче документов бухгалтерского учёта при банкротстве и доведении компании до невозможности рассчитаться с кредиторами. Каждый случай устанавливает суд, и исход зависит от доказательств.
Ответственность директора ООО за неуплату налогов складывается из нескольких уровней. За нарушения с отчётностью и налоговой базой штрафы налагаются и на компанию, и на должностное лицо — по Налоговому кодексу и КоАП РФ. При крупных суммах и доказанном умысле возможна уголовная ответственность по статье 199 УК РФ. А если компания с налоговыми долгами обанкротилась, к директору может перейти субсидиарная ответственность за весь непогашенный остаток требований.
Основные группы оснований личной ответственности:
- Убытки компании от сделок директора. Ответственность генерального директора ООО по крупным сделкам и сделкам с заинтересованностью наступает, если требуемое одобрение не получено, а сделка оказалась невыгодной.
- Субсидиарная ответственность при банкротстве. Основания прописаны в законе о банкротстве (127-ФЗ): недостоверная отчётность, утрата документов, сделки на невыгодных условиях, вывод активов, неподавление заявления о банкротстве, когда долгов стало заведомо больше, чем возможностей.
- Налоговые штрафы на должностное лицо — за непредставление отчётности и другие нарушения, где закон адресует санкцию лично руководителю.
Отдельно подчеркнём: контролирующим лицом может быть не только директор. К субсидиарной ответственности привлекают учредителей, фактических руководителей и людей, которые отдавали обязательные указания. Наёмный директор без доли иногда считает, что «долги компании — не моя проблема, я просто сотрудник». В реальных делах суды оценивают фактическое влияние: подписи, доверенности, переписку. Формальное отсутствие доли не защищает, если человек руководил.
Закон защищает и разумного руководителя: если директор действовал добросовестно, вовремя сдавал отчётность, сохранил документы и инициировал банкротство, когда стало ясно, что долги не покрыть, — оснований для личной ответственности, как правило, не возникает. Актуальные редакции норм на 2026 год проверяйте перед оценкой своей ситуации: практика применения постоянно развивается, и выводы по конкретному делу зависят от деталей.
Как долги компании становятся личными долгами директора
Долги компании переходят на директора через банкротство: суд устанавливает субсидиарную ответственность контролирующих лиц, и после этого требования кредиторов обращаются уже на имущество человека. Типичная цепочка выглядит так:
- У ООО образуется задолженность — кредиты, аренда, налоги, неисполненные договоры.
- Кредитор или ФНС подаёт заявление о банкротстве компании в арбитражный суд.
- Арбитражный управляющий анализирует отчётность, документы и сделки за последние годы.
- При нарушениях суд привлекает директора и других контролирующих лиц к субсидиарной ответственности.
- Судебный акт становится исполнительным документом на физическое лицо — взыскание переходит к приставам: счета, зарплата, имущество.
- Если обязательства заведомо неподъёмны, человек может рассмотреть банкротство физического лица по 127-ФЗ — законную процедуру урегулирования собственных долгов.
Типичный пример (с изменёнными деталями): у компании накопились налоговые долги, отчётность сдавалась с перерывами, а за полгода до банкротства оборудование продали связанному лицу по заниженной цене. Управляющий оспорил сделку, суд установил субсидиарную ответственность директора — и долг компании стал его личным обязательством. Ни один шаг по отдельности не выглядел катастрофой: последствия сложились из суммы решений.
Если вы узнаёте свою ситуацию на одном из этих шагов — компания с долгами, требования к вам лично, непонятно, что делать дальше, — разумно не ждать развития событий, а получить правовую оценку. По процедуре банкротства или любому другому юридическому вопросу можно оставить заявку, кратко описать ситуацию и получить бесплатный первичный разбор от специалиста. Это ни к чему не обязывает: сначала вы видите карту вариантов и только потом принимаете решения.

Как заранее оценить риски: критерии выбора формы и чек-лист директора
Риски личной ответственности снижает не «удачная регистрация», а регулярная дисциплина: правильный выбор формы деятельности на старте, документированные решения и раздельный учёт личных и корпоративных денег. Дальше — критерии выбора формы и чек-лист для текущего контроля.
По каким критериям выбирать форму:
| Форма | Подходит, если | Главный компромисс |
|---|---|---|
| Самозанятость (НПД) | Небольшой доход, работа без сотрудников, клиенты — физлица и компании | Лимит дохода, запрет на перепродажу чужих товаров |
| ИП | Малый бизнес, нужны сотрудники и широкий выбор налоговых режимов | Ответственность по долгам всем личным имуществом |
| ООО | Партнёры, крупные контракты, повышенные риски деятельности, инвестиции | Учёт, отчётность и дисциплина решений; риск субсидиарной ответственности при нарушениях |
Универсально «лучшего» варианта нет: для одних задач ООО действительно разделяет имущество, для других создаёт иллюзию защиты, которая не выдерживает банкротства. Честный критерий один: форма должна соответствовать реальным масштабам и рискам деятельности, а не советам знакомых.
Чек-лист самопроверки директора и учредителя:
- Налоговая задолженность: проверьте компанию через личный кабинет ФНС — долги видны до того, как превратятся в иск.
- Отчётность: сдана ли вся, включая нулевую; не копятся ли просрочки.
- Документы: где хранятся договоры, первичка, кадровые документы; передавались ли они полностью при смене бухгалтера.
- Крупные сделки: оформлены ли одобрения по уставу и закону.
- Сделки с «своими» компаниями: есть ли рыночные цены и понятный экономический смысл.
- Смешение денег: оплачивались ли личные расходы со счёта компании без правового основания.
- Динамика долгов: не наступил ли момент, когда компании разумно готовить банкротство, а не ждать — затягивание обычно ухудшает позицию директора.
Если по чек-листу обнаружились слабые места, это не приговор, а повод привести документы и решения в порядок. На этом этапе консультация обычно даёт максимум эффекта: пока ситуацию можно поправить документами, а не спорами в суде. Если хотите разобраться в своей ситуации, оставьте заявку и опишите её в двух-трёх предложениях — специалист бесплатно проведёт первичный разбор, а решение о дальнейших шагах останется за вами.
Что делать, если субсидиарную ответственность уже предъявили
Первый шаг при предъявленной субсидиарной ответственности — получить и изучить судебные документы: на каком основании предъявлены требования, в каком объёме и в какой стадии процесс. От этого зависит весь дальнейший маршрут: обжалование, переговоры с кредиторами, рассрочка исполнения или банкротство физического лица.
- Соберите документы: решения о назначении директора, приказы, отчётность, переписку по ключевым сделкам, акты приёма-передачи дел.
- Проверьте расчёт требований: сумма субсидиарной ответственности должна соответствовать непогашенным требованиям кредиторов в деле о банкротстве — ошибки в расчётах встречаются, и их можно оспорить.
- Оцените сроки: заявление о привлечении к субсидиарной ответственности подаётся в течение трёх лет с момента, когда уполномоченное лицо — кредитор или арбитражный управляющий — узнало или должно было узнать о основаниях, но, как правило, не позднее трёх лет с момента признания компании банкротом; сроки обжалования судебных актов пропускаются легко, а восстанавливаются сложно.
- Проверьте основания: субсидиарная ответственность не устанавливается «за сам факт банкротства» — нужны конкретные нарушения. Если их нет, это аргумент защиты.
- Рассмотрите банкротство физического лица: если обязательства заведомо выше доходов, процедура по 127-ФЗ — законный способ урегулировать долги. В диапазоне от 25 тысяч до 1 миллиона рублей при соблюдении условий возможно и внесудебное банкротство через МФЦ — актуальные условия проверяйте на дату обращения.
- Зафиксируйте план письменно: с датами, документами и ответственностью за каждый шаг.
Если что-то пошло не так — срок обжалования пропущен, иск удовлетворён, приставы открыли производство — варианты остаются: восстановление срока при уважительных причинах, обжалование в вышестоящей инстанции, рассрочка исполнения через суд, банкротство физлица. Даже на стадии исполнительного производства положение не безвыходное: доступные шаги зависят от деталей, поэтому оценивать их стоит как можно раньше.
По процедуре банкротства, обжалованию требований или любому другому юридическому вопросу можно обратиться к нам: оставьте заявку, коротко опишите ситуацию — специалист бесплатно проведёт первичный разбор. Оплачивать услугу или принимать решение сразу не нужно: сначала — понятный план и честная оценка перспектив с учётом ваших документов.
Типичные ошибки и заблуждения о статусе и ответственности
Большинство проблем директоров начинается не с «сурового закона», а с устойчивых заблуждений о статусе юрлица. Проверьте себя по списку: каждая пара «заблуждение — как на практике» собрана из типичных ситуаций.
- «ООО полностью защищает от любых долгов». Защита работает, пока компания платит по обязательствам и не банкротится. При банкротстве с нарушениями она снимается — через субсидиарную ответственность контролирующих лиц.
- «Деньги на счёте компании — мои». Имущество обособлено: свободный вывод без правового основания (зарплата, дивиденды, заём) — прямая дорога к претензиям налоговой и кредиторов.
- «Компанию ликвидировали — вопросов больше не будет». Юридическое лицо считается ликвидированным с момента записи в ЕГРЮЛ, но субсидиарная ответственность при банкротстве устанавливается по своим срокам — они измеряются годами. Порядок ликвидации имеет значение.
- «ИП — это юрлицо, значит, отвечаю как компания». Наоборот: ИП — физическое лицо и отвечает всем личным имуществом. Ограниченная ответственность — признак ООО, и то не абсолютный.
- «Я наёмный директор, доли у меня нет — ответственности нет». Суды смотрят на фактическое влияние: подписи, полномочия, решения. Ответственность возможна и у руководителя без доли в капитале.
- «Документы можно не хранить — компания же закрыта». Утрата документов при банкротстве — самостоятельное основание для субсидиарной ответственности, и бремя объяснения ложится на контролирующих лиц.
За всеми парами стоит один принцип: юридическое лицо — не «щит», а регламент. Он защищает тех, кто ведёт дела аккуратно — с документами, одобрениями и раздельным учётом, — и не спасает там, где накопились недостоверная отчётность, невыгодные сделки и непогашенные долги.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают про статус юридического лица, работу ИФНС и ответственность директора. Ответы короткие и самостоятельные — их можно использовать как готовые справочные формулировки. Если вашего вопроса в списке нет, оставьте заявку и опишите ситуацию: первичный разбор специалист проводит бесплатно.
ИП — это физическое или юридическое лицо?
ИП — это физическое лицо, зарегистрированное в налоговой для предпринимательской деятельности; юрлицом оно не становится. К предпринимателям применяются отдельные правила для компаний, но ключевое отличие сохраняется: ИП отвечает по долгам всем личным имуществом, кроме имущества, на которое закон запрещает обращать взыскание, например единственного жилья.
ЧСИ — это физическое лицо или юридическое?
ЧСИ — частный судебный исполнитель — как правило, физическое лицо со специальным разрешением совершать исполнительные действия; такой институт существует в ряде стран, например в Казахстане. В России частных исполнителей нет — взысканием занимаются приставы ФССП, поэтому аббревиатуру всегда проверяйте в контексте конкретной страны.
Юридическое лицо считается ликвидированным с какого момента?
С момента внесения в ЕГРЮЛ записи о прекращении деятельности. До этой записи организация юридически существует, даже если не работает: по ней могут предъявляться требования, а её органы — исполнять обязанности по ликвидации и расчётам с кредиторами.
Отвечает ли директор ООО личным имуществом за долги компании?
По общему правилу нет: за компанию отвечает само ООО своим имуществом. Личная ответственность возникает в отдельных случаях — при банкротстве с нарушениями, неуплате налогов, недобросовестных сделках, — когда суд устанавливает субсидиарную ответственность контролирующих лиц.
Чем субсидиарная ответственность отличается от солидарной?
При солидарной ответственности кредитор вправе требовать весь долг с любого из должников сразу. При субсидиарной требование сначала предъявляется основному должнику, и только в недостающей части — дополнительному, например директору обанкротившегося ООО.
Что такое кредитная организация простыми словами?
Это юридическое лицо с лицензией Центрального банка, которое профессионально работает с деньгами клиентов: принимает вклады, выдаёт кредиты, ведёт счета. Банк — классический пример такой организации; МФО и КПК работают без банковской лицензии, но статус каждой из них также можно проверить в официальных реестрах ЦБ.
Как узнать свою ИФНС по адресу регистрации?
Инспекция ФНС определяется по адресу: у физлица — по адресу регистрации, у компании — по юридическому адресу из ЕГРЮЛ. Узнать код и реквизиты своей ИФНС можно через бесплатный сервис на официальном сайте ФНС, указав адрес.
Может ли физическое лицо заключить договор с юридическим лицом?
Да, договор между гражданином и организацией законен и обычен: купля-продажа, аренда, услуги, заём. Важно правильно указать стороны и реквизиты — от статуса стороны зависит, кто именно отвечает по договору и в каком порядке требование можно взыскать.