Юридическая помощь и консультации: термины, сфера и практика
Юридическая помощь — это разбор ситуации, консультация, подготовка документов и представление интересов специалистом по праву: юристом или адвокатом. Обращаться за ней стоит всякий раз, когда правовые последствия ситуации неочевидны: появилась просрочка по кредиту, пришёл судебный приказ, банк требует досрочного погашения, а в договоре попадаются формулировки, которые без подготовки не расшифруешь. В этом материале собраны словарь ключевых юридических терминов с примерами из практики по долгам, объяснение, чем помощь адвоката отличается от помощи юриста, и пошаговая подготовка к первой консультации.
Что такое юридическая помощь и когда она действительно нужна
Юридическая помощь — это профессиональная работа с правовой стороной ситуации: специалист восстанавливает хронологию событий, проверяет документы, объясняет права и обязанности и предлагает варианты действий с оценкой рисков. Задача не в том, чтобы «объявить войну банку» или спрятаться от проблемы. Смысл в другом: перевести неопределённость в понятный план со сроками и прогнозом.
В реальной жизни люди чаще всего доходят до юриста, когда ситуация уже перешла в активную фазу. Поводы бывают такими:
- возникла просрочка по кредиту или кредитной карте, а доход снизился: у человека три кредита, платежи съедают больше половины бюджета, и часть обязательств уже «зависла»;
- пришло письмо о судебном приказе или с карты списали деньги по постановлению пристава;
- коллекторы звонят ежедневно, и непонятно, что они вправе, а что нет;
- банк требует досрочного погашения из-за нарушения условий договора;
- нужно разобраться с наследством, в состав которого вошли долги умершего родственника;
- человек присматривается к реструктуризации, кредитным каникулам, мировому соглашению или банкротству и хочет сравнить варианты без давления;
- родственник должника опасается, что его имущество и счета окажутся под ударом.
Практическое наблюдение: типичная ошибка — ждать, «пока само рассосётся». Долг не исчезает, зато проценты, неустойка и расходы растут. Промедление чаще всего оборачивается пропущенными процессуальными сроками: судебный приказ, например, можно отменить в течение 10 дней с момента его получения, и восстанавливать этот срок сложнее, чем сразу занять правильную позицию.
Первый шаг при любых сомнениях один и тот же: собрать все документы по ситуации в одну папку и понять, где вы находитесь: досудебная стадия, суд или исполнение. От этой точки зависит, какая помощь юриста будет полезнее всего.
Юридические термины и определения: словарь для реальных ситуаций
Словарь юридических терминов нужен не для учёбы, а чтобы понимать собственные документы и не терять сроки. Большинство «страшных» слов из писем банков и судов описывают простые вещи, стоит только перевести их на обычный язык. Дальше идут самые востребованные юридические термины и определения, которые встречаются в делах о долгах, с примерами того, как они работают на практике.
Принцип простой: термин, затем определение простыми словами, затем пример из реальной жизни. Такой словарь юридических терминов с примерами полезнее абстрактного перечня: после него вы обычно сами видите, к какой ситуации относится термин.
Термины, которые встречаются в делах о долгах и судебных спорах
- Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон по требованию о взыскании денег. Его можно отменить: в течение 10 дней со дня получения приказа должник подаёт возражение, и приказ отменяют. Пример: заёмщик пропустил два платежа по карте, банк получил приказ, а заёмщик узнал об этом от пристава. Тогда срок на возражения можно просить восстановить, сославшись на несвоевременное получение документа.
- Исполнительный лист — документ, на основании которого решение суда принудительно исполняют: списывают деньги со счетов, удерживают из зарплаты, обращают взыскание на имущество.
- Исполнительное производство — стадия, на которой приставы исполняют судебное решение. Здесь важны свои сроки и правила: например, у должника есть право просить об отсрочке или рассрочке исполнения при уважительных причинах.
- Срок исковой давности — общий срок для защиты права через суд, по денежным обязательствам он составляет три года. Заблуждение, которое часто встречается: «прошло три года — долг автоматически исчез». Нет: давность применяется судом только по заявлению стороны, и течение срока прерывается, например, частичной оплатой или признанием долга.
- Неустойка — сумма, которую должник платит кредитору за просрочку: штраф или пеня за каждый день задержки. Пример: при просрочке платежа в 5 000 рублей пеня начисляется на сумму просрочки, а не на весь долг — проверьте формулу в договоре.
- Поручительство — обязательство поручителя заплатить по долгу, если этого не сделает основной должник. Отсюда практический вывод: подписывая поручительство за родственника, вы берёте на себя полный риск его кредита.
- Залог — способ обеспечить долг имуществом: при неплатеже кредитор получает удовлетворение из стоимости залога. Классический пример — ипотека: квартира в залоге у банка, но остаётся у собственника в пользовании.
- Реструктуризация долга — изменение условий погашения: срок, график или процентная ставка пересматриваются так, чтобы платёж стал посильным. Обязательство при этом сохраняется.
- Мировое соглашение — договорённость между сторонами спора, утверждаемая судом, о том, как именно будет погашаться долг. Часто это способ остановить взыскание и сохранить отношения с кредитором на приемлемых условиях, не доводя дело до принудительного исполнения.
- Банкротство — законная процедура признания гражданина неплатёжеспособным. Судебная процедура проходит по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)», для небольших долгов существует и внесудебное банкротство через МФЦ: оно доступно при долге от 25 тысяч до 1 миллиона рублей (пороги периодически пересматривают, проверьте актуальные значения на 2026 год).
- Кредитор и должник — стороны денежного обязательства: первый имеет право требования, второй — обязанность исполнить. В процедурах банкротства у должника есть и права: например, право заявить о пропуске исковой давности по отдельным требованиям.
Часто одного понимания терминов хватает, чтобы перестать паниковать и начать действовать: вы видите, какая стадия наступила, какой у вас есть срок и какой документ нужно подготовить.
ИП — это физическое лицо или юридическое: разбираем правовой статус
ИП — это физическое лицо, зарегистрированное в налоговой для ведения предпринимательской деятельности, а не юридическое лицо. Отсюда вполне практические выводы. Индивидуальный предприниматель отвечает по обязательствам, в том числе бизнес-долгам, личным имуществом: вкладами, автомобилем, недвижимостью, кроме единственного жилья. Перечень защищённого имущества установлен статьёй 446 Гражданского процессуального кодекса РФ. Юридическое лицо, например ООО, отвечает по обязательствам имуществом организации, а учредители, как правило, рискуют только вкладом в уставный капитал.
| Критерий | ИП | Юридическое лицо (ООО) |
|---|---|---|
| Кто отвечает по долгам | Сам человек — всем имуществом, кроме единственного жилья | Организация своим имуществом; учредитель — как правило, в пределах доли |
| Регистрация и закрытие | Проще и быстрее, заявление в налоговую | Больше документов, регистрация дольше |
| Деньги | Распоряжается свободно, счёт не обязателен | Деньги принадлежат организации, вывод — через дивиденды и зарплату |
| Налоги и взносы | Платит налоги и фиксированные страховые взносы, даже без дохода | Платит налоги; взносы — в основном за работников |
| Продажа бизнеса | Бизнес целиком не продаётся — обычно продают имущество | Бизнес можно продать, сменив участников |
Разница критична именно в долговых спорах. Частая ошибка: «долг оформлен на ИП, значит, личное имущество не тронут». На деле взыскание обращают и на личное имущество предпринимателя. При этом статус физлица даёт ИП те же механизмы защиты, что у любого гражданина, включая банкротство, которое закрывает и личные, и большинство предпринимательских долгов. В отдельных случаях закон распространяет на ИП правила, установленные для организаций: ряд требований к предпринимательской деятельности сформулирован одинаково для ИП и компаний, поэтому каждый спор стоит проверять по актуальной норме.
Юридические термины, которые часто понимают неправильно
Часть юридических терминов звучит знакомо, но в законе означает другое. Из-за таких расхождений люди теряют деньги на сделках и спорах. Разберём самые частые пары.
- Задаток и аванс. Задаток — обеспечительный платёж: если сделка сорвалась по вине той стороны, которая его дала, деньги остаются у другой стороны; если виноват получивший, он возвращает двойную сумму. Аванс лишь предоплата: при срыве сделки его, как правило, возвращают без последствий. Практический совет: в расписке и договоре прямо пишите, что передаётся, «задаток» или «аванс», иначе суд может признать любую сумму авансом.
- Договор и сделка. Любой договор — это сделка, но не каждая сделка — договор: сделка может быть и односторонней, например выдача доверенности.
- Ссуда и кредит. Ссуда — безвозмездное пользование имуществом, а не деньги в долг под проценты. «Взять ссуду в банке» — бытовое выражение, юридически это кредит.
- Поручение и поручительство. Поручение — договор о совершении юридических действий от чужого имени; поручительство — обязательство заплатить по чужому долгу. Разница принципиальна: подпись под поручительством — это потенциальный долг.
- «Гражданский брак». В законе такого понятия нет: признаётся только брак, зарегистрированный в ЗАГС. На практике это значит, что у «супруга» без штампа нет права на наследство по закону и общего режима имущества.
- Рефинансирование и реструктуризация. Рефинансирование — новый кредит для погашения старых, часто под меньшую ставку. Реструктуризация — изменение условий существующего долга. Первое добавляет обязательств, второе пересобирает имеющиеся. Путать их в разговоре с банком невыгодно.
- Физическое и юридическое лицо. Физическое лицо — любой человек; юридическое — организация, созданная людьми, которая сама владеет имуществом и отвечает по обязательствам. К статусу ИП мы вернулись выше: он ближе к физлицу, чем кажется.
Юридическая база данных и словари: как проверить термин самостоятельно
Проверить юридический термин самостоятельно можно за 10–15 минут, если знать, где искать первоисточник: официальные тексты законов и справочные правовые системы. Юридическая база данных с актуальными редакциями надёжнее любых пересказов: нормы периодически меняются.
- Найдите сам закон. Официальный интернет-портал правовой информации публикует актуальные тексты законов и кодексов: Гражданский кодекс РФ, Гражданский процессуальный кодекс РФ, Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
- Проверьте редакцию. В справочных системах «КонсультантПлюс» и «Гарант» удобно смотреть действующую редакцию и сравнивать её с предыдущими: норма могла измениться с прошлого года.
- Сверьте формулировку. Сопоставьте определение из словаря с текстом нормы: если термины расходятся, доверяйте закону.
- Проверьте практику. Для процессуальных вопросов полезны сервисы ведомств: банк данных исполнительных производств ФССП покажет, есть ли уже производство по вашему имени.
- При сомнении уточните у специалиста. Норма может толковаться по-разному, и в реальном деле важны детали, которых нет в определении.
Отдельно о популярном контенте. Запросы вроде «юридические тонкости с Ириной Сиваковой» показывают спрос на живые объяснения права, и такие форматы действительно помогают войти в тему. Разумная схема такая: блог или канал для входа и навигации, а определения, суммы и сроки проверять только по закону. Многие онлайн-словари десятилетиями хранят устаревшие редакции девяностых, поэтому год редакции — первое, что стоит проверить, прежде чем опираться на определение.
Чем помощь адвоката отличается от помощи юриста
Помощь адвоката отличается от помощи юриста статусом: юрист — это специалист с юридическим образованием, а адвокат — юрист, получивший официальный статус по Федеральному закону № 63-ФЗ «Об адвокатской деятельности и адвокатуре в Российской Федерации», с правом защищать по уголовным делам и обязанностью хранить адвокатскую тайну. По бытовым и финансовым спорам оба могут консультировать и готовить документы; различия видны в полномочиях и гарантиях.
| Критерий | Юрист | Адвокат |
|---|---|---|
| Статус | Образование и профессия | Официальный статус, реестр адвокатской палаты |
| Уголовные дела | Помощником, без статуса защитника | Защитник с процессуальными полномочиями |
| Тайна | Обязательства по договору и закону | Адвокатская тайна — гарантирована законом |
| Типовые задачи | Консультации, документы, банкротство, досудебные споры, гражданские дела | Уголовная защита, дела, где нужен статус адвоката, сложные суды |
| Как проверить | Диплом, опыт, договор | Реестр адвокатов региональной палаты |
Распространённое заблуждение: «адвокат всегда лучше юриста». На практике для консультации по кредиту, подготовки заявления о банкротстве или спора с банком обычно достаточно опытного юриста, который ежедневно работает с этой категорией дел. Помощь адвоката нужна тогда, когда закон требует его статус: уголовное преследование, ряд административных дел, защита, где важна адвокатская тайна. Юридическая помощь адвоката оправдана и в сложных многосторонних спорах, где цена ошибки высокая.

Какие вопросы решает юридическая консультация: сфера применения
Юридическая консультация решает практически любой вопрос, где есть права, обязанности, документы или спор: кредиты и банкротство, раздел имущества, трудовые конфликты. Сфера помощи юриста шире, чем принято думать. И в каждой сфере специалист делает конкретную работу, а не выдаёт «общие советы».
- Долги и кредиты. Ситуация: платежи съедают больше половины дохода. Специалист собирает обязательства в единую картину, проверяет расчёты и проценты, ведёт переговоры с банком о реструктуризации. Результат: посильный график или переход к следующему сценарию.
- Взыскатели и приставы. Исходная картина обычно такая: ежедневные звонки, арест счёта. Юрист проверяет законность требований и действий, готовит заявления об отмене судебного приказа или о снятии ограничений. Итог: корректная правовая рамка общения и снятие незаконных мер.
- Банкротство. Долги превысили разумные сроки погашения. Специалист оценивает признаки банкротства, готовит документы, сопровождает процедуру. В финале либо законное освобождение от обязательств, либо честный вывод, что сейчас это не ваш вариант.
- Семейные споры. Алименты, раздел имущества, в том числе раздел долгов, нажитых в браке: здесь важно, что общий долг супругов делится так же, как имущество.
- Жильё и наследство. Проверка сделок, оформление наследства, споры с управляющими компаниями, долги наследодателя, которые переходят к наследникам в пределах стоимости имущества.
- Потребительские и трудовые споры. Возврат некачественного товара, невыполненные услуги, незаконное увольнение и невыплата зарплаты.
Чего консультация не делает: она не гарантирует исход дела, не отменяет закон и не заменяет суд. Если вопрос нестандартный, например затрагивает несколько стран или особый статус должника, это стоит прямо проговорить на первой встрече, чтобы получить корректную оценку.
Как выбрать формат консультации: онлайн, по телефону или очно
Для большинства долговых вопросов оптимален формат «онлайн для первичной оценки, очная встреча для работы с документами», а телефон подходит только для одного короткого вопроса. Выбор зависит от четырёх критериев: объём документов, сложность ситуации, срочность и необходимость подписей.
| Формат | Когда подходит | Ограничения |
|---|---|---|
| Онлайн (чат, видео) | Первичная оценка ситуации, любой регион, срочная навигация: «пришёл приказ — что делать сегодня» | Без полного пакета документов оценка остаётся предварительной |
| Телефон | Один короткий вопрос: срок, адрес подачи, порядок действия | Не годится для анализа договора и расчётов |
| Очно | Много документов, нужны подписи, доверенность, внимательный разбор | Требует времени и записи заранее |
У каждого формата свои компромиссы. Онлайн быстрее и дешевле, но специалист видит только то, что вы показали. Очная помощь юриста точнее: документы изучаются целиком, включая мелкий шрифт договора. Сигнал хорошего специалиста в любом формате один: сначала вопросы о документах, суммах и сроках, и только потом разговор о вариантах. Насторожить должен обратный порядок: обещание результата «по описи» без единого вопроса о бумагах.
Как подготовиться к консультации юриста: пошаговый алгоритм
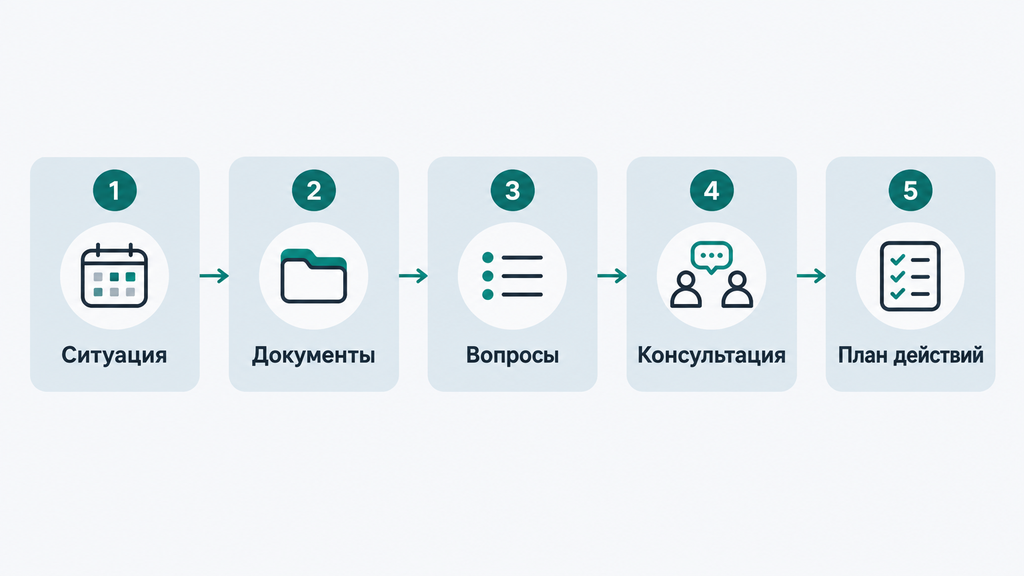
Подготовка к консультации юриста сводится к пяти шагам: восстановить хронологию, собрать документы, выписать вопросы, зафиксировать цифры и записать план действий по итогам встречи. На подготовку уходит один вечер, а качество разбора растёт заметно: специалист тратит время на стратегию, а не на «раскопки» фактов.
- Восстановите хронологию. Когда взяли кредит, когда снизился доход, когда была первая просрочка, какие были звонки и письма, когда пришёл судебный акт. Хронология — скелет любого дела.
- Соберите документы. Договоры и графики платежей, выписки по счетам, претензии и требования, судебные приказы и определения, постановления приставов, расписки. Оригиналы не отдавайте: для консультации достаточно копий.
- Выпишите вопросы. Формулируйте конкретно: не «что мне делать с долгами», а «могу ли я отменить приказ, если срок пропущен» или «подходит ли мне внесудебное банкротство при таком долге».
- Зафиксируйте цифры. Суммы долга по каждому кредитору, проценты и неустойки, ежемесячный платёж, доход и обязательные расходы семьи. Ситуация «собранная в цифрах» разбирается быстрее и точнее.
- Записывайте итог. На консультации фиксируйте: какие варианты названы, что нужно сделать в первую очередь, какие сроки. Уточните, что будет следующим шагом и что от вас требуется.
Частые ошибки подготовки: приходить без документов и объяснять ситуацию «на пальцах», скрывать часть обязательств (например, забывать про займ у знакомого), принимать решение на эмоциях сразу после разговора. Отдельное ограничение: если процессуальный срок уже пропущен, первый вопрос специалисту должен быть о возможности его восстановления, а не о стратегии в целом.
Бесплатная юридическая помощь: когда она положена по закону
Бесплатная юридическая помощь по закону положена отдельным категориям граждан и оказывается через государственную систему, созданную Федеральным законом № 324-ФЗ «О бесплатной юридической помощи в Российской Федерации». В этот перечень входят, в частности, малоимущие граждане, инвалиды I и II группы, ветераны Великой Отечественной войны, дети-сироты и дети, оставшиеся без попечения родителей. Полный федеральный список закреплён в законе, а в отдельных регионах список категорий может быть шире.
Объём государственной помощи: как правило, консультация и помощь в составлении документов, для отдельных категорий и дел ещё и представительство. Обращаться нужно в органы социальной защиты региона, к адвокатским палатам субъектов, которые ведут списки участвующих адвокатов, или в юридические клиники при вузах, где со студентами работают преподаватели-практики.
Государственную систему не путайте с бесплатной первичной консультацией в юридических компаниях. Вторая — это первичный разбор ситуации, по итогам которого компания предлагает дальнейшие платные услуги. Практика нормальная, но знать о ней стоит заранее: бесплатная первичка не означает бесплатного ведения дела. Ограничен и объём государственной помощи: если вопрос выходит за её рамки, специалист честно скажет, какие варианты остаются.
Типичные ошибки при обращении за юридической помощью
Главная ошибка при обращении за юридической помощью — прийти слишком поздно, когда сроки уже истекли. Вторая по частоте — вера в обещания гарантированного результата. Остальные ошибки повторяются из дела в дело, и почти все они решаются простыми проверками до подписания договора.
- Затянуть обращение. Пока человек решает, процесс идёт: проценты, неустойка, судебные акты. Ранняя консультация почти всегда дешевле поздней стратегии.
- Поверить обещаниям «100% списание долгов». Закон не предусматривает гарантированного исхода: при банкротстве обязательства освобождаются, только если соблюдены условия. Суд может отказать в освобождении при недобросовестном поведении должника.
- Не читать договор на услуги. Предмет договора, перечень услуг, сроки, цена и условия расторжения должны быть проверены до подписи.
- Оплатить полный пакет сразу. Разумная схема — поэтапная оплата с понятным результатом каждого этапа.
- Скрывать часть обязательств. Незаявленный займ или кредитная карта всплывут в процедуре и изменят расчёты. Специалист работает с полной картиной, а не с удобной частью.
- Путать консультацию с представительством. Первичный разбор и ведение дела — разные услуги с разным объёмом работ; уточняйте, что именно входит в оплату.
- Выбирать только по цене. Слишком низкая цена в долговой теме часто означает конвейер и формальный подход.
Признаки недобросовестного исполнителя: гарантия результата без изучения документов, требование полной предоплаты, отказ называть условия письменно, давление «срочно, пока не поздно». Честный специалист, наоборот, сначала говорит об условиях, рисках и ограничениях и только потом о деньгах. По опыту, именно это лучший признак того, что помощь юриста здесь будет рабочей.
Ограничения юридической помощи: о чём важно помнить
Юридическая помощь не гарантирует исход дела: специалист работает с фактами и документами, а результат зависит от обстоятельств, позиции суда и кредиторов. Это не формальность, а рабочая правда практики. Две похожие на первый взгляд ситуации могут закончиться разными решениями, потому что различаются доказательства, сроки и поведение сторон.
Консультация даёт карту вариантов, а не приказ к действию. Хороший специалист покажет сценарии: что будет при реструктуризации, что при мировом соглашении, что при банкротстве, с условиями и ценой каждого пути. Решение всегда остаётся за вами.
Есть и ситуации, где стандартный совет не подходит. Нестандартные сделки, споры с иностранным элементом, обязательства нескольких лиц, особые статусы должников (пенсионеры, инвалиды, опекуны) требуют индивидуальной проверки. И последнее: законы меняются, поэтому любые суммы, сроки и пороги стоит сверять с актуальной редакцией на 2026 год, а не с устаревшей статьёй из интернета.
Что делать с долгами: как консультация превращается в план действий
Работа с долгами по закону, как правило, строится по одному маршруту: разбор ситуации в цифрах → оценка вариантов → выбор законного способа → подготовка документов → реализация по шагам. Словарь терминов из этой статьи нужен именно здесь: поняв, что такое судебный приказ, срок исковой давности или реструктуризация, вы перестаёте «реагировать на звонки» и начинаете управлять процессом.
- Соберите обязательства в единую картину. Каждый кредитор, сумма, платёж, просрочка. Без полной картины любой выбор будет приблизительным.
- Оцените варианты. Реструктуризация — если доход позволяет платить, но на прежних условиях уже нет. Кредитные каникулы, предусмотренные законом о потребительском кредите, — при временной трудной ситуации и соблюдении условий по сумме и виду кредита. Мировое соглашение — если есть что предложить кредиторам. Банкротство — если обязательства объективно не обслуживаются.
- Выберите сценарий по критериям, а не по эмоциям. Сравните: итоговая переплата, срок, риски для имущества и поручителей, влияние на статус.
- Подготовьте документы. Заявления, расчёты, справки о доходах — по чек-листу из раздела о подготовке к консультации.
- Реализуйте и фиксируйте. Платежи, письма, судебные действия — всё документируется: собранное досье защищает при любых спорах.
Если не знаете, с чего начать, можно обратиться к нам: мы работаем по процедуре банкротства и с любыми другими юридическими вопросами, от звонков взыскателей до судебных приказов. Первичная консультация бесплатная: оставьте заявку и коротко опишите ситуацию, специалист сделает первичный разбор. Он покажет, где вы находитесь, какие варианты доступны и с какими ограничениями. Оплачивать услугу и принимать решение сразу не требуется: задача первого шага — увидеть карту вариантов. И про границы скажем прямо: банкротство подходит не всем, его применение зависит от суммы долга, дохода, имущества и истории поведения, поэтому вывод делается после изучения документов, а не по телефону.
Часто задаваемые вопросы
Здесь собраны краткие ответы на самые частые вопросы о юридической помощи, терминах и статусах, в тех формулировках, с которыми люди приходят к поисковикам и ассистентам.
Чем адвокат отличается от юриста?
Юрист — это специалист с юридическим образованием, а адвокат — юрист с официальным статусом по Федеральному закону № 63-ФЗ, правом защиты по уголовным делам и адвокатской тайной. Для консультаций, документов и дел о долгах чаще всего достаточно помощи юриста, для уголовной защиты нужен адвокат. Статус адвоката проверяется в реестре региональной адвокатской палаты.
Что такое судебный приказ простыми словами?
Судебный приказ — упрощённое судебное решение о взыскании денег, которое судья выносит без вызова сторон. Должник может его отменить, подав возражения в течение 10 дней со дня получения. Если срок пропущен, к возражениям прилагается ходатайство о восстановлении срока с уважительной причиной.
ИП — это физическое лицо или юридическое?
ИП — это физическое лицо со специальным статусом предпринимателя, а не юридическое лицо. Практическое следствие: индивидуальный предприниматель отвечает по долгам, в том числе бизнес-долгам, личным имуществом, кроме единственного жилья. Поэтому при долгах ИП важно оценивать риски заранее и проверять, применимы ли механизмы защиты физлиц.
Бывает ли бесплатная юридическая консультация, и на каких условиях?
Да, есть два формата. Первый — государственная система бесплатной юридической помощи по Федеральному закону № 324-ФЗ для отдельных категорий граждан: консультации и помощь в документах. Второй — бесплатная первичная консультация в юридических компаниях: специалист оценивает ситуацию и предлагает варианты, при этом обязательств платить или заключать договор не возникает.
Что взять с собой на первую консультацию юриста?
Документы по ситуации: договоры и графики платежей, выписки по счетам, претензии и требования кредиторов, судебные акты и постановления приставов. Плюс короткая хронология событий и список конкретных вопросов. Для консультации достаточно копий — оригиналы оставляйте у себя.
Чем реструктуризация долга отличается от банкротства?
Реструктуризация — изменение условий существующего долга: сроков, графика, иногда ставки; обязательство сохраняется. Банкротство — законная процедура признания неплатёжеспособности, после которой при соблюдении условий обязательства могут быть освобождены. Выбор зависит от суммы долга, дохода и имущества и определяется после разбора документов, а не «в общем».
Срок можно просить восстановить при уважительной причине — например, если копию приказа вы получили с опозданием. Нужно подать возражения с ходатайством о восстановлении срока и приложить подтверждающие документы. Исход зависит от конкретных обстоятельств, поэтому сроки стоит сверить с актуальной редакцией Гражданского процессуального кодекса РФ.
Можно ли подготовить документы в суд без юриста?
Технически да: образцы заявлений и требования к их форме открыты, и по простым спорам люди нередко готовят документы самостоятельно. Риск в деталях: ошибка в формулировке или сроках может привести к оставлению заявления без движения или отказу. В делах с несколькими кредиторами и длительными просрочками помощь юриста, как правило, снижает вероятность процессуальных ошибок.