Что делать, если вас обманули мошенники: юридические советы
Если вас обманули мошенники, действуйте в три шага: заблокируйте карты и счета через банк, зафиксируйте доказательства (переписку, выписки, чеки о переводах) и подайте заявление в полицию. Если к злоумышленникам попали паспортные данные, дополнительно проверьте кредитную историю, установите самозапрет на кредиты и оспорьте чужие займы через кредитора и суд. Начните как можно раньше: часть переводов удаётся остановить в первые часы, а вовремя поданное заявление упрощает оспаривание навязанных долгов.
Ситуация, когда человек сам перевёл деньги или сообщил данные злоумышленникам, встречается постоянно. И она не делает вас виноватым: мошенники действуют по отработанным психологическим схемам, и растеряться в такой момент нормально. Дальше спокойный разбор: что происходит с точки зрения закона, какие шаги имеет смысл сделать в первые часы, что делать с деньгами и данными дальше и куда идти, если ситуация переросла в долги.
Что делать в первые часы после контакта с мошенниками
В первые часы после обмана нужно прекратить общение со злоумышленниками, заблокировать карты и счета через банк и сохранить все доказательства: эти три действия дают наибольший эффект, почти не отнимая времени. Скорость здесь важнее идеальности: необязательно всё делать безупречно, важно начать.
Если вы пока не передали ничего, ни кодов, ни данных карты, ни переводов, вы ещё ничего не потеряли. Даже если разговор уже состоялся и вы согласились с чем-то по инерции, ситуация обратима. Дальше простой порядок действий:
- Прекратите контакт. Завершите разговор, не отвечайте на новые звонки и сообщения с того же номера. Всё, что вы сообщите дополнительно, мошенники используют, чтобы давить дальше.
- Позвоните в банк по номеру с обратной стороны карты или из официального приложения. Сообщите, что контакт был с мошенниками, и попросите заблокировать карту или наложить запрет на операции. Это бесплатная мера, её потом снимают в пару кликов.
- Смените пароли от онлайн-банка, Госуслуг, электронной почты и мессенджеров. Начните с почты: именно через неё чаще всего восстанавливают доступ к остальным аккаунтам.
- Проверьте последние операции по счетам и сохраните выписку. Даже если всё в порядке, она пригодится как доказательство, что на момент звонка списаний не было.
- Зафиксируйте доказательства: скриншоты переписки, номера телефонов злоумышленников, реквизиты, на которые просили перевести деньги, чеки, если перевод уже сделан. Удалать переписку «чтобы забыть» не нужно: это ваша главная доказательная база.
На практике люди чаще всего теряют время не на действия, а на сомнения: «а вдруг это правда банк?», «а не покажусь ли я глупым?». Проверить можно всегда: положите трубку и сами наберите банк по официальному номеру. Настоящая организация не пострадает от перепроверки, а мошенникам перепроверка мешает больше всего.
Что делать, если вы перевели деньги или назвали код из СМС
Если перевод уже сделан, первым делом позвоните в свой банк и подайте заявление о спорной операции, а затем в банк получателя: попросите проверить реквизиты и заблокировать счёт, если там уже идут мошеннические зачисления. Шансы остановить перевод выше всего в первые минуты, пока деньги не разнесли по цепочке счетов, но попытаться стоит в любом случае: даже частичная остановка или блокировка реквизитов защищает других людей.
Если вы назвали код из СМС, считайте этот код недействительным, даже если разговор уже закончился. Дальше:
- срочно смените пароли от онлайн-банка и Госуслуг;
- если вошли в ваш личный кабинет на Госуслугах, восстановите доступ через МФЦ (многофункциональный центр) с паспортом и включите двухфакторную аутентификацию;
- проверьте, не появилась ли в профиле новая электронная подпись, заявки на кредиты или изменение контактных данных. Такие следы нужно фиксировать скриншотами.
Честная оговорка: банк, как правило, не компенсирует перевод, который клиент сделал сам под влиянием обмана, поскольку формально это добровольная операция. Но заявление в банк всё равно нужно: чем больше обращений приходит на одни и те же реквизиты, тем быстрее они попадают в базу Банка России, после которой переводы на них блокируются у всех банков.
Опасно ли говорить «да» мошенникам по телефону
Само по себе слово «да» не даёт мошенникам доступа к вашим деньгам: банки и государственные органы не проводят операции на основании одного согласия в разговоре. Для перевода или оформления кредита требуется подтверждение, например код из СМС, push-уведомление или проверка личности. Одной фразы или даже записи голоса для этого недостаточно.
Страх «мошенники запишут мой голос и возьмут кредит» на практике почти не подтверждается. Банки используют многофакторную проверку и технологии распознавания, которые отличают живого человека от подделки. Реальный риск у записанного «да» скорее психологический: ваш ответ показывает злоумышленнику, что вы вовлечены в диалог, и он будет давить дальше, добиваясь кода или перевода. Поэтому правильная реакция на сомнительный звонок одна: завершить разговор, не извиняясь и не объясняя причин. Скажите «да» и спохватились? Это не повод для паники: просто не сообщайте больше ничего и пройдите шаги из первого раздела.
Какие схемы обмана чаще всего встречаются в 2026 году
В 2026 году чаще всего встречаются звонки от имени служб безопасности банков, фальшивые выплаты и компенсации через Госуслуги, поддельные квитанции, продажа несуществующих товаров онлайн и оформление займов по чужим паспортным данным. Схемы меняются в деталях, но механика у них одна. Создать напряжение, ограничить время на проверку и подтолкнуть к одному конкретному действию: назвать код, перевести деньги, установить приложение.
Разбор основных схем с признаком, по которому каждую можно распознать:
- Звонок «из службы безопасности банка» или «из полиции». Вам сообщают о подозрительной операции или попытке взлома и просят «перевести деньги на защищённый счёт» или назвать код. Признак: любое требование срочности и просьба о коде. Настоящий банк никогда не запрашивает коды из СМС.
- «Ошибочный перевод». На карту приходят незнакомые деньги, затем звонят с просьбой «вернуть». Через день объявляется настоящий отправитель с требованием вернуть сумму ещё раз. Признак: возврат чужого перевода оформляется только через банк, а не по звонку.
- Фишинговые сайты и сайты-двойники. Под видом проверки данных, розыгрышей или «компенсаций» собирают паспортные данные и реквизиты карт. Признак: адрес сайта отличается от официального на одну букву, а данные просят раньше услуги.
- Поддельные квитанции на налоги, штрафы, коммунальные платежи, в которых стоят реквизиты злоумышленников и ваши реальные данные для убедительности. Признак: начисления легко проверить в личном кабинете Госуслуг или налоговой, и там их либо нет, либо реквизиты другие.
- Предоплата за товар на площадках объявлений и в соцсетях: после перевода продавец исчезает. Признак: цена заметно ниже рынка и настойчивая просьба перевести «для брони» вне безопасной оплаты платформы.
- Займы по чужим паспортным данным. На ваше имя оформляют онлайн-микрозаймы, а узнаёте вы об этом через месяцы, по звонку коллектора или из-за просрочки в кредитной истории. Признак: незнакомые обязательства и заявки в кредитном отчёте.
Отдельный приём, к которому прибегают после первой атаки: звонок «юриста по возврату денег», который предлагает за предоплату «гарантированно вернуть» уже украденное. Это вторая волна того же обмана. Реальная помощь в возврате не требует предоплаты за гарантию и не даёт гарантий, о чём честный специалист скажет сразу.
Что делать, если обманули на деньги: пошаговый алгоритм
Если вас обманули на деньги, соберите доказательства, подайте заявление в полицию и сообщите о мошеннике в свой банк и в Банк России. Это законный путь: он ведёт и к блокировке реквизитов злоумышленника, и к возможности взыскать ущерб. Алгоритм ниже работает для большинства сценариев: перевода «по звонку», покупки у несуществующего продавца, оплаты по фальшивой квитанции.
- Уведомьте оба банка. Свой, чтобы зафиксировать спорную операцию, и банк получателя, чтобы реквизиты мошенника проверили и заблокировали. Заявления подавайте способом, который оставляет след: через приложение, горячую линию с регистрацией обращения или письменно в отделении.
- Соберите доказательную базу: банковскую выписку по спорной операции, чеки и квитанции о переводах, скриншоты переписки и объявлений, номера телефонов и ссылку на аккаунт злоумышленника. Если вам присылали «договоры» или «лицензии», сохраните и их.
- Подайте заявление в полицию: лично в любом отделении или через сайт МВД (Министерства внутренних дел) вашего региона. В заявлении укажите свои данные, хронологию событий, суммы и реквизиты переводов, всё известное о злоумышленниках. При личной подаче возьмите талон-уведомление, при электронной подаче сохраните номер обращения.
- Дождитесь результатов. По закону проверка обычно занимает до 30 суток, после чего возбуждают дело, отказывают или передают материалы в другое ведомство.
- Заявите гражданские требования. После возбуждения уголовного дела вы вправе подать гражданский иск о возмещении ущерба. Это позволяет арестовать счета обвиняемых и взыскать компенсацию при вынесении приговора.
- Рассмотрите коллективный иск, если пострадавших много, например у одного «интернет-магазина». Объединённое требование ускоряет дело и снижает расходы на разбирательство; для подачи группового иска по правилам ГПК (Гражданского процессуального кодекса) нужно не менее 20 истцов.
Ограничение: если деньги ушли на счета «дропов» (подставных людей, через которых мошенники прогоняют средства), найти и вернуть их сложно, а разбирательство может занять месяцы. Это не повод отказываться от заявления: зафиксированный факт мошенничества нужен и для оспаривания долгов, и для блокировки реквизитов, и для взыскания, если преступников найдут.
Куда обращаться, кроме полиции
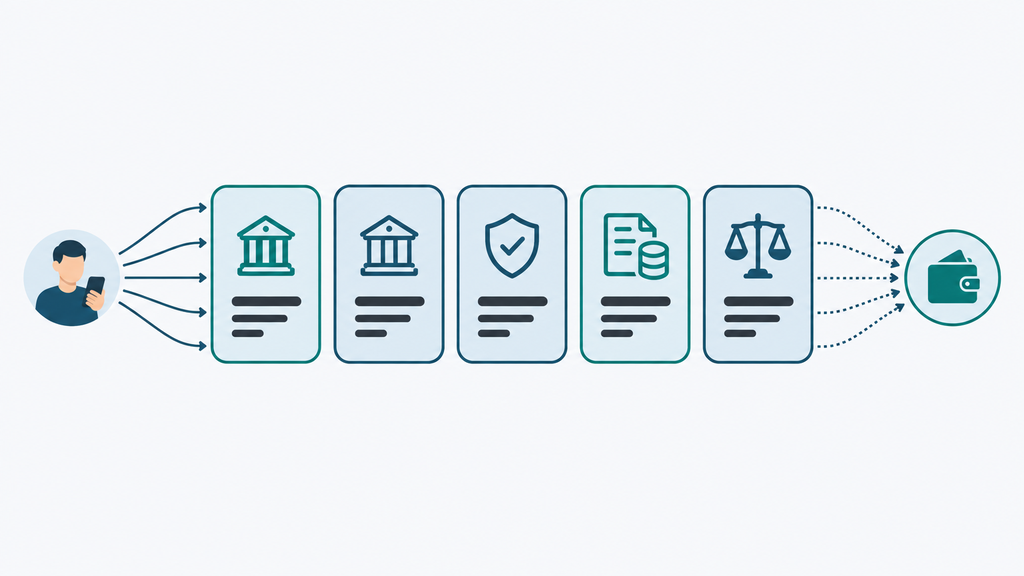
Обращение только в полицию закрывает не всё: параллельно стоит уведомить организации, которые могут остановить деньги или данные на своём уровне. Куда и зачем:
| Куда обращаться | Что это даёт |
|---|---|
| Банк получателя перевода | Проверку реквизитов и блокировку счёта мошенника: деньги на нём замораживаются, а владелец счёта попадает под контроль банка |
| Банк России (интернет-приёмная или форма анонимного информирования) | Попадание реквизитов в официальную базу мошеннических операций, которую обязаны проверять банки перед каждым переводом |
| Роскомнадзор | Жалобу на организацию или сервис, который допустил утечку ваших персональных данных |
| Оператор связи | Претензию по сим-карте, оформленной на ваше имя злоумышленниками, и блокировку номера |
| Финансовый уполномоченный | Досудебное разрешение спора с банком или МФО (микрофинансовой организацией), если финансовая организация отказывается признавать вашу позицию |
И отдельно про отказ полиции. Если по заявлению отказали в возбуждении дела, это не окончательный вердикт. Отказ можно обжаловать руководителю следственного органа, прокурору или в суд, и на практике такие жалобы нередко приводят к дополнительной проверке. Сохраните копию постановления об отказе: оно понадобится и для обжалования, и для суда с кредитором, если мошенники успели оформить на вас заём.
Что делать, если паспортные данные попали к мошенникам
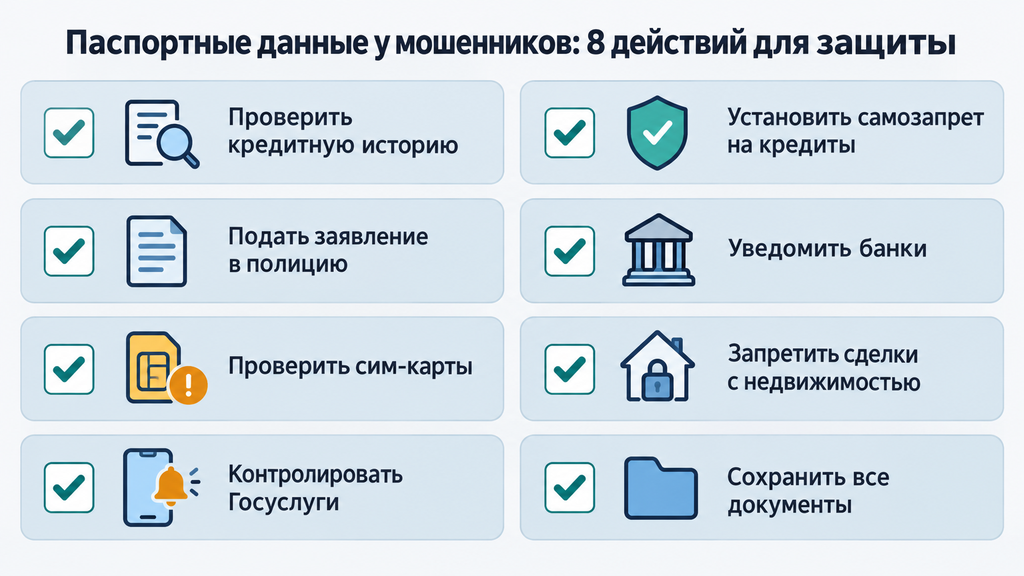
Если паспортные данные попали к мошенникам, проверьте кредитную историю и свои счета, установите самозапрет на кредиты, подайте заявление в полицию и уведомите банки. Так вы вовремя заметите чужие займы и получите документы для их оспаривания. Утечка данных неприятна, но управляема: паника здесь не нужна, нужен контроль в течение нескольких недель после инцидента.
Что реально могут сделать злоумышленники с одними данными: оформить онлайн-микрозайм в МФО, где проверка минимальна, выпустить сим-карту или электронный кошелёк для прикрытия других схем, использовать ваши данные для убедительных звонков вам или вашим родственникам. Серьёзный банковский кредит по одним только данным, как правило, не оформляют: требуется личное присутствие или многофакторная проверка. Именно поэтому риск чаще всего связан с микрозаймами и мелкими договорами, и именно их проще всего отследить через кредитную историю.
Как проверить, что оформлено на ваше имя
Полная проверка занимает один вечер и не требует денег:
- Запросите через Госуслуги список БКИ (бюро кредитных историй), где хранится ваша кредитная история. Банки и МФО передают данные в разные бюро, поэтому у активного заёмщика история обычно разбросана по трём-четырём организациям.
- Закажите отчёт в каждом бюро. Дважды в год отчёт можно заказать бесплатно. Смотрите на займы и на заявки на кредит, которые вы не подавали: заявки часто появляются раньше самих долгов.
- Проверьте счета в личном кабинете налогоплательщика: там видны открытые на ваше имя счета во всех банках. Если нашли незнакомый счёт, немедленно напишите в этот банк.
- Уточните у оператора связи, сколько номеров оформлено на ваш паспорт. Полный список обычно дают при обращении в офисе или через службу поддержки.
- Загляните в личный кабинет ФССП (Федеральной службы судебных приставов): там отражаются уже начатые взыскания, включая долги, о которых вы могли не знать.
«Тихие» признаки того, что данные уже работают на мошенников: звонки коллекторов по чужому долгу, письма о просрочке по незнакомому займу, отказ банка в кредите без понятной причины. Любой из них говорит о том, что проверку стоит сделать прямо сейчас, пока долг не вырос за счёт штрафов.
Самозапрет на кредиты и другие защитные настройки
С марта 2025 года в России через Госуслуги и МФЦ доступен самозапрет на кредиты и займы. Это бесплатная настройка: после её установки организации не смогут выдать на ваше имя потребительский кредит или заём (ипотека под самозапрет не подпадает), пока вы сами не снимете ограничение. Для ситуации «данные утекли, но займов пока нет» это самый эффективный барьер: даже если злоумышленники попытаются оформить микрозайм, заявка не пройдёт.
Но у самозапрета есть границы: он не отменяет уже заключённые договоры и не защищает от всех схем, например от оформления на ваше имя сим-карты или кошелька. Рассматривайте его как один из слоёв защиты и дополните настройками:
- запрет на сделки с недвижимостью без личного участия (заявление в Росреестр, МФЦ или через Госуслуги);
- запрет на дистанционную замену сим-карты у оператора связи: без личного визита дубликат номера не выдадут;
- двухфакторная аутентификация на Госуслугах и в онлайн-банке;
- уведомления об операциях по картам: push вместо СМС-информирования, чтобы видеть списания в моменте.
Если на ваше имя оформили кредит или микрозайм
Долг, который вы не брали, оспаривается, но не молчанием, а документами. Порядок действий, который на практике даёт лучший результат:
- Зафиксируйте факт мошенничества: подайте заявление в полицию и сохраните талон-уведомление. Без этого документа спор с кредитором обычно затягивается.
- Направьте кредитору письменное заявление о том, что договор заключён без вашего волеизъявления. Потребуйте копии договора и документов, которые подписывал «заёмщик»: так вы узнаете, какие данные и подпись подделали. Отправляйте способом, подтверждающим получение: заказным письмом или через отделение с отметкой.
- Приложите доказательства невозможности оформления: билеты, командировочные, больничные, показания свидетелей и вообще всё, что подтверждает, что в момент сделки вы были в другом месте.
- Если кредитор отказал, обратитесь в суд с иском о признании договора незаключённым. Судебная практика по таким делам в целом складывается в пользу пострадавших при качественных доказательствах, но срок рассмотрения может занять месяцы.
- Если уже пришёл судебный приказ (упрощённое судебное решение, которое выдаётся без вызова сторон), его можно отменить возражениями в течение 10 дней с момента получения. Это возвращает процесс на стадию обычного разбирательства, где вы сможете защищаться.
Типичная ошибка, которую юристы видят в реальных ситуациях: человек получает требование по чужому займу и просто игнорирует его, «чтобы не платить за то, что не брал». Через полгода к основному долгу добавляются штрафы, договор продан коллекторам, а дело уже у пристава. Игнорирование закрепляет долг за вами, а рано поданная письменная позиция позволяет его отсоединить.
Можно ли вернуть деньги, если вы сами перевели их мошенникам
Вернуть деньги, переведённые мошенникам добровольно, сложно, но возможно: шансы выше всего в первые минуты после перевода, а дальше всё зависит от того, остановят ли средства на промежуточных счетах и найдут ли преступников с имуществом. Честный расклад выглядит так:
- Отмена перевода через банк. Реально, если заявление подано почти сразу и деньги ещё не разнесли по цепочке счетов. Поэтому звонить в банк нужно не «завтра», а в тот же час.
- Блокировка по базе Банка России. Банки обязаны проверять переводы на признаки мошеннических реквизитов и вправе приостанавливать подозрительные операции: если реквизиты получателя уже известны как мошеннические, перевод может не пройти. Когда ваш банк пропустил перевод на реквизиты, которые уже были в базе Банка России, у клиента появляются основания требовать от него возмещения. Проверьте актуальную редакцию правил и ситуацию по своей операции.
- Взыскание по уголовному делу. Если преступников задержат и у них окажутся деньги или имущество, гражданский иск по этому делу позволяет получить компенсацию. Процесс занимает от месяцев до года и больше, и результат здесь не гарантирован.
- Коллективный иск. Когда обманутых много, объединённое требование повышает давление на следствие и суд, а расходы на процесс делятся между истцами.
Что не работает: обращения к «специалистам по возврату», которые обещают гарантированный результат за предоплату, и попытки договориться с мошенниками напрямую, потому что после первого платежа требования обычно только растут. Реальные перспективы создают три вещи: скорость обращения, полнота документов и терпение, пока идут законные процедуры.
Какие ошибки чаще всего совершают потерпевшие
Самая дорогая ошибка потерпевших не в первом доверии к мошенникам, а в неверных действиях после обмана: они превращают разовый инцидент в затяжную проблему с долгами и упущенными сроками. Разбор типичных ситуаций и правильной альтернативы:
| Ошибка | Чем оборачивается | Как правильно |
|---|---|---|
| «Проблема решится сама, аванс переведён небольшой» | Долг по чужому займу растёт за счёт процентов, срок отмены судебного приказа упущен | Реагировать в первые дни, даже если сумма кажется мелкой |
| Удалить переписку и звонки «чтобы забыть» | Доказательная база уничтожена, заявление в полицию повисает в воздухе | Сохранить всё: скриншоты, номера, выписки, чеки в отдельной папке |
| Заплатить «юристу по возврату» за гарантированный возврат | Вторая волна обмана: предоплата уходит, «специалист» исчезает | Работать только через банк, полицию и суд; гарантии возврата не даёт никто |
| Игнорировать письма кредиторов и приказы суда | Чужой долг юридически закрепляется, взыскание доходит до карт и зарплаты | Отвечать письменно, отменять приказы в срок, фиксировать позицию |
| Продолжать общение с «сотрудниками банка» после инцидента | Мошенники дожимают уже напуганного человека до нового перевода | Прекратить контакт и перезванивать в организацию самому по официальному номеру |
| Ждать возврата от банка, не подавая заявление в полицию | Потеряно время: без зафиксированного факта мошенничества спорить не с чем | Подать заявление сразу: оно нужно и для банка, и для суда |
Каждая из этих ошибок понятна: человек в стрессе ищет самый короткий путь и экономит силы. Проблема в том, что короткие пути в этой ситуации почти всегда ведут в сторону от закона, а законный путь, как ни парадоксально, и есть самый короткий, просто он требует пары вечеров на документы.
Как защитить себя и близких в будущем: чек-лист безопасности
Надёжная защита от мошенников строится не на бдительности 24/7, а на нескольких настройках, которые делаются один раз и работают сами: самозапрет на кредиты, двухфакторная аутентификация, ограничения на операции с сим-картой и недвижимость. Проверьте себя по списку:
- установлен самозапрет на кредиты и займы через Госуслуги;
- на Госуслугах и в онлайн-банке включена двухфакторная аутентификация, пароли разные и хранятся не в заметках телефона;
- у оператора связи стоит запрет на дистанционную замену сим-карты;
- поданы заявления в Росреестр о запрете сделок с недвижимостью без личного участия;
- включены push-уведомления по всем картам и счетам;
- кредитная история проверяется раз в полгода;
- в семье есть договорённость: коды из СМС не сообщаем никому, включая «сотрудников банка», а при тревожном звонке перезваниваем сами по официальному номеру.
Отдельно про правило «перезвонить самому», потому что оно закрывает почти все телефонные схемы. Настоящая организация спокойно относится к тому, что вы перезвоните по номеру с карты или с официального сайта: для них это нормальная проверка. Мошенникам перезвонок ломает всю схему, поэтому они всегда требуют «не класть трубку» и «не обсуждать ни с кем». Это требование и есть главный опознавательный знак.
И короткий разговор с пожилыми родственниками работает лучше любой тревоги: не «никому ничего не говори», а спокойное объяснение двух-трёх актуальных схем и договорённость «если звонят про деньги, сначала перезвони мне». Запугивание в такой беседе даёт обратный эффект: человек начинает скрывать инциденты, чтобы не расстраивать близких.
Наконец, три распространённых заблуждения, которые полезно снять:
- «Сказать «да» по телефону опасно». Нет: опасно сообщать коды и данные, а одно слово ничего не открывает.
- «По копии паспорта легко возьмут любой кредит». Крупный банковский кредит по копии не оформляют; реальный риск в онлайн-микрозаймах, и их закрывает самозапрет.
- «Банк вернёт деньги при любом обмане». При добровольном переводе, как правило, нет; возврат идёт через полицию и суд, а банк отвечает за свои нарушения при проведении операции.
Если из-за мошенников появились долги: законные способы разобраться
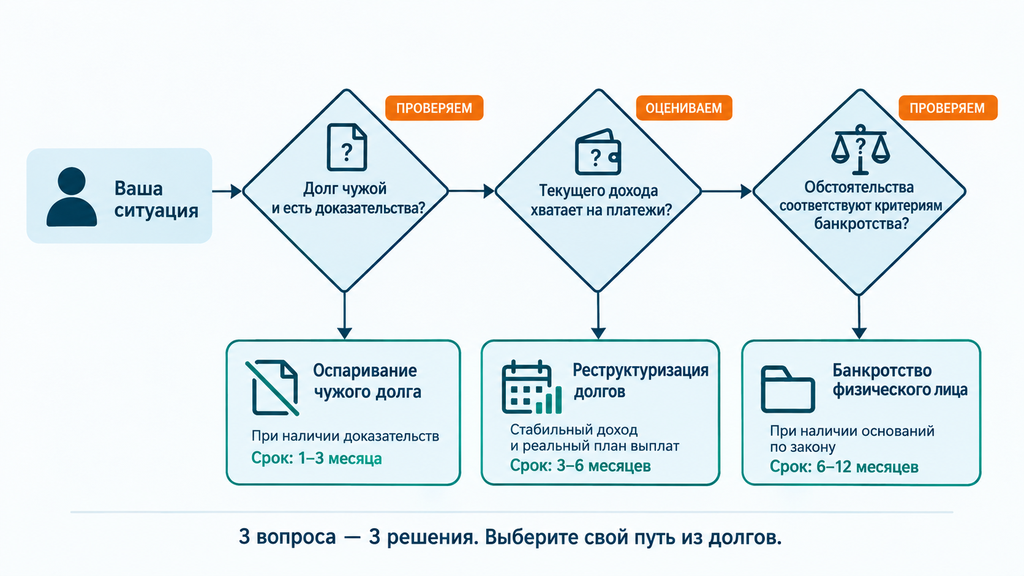
Если из-за мошенников у вас появились долги, закон даёт три пути в зависимости от ситуации: оспорить чужой долг как заключённый без вашей воли, снизить нагрузку по своим обязательствам через реструктуризацию или каникулы и, если платежи всё равно неподъёмны, списать долги через банкротство. Путь выбирают не «по желанию», а по обстоятельствам, и чаще всего по ответу на простой вопрос: можете ли вы обслуживать платежи своим текущим доходом.
Оспаривание. Основной путь для долгов, которых вы не брали: заявление кредитору, заявление в полицию, иск о признании договора незаключённым. Работает, когда есть доказательства: документы о невозможности оформления, материалы дела, скриншоты. Ограничение: сроки рассмотрения измеряются месяцами, и на время спора кредитор может продолжать начислять проценты, которые потом пересчитываются при выигрыше.
Реструктуризация и кредитные каникулы. Подходят, когда долги в основном ваши собственные, а навязанные мошенниками оспариваются, но доход временно или устойчиво снизился. Варианты: изменение графика, снижение платежа, отсрочка по отдельным кредитам, мировое соглашение с кредитором. Плюс: имущество остаётся у вас, а в кредитной истории не появляется запись о банкротстве. Минус: общая сумма долга обычно не уменьшается.
Банкротство. Законный способ списать неподъёмные обязательства: и собственные, и те, которые не удалось оспорить. У процедуры есть условия, сроки и последствия: например, ограничение на повторное банкротство в течение нескольких лет и обязанность сообщать о статусе при получении кредитов. Она не подходит, если доход позволяет справляться с платежами, и не отменяет обязательств по алиментам и возмещению вреда. Но в ситуации «чужие займы плюс свои кредиты, на которые уже не хватает дохода» она часто становится способом вернуть контроль над финансами, и искать его проще на старте, чем после десятой просрочки.
Если вы не знаете, какой путь ваш, это нормальная точка старта. Разобрать конкретную ситуацию можно с нашими специалистами: оставьте заявку и коротко опишите, что произошло. Первичный разбор бесплатный и ни к чему вас не обязывает. Решение о дальнейших действиях вы принимаете сами и только после того, как увидите картину целиком: варианты, сроки, риски и документы, которые понадобятся. Мы работаем и по процедуре банкротства, и по любым другим юридическим вопросам, связанным с долгами и взысканием.
Часто задаваемые вопросы
Что делать, если сказал «да» мошенникам по телефону?
Само слово «да» не даёт мошенникам доступа к деньгам: операции подтверждаются кодами из СМС и многофакторной проверкой. Завершите разговор, ничего больше не сообщайте, проверьте операции в банке и при любых сомнениях сообщите о звонке в банк. Опасность не в слове, а в продолжении диалога, из которого злоумышленники пытаются выудить код или данные.
Можно ли вернуть деньги, переведённые мошенникам?
Шансы выше всего в первые минуты, когда банк ещё успевает остановить операцию до того, как деньги разнесут по цепочке счетов. Дальше путь идёт через заявление в полицию и гражданский иск, а результат зависит от того, найдут ли преступников и имущество. Гарантий возврата не существует, но быстрые действия и полный пакет документов ощутимо повышают вероятность.
Что делать, если паспортные данные попали к мошенникам?
Проверьте кредитную историю во всех БКИ, установите самозапрет на кредиты через Госуслуги, подайте заявление в полицию и уведомите банки, где у вас счета. При появлении чужого займа направьте кредитору письменное заявление о заключении договора без вашего волеизъявления. Одних паспортных данных обычно недостаточно для серьёзных операций, поэтому главная зона риска это онлайн-микрозаймы, и их закрывает самозапрет.
Могут ли мошенники взять кредит по копии паспорта?
По крупному банковскому кредиту практически нет: банк требует оригинал документа, личное присутствие или многофакторную проверку. Чаще всего оформляют онлайн-микрозаймы в МФО с упрощённой проверкой, а ещё сим-карты и электронные кошельки на ваше имя. Самозапрет на кредиты закрывает большую часть этого риска, а регулярная проверка кредитной истории помогает заметить остаточный.
Нужно ли менять паспорт после утечки данных?
По закону замена не обязательна: одних паспортных данных, как правило, недостаточно для серьёзных операций против вас. Замена имеет смысл, если вы потеряли оригинал документа или есть подтверждения, что данными активно пользуются. Решение разумно принимать после проверки кредитной истории и оценки конкретной ситуации, при необходимости вместе с юристом.
Куда жаловаться, если полиция отказалась возбуждать дело?
Отказ не окончателен: постановление можно обжаловать руководителю следственного органа, прокурору или в суд. На практике такие жалобы нередко приводят к дополнительной проверке. Параллельно стоит продолжать фиксировать доказательства и сообщить о реквизитах мошенников в Банк России, чтобы они попали в базу сомнительных операций.
Что делать, если на меня оформили кредит мошенники?
Подайте заявление в полицию и направьте кредитору письменное заявление о том, что договор заключён без вашего волеизъявления, приложив талон-уведомление и доказательства невозможности оформления. При отказе кредитора идите в суд с иском о признании договора незаключённым. Если уже вынесен судебный приказ, его можно отменить возражениями в течение 10 дней с момента получения. Это вернёт дело в полноценное разбирательство.
Когда после мошенничества имеет смысл рассматривать банкротство?
Если долги, включая навязанные мошенниками, которые не удалось оспорить, стали неподъёмными для вашего дохода, банкротство законно списывает такие обязательства при соблюдении установленных условий. У процедуры есть сроки, издержки и последствия, поэтому начинать стоит с разбора конкретной ситуации. Оставьте заявку и кратко опишите обстоятельства. Первичная консультация бесплатная, и решение вы сможете принимать спокойно, уже понимая свои варианты.