Отзывы о юристах и адвокатах по банкротству
Отзывы о юристах и адвокатах по банкротству показывают две закономерности: клиенты чаще всего благодарят за прозрачную стоимость, рассрочку и сопровождение «под ключ», а жалуются на обещания «100% списания долгов» и платежи, о которых узнали уже после подписания договора. Поэтому отзывы полезно читать как источник деталей: сроки, суммы, этапы, поведение специалиста, а не как готовую рекламу или приговор. А выбирают юриста не по количеству звёзд: решают проверка статуса, договор с полной сметой и вопросы об альтернативах на первой консультации.
Что пишут в отзывах о юристах по банкротству: общая картина 2026 года
В отзывах о юристах по банкротству 2026 года повторяются одни и те же сюжеты. Вместо абстрактного «профессионализма» люди описывают конкретные вещи: сколько месяцев шла процедура, пришлось ли ездить в суд, как изменилась итоговая сумма платежей и что специалист делал, когда возникали сложности. Поэтому несколько развёрнутых историй, положительных и отрицательных, скажут больше, чем десяток одинаковых благодарностей.
Если собрать типичные формулировки из отзывов, картина складывается примерно такая.
- Положительные темы. Бесплатная первая консультация, понятные объяснения «человеческим языком», рассрочка оплаты, работа по доверенности без личных визитов в суд, постоянная связь и информирование о каждом этапе, сохранение имущества и зарплаты.
- Отрицательные темы. Обещания на консультации, о которых забыли после подписания договора; доплаты за «срочные письма» и публикации; смена ведущего юриста без уведомления; сложное расторжение договора; навязчивые звонки и рассказы о несуществующих «государственных программах списания долгов».
Важная оговорка: в отзывах встречаются разные суммы списанных долгов, от нескольких сотен тысяч до нескольких миллионов рублей, и разные сроки. Противоречия тут нет: судебная процедура банкротства, как правило, занимает от 6 до 12 месяцев, а длительность зависит от региона, загрузки арбитражного суда и сложности конкретного дела. Отзыв с исходом «всё прошло за полгода» не означает, что так же будет в другом деле.
Поэтому на вопрос «стоит ли обращаться к юристу по банкротству» отзывы прямого ответа не дают: они лишь помогают понять, как обычно проходит работа и где чаще всего возникают трения. Оценить же конкретную ситуацию можно только после разбора документов.
За что клиенты благодарят юристов и адвокатов по банкротству
Если просмотреть отзывы об адвокатах по банкротству и о юристах крупных компаний, благодарности сводятся к нескольким повторяющимся причинам.
- Бесплатная первичная консультация. Человек получает первичный разбор без обязательств, и в стрессовой ситуации это снимает страх «сейчас начнут продавать».
- Понятные объяснения. Юрист расшифровывает термины и показывает план действий на бумаге, а не говорит канцеляритом: клиенты отмечают это чаще, чем регалии и стаж.
- Рассрочка оплаты. Для должника, у которого платежи по кредитам уже занимают значительную часть дохода, возможность платить поэтапно часто оказывается решающим фактором.
- Сопровождение по доверенности. Клиент оформляет доверенность у нотариуса, и в суды, к кредиторам и приставам ходит специалист; люди пишут, что это экономит нервы и рабочее время.
- Информирование на каждом этапе. Обратная связь «дело движется, вот что происходит сейчас» ценится больше быстрых сроков: тревога из-за неопределённости сильнее, чем из-за длительности.
- Сохранение имущества и зарплаты. В отзывах часто упоминают, что единственное жильё, бытовой скарб и прожиточный минимум на счетах остались в сохранности. Это результат правильной подготовки, а не удачи.
Обязательно учитывайте: каждый положительный отзыв описывает одно конкретное дело с его условиями. Результат в другом деле может отличаться, и это нормально; честный специалист озвучивает это ещё на консультации.
На что чаще всего жалуются в негативных отзывах
Негативные отзывы полезнее позитивных: они показывают, где именно ломается процесс. Типичные жалобы выглядят так.
- Обещания, о которых «забыли». На консультации звучало «спишем всё за месяц», после подписания договора сроки и объём работ оказались другими. Об освобождении от долгов решает суд, а не юрист, и обещать конкретный исход недобросовестно.
- Платежи, о которых узнали позже. К цене договора добавились заказные письма, публикации, «допуслуги» за каждый запрос. В отдельных отзывах эти суммы достигали заметной доли стоимости самого договора.
- Смена ведущего специалиста. «Мой юрист заболел, уволился, не на месте», и всё это без уведомления и передачи дела. Клиенты теряют ориентир и контроль.
- Трудное расторжение договора. Часть компаний после расторжения предъявляет акты о «выполненных работах» и требует доплату — об этом пишут особенно часто.
- Холодные звонки и «госпрограммы». Звонки с предложением «официальной государственной программы списания долгов»: такой программы нет. Это признак продающего колл-центра, а не юридической практики.
В этих жалобах почти всегда проблема в том, как процедуру продают, а не в банкротстве как таковом. В отзывах о кредитных юристах эта линия заметна особенно отчётливо: одни компании разбирают кредитные договоры и переписывают план действий, другие — обещают «волшебное списание» по телефону. Разница видна уже на первой консультации.
Типичный сценарий из практики: человек под давлением «сегодня последняя цена» подписывает договор, оплачивает первый платёж, а через два месяца выясняет, что документы в суд ещё не поданы, а ведущий юрист сменился. При грамотном договоре это исправимо: претензия и письменный запрос статуса дела решают проблему в большинстве случаев. При плохом договоре история превращается в долгое разбирательство. Именно поэтому разделы ниже про договор и вопросы на консультации важнее любых рейтингов.
Кредитный юрист, юрист по банкротству и адвокат: в чём разница
Кредитный юрист работает со спорами по кредитным договорам, юрист по банкротству сопровождает процедуру несостоятельности по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)», а адвокат — это специалист со статусом, который можно проверить в реестре адвокатской палаты региона. Роли пересекаются, но задачи у них разные, и путаница между ними часто заканчивается разочарованием: человек приходит с одной задачей, а получает услугу совсем другого профиля.
Разберём каждую роль.
- Кредитный юрист. Специалист по отношениям с банками и микрофинансовыми организациями: анализ кредитного договора, оспаривание навязанной страховки, переговоры о реструктуризации, защита от неправомерных действий взыскателей. Нужен, когда долг ещё обслуживается или конфликт с банком идёт до суда.
- Юрист по банкротству. Ведёт судебную или внесудебную процедуру признания гражданина банкротом: готовит заявление в арбитражный суд, собирает документы, взаимодействует с финансовым управляющим и кредиторами. Нужен, когда платить по долгам объективно нечем и речь о законном освобождении от обязательств.
- Адвокат. Юрист со статусом, полученным после сдачи экзамена и включения в реестр адвокатской палаты. Статус даёт процессуальные возможности (участие в делах любой сложности и инстанции) и накладывает дисциплинарную ответственность: на адвоката можно подать жалобу в палату. По банкротству работает адвокат, специализирующийся на арбитражных делах.
- Финансовый (арбитражный) управляющий. Обязательный участник судебной процедуры, которого утверждает арбитражный суд. Он не «сотрудник клиента»: управляющий оценивает имущество, оспаривает подозрительные сделки, формирует конкурсную массу и отчёт перед судом. Юрист организует процедуру и взаимодействие с управляющим, но не заменяет его.
| Специалист | Основная задача | Когда нужен |
|---|---|---|
| Кредитный юрист | Споры по кредитным договорам, страховкам, реструктуризация | Долг ещё обслуживается, конфликт с банком до суда |
| Юрист по банкротству | Подготовка и сопровождение процедуры банкротства | Платить нечем, нужен законный выход из обязательств |
| Адвокат | Представительство со статусом, сложные споры и инстанции | Осложнённые дела, оспаривание сделок, апелляции |
| Финансовый управляющий | Ведение процедуры по решению арбитражного суда | Обязателен в любом судебном банкротстве |
Практический ответ на вопрос «кто лучше разбирается в долгах» звучит так: для конфликта по одному договору чаще всего достаточно кредитного юриста, для системной неплатёжеспособности — юриста по банкротству, а при оспаривании сделок или спорах в нескольких инстанциях ценен адвокат с банкротной специализацией. Хороший специалист на консультации честно скажет, нужна ли вам процедура банкротства или разумнее начать со спора по договору.
Что реально делает юрист по банкротству: услуги глазами клиентов
Юрист по банкротству проводит ситуацию от первичного разбора до судебного решения об освобождении от долгов: оценивает перспективы, собирает и анализирует документы, готовит заявление в арбитражный суд, взаимодействует с финансовым управляющим, банками и приставами, представляет клиента в заседаниях. По отзывам видно: ценят вполне конкретные действия, а не абстрактную «помощь».
- Первичная консультация и оценка перспектив. Разбор долгов, доходов и имущества с выводом: подходит ли процедура, какие есть риски и альтернативы. По опыту, именно здесь видно качество работы: специалист, который задаёт вопросы о сделках за последние три года, ведёт дело внимательнее того, кто сразу называет цену.
- Анализ долгов и документов. Сверка договоров, выписок и справок, проверка судебных приказов (упрощённых судебных решений, которые можно отменить при соблюдении срока) и исполнительных производств.
- Подготовка заявления в арбитражный суд. Заявление о признании гражданина банкротом с приложениями, обоснованием неплатёжеспособности и кандидатурой финансового управляющего.
- Сопровождение процедуры. Взаимодействие с управляющим и кредиторами, участие в собраниях, ответы на возражения, контроль сроков.
- Представительство по доверенности. В большинстве дел клиенту не требуется лично присутствовать в заседаниях, что часто отмечают в отзывах как главный фактор спокойствия.
- Завершение. Получение определения суда о завершении реализации имущества и освобождении от обязательств, уведомление банков и снятие ограничений.
Термин «под ключ» означает, что перечисленные этапы входят в одну цену договора. На практике перед подписанием стоит уточнить, что именно входит: в некоторых компаниях отдельно оплачиваются запросы в ведомства, заказные письма кредиторам и публикации на Федресурсе (Единый федеральный реестр сведений о банкротстве). Сам перечень услуг в статье информационный: точный объём работ фиксирует только ваш договор.
Когда юрист по банкротству не нужен или не поможет
Юрист по банкротству не нужен, когда задача решается проще, и не поможет, когда закон не допускает освобождения от долгов. Честный специалист говорит об этом прямо на первой консультации, и это лучший признак порядочности.
- Долг в пределах внесудебной процедуры. Если обязательства укладываются в пороги внесудебного банкротства (суммы и условия периодически корректируются — проверьте актуальные на 2026 год) и исполнительное производство окончено из-за отсутствия имущества, процедуру можно пройти бесплатно через МФЦ (многофункциональный центр предоставления государственных услуг), без юриста и без судебных расходов.
- Доход позволяет обслуживать долг. Если платежи по графику посильны, разумнее рассмотреть реструктуризацию (изменение графика и суммы платежей), кредитные каникулы (временную отсрочку по уважительной причине) или мировое соглашение с кредиторами (договорённость о новом графике, утверждаемая судом). Банкротство — не единственный и не всегда лучший вариант.
- Долг, который не списывается. По закону не освобождаются от алиментов, возмещения вреда жизни и здоровью, от обязательств, возникших из недобросовестного поведения, и ряда других обязательств. Юрист может организовать процедуру, но изменить этот перечень не может никто.
- Срок повторной процедуры. Если гражданин уже проходил банкротство недавно, повторное освобождение от долгов в течение установленного законом срока (как правило, пять лет) недоступно — это проверяется до начала работы.
- Рискованные сделки. Если незадолго до подачи заявления дарили имущество, переписывали квартиру на родственников или продавали активы по заниженным ценам, управляющий может оспорить эти сделки. Обходить закон нельзя — такие схемы вредят делу и могут привести к тому, что в освобождении от долгов откажут.
Практический вывод: если на консультации специалист первым делом спросил о причинах финансовых трудностей, предыдущих сделках и составе имущества, а не назвал цену, вы разговариваете с практиком. Если же первым делом назвал «скидку только сегодня», продолжите поиск.
Сколько стоят услуги юриста по банкротству в 2026 году
Услуги юриста по банкротству в 2026 году, как правило, стоят от нескольких тысяч рублей в месяц при помесячной оплате или оформляются фиксированным договором, к которому добавляются судебные расходы: госпошлина, вознаграждение финансового управляющего, почтовые и публикационные издержки. Итоговая сумма зависит от региона, количества кредиторов и сложности дела, поэтому корректнее говорить о смете, а не об одной цене.
| Статья расходов | Что это | На что обратить внимание |
|---|---|---|
| Вознаграждение юриста | Работа специалиста: документы, заявление, сопровождение | Точный перечень услуг в договоре, а не «под ключ» одной строкой |
| Госпошлина | Сбор за подачу заявления в арбитражный суд | 10 000 рублей для граждан; тарифы периодически меняются — проверьте актуальный |
| Вознаграждение финансового управляющего | Фиксированная сумма по закону плюс проценты | Входит ли в смету, кто оплачивает, что происходит при замене управляющего |
| Почта и запросы | Заказные письма кредиторам, запросы в ведомства | Часто «всплывает» как доплата — требуйте включения в смету |
| Публикации | Размещение сведений о процедуре на Федресурсе | Обязательные расходы; уточните сумму заранее |
Отсюда ответ на вопрос «из чего складывается цена банкротства»: вознаграждение юриста — обычно меньшая часть сметы, существенную долю составляют обязательные судебные расходы. В рекламе «от 5 000 ₽/мес» речь почти всегда только о первом пункте таблицы. Это не обман сам по себе, но требует уточнения: попросите полную смету со всеми расходами ещё до подписания.
Важная приписка: любая стоимость в этой статье носит информационный характер и не является публичной офертой; конкретные условия фиксирует договор, а актуальные тарифы судов и публикаций стоит проверять на официальных ресурсах. И практический вопрос, который стоит задать на консультации: «Какова полная стоимость со всеми судебными расходами — письменно, со списком?» Надёжные компании отвечают спокойно, потому что прозрачная смета для них — рабочий инструмент.
Рассрочка, гарантии и скидки: как не переплатить
Рассрочка — нормальный и распространённый вариант оплаты, гарантии результата в банкротстве обещать нельзя, а скидки с «последним сроком сегодня» — признак давления. Разберём каждую конструкцию по отдельности, потому что именно вокруг них строится большинство негативных отзывов.
- Рассрочка. Полезный инструмент, если в договоре зафиксированы: полная стоимость, график платежей, перечень входящих услуг и условие, что рассрочка не увеличивает итоговую цену. Спросите прямо: «Сколько всего я заплачу с учётом рассрочки и всех расходов?»
- «Гарантия результата». Суд принимает решение о списании долгов, а не юрист. Гарантировать судебный акт нельзя. Корректная формулировка в договоре — обязательства компании по перечню и качеству работ, а не обещание исхода.
- Скидки с ограничением по времени. «Цена действует до конца дня» — классический приём продаж. Юридическая услуга не скоропортящийся товар; решение о банкротстве принимают спокойно, после проверки документов.
- Акты о выполненных работах. Из негативных отзывов видно типичный сценарий: клиент подписывает акты «не глядя», а при расторжении договора компания ссылается на них и требует доплату. Правило простое: подписывайте акт только с расшифровкой, какие именно работы выполнены, и храните копию.
Случай из практики: человек обратился в компанию после двух месяцев «сбора документов», которые на деле сводились к рассылке писем за отдельные платежи. Договор он расторг, но часть средств вернуть не удалось — акты были подписаны без деталей. После этого он заключил договор, где каждый этап и каждая сумма были расписаны, и процедура прошла без дополнительных трат. Разница была в прозрачности договора, а не в законодательстве.
Как отличить настоящие отзывы о юристах по банкротству от заказных
Настоящие отзывы о юристах по банкротству содержат детали конкретного дела: сроки, суммы, этапы и сложности. Заказные ограничиваются общими восторгами без фактов. Это главный фильтр, который работает на любой площадке.
Признаки, по которым стоит насторожиться:
- десятки пятизвёздочных отзывов за одну-две недели при почти полном отсутствии оценок раньше;
- однотипные формулировки («лучшая компания», «всё быстро и профессионально») без сроков, сумм и этапов;
- перечисление маркетинговых фактов («тысячи дел», «миллиарды списанных долгов») вместо описания собственного опыта;
- полное отсутствие упоминаний о сложностях: реальные процедуры почти всегда содержат какую-то заминку — ожидание управляющего, запросы суда, перенос заседания.
Признаки достоверного отзыва:
- конкретика: регион, длительность процедуры, что было с имуществом и зарплатой;
- сбалансированность: автор доволен результатом, но упоминает неудобства — «иногда ответ приходил не сразу»;
- эмоция без гиперболы: благодарность без превосходных степеней;
- разные даты публикаций и разные жизненные истории.
Перекрёстная проверка усиливает выводы. Полезные источники: карты (2ГИС, Яндекс Карты) для мнений по конкретному офису; юридические площадки для оценки нескольких компаний рядом; картотека арбитражных дел для проверки реальной судебной практики специалиста или компании; Федресурс (реестр сведений о банкротстве) для подтверждения завершённых процедур. Ни одна площадка не проверяет факт оказания услуги, поэтому решение принимают по совокупности признаков, а не по одному рейтингу.
Тот же фильтр применим и к отрицательным отзывам: жалоба с деталями («два месяца сбор документов, потом сменился юрист») информативнее, чем анонимное «мошенники». Читать стоит и то, и другое.
Как выбрать юриста или адвоката по банкротству: критерии и чек-лист
Юриста или адвоката по банкротству выбирают по пяти рабочим критериям: специализация именно на банкротных делах, проверяемый статус, конкретный исполнитель по вашему делу, прозрачный договор с полной сметой и поведение на консультации — оценка рисков вместо давления. Отзывы о юристах по банкротству помогают собрать кандидатов, но решение принимают эти критерии.
- Специализация и стаж. «Юридические услуги вообще» и банкротство — разные компетенции. Спросите, сколько банкротных дел ведёт специалист и по каким категориям: пенсионеры, поручители, должники с ипотекой, дела с оспариванием сделок.
- Проверяемый статус. Адвоката можно проверить в реестре адвокатской палаты региона; компанию — по ОГРН в открытом реестре юридических лиц; практику — по картотеке арбитражных дел.
- Конкретный исполнитель. Уточните, кто будет вести дело лично, можно ли с ним связаться напрямую и что происходит при болезни или увольнении ведущего специалиста. В негативных отзывах смена юриста «молча» — одна из главных причин разочарования.
- Договор и смета. Полная стоимость со всеми судебными расходами, перечень услуг по этапам, условия и последствия расторжения. Всё — до подписания, письменно.
- Поведение на консультации. Вопросы о сделках, доходах и составе имущества; разговор об альтернативах; отсутствие давления. Это маркеры практики, а не отдела продаж.
Чек-лист выбора — можно сверяться прямо на консультации:
- Проверьте статус специалиста в реестре адвокатской палаты или компанию по ОГРН.
- Проверьте судебную практику по банкротным делам в картотеке арбитражных дел.
- Попросите полную смету со всеми судебными расходами — письменно.
- Уточните, кто будет вашим финансовым управляющим и как выбирается кандидатура.
- Спросите, что будет с имуществом, зарплатой и счетами в вашей конкретной ситуации.
- Уточните порядок расторжения договора и возврата средств при недобросовестном исполнении.
- Попросите показать образец договора и акта до оплаты.
- Оцените, предлагает ли специалист альтернативы: реструктуризацию, кредитные каникулы, внесудебное банкротство через МФЦ.
- Прислушайтесь к себе: чувствуете давление «подписать сегодня» — отложите решение и сравните ещё двух специалистов.
Те же критерии работают, если вы сравниваете отзывы о кредитных юристах: искать нужно компанию, где смета, роли и сроки понятны до подписания, а не просто «самую недорогую». Заниженная цена с последующими доплатами в итоге дороже честной полной сметы.
Вопросы, которые стоит задать на первой консультации
На первой консультации достаточно восьми вопросов, чтобы отличить практика от продавца.
- Подходит ли мне процедура банкротства и почему — какие критерии вы проверили?
- Какие есть альтернативы: реструктуризация, кредитные каникулы, внесудебное банкротство через МФЦ, мировое соглашение?
- Какова полная стоимость со всеми судебными расходами — письменно, по пунктам?
- Кто будет моим финансовым управляющим и что будет, если его не утвердят?
- Что произойдёт с моим имуществом, зарплатой и счетами в процедуре?
- Какие сроки в моём случае и от чего они зависят?
- Какие ограничения наступят после процедуры — на кредиты, должности, повторное банкротство?
- Как расторгнуть договор и в каких случаях возвращаются деньги?
Нормальная консультация длится спокойно: специалист отвечает конкретно, записывает детали вашего дела, предлагает подумать и не настаивает на подписании в тот же день. Термин «реструктуризация» при этом расшифровывают без напоминаний, и это тоже маркер качества: практик привык объяснять, продавец — сокращать диалог до суммы и подписи.
Красные флаги: когда лучше отказаться и поискать другого специалиста
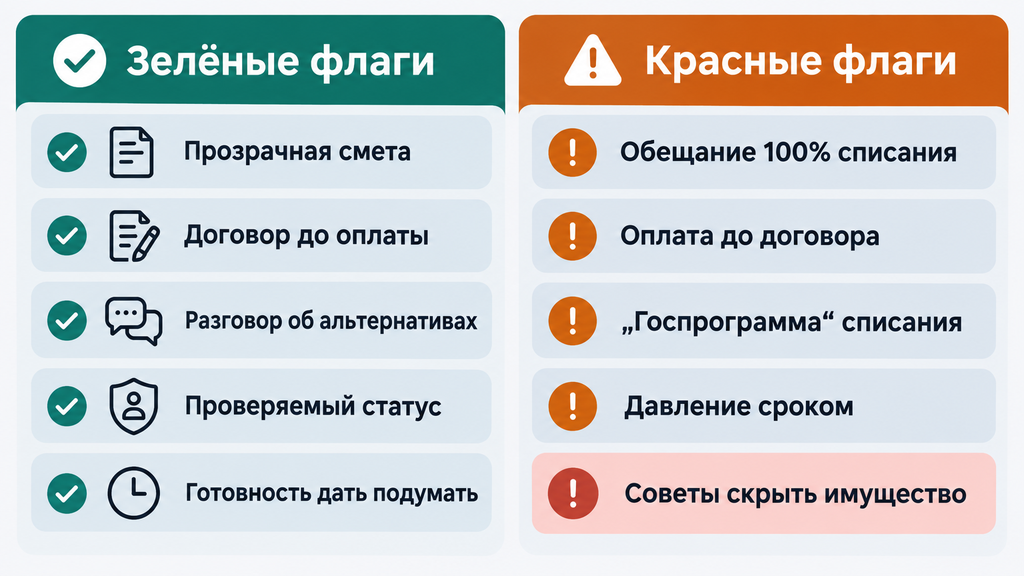
Красный флаг — это признак, при котором разумно отказаться от сотрудничества независимо от цены. Список собран из повторяющихся сюжетов негативных отзывов.
- Обещания «100% списание долгов» и «всё спишем за месяц» — исход определяет суд.
- Рассказы о «государственной программе списания долгов» — такой программы не существует.
- Требование оплаты до подписания договора.
- Отказ показать договор и смету до внесения денег.
- Давление: «сегодня последняя цена», «место в процедуре ограничено».
- Отказ назвать полную стоимость с судебными расходами.
- Советы скрыть имущество или переписать его на родственников перед процедурой — такие действия незаконны, они вредят делу и могут привести к отказу в освобождении от долгов; обходить закон нельзя.
- Отказ зафиксировать в договоре, кто ведёт дело, и как с ним связаться.
Отказ от специалиста после такой консультации отнимет время, зато сэкономит деньги и нервы. По опыту, люди, которые сравнили двух-трёх специалистов по этому списку, в итоге проходят процедуру спокойнее: они заранее знают смету, сроки и порядок общения.
Как проходит работа с юристом по банкротству: пошаговый сценарий
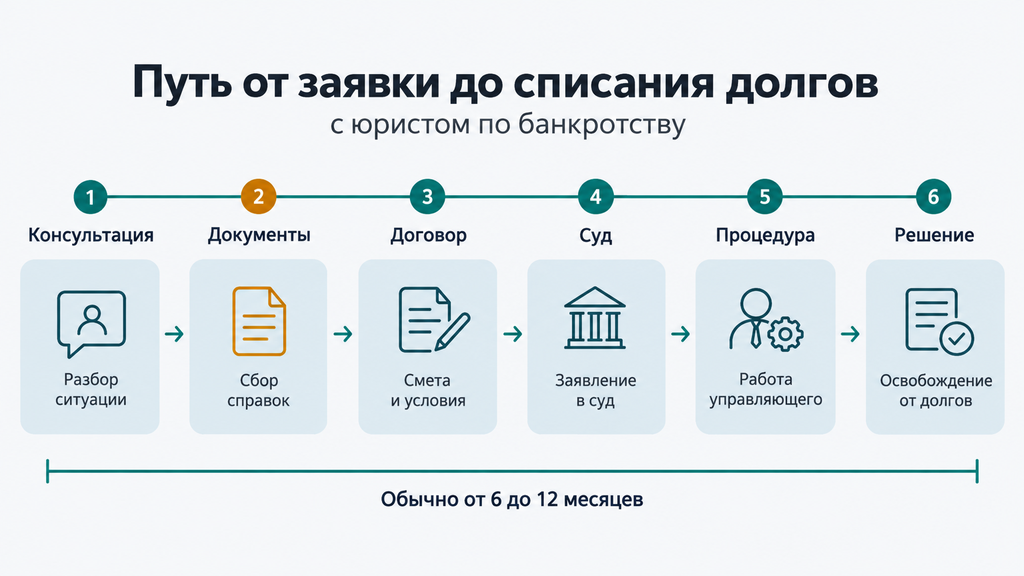
Работа с юристом по банкротству проходит по стабильному маршруту из шести шагов: консультация, документы, договор, подача заявления в суд, сама процедура и решение суда о списании долгов. На практике весь путь обычно занимает от 6 до 12 месяцев и зависит от региона и загрузки арбитражного суда.
- Заявка и первичный разбор. Клиент кратко описывает ситуацию: долги, доход, имущество, судебные акты. Специалист оценивает перспективы и предлагает варианты — включая альтернативы банкротству. Ошибка на этом шаге: скрывать часть долгов, пока «просто спрашиваете», — тогда оценка будет неточной.
- Сбор документов. Базовый набор: паспорт, справки о доходах, кредитные договоры, выписки по счетам, документы по имуществу, списки кредиторов. Юрист проверяет комплект и готовит недостающее. Ошибка: затягивать сбор и подавать заявление «на голом энтузиазме» — суд вернёт заявление из-за неполных приложений.
- Договор с полной сметой. Фиксируются услуги, суммы, сроки, порядок расторжения. Клиент читает договор до подписания, а не после. Ошибка: подписывать акты без расшифровки работ.
- Подача заявления в арбитражный суд. Юрист готовит заявление с кандидатурой финансового управляющего, подаёт его и отслеживает принятие. Ошибка: скрывать от специалиста прошлые сделки — они станут сюрпризом для управляющего, а не для клиента.
- Сама процедура. Суд может ввести реструктуризацию долгов (пересмотр графика под контролем управляющего) либо сразу реализацию имущества (управляющий формирует массу и погашает требования кредиторов). Звонки банков и приставов на этом этапе переадресуются специалисту. Ошибка: самостоятельно обещать что-то кредиторам в обход процедуры.
- Решение суда и завершение. По итогам процедуры суд освобождает должника от дальнейшего исполнения обязательств в части, предусмотренной законом; специалист получает определение и помогает закрыть вопросы со счетами и ограничениями. Ошибка: считать, что после решения «всё исчезнет само» — уведомления банков и снятие арестов требуют контроля.
В отзывах о юристах по банкротству этот маршрут описывают одинаково: первые недели — активная работа с документами, затем процедура идёт без личного участия клиента, ключевые точки — собрания кредиторов и заседания, на которых специалист представляет интересы по доверенности. Если ваш кандидат описывает процесс иначе и без этапа документов, это повод насторожиться.
Что делать, если что-то пошло не так
Если сотрудничество пошло не по плану, действуйте по принципу «письменно, фактами, без эмоций». Большинство проблем из негативных отзывов решается на этапе претензии, при условии, что договор заключён аккуратно.
- Юрист перестал выходить на связь. Направьте письменный запрос статуса дела и сроков следующего шага. Зафиксированный срок ответа в договоре превращает молчание в документированное нарушение.
- Появились незапланированные платежи. Запросите смету и обоснование письменно, сверьте с договором. Услуги, не указанные в договоре, оплате по умолчанию не подлежат.
- Суд вернул заявление. Попросите у специалиста определение суда и план исправления: как правило, причина — недостаток документов или ошибки в приложениях, и они устранимы.
- Сменился ведущий юрист. Запросите передачу дел письменно: актуальный статус, материалы, следующие шаги. Хорошие компании делают это по своей инициативе.
- Доверие утрачено. Изучите раздел договора о расторжении, направьте письменную претензию, при необходимости — расторгайте договор. Если работал адвокат, жалобу можно подать в адвокатскую палату региона. После этого обратитесь к другому специалисту.
Один принцип важнее остальных: начатую в суде процедуру не стоит бросать на середине без консультации. Прерывание процедуры в неудачный момент может ухудшить положение должника сильнее, чем исходные просрочки. Сначала — консультация, потом — решение.
Честные ожидания: что юрист не может и какие ограничения несёт банкротство
Юрист организует процедуру банкротства, но не гарантирует решение суда, не списывает долги, которые не подлежат освобождению по закону, и не отменяет последствия процедуры: они наступают по закону независимо от качества сопровождения. Это важно знать заранее, чтобы отличать честную работу от обещаний.
- Решение принимает суд. Специалист готовит документы и сопровождает процедуру, но исход зависит от обстоятельств дела: состава имущества, прошлых сделок, поведения кредиторов.
- Есть долги, которые не списываются. Алименты, возмещение вреда жизни и здоровью и другие обязательства из закрытого перечня закона сохраняются и после банкротства.
- Ограничения после процедуры. В течение пяти лет банкрот обязан сообщать о своём банкротстве при обращении за кредитом или займом; в тот же срок повторное освобождение от долгов через банкротство недоступно; на руководящие должности в компаниях действуют ограничения на определённый период; с новыми кредитами и ипотекой возможны сложности — банки учитывают банкротство в своих внутренних процедурах.
- Возможные неприятности в самой процедуре. Управляющий может оспорить сделки, совершённые перед банкротством; в отдельных случаях суд отказывает в освобождении от долгов при недобросовестном поведении должника.
Обратите внимание: банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Прежде чем принимать решение, проверьте альтернативы: реструктуризацию, кредитные каникулы или внесудебное банкротство через МФЦ.
Эта статья носит информационный характер и не заменяет юридическую консультацию: нормы и пороги периодически меняются, поэтому ключевые условия стоит проверить на актуальную дату (сейчас это 2026 год). Честная цель банкротства — не «обнулить прошлое», а восстановить финансовую устойчивость законным путём и без хаоса в документах.
Куда обратиться, если не знаете, что делать с долгами
Если у вас кредиты, просрочки, звонки взыскателей, судебный приказ (упрощённое судебное решение, которое можно отменить при соблюдении срока) или уже работают приставы, вы можете оставить заявку и кратко описать ситуацию: специалист проведёт бесплатный первичный разбор и покажет варианты действий. Это работает и по процедуре банкротства, и по любому другому юридическому вопросу — от спора по кредитному договору до проверки документов перед сделкой.
Как это выглядит на практике. Вы оставляете заявку и в двух-трёх предложениях описываете ситуацию: сколько долгов, какой доход, были ли суды и приставы. Специалист перезванивает, задаёт уточняющие вопросы и возвращает вам карту вариантов: что решается реструктуризацией, что — переговорами с кредитором, что — внесудебным банкротством через МФЦ, а в каких случаях разумно идти в арбитражный суд. Никакой оплаты на этом этапе не требуется, и принимать решение сразу не нужно: задача первичного разбора в том, чтобы вы увидели варианты и смогли сравнить их спокойно.
Мы не обещаем списание долгов за день и не считаем банкротство единственным выходом: в ряде ситуаций разумнее реструктуризация или мировое соглашение, и честный разбор начинается именно с этого вопроса. Но если процедура подходит, вы заранее узнаете полную смету, сроки и последствия — до подписания каких-либо документов.
Часто задаваемые вопросы
Стоит ли обращаться к юристу по банкротству?
Да, если долг превышает пороги внесудебной процедуры, доход не позволяет обслуживать платежи, а ситуация осложнена судами, приставами или несколькими кредиторами. Для простых случаев достаточно бесплатного внесудебного банкротства через МФЦ, которое можно пройти самостоятельно. Точный ответ даёт разбор конкретной ситуации: долгов, доходов, имущества и судебных актов.
Чем отличается кредитный юрист от адвоката по банкротству?
Кредитный юрист работает со спорами по кредитным договорам: реструктуризация, оспаривание страховок, переговоры с банком до суда. Адвокат по банкротству ведёт судебную процедуру списания долгов и имеет статус, который проверяется в реестре адвокатской палаты. В судебном банкротстве обязательно участвует финансовый управляющий, утверждаемый арбитражным судом, — юрист его подбирает и организует взаимодействие.
Сколько стоит юрист по банкротству в 2026 году?
В 2026 году оплата, как правило, помесячная (от нескольких тысяч рублей в месяц) либо фиксированная по договору, к ней добавляются судебные расходы: госпошлина, вознаграждение финансового управляющего, почтовые и публикационные издержки. Итог зависит от региона и сложности дела. Любая цена в рекламе — только часть сметы, поэтому полную стоимость запрашивайте письменно до подписания.
Как проверить адвоката по банкротству перед обращением?
Статус адвоката проверяется в реестре адвокатской палаты региона, юридическую компанию — по ОГРН в открытом реестре, практику — по картотеке арбитражных дел и реестру сведений о банкротстве на Федресурсе. Полезно сверить отзывы на нескольких площадках и спросить, кто конкретно будет вести дело. Всё это занимает меньше часа, а снижает риски заметно.
Может ли юрист гарантировать 100% списание долгов?
Нет: решение об освобождении от долгов принимает арбитражный суд, а часть обязательств — алименты, возмещение вреда жизни и здоровью и другие из закрытого перечня — не списывается по закону. Обещание «100% списания» противоречит и закону о рекламе, и практике. Такой признак стоит воспринимать как основание продолжить поиск специалиста.
Сколько времени занимает банкротство с юристом?
Судебная процедура обычно занимает от 6 до 12 месяцев от подачи заявления до определения суда об освобождении от долгов. Внесудебная процедура через МФЦ идёт около шести месяцев и доступна при соблюдении её условий. Конкретные сроки зависят от региона, загрузки арбитражного суда и сложности дела.
Что делать, если юрист по банкротству не выполняет договор?
Переведите общение в письменную форму: запросите статус дела, отчёт о выполненных работах и обоснование любых доплат. Затем изучите раздел договора о расторжении и направьте претензию; при работе с адвокатом жалобу можно подать в адвокатскую палату региона. Начатую судебную процедуру не прекращайте без консультации — это влияет на результат дела.
Можно ли пройти банкротство без юриста?
Внесудебное банкротство через МФЦ можно пройти самостоятельно и бесплатно, если соблюдены его условия по суммам долга и исполнительным производствам. Судебная процедура юридически доступна и без специалиста, но требует подготовки заявления, полного комплекта документов и понимания процессуальных сроков. Поэтому многие должники выбирают сопровождение — в первую очередь ради порядка в документах и экономии времени.