Отзывы о банкротстве физических лиц: компании, сервисы и регионы России
Реальные отзывы о банкротстве физических лиц в 2026 году подтверждают: законная процедура действительно списывает неподъёмные долги — обычно за 6–12 месяцев, без потери единственного жилья и с сохранением прожиточного минимума. Негатив чаще связан не с самой процедурой, а с завышенными ожиданиями по срокам и неудачным выбором компании. Поэтому перед обращением стоит научиться отличать настоящие отзывы от заказных и проверить подрядчика по открытым источникам. Ниже разберём, как это сделать по шагам.
Что говорят люди в отзывах о банкротстве в 2026 году
Основной смысл реальных отзывов о банкротстве в 2026 году умещается в одну фразу: процедура работает, но её результат зависит от честности должника и от того, насколько грамотно выбрана компания. По данным Федресурса, с 2015 года банкротами признаны более двух миллионов граждан, а отзывы — самая понятная точка входа в тему для человека, который только присматривается к процедуре.
Отзывы о банкротстве разбросаны по площадкам, и доверие к ним разное — это стоит учитывать, прежде чем делать выводы:
- Независимые площадки — Отзовик, Сравни, Яндекс Карты. Здесь встречаются и похвалы, и претензии, включая жалобы на сроки и общение. Отзывы можно фильтровать по датам и оценивать в динамике.
- Форумы должников и тематические сообщества. На форумах отзывы о банкротстве пишутся эмоционально и подробно: люди описывают этапы, суммы, поведение финансовых управляющих. Полезно для понимания «как бывает», но требует перепроверки фактов.
- Группы в социальных сетях. Живой обмен опытом, но много мифов и агрессивной рекламы внутри обсуждений.
- Сайты самих компаний. Обычно публикуются отобранные отзывы с номерами дел. Это ценный источник — номера можно проверить, — но картинка там заведомо односторонняя.
Частый вопрос, который звучит в чатах и на форумах: «можно ли вообще верить отзывам о банкротстве или это сплошная реклама?». Ответ из практики: доверять можно описаниям процесса и деталям, которые легко проверить, — номер дела, регион, срок, сумма. А вот вердиктам вроде «лучшая компания» не стоит верить ни на одной площадке.
Что пишут в отзывах люди, прошедшие процедуру банкротства
В отзывах людей, прошедших процедуру банкротства, чаще всего звучат одни и те же мотивы: облегчение после списания долгов, удивление тому, насколько спокойно проходит процедура, и сожаление, что не решились раньше. Причины долгов в отзывах банальны, и никто их не осуждает: сокращение, снижение дохода, болезнь близкого человека, цепочка микрозаймов, которыми перекрывали платежи по кредитам.
Типичные сюжеты из обобщённых историй банкротов — без имён, но с реальной логикой дел:
- Инженер с долгом около 800 тысяч рублей по потребительскому кредиту и кредитной карте. После сокращения платежи съедали почти весь доход. Через суд списали долг за девять месяцев; автомобиль не первой свежести пришлось включить в конкурсную массу, единственное жильё осталось у семьи.
- Мать-одиночка, которая перекрывала просрочки по кредитке микрозаймами, пока долг не вырос до 500 тысяч. Процедура заняла около восьми месяцев; в отзыве она отмечает, что самое сложное — морально решиться и собрать документы.
- Семья с ипотекой и потребкредитами. Потребительские долги списали через реализацию имущества, а ипотеку сохранили по отдельной договорённости с залоговым банком — семья продолжила платить по жилищному кредиту. Итог — одиннадцать месяцев и понятный график выплат.
- Пенсионерка с долгом около 400 тысяч и оконченным исполнительным производством. Подошла под внесудебное банкротство через МФЦ — бесплатно, за шесть месяцев публикации в реестре.
Формулировка «долг списан» в отзывах банкротов почти всегда идёт вместе с оговоркой: процедура потребовала дисциплины — собрать справки, отвечать на запросы управляющего, ничего не скрывать. Это честная часть опыта: отзывы людей о банкротстве показывают не «волшебную кнопку», а отлаженный, но требующий участия процесс.
Но у любого отзыва есть граница: это один опыт. Он помогает понять механику и настроиться на реалистичные сроки, однако не гарантирует, что ваше дело пройдёт так же. Результат зависит от состава долгов, имущества, сделок за последние годы и добросовестности должника.
Отзывы о сроках, расходах и рассрочке
Разброс оценок сроков и цен в отзывах объясняется просто: стандартная судебная процедура занимает обычно от шести месяцев до года, а обязательные расходы стартуют примерно от 45–50 тысяч рублей — всё, что обещает быстрее и дешевле, стоит проверить дважды.
| Этап | Типичный срок | От чего зависит |
|---|---|---|
| Сбор документов и справок | 2–6 недель | Количество банков и МФО, доступность справок, участие компании или самостоятельная работа |
| Принятие заявления арбитражным судом | От 2 недель до месяца | Правильность оформления, полнота пакета документов |
| Процедура: реструктуризация или реализация имущества | 6–12 месяцев | Наличие имущества, спорные сделки, активность кредиторов, загрузка финансового управляющего |
| Вступление решения в силу и списание долгов | До месяца после финального заседания | Срок на обжалование со стороны кредиторов |
По обязательным расходам картина стабильная: депозит на вознаграждение финансового управляющего — 25 000 рублей, плюс обязательные публикации, нотариальные действия и почтовые расходы — в сумме чаще всего выходит порядка 45–50 тысяч рублей. Услуги юридической компании — отдельная статья, и тут отзывы о банкротстве «под ключ» расходятся из-за моделей оплаты: где-то фиксированная цена, где-то рассрочка на 10–12 месяцев. В отзывах о рассрочке клиенты обычно отмечают, что платежи сопоставимы с тем, что они раньше отдавали банкам, только теперь долг не растёт.
Практическое наблюдение: большинство негативных отзывов о сроках написано людьми, которые пришли из рекламы «списание за 3 месяца». Судебная процедура в такие сроки практически не укладывается — минимум полгода задаёт сама процедура по закону, а не компания.

Негативные отзывы о процедуре банкротства: из-за чего недовольны люди
Чаще всего в негативных отзывах о процедуре банкротства жалуются на затянутые сроки, дополнительные запросы документов, реализацию имущества, потерю связи с юристом и платежи сверх договорённости. Ни одна из этих претензий не появляется на пустом месте — за каждой стоит либо особенность закона, либо ошибка при выборе подрядчика.
| Типичная жалоба | Реальная причина | Как снизить риск |
|---|---|---|
| «Шла полтора года вместо трёх месяцев» | Спорные сделки, имущество на торги, активные кредиторы | Заранее оценить риски на консультации и не верить обещаниям «списание за квартал» |
| «Постоянно требуют новые справки» | Финансовый управляющий обязан проверить доходы, счета и имущество | Собрать базовый пакет заранее и сохранять все документы в одной папке |
| «Забрали машину и дачу» | Почти всё имущество, кроме защищённого законом (единственное жильё, предметы первой необходимости), может уйти в реализацию | Ещё до договора спросить, что именно войдёт в конкурсную массу |
| «Юрист перестал отвечать» | Конвейерная работа дешёвых контор, нет закреплённого специалиста | Прописать в договоре формат и сроки связи, наличие ответственного специалиста |
| «В списании долгов отказали» | Признаки фиктивного или преднамеренного банкротства, вывод имущества | Не скрывать активы, не набирать кредиты перед процедурой, честно отвечать суду |
| «Доплаты сверх договорённости» | Скрытые платежи, которых нет в договоре | Требовать фиксированную итоговую цену и полный перечень услуг в договоре |
На форумах негативные отзывы о процедуре банкротства полезно делить на два типа. Первый — недовольство самой процедурой: человек ожидал мгновенного результата и столкнулся с судебной реальностью. Второй — недовольство подрядчиком: компания брала дело, которое заведомо не соответствовало критериям, или не объяснила риски. Второй тип претензий как раз и учит главному: качество компании проверяется не обещаниями, а тем, как честно вам описали ограничения вашего случая.
Теперь про отказ в списании: суд отказывает, если видит признаки недобросовестности — кредиты, набранные без намерения платить, подаренные родственникам квартиры накануне подачи, скрытые счета. Легального способа «обойти» эти проверки не существует, да он и не нужен: при честной позиции должника подавляющее большинство дел завершается освобождением от долгов.
Последствия банкротства: отзывы о жизни после списания долгов
Отзывы о последствиях банкротства показывают: главные ограничения после процедуры — обязанность пять лет сообщать о банкротстве при обращении за кредитом, запрет три года занимать руководящие должности в компаниях и необходимость заново строить кредитную историю. Это условия, с которыми живут миллионы людей, и в отзывах они описываются скорее как неудобства, чем как катастрофа.
Что реально меняется после процедуры — с расшифровкой каждого пункта:
- Пять лет — информирование банков. При подаче заявки на кредит вы обязаны указывать факт банкротства. Банк всё равно увидит это в кредитной истории, сокрытие не имеет смысла.
- Три года — запрет на руководящие должности в органах управления юридических лиц. Для банков срок — десять лет, для страховых компаний, МФО и НПФ — пять лет. Обычная работа по найму не ограничивается: уволить за факт банкротства нельзя.
- Пять лет — перерыв до повторного банкротства. Повторно пройти процедуру можно не раньше чем через пять лет после завершения предыдущей.
- Кредитная история. Факт процедуры остаётся в ней, и первые год-два банки относятся настороженно. В отзывах люди описывают рабочий путь восстановления: небольшая кредитная карта, аккуратные платежи, через два-три года — доступность более серьёзных продуктов.
- Несписываемые долги. Алименты, возмещение вреда жизни и здоровью, зарплата работникам — если такие обязательства есть, они сохраняются. Честная компания предупредит об этом на консультации.
Миф о запрете выезда за границу тоже стоит разобрать: само по себе банкротство выезд не ограничивает. Ограничение возможно при исполнительном производстве, но с введением процедуры судебные ограничения, как правило, снимаются. В отзывах люди после завершения процедуры спокойно путешествуют.
По сути последствия банкротства — это условия, а не приговор. Ощутимы они первые один-два года, дальше, по отзывам банкротов, жизнь возвращается к обычному финансовому режиму — просто уже без непосильных платежей.
Стоит ли делать банкротство: что показывают реальные отзывы
Судя по реальным отзывам, банкротство оправдывает себя, когда долг составляет от 300–500 тысяч рублей, просрочка перевалила за три месяца, а доход стабильно не покрывает даже проценты по кредитам. Именно в этой ситуации процедура чаще всего заканчивается списанием и ощутимым улучшением качества жизни.
Чек-лист для самопроверки — ответьте «да» или «нет»:
- Суммарный долг по кредитам, займам, ЖКХ и налогам превышает 300 тысяч рублей?
- Просрочка длится больше трёх месяцев?
- Платежи съедают больше половины ежемесячного дохода?
- Реструктуризация и кредитные каникулы уже опробованы и не решают проблему?
- За последние три года вы не дарили и не продавали существенно ниже рыночной цены недвижимость и автомобиль?
- Среди долгов нет только тех, что не списываются (алименты, возмещение вреда)?
- Вы готовы честно раскрыть доходы, счета и имущество?
Если большинство ответов «да», есть смысл получить первичный разбор ситуации. Банкротство, скорее всего, не ваш вариант, когда долг небольшой и вы осилите его сами, долги состоят только из несписываемых обязательств, недавно были спорные сделки с имуществом или кредиты оформлялись уже с прицелом на списание — это путь к отказу, а не к чистому листу. В отдельных случаях разумнее мировое соглашение с банком или реструктуризация: долг они не списывают, но график делают посильным.
На вопрос «стоит ли делать банкротство», отзывы должников дают ещё один практический ответ: главный риск — не сама процедура, а затягивание. Пока человек тянет, проценты и пени растут, а долг к моменту подачи может заметно вырасти.
Если по чек-листу ситуация похожа на вашу, можно оставить заявку и в паре предложений описать долги — специалист бесплатно разберёт ваши цифры и скажет, подходит ли процедура и в каком формате. Это не обязывает оплачивать услугу или принимать решение: первый шаг нужен лишь затем, чтобы увидеть, какие вообще есть варианты.
Отзывы о компаниях по банкротству: как отличить настоящие от заказных
Настоящий отзыв о компании по банкротству почти всегда содержит конкретику дела — регион, сумму долга, срок процедуры, номер дела в арбитраже, — а заказной ограничивается общими восторгами без деталей. Это главный фильтр, который работает на любой площадке.
Признаки настоящего отзыва:
- указаны сумма долга и результат — например, «списано 1,2 млн за 10 месяцев»;
- есть номер дела или хотя бы регион и арбитражный суд;
- описаны этапы: консультация, документы, суд, реализация или реструктуризация;
- есть минусы: «пришлось долго ждать управляющего», «много справок»;
- данные совпадают с открытыми источниками.
Настораживающие признаки:
- шаблонные формулировки («профессионалы своего дела, всем советую») без единой цифры;
- всплеск однотипных отзывов за несколько дней;
- отсутствие негатива вообще — у любой компании с сотнями дел есть недовольные клиенты;
- скриншоты «решений суда» без номеров дел;
- отзывы, построенные вокруг цены, а не результата.
Отдельная история — брендовые запросы. Люди массово ищут отзывы по конкретным названиям сервисов: «должник прав отзывы», «т банкрот отзывы», «probankrotstvo», «про банкрот ру», «профф банкрот отзывы», «жизнь без долгов отзывы», «долгам нет отзывы», «без долгов отзывы», «долгов нет отзывы», «я банкрот сайт», «bankrot ru», «банкротство ру отзывы», «ок банкрот отзывы», «фцб списание долгов отзывы», «национальный центр банкротства отзывы», «экспресс банкрот отзывы», «банкротовед отзывы», «заря списание долгов отзывы», «банкрот сервис отзывы», «белый маркер банкрот центр отзывы», «реестр долгов ру отзывы», «онлайн банкротство рф отзывы», «многофункциональный центр банкротства отзывы», «help me центр помощи кредитным должникам отзывы», «агент торгов по банкротству отзывы». Что это значит на практике: названия компаний на рынке часто формируются под поисковые запросы, поэтому само по себе совпадение названия с запросом ничего не говорит о качестве. Проверяйте не имя, а дела: реквизиты, завершённые процедуры, детали отзывов.
Упомянутые названия компаний и сервисов приводятся в статье как примеры поисковых запросов пользователей и не являются рекомендацией. Отзывы о любых компаниях — субъективное мнение их авторов и не являются оценкой качества услуг конкретной организации.
Как проверить компанию по открытым источникам
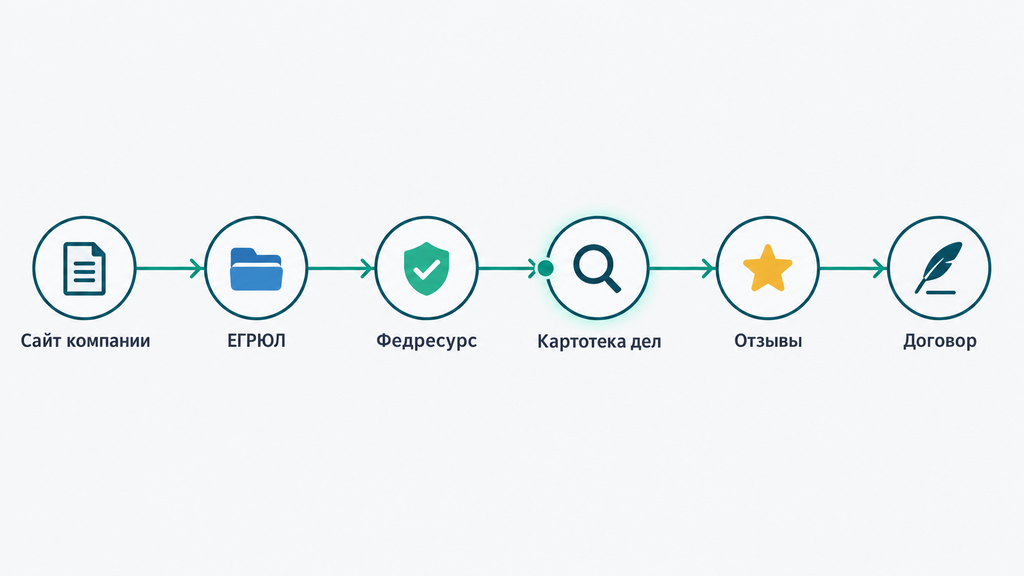
Проверить компанию по банкротству можно за один вечер по открытым источникам — для этого не нужно быть юристом. Пошаговый алгоритм:
- Реквизиты на сайте. Найдите ОГРН и ИНН, проверьте компанию в ЕГРЮЛ: дата регистрации, действующий статус, нет ли признаков фирмы-однодневки.
- Специализация. Смотрите, сколько лет компания работает именно с банкротством физлиц, а не «с юридическими вопросами вообще».
- Федресурс (ЕФРСБ). На федеральном реестре сведений о банкротстве видны завершённые процедуры компании и её управляющих — это главный показатель реальной практики.
- Картотека арбитражных дел. Возьмите номера дел из отзывов и вбейте в картотеку: совпадают ли должник, суд и результат с описанным.
- Отзывы на независимых площадках. Читайте с фильтром по датам и ищите детальные отзывы с цифрами — по критериям из раздела выше.
- Договор. Фиксированная итоговая цена, перечень услуг, ответственный специалист, порядок связи и условия расторжения. Удобный плюс — личный кабинет должника, где видно статус дела; если сервис его предлагает, уточните, что именно в нём отображается.
Типичная ошибка на этом этапе — доверять красивым скриншотам судебных актов без номера дела. Номер — единственное, что превращает отзыв в проверяемый факт. И ещё один фильтр: честная компания на первой консультации говорит и о рисках — о том, что может пойти в реализацию, сколько займёт процедура и какие ограничения наступят. Молчание о рисках — повод насторожиться.
Как выбрать компанию по банкротству: критерии из опыта клиентов
Компания по банкротству заслуживает доверия, если у неё фиксированная цена в договоре, закреплённый специалист на связи и завершённые дела, которые можно проверить по номерам в картотеке арбитражных дел. По отзывам клиентов именно эти три вещи чаще всего отличают спокойную процедуру от нервной.
Рабочие критерии выбора:
- опыт судебной практики в вашем регионе или уверенная дистанционная работа по всей России;
- фиксированная итоговая стоимость и понятная рассрочка без скрытых доплат;
- персональный специалист и прописанные в договоре сроки ответов;
- прозрачная отчётность по этапам: что сделано, что дальше, какие документы нужны;
- готовность показать завершённые дела и объяснить риски вашего случая.
Красные флаги, которые в отзывах клиентов по банкротству всплывают снова и снова: обещания «100% списания», цена «под ключ за 10 тысяч рублей», предоплата без договора, отказ показать дела. Судебное банкротство не может стоить дешевле обязательных расходов — депозит управляющего один стоит 25 000 рублей.
| Формат | Кому подходит | Преимущества | Компромиссы |
|---|---|---|---|
| Судебное банкротство «под ключ» | Долг от 300 тыс., просрочка от 3 месяцев, нет времени разбираться | Минимальное участие: документы, суд и кредиторы на стороне компании | Дороже самостоятельной подачи; нужно тщательно выбирать подрядчика |
| Самостоятельная подача | Простой случай без имущества, есть время и внимательность | Экономия на услугах | Риск возврата заявления из-за ошибок, самостоятельный поиск управляющего и общение с кредиторами |
| Внесудебное банкротство через МФЦ | Долг от 25 тыс. до 1 млн, есть основание по закону, нет имущества | Бесплатно, без суда и управляющего | Жёсткие условия входа, высокая доля возвратов заявлений |
| Антиколлекторские услуги до суда | Нужен перерыв от звонков на время подготовки к процедуре | Снижение давления взыскателей | Не списывает долги и не заменяет саму процедуру |
Ещё один вопрос из переписки с клиентами: «какой формат банкротства лучше для моей ситуации?». Универсального ответа нет — есть компромиссы. Самостоятельно дешевле, но каждая ошибка в документах стоит недель; «под ключ» дороже, но от клиента требуется сбор личных документов и честность; МФЦ бесплатно, но подходит немногим. Правильный выбор начинается с честной оценки своих долгов, имущества и времени — именно это мы и делаем на бесплатном первичном разборе.
Отзывы о банкротстве в регионах России
Регион в банкротстве физлица определяет, какой арбитражный суд будет вести дело и насколько развита местная практика финансовых управляющих, поэтому люди логично ищут отзывы по своему городу. Для должника дело рассматривается по месту жительства, и на практике это означает: чем понятнее местная специфика у компании, тем ровнее идёт процедура.
| Регион | Типичные запросы пользователей | На что смотреть при выборе |
|---|---|---|
| Москва и Московская область | «банкротство физических лиц москва отзывы» | Огромный выбор компаний — проверяйте номера дел, а не рекламные баннеры |
| Краснодар и край | «списание долгов краснодар отзывы», «банкротства краснодар отзывы», «ок банкрот краснодар отзывы», «центр списания долгов краснодар отзывы» | Конкуренция высокая — сравнивайте договоры и итоговые цены, а не скидки |
| Красноярск | «да банкрот красноярск отзывы», «да банкрот реальные отзывы», «юрист по банкротству красноярск», «банкротство физических лиц красноярск отзывы» | Уточняйте, кто ведёт дело: местный специалист или дистанционное сопровождение |
| Екатеринбург | «ок банкрот екатеринбург отзывы» | Развитая судебная практика — спрашивайте про опыт с вашими категориями долгов |
| Тюмень | «ок банкрот тюмень отзывы» | Проверяйте условия дистанционной работы, если офиса рядом нет |
| Омск | «списание долгов омск отзывы» | Уточняйте поддержку на всех этапах, а не только до подачи заявления |
| Тула | «росбанкрот тула отзывы» | Сверяйте отзывы компании с Федресурсом — там отражены реальные процедуры |
| Белгород | «да банкрот белгород отзывы» | Оценивайте качество дистанционного сопровождения и связи |
| Гулькевичи и малые города | «банкротство физических лиц бизнес юрист гулькевичи отзывы» | Для небольших городов ключевой вопрос — полноценная дистанционная работа без потери контроля |
Есть и общесервисные запросы вроде «зенит банкротство физических лиц» и «зенит банкротство физических лиц отзывы» — логика их проверки та же: реквизиты, реестр банкротств, детальные отзывы. Регион в этих запросах вторичен: сама процедура федеральная, и дело двигают не офисы, а документы, суд и финансовый управляющий.
Названия компаний в таблице приведены как примеры поисковых запросов и не являются рекомендацией или оценкой. Отзывы — субъективное мнение пользователей.
Судебное банкротство уже давно не привязано к личным визитам. Мы сопровождаем клиентов дистанционно по всей России — от Калининграда до Дальнего Востока: документы собираются по доверенности, в суд представитель ходит без вас, а статус дела вы видите в переписке со своим специалистом. Для жителей малых городов это часто единственный удобный формат.
Бесплатное банкротство через МФЦ и банкротство ИП: что говорят отзывы
Отзывы о бесплатном банкротстве через МФЦ позитивны у тех, кто попал под условия закона, а главная причина негатива — возврат заявлений из-за несоответствия критериям. Процедура действительно бесплатна, но она придумана не для всех: у неё узкий вход, и именно на этом «фильтре» ломается большинство ожиданий.
По банкротству индивидуальных предпринимателей отзывы предпринимателей более сдержанны: долги по бизнесу списываются, но процедуры чаще длиннее из-за залогов, поручительств и имущества, задействованного в деле.
Отзывы о внесудебном банкротстве через МФЦ
Внесудебное банкротство через МФЦ подходит гражданам с долгом от 25 тысяч до 1 миллиона рублей, у которых выполняется хотя бы одно из оснований закона о банкротстве: исполнительное производство окончено из-за отсутствия имущества; основной доход — пенсия; вы получаете пособие в связи с рождением и воспитанием ребёнка; исполнительный документ выдан более семи лет назад и не исполнен (условия проверяйте в актуальной редакции закона на 2026 год).
Как это выглядит на практике: заявление подаётся в МФЦ по месту жительства, бесплатно; полгода сведения о вас публикуются в ЕФРСБ, затем долги по реестру списываются. Брать новые кредиты в этот период нельзя — при нарушении процедура прекращается.
Отзывы о бесплатном банкротстве через МФЦ чаще всего негативны в одном месте: «подал — вернули». МФЦ возвращает заявление, если долг не в диапазоне, нет оконченного исполнительного производства или есть имущество. Отсюда и заблуждение, которое мы разбираем постоянно: «МФЦ — это просто, помощь не нужна». Условия входа сложнее, чем кажутся, и перед подачей их стоит сверить с юристом — это дешевле, чем потерять полгода на возврат. Если по критериям не проходите, рабочий путь — судебное банкротство: оно дороже, но универсальнее.
Отзывы о банкротстве ИП и бывших предпринимателей
В банкротстве ИП и бывших предпринимателей списываются долги по бизнесу, налоги и поручительства по бизнес-кредитам, но отзывы предпринимателей честно предупреждают: при залоговом имуществе и спорных сделках процедура дольше и требует более плотной юридической работы. Отдельная сложность — смешение личных и бизнес-расходов, которое встречается почти у всех, кто вёл дела с одной карты.
Ограничения после процедуры для предпринимателя:
- три года нельзя занимать руководящие должности в организациях;
- пять лет нельзя заново зарегистрироваться в качестве ИП;
- пять лет при получении кредита сообщать о банкротстве;
- повторное банкротство — не раньше чем через пять лет.
Практический вывод из отзывов о банкротстве ИП: чем раньше предприниматель приходит на консультацию — до распродажи имущества и нарастания пени, — тем больше законных вариантов сохраняется, включая мировое соглашение с кредиторами.
Чек-лист перед обращением в компанию по банкротству
Перед обращением в компанию по банкротству достаточно проверить три вещи: полный список своих долгов, спорные сделки за последние три года и добросовестность самого подрядчика. Всё остальное — детали, которые специалист соберёт с вами на консультации.
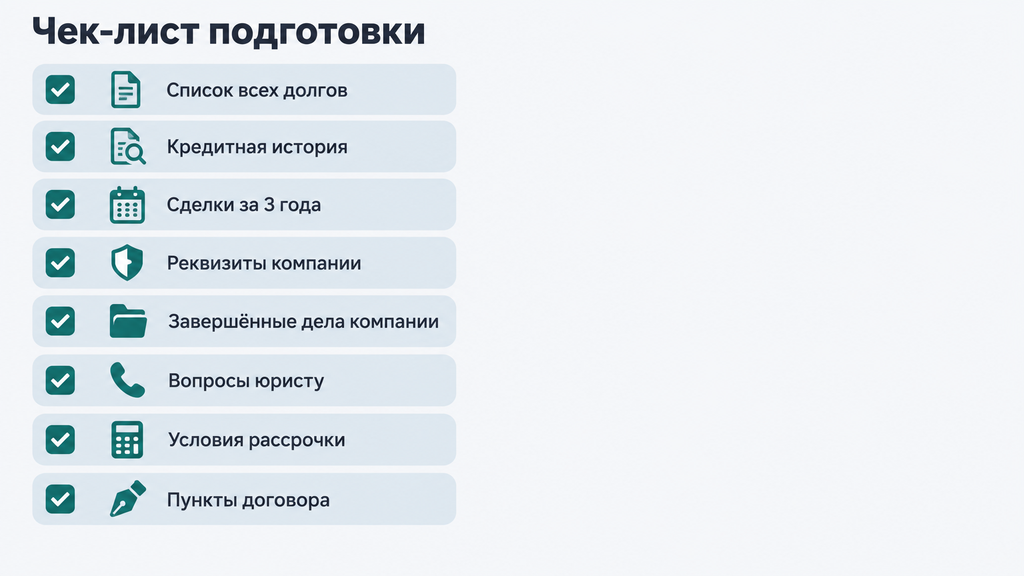
Чек-лист подготовки:
- Соберите полный список долгов: банки, МФО, ЖКХ, налоги, поручительства, долги по распискам — с суммами и просрочками.
- Запросите кредитную историю — дважды в год это можно сделать бесплатно.
- Вспомните сделки за три года: дарение, продажа ниже рыночной цены, переоформление на родственников — их проверит управляющий, лучше знать о них заранее.
- Проверьте реквизиты компании в ЕГРЮЛ: статус, срок работы, руководство.
- Найдите завершённые дела компании в Федресурсе и сверьте 2–3 номера дел из отзывов в картотеке арбитражных дел.
- Прочитайте отзывы на независимых площадках с фильтром по датам.
- Подготовьте вопросы к консультации: итоговая цена и что в неё входит, кто ведёт дело, что будет с жильём и автомобилем, какие риски в вашей ситуации.
- Уточните рассрочку и условия расторжения договора.
- Сохраняйте все документы и переписку — от первого звонка до определения суда.
Вопросы для самопроверки перед заявкой: могу ли я назвать точную сумму всех долгов? Понятно ли мне, сколько будет стоить процедура целиком? Готов ли я честно раскрыть финансы? Знаю ли я, какое имущество может уйти в реализацию? Если на все четыре ответа «да» — вы подготовлены лучше большинства заявителей.
И последний шаг, который ни к чему не обязывает: оставьте заявку на сайте и в двух-трёх предложениях опишите ситуацию — суммы, просрочки, имущество. Специалист бесплатно проведёт первичный разбор, скажет, подходит ли вам банкротство, внесудебная процедура или альтернативные сценарии, и что проверить в вашем случае в первую очередь. Обращаться можно и по процедуре банкротства, и по любому другому юридическому вопросу, связанному с долгами, — или просто если вы не знаете, что делать с платежами дальше. Оплату услуги и окончательное решение никто с вас на этом этапе не спрашивает.
Часто задаваемые вопросы
Реальные отзывы о банкротстве — как отличить их от рекламы?
Настоящий отзыв содержит детали дела: регион, сумму долга, срок процедуры, номер дела, конкретные этапы. Заказной обычно состоит из общих восторгов без единой цифры. Номера дел из отзывов можно проверить через картотеку арбитражных дел и Федресурс — это самый надёжный фильтр.
Сколько времени занимает банкротство по отзывам клиентов?
Судебная процедура обычно длится 6–12 месяцев, дольше — при спорных сделках и имуществе на реализацию. Внесудебное банкротство через МФЦ занимает шесть месяцев публикации в реестре. Итоговый срок зависит от суда, полноты документов и поведения кредиторов.
Могут ли забрать единственное жильё при банкротстве?
Единственное пригодное для проживания жильё защищено статьёй 446 ГПК РФ и, как правило, не изымается. Исключение — ипотечное жильё: его в отдельных случаях можно сохранить через мировое соглашение с залоговым кредитором. Актуальную судебную практику стоит уточнить на консультации, потому что позиция высших судов по «избыточной роскоши» жилья продолжает развиваться.
Что чаще всего пишут в негативных отзывах о процедуре банкротства?
Основные претензии — затянутые сроки, дополнительные запросы документов, реализация имущества, слабая связь с юристом и скрытые платежи. Значительная часть негатива связана с выбором подрядчика и завышенными ожиданиями, а не с самой процедурой.
Стоит ли обращаться в компанию или можно пройти банкротство самостоятельно?
Самостоятельная подача дешевле, но выше риск ошибок в документах и возврата заявления, а общение с кредиторами и управляющим остаётся на вас. Компания берёт на себя документы, суд и коммуникацию. Выбор зависит от сложности ситуации, наличия имущества и свободного времени.
Что происходит с кредитной историей после банкротства?
Факт банкротства отражается в кредитной истории, и в течение пяти лет при обращении за кредитом нужно сообщать о нём банку. По отзывам, рабочая стратегия восстановления — небольшая кредитная карта и аккуратные платежи: через два-три года становятся доступны более серьёзные продукты.
Можно ли списать все долги через банкротство?
Списываются кредиты, займы, задолженности по ЖКХ, налогам и поручительства. Не списываются алименты, возмещение вреда жизни и здоровью, зарплата работникам и субсидиарная ответственность. Добросовестная компания предупреждает о несписываемых долгах ещё на первой консультации.
Чем отличается судебное банкротство от внесудебного через МФЦ?
Внесудебное — бесплатно, для долгов от 25 тысяч до 1 миллиона рублей и только при выполнении оснований статьи 223.2 закона о банкротстве. Судебное универсальнее: подходит при любых суммах от 300 тысяч и позволяет списать широкие категории долгов, но требует расходов на финансового управляющего и, как правило, сопровождения специалистов.