Коллекторы и антиколлекторы: форум должников
Коллекторы занимаются возвратом просроченной задолженности, а антиколлекторами называют юристов, которые защищают права должника в рамках закона. На форумах должников чаще всего обсуждают звонки и СМС, звонки на работу и родственникам, угрозы от черных коллекторов и жалобы в надзорные органы. Рабочая основа защиты при этом одна и та же, обращаетесь ли вы к антиколлектору или действуете сами: проверить взыскателя, зафиксировать все контакты, перевести общение в письменную форму и параллельно решать сам долг через переговоры, реструктуризацию или банкротство.
О чем должники говорят на форумах: главные темы 2026 года
В 2026 году на форумах должников чаще всего обсуждают шесть повторяющихся сюжетов: звонки и сообщения при просрочке, давление на близких и звонки работодателю, угрозы от незарегистрированных взыскателей, антиколлекторские услуги, суд и приставы, а также поиск законного способа закрыть долги.
Люди приходят на антиколлектор форумы должников обычно в один и тот же момент: просрочка уже есть, телефон разрывается, а понятного плана действий нет. В темах повторяются одни и те же вопросы: «сколько раз в день мне могут звонить», «что будет, если не брать трубку», «правда ли, что приедут домой», «как объяснить начальнику звонки коллекторов». За этими вопросами стоит не столько правовая, сколько эмоциональная усталость: человек стесняется ситуации перед семьей и коллегами и не понимает, какие его действия законны, а какие только ухудшат положение.
Если собрать типичные обсуждения воедино, карта тем выглядит так:
- Звонки, СМС и письма. Стандартная схема дистанционного взыскания: сначала напоминания от банка или МФО, затем подключается отдел взыскания или коллекторское агентство.
- Звонки родственникам и на работу. Самая болезненная тема: должники описывают сообщения родителям, супругам и коллегам и хотят понять, где проходит граница закона.
- Черные коллекторы. Ночные звонки со скрытых номеров, угрозы, распространение информации о долге. В таких темах ищут, как распознать нелегалов, и советуют, куда на них жаловаться.
- Антиколлекторские услуги. Переадресация звонков, приложения-блокировщики, помощь юристов: люди сравнивают варианты и делятся опытом, что сработало, а что оказалось пустой тратой денег.
- Суд и приставы. Что такое судебный приказ, можно ли его отменить, сколько могут удерживать из зарплаты.
- Банкротство. Условия, сроки, последствия. И вопрос, прекратится ли давление после подачи заявления.
Практический вывод из этого обзора простой: форум полезен как место поддержки и источник реального опыта, но юридические решения по своему делу стоит принимать, сверяясь с нормами закона и документами по конкретному долгу. Чужой сценарий может не подойти, потому что у одного человека два потребительских кредита в банке, а у другого десять займов в МФО, и правовые последствия будут разными.
Кто такие коллекторы и антиколлекторы: простое объяснение
Коллектор представляет коллекторское агентство или кредитора и занимается возвратом просроченной задолженности. Антиколлектор, напротив, защищает интересы должника в спорах с банками, МФО и взыскателями. Само слово «антиколлектор» в законодательстве не закреплено: в документах такие специалисты проходят как юристы по долговым спорам или представители должника.
Работу коллекторов регулирует Федеральный закон № 230-ФЗ «О защите прав физических лиц при осуществлении деятельности по возврату просроченной задолженности». Профессиональные коллекторские организации (ПКО) обязаны состоять в государственном реестре ФССП (Федеральной службы судебных приставов), которая ведет надзор за этой сферой. С 2024 года те же правила общения, что и для коллекторов, распространяются и на сами банки и МФО, когда они взыскивают долги напрямую.
Чтобы не путаться в терминах, разграничим роли:
| Критерий | Коллектор | Антиколлектор (юрист по долговым спорам) |
|---|---|---|
| Чьи интересы представляет | Кредитора: банка, МФО или агентства, выкупившего долг | Должника и его семьи |
| Основная задача | Вернуть задолженность в рамках закона | Проверить расчет долга, пресечь нарушения, выбрать законный способ решения |
| Полномочия | Звонки, письма, встречи в пределах лимитов 230-ФЗ, обращение в суд | Анализ договора, претензии и жалобы, переговоры, представительство в суде |
| Ограничения | Реестр ФССП, запрет на давление и раскрытие долга третьим лицам | Не может «стереть» законный долг или отменить обязательства без процедуры |
Чем на самом деле занимается антиколлектор
Антиколлектор занимается законной защитой должника: проверяет расчет задолженности, ищет нарушения со стороны кредитора и взыскателя, готовит документы и выстраивает стратегию выхода из долговой ситуации. На практике работа обычно выглядит так:
- проверка кредитного договора и расчета: соответствуют ли начисленные проценты, пени и штрафы условиям договора и ограничениям закона;
- проверка взыскателя: состоит ли агентство в реестре ФССП, есть ли документы, подтверждающие переход долга;
- переговоры с кредитором: реструктуризация, рассрочка, мировое соглашение;
- жалобы на нарушения: превышение лимитов звонков, давление на третьих лиц, угрозы;
- судебная работа: отмена судебного приказа, снижение неустоек, представительство в деле;
- оценка банкротства: подходит ли процедура в конкретной ситуации, какие риски и последствия она несет.
При этом антиколлектор не вправе отменить законно возникший долг, «удалить его из баз», добиться списания без суда или процедуры банкротства, а также обещать конкретный результат до изучения документов. На форумах это подтверждается регулярно: люди рассказывают, что заплатили за обещание «полного списания» и остались с долгами и без денег. Если специалист с первой встречи гарантирует результат и просит оплатить всё вперед, не показывая расчет расходов, это повод продолжить поиск. Отличать честную работу от обещаний важно еще и потому, что вопрос «чем отличается антиколлектор от раздолжнителя» входит в число самых частых на антиколлектор форумах: раздолжнители обещают убрать долг, а юристы объясняют, как законно его решить или списать через процедуру.
Коллекторы звонят на работу: законно ли это и что делать
Обсуждать ваш долг с работодателем, бухгалтерией или коллегами взыскатель по общему правилу не вправе: закон относит их к третьим лицам, а раскрытие сведений о задолженности без вашего согласия и без согласия самого третьего лица нарушает 230-ФЗ. Сведения о кредите защищены и банковской тайной, поэтому коллектору разрешено лишь уточнить, как связаться с вами, не называя ни сумму, ни факт просрочки, ни название кредитора.
На форумах должников ситуация «коллекторы звонят на работу» встречается постоянно и чаще всего порождает панику.
Откуда взыскатели узнают рабочий номер
Чаще всего номер берут из вашей же анкеты, где при оформлении кредита или займа указывают место работы и рабочий телефон. Иногда номер находят через открытые источники: сайт компании, социальные сети, справочники. Бывает, что звонят и на прежнее место работы, там, где вы уже не трудитесь. Все эти варианты не делают звонок законным: если человек на другом конце не давал согласия обсуждать ваш долг, он вправе отказать в общении и попросить больше не звонить.
Что коллекторам запрещено говорить работодателю и коллегам
- сообщать сам факт наличия долга и просрочки;
- называть сумму задолженности, номер договора, название банка или МФО;
- требовать «повлиять на сотрудника» или удержать деньги из зарплаты без исполнительного документа;
- угрожать проблемами на работе, увольнением, «визитами»;
- звонить вам на рабочий номер чаще и в другое время, чем разрешено законом.
Лимиты взаимодействия в 2026 году такие: телефонные звонки не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц; сообщения не более двух в сутки, четырех в неделю и шестнадцати в месяц; личные встречи не чаще одного раза в неделю. Звонить разрешено в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00 по вашему местному времени. Эти же ограничения действуют и при звонке на рабочий номер.
Как оценить звонок: таблица типичных ситуаций
| Ситуация | Нарушение? | Что делать |
|---|---|---|
| Позвонили лично вам на рабочий номер, указанный в анкете, в разрешенное время | Не обязательно | Оценить частоту и содержание; напомнить о лимитах, если их превышают |
| Секретарю или коллеге сообщили, что у вас долг | Да | Зафиксировать, запросить у коллег письменное описание разговора, готовить жалобу |
| Начальнику назвали сумму долга или кредитора | Да | Собрать доказательства, направить письменный запрет, жаловаться в ФССП |
| Требовали у работодателя удержать деньги из зарплаты | Да, если нет исполнительного документа | Зафиксировать, приложить к жалобе; удержания возможны только на основании судебного приказа или решения суда |
| Угрожали «разобраться» через руководство | Да | Сохранить запись, обратиться в ФССП и полицию при угрозах |
| Звонят ежедневно, превышая лимиты | Да | Вести учет звонков, приложить детализацию к жалобе |
Что сделать в первые минуты после звонка на работу
- Не спорьте и не оправдывайтесь перед коллегами, эмоции здесь только мешают.
- Узнайте у коллег, кому именно звонили: номер, время, что сказали, назвалось ли агентство.
- Попросите работодателя ничего не обсуждать: достаточно фразы «Это мой личный финансовый вопрос, прошу не передавать третьим лицам информацию обо мне».
- Зафиксируйте детали: детализация звонков, скриншоты, служебная записка, аудиозапись, если она велась законно.
- Направьте взыскателю письменный запрет на взаимодействие с третьими лицами.
- Если звонки повторяются, подготовьте жалобу (об инстанциях ниже) и оцените ситуацию с юристом.
Как запретить коллекторам звонить третьим лицам
Запрет оформляется письменно: вы отзываете согласие на взаимодействие с третьими лицами, которое когда-то подписали в анкете, и требуете направлять все обращения только вам. Заявление составляется в свободной форме, например: «Я отзываю согласие на взаимодействие с третьими лицами по вопросу моей просроченной задолженности. Прошу направлять все требования исключительно мне в письменной форме. Звонки моему работодателю, родственникам и коллегам прошу прекратить». Направьте заявление и кредитору, и коллекторскому агентству заказным письмом с уведомлением или через официальную форму обращений, чтобы осталось подтверждение отправки.
Есть и отдельный инструмент: заявление об отказе от взаимодействия. По ст. 8 закона № 230-ФЗ его можно направить не ранее чем через четыре месяца с момента возникновения просрочки. После его получения взыскатель не вправе звонить, слать сообщения и приходить по этому обязательству; по почте могут идти только обычные письма, а право обратиться в суд и к приставам сохраняется: отказ от общения долг не отменяет. Если направить заявление раньше четырех месяцев, оно не сработает, поэтому перед отправкой проверьте дату первой просрочки и того, кто сейчас является кредитором.
Чек-лист отправки запретов:
- указать реквизиты договора или хотя бы кредитора и примерную дату просрочки;
- отправить кредитору и агентству отдельно, сохранив квитанции и опись;
- уведомить работодателя и близких, что общаться с взыскателями они не обязаны;
- при повторных звонках — фиксировать каждый контакт для жалобы.
Черные коллекторы: как распознать и чем они отличаются от законных
Черные коллекторы работают вне правового поля: они либо не состоят в реестре ФССП и не имеют права взыскивать долги физлиц, либо действуют формально от имени агентства, но нарушают запреты закона № 230-ФЗ. Среди самых острых тем на форумах должников именно черные коллекторы: нелегалы используют запугивание, тогда как законные агентства в основном работают звонками и письмами.
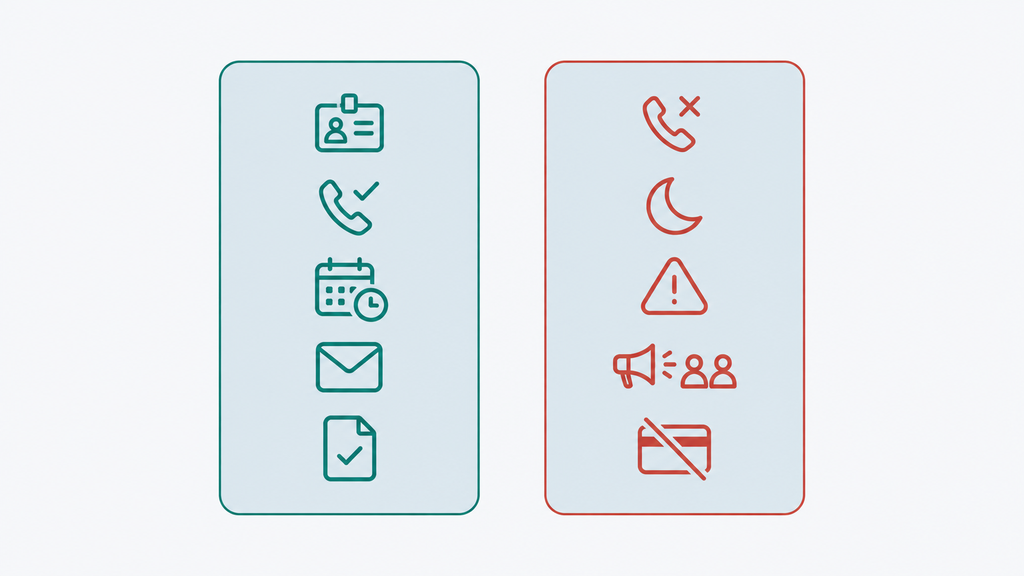
Типичные признаки нелегального взыскателя:
- отказ назвать фамилию, название агентства и основания требований;
- звонки со скрытых или незнакомых личных номеров, которые постоянно меняются;
- ночные звонки и сообщения, превышение лимитов в разы;
- угрозы: «приедем», «опишем имущество», «сообщим всем», «заберем вещи»;
- рассылка сведений о долге родственникам, коллегам, соседям, публикации в соцсетях;
- требование оплатить немедленно, наличными или переводом на карту физического лица;
- порча имущества: надписи в подъезде, повреждение замков, дверей.
| Признак | Законный взыскатель | Черный коллектор |
|---|---|---|
| Идентификация | Называет ФИО, агентство, основание требования | Скрывается, отвечает уклончиво |
| Связь | Официальные каналы, номера из договора | Скрытые и «левые» номера, анонимные мессенджеры |
| Время и частота | В пределах лимитов 230-ФЗ | Ночные звонки, десятки сообщений в день |
| Тон общения | Деловой, без оскорблений | Угрозы, давление, оскорбления |
| Оплата | По реквизитам кредитора, по документам | «Здесь и сейчас», наличными, на карту физлица |
| Третьи лица | Не раскрывают долг без согласия | Рассылают информацию родным и на работу |
Что делать, если угрожают: первые шаги
При угрозах действует одно правило: сначала безопасность и доказательства, потом всё остальное. Алгоритм первых шагов:
- Прервите контакт. Вы не обязаны продолжать разговор с человеком, который переходит на угрозы.
- Зафиксируйте всё: запись разговора, скриншоты сообщений с датами и номерами, детализацию вызовов, фото повреждений имущества, показания свидетелей.
- Проверьте агентство в реестре ФССП. Если его там нет, оно не вправе взыскивать долги физлиц, и общаться с ним вы не обязаны ни в каком виде.
- Подайте заявление в полицию при угрозах, порче имущества или вымогательстве: это уголовно наказуемые действия, а не «рабочие методы взыскания».
- Направьте жалобы в надзорные органы: в ФССП, а при раскрытии персональных данных в Роскомнадзор.
- Ничего не платите под давлением и никому не сообщайте данные карт. Оплата «лишь бы отстали» не закрывает долг и подтверждает для нелегалов, что метод работает.
Еще одна ситуация, когда вам звонят по займу, который вы не брали. Такое случается после утечек данных или оформления займов мошенниками по чужому паспорту. В этом случае не подтверждайте долг: запросите у звонящих документы, подайте заявление в полицию и письменную претензию кредитору с требованием аннулировать задолженность, приложив талон-уведомление из МВД. Суды в таких делах, как правило, встают на сторону пострадавших, если человек действовал последовательно и документально.
Как бороться с коллекторами: пошаговый алгоритм, который работает
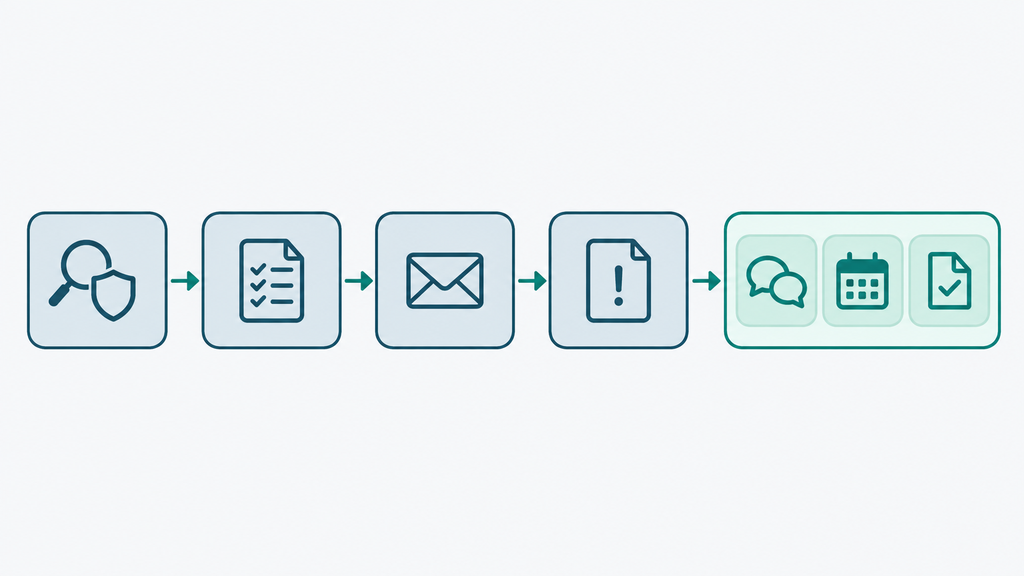
Работающий алгоритм борьбы с коллекторами состоит из семи шагов: проверить взыскателя, зафиксировать контакты, перевести общение в письменную форму, направить законные запреты, жаловаться при нарушениях, выбрать способ решения самого долга и контролировать судебные сроки. Этот порядок не теория: на форумах должников истории с плохим финалом почти всегда начинаются с пропущенного первого шага, когда человек на эмоциях платил, спорил или прятался, не разобравшись, кто и на каком основании ему звонит.
- Запросите документы об основаниях требований. Попросите назвать организацию, кредитора, реквизиты договора и расчет задолженности. До получения документов никаких устных обещаний оплаты давать не нужно.
- Проверьте взыскателя по реестру ФССП. Реестр профессиональных коллекторских организаций опубликован на сайте службы и доступен через Госуслуги. Если звонит агентство вне реестра, это повод для жалобы, а не для переговоров.
- Ведите учет всех контактов. Заведите таблицу: дата, время, номер, кто звонил, что сказали. При превышении лимитов эта таблица становится главным приложением к жалобе.
- Переведите общение в письменную форму. Короткая спокойная реакция по шаблону «направьте требования письменно, устные обсуждения я не веду» экономит нервы и создает документальную историю.
- Направьте запреты. Отзыв согласия на взаимодействие с третьими лицами оформляйте сразу, а отказ от взаимодействия по ст. 8 230-ФЗ направляйте по истечении четырех месяцев просрочки.
- Жалуйтесь на нарушения. Превышение лимитов, звонки на работу, угрозы: каждое нарушение фиксируйте и прикладывайте к обращению в надзорный орган.
- Решайте сам долг. Параллельно с защитой от давления оцените варианты: переговоры о графике, реструктуризация, кредитные каникулы, мировое соглашение, банкротство. Жалобы снимают незаконное давление, но сумму долга не меняют.
Практические ошибки на каждом шаге тоже типичны: устные договоренности вместо писем, оплата по реквизитам, продиктованным по телефону, пропуск срока отмены судебного приказа. Судебный приказ, то есть упрощенное судебное решение, которое мировой судья выносит без заседания, можно отменить в течение десяти дней с момента получения, подав возражение. Если срок пропущен по уважительной причине, его можно восстановить, но проще просто проверять почту по месту регистрации: приказы, как правило, приходят именно туда.
Куда жаловаться на коллекторов в 2026 году
За коллекторами в 2026 году в основном следит ФССП: при угрозах и порче имущества обращайтесь в полицию, при раскрытии персональных данных в Роскомнадзор. Каждая инстанция решает свою задачу, и от правильного выбора зависит скорость реакции.
- ФССП работает как главный регулятор: служба ведет реестр агентств и рассматривает жалобы на нарушения 230-ФЗ. Жалобу можно подать через сайт службы или Госуслуги. За нарушения предусмотрена административная ответственность по ст. 14.57 КоАП РФ.
- НАПКА, Национальная ассоциация профессиональных коллекторских агентств, принимает жалобы на своих членов и помогает досудебным урегулированием. Работает, если агентство состоит в ассоциации.
- Роскомнадзор занимается делами о раскрытии персональных данных: если о долге сообщили работодателю, родственникам или опубликовали сведения в интернете.
- Полиция и прокуратура подключаются при угрозах, вымогательстве, порче имущества, а также когда жалобы в другие органы не дали результата.
- Центральный банк РФ рассматривает жалобы на банк или МФО, которые передали долг агентству, не входящему в реестр: такая уступка запрещена.
- Суд подходит для взыскания компенсации морального вреда и убытков, причиненных незаконными действиями взыскателей.
К любой жалобе прикладывайте доказательства: детализацию звонков, записи, скриншоты переписки, письменные объяснения коллег, копии заявлений. Жалоба без конкретики, вида «они мне угрожают, примите меры», обычно дает формальный ответ; жалоба с фактами, где указаны дата, номер, содержание и доказательство, проверяется по существу. Есть и ограничение: жалоба помогает остановить нарушения, но не отменяет сам долг, поэтому вести ее стоит параллельно с решением финансовой части вопроса, а не вместо нее.
Антиколлекторы, переадресация и приложения: что из этого реально помогает
Технические средства вроде приложений-блокировщиков и переадресации звонков снижают количество разговоров, но юридическую проблему решает прежде всего работа с самим долгом и нарушениями взыскателей. Этот тезис на антиколлектор форумах подтверждают постоянно: люди ставят блокировщики, а через месяц обнаруживают судебный приказ, о котором никто не предупредил. Программа звонки убрала, а проблему не решила.
| Вариант | Что дает | Ограничения |
|---|---|---|
| Юрист по долговым спорам или агентство | Проверка расчета и взыскателя, жалобы, переговоры, суд, стратегия выхода | Требует договора и расходов; результат зависит от документов и обстоятельств |
| Отказ от взаимодействия (ст. 8 230-ФЗ) | Законно прекращает звонки и встречи после 4 месяцев просрочки | Не отменяет долг; не мешает суду и приставам; действует не сразу |
| Переадресация звонков на специалиста | Эмоциональная пауза, общение ведет представитель | Долг не уменьшает; требует договора; не останавливает судебные действия |
| Приложения-блокировщики, черный список | Меньше нежелательных вызовов, тише телефон | Номера меняются; юридической силы не имеют; риск пропустить важные документы |
| Смена номера | Временное облегчение | Долг остается; взыскатели находят новые контакты; письма все равно идут по адресу регистрации |
Если выбираете исполнителя, юриста или агентство, проверяйте его по понятным критериям:
- специализация на долговых спорах и банкротстве, а не «всё подряд»;
- официальный договор с прозрачным составом и сроками услуг;
- готовность показать расчет расходов и объяснить риски, а не только перспективы;
- отсутствие обещаний «списать всё за один день» и давления «только сегодня по акции»;
- готовность объяснить, что будет, если процедура не подойдет.
Сигналы плохого выбора зеркальны: предоплата «за результат без гарантий», советы «не платите никому и ничего не подписывайте», обещание договориться «с нужными людьми», просьба переоформить имущество на родственников. Последний вариант неэффективен и к тому же рискован: сделки, совершенные, чтобы уйти от взыскания, суд может признать недействительными, а ситуация усложнится. Вопрос «какой способ защиты выбрать при звонках коллекторов» на практике решается так: сначала законные запреты и фиксация нарушений, затем разбор самого долга со специалистом, а блокировщики остаются вспомогательным средством комфорта.
Советы с форумов должников: что работает, а что вредит
Полезная часть форумного опыта в том, чтобы фиксировать контакты, проверять взыскателя по реестру и переводить общение в письменную форму. Вредная часть: полный игнор просрочки, смена номера как единственное действие и надежда, что долг «сам исчезнет». Темы на форумах о том, как бороться с коллекторами, ценны живыми деталями, но советы стоит пропускать через три фильтра: законность, последствия для суда и применимость к вашей ситуации.
| Форумный совет | Когда уместен | В чем риск |
|---|---|---|
| «Не брать трубку — быстрее отстанут» | Как временная мера при потоке спама, когда общение уже переведено в письменную форму | Пропуск документов от суда: судебный приказ вступает в силу без вашего участия |
| «Сменить номер» | Как защита от нелегалов при параллельной жалобе в полицию | Долг никуда не уходит; звонки идут родственникам; письма приходят по регистрации |
| «Отвечать тем же, ругаться» | Не уместен | Портит вашу доказательную позицию и ничего не дает процессуально |
| «Проверить взыскателя и общаться письменно» | Всегда — это база | Работает только при системной фиксации контактов |
| «Собрать документы и оценить банкротство» | Когда платежи занимают больше половины дохода и график не восстановить | Требует честного разбора имущества и сделок; подходит не всем |
Ключевой момент, который на форумах недооценивают: игнорирование просрочки не «тормозит» процесс, а ускоряет его худший сценарий. Долг растет за счет пеней, кредитор обращается в суд, судебный приказ вступает в силу, у пристава появляется право удерживать до половины зарплаты и арестовывать счета. Человек, который в первые месяцы написал запреты, следил за почтой и разобрал варианты решения, обычно проходит этот путь спокойнее, чем тот, кто «переждал».
Типичные ошибки должников при общении с взыскателями
Большинство потерь при взыскании происходит из-за спешки и устных договоренностей, а не из-за самого факта долга. Проверьте, не повторяете ли вы одну из этих ошибок:
| Ошибка | Чем опасна | Как правильно |
|---|---|---|
| Срочно платить после угрожающего звонка | Отдаете последние деньги, долг почти не уменьшается из-за пеней | Сначала запросить расчет и документы, затем принимать решение |
| Брать новый займ, чтобы закрыть старый | Долговая нагрузка растет, круг замыкается | Считать всю сумму обязательств и выбирать стратегию, а не гасить «горящий» займ |
| Сообщать данные карты или платить на личную карту | Деньги уходят неизвестно кому; оплата не фиксируется по договору | Платить только по реквизитам кредитора из договора |
| Устно обещать оплату «завтра» | Создает видимость признания долга и провоцирует новые звонки | Отвечать коротко: «Общение только письменно» |
| Скрывать ситуацию от семьи | Родственники становятся уязвимы для давления и манипуляций | Объяснить близким, что общаться со взыскателями они не обязаны |
| Не сохранять доказательства нарушений | Жалоба без фактов дает формальный ответ | Записывать даты, номера, содержание; хранить переписку и детализацию |
| Жаловаться без конкретики | Проверка уходит в шаблонный ответ | Прикладывать доказательства и ссылаться на конкретные действия взыскателя |
| Игнорировать судебный приказ | Приказ вступает в силу, долг уходит к приставам | Проверять почту; при получении приказа — подать возражение в 10-дневный срок |
Отдельно про семейный бюджет: если платежи по кредитам и займам занимают больше половины ежемесячного дохода, точечные выплаты «по чуть-чуть» обычно не меняют ситуацию, потому что проценты съедают внесенное. Это не вопрос дисциплины, а вопрос математики, и именно в такой ситуации стоит считать варианты реструктуризации и банкротства, а не распылять деньги между взыскателями.
Когда стоит обратиться за юридической помощью
Обращаться к юристу стоит, когда давление повторяется, долг раскрыли третьим лицам, пришел судебный приказ или платежи по кредитам занимают больше половины дохода. Первичная помощь нужна и в менее очевидных случаях: когда непонятно, кто сейчас ваш кредитор, долг несколько раз передавался между агентствами или суммы в требованиях не совпадают с вашими расчетами.
Поводы для обращения, которые чаще всего встречаются в практике:
- звонки на работу и родственникам продолжаются после письменного запрета;
- есть угрозы, порча имущества, сообщения с анонимных номеров;
- требуют долг, который вы не брали или уже погасили;
- получен судебный приказ или повестка, а сроки поджимают;
- приставы уже удерживают деньги, и нужно проверить законность начислений;
- долгов несколько, и непонятно, какой закрывать первым и есть ли смысл закрывать вообще.
Наша практика как раз про такие ситуации. Юристы разбирают дела по долгам, кредитам, взысканию и банкротству и переводят запутанную историю в понятный план действий: что проверить, какие документы собрать, куда писать и какие сроки не пропустить. Обратиться можно с любым юридическим вопросом, будь то банкротство, споры с банками и взыскателями или просто ситуация, когда вы не знаете, что делать с долгами. Можно оставить заявку и кратко описать свою ситуацию, тогда первичный разбор специалист проведет бесплатно. Это ни к чему не обязывает: не нужно сразу оплачивать услуги или принимать решение о процедуре. Сначала вы просто видите карту вариантов: что можно оспорить, где взыскатель нарушает закон, чем поможет реструктуризация и когда разумно рассматривать банкротство. И уже потом решаете, что делать дальше.
Для самопроверки ответьте на пять вопросов, которые покажут, всё ли вы делаете по порядку:
- Знаете ли вы, кто сейчас ваш кредитор, и проверяли ли взыскателя по реестру ФССП?
- Сохраняете ли вы детализацию звонков и переписку с взыскателями?
- Направляли ли вы письменный запрет на звонки третьим лицам?
- Проверяете ли вы почту по месту регистрации, чтобы не пропустить судебный приказ?
- Считали ли вы долю платежей в доходе и сравнивали ли варианты: переговоры, реструктуризация, банкротство?
Часто задаваемые вопросы
Имеют ли коллекторы право звонить на работу?
Обсуждать ваш долг с работодателем и коллегами взыскатель не вправе: они относятся к третьим лицам, а раскрытие сведений о задолженности нарушает 230-ФЗ и банковскую тайну. Звонок лично вам на рабочий номер, указанный в договоре, возможен, но с соблюдением лимитов по частоте и времени. Если коллегам уже сообщили о долге, зафиксируйте нарушение и направьте жалобу в ФССП.
Куда обращаться, если коллекторы угрожают?
При угрозах, порче имущества или вымогательстве подайте заявление в полицию: это уголовно наказуемые действия. Параллельно направьте жалобу в ФССП, а если раскрыли ваши персональные данные, то в Роскомнадзор. Сначала зафиксируйте доказательства: записи, скриншоты, детализацию звонков, показания свидетелей.
Как проверить, законно ли коллекторское агентство?
Проверьте агентство в реестре профессиональных коллекторских организаций на сайте ФССП: он открыт и доступен через Госуслуги. Затем запросите документы: основание требований, договор с кредитором и расчет задолженности. Агентство, которого нет в реестре, не вправе взыскивать долги физлиц, и общаться с ним вы не обязаны. Достаточно жалобы.
Можно ли полностью отказаться от общения с коллекторами?
Да, по ст. 8 закона № 230-ФЗ должник вправе направить заявление об отказе от взаимодействия, но не ранее чем через четыре месяца с момента возникновения просрочки. После получения заявления взыскатель не вправе звонить, отправлять сообщения и приходить с визитами; по почте могут идти только обычные письма. При этом сам долг сохраняется, и кредитор может обратиться в суд и к приставам.
Что делать, если коллекторы требуют чужой долг?
Не платите и не подтверждайте долг: запросите у звонящих документы об основании требований и подайте заявление в полицию. Часто такой звонок оказывается результатом оформления займа мошенниками по украденным данным. Затем направьте кредитору письменную претензию с требованием аннулировать задолженность, приложив талон-уведомление из МВД. Если реакции нет, вопрос решается в суде, и при документально подтвержденной позиции шансы на отмену чужого долга высокие.
Помогают ли антиколлекторы на самом деле?
Юрист по долговым спорам реально помогает проверить расчет долга, оспорить лишние начисления, подготовить жалобы и выбрать законную процедуру решения. А вот обещание мгновенно «стереть» долг без суда и банкротства не помогает и опасно: так работают недобросовестные исполнители. Честный специалист объясняет ограничения, сроки и риски до подписания договора, а не после.
Когда коллекторы перестанут звонить?
Давление обычно снижается после письменного запрета на взаимодействие с третьими лицами, а после заявления об отказе от взаимодействия, направленного через четыре месяца просрочки, звонки и визиты по закону прекращаются. При введении процедуры банкротства общение с кредиторами переходит к финансовому управляющему. Скорость зависит от вашей последовательности: зафиксированные нарушения и жалобы ускоряют процесс.
Стоит ли верить советам с форумов должников?
Форумы полезны как источник живого опыта и поддержки: там видно, как реально ведут себя взыскатели и что происходит после суда. Но юридические советы стоит проверять: часть из них устарела или прямо противоречит закону, например полное игнорирование просрочки. Разумнее всего сочетать форумный опыт с проверкой норм и разбором своей ситуации у специалиста.