Форум должников конкретных банков: Сбербанк, Тинькофф, Альфа-банк, Русский стандарт
Форумы должников показывают, как на практике ведёт себя конкретный банк при просрочке: Сбербанк, Тинькофф (Т-Банк), Альфа-банк и Русский стандарт различаются скоростью взыскания, готовностью к реструктуризации и привычкой передавать долги коллекторам. Чужой опыт полезен как ориентир — он подсказывает сроки звонков, поведение взыскателей и реальность судов. Но решение по долгу принимается по кредитному договору и закону, поэтому первым шагом обычно становится не чтение веток, а контакт с банком, сбор документов и письменная фиксация своей ситуации.
Что такое форумы должников и зачем их читают в 2026 году
Форум должников — это площадка или ветка, где заёмщики конкретного банка обсуждают просрочки, поведение служб взыскания, коллекторов, суды и способы договориться. Читают их обычно по одной причине: перед разговором с банком хочется понять, что будет дальше — когда позвонят, через сколько передадут долг коллекторам, реально ли получить рассрочку или скидку. Такие обсуждения есть по каждому крупному кредитору: встречаются форум должников Сбербанка, форум должников банка Тинькофф, форум должников Альфа-банка и форум должников банка Русский стандарт. Сопоставление веток и показывает, что банки ведут себя по-разному — и это стоит знать заранее.
Формат у таких площадок разный:
- Профильные форумы должников — отдельные ветки по каждому банку, где участники делятся сроками звонков, деталями выездов и итогами судебных дел.
- Разделы отзывов о банках и коллекторских агентствах — короткие истории о просрочках, звонках родственникам и визитах выездных сотрудников.
- Сервисы «вопрос юристу» — публичные разборы ситуаций с судебными приказами, арестами счетов и исполнительными производствами.
- Чаты и сообщества должников в мессенджерах — быстрый обмен опытом о реструктуризации, скидках при погашении и переговорах.
Отзывы и форумы дополняют друг друга: отзыв — это одна история, а ветка форума — десятки историй с разными сроками и суммами. В чтении чужого опыта нет ничего необычного: это способ увидеть карту вариантов до того, как банк начнёт звонить.
Чем полезен опыт с форумов должников — и где он вредит
Опыт с форумов должников полезен как проверка реальности и вреден тогда, когда чужие истории подменяют юридические факты. Разумнее всего относиться к веткам как к источнику гипотез: вы читаете, что у людей с похожей ситуацией банк обычно звонил около месяца, потом передавал долг коллекторам, а в суд шёл через год — и проверяете эти ориентиры в своём договоре и на официальных ресурсах.
Что форум реально даёт:
- Реальные сроки. Через сколько банк начинает звонить, когда подключает выездных сотрудников, как долго терпит до суда.
- Поведение взыскателей. Какие агентства работают от имени банка, звонят ли контактным лицам и как часто.
- Переговорные сценарии. Кому банк, как правило, предлагал рассрочку или скидку, а кому отказывал — и по каким причинам.
- Психологическую поддержку. Понимание, что просрочка — распространённая ситуация, а не личная катастрофа.
Чего форум не даёт:
- Гарантий. Чужой график звонков не обязателен для вашего договора: сроки зависят от суммы, региона и внутренней политики банка.
- Актуальности. Правила взыскания и кредитных каникул менялись — совет двухлетней давности может не работать в 2026 году.
- Правовой точности. В ветках соседствуют настоящие нормы и мифы, отличить их без проверки сложно.
- Безопасности. В личных сообщениях активны «помощники», которые обещают списание долгов за предоплату.
Если после чтения веток остаётся ощущение «ситуация похожа на мою, но непонятно, что делать именно мне», это нормальный сигнал перейти от чужого опыта к разбору своей. По процедуре банкротства или любому другому юридическому вопросу можно обратиться к специалистам: достаточно оставить заявку и кратко описать положение, чтобы получить первичный разбор. Платить за него и принимать решение сразу не требуется.
Распространённые мифы с форумов должников
Самые живучие советы с форумов звучат убедительно, но почти каждый из них верен лишь при определённых условиях. Вот пять, которые встречаются чаще всего.
- «Долг сгорит через три года — просто не платите». Как на самом деле: срок исковой давности считается по каждому пропущенному платежу отдельно и прерывается, если вы признали долг — письмом, частичной оплатой или запросом реструктуризации. Суд применит давность только по вашему заявлению, и подать его нужно вовремя.
- «Не берите трубку — банк отстанет». Бездействие не отменяет долг и, как правило, ускоряет судебное взыскание. Молчание лишает вас окна, когда договориться можно на самых мягких условиях.
- «Признавать долг нельзя ни в каком виде». Признание само по себе не запрещено и часто полезно для переговоров. Опасно другое: признать долг или частично оплатить его в тот момент, когда вы рассчитываете на истечение срока давности, — отсчёт начнётся заново.
- «Коллекторам платить не нужно — это не банк». Если агентство действует по агентскому договору или выкупило долг по договору цессии (так называют переход права требования долга другому лицу), обязательство сохраняется. Платить или нет, отдельное решение, но основание у взыскателя бывает законным.
- «Банкротство подходит всем и сразу списывает всё». У процедуры есть условия, ограничения по имуществу и последствия на несколько лет. Она решает проблему неподъёмного долга, но не является «кнопкой сброса» и требует подготовки документов.
Отдельная история — устные договорённости. На форумах запрос «мировое соглашение со Сбербанком» нередко сопровождается советом «договоритесь на словах с сотрудником». Устное обещание менеджера не создаёт для банка обязательств: меняется сотрудник, система — и договорённость исчезает. Работают только письменные документы, подписанные обеими сторонами.
Как проверить совет с форума перед тем, как действовать
Любой совет с форума — гипотеза, которую стоит проверить до действий, а не после. Порядок проверки обычно такой:
- Найдите первоисточник нормы — конкретный федеральный закон или статью Гражданского кодекса РФ в официальной правовой базе, а не пересказ в комментарии.
- Проверьте актуальность на 2026 год: правила взыскания, кредитных каникул и внесудебного банкротства менялись, старые обзоры описывают уже недействующие условия.
- Проверьте коллекторское агентство в государственном реестре на сайте ФССП — законные взыскатели обязаны там состоять.
- Проверьте судебную сторону по открытым базам: сайт суда, банк данных исполнительных производств ФССП. Так отвечают на вопросы «где посмотреть судебный приказ» и «как проверить, продан ли долг коллекторам».
- Сверьте сумму требования со своим расчётом и выпиской по счёту: расхождения случаются, и без вашей выписки суд о них не узнает.
- Если сомнения остались, задайте вопрос юристу до действий. Отмена судебного приказа или отказ от платежа — шаги с существенными последствиями, их не делают на основе одного комментария.
Как банки взыскивают долги: что должники пишут на форумах
Крупные банки взыскивают просрочку по одной и той же последовательности — напоминание, звонки и письма, выезды, коллекторы, суд, приставы; различаются в основном сроки и жёсткость на каждом этапе. Схожую картину рисуют и ветки про просрочку по кредиту в Сбербанке, и обсуждения других банков: отличия проявляются в деталях, а не в общей логике.
Типичные этапы выглядят так:
- Напоминание. Со следующего дня после платежа начисляется неустойка, приходят уведомления в приложении и СМС. У некоторых банков встречается короткий льготный период на техническую просрочку — уточняйте условия своего договора на 2026 год.
- Звонки и письма отдела взыскания. Сотрудник выясняет причину и срок оплаты. По закону № 230-ФЗ звонки ограничены: не более 1 раза в сутки, 2 раз в неделю и 8 раз в месяц, в строго разрешённые часы; ночью звонить запрещено.
- Выездные визиты. Сотрудник может прийти по адресу, чтобы вручить уведомление. Требовать входа в квартиру или «изъять что-то» он не вправе.
- Коллекторы. Долг передают агентству по агентскому договору или продают по цессии. У Сбербанка это чаще всего дочернее «АктивБизнесКонсалт», у других банков — агентства из реестра ФССП.
- Суд. По суммам до 500 000 рублей банк обычно получает судебный приказ — упрощённое судебное решение без вызова сторон, которое можно отменить возражениями в течение 10 дней с момента получения. По крупным суммам — исковое производство с заседаниями.
- Приставы. Исполнительное производство: удержания из дохода, аресты счетов, ограничения на выезд и регистрационные действия.
По срокам ориентир из обсуждений такой: активные действия — обычно после 60–90 дней просрочки, суд — как правило, через несколько месяцев и до 1–1,5 лет. Это именно ориентир, а не норма: сроки зависят от банка, суммы и вашего поведения. Практический вывод: окно для мягких переговоров открывается на первых двух этапах, до передачи долга коллекторам.
Форум должников Сбербанка: просрочка по кредиту, взыскание и мировое соглашение
В обсуждениях Сбербанка чаще всего повторяются три темы: умеренная неустойка, настойчивый, но формально корректный прозвон и передача долгов дочернему коллекторскому агентству. По действующим тарифам неустойка Сбербанка — пени 20% годовых на сумму просрочки: пропущенный платёж 10 000 рублей добавляет около 5,5 рубля в день. Это ощущение «долг растёт медленно» часто успокаивает заёмщика — пока пени не накопятся за несколько месяцев.
Что ещё регулярно обсуждают на форумах должников Сбербанка:
- Перенос платежа. Сервис «Пропустить платёж» в Сбербанк Онлайн позволяет отложить один платёж при соблюдении условий. Если трудности разовые, это первый инструмент, о котором стоит спросить.
- Реструктуризация и каникулы. Банк рассматривает заявки при документально подтверждённом снижении дохода: увольнении, длительной болезни, рождении ребёнка. Без справок, судя по отзывам, чаще отказывают.
- Звонки АБК. Должники описывают «АктивБизнесКонсалт» как настойчивое, но в целом формально корректное агентство; основные жалобы касаются частоты контактов и звонков контактным лицам.
- Суды. Банк, как правило, не торопится в суд: в обсуждениях фигурируют сроки от нескольких месяцев до 1–1,5 лет. По отдельным договорам встречается взыскание через нотариальную исполнительную надпись — мимо классического судебного процесса, поэтому важно читать формулировки своего договора.
- Блокировка кредитных карт. После повторных просрочек кредитку, по отзывам, нередко блокируют до полного погашения, и восстановить лимит после урегулирования получается не всегда.
Через сколько Сбербанк передаёт долг коллекторам и подаёт в суд — вопрос без единого ответа: практика различается по регионам и суммам. Общий вывод из веток: диалог сам по себе не делает вас «плохим» клиентом в глазах банка, а вот длительное молчание почти всегда ускоряет переход к жёстким этапам.
Мировое соглашение со Сбербанком: когда договорённость возможна
Мировое соглашение — письменно зафиксированная договорённость о погашении долга на новых условиях. Если дело уже в суде, оно утверждается судом и имеет силу судебного решения; до суда ту же роль играет дополнительное соглашение к кредитному договору. На форумах запрос «мировое соглашение со Сбербанком» появляется обычно у тех, кто получил судебный приказ или иск и хочет остановить рост неустойки, сохранив возможность платить по силам.
Когда банк, как правило, готов обсуждать:
- заёмщик предлагает реалистичный график, а не символические суммы при крупном долге;
- снижение дохода подтверждено документами — справками, выписками, копией трудовой книжки;
- платежи вносятся, даже небольшими суммами, с точным назначением «в счёт погашения задолженности по договору №…».
Что зафиксировать в тексте до подписания:
- итоговую сумму долга и её состав — тело, проценты, неустойка;
- график платежей с датами и суммами;
- судьбу неустойки — списывается, уменьшается или сохраняется;
- последствия пропуска платежа — возвращается ли банк к полной сумме;
- условие об отсутствии претензий после исполнения соглашения.
Банк не обязан соглашаться: условия всегда индивидуальны и зависят от суммы и истории платежей. Отдельный нюанс, о котором редко пишут в ветках: часть договоров допускает взыскание через исполнительную надпись нотариуса, то есть без классического судебного процесса, и мировое соглашение в такой схеме устроено иначе. Прежде чем воспроизводить чужой сценарий с форума, проверьте, как именно описана эта процедура в вашем договоре.
Форум должников банка Тинькофф (Т-Банк): как проходит взыскание в цифровом банке
Форум должников банка Тинькофф сегодня ведётся фактически под двумя именами: банк работает под брендом Т-Банк, и обсуждения встречаются и по старому, и по новому названию. Специфика кредитора — в полной дистанционности: отделений нет, поэтому весь диалог идёт через чат приложения и звонки.
Что из этого следует на практике:
- Переписка — главный документ. Скриншоты чатов и детализацию звонков стоит сохранять с первого дня: иначе подтвердить обещанную рассрочку будет нечем.
- Продукты — в основном карточные. Небольшие лимиты означают, что банк чаще идёт в суд по сравнительно небольшим суммам, и делает это через судебный приказ.
- Лимит блокируют быстро. После просрочек карточный лимит, по отзывам, закрывают — восстановить его после урегулирования удаётся не всегда.
- Долги передают дальше. Часть требований банк продаёт коллекторским агентствам по цессии; при единовременном погашении выкупленного долга покупатели иногда дают скидку — это законный предмет переговоров.
Типичные темы обсуждений: переговоры о рассрочке в чате, отмена судебного приказа, скидка при погашении. Если коротко ответить на вопрос «чем отличается взыскание Тинькофф от Сбербанка»: у цифрового банка всё быстрее и безвизитно — меньше звонков и выездов, больше уведомлений в приложении и судебных приказов по небольшим суммам. Практика меняется, поэтому опирайтесь на свежие отзывы 2026 года и условия своего договора.
Форум должников Альфа-банка: жалобы на взыскание и реальные сценарии
Жалобы на взыскание в ветках Альфа-банка встречаются чаще, чем в обсуждениях многих других банков: должники описывают настойчивые звонки, жёсткие скрипты и контакты с родственниками и коллегами. Ранее банк работал в том числе через аффилированное агентство «Сентинел Кредит Менеджмент»; жалобы касаются и работы собственной службы взыскания — стиль, судя по отзывам, сохранился.
Что стоит знать, читая форум должников Альфа-банка:
- Жалоба на частоту и тон звонков — ещё не доказательство нарушения: оценить это можно только сверкой с лимитами 230-ФЗ (1 звонок в сутки, 2 в неделю, 8 в месяц) и записями разговоров.
- Кредитные каникулы у банка существуют в двух форматах: по закону — при снижении дохода более чем на 30% и подтверждённых основаниях, когда отказать не вправе, и по собственной программе банка с упрощёнными условиями — актуальные требования на 2026 год проверяйте у банка.
- Рефинансирование обсуждают как вариант для тех, у кого график ещё действует и кредитная история не испорчена окончательно.
Как действовать при жёстком давлении:
- Фиксируйте каждую коммуникацию: дата, время, номер, ФИО и должность сотрудника, суть разговора, запись.
- Письменно напомните банку о лимитах 230-ФЗ и потребуйте их соблюдения — именно письменно, потому что устная просьба ничего не фиксирует.
- При нарушениях подайте жалобы в банк и в ФССП, приложив собранные доказательства.
Важно и обратное: не каждая жалоба означает нарушение. Часть историй с форумов — реакция на длительное молчание заёмщика, после которого банк переходит к стандартным жёстким шагам. Это не оправдывает нарушения, но объясняет, почему переговоры выгоднее начинать до эскалации, а не после неё.
Форум должников банка Русский стандарт: старые долги и срок исковой давности
Главная тема на форуме должников банка Русский стандарт — требования по очень старым долгам: банк, массово выдававший кредиты и карты в 2000–2010-х, спустя 8–15 лет предъявляет требования по забытым обязательствам. Типичная история из веток: человеку звонят или приходит судебный приказ по договору, о котором он давно не вспоминал, а в памяти осталась сумма в разы меньше требуемой.
Правовая сторона просто разбирается по шагам:
- Срок исковой давности — срок, в течение которого банк может взыскать долг через суд. По каждому пропущенному платежу он составляет 3 года, поэтому по кредиту с графиком давность по последнему платежу истекает позже, чем по первому.
- Давность прерывается и начинается заново, если вы признали долг: письмом, запросом реструктуризации или частичной оплатой — даже небольшой.
- Предельный срок — 10 лет с момента нарушения, но применить его должен сам заёмщик: суд без заявления стороны это не сделает.
- Истечение давности не уничтожает долг: банк теряет лишь возможность взыскать его через суд — и только если вы заявите об этом ходатайством.
Алгоритм при требовании старого долга:
- Ничего не платите и не признавайте долг, пока не проверили сроки: частичная оплата «чтобы отстали» перезапускает давность.
- Поднимите переписку за все годы: любые ваши обращения к банку или коллекторам могли прервать срок.
- Запросите расчёт задолженности и сверьте его со своими документами.
- Если долг продан коллекторам, требуйте подтверждения цессии — договора и уведомления о смене кредитора.
- Дождитесь суда и заявите о пропуске давности в первой же реакции: на приказ — возражениями в 10 дней, на иск — ходатайством в заседании.
Частый вопрос из обсуждений — «может ли Русский стандарт взыскать долг через 10 лет?» Если срок действительно истёк и вы заявили об этом — взыскать через суд не получится. Но переписку и расчёт стоит проверить до любых ответов: в реальных делах сроки нередко «оживают» из-за одной забытой частичной оплаты много лет назад.
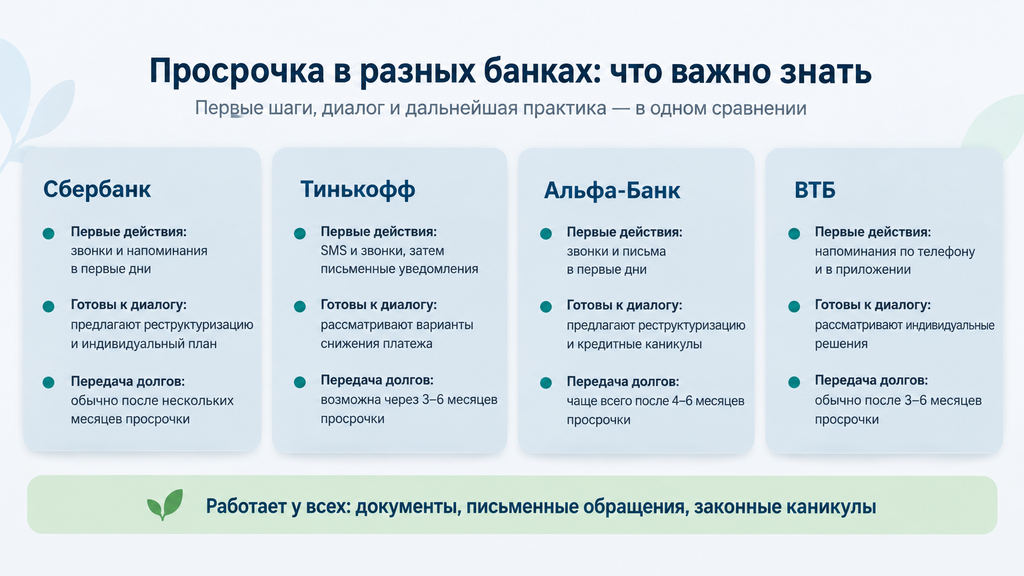
Сравнение банков: где чаще договариваются, а где идут в суд
Сбербанк и Русский стандарт чаще дают время до суда, Тинькофф (Т-Банк) быстрее переходит к судебным приказам по небольшим суммам, а Альфа-банк отличается активной собственной службой взыскания на досудебном этапе. Это упрощённая картина, но она помогает выбрать линию поведения. Различия по ключевым критериям — в таблице.
| Банк | Первые действия при просрочке | Неустойка | Реструктуризация и каникулы | Коллекторы | Путь к суду |
|---|---|---|---|---|---|
| Сбербанк (Сбер) | Уведомления, звонки, предложение сервиса «Пропустить платёж» | Пени 20% годовых | Рассматривают при документах о снижении дохода; по законным каникулам отказать не вправе | Чаще всего «АктивБизнесКонсалт» | Как правило, через месяцы до 1–1,5 лет; встречается исполнительная надпись нотариуса |
| Тинькофф (Т-Банк) | Чат приложения, уведомления, блокировка лимита | По тарифам, в пределах 20% годовых | Рассрочка через чат, решение индивидуально | Часть долгов продают по цессии | Быстрее других — приказы по небольшим суммам |
| Альфа-банк | Настойчивая собственная служба взыскания | По тарифам, в пределах 20% годовых | Каникулы по закону и по программе банка | «Сентинел» и собственная служба взыскания | После длительного досудебного этапа |
| Русский стандарт | Звонки и письма, в том числе по очень старым долгам | По тарифам, в пределах 20% годовых | Индивидуально, типовой диалог затруднён | Передают и продают агентствам | Через судебные приказы, в том числе спустя годы |
Таблица — ориентир по типичной практике из публичных обсуждений, а не гарантия: политика банков меняется, условия зависят от договора, суммы и региона. Единственное безусловное правило: по законным кредитным каникулам банк не вправе отказать, если вы соответствуете условиям закона и подтвердили их документами.
Как выбрать свою стратегию — по четырём критериям:
- Сумма и структура долга. Несколько небольших карточных лимитов — одна картина, крупный потребкредит или залоговая ипотека — совсем другая.
- Наличие дохода. Если платёж по силам хотя бы частично, логично начинать с переговоров; если дохода нет длительное время — обсуждать реструктуризацию, а затем банкротство.
- Стадия. До суда доступны перенос платежа, каникулы и дополнительное соглашение; на стадии приказа — отмена и переговоры; после решения — рассрочка и мировое; при полной неподъёмности — банкротство.
- Цель. Сохранить график, снизить платёж или списать долги — это разные инструменты, и подменять один другим не стоит.
Что делать с долгом: пошаговый алгоритм вместо чтения форумов
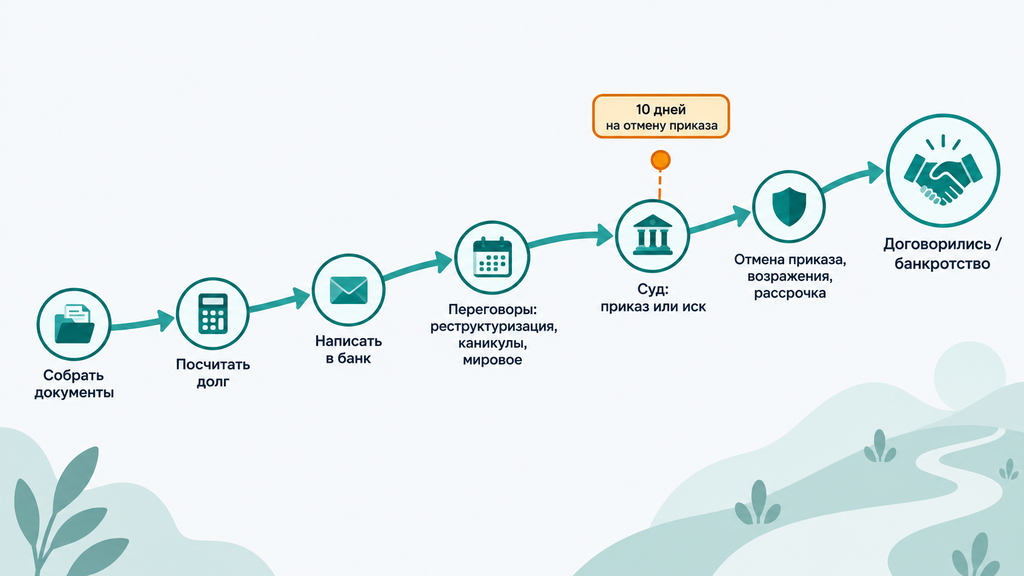
Вместо чтения форумов ситуацию проще разобрать по алгоритму из семи шагов: собрать документы, посчитать бюджет, обратиться в банк, всё зафиксировать письменно, вовремя ответить суду, проверить расчёты и, если нужно, оценить банкротство. Алгоритм универсален для любого из четырёх банков — различается только порядок контактов.
- Соберите все документы по долгам. Кредитные договоры, графики, выписки, переписку. Посчитайте общий долг и его структуру. Типичная ошибка — действовать по памяти: половина споров начинается с того, что человек не знал точную сумму и даты.
- Рассчитайте бюджет. Доходы, обязательные расходы, реальный остаток на платежи. Это число определяет, о чём просить банк: о переносе, снижении платежа или о другом инструменте.
- Обратитесь в банк до просрочки или сразу после неё. Запросите перенос платежа, реструктуризацию или кредитные каникулы и приложите документы о снижении дохода. В Сбербанке для этого есть номер 900 и чат Сбербанк Онлайн, в Т-Банке — чат приложения, в остальных банках — горячая линия и офис.
- Фиксируйте всё письменно. Заявления — через личный кабинет или заказным письмом, договорённости — документом. Устные обещания сотрудника, как показывает практика, живут ровно до его отпуска.
- Если пришёл судебный приказ — действуйте в течение 10 дней. Подайте возражения, чтобы отменить приказ и перевести дело в исковое производство, где можно спорить о сумме. Пропуск этого срока — самая дорогая ошибка на этом шаге.
- Если иск — проверьте расчёт банка и готовьте позицию. Сверьте сумму с выпиской, ходатайствуйте о снижении неустойки по статье 333 ГК РФ (суд может уменьшить неустойку, которая явно несоразмерна последствиям нарушения) и о рассрочке. Даже на этой стадии со Сбербанком возможно мировое соглашение — с письменной фиксацией графика и судьбы неустойки.
- Если долг объективно неподъёмен — оцените банкротство. Это законный способ списать кредиты, займы и штрафы при реальной неплатёжеспособности, со своими условиями и последствиями. По процедуре банкротства, как и по любому другому юридическому вопросу или ситуации, когда непонятно, что делать с долгами, можно обратиться к нам: оставьте заявку, кратко опишите положение, и специалист сделает первичный разбор. Платить сразу или принимать решение не требуется.
Типичные ошибки должников — и как их избежать
Самые частые ошибки должников — это типовые реакции на стресс: новый кредит вместо переговоров, молчание, хаотичные платежи и слепое доверие к советам из комментариев. Разберём шесть из них в формате «что происходит — чем опасно — что делать вместо».
- Новый кредит или займ для закрытия старого. Долговая нагрузка растёт, а причина проблемы не устраняется. Вместо этого — переговоры с текущими кредиторами: почти любой законный инструмент обходится дешевле, чем новый заём под высокий процент.
- Прятаться и не брать трубку. Молчание не отменяет долг и, как правило, ускоряет передачу дела коллекторам и в суд. Вместо этого — фиксируйте контакты письменно и просите общаться в удобном формате: это законно.
- Платить «по чуть-чуть» без назначения платежа. При просрочке по кредиту в Сбербанке и в любом другом банке такой платёж может уйти на пени, не уменьшая основной долг, а при старых долгах — прервать срок давности. Вместо этого — письменно указывайте цель каждого платежа.
- Игнорировать судебный приказ. Через 10 дней приказ вступает в силу, и деньги списывают без вашего участия. Вместо этого — возражения в срок: восстановить пропущенный срок сложнее, чем не пропустить его.
- Подписывать документы не читая. «Улучшенные условия» иногда содержат новый график с большей переплатой или неожиданные уступки по имуществу. Вместо этого — проверяйте сумму, график и последствия пропуска платежа до подписи.
- Доверять «помощникам» с форумов, требующим предоплату за «гарантированное списание». Гарантировать результат судебного дела нельзя, поэтому такие предложения почти всегда мошенничество. Вместо этого — проверяйте исполнителя и начинайте с бесплатного разбора ситуации у специалистов.
Куда жаловаться, если взыскание нарушает ваши права
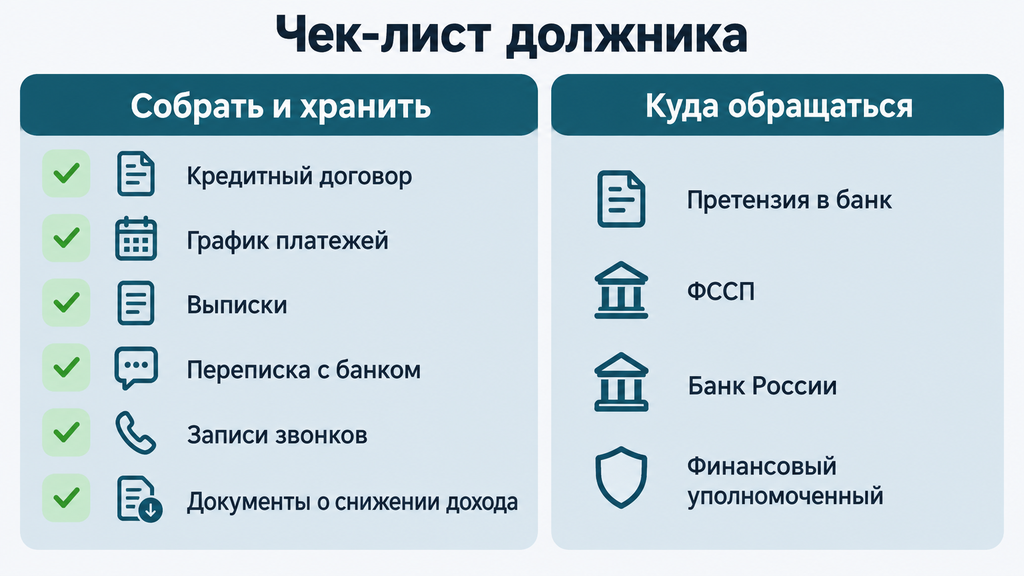
Если взыскание выходит за рамки закона, жалобы подаются по нарастающей: сначала банку, затем надзорным органам, а при угрозах — в полицию. У каждого канала своя ситуация:
- Претензия в банк. Первый шаг при хамстве, превышении частоты звонков или давлении: письменное обращение создаёт документальную основу для следующих жалоб.
- ФССП. Ведомство ведёт государственный реестр коллекторских организаций и надзирает за соблюдением 230-ФЗ — жалоба нужна при превышении лимитов звонков и сообщений, ночных контактах, давлении на третьих лиц.
- Банк России (интернет-приёмная). Нарушения банковских процедур: спорные расчёты, отказ рассматривать заявления, необъяснённые списания.
- Финансовый уполномоченный. Бесплатный досудебный способ решить имущественный спор с банком.
- Полиция и прокуратура. Угрозы, распространение сведений о долге третьим лицам, визиты с давлением.
Мини-чек-лист доказательств, который стоит собирать заранее:
- записи телефонных разговоров с датами и номерами;
- скриншоты чатов, СМС и уведомлений из приложения;
- конверты и письма с отметками о получении;
- детализация звонков от оператора связи;
- копии заявлений и ответов на них.
Жалоба — законный инструмент, а не объявление войны: большинство спорных ситуаций урегулируется уже на этом этапе. Устные разговоры доказательствами не считаются, поэтому всё значимое — только в письменной форме.
Часто задаваемые вопросы
Что делать, если нечем платить по кредиту в Сбербанке?
Обратитесь в банк сразу — по номеру 900, в чате Сбербанк Онлайн или в офисе — и запросите перенос платежа, реструктуризацию или кредитные каникулы, приложив документы о снижении дохода. Чем раньше обращение, тем больше вариантов: первые звонки банка — не повод для паники, а окно для переговоров. Если платить нечем на длительном горизонте, оцените банкротство; первичный разбор ситуации у специалиста можно получить бесплатно, оставив заявку.
Сгорит ли долг, если не платить три года?
Нет: срок исковой давности составляет 3 года по каждому пропущенному платежу, а не по всему долгу сразу. Признание долга, частичная оплата или запрос реструктуризации запускают отсчёт заново. Долг не исчезает — банк лишь теряет возможность взыскать его через суд, если вы своевременно заявите о пропуске давности, а кредитная история при этом остаётся испорченной.
Можно ли заключить мировое соглашение с банком после суда?
Да, на стадии исполнительного производства стороны могут заключить мировое соглашение, которое утверждается судом и имеет силу судебного решения. Письменно зафиксируйте итоговую сумму, график, судьбу неустойки и последствия пропуска платежа. Банк не обязан соглашаться, но при реалистичном графике и подтверждённом доходе шансы выше; устные обещания сотрудника юридической силы не имеют.
Как законно уменьшить количество звонков от банка и коллекторов?
Лимиты общения установлены законом № 230-ФЗ: не более 1 звонка в сутки, 2 в неделю и 8 в месяц, в строго разрешённые часы. По истечении 4 месяцев просрочки вы вправе письменно отказаться от взаимодействия с коллекторами; при нарушениях подавайте жалобы в ФССП и Банку России с записями и скриншотами. Отказ от звонков не отменяет сам долг — он лишь ограничивает каналы давления.
Чем отличается реструктуризация от кредитных каникул?
Кредитные каникулы — временная пауза или снижение платежей, обычно до 6 месяцев, при подтверждённой трудной ситуации; по закону банк не вправе отказать, если условия соблюдены. Реструктуризация — изменение условий кредита: увеличение срока, снижение ежемесячного платежа, иногда перенос части долга в конец графика; это право банка, и решение принимается индивидуально. Выбор зависит от того, временная ли у вас проблема с доходом.
Когда при долгах перед банками стоит рассмотреть банкротство?
Судебное банкротство доступно при долге от 500 000 рублей и просрочке от 3 месяцев; внесудебное — через МФЦ, если долг и другие условия укладываются в установленные законом пределы, актуальные пороги на 2026 год стоит проверить перед подачей. Процедура списывает кредиты, займы и штрафы при реальной неплатёжеспособности, но имеет ограничения по имуществу и последствия на несколько лет. Подходит ли она именно вам — определяет специалист на разборе конкретной ситуации; первичную оценку можно получить бесплатно, оставив заявку.
Можно ли доверять советам с форумов должников?
Форумы полезны как источник реального опыта — сроков звонков, поведения взыскателей, итогов судов, но не как инструкция к действию. Каждый совет проверяйте по официальным источникам: законам, сайтам Банка России и ФССП, актуальной практике 2026 года. Платные «гарантированные» предложения из личных сообщений — признак мошенничества; законная помощь начинается с бесплатного разбора ситуации.
Форум должников Сбербанка, Тинькофф, Альфа-банка или Русского стандарта отвечает на вопрос «что делают другие», но не на вопрос «что делать вам». Чужие истории помогают выбрать момент для переговоров и не поддаться панике; решения же принимаются по вашему договору, вашим документам и закону. Если после чтения веток осталась растерянность, начните с простого: соберите документы по долгам, письменно обратитесь в банк и при необходимости получите бесплатный первичный разбор у юриста, оставив заявку с кратким описанием ситуации. Принимать решение сразу не нужно — с картой вариантов это всегда проще, чем с набором пугающих историй.