Банкротство и ипотека: реализация имущества, форум
Да, пройти банкротство с ипотекой можно: сам ипотечный кредит не мешает списанию других долгов через суд. Если заложенная квартира остаётся единственным жильём и просрочек по ней нет, её, как правило, удаётся сохранить через мировое соглашение с банком или платежи третьего лица. Если договориться не получилось, квартиру включат в конкурсную массу и продадут на торгах, а остальные долги спишутся.
Дальше по порядку: что происходит с ипотечной квартирой при банкротстве в 2026 году, как проходит реализация имущества, что делать при просрочке по ипотеке и что пишут на профильных форумах те, кто уже прошёл эту процедуру.
Можно ли пройти банкротство, если квартира в ипотеке
Банкротство с ипотекой в 2026 году проходит по тем же базовым правилам, что и обычное судебное банкротство гражданина. Залоговая недвижимость ничего не запрещает: она лишь меняет состав имущества и добавляет в процедуру ещё одного участника, залогового кредитора. Так называют банк, который выдал ипотеку.
Основные условия судебного банкротства физического лица:
- сумма обязательств, как правило, от 500 000 рублей с просрочкой от трёх месяцев (точные пороги сверяйте с действующей редакцией закона № 127-ФЗ «О несостоятельности (банкротстве)»);
- заявление может подать сам должник, его кредитор или уполномоченный орган; на практике инициатива почти всегда исходит от человека, который хочет разобраться с долгами;
- дело рассматривает арбитражный суд, а процедурой руководит финансовый управляющий, специалист, которого назначает суд.
Один практический нюанс: внесудебное банкротство через МФЦ (многофункциональный центр) ипотечникам обычно недоступно. Упрощённая процедура рассчитана на должников без имущества для взыскания, а заложенная квартира под это описание не попадает. Поэтому с действующей ипотекой основной путь один: арбитражный суд.
До подачи заявления разберитесь с несколькими моментами:
- Продать или переписать залоговую квартиру без банка не получится. Пока ипотека не закрыта, любые распоряжения жильём требуют согласия залогодержателя, а после возбуждения дела ещё и разрешения финансового управляющего.
- Банк узнает о процедуре в любом случае. Залоговый кредитор проверяет залог по выписке из ЕГРН (Единый государственный реестр недвижимости) и почти всегда заявляет требования в реестр кредиторов, то есть в список всех, кому должен человек.
- Конкурсной массой называют всё имущество должника, за счёт которого гасятся долги. Ипотечная квартира попадает в неё не автоматически, но чаще всего именно так, если сохранить жильё не удалось.
Что изменил закон о сохранении ипотечного жилья
С сентября 2024 года единственное ипотечное жильё можно сохранить через отдельное мировое соглашение с банком. Это изменение сделало банкротство с ипотекой реальной альтернативой потере квартиры.
Поправки внесены законом № 298-ФЗ и закреплены в статье 213.10-1 закона № 127-ФЗ. Суть простая:
- если заложенная квартира единственное пригодное для постоянного проживания жильё должника и его семьи, стороны могут заключить отдельное мировое соглашение только по ипотеке;
- согласие остальных кредиторов и финансового управляющего на такое соглашение не требуется;
- после утверждения соглашения судом квартира выводится из конкурсной массы, ипотека сохраняется на прежних условиях, а остальные долги проходят стандартную процедуру банкротства;
- правило применяется и к делам, открытым до вступления поправок в силу, если жильё к этому моменту ещё не реализовано.
К 2026 году по этой норме уже накопилась судебная практика: суды утверждают такие соглашения, когда видят подтверждённую возможность платить по ипотеке. Границы у механизма при этом конкретные. Закон не отменяет ипотечный долг и не защищает квартиру, которая не единственная. Сохранение жилья скорее условная льгота, чем автоматическое правило.
Как сохранить ипотечную квартиру при банкротстве: три рабочих сценария
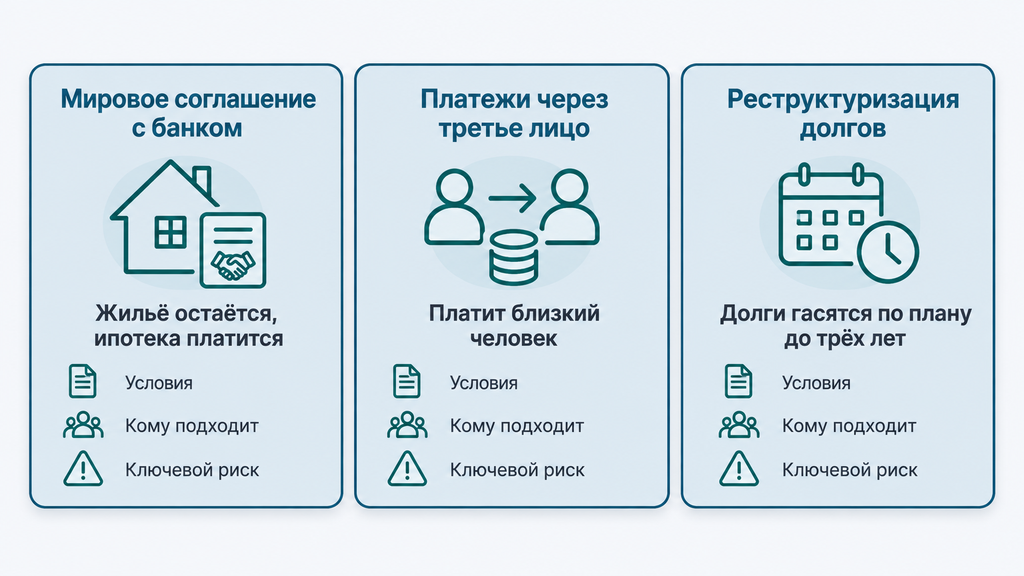
Сохранить ипотечную квартиру при банкротстве можно тремя способами: заключить мировое соглашение с залоговым кредитором, перевести платежи на третье лицо или пройти реструктуризацию долгов по судебному плану. Выбор зависит от статуса жилья, наличия просрочек и того, сможете ли вы или близкие стабильно платить.
Сначала короткий чек-лист базовых условий. Сверяйтесь с ним на любом этапе:
- квартира единственное жильё для вас и семьи (доли в другой недвижимости тоже учитываются);
- по ипотеке нет текущих просрочек либо вы готовы их погасить в согласованный с банком срок;
- есть подтверждённый доход или человек, готовый вносить платежи и документально показать свою платёжеспособность;
- нет свежих сделок с имуществом, которые суд может посчитать выводом активов;
- собраны документы: кредитный договор, выписка ЕГРН, справки о доходах, расчёт остатка долга.
Мировое соглашение с залоговым кредитором
Мировое соглашение по ипотеке заключается отдельно от остальных долгов: банк и должник договариваются, квартира выводится из конкурсной массы, ипотечный договор остаётся в силе. Остальные кредиторы заблокировать такую договорённость не могут. Процедура банкротства защищает их интересы отдельно.
Как это выглядит на практике:
- Дело о банкротстве возбуждено, банк включён в реестр требований кредиторов.
- Стороны согласовывают условия: график платежей сохраняется, накопленную просрочку (если она была) погашают в оговорённый срок, обычно в пределах нескольких месяцев после заключения соглашения.
- Соглашение направляется на утверждение в арбитражный суд.
- Суд утверждает мировое, и квартира больше не рассматривается как актив для продажи, остальные долги списываются в общем порядке.
По опыту профильных форумов, согласование с банком занимает обычно один–два месяца. Кредитор проверяет, единственное ли это жильё, запрашивает документы о доходах, не всегда отвечает быстро: иногда документы приходится направлять повторно. Есть и деталь, о которой редко предупреждают заранее. Чтобы платить по условиям мирового соглашения, нужны реквизиты счёта. Получить их сразу получается не всегда: запрашивает их либо сам заёмщик через отделение банка, либо финансовый управляющий.
Ограничения здесь такие. Банк вправе отказаться от соглашения, если сочтёт условия невыгодными, а при неединственном жилье путь не работает вовсе. Мировое соглашение остаётся переговорным сценарием: суд не гарантирует его утверждение по одному заявлению.
Платежи через третье лицо
Вносить ипотечные платежи во время процедуры может родственник или близкий человек: закон разрешает третьему лицу погасить ипотеку за должника полностью или вносить платежи по графику. Для должника такая помощь юридически считается беспроцентным займом. Возвращать её нужно уже после завершения процедуры, по договорённости с человеком, который помог.
Почему это работает. Во время банкротства счета должника блокируются, из дохода выделяется прожиточный минимум на самого человека и иждивенцев. На ипотечный платёж этих денег обычно не хватает. Платёж от третьего лица решает проблему: если ипотека погашена полностью, жильё теряет статус залогового и защищается как единственное. Если платежи продолжаются по графику, банк идёт на мировое соглашение.
Что банк проверяет в отношении плательщика:
- справку о доходах, чаще всего с места работы или по форме банка;
- копию трудовой книжки или подтверждение занятости;
- иногда кредитную историю: банк должен убедиться, что человек платит из собственных средств.
Требования у банков различаются. Где-то достаточно заявления и платежей со счёта третьего лица, где-то просят полный пакет документов. Типичная ситуация из практики: платежи за заёмщика вносят родители или супруг(а), их доход банк устраивает, и мировое соглашение утверждается без осложнений.
Минусы тоже есть. Если помощь третьего лица прекратится, банк вернётся к взысканию, уже в отдельном судебном процессе, где защитить жильё будет заметно сложнее. Поэтому сценарий подходит лишь тогда, когда помощь близкого человека не разовый жест, а устойчивое решение.
Реструктуризация долгов вместо реализации
Реструктуризацией долгов называют судебную процедуру, при которой должник гасит долги по утверждённому плану, а имущество, включая ипотечную квартиру, не продаётся. План может предложить сам должник вместе с финансовым управляющим или кредиторы. Максимальный срок исполнения плана по закону не больше трёх лет; детали сверяйте с действующей редакцией.
Кому подходит: заёмщикам, у которых большая часть ипотеки уже выплачена, а доход позволяет гасить остальные обязательства по графику. Если человек исполняет план, долги считаются погашенными, квартира остаётся в собственности, а кредитная история получает меньше ущерба, чем после списания долгов.
Ограничение здесь тоже есть: при низком доходе и длинном остатке ипотеки план нереалистичен, кредиторы не согласуют график, который человек не потянет. Сорвался план, суд вводит реализацию имущества, и тогда судьба заложенной квартиры решается уже через торги. Так что реструктуризация не спасение любой ценой: прежде чем её выбирать, посчитайте, потянет ли бюджет платежи по плану ещё до трёх лет.
Коротко о разнице между мировым соглашением и реструктуризацией. Мировое соглашение касается только ипотеки: квартира выводится из процедуры, остальные долги списываются. Реструктуризация охватывает все долги сразу, гасить их придётся, а не списывать.
Сводное сравнение сценариев:
| Сценарий | Условия | Кому подходит | Ключевой риск |
|---|---|---|---|
| Мировое соглашение с банком | Жильё единственное, платежи вносятся или просрочка урегулирована | Тем, кто исправно платит ипотеку, но не тянет другие долги | Банк может отказаться; согласование занимает 1–2 месяца |
| Платежи через третье лицо | Есть родственник с подтверждённым доходом, готовый платить | Тем, у кого дохода на ипотеку во время процедуры нет | Помощь прекратится, и банк вернётся к взысканию |
| Реструктуризация долгов | Устойчивый доход, большая часть ипотеки выплачена | Тем, кто способен гасить долги по плану до трёх лет | План сорвался, переход к реализации имущества |
Просрочка по ипотеке: что делает банк и когда возникает риск потерять жильё
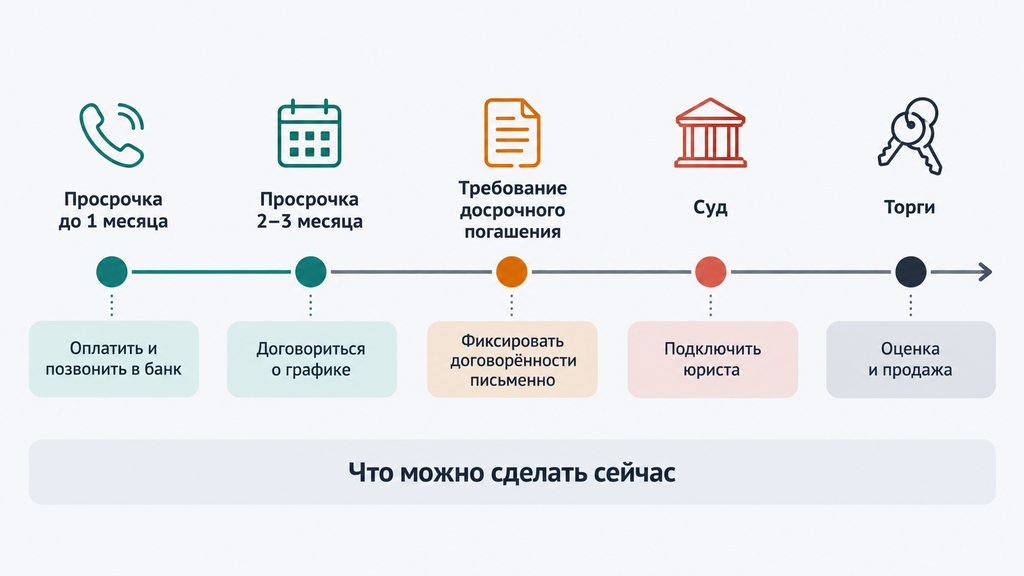
При просрочке по ипотеке банк сначала начисляет неустойку, а при длительной или систематической задержке платежей вправе потребовать досрочного возврата всей суммы кредита и обратить взыскание на квартиру. Чем раньше отреагируете, тем больше законных вариантов останется и тем меньше будет цена ошибки.
Как обычно развивается ситуация:
- Первые дни просрочки. Напоминания от банка, начисление неустойки по условиям договора. На этом этапе всё решается обычной оплатой и звонком в банк.
- Задержка на один–два месяца. Активные звонки, требования погасить накопленный долг. Банк ещё готов договариваться: вносить платежи, обсуждать график.
- Длительная или систематическая просрочка. Как правило, при просрочке от трёх месяцев и регулярных нарушениях графика банк направляет требование о досрочном погашении всей суммы кредита: на форумах заёмщики описывают именно такой порядок. Внесение одного просроченного платежа на этой стадии может не вернуть вас в график, условия лучше фиксировать письменно.
- Суд и взыскание. Банк расторгает договор и обращается в суд. Затем взыскание переходит к судебным приставам, Федеральной службе судебных приставов (ФССП). Она может наложить арест на квартиру: запрет регистрационных действий и сделок.
При первой просрочке действуйте так:
- не скрываться от банка: сообщить о причинах (сокращение, болезнь, снижение дохода) и приложить подтверждающие документы;
- запросить ипотечные каникулы по закону № 353-ФЗ «О потребительском кредите (займе)»: при подтверждённой трудной жизненной ситуации платежи можно приостановить до шести месяцев;
- попросить реструктуризацию внутри банка: увеличение срока кредита снижает ежемесячный платёж;
- ни в коем случае не закрывать ипотечный платёж займами из МФО: долги перед микрозаймами растут быстрее всех остальных;
- не продавать и не дарить заложенную квартиру без согласия банка. Такие сделки могут быть оспорены и признаны недействительными, а должник рискует получить обвинения в недобросовестности.
Частый вопрос из форумных обсуждений: «можно ли вернуться в график, если оплатить просрочку?». Ответ зависит от глубины просрочки и готовности банка идти навстречу. При короткой задержке, как правило, да. После требования о полном досрочном погашении рассчитывать можно только на письменную договорённость. Поэтому с банком лучше разговаривать документально, а не по телефону.
Если просрочка уже длинная, а другие долги растут, банкротство может стать более управляемым сценарием, чем стихийное взыскание: судебная процедура приостанавливает начисление неустоек и звонки, а по новым правилам даёт шанс сохранить единственное жильё.
Реализация имущества при банкротстве: что происходит с залоговой квартирой по шагам
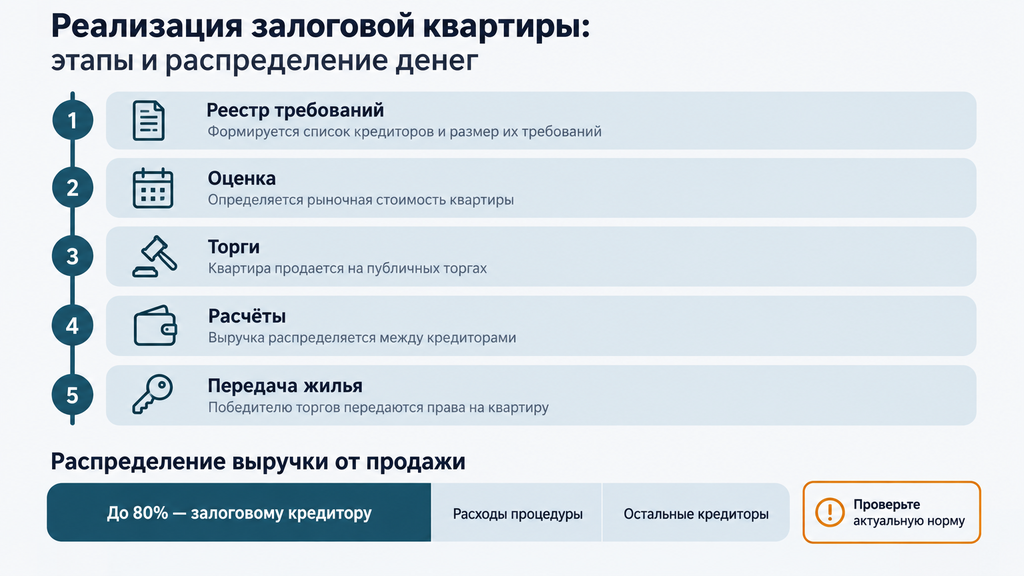
Если сохранить ипотечное жильё не удалось, его включают в конкурсную массу, оценивают и продают на торгах, а выручка в первую очередь направляется залоговому кредитору. Процесс регламентирован и занимает, как правило, около полугода. Никакого «вывоза мебели на следующий день»: это последовательная процедура с понятными этапами.
Последовательность такая:
- Банк заявляет требования в реестр кредиторов как залоговый, с приоритетом на выплаты из выручки от продажи залога.
- Финансовый управляющий организует оценку квартиры.
- Проводятся электронные торги, как правило, в несколько этапов: сначала по первоначальной цене, затем с поэтапным снижением, если покупателя нет.
- Из выручки погашаются требования залогового кредитора, вознаграждение и расходы управляющего, затем требования остальных кредиторов в порядке очередности.
- После расчётов и завершения процедуры остальное имущество, защищённое законом, остаётся у должника, а несписанные долги аннулируются.
Есть и альтернатива торгам. По действующим правилам заёмщик может сам продать заложенную квартиру с согласия банка: возможность предусмотрена статьёй 59.1 закона № 127-ФЗ и статьёй 37.1 закона № 102-ФЗ «Об ипотеке (залоге недвижимости)». Механизм такой: должник направляет в банк уведомление, согласует продажу, деньги от сделки зачисляются на специальный счёт, с которого гасятся ипотека и расходы банка, а остаток получает продавец. На практике самостоятельная продажа часто выгоднее торгов: обычная рыночная продажа почти всегда приносит больше, чем продажа залогового имущества с поэтапным снижением цены.
Ещё одно заблуждение стоит снять сразу: некоторые должники рассчитывают, что банк «забудет» заявиться в реестр и квартиру не тронут. Верховный суд разъяснял: ипотечная квартира подлежит реализации, даже если залогодержатель не заявил требования или пропустил срок. Уповать на чужую процессуальную ошибку не стоит.
Как распределяются деньги от продажи заложенной квартиры
Основная часть выручки, по общему правилу до 80% в пределах суммы долга, уходит залоговому кредитору. Остальное распределяется по очередности: часть средств идёт на вознаграждение и текущие расходы финансового управляющего, часть получают кредиторы первой и второй очередей (например, по алиментам и вреду жизни и здоровью), а в отдельных случаях доля остатка причитается и должнику. Точные доли зависят от действующей редакции закона, поэтому нормы сверяйте на дату обращения.
Чтобы картина стала понятнее, разберём условный пример. Квартира продана на торгах за 6 000 000 рублей, остаток ипотечного долга составляет 4 000 000 рублей:
| Получатель | Что получает | Комментарий |
|---|---|---|
| Залоговый кредитор (банк) | До 80% выручки в пределах долга (4 000 000 ₽) | Долг по ипотеке погашен полностью |
| Финансовый управляющий | Вознаграждение и расходы процедуры | Фиксированная сумма плюс процент от реализации |
| Кредиторы первой и второй очередей | Часть остатка по очередности | Например, алименты, возмещение вреда |
| Должник | Часть остатка по действующим нормам | В нашем примере остаток после расчётов составляет 2 000 000 ₽ до распределения |
Практический вывод: если квартира стоит заметно дороже долга, самостоятельная продажа с согласия банка обычно оставляет в кармане больше денег, чем торги. Просчитайте оба варианта до старта процедуры: это из тех случаев, где час расчёта экономит сотни тысяч рублей.
Что будет с семьёй после продажи жилья
После завершения торгов жильё передают покупателю, и семья освобождает квартиру. До этого момента должник и его близкие имеют право проживать в квартире: выселение «по первому требованию» законом не предусмотрено. Семьям с детьми суд может дать отсрочку на освобождение жилья, обычно короткую, на время подбора нового варианта: затягивать в ущерб покупателю суд не станет.
Отдельно про материнский капитал. Если квартира покупалась с его использованием, у родителей сохраняется обязанность выделить детям доли. Если жильё реализовано и доли выделены не были, родитель направляет уведомления в органы опеки, прокуратуру и Социальный фонд о том, что цель использования средств не достигнута. Сама по себе продажа жилья из-за банкротства не означает изъятия детей из семьи: такие страхи на форумах встречаются часто, но законом не подтверждаются. Реально помогает семье заранее подготовленный план: куда переезжать, какой бюджет на аренду, какие документы собрать для школы и детского сада.
Что пишут на форумах: реальный опыт банкротства с ипотекой
Профильные форумы должников (Финдозор, форумы о банкротстве физлиц) показывают: сохранить ипотечную квартиру при банкротстве реально, но процедура требует подготовки, документов и терпения. Мы собрали повторяющиеся наблюдения людей, которые прошли этот путь, и перевели их в практические выводы.
- Согласование мирового с банком занимает больше всего времени. По отзывам участников, рассмотрение документов длится один–два месяца, и запросы иногда приходится отправлять повторно. Для вас это значит: закладывайте время и не паникуйте из-за задержек, это нормальная часть процесса.
- Банк дотошно проверяет третье лицо. В разных банках просят справку о доходах, копию трудовой, иногда кредитную историю плательщика: банк должен убедиться, что платежи идут из его собственных средств. Поэтому договоритесь с близким заранее и соберите его документы до подачи заявления.
- После первого заседания график может «исчезнуть». У части заёмщиков банк аннулирует график и выставляет всю сумму к погашению; новый график появляется в личном кабинете после направления в банк судебного определения об утверждении мирового. До утверждения соглашения продолжайте вносить платежи в прежнем размере и сохраняйте подтверждения.
- Реквизиты для оплаты по мировому оказываются неожиданной проблемой. Банки выдают их не всегда быстро; по форумному опыту их запрашивает сам клиент через обращение в отделение или финансовый управляющий. Контроль деталей здесь часть процедуры, а не мелочь.
- Судья может запросить дополнительные документы. На практике встречаются запросы выписки ЕГРН о том, кому принадлежит жильё и где человек зарегистрирован, а также подробной расшифровки, на что брались кредиты и чем их планировалось гасить. Пояснения готовьте заранее и честно.
- «Человеческий фактор» никуда не девается. Одни судьи и управляющие дотошны, другие формальны: у кого-то запрашивают фотографии жилья, у кого-то нет. По срокам разброс большой: от пяти месяцев при простых делах до года и дольше при залоговой недвижимости. Чужой срок на себя переносить дословно не стоит.
Одна оговорка обязательна: чужая ситуация не ваша. Два дела с одинаковыми на первый взгляд вводными могут завершиться по-разному из-за статуса жилья, глубины просрочки или поведения кредиторов. Поэтому форум ценен как источник «как бывает», но не как источник решений. И практическое напоминание: не публикуйте в открытых темах персональные данные, номера дел и документы, этим пользуются мошенники. Советы анонимных собеседников перед принятием решений сверяйте со специалистом.
Как выбрать сценарий: сравнение и критерии для разных ситуаций
Выбор сценария зависит от трёх критериев: статус жилья, наличие просрочек и платёжеспособность, ваша или третьего лица. Таблица ниже помогает соотнести типичную ситуацию с подходящим путём и его ценой.
| Ваша ситуация | Подходящий путь | Компромисс |
|---|---|---|
| Ипотека без просрочек, но не тянут другие кредиты | Банкротство с мировым соглашением по ипотеке | Ипотека продолжает платиться, остальные долги списываются |
| Появилась просрочка по ипотеке, другие долги есть | Сначала урегулировать просрочку: каникулы или договорённость с банком, затем оценка банкротства | Требуется время и документы о причинах снижения дохода |
| Доход позволяет гасить долги, большая часть ипотеки выплачена | Судебная реструктуризация по плану | Долги не списываются, а гасятся по плану до трёх лет, бюджет под контролем |
| Дохода нет, договориться с банком не удалось | Реализация квартиры и списание остальных долгов | Потеря жилья, но обнуление обязательств и старт с чистого листа |
| Ипотека с созаёмщиком, в том числе супругом | Индивидуальный разбор: совместное банкротство или замена стороны по договору | Банк должен согласовать замену заёмщика и не всегда идёт навстречу |
| Военная ипотека | Отдельный анализ статуса участника накопительно-ипотечной системы (НИС) | Исход зависит от службы и того, включён ли кредитор в реестр |
Вопросы для самопроверки перед выбором:
- Квартира единственное жильё, и это подтверждается документами?
- Есть ли текущая просрочка по ипотеке и можете ли вы её погасить в разумный срок?
- Есть ли у вас или у близких подтверждённый доход, которого хватит на платежи во время процедуры?
- Были ли за последние три года сделки с недвижимостью, дарение, продажа «по дружбе»?
- Сколько вы должны всем кредиторам вместе и как соотносится этот долг с вашим доходом?
Если по первым четырём пунктам ответы в вашу пользу, шансы сохранить квартиру высокие. Если нет, это не значит, что «всё потеряно». Просто честнее сразу считать сценарий с реализацией и заранее продумать самостоятельную продажу вместо торгов.
Ошибки и ограничения: когда сохранить ипотечную квартиру не получится
Квартиру в ипотеке не удастся сохранить, если она не единственное жильё или по договору есть непогашенная просрочка без договорённости с банком. Но на практике люди теряют жильё чаще не из-за этих двух причин, а из-за ошибок, совершённых до и во время процедуры.
- Погасить только ипотеку перед банкротством. Ошибка, которую юристы видят регулярно: должник или его родня закрывает ипотечный долг, «чтобы спасти квартиру», игнорируя остальных кредиторов. Такие сделки с предпочтением оспариваются, а деньги возвращаются в конкурсную массу. В отдельных случаях суды вставали на сторону должника, например когда ипотеку гасили подаренными лично ему средствами родственника. Но это исключение, а не правило, и исход зависит от документов.
- Переписать жильё на родственников. Финансовый управляющий проверяет сделки за три года. Дарение и продажа «по дружбе» за копейки оспариваются, имущество возвращается в массу, а доверие суда к должнику падает, вплоть до отказа в списании долгов.
- Набрать кредитов «под банкротство». Если видно, что займы оформлялись без намерения платить, это признаки недобросовестности. В лёгком случае это отказ в списании части долгов, в тяжёлом риски по признакам фиктивного или преднамеренного банкротства, а там уже административная и даже уголовная ответственность.
- Скрыть имущество или доходы. Управляющий запрашивает сведения о счетах, вкладах и имуществе должника и супруга. Обнаружится скрытая квартира или вклад, и суд откажет в освобождении от долгов.
- Перестать платить ипотеку «раз уж всё списывают». Ипотечный долг не списывается, если жильё сохраняется: платежи продолжаются и после процедуры. Прекращение платежей разрушает доверие банка и лишает шансов на мировое соглашение.
Ограничения, которые нельзя обойти законными способами:
- залоговый кредитор практически всегда включается в реестр, и ставки на его «невнимательность» бесперспективны;
- внесудебное банкротство через МФЦ с залоговой квартирой не работает;
- при неединственном жилье льготы по сохранению ипотеки не применяются;
- если помочь платить некому и дохода нет, мировое соглашение банк не подпишет, и реализация становится наиболее вероятным исходом.
Итог раздела такой: закон даёт несколько легальных путей сохранить жильё, но все они требуют подготовки и прозрачности. Попытки «схитрить» не работают и ухудшают исход.
Что будет после банкротства: ограничения, кредитная история и новая ипотека
После завершения банкротства действуют ограничения: до пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства, три года нельзя занимать руководящие должности в юридических лицах, а повторная процедура возможна не раньше чем через пять лет. Точные сроки сверяйте с действующей редакцией закона на дату завершения процедуры.
- Кредиты и займы. Пять лет заявки формально требуют указания статуса банкрота. На практике это не запрет, а фильтр: банки оценивают заявку индивидуально, и свежее банкротство снижает шансы, но не обнуляет их.
- Кредитная история. Восстанавливается аккуратным поведением: небольшие обслуживаемые обязательства, дисциплина платежей, отсутствие новых просрочек. Люди, которые после процедуры год-два платят безупречно, постепенно возвращают себе доверие банков.
- Новая ипотека. Реальна, но не сразу: банку нужны подтверждённый доход, накопления на первоначальный взнос и восстановленная история. По практике последних лет ипотека после банкротства одобряется тем, кто прошёл несколько лет без нарушений. Обычно это не первый и не второй кредит после процедуры, а продуманный шаг с подготовкой.
- Сохранённая ипотека. Если жильё удалось сохранить, платежи продолжаются по обычному графику. Новые просрочки после процедуры банк взыщет уже в отдельном процессе, и защита жилья здесь будет заметно слабее, поэтому бюджет на ипотеку стоит планировать с запасом.
Пара слов про эмоциональную сторону. Многие должники на форумах признаются, что больше всего боялись не процедуру, а «клейма» банкрота. Реальность спокойнее: ограничение ограничением, но работать, арендовать жильё и вести обычную финансовую жизнь после процедуры можно. Банкротство остаётся инструментом восстановления, а не пожизненным статусом.
Когда стоит обсудить ситуацию с юристом
Разговор со специалистом нужен до критических шагов, а не после: при нескольких кредиторах, растущей просрочке или полученном требовании о досрочном погашении каждый следующий месяц меняет набор доступных вариантов. Один разбор ситуации до подачи заявления стоит дешевле, чем исправление оспоренной сделки или сорванной процедуры.
Сигналы, при которых консультация нужна в ближайшее время:
- ипотека плюс два и более других долга, и платежи занимают больше половины дохода;
- просрочка по ипотеке растёт или банк прислал требование о полном досрочном погашении;
- начат суд, получен судебный приказ, наложен арест на счета или запрет на регистрационные действия;
- вы планируете сделку с имуществом «чтобы успеть»;
- вы не понимаете, единственное ли у вас жильё с точки зрения закона, и как это проверить.
На первом разборе специалист проверяет статус жилья и сделки за три года, оценивает шансы на мировое соглашение с вашим банком, помогает выбрать между мировым, реструктуризацией и реализацией, составляет список документов под ваш случай.
Чек-лист вопросов, которые стоит задать на консультации:
- Единственное ли моё жильё по документам и что это меняет?
- Есть ли в моих делах сделки, которые банкротство может оспорить?
- Какой сценарий для моей ситуации реалистичнее: мировое, реструктуризация или реализация?
- Сколько будет стоить процедура целиком и из чего складывается цена?
- Что я должен делать сам во время процедуры, а что возьмёт на себя юрист?
Если вы рассматриваете процедуру банкротства, столкнулись с любым другим юридическим вопросом или просто не понимаете, что делать с долгами, можно обратиться к нам за бесплатной консультацией. Оставьте заявку и в двух словах опишите ситуацию: специалист проведёт первичный разбор и покажет, какие варианты есть именно у вас. Никаких обязательных платежей и мгновенных решений на этом этапе нет: заявка ни к чему не обязывает, а решение вы принимаете тогда, когда будете готовы.
Часто задаваемые вопросы
Можно ли сохранить ипотечную квартиру при банкротстве, если она единственное жильё?
Да, при соблюдении условий это реально. Жильё должно быть единственным пригодным для проживания, по ипотеке нужно отсутствие просрочек или их урегулирование, а сохранение оформляется через мировое соглашение с банком, при необходимости с платежами третьего лица. Залоговое жильё иммунитетом единственного жилья автоматически не защищается: защита работает именно через мировое соглашение, утверждённое судом.
Что будет с ипотекой, если уже есть просрочка по платежам?
Банк начисляет неустойку, а при длительной или систематической просрочке, как правило от трёх месяцев, вправе потребовать досрочного возврата всей суммы и обратить взыскание на квартиру. При банкротстве с просрочкой сохранить жильё сложнее: придётся договариваться с банком о погашении просрочки через мировое соглашение. Поэтому реагировать лучше на первом–втором платеже, а не после требования полной суммы.
Кто будет платить ипотеку во время процедуры банкротства?
Чаще всего платить будет третье лицо: родственник или близкий человек. Счета должника блокируются, из дохода остаётся прожиточный минимум, которого на ипотечный платёж обычно не хватает. Для должника такая помощь, как правило, оформляется беспроцентным займом, возвращать который нужно уже после процедуры. Банк при этом проверяет доход и кредитную историю плательщика.
Сколько длится и сколько стоит банкротство с ипотекой?
Судебная процедура с залоговым жильём обычно занимает от полугода до года и дольше. В расходы входят вознаграждение финансового управляющего, обязательные публикации, оценка и юридическое сопровождение. Единой цены нет, итоговая сумма зависит от региона, состава имущества и компании, поэтому разумнее считать компоненты расходов, а не гнаться за минимальной цифрой. Отдельное время закладывайте на согласование мирового соглашения с банком, обычно это один–два месяца.
Что произойдёт с квартирой, если договориться с банком не удалось?
Жильё включат в конкурсную массу, оценят и продадут на электронных торгах, которые, как правило, идут с поэтапным снижением цены. Основная часть выручки, до 80% в пределах долга, уйдёт залоговому кредитору, остальные долги спишутся после завершения процедуры. До передачи жилья покупателю вы сохраняете право в нём проживать, а семьям с детьми суд может дать отсрочку на выселение.
Можно ли погасить ипотеку полностью перед банкротством, чтобы сохранить жильё?
Технически возможно, но это сделка с предпочтением одного кредитора: остальные кредиторы могут оспорить её и вернуть деньги в конкурсную массу, после чего квартира снова окажется под угрозой реализации. В отдельных случаях суды учитывали оплату из личных подаренных средств родственника, но это исключение, зависящее от документов, а не гарантированный путь. Обсуждать такой шаг со специалистом лучше до оплаты, а не после.
Чем банкротство с ипотекой в 2026 году отличается от правил 2025 года?
Базовый механизм один и тот же: он действует с сентября 2024 года и включает мировое соглашение по единственному ипотечному жилью и платежи через третье лицо. С 2025 по 2026 год главное изменение произошло не в законе, а в практике: суды накопили опыт утверждения таких соглашений, и процедура стала более предсказуемой. Детали распределения выручки от торгов сверяйте на дату обращения, нормы уточнялись.
Что будет с квартирой, купленной с использованием материнского капитала?
Сам материнский капитал в конкурсную массу не включается, но обязательство выделить детям доли сохраняется независимо от процедуры. Если жильё, купленное с капиталом, пришлось реализовать, а доли выделены не были, родитель уведомляет органы опеки, прокуратуру и Социальный фонд о том, что цель использования средств не достигнута. Изъятие детей из семьи из-за банкротства родителей законом не предусмотрено. Это распространённый, но необоснованный страх.