Ответственность за неуплату кредита: уголовная и гражданская
Невыплата кредита банку — это гражданское правонарушение, а не преступление: за просрочку и долг наступают имущественные последствия — неустойка, судебное взыскание, удержания из дохода. Уголовная ответственность за кредит возможна лишь в исключительных случаях: при доказанном мошенничестве при получении денег (ст. 159.1 УК РФ) или при злостном уклонении от погашения долга свыше 4 500 000 рублей после вступившего в силу решения суда (ст. 177 УК РФ). За сам факт просрочки и отсутствие денег тюремное заключение не предусмотрено.
Если платежи по кредиту стали неподъёмными, страшит обычно не сумма, а неизвестность: чем именно грозит просрочка, насколько реальны угрозы из звонков и с чего начать. Ниже — спокойный разбор: какие виды ответственности существуют в 2026 году, где проходит граница между гражданским спором и уголовным делом и что делать, если платить нечем.
Невыплата кредита банку — какое это правонарушение?
Невыплата кредита банку — это гражданское правонарушение: человек нарушает условия кредитного договора, и закон отвечает на это имущественными мерами, а не уголовным наказанием. Кредитный договор — обычная гражданско-правовая сделка: банк даёт деньги в долг, заёмщик обязуется вернуть их с процентами по графику. Просрочка нарушает это обязательство, и последствия у неё в первую очередь денежные.
Что обычно происходит на уровне договора, если платёж не поступил вовремя:
- банк начисляет неустойку — штраф и пени, размер которых ограничен законом (подробнее ниже);
- при длительной неуплате долг могут потребовать вернуть досрочно, всей суммой сразу;
- запись о просрочке попадает в кредитную историю; так называются сведения о том, как человек выполняет кредитные обязательства, и хранятся они в бюро кредитных историй (БКИ) 10 лет с момента последних изменений;
- долг могут передать коллекторам или продать по договору цессии — то есть переуступки прав требования;
- банк вправе обратиться в суд за принудительным взысканием.
Сквозной принцип здесь один: закон разделяет ситуации «не могу платить» и «не хочу платить». Потеря работы, болезнь, развод, снижение дохода — жизненные обстоятельства, за которые не наказывают. Уголовный кодекс касается только второй категории — умышленного обмана или намеренного противодействия взысканию. В консультациях это видно постоянно: люди пугаются из-за первой ситуации, хотя юридически она к уголовной ответственности не ведёт.
Какая ответственность грозит за неуплату кредита в 2026 году
За неуплату кредита в 2026 году закон предусматривает три вида ответственности — гражданскую, административную и уголовную, — и к добросовестному заёмщику, у которого снизился доход, как правило, применяется только первая. Меры идут от мягких к строгим: сначала договорные санкции, затем суд и приставы. Уголовная статья подключается лишь при особом поведении должника, об этом ниже.
Гражданская ответственность: неустойка, суд и исполнительное производство
Гражданская ответственность — это имущественные последствия просрочки, и именно с ними в реальности сталкивается большинство должников. Полезно знать заранее: неустойка по потребительским кредитам и займам ограничена законом. Если проценты по договору продолжают начисляться, неустойка не может превышать 20% годовых; если проценты не начисляются — 0,1% за каждый день просрочки. Это норма закона «О потребительском кредите (займе)», и она защищает от бесконечно растущих штрафов.
| Мера | Что означает | Что может сделать должник |
|---|---|---|
| Неустойка (штраф и пени) | Санкция за просрочку в рамках договора, с законными лимитами: до 20% годовых или 0,1% в день | Проверить расчёт банка, запросить детализацию, оспорить ошибочные начисления |
| Требование досрочного возврата | Письменное требование вернуть всю сумму с процентами при длительном нарушении | Ответить письменно, обсудить график погашения, зафиксировать причины просрочки |
| Судебный приказ | Упрощённое судебное решение, которое выносится без заседания; его можно отменить, подав возражения в течение 10 дней с момента получения | Подать возражения в срок — приказ отменят, банк получит возможность идти только с иском |
| Исковое производство | Обычный судебный процесс: заседания, доказательства, решение | Участвовать в заседаниях, просить снижения неустойки (ст. 333 ГК РФ), обсуждать мировое соглашение |
| Исполнительное производство | Принудительное взыскание через Федеральную службу судебных приставов (ФССП): арест счетов, удержания из дохода, арест имущества | Заявить о сохранении прожиточного минимума, просить рассрочку исполнения, обжаловать незаконные действия |
Все перечисленные последствия — имущественные. Ни одно из них не предполагает лишения свободы: в большинстве кредитных споров всё и заканчивается на этом уровне. Кредитные отношения при этом остаются гражданско-правовыми, даже когда дело дошло до приставов.
Административная ответственность: статья 14.13 КоАП РФ
Административная ответственность в этой теме связана не с самой просрочкой, а с неисполнением обязанности обратиться за банкротством. По закону «О несостоятельности (банкротстве)» (Федеральный закон № 127-ФЗ) гражданин, чей долг перед кредиторами составляет не менее 500 000 рублей и у которого есть объективные признаки неплатёжеспособности, обязан обратиться в арбитражный суд с заявлением о своём банкротстве; срок установлен: как правило, 30 рабочих дней с момента, когда обязанность возникла. За неисполнение — административная ответственность по ст. 14.13 КоАП РФ, небольшой штраф (для граждан — от 4 до 5 тысяч рублей; актуальный размер лучше проверить).
Отдельно о частом заблуждении: административная ответственность — это не судимость. Штраф по КоАП РФ не создаёт тех последствий, которые даёт приговор по уголовному делу. На практике такой штраф — редкость, но сам факт, что закон подталкивает к банкротству, важен: если долги объективно неподъёмны, затягивать с решением невыгодно и с финансовой, и с юридической точки зрения.
Уголовная ответственность за долги по кредитам: когда она реальна
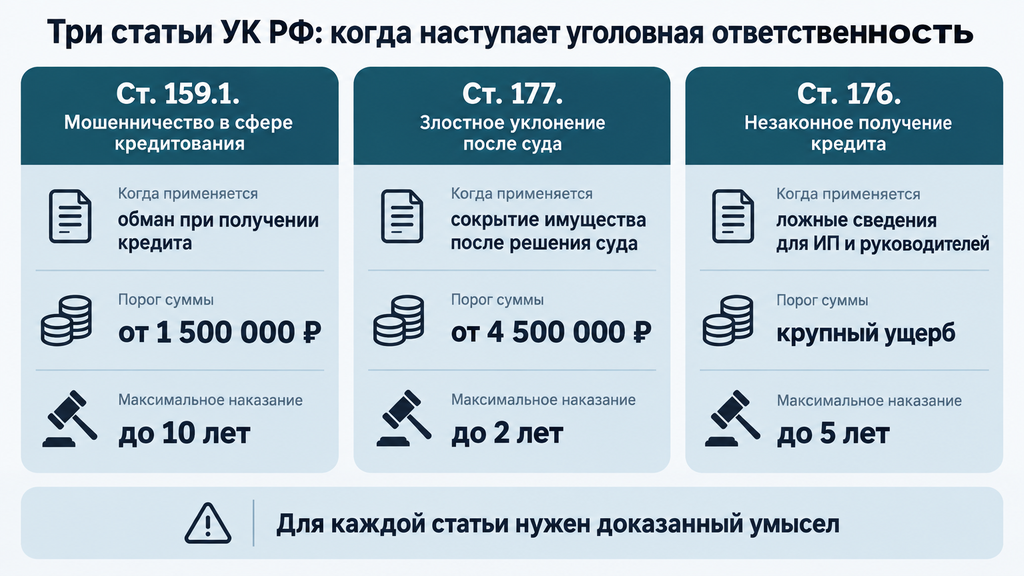
Уголовная ответственность за долги по кредитам возможна только по трём составам — ст. 159.1, ст. 177 и ст. 176 УК РФ — и лишь при доказанном умысле: обмане при получении денег либо активном противодействии взысканию после решения суда. Если кредит был получен честно, платёж вносился, пока позволял доход, а затем человек перестал платить из-за потери работы или болезни, — уголовного состава здесь нет, как правило, ни по одной из статей. Есть ли уголовная ответственность за неуплату кредита в конкретной ситуации — зависит не от суммы долга самой по себе, а от совокупности обстоятельств. Разбор условий — в следующем разделе.
Невозврат кредита по УК РФ: разбор трёх статей
Невозврат кредита по УК РФ может квалифицироваться по трём статьям — 159.1 «Мошенничество в сфере кредитования», 177 «Злостное уклонение от погашения кредиторской задолженности» и 176 «Незаконное получение кредита» — и для каждой требуется доказанный умысел. Умысел в юридическом смысле — осознание человеком противоправности своих действий и желание их совершить. Крупный размер — установленный законом порог суммы: для ст. 176 и 177 его превышение — обязательное условие ответственности, а по ст. 159.1 он влияет на квалификацию и строгость наказания. Пороги периодически меняются, поэтому перед любыми выводами проверяйте актуальную редакцию нормы: значения ниже — по состоянию на 2026 год.
Статья 159.1 УК РФ: мошенничество в сфере кредитования
Статья 159.1 УК РФ применяется, когда человек получил кредит в банке, представив заведомо ложные сведения, и изначально не собирался эти деньги возвращать. Ключевые слова здесь — «заведомо» и «изначально»: речь не о том, что человек потом перестал платить, а о том, что обман был уже на входе. Например, поддельная справка о доходах при оформлении плюс полное отсутствие платежей с первого дня — это типичные признаки, на которые смотрит следствие.
Пороги по этой статье установлены в примечании к ней: крупный размер — свыше 1 500 000 рублей, особо крупный — свыше 6 000 000 рублей. По первой части возможен штраф, обязательные или исправительные работы, ограничение свободы; по квалифицированным составам (группа лиц, использование служебного положения, особо крупный размер) наказание доходит до лишения свободы — максимум до 10 лет по четвёртой части.
Важное разъяснение Верховного Суда РФ (постановление Пленума № 48 от 30.11.2017 и позднейшая практика): кредитором в смысле ст. 159.1 УК РФ является банк или иная кредитная организация с лицензией Банка России. Микрофинансовые организации (МФО) кредитными организациями не являются, поэтому займы, полученные в МФО, под действие этой статьи не подпадают.
На практике разница хорошо видна на двух ситуациях:
- Человек оформил кредит по поддельной справке о доходах, внёс ноль платежей и сразу вывел деньги. Формально здесь есть и обман, и признаки умысла на хищение — это именно тот сценарий, для которого статья написана.
- Человек взял кредит, честно указав доход, платил два года, затем потерял работу и перестал платить. Это финансовая трудность, а не хищение: умысел взять деньги без возврата отсутствует, и сама по себе просрочка состав ст. 159.1 УК РФ не образует.
Популярный миф звучит так: «внёс один-два платежа — обвинение невозможно». Внесённые платежи действительно работают в пользу заёмщика как доказательство добросовестности, но автоматической защиты не создают: суд оценивает обстоятельства в совокупности. Обратное тоже верно: отсутствие первых платежей само по себе не доказывает умысел — человек мог заболеть сразу после оформления. В реальных делах решающее значение имеют документы: кредитная история, поведение заёмщика, причины прекращения платежей.
Статья 177 УК РФ: злостное уклонение от погашения кредиторской задолженности
Статья 177 УК РФ — единственная статья, которая касается не оформления кредита, а поведения должника после суда. Она применяется, только когда сходятся четыре условия сразу:
- есть вступившее в законную силу решение суда о взыскании долга;
- долг превышает 4 500 000 рублей (крупный размер, актуальный на 2026 год; до 2024 года порог был ниже — 2 250 000 рублей);
- у человека есть реальная возможность платить — доходы, имущество, счета;
- уклонение носит злостный характер: человек активно противодействует взысканию.
Злостность — оценочное понятие, и это ключевой пункт. О ней обычно говорят такие действия: сокрытие доходов и имущества от приставов, недостоверные сведения о своём имущественном положении, переоформление активов на родственников, смена места жительства без уведомления, игнорирование вызовов при очевидной платёжеспособности.
Злостным уклонением не является: отсутствие дохода и имущества, болезнь, потеря работы, скромные платежи по 100–200 рублей при возможности. Это объективная невозможность исполнить решение суда, а не преступление. Наказание по статье — штраф до 200 000 рублей, принудительные работы или лишение свободы до 2 лет; на практике по этой статье чаще назначают штраф, а приговоры выносятся считанное число раз в год по всей стране.
Типичный сценарий, при котором статья действительно обсуждается: после решения суда человек получил крупное наследство, продал автомобиль, тратит деньги и путешествует, но не платит и не выходит на связь с приставами. А у человека, у которого из имущества — единственное жильё и долг по карточке за 300 тысяч рублей, до этой статьи дело, как правило, не доходит в принципе: не совпадает ни порог, ни признак реальной возможности платить.
Статья 176 УК РФ: незаконное получение кредита
Статья 176 УК РФ адресована прежде всего индивидуальным предпринимателям и руководителям организаций: она применяется, когда кредит получен путём представления банку заведомо ложных сведений о хозяйственном или финансовом положении, и это причинило кредитору крупный ущерб. Обычные потребительские кредиты, кредитные карты и автокредиты физических лиц под эту статью не подпадают.
От мошенничества состав отличается целью: человек рассчитывает кредит вернуть, но вводит банк в заблуждение по документам — например, искажает обороты компании, чтобы получить одобрение. Наказание — вплоть до лишения свободы на срок до 5 лет. Для большинства читателей этого материала — заёмщиков-физлиц — статья имеет скорее справочное значение, но знание границы полезно: она отделяет «криминальный» обман от обычной кредитной истории бизнеса.
Если не платить кредит, могут ли посадить?
Посадить за неуплату кредита могут только за доказанное мошенничество при его получении или за злостное уклонение от исполнения решения суда; за сам долг, за просрочку и за отсутствие денег тюремное заключение не предусмотрено. Это не утешительная формула, а прямое следствие конструкции статей: умысел должен быть доказан следствием и установлен судом, а добросовестное поведение заёмщика — документы о потере дохода, попытки договориться, частичные платежи — работает против самого факта умысла.
На практике разрыв между страхами и реальностью большой. Уголовные дела по кредитным долгам физических лиц — единичные случаи, и почти всегда они связаны либо с явным обманом при оформлении, либо с демонстративным сокрытием имущества после решения суда. Подавляющее большинство споров заканчивается гражданским взысканием: судом, приставами, удержаниями. При этом угрозы «заведём дело по 159-й» и «уполномочены посадить» в звонках взыскателей — стандартный приём психологического давления, а не описание реальных перспектив. Деятельность коллекторов ограничена Федеральным законом № 230-ФЗ о защите прав физических лиц при взыскании просроченной задолженности, и угрозы уголовным преследованием без правовых оснований нарушают этот закон.
Пары «миф — факт», которые встречаются чаще всего:
- Миф: за любую просрочку грозит тюрьма. Факт: просрочка — гражданское нарушение, тюрьма за неё не предусмотрена.
- Миф: банк передал долг коллекторам — теперь «уголовное дело». Факт: смена взыскателя ничего не меняет в квалификации: долг остаётся гражданским обязательством.
- Миф: если перестал платить с первого месяца — автоматически мошенник. Факт: важны обман при оформлении и доказанный умысел, а не количество платежей.
Реальным риск остаётся в ограниченном наборе ситуаций:
- кредит оформлен по поддельным документам или на другое лицо;
- человек изначально не собирался платить, и это подтверждается доказательствами;
- после решения суда имущество и доходы скрываются, переоформляются, а должник прячется от приставов при очевидной возможности платить.
Сумма долга при этом важна — пороги установлены законом, — но решает поведение. Одинаковый долг в 5 миллионов рублей у двух людей может означать для одного обычное судебное взыскание, а для другого — уголовную проверку, если он скрывает активы и демонстративно игнорирует решение суда.
Как банк взыскивает долг: от первой просрочки до приставов
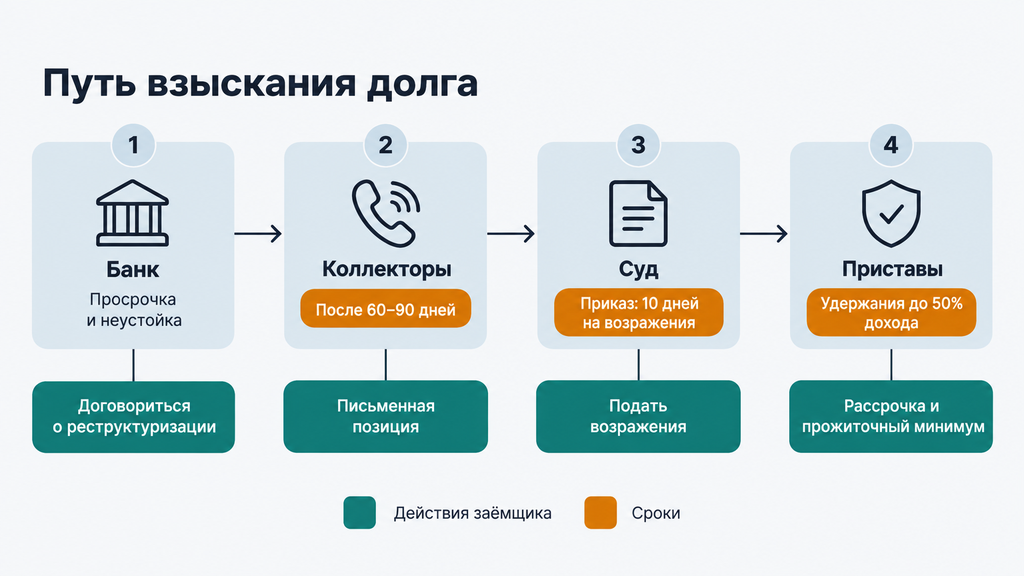
Взыскание кредитного долга идёт поэтапно — напоминания и неустойка, затем коллекторы, суд и приставы, — и на каждом этапе у заёмщика есть законные возможности урегулировать ситуацию. Если понимать этапы, значительная часть тревоги уходит: процесс небыстрый, формализованный, и на каждом шаге с человеком можно и нужно работать.
- Досудебная работа банка. Звонки, письма, начисление неустойки в законных пределах. Если просрочка длится больше 60–90 дней, банк обычно переходит к следующему шагу, но точные условия смотрите в кредитном договоре. На этом этапе проще всего договориться о реструктуризации или каникулах.
- Передача долга коллекторам. По агентскому договору (коллектор действует от имени банка) или по цессии (коллектор выкупает долг и становится новым кредитором). О передаче должника обязаны уведомить. Федеральный закон № 230-ФЗ жёстко ограничивает общение: звонки — не чаще одного раза в сутки, двух в неделю и восьми в месяц, в установленное время; недопустимы угрозы, давление на родственников, введение в заблуждение о последствиях.
- Судебный приказ. Упрощённое решение мирового судьи без заседания. Получив копию приказа, заёмщик вправе подать возражения в течение 10 дней с момента получения — приказ отменяется, и это стандартный рабочий инструмент: часто человек о приказе узнаёт с опозданием, и срок восстанавливается при уважительных причинах.
- Исковое производство. Полноценный процесс в суде: банк доказывает сумму, заёмщик может заявить о снижении неустойки (ст. 333 ГК РФ), представить документы о причинах просрочки, заключить мировое соглашение с новым графиком. Многие кредитные споры на этой стадии заканчиваются компромиссом, который устраивает обе стороны.
- Исполнительное производство. После вступления решения в силу дело переходит в ФССП — Федеральную службу судебных приставов. Возможные меры: арест счетов и списание средств, удержание до 50% дохода, арест имущества с последующей реализацией, ограничение выезда за границу (как правило, при долге от 30 000 рублей), запрет на регистрационные действия. Закон при этом защищает базовые вещи: единственное жильё (кроме ипотечного залога) изъять нельзя, а по заявлению должника при удержаниях из зарплаты сохраняется прожиточный минимум.
Принципиальный момент: уголовное дело — не этап взыскания, а отдельный сценарий. Оно возможно только после вступившего в силу решения суда и лишь при признаках злостного уклонения по ст. 177 УК РФ либо при самостоятельных признаках мошенничества. Сам по себе путь «банк — суд — приставы» к уголовной ответственности не ведёт.
Что делать, если нечем платить кредит: пошаговый план
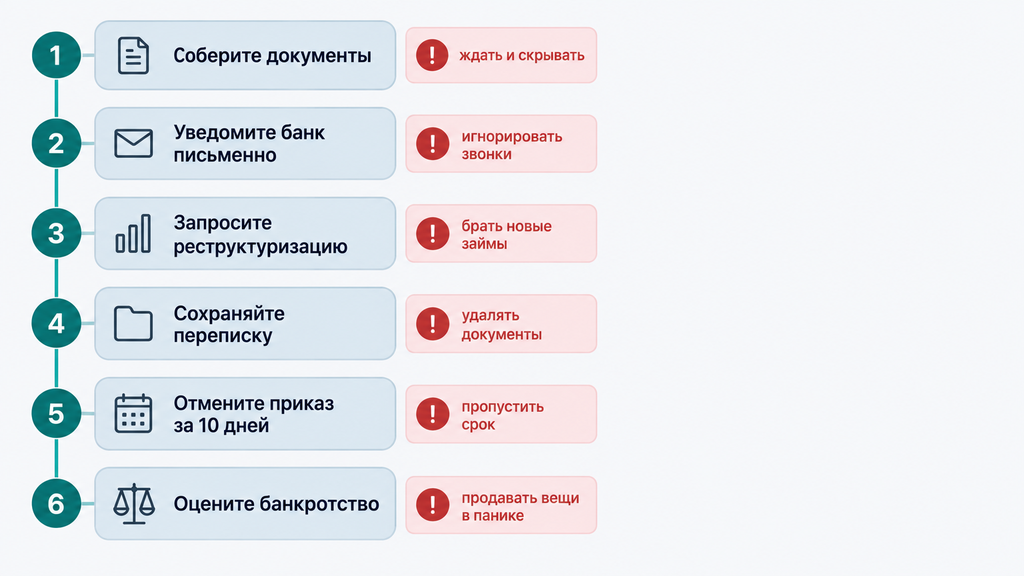
Если платить по кредиту нечем, главное — не скрываться, а документировать своё положение и выходить на контакт с банком: открытая позиция защищает от обвинений в недобросовестности и открывает доступ к законным вариантам решения. Вот порядок действий, который лучше всего работает на практике, — особенно если начать не с третьего месяца просрочки, а как можно раньше.
- Соберите документы о своём финансовом положении. Справки о доходах, сведения об увольнении или сокращении, медицинские документы, документы о детях и иждивенцах. Это фундамент для любых переговоров и защиты.
- Письменно уведомите банк о причинах просрочки. Заявление с описанием ситуации и подтверждающими документами. Подайте его так, чтобы у вас осталось подтверждение — отметка о приёме или отправка заказным письмом. Именно письменное обращение фиксирует дату и честную позицию — в спорных ситуациях это сильный аргумент добросовестности.
- Запросите реструктуризацию или кредитные каникулы. В заявлении предложите конкретный вариант: снижение платежа, отсрочка, изменение графика. Банк не обязан соглашаться, но письменная попытка — важное доказательство.
- Сохраняйте всю переписку и подтверждения. Скриншоты, копии заявлений, конверты, детали звонков. Не удаляйте ничего: в кредитных спорах документы часто решают больше, чем устные объяснения.
- Если пришёл судебный приказ — действуйте в срок. У вас 10 дней с момента получения на подачу возражений; если срок пропущен по уважительной причине, его можно восстановить. Отмена приказа не отменяет долг, но возвращает спор в полноценный процесс, где можно защищаться.
- Если подан иск — участвуйте. Являйтесь на заседания или направьте представителя, заявите о снижении неустойки, покажите документы о причинах просрочки, обсудите мировое соглашение. Суд снижает несоразмерные штрафы регулярно — но только по заявлению стороны.
- Оцените банкротство, если долг объективно непосилен. При долге от 500 000 рублей и объективной невозможности исполнять обязательства обращение за банкротством — и право, и обязанность (см. выше про ст. 14.13 КоАП РФ). Процедура законно останавливает начисление процентов и давление кредиторов.
Чек-лист документов, которые стоит собрать заранее:
- кредитный договор, график платежей, выписки по счёту;
- справки о доходах за последние месяцы;
- сведения об увольнении, сокращении, снижении дохода;
- медицинские документы, если причина — здоровье;
- переписка с банком и коллекторами, подтверждения подачи заявлений;
- документы о детях, иждивенцах, обязательных расходах.
Два практических уточнения. Первое: у каждого банка свои требования к формам заявлений и срокам ответа, уточните их заранее. Второе: если приставы уже арестовали счёт, проверьте постановление на сайте ФССП, убедитесь, что не списаны защищённые поступления (детские пособия, алименты), и подайте заявление о сохранении прожиточного минимума при удержаниях из зарплаты — это стандартная процедура, которая часто даёт ощутимое облегчение. Типичная ошибка на этом этапе — пытаться «переждать»: арест счёта сам не снимется, а сроки для обжалования идут.
Реструктуризация, кредитные каникулы, рефинансирование или банкротство: как выбрать
Выбор законного способа решить кредитную проблему зависит от трёх факторов — носят ли трудности временный характер, какую долю дохода занимают платежи и каков общий размер долга. У каждого варианта свои условия и своя цена, и полезно видеть их рядом.
| Вариант | Кому подходит | Плюсы | Компромиссы и ограничения |
|---|---|---|---|
| Реструктуризация — изменение условий действующего кредита | Доход снизился, но договориться с банком реально; хочется сохранить договор и кредитную историю | Без нового кредита; платежи снижаются; нет нового нарушения | Срок удлиняется, общая переплата растёт; банк вправе отказать |
| Кредитные каникулы — временная отсрочка платежей | Краткосрочный сбой: болезнь, простой, временная нетрудоспособность; по потребительским кредитам — при снижении дохода более чем на 30% или в связи с чрезвычайной ситуацией | Пауза до 6 месяцев; даются в пределах лимита, установленного Правительством, не более двух раз по каждому кредитному договору | Проценты, как правило, продолжают начисляться; после каникул платежи восстанавливаются, долг не исчезает |
| Рефинансирование — новый кредит для погашения старых | Доход восстановится, просрочки минимальны, кредитная история не запущена | Ниже ставка или платёж; один платёж вместо нескольких | Нужен новый кредит — при глубокой просрочке банк откажет; важно, чтобы условия действительно были лучше |
| Судебное банкротство гражданина | Долг объективно непосилен; как правило, от 500 000 ₽ и просрочка от 3 месяцев (при меньших суммах — право, а не обязанность, при предвидении банкротства) | После процедуры долги списываются; проценты и штрафы останавливаются, взыскатели общаются через финансового управляющего | Длится от нескольких месяцев до полутора-двух лет; есть последствия: при получении кредита около пяти лет нужно сообщать о банкротстве, действуют ограничения на руководящие должности, повторная процедура — не ранее чем через пять лет; расходы на процедуру |
| Внесудебное банкротство через МФЦ | Долг от 25 000 до 1 000 000 ₽ и соблюдены условия по исполнительному производству (например, оно окончено за отсутствием имущества) либо человек относится к отдельным категориям — пенсионеры, получатели детских пособий — при длительном неисполнении | Бесплатно, без суда и управляющего, дистанционно | Жёсткие условия допуска; подходит не всем; о процедуре объявляется публично |
Банкротство — единственный механизм, который полностью освобождает от долгов, но оно требовательно к честности должника: процедура не подходит тем, у кого есть реальная возможность платить, и категорически исключает скрытие имущества — в банкротстве такие действия раскрываются, и долги тогда не спишут. Перед подачей заявления имеет смысл проверить актуальные пороги и требования на 2026 год: параметры процедуры корректируются.
По каким критериям выбрать способ решения
Критериев, по которым стоит выбирать, на практике пять:
- Сумма долга. До сотен тысяч рублей разумнее работать договорными инструментами; от 500 000 ₽ при непосильности долга стоит серьёзно рассматривать банкротство — это законодательный ориентир.
- Перспектива дохода. Вопрос простой: вернётся ли платёжеспособность — новая работа, завершение лечения, восстановление после развода. Временный сбой — это каникулы и реструктуризация; необратимое снижение — другой разговор.
- Наличие имущества и залогов. Ипотека и залог меняют расчёт: залоговое имущество может быть взыскано, и это нужно учитывать заранее.
- Стадия взыскания. До суда доступно больше мягких опций; после решения суда фокус смещается на исполнение — рассрочку, порядок удержаний, банкротство.
- Готовность к последствиям банкротства. Ограничения на кредиты и руководящие позиции для кого-то несущественны, для кого-то — критичны; честно оцените это до, а не после.
Упрощённое дерево решений выглядит так: доход снизился временно — каникулы или реструктуризация; доход восстановится, а история не испорчена — рефинансирование; платить нечего, долг от 500 000 ₽, просрочка свыше трёх месяцев — банкротство. Частые вопросы на консультациях звучат как «что лучше — реструктуризация или банкротство» и «чем рефинансирование отличается от реструктуризации». Короткие ответы: реструктуризация меняет условия старого кредита, рефинансирование — это новый кредит для погашения старого, и выбирать между ними и банкротством нужно по признаку «могу ли я в принципе обслуживать долг», а не «какой вариант дешевле».
Практические сигналы, что вариант выбран верно: платёж после изменений занимает примерно треть дохода, новых просрочек нет, документы по договорённостям собраны. А вот сигналы ложного пути: новые займы для погашения старых, платёж по-прежнему больше половины дохода, обещания «решить всё» без изучения документов.
Типичные ошибки должников, которые усиливают риски
Главные риски для заёмщика создаёт не сама просрочка, а ошибки поведения — скрытность, сокрытие имущества и новые долги для погашения старых. Каждая из этих ошибок понятна по-человечески, но любую можно заменить правильным действием, которое снимет проблему, а не усугубит её.
- Игнорировать звонки банка и судебные повестки. Молчание суд и приставы трактуют как равнодушие, а в худшем случае — как недобросовестность. Вместо этого — отвечайте письменно, фиксируйте позицию, участвуйте в процессе.
- Переоформлять имущество на родственников. Такие сделки устанавливаются легко и оспариваются; в исполнительном производстве и банкротстве они возвращаются, а в контексте ст. 177 УК РФ становятся признаком злостного уклонения. Выход — законные процедуры: рассрочка, банкротство.
- Скрывать доходы от приставов. Серые схемы с зарплатой легко проверяются и дают основание говорить о злостности. Вместо этого — подайте заявление о сохранении прожиточного минимума: это законный способ снизить нагрузку.
- Брать новые микрозаймы для платежей по старым кредитам. Классическая долговая спираль: сумма долга растёт быстрее доходов. Что делать: оцените совокупную нагрузку и выберите один из законных вариантов решения.
- Удалять переписку и не хранить документы. Так человек теряет доказательства собственных попыток договориться. Решение простое: систематизируйте папку с документами, это займёт один вечер.
- Продавать необходимое в панике. Панические решения редко улучшают положение: проданное за бесценок имущество проблему не закрывает. Сначала посчитайте ситуацию в цифрах, потом действуйте.
- Верить обещаниям «спишем 100% долгов». Ни один честный специалист не гарантирует результат до изучения документов: исход банкротства зависит от обстоятельств дела. Прежде чем верить, проверьте, что именно вам обещают и на каких условиях.
Из практики видна закономерность: чем позже человек начинает разбирать ситуацию, тем дороже обходится каждый следующий шаг. Ошибка, сделанная на этапе первой просрочки, исправляется одним письмом; та же ошибка после решения суда — уже отдельной процедурой.
Когда нужен кредитный юрист и чем он помогает
Кредитный юрист нужен, когда спор вышел за рамки обычной просрочки — банк подал в суд, приставы арестовали счета или долг стал непосильным. До этого момента большинство вопросов решается самостоятельно: заявлением в банк, отменой приказа, заявлением приставу.
Поводы обратиться за помощью:
- несколько кредитов, платежи занимают больше половины дохода, просрочки нарастают;
- получен судебный приказ и срок возражений близок или пропущен;
- идёт исковое производство, нужна защита позиции и снижение неустойки;
- открыто исполнительное производство, арестованы счета, есть риск продажи имущества;
- встаёт вопрос о банкротстве — от выбора процедуры зависит исход;
- коллекторы выходят за рамки закона, и нужно зафиксировать нарушения.
В кредитных спорах кредитный юрист и кредитный адвокат занимаются конкретной работой: анализируют договор и корректность расчёта задолженности, готовят заявления и ходатайства, ведут переговоры с банком, защищают позицию в суде, сопровождают процедуру банкротства от заявления до списания долгов. Хороший специалист не угадывает результат по телефону — он сначала смотрит документы, объясняет варианты с условиями и рисками и фиксирует договорённости письменно.
Признаки качественной помощи: названы несколько вариантов с плюсами и минусами; итог зависит от документов, и это прямо проговорено; всё общение подтверждается письменно. Тревожные сигналы: гарантии «списания всего и сразу», давление «решайте срочно», отказ показывать, что именно подписываете. Закон не допускает гарантированных обещаний результата — ни один юрист не может обещать исход суда до анализа дела, и это нормальная, честная позиция.
Если вы рассматриваете процедуру банкротства, разбираете отдельный юридический вопрос или просто не понимаете, что делать с долгами, — можно обратиться к нам за бесплатной консультацией. Оставьте заявку и в двух словах опишите ситуацию: специалист даст первичный разбор — что происходит, какие есть варианты и с чего начать. Оплачивать услугу и принимать решение сразу не нужно: первичный разбор — спокойный способ увидеть карту вариантов, а не обязательство заключить договор.
Часто задаваемые вопросы
Есть ли уголовная ответственность за неуплату кредита?
По общему правилу нет: неуплата кредита — гражданское правонарушение, и влечёт оно имущественные последствия. Уголовная ответственность возможна только при мошенничестве при получении кредита (ст. 159.1 УК РФ) или злостном уклонении от погашения долга после вступившего в силу решения суда (ст. 177 УК РФ). Ключевое условие в обоих случаях — доказанный умысел.
Могут ли посадить за долги по кредитам?
Лишение свободы реально лишь при доказанном обмане при оформлении кредита либо при активном сокрытии имущества от взыскания после решения суда. За просрочку, потерю дохода и отсутствие имущества не сажают. На практике приговоры по таким делам выносятся считанное число раз в год, и чаще наказание ограничивается штрафом или обязательными работами.
С какой суммы долга наступает уголовная ответственность?
Для ст. 177 УК РФ (злостное уклонение) долг должен превышать 4 500 000 рублей. По ст. 159.1 УК РФ (мошенничество в сфере кредитования) состав возможен и при меньшей сумме, если доказан обман при получении кредита, а крупным размером для неё считается долг свыше 1 500 000 рублей — от него зависит квалификация и строгость наказания. Сумма при этом — лишь одно из условий: без доказанного умысла состав не образуется. Пороги актуальны на 2026 год, и перед серьёзными решениями их стоит проверить по действующей редакции закона.
Невыплата кредита — это уголовное преступление?
Нет: невыплата кредита банку — это гражданское правонарушение, за которое наступает имущественная ответственность — неустойка, взыскание через суд, удержания из дохода. Уголовное преступление требует доказанного умысла — обмана при получении денег или намеренного противодействия судебному решению, чего сама по себе просрочка не содержит.
Что будет, если вообще не платить кредит?
Банк начнёт начислять неустойку, затем передаст долг коллекторам или обратится в суд, а после решения суда взысканием займутся приставы — арест счетов, удержания из дохода, ограничения. Уголовное дело на этом пути возможно только в отдельном сценарии — при злостном уклонении после суда при крупном долге и реальной возможности платить.
Могут ли посадить за неуплату нескольких кредитов?
Количество кредитных договоров само по себе уголовный состав не создаёт: суды оценивают поведение заёмщика — был ли обман при оформлении и скрывал ли человек имущество после решения суда. Если суммарный долг велик и обслуживать его объективно нечем, разумнее рассмотреть банкротство — это законный выход, который снимает и правовые риски, и долговую нагрузку.
Что делать, если банк или коллекторы угрожают уголовным делом?
Проверьте, есть ли реальные признаки состава — обман при получении кредита или сокрытие имущества после суда; если их нет, угрозы — это давление, на которое не нужно реагировать паникой. Сохраняйте переписку и записи звонков: недостоверные сведения о последствиях неуплаты нарушают закон о взыскании. При сомнениях полезно получить первичный разбор ситуации у специалиста, чтобы трезво оценить риски.
Когда банкротство — лучший выход из кредитной ситуации?
Банкротство обычно рассматривают, когда долг непосилен, платежи занимают значительную часть дохода, а перспективы восстановления невысоки; классический ориентир — долг от 500 000 ₽ и просрочка от трёх месяцев. Процедура законно освобождает от долгов, но имеет последствия — ограничения на новые кредиты и руководящие должности на несколько лет. Если сомневаетесь, подойдёт ли она вам, оставьте заявку и кратко опишите ситуацию — бесплатно получите первичный разбор вариантов; решение принимать сразу не требуется.