Риски и проблемы ипотечного кредитования
Ипотека, долгосрочный кредит под залог жилья, несёт несколько главных рисков: просрочка с ростом долга, раздел при разводе, экономические кризисы, банкротство банка или самого заёмщика. Квартиру не забирают за одну задержку платежа. До суда у заёмщика остаются законные варианты: уведомить банк, оформить кредитные каникулы или реструктуризацию, а при непосильных долгах рассмотреть банкротство с сохранением единственного ипотечного жилья. Главный принцип во всех сценариях один: действовать до суда, а не после него.
Какие риски несёт ипотека: карта проблем для заёмщика
Главные риски ипотеки складываются в пять групп: платёжный (просрочка), семейный (развод и раздел жилья), рыночный (кризис и дефолт), институциональный (банкротство банка) и личный (собственное банкротство заёмщика). У каждой группы свои правила, но логика везде похожая: проблема редко возникает внезапно, и почти на каждом шаге у заёмщика есть время и законные инструменты, чтобы изменить сценарий.
- Просрочка платежей. Растёт долг, портится кредитная история, при затяжной просрочке банк вправе требовать возврат всей суммы и обращать взыскание на заложенную квартиру.
- Развод и раздел имущества. Квартира и долг делятся между супругами, а банк остаётся третьей стороной сделки: без его согласия переоформить или продать жильё не получится.
- Кризис и дефолт. Доходы падают, ставки растут, банки ужесточают условия. Платёж при этом остаётся прежним, а семейный бюджет уже не выдерживает.
- Банкротство банка. Договор не прекращается, но реквизиты и кредитор меняются, поэтому ошибки в платежах в этот период случаются часто.
- Банкротство заёмщика. Заложенная квартира имеет особый статус: она не защищена правилом о единственном жилье, зато даёт шанс законно списать остальные долги.
Дальше разберём каждую группу рисков отдельно: от базовых понятий к конкретным действиям, срокам и документам. Термин залог стоит запомнить сразу. Это право банка продать квартиру, если долг не возвращается; именно оно делает ипотеку самым жёстким видом кредита.
Что такое субстандартные ипотечные кредиты и чем они опасны
Субстандартные ипотечные кредиты, то есть займы на покупку жилья, банки выдают заёмщикам с пониженной кредитной надёжностью: с испорченной или короткой кредитной историей, высокой долговой нагрузкой или неофициальным доходом. Термин пришёл из мировой практики: в России отдельного официального продукта с таким названием нет, но логика у банков везде одна. Чем выше риск, что заёмщик не вернёт долг, тем жёстче условия: так кредитор заранее компенсирует возможные потери.
Кредитный рейтинг оценивает заёмщика по его кредитной истории: платёжной дисциплине, текущим долгам и числу обращений за кредитом. Субстандартными кредитами в широком смысле называют и другие займы людям с низкой надёжностью: от автокредитов до кредитных карт с повышенными ставками.
Типичные признаки таких условий:
- ставка заметно выше рыночной, часто на несколько процентных пунктов;
- увеличенный первоначальный взнос: 30–50% вместо стандартных 15–20%;
- обязательное страхование жизни и здоровья, иногда сразу нескольких рисков;
- ограниченная сумма кредита или сокращённый срок;
- требование привлечь созаёмщика или поручителя.
Опасность для заёмщика не в самом факте «нестандартных» условий, а в их сочетании: переплата выше, а запас прочности ниже. Если доход человека с таким кредитом снизится, платёж, который и так занимал большую часть бюджета, быстро станет непосильным. На практике именно субстандартные заёмщики чаще всего выходят на просрочку в первые годы обслуживания кредита, поэтому такой ипотеке нужен резерв и трезвый расчёт ещё на этапе подачи заявки.
Чем субстандартный кредит отличается от стандартной ипотеки
Главное отличие субстандартного кредита в том, что банк компенсирует повышенный риск повышенной ценой и жёсткими требованиями, а не отказом в кредите как таковым.
| Критерий | Стандартная ипотека | Субстандартная ипотека |
|---|---|---|
| Ставка | Базовая рыночная или льготная | Повышенная, часто на несколько пунктов выше |
| Первоначальный взнос | Обычно от 15–20% | Часто 30–50% |
| Требования к доходу | ПДН в пределах нормы банка | Тот же ПДН, но с запасом; возможны доп. гарантии |
| Кредитная история | Чистая или аккуратная | Допускаются прошлые просрочки, короткая история |
| Страхование | Залог обязателен, остальное по желанию | Часто обязательны жизнь, здоровье, титул |
| Риск для заёмщика | Умеренный | Высокий: большая переплата и низкий запас прочности |
ПДН, показатель долговой нагрузки, это доля всех платежей по кредитам в ежемесячном доходе. Чем он выше, тем строже проверяет банк новую заявку. У каждого варианта есть свой компромисс: стандартная ипотека дешевле, но доступнее людям с аккуратной историей; субстандартная даёт возможность купить жильё сейчас, однако требует платить заметно больше на всём сроке кредита.
Кому банки одобряют такие кредиты и на что смотреть заёмщику
Одобрение с нестандартными условиями чаще всего получают заёмщики с низким официальным доходом, недавними просрочками в прошлом, высокой текущей долговой нагрузкой или совсем короткой кредитной историей. Банк не отказывает, но перекладывает часть риска на клиента: через цену и требования.
Типичная ситуация из практики: у человека платежи по трём потребительским кредитам занимают больше половины дохода, часть заработка неофициальная. По базовой программе банк отказывает, но готов одобрить ипотеку с повышенным взносом и ставкой. Формально выход есть, однако платить придётся много лет, и любой сбой дохода сделает кредит непосильным.
Перед подписанием такого договора стоит проверить несколько вещей:
- полную стоимость кредита: она покажет реальную переплату, а не одну ставку;
- условия пересмотра ставки: когда и насколько банк вправе её изменить;
- санкции за просрочку: размер пени, штрафы, порядок начисления;
- правила досрочного погашения: можно ли закрыть кредит раньше и пересчитают ли проценты;
- все обязательные страховки и их стоимость за весь период.
Насторожить должны предложения «одобрим всем без проверки», требования оформить страховку только у конкретного агента и нежелание выдавать проект договора до сделки. Добросовестный банк всегда даёт документ на изучение: если на чтение условий отводят полчаса у окна, это повод остановиться и взять паузу.
Просрочка по ипотеке: какие последствия наступают и когда
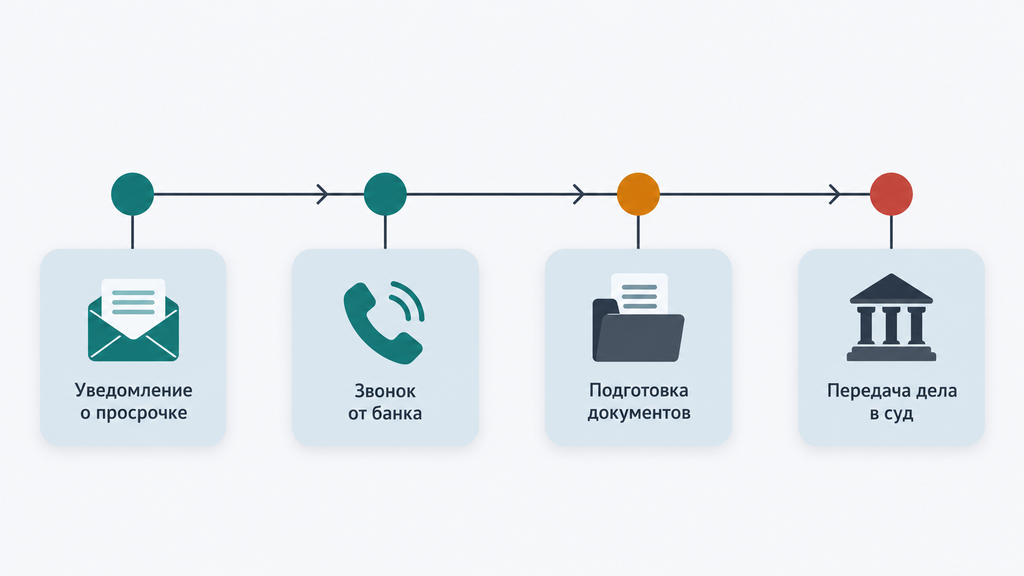
Последствия просрочки по ипотеке нарастают поэтапно: в первые дни появляются пени и запись в кредитной истории, после месяца добавляются активные звонки и предложения урегулирования, а после трёх месяцев следует требование вернуть весь долг досрочно и обращение банка в суд с взысканием заложенной квартиры.
Первые 1–5 дней. Банк фиксирует просрочку, начисляет пени за каждый день задержки и передаёт сведения в бюро кредитных историй (БКИ, организация, которая собирает данные о кредитах заёмщика). Часто приходит уведомление в приложении или СМС. Одна короткая задержка не катастрофа: если быстро закрыть долг с неустойкой, рейтинг восстановится по мере дальнейших аккуратных платежей.
До 30 дней. Подключаются звонки банка, при созаёмщиках и поручителях звонят и им. На этом этапе у банка ещё нет интереса судиться: ему выгоднее получить деньги, чем продавать квартиру. Это лучшее окно для переговоров о каникулах или реструктуризации.
1–3 месяца. Дело переходит в подразделение по работе с проблемной задолженностью. Банк уточняет причины, предлагает варианты, готовит документы. Записи о регулярных просрочках серьёзно снижают кредитный рейтинг: получить новый кредит в этот период почти невозможно.
Свыше 90 дней. Банк вправе потребовать досрочного возврата всей суммы долга. Если платёж не поступает, следует иск, а затем продажа квартиры на торгах, обычно по цене ниже рыночной. Из выручки погашаются долг, пени, судебные расходы, остаток, если он есть, возвращают заёмщику. Если в сделке участвовал материнский капитал, использованные средства, как правило, придётся вернуть в Социальный фонд России, добровольно либо по решению суда по иску фонда.
Размер пени зависит от договора. Типичный порядок цифр: платёж 40 000 ₽, пени 0,1% в день, то есть 40 ₽ в день и около 600 ₽ за 15 дней задержки. Сама по себе сумма небольшая, но она растёт ежедневно. Главное в другом: платёж без учёта неустойки не закрывает просрочку, и долг продолжает считаться просроченным. Записи о нарушениях хранятся в БКИ семь лет, поэтому даже единичная история с судом будет видна банкам ещё долго.
Сколько можно не платить, чтобы банк не забрал квартиру
Закон запрещает банку обращать взыскание на заложенную квартиру, пока одновременно действуют два условия: просрочка меньше трёх месяцев и долг меньше 5% от стоимости жилья (статья 348 ГК РФ и статья 54.1 закона «Об ипотеке»). Как только нарушен хотя бы один из них, например накопились пени сверх 5% от цены квартиры, банк получает право требовать продажи залога, даже если это единственное жильё семьи с детьми.
Важная оговорка: это правило защищает квартиру от взыскания, но не отменяет пеней и не мешает банку требовать вернуть сам долг. Для ипотечного жилья исполнительский иммунитет единственного жилья, закреплённый статьёй 446 ГПК РФ, не действует: обычную единственную квартиру приставы забрать не могут, а заложенную могут, но только через суд.
На практике банки редко идут в суд сразу после 90 дней: если заёмщик на связи, вносит хотя бы частичные платежи и активно ищет решение, процесс может растянуться на месяцы. Но рассчитывать на «банк подождёт» нельзя: каждый месяц просрочки увеличивает долг и уменьшает пространство для переговоров.
Как начисляются пени и штрафы за просрочку
Пени означают ежедневное начисление на просроченную сумму, штраф работает как разовая санкция за сам факт задержки; конкретный размер и вид неустойки прописаны в ипотечном договоре. Закон ограничивает неустойку по потребительским кредитам, включая ипотеку: как правило, это 0,1% в день от суммы просрочки, если по договору продолжают начисляться проценты, либо 20% годовых, если в период нарушения проценты не начисляются (статья 8 закона о потребительском кредите).
Пример расчёта: ежемесячный платёж 40 000 ₽, пени 0,1% в день. За 10 дней задержки накопится 40 000 × 0,1% × 10 = 400 ₽. Цифра кажется небольшой, но дальше работает главный механизм: пока просрочка не закрыта полностью, пени продолжают начисляться, а новые платежи уходят не туда, куда вы ожидаете.
Порядок списания установлен законом (статья 319 ГК РФ и статья 5 закона о потребительском кредите): сначала гасятся проценты по просроченному долгу, затем сам просроченный основной долг, затем неустойка и только после этого текущие проценты и текущий платёж. Отсюда типичная ловушка: заёмщик вносит «обычный ежемесячный платёж», банк распределяет его по очереди, просрочка формально не закрыта, и пени продолжают расти. Проверяйте актуальную сумму к оплате в личном кабинете или по письменному запросу в банк и вносите её целиком, а не «по привычному графику». Сохраняйте чеки и выписки: это основа для любого спора о расчётах.
Просрочка по ипотеке: что делать — пошаговый план
При просрочке по ипотеке действовать нужно в одном порядке: узнать точную сумму долга, письменно уведомить банк о трудностях, подтвердить причину документами, проверить страховку и выбрать законный инструмент снижения платежа. Молчать хуже всего: банк расценивает отсутствие контакта как риск и переходит к жёстким мерам, а устные обещания оператору колл-центра юридической силы не имеют.
- Проверить точную сумму долга. Запросите в личном кабинете или заявлением расчёт задолженности: основной долг, проценты, пени. Гасить «примерно по графику» бессмысленно: просрочка останется открытой.
- Письменно уведомить банк. Заявление о финансовых трудностях подаётся через отделение с отметкой на копии или официальный чат со скриншотами. Это фиксирует вашу добросовестность: суды и банки учитывают, кто инициировал диалог.
- Собрать подтверждающие документы. Справка о снижении дохода, уведомление о сокращении, больничный лист, справка о постановке на учёт в службе занятости. Без документов банк, как правило, не рассматривает льготные варианты.
- Проверить страховой полис. Если причина попадает под страховой случай (потеря работы, болезнь, инвалидность; смотрите правила страховки), страховая может частично или полностью закрыть платёж.
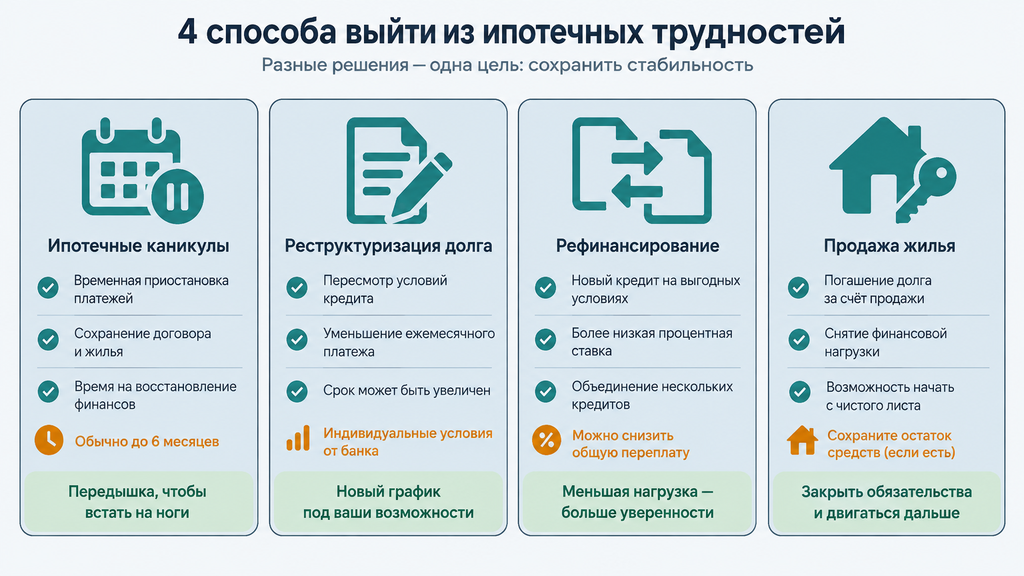
- Выбрать инструмент. Каникулы, реструктуризация, рефинансирование, продажа квартиры: сравните варианты по срокам и последствиям, не соглашайтесь на первый попавшийся.
- Зафиксировать договорённости письменно. Любое решение оформляется допсоглашением или документом с подписями сторон. Скриншоты переписки сохраняйте: на практике они становились аргументом в суде.
Чего делать не стоит: пропадать из связи, обещать «заплачу на следующей неделе» без документов, вносить платежи без учёта неустойки и, конечно, продавать что-либо или переводить имущество до консультации со специалистом. Часть таких действий потом расценивается как недобросовестность.
Ипотечные каникулы: кто имеет право и как оформить
Ипотечные каникулы дают законную отсрочку или снижение платежей на срок до шести месяцев по кредиту на единственное жильё. Право действует один раз за срок кредитного договора, а основанием служит объективная причина из перечня в законе: потеря работы и постановка на учёт в службе занятости, длительный больничный (свыше двух месяцев), снижение дохода более чем на 30%, установление инвалидности I или II группы, чрезвычайная ситуация.
Для заявления понадобятся документы, подтверждающие причину: справка из службы занятости, больничный, справка о доходах. Банк обязан рассмотреть обращение в установленный законом срок и при соответствии условий предоставить каникулы. Главное преимущество касается кредитной истории: на время каникул просрочка не фиксируется. Но проценты не исчезают: их выплату переносят на конец срока, а сам договор удлиняется. Проверяйте актуальные правила в редакции 2026 года: механизм периодически уточняется.
Реструктуризация и рефинансирование: в чём разница
Реструктуризация меняет условия текущего кредита (срок, размер платежа, иногда ставка), а рефинансирование оформляет новый кредит, которым закрывают старый на более выгодных условиях. Разница на практике огромная: реструктуризация доступна и при трудностях, а вот рефинансирование при них почти нет.
| Критерий | Реструктуризация | Рефинансирование |
|---|---|---|
| Суть | Изменение договора с текущим банком | Новый кредит на погашение старого |
| Когда доступно | В том числе при начавшихся трудностях | Как правило, только до просрочки |
| Кредитная история | Часто отметка о реструктуризации | Не портится при аккуратных платежах |
| Переплата | Обычно растёт за счёт удлинения срока | Снижается, если ставка ниже |
| Оформление | Заявление + документы о причине | Полная заявка и проверка как при новой ипотеке |
Компромиссы у каждого варианта свои. Реструктуризация спасает платёж здесь и сейчас, но отметка в кредитной истории может осложнить будущие кредиты. Рефинансирование дешевле в перспективе, но при уже идущей просрочке шансы на одобрение минимальны: банки одобряют его заёмщикам с аккуратной историей. Поэтому если чувствуете, что платёж становится тяжёлым, но просрочки ещё нет, первым стоит рассмотреть именно рефинансирование.
Страховка, добровольная продажа и мировое соглашение
До суда у заёмщика остаётся ещё три рабочих инструмента. Первый связан со страховым случаем: если полис покрывает потерю работы, болезнь или инвалидность, страховая компания может выплатить банку часть долга или весь долг. Изучите правила страхования заранее: отказ чаще всего связан с тем, что случай не входит в покрытие или не подтверждён документами.
Второй путь, добровольная продажа квартиры с согласия банка. Она проходит по рыночной цене, а не на торгах с дисконтом, поэтому заёмщик обычно возвращает себе больше денег. Согласие залогодержателя обязательно: без него Росреестр не зарегистрирует переход прав новому собственнику.
Наконец, третий вариант: мировое соглашение, договорённость с банком о графике погашения, которая возможна на любой стадии, включая судебный процесс. Банку невыгодно продавать залог дёшево, поэтому при видимом плане платежей он, как правило, готов договариваться. Во всех трёх сценариях работает одно условие: начинать переговоры стоит до того, как дело дойдёт до продажи с торгов.
Что делать с ипотекой при разводе
Квартира и ипотечный долг, оформленные в браке, по общему правилу делятся между супругами пополам, даже если кредитный договор оформлен на одного из них (статьи 34 и 39 Семейного кодекса РФ). Совместными считаются и недвижимость, и обязательства: банк выдавал кредит с учётом доходов семьи, поэтому возвращать его супруги должны вместе.
Банк здесь ключевой участник любых договорённостей. Он залогодержатель, то есть кредитор, в чью пользу заложена квартира до полного погашения долга. Переоформить договор на одного супруга, продать жильё или изменить состав собственников без его письменного согласия не получится. Созаёмщиком называют второго должника по кредиту, который несёт ответственность наравне с основным заёмщиком; в ипотеке супруги чаще всего выступают именно так.
Если заранее оформить брачный договор, большинство споров снимается: документ фиксирует, кому достаётся жильё и кто платит кредит. Его нужно предоставить банку, иначе кредитор продолжит действовать по общим правилам договора. Если брачного договора нет, вариантов раздела несколько, и у каждого свои условия и подводные камни.
Основные варианты раздела ипотечной квартиры
Вариантов раздела ипотеки при разводе пять, и все они требуют либо согласия банка, либо судебного решения: самовольно «выйти из кредита» не получится ни одним из них.
| Вариант | Условия | Подводные камни |
|---|---|---|
| Раздел пополам, платят оба | Доли и долг делятся поровну, договор не меняется | Если один перестанет платить, пострадают оба |
| Переоформление на одного | Согласие банка; чаще при выплаченной большей части долга | Банк вправе отказать без объяснения причин |
| Продажа квартиры | Согласие банка, погашение долга из выручки | Дисконт для покупателя, возможен налог, долгая сделка |
| Денежная компенсация | Один платит, второй возвращает часть по расписке | Без расписки доказать договорённости почти невозможно |
| Передача жилья банку | В отдельных случаях, по соглашению с кредитором | Реализуется не всегда, нужна оценка выгоды для банка |
Отдельные правила действуют, если в первоначальный взнос вкладывались личные средства: деньги от наследства, продажи добрачной квартиры, подарка. Часть квартиры, оплаченная личными средствами, при документальном подтверждении остаётся за этим супругом и не делится. Сохраняйте выписки со счетов и документы по сделкам: без доказательств подтвердить личный вклад на практике крайне сложно.
Если ипотека оформлена до брака, жильё остаётся личной собственностью того, кто его купил, и разделу не подлежит. Но платежи, внесённые в браке из общего бюджета, второй супруг вправе взыскать наполовину, если сможет подтвердить совместность расходов.
Дети, материнский капитал и военная ипотека при разделе
Доля жилья, оплаченная материнским капиталом, делится между всеми членами семьи, родителями и детьми; детская часть разделу между бывшими супругами не подлежит. Остальная площадь делится в общем порядке. Социальный фонд России контролирует выделение долей детям, поэтому «не заметить» маткапитал при разделе не получится.
Военная ипотека работает иначе: средства накопительно-ипотечной системы считаются целевой государственной поддержкой, и жильё, купленное только на них, по общему правилу остаётся у военнослужащего. Но если к военной ипотеке добавлялся материнский капитал, доли детям выделяются в обязательном порядке.
При определении, с кем из родителей остаётся жильё, суд может учесть интересы детей, например оставить квартиру родителю, с которым они живут. Однако это не отменяет общий принцип: пока долг не погашен, квартира в залоге, и любые решения по ней проходят через банк.
Чего нельзя делать при разделе ипотеки
Самая частая и самая дорогая ошибка: перестать платить «пока делим». Пени растут у обоих супругов, кредитная история портится обоим, а долг при этом остаётся совместным. Вторая ошибка связана с попыткой продать заложенную квартиру без согласия банка: Росреестр откажет в регистрации сделки, а покупатель, внёсший задаток, вправе требовать его возврата в двойном размере.
Третья ошибка касается устных договорённостей. На практике это выглядит так: суд разделил долг пополам, бывший супруг платить перестал, и второму приходится вносить весь платёж целиком, иначе банк начислит неустойку и обратится в суд. Затем переплаченную половину можно взыскать с бывшего супруга через суд, но это время, расходы и никакого залога под такое решение. Поэтому любые отступления от равенства оформляются только письменно: брачный договор, соглашение о разделе имущества, расписка с датами и суммами.
Что будет с ипотекой при дефолте и экономическом кризисе
При дефолте ипотечный договор не аннулируется: условия рублёвой ипотеки не меняются, но реальные риски растут через падение доходов, рост ставок и сокращение кредитных программ. Дефолт означает неспособность заёмщика платить по долгам; если речь о государстве, говорят о суверенном дефолте. При девальвации курс национальной валюты падает: за те же рубли можно купить меньше долларов и импортных товаров.
Для владельца рублёвой ипотеки цифры в графике платежей остаются прежними, и в этом смысле кризис «не трогает» кредит. Проблема в бюджете: цены растут, доходы повышаются медленнее или не растут вовсе, и платёж, который занимал треть дохода, незаметно становится половиной. Для валютной ипотеки механика жёстче: платёж привязан к курсу, и его ослабление увеличивает платёж кратно. Именно так в 2014–2015 годах пострадали десятки тысяч валютных заёмщиков в России.
На кризисных рынках банки обычно ужесточают требования: поднимают ставки, увеличивают первоначальный взнос, сворачивают рискованные программы. Тем, у кого ипотека уже есть, важнее не рынок, а собственная устойчивость:
- резерв на 3–6 ежемесячных платежей, базовая страховка от потери дохода;
- пересмотр бюджета: сокращение необязательных расходов до того, как они станут долгами;
- ранний диалог с банком при первых признаках трудностей: варианты из раздела о просрочке работают и здесь;
- отказ от новых кредитов «на поддержание» старых: долговая спираль образуется быстро, а распутывается долго.
Прогнозировать курс и экономику в статье невозможно и не нужно: единственная управляемая переменная, ваш запас прочности и готовность действовать заранее.
Ипотека при банкротстве банка: что происходит с кредитом и квартирой
При банкротстве банка ипотека не исчезает: кредитный договор продолжает действовать, а права кредитора переходят к правопреемнику, банку-санатору или Агентству по страхованию вкладов (АСВ, государственная корпорация, которая проводит ликвидацию банков). Залог квартиры сохраняется и переходит к новому кредитору, поэтому платить придётся в любом случае. Меняются только реквизиты и получатель.
Типичная ошибка этого периода: платежи «по привычке» на старые реквизиты. Такие переводы могут не зачесться, и формально у заёмщика возникает просрочка, хотя деньги списаны. Действуйте в следующем порядке:
- Проверьте официальное сообщение об отзыве лицензии: смотрите сайты Банка России и АСВ, а не пересказы из чатов.
- Дождитесь уведомления о правопреемнике: новый кредитор обязан разъяснить, куда и как платить; сроки обычно занимают от нескольких дней до нескольких недель.
- Платите только по подтверждённым реквизитам и сохраняйте каждый чек: при спорах они станут доказательством добросовестности.
- Храните договор, график и всю переписку: в переходный период документы теряются чаще, чем в спокойный.
- При неясности направьте письменный запрос новому кредитору: письменный ответ фиксирует позицию банка и снимает риск «неправильного» платежа.
Если в переходный период деньги всё же ушли по старым реквизитам, соберите подтверждение перевода и сразу обратитесь к правопреемнику с заявлением о зачёте платежа: в большинстве случаев вопрос решается, но лучше не доводить до спора. Риск двойного списания существует тоже: проверяйте выписки и оспаривайте лишние операции в письменной форме. Ситуация с банкротством банка неприятная, но управляемая: главная защита здесь в документах и внимательности, а не в приостановке платежей.

Банкротство физического лица при ипотеке: когда это законный выход
Банкротство физического лица не списывает ипотечный долг автоматически: заложенная квартира не защищена правилом о единственном жилье, но с сентября 2024 года действует механизм отдельного мирового соглашения, который позволяет сохранить единственное ипотечное жильё, продолжив платить по кредиту.
Разберём термины. Банкротством называют судебную процедуру, в которой долги гражданина признаются неподъёмными и по итогам списываются. Конкурсная масса охватывает всё имущество должника, которое можно продать для расчёта с кредиторами; ипотечная квартира в неё входит как залоговое имущество. Финансовый управляющий ведёт процедуру и распоряжается счетами должника. Мировым соглашением считается утверждённый судом договор должника с кредитором о порядке расчётов.
Закон № 298-ФЗ (август 2024 года) дополнил закон о банкротстве статьёй 213.10-1: заёмщик может попросить исключить единственное ипотечное жильё из конкурсной массы, заключив с банком-залогодержателем отдельное мировое соглашение. Долг по ипотеке при этом не списывается: кредит продолжается на прежних условиях. Инициатива всегда за заёмщиком: если заявления нет, квартира остаётся в конкурсной массе и продаётся. Понадобится согласие супруга-созаёмщика, а на время процедуры платежи может вносить третье лицо, родственник или друг, в том числе в форме беспроцентного займа (этот заём списанию не подлежит). Если просрочка уже есть, порядок её погашения фиксируется в соглашении.
У механизма есть ограничения:
- нужно согласие банка: он вправе отказаться;
- остальные долги списываются, но не ипотечный: механизм сохраняет жильё, а не освобождает от кредита;
- нарушение графика по соглашению может привести к его расторжению и продаже квартиры;
- внесудебное банкротство через МФЦ (бесплатная процедура для долгов от 25 000 до 1 000 000 ₽) работает по другим правилам: подходит ли оно при ипотеке, стоит проверять отдельно для вашей ситуации.
Механизм лучше всего подходит тем, у кого ипотечная квартира служит единственным жильём, есть доход, позволяющий продолжать платежи, и непосильная нагрузка по другим кредитам. Если платить нечем вообще и дохода нет даже на текущий платёж, банкротство с сохранением ипотеки скорее не подойдёт, потребуется другой сценарий. Если непонятно, какой вариант выбрать в вашем случае, можно обратиться к юристам нашей компании: консультация бесплатная, достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор. Решение об услуге или о банкротстве сразу принимать не нужно: сначала стоит увидеть карту вариантов.
Как сохранить ипотечную квартиру при банкротстве
Сохранить ипотечную квартиру при банкротстве можно через отдельное мировое соглашение с банком, если жильё единственное, заёмщик готов продолжать платежи и согласие залогодержателя получено.
- Оцените ситуацию: перечислите все долги, доходы, статус жилья (единственное ли), наличие супруга-созаёмщика.
- Согласуйте позицию с супругом: его письменное согласие обязательно, если он сторона по кредиту.
- Подготовьте заявление в арбитражный суд и пакет документов: на этом этапе подключается юрист, который ведёт дело.
- Заключите отдельное мировое соглашение с банком-залогодержателем и утвердите его в суде.
- Организуйте платежи через третье лицо: во время процедуры счета должника под контролем финансового управляющего, поэтому платёж по ипотеке вносит родственник или супруг.
- Соблюдайте график до конца процедуры: нарушение условий соглашения даёт основание для его расторжения.
Чего делать нельзя: скрывать доход и имущество, переписывать активы на родственников перед процедурой, гасить ипотеку новыми потребительскими кредитами накануне банкротства. Финансовый управляющий изучает сделки за последние годы, подозрительные операции оспариваются, а недобросовестность может закончиться тем, что в списании долгов откажут. Если банк не согласен на соглашение, варианты остаются: реструктуризация долгов в ходе процедуры, самостоятельная продажа жилья до суда или пересмотр стратегии. Оценивать их лучше с юристом до подачи заявления, а не после.
Типичные ошибки заёмщиков и заблуждения об ипотеке
Большинство потерь квартир связано не с одной просрочкой, а с бездействием и неверными решениями после неё. Ниже собраны заблуждения, с которыми люди чаще всего приходят на консультации, и практичный вывод по каждому.
- Миф: банк забирает квартиру после первой просрочки. Факт: взысканию предшествуют этапы; закон запрещает обращать взыскание, пока просрочка меньше трёх месяцев и долг меньше 5% стоимости жилья.
- Миф: кредитные каникулы списывают долг. Факт: они переносят платежи, проценты продолжают начисляться, а срок кредита удлиняется.
- Миф: после развода платит тот, на кого оформлен договор. Факт: долг, оформленный в браке, общий, и платить обязаны оба супруга независимо от записи в документах.
- Миф: при банкротстве банка ипотеку платить не нужно. Факт: нужно, но правопреемнику и по официально подтверждённым реквизитам.
- Миф: банкротство спишет и ипотеку. Факт: залоговое жильё имеет особый статус: долг по нему сохраняется, а квартира по умолчанию продаётся. Сохранение возможно только через отдельное мировое соглашение.
К поведенческим ошибкам добавим четыре, которые встречаются чаще остальных: молчание вместо письменного уведомления банка; устные обещания без документальной фиксации; оплата «по привычному графику» без учёта накопленной неустойки; попытки «спрятать» доход и имущество перед судебными процедурами. Каждая из них превращает решаемую проблему в затяжной спор, и каждая легко устраняется простым правилом: фиксируйте всё письменно и действуйте до суда.
Как снизить риски ипотеки заранее: чек-лист
Большинство ипотечных рисков закладывается до подписания договора: размер платежа, отсутствие резерва и непрочитанные условия договора делают кредит уязвимым задолго до первой трудности. Проверьте себя по двум спискам: до оформления и во время кредита.
- Рассчитать долговую нагрузку с запасом: платёж по ипотеке не должен занимать больше трети–половины дохода с учётом роста ставки, если она плавающая.
- Сформировать резерв на 3–6 ежемесячных платежей и держать его отдельно от текущих расходов.
- Прочитать в договоре условия о неустойке, порядке списания платежей и взыскании залога: до подписания, а не при просрочке.
- Оформить страхование жизни и залога и проверить перечень страховых случаев: покрытие «всё включ» и минимальный полис защищают по-разному.
- Заключить брачный договор при неравных вкладах супругов в первоначальный взнос.
- Сохранить документы, подтверждающие личные средства во взносе: наследство, дарение, продажу добрачного имущества.
- Поставить автоплатёж с буфером в несколько дней до даты платежа.
- Раз в месяц сверять выписку по кредиту: сумма, списания, отсутствие неожиданных начислений.
- При первых трудностях отправлять банку письменное уведомление, а не ждать, что «само наладится».
- Не брать новые кредиты для оплаты ипотеки без расчёта нагрузки: долговая спираль образуется за несколько месяцев.
Чек-лист не защищает от всех сценариев, но он переводит ипотеку из зоны «повезёт или нет» в зону управляемых решений: вы заранее знаете свои цифры, свои права и первый шаг на случай сбоя.
Куда обратиться за помощью с ипотечными проблемами
Если ситуация с ипотекой зашла дальше теории (появилась просрочка, банк подал в суд, долги стало сложно посчитать), помочь разобраться может юридическая практика, которая специализируется на долгах, кредитах, взыскании и банкротстве. Задача специалиста не «спрятать» проблему, а перевести её в понятный план действий: оценить риски по вашим документам, выбрать законный сценарий и провести его до результата.
В нашей компании первая консультация бесплатная. Пользователю не нужно сразу оплачивать услугу или принимать решение: достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор от специалиста по процедуре банкротства, ипотечному спору или любому другому юридическому вопросу с долгами. Формулировка задачи простая: сначала вы видите варианты и условия, а решение о следующих шагах остаётся за вами.
Часто задаваемые вопросы
Что будет, если просрочить платёж по ипотеке на несколько дней?
Банк начисляет пени за дни задержки и передаёт сведения в бюро кредитных историй. Критичных последствий одна короткая просрочка не влечёт, если быстро погасить долг вместе с неустойкой. Точный размер пени смотрите в ипотечном договоре. По закону она ограничена: обычно не более 0,1% в день от суммы просрочки, если по договору продолжают начисляться проценты.
Через сколько просрочек банк может забрать ипотечную квартиру?
Взыскание на залог, как правило, возможно при просрочке от трёх месяцев либо когда долг превышает 5% стоимости жилья. До этих порогов взыскание невозможно, а на практике банк обычно ищет урегулирование и идёт в суд позже, если заёмщик на связи и вносит хотя бы частичные платежи. Активный диалог с банком продлевает мягкий сценарий.
Кто платит ипотеку после развода, если договор оформлен на одного супруга?
Долг, оформленный в браке, общий, и платить обязаны оба супруга независимо от записи в кредитном договоре, а квартира делится как совместное имущество. Переоформить кредит на одного из супругов можно только с согласия банка, и банк вправе отказать без объяснения причин.
Что будет с ипотекой, если у банка отзовут лицензию?
Договор продолжает действовать, права кредитора переходят к правопреемнику, банку-санатору или Агентству по страхованию вкладов. Платить нужно по официально подтверждённым новым реквизитам: платежи по старым могут не зачесться. Залог квартиры сохраняется за новым кредитором, поэтому документы и чеки платежей стоит хранить особенно аккуратно.
Можно ли списать ипотеку через банкротство физического лица?
Нет: заложенная квартира не подпадает под списание, долг по ипотеке сохраняется. Но единственное ипотечное жильё можно сохранить через отдельное мировое соглашение с банком (статья 213.10-1 закона о банкротстве), продолжив платить по кредиту. Остальные долги при этом списываются по общим правилам процедуры.
Что делать, если потерял работу и нечем платить ипотеку?
Письменно уведомите банк о трудностях и запросите кредитные каникулы: потеря работы с постановкой на учёт в службе занятости входит в законные основания и подтверждается справкой. Параллельно проверьте страховой полис: потеря работы может быть страховым случаем. Чем раньше уведомление, тем больше доступных вариантов до суда.
Чем субстандартный ипотечный кредит отличается от обычного?
Он выдаётся заёмщикам с низкой кредитной надёжностью на условиях повышенной ставки, увеличенного первоначального взноса и дополнительных требований к страховке или созаёмщикам. Это компромисс: жильё доступнее здесь и сейчас, но переплата выше, а запас прочности при падении дохода меньше.
Что будет с ипотекой при дефолте?
Договор и платёж по рублёвой ипотеке формально не изменятся, но реальная нагрузка вырастет через падение доходов, рост ставок и цен. Валютная ипотека в такой ситуации несёт риск кратного роста платежа: это показал опыт 2014–2015 годов. Базовые меры просты: финансовый резерв на 3–6 платежей и ранний диалог с банком при первых трудностях.