Рефинансирование микрозаймов в Сбербанке
Коротко. Программа рефинансирования Сбербанка объединяет банковские кредиты (потребительские, автокредиты и кредитные карты) в один договор с новым графиком платежей, а ипотека перекредитовывается по отдельным программам. Микрозаймы, оформленные в микрофинансовых организациях (МФО), напрямую в неё не попадают: банк работает только с кредитными договорами. С микрозаймами это решается иначе: их закрывают за счёт потребительского кредита или дополнительной суммы к рефинансированию, а если платить по долгам нечем в принципе, разумнее рассмотреть реструктуризацию или банкротство.
Что такое рефинансирование и можно ли рефинансировать микрозаймы в Сбербанке
Рефинансированием называют новый кредит, которым закрывают один или несколько старых долгов: вместо нескольких платежей в разные дни остаётся один график, а часто и другая ставка. На 2026 год Сбербанк по-прежнему принимает в программу и кредиты других банков, и собственные продукты заёмщика, в том числе позволяет получить дополнительную сумму на личные цели. Поэтому запрос «сбербанк рефинансирование микрозаймов» обычно возникает у людей, у которых вместе с кредитами есть займы в МФО, и здесь важно сразу расставить точки над i.
Микрозаймы напрямую Сбербанк не рефинансирует. Займы, выданные микрофинансовыми организациями, не входят в перечень продуктов, которые банк объединяет в один договор. Это не прихоть конкретного банка, а общий подход всего банковского рынка.
При этом задача «превратить несколько мелких дорогих займов в один платёж под меньший процент» решаема. На практике обычно работают три сценария.
- Потребительский кредит под меньшую ставку. Вы берёте новый кредит и самостоятельно гасите им займы МФО. Формально это не рефинансирование, а обычное перекредитование своими силами, но результат тот же: дорогие короткие займы заменяются одним банковским платежом.
- Рефинансирование банковских кредитов с дополнительной суммой. Если у вас есть и кредиты, и микрозаймы, банк может объединить кредиты и выдать сверху деньги на личные цели, ими вы закрываете займы МФО.
- Рефинансирование только своих кредитов. Снижаете платёж по банковским долгам, освобождаете часть бюджета и аккуратно закрываете микрозаймы без новых заимствований.
Каждый вариант работает, только если у вас нет текущих просрочек и новый платёж реально помещается в бюджет. Если дохода не хватает даже на текущие платежи, новый кредит лишь перераспределит долг, но не решит проблему (об этом подробно в разделах про альтернативы).
Почему микрозаймы МФО не попадают в программы банковского перекредитования
Банки рефинансируют кредитные договоры, а займы МФО оформляются как договоры займа по другим правилам. Для банка это разные типы обязательств с разной степенью риска.
Причин, по которым микрозаймы не берут в объединение, несколько.
- Короткие сроки. Микрозайм выдаётся на недели или несколько месяцев, тогда как банковские программы рассчитаны на договоры со сроком погашения от полугода и дольше.
- Высокая рискованность. Ставки в МФО по действующим правилам ограничены максимумом 0,8% в день, но в годовом выражении это до 292%, что несопоставимо с банковскими ставками. Банк не строит программу вокруг таких обязательств.
- Требования к дисциплине. Рефинансирование одобряют заёмщикам без текущих просрочек. Человек, у которого накопились микрозаймы, часто имеет повреждённую кредитную историю или показатель долговой нагрузки (ПДН, доля всех платежей по долгам в ежемесячном доходе) выше порога одобрения.
Отдельный момент. Переплата по микрозайму ограничена законом: независимо от срока она не может превысить 130% от суммы займа. Проверьте начисления по своим займам, и если МФО начислила больше, это повод разобраться в расчётах.
Какие долги Сбербанк принимает на рефинансирование в 2026 году
В 2026 году базовый перечень продуктов для перекредитования у Сбербанка выглядит так.
- потребительские кредиты (своих и других банков);
- автокредиты;
- ипотека (по отдельным программам рефинансирования);
- кредитные карты других банков;
- дебетовые карты с овердрафтом (разрешённым «минусом» по счёту).
К самим кредитам банк предъявляет стандартные требования. Они стабильны из года в год, но точные значения стоит сверить перед подачей заявки.
- кредиты должны быть рублёвыми;
- до окончания срока погашения должно оставаться не менее 180 дней: закрывать почти выплаченный кредит через рефинансирование бессмысленно, и банк его не примет;
- без текущих просрочек и, как правило, без свежих эпизодов нарушения графика;
- кредиты не должны проходить процедуру реструктуризации: условия можно изменить либо через рефинансирование, либо через реструктуризацию, но не одновременно;
- обычно объединяют до пяти кредитов сторонних банков и до четырёх собственных продуктов Сбербанка.
Практический совет: перед заявкой запросите в каждом банке справку об остатке задолженности, где указаны сумма основного долга, ставка и реквизиты для досрочного погашения. Это же понадобится на этапе подписания договора.
Условия рефинансирования в Сбербанке в 2026 году
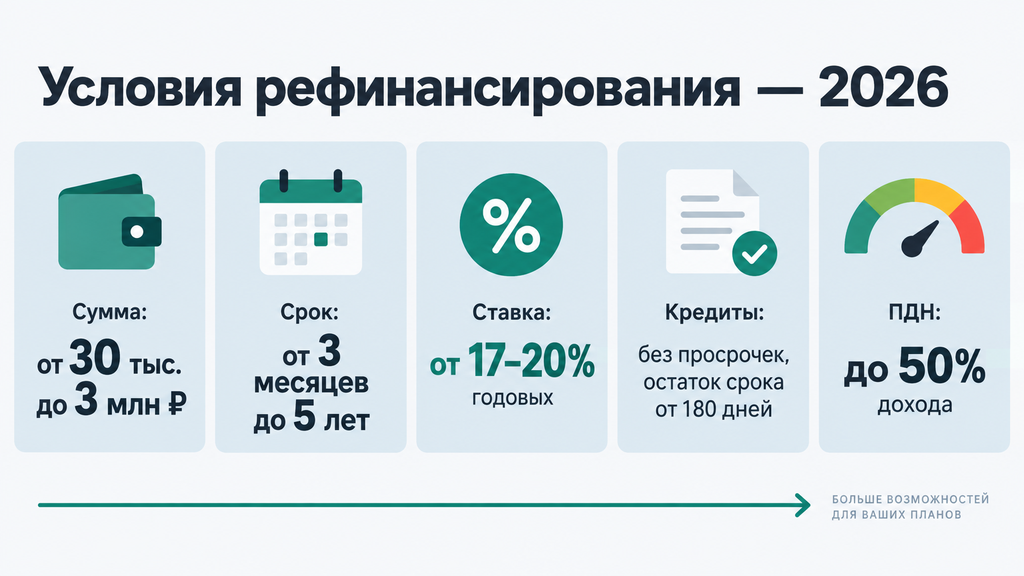
В 2026 году рефинансирование в Сбербанке оформляется как обычный потребительский кредит с целевым направлением средств на погашение старых долгов: суммы от нескольких десятков тысяч до нескольких миллионов рублей, срок до пяти лет, а ставка определяется индивидуально. Цифры ниже служат рабочими ориентирами: они помогают заранее оценить шансы и выгоду. Перед подачей заявки проверьте актуальные условия на сайте банка или в отделении, потому что ставки привязаны к ключевой ставке Центрального банка и регулярно пересматриваются.
Суммы, сроки и ставки
Типовые параметры программы, по которым можно сделать предварительный расчёт.
| Параметр | Ориентир на 2026 год | Что важно знать |
|---|---|---|
| Сумма | от 30 тысяч до 3 млн ₽ | Зарплатным клиентам и по отдельным программам доступен более высокий лимит. Дополнительные деньги на личные цели входят в общий лимит. |
| Срок | от 3 месяцев до 5 лет | Чем короче срок, тем выше платёж и меньше переплата. Удлинение срока снижает платёж, но обычно увеличивает итоговую стоимость. |
| Ставка | примерно от 17–20% годовых | Зависит от суммы, дохода, стажа, кредитной истории и категории клиента. Зарплатным клиентам условия, как правило, мягче. |
| ПСК | выше номинальной ставки | Полная стоимость кредита включает все платежи по договору, то есть реальную переплату. Именно её стоит сравнивать, а не только рекламную ставку. |
Одобренная ставка на практике чаще тяготеет к середине диапазона, а не к минимуму: минимальные значения банки показывают для идеальных профилей, с крупной суммой, подтверждённым доходом и безупречной историей. Учитывайте это при расчёте выгоды, иначе экономия может оказаться иллюзорной.
Требования к заёмщику
Стандартный набор требований в 2026 году выглядит так.
- гражданство Российской Федерации и, как правило, наличие регистрации;
- возраст, обычно от 21 года на момент подачи заявки и до 70 лет к дате полного погашения;
- подтверждённый доход: справка о зарплате или выписка по счёту, если вы не получаете её на карту банка;
- стаж на текущем месте: от 3 месяцев для зарплатных клиентов и от 6 месяцев для остальных;
- отсутствие текущих просрочек и удовлетворительная кредитная история;
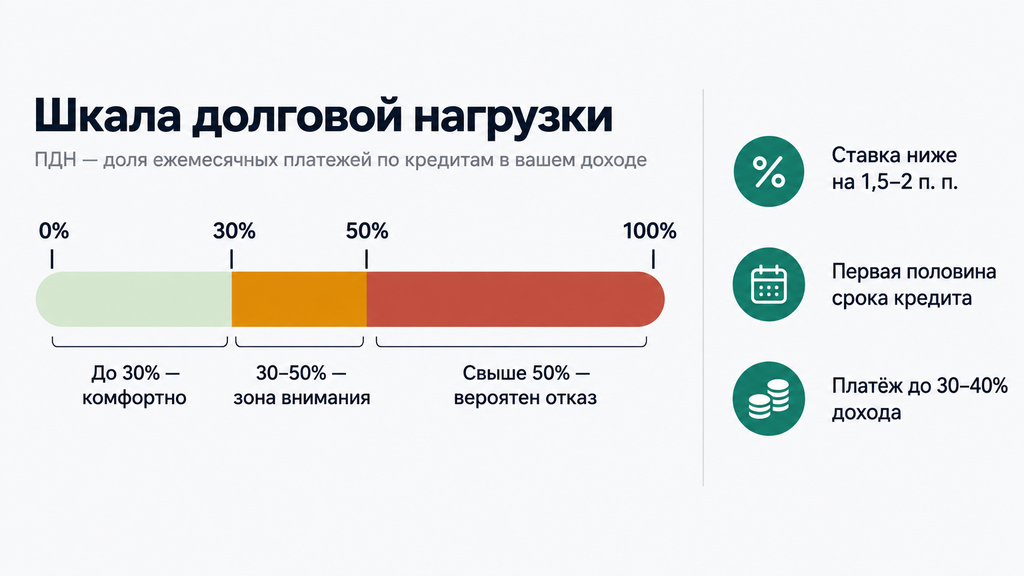
- ПДН ниже уровня, при котором банк считает долг неконтролируемым; на практике ориентир около 50% дохода.
ПДН считается просто: сложите все ежемесячные платежи (кредиты, карты, микрозаймы) и разделите на доход. Например, при доходе 60 000 ₽ и платежах 25 000 ₽ нагрузка составит 42%. Формально заявка с таким показателем может пройти, но шансы уже заметно ниже, чем при нагрузке до 30–35%.
Получающим зарплату на карту Сбербанка справки не нужны: банк и так видит поступления, а это ускоряет рассмотрение и часто улучшает условия. Всем остальным подтверждение дохода становится важным аргументом в пользу одобрения.
Когда рефинансирование выгодно: как рассчитать пользу до подачи заявки
Рефинансирование обычно оправдывает себя при сочетании трёх условий: новая ставка ниже старой минимум на 1,5–2 процентных пункта, кредит находится в первой половине срока, а новый платёж занимает не больше 30–40% ежемесячного дохода. Если хотя бы одно из условий не выполняется, польза часто оказывается на уровне погрешности, а то и вовсе отрицательной.
Разберём на примере. У человека остаток долга по потребительскому кредиту 300 000 ₽ под 28% годовых, до конца срока 24 месяца, платёж около 16 500 ₽. Он рассматривает рефинансирование под 20%.
| Вариант | Платёж в месяц | Всего выплат до конца срока | Что получается |
|---|---|---|---|
| Остаться в текущем договоре (28%, 24 мес.) | ≈ 16 500 ₽ | ≈ 395 000 ₽ | Базовый сценарий для сравнения |
| Рефинансирование под 20% на 24 месяца | ≈ 15 300 ₽ | ≈ 366 000 ₽ | Платёж ниже примерно на 1 200 ₽, экономия за срок около 29 000 ₽ |
| Рефинансирование под 20% на 36 месяцев | ≈ 11 200 ₽ | ≈ 402 000 ₽ | Платёж ниже на 5 300 ₽, но итоговая переплата выше |
Из этой таблицы следует главный практический урок темы. Удлинение срока снижает ежемесячную нагрузку, но проценты начисляются дольше, и итоговая сумма может превысить даже текущую. Это не делает удлинение «плохим» вариантом: если платёж не помещается в бюджет, разгрузка здесь и сейчас важнее итоговой арифметики. Просто принимайте решение, видя обе цифры, а не только ежемесячный платёж.
Второй нюанс связан с устройством аннуитетных платежей, равных ежемесячных взносов, в которых сначала преобладают проценты, а потом тело долга. В первой половине срока рефинансирование работает на вас: остаток долга большой, и разница ставок даёт ощутимую экономию. Во второй половине срока большая часть процентов уже выплачена, и новый договор фактически заставляет платить их заново. Поэтому близкий к завершению кредит перекредитовывать, как правило, невыгодно.
Как посчитать свою ситуацию за пять минут:
- Выпишите по каждому долгу: остаток, ставку, платёж и месяцы до конца срока.
- Сложите платежи и разделите на доход: это ваш текущий ПДН.
- Возьмите калькулятор рефинансирования на сайте банка и подставьте остатки и желаемый срок.
- Сравните не только платёж, но и полную сумму выплат по старым и новым договорам.
- Подставляйте в расчёт реалистичную ставку, а не минимальную: берите значение ближе к середине диапазона.
И помните: любой онлайн-калькулятор даёт предварительный расчёт. Окончательные условия банк сообщает только после рассмотрения заявки.
Как оформить рефинансирование в Сбербанке: пошаговая инструкция
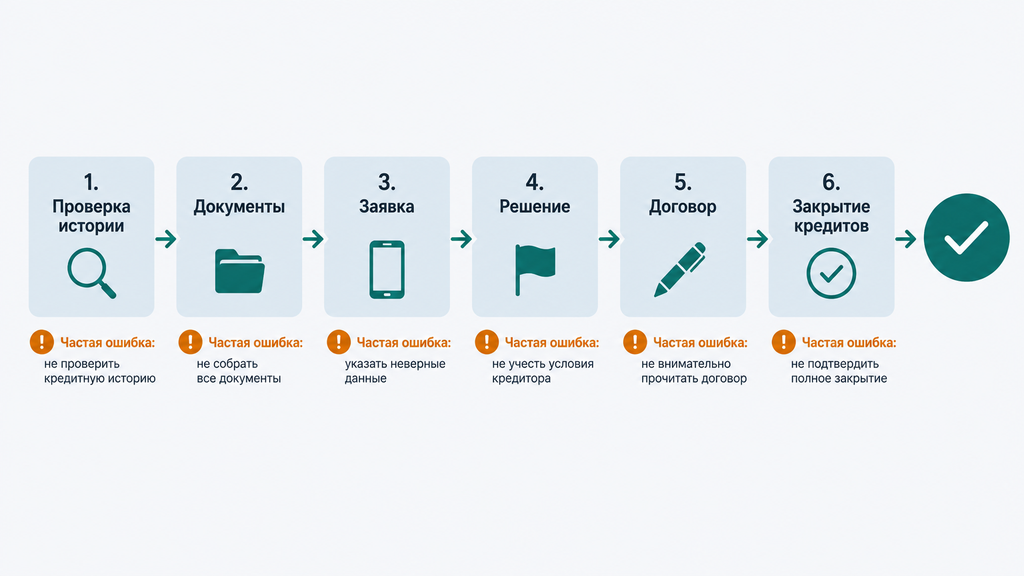
Оформление рефинансирования в Сбербанке занимает несколько дней и состоит из шести стандартных шагов: от самопроверки до закрытия старых кредитов. Заявку подают онлайн, в приложении или на сайте банка, а также лично в отделении; решение по потребительским кредитам обычно приходит в течение одного–двух рабочих дней.
Подготовка: что проверить до заявки
- Проверьте кредитную историю. Дважды в год отчёт предоставляется бесплатно через Госуслуги с последующим запросом в бюро кредитных историй. Ошибки (чужие кредиты, незакрытые технические долги в пару сотен рублей) лучше устранить до заявки.
- Посчитайте ПДН. Сложите все платежи по долгам, разделите на доход. Если получается больше половины, подумайте, какой долг можно закрыть или уменьшить до подачи заявки.
- Закройте мелкие текущие просрочки, если они есть. Даже небольшой незакрытый платёж почти всегда приводит к отказу.
- Соберите справки об остатках задолженности по кредитам, которые планируете объединить: сумма долга, ставка, реквизиты для погашения.
Заявка, решение и договор
- Подайте заявку. В приложении откройте раздел «Кредиты», затем «Рефинансирование». Укажите, какие договоры объединяете, сумму и срок. Понадобятся паспортные данные и сведения о доходе, если вы не зарплатный клиент.
- Дождитесь решения. Ждать обычно приходится один-два рабочих дня. Банк проверяет кредитную историю, доход и долговую нагрузку; иногда запрашивает дополнительные документы.
- Подпишите договор. При положительном решении договор можно подписать онлайн с кодом из СМС. Перед подписью прочитайте строки про ставку, ПСК, срок и отсутствие комиссий.
- Дождитесь погашения старых кредитов. Собственные кредиты Сбербанка банк закрывает автоматически. По сторонним договорам деньги поступают на ваши счета, и вы сами оформляете досрочное погашение: в каждом банке это отдельное заявление, а не просто перевод.
- Получите справки о полном закрытии всех старых договоров и сохраните их. Это страховка от «технических» долгов и споров в будущем.
Типичные ошибки на этом маршруте повторяются снова и снова. Заёмщик подаёт заявку, не проверив кредитную историю, и получает отказ из-за чужой ошибки в отчёте. Указывает не все действующие обязательства в анкете, хотя банк всё равно видит их в бюро кредитных историй, а отказ по причине недостоверных данных портит шансы на будущее. Забывает подать заявление на досрочное погашение в стороннем банке: деньги лежат на счёте, кредит продолжает начислять проценты, образуется просрочка. И не получает справку о закрытии, а через полгода обнаруживает «хвост» из пары рублей, который испортил историю.
Рефинансирование, реструктуризация, кредитные каникулы или банкротство: что выбрать
Выбор инструмента зависит от одного главного вопроса: можете ли вы в принципе обслуживать долги при сниженном платеже. Если да, работают переговорные и кредитные инструменты. Если нет, разговор о рефинансировании заведомо преждевременен, и смотреть нужно в сторону реструктуризации или банкротства.
| Критерий | Рефинансирование | Реструктуризация | Кредитные каникулы | Банкротство |
|---|---|---|---|---|
| Кто инициирует | Заёмщик | Заёмщик или банк | Заёмщик | Заёмщик (должник) |
| Где оформляется | Свой или любой другой банк | Только у текущего кредитора | У текущего кредитора | Суд или внесудебно через МФЦ |
| Что происходит с договором | Старые закрываются, появляется новый | Изменяются условия действующего | Платежи временно приостанавливаются или снижаются | Долги списываются по итогам процедуры |
| Нужны ли просрочки | Нет, без просрочек, как правило, не одобрят | Обычно да: нужно подтвердить трудную ситуацию | Да, поводом служит снижение дохода или ЧС | Как правило, уже есть |
| Влияние на кредитную историю | Старые долги помечаются закрытыми, история, как правило, не страдает | Возможна отметка о реструктуризации | Как правило, нейтрально при соблюдении графика | Запись о банкротстве сохраняется на годы и ограничивает новые кредиты |
| Для какой ситуации | Платежи в тягость, но доход позволяет платить | Доход снизился, платить сложно | Временный кризис: болезнь, потеря работы | Долги объективно неподъёмны |
Расшифрую термины. Реструктуризация означает изменение условий действующего кредита: увеличение срока, снижение платежа, иногда отмена неустойки. Кредитные каникулы означают законную приостановку или уменьшение платежей на ограниченный срок при документально подтверждённом снижении дохода; лимит суммы кредита для каникул устанавливается правительством, поэтому проверьте, попадает ли ваш договор. Банкротство это законная процедура признания невозможности исполнять обязательства: судебная идёт через арбитражный суд, внесудебная через МФЦ при соответствии установленным условиям (по долгу, по оконченному исполнительному производству).
Отдельный случай, о котором и говорит сама тема статьи: основная часть долгов приходится именно на микрозаймы. Порядок действий здесь такой.
- Оцените, укладываются ли платежи в бюджет без новых займов. Если да, потребительский кредит под меньшую ставку закроет займы МФО и упорядочит платежи.
- Если платёж по новому кредиту не помещается в доход, обратитесь в МФО за реструктуризацией: организации не обязаны соглашаться, но письменная просьба с документами о снижении дохода иногда даёт отсрочку или рассрочку.
- Если доход не покрывает долги в принципе, а звонки и начисления продолжают расти, разумнее перестать наращивать долги и разобрать ситуацию с юристом: банкротство в таких случаях не «крайняя мера из рекламы», а обычный законный механизм, который подходит, когда долг сопоставим с несколькими годами дохода.
Каждый инструмент имеет цену. Рефинансирование продлевает срок обязательств, каникулы сдвигают платежи в будущее, реструктуризация фиксирует отметку в истории, банкротство ограничивает доступ к новым кредитам на несколько лет. Сравнить эти цены честно важнее, чем искать «единственно правильный способ», который обещает реклама.
Что делать, если Сбербанк отказал или по микрозаймам уже есть просрочки
Банк не обязан объяснять причину отказа, но на практике причины почти всегда лежат на поверхности: долговая нагрузка выше порога, текущая просрочка, испорченная кредитная история или непогашенная реструктуризация по старому договору. Отказ неприятен, но полезен. Он показывает, что с текущим кредитным профилем шансы на одобрение невелики в любом банке.
Дальше действуете по обстоятельствам.
- Проверьте историю на ошибки. Через Госуслуги узнайте, в каких бюро хранится ваша история, и запросите отчёт. Ошибочные записи оспариваются, и их исправление часто возвращает возможность одобрения.
- Снизьте нагрузку. Закройте самый мелкий заём, уменьшите лимиты по картам: ПДН снижается, и повторная заявка через пару месяцев имеет больше шансов.
- Попробуйте другую конфигурацию. Иногда помогает объединение меньшего числа кредитов или заявка на меньшую сумму.
- Поговорите с кредиторами. При подтверждённом снижении дохода (справка о постановке на учёт по безработице, больничный, документы о снижении зарплаты) имеет смысл просить реструктуризацию или каникулы у действующих кредиторов, включая МФО.
Теперь о самом болезненном: просрочках по микрозаймам. Первое правило: не закрывать старый заём новым. Каждая пролонгация в МФО увеличивает долг, и человек за несколько месяцев превращает три займа по 15 тысяч в общий долг в два с лишним раза больше. Второе: переводите общение с взыскателями в письменную форму, фиксируйте суммы, даты, требования, сохраняйте переписку. Звонки и требования по закону ограничены по количеству и времени, а любые угрозы дают основание для жалобы. Третье: помните про лимит переплаты. По действующим правилам начисления по микрозайму не могут превысить 130% суммы займа, и если это произошло, расчёты стоит перепроверить.
И ещё одно: если по долгам уже вынесен судебный приказ (упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить простым возражением в течение срока на отмену), не откладывайте разбор ситуации. Отмена приказа возвращает право на нормальный судебный процесс, где суммы и расчёты проверяются по существу.
Бывает, что картина в целом туманная: много мелких долгов, доход снизился, и непонятно, что подойдёт, реструктуризация, перекредитование или уже банкротство. Тогда можно оставить заявку на этом сайте и кратко описать ситуацию. Первичный разбор проводит юрист: он оценит долги, покажет, какие варианты реалистичны именно у вас, и объяснит, что делать дальше. Консультация на этом этапе бесплатная, и принимать решение об услуге или платить за неё сразу не требуется: сначала вы просто видите карту вариантов.
Типичные ошибки при рефинансировании микрозаймов и кредитов
Большинство потерь при перекредитовании составляют не тонкие банковские хитрости, а повторяющиеся ошибки самого заёмщика. Чаще всего на практике встречается вот что.
- Ожидать, что банк примет займы МФО в объединение. Человек пишет в анкете три микрозайма и два кредита и ждёт один платёж «на всё». В программу входят только банковские кредиты; микрозаймы закрываются отдельно: за счёт дополнительной суммы или собственных средств.
- Рефинансировать кредит в конце срока. Основные проценты уже выплачены, новый договор запускает их начисление заново, и итоговая переплата растёт.
- Сравнивать только ежемесячный платёж. Платёж ниже, но срок длиннее, и общая сумма выплат выше. Смотрите таблицу выгоды в соответствующем разделе.
- Игнорировать ПСК. Рекламная ставка и полная стоимость кредита не совпадают; решение стоит принимать по ПСК, где учтены все платежи.
- Брать новый кредит «на жизнь», не сокращая долги. Если деньги уходят на повседневные расходы, а не на закрытие займов, через полгода долг снова вырастет, уже с двумя платежами.
- Скрывать действующие обязательства в анкете. Банк видит долги через бюро кредитных историй, и недостоверные данные сами по себе становятся причиной отказа.
- Соглашаться на страховку, не посчитав её. Страхование добровольно и может снизить ставку, но иногда съедает всю экономию. Посчитайте оба варианта и помните, что от страховки можно отказаться в установленный «период охлаждения».
- Не оформлять досрочное погашение в сторонних банках. Перевод денег сам по себе кредит не закрывает: нужно заявление по форме банка.
- Не получать справки о закрытии договоров. Без них «технические» остатки в пару рублей способны испортить историю и помешать следующей сделке.
- Подавать заявки во много банков подряд. Каждый запрос фиксируется в истории; серия отказов за неделю ухудшает профиль и снижает шансы везде.
Общая логика проста: рефинансирование остаётся финансовой операцией, а не разрядкой от долгового давления, и считать выгоду нужно до заявки, а не после подписания.
Когда рефинансирование не поможет: ограничения и честные оговорки
Рефинансирование не решает проблему, когда доход не покрывает даже уменьшенный платёж: новый договор меняет форму долга, но не его размер. Посмотрим, в каких ситуациях стандартный совет «просто рефинансируйте» не работает.
- ПДН выше порога одобрения. Если платежи съедают более половины дохода, банк считает риск неконтролируемым. Это одна из самых частых причин отказов по «честным» заявкам без просрочек.
- Основную часть долгов составляют микрозаймы. В программу они не входят, а потребительский кредит под меньшую ставку поможет только при достаточном доходе и чистой истории.
- История уже повреждена. Текущие просрочки, судебные приказы, приставы. После этого одобрение в ближайшие месяцы маловероятно, а попытки «перекредитоваться» лишь добавляют запросы в кредитную историю.
- Дохода нет даже на минимальный платёж. Удлинение срока снижает платёж до предела, но если и этот предел недостижим, механика рефинансирования бессильна.
Попутно развеем два заблуждения. Первое: рефинансирование не «очищает» кредитную историю и не списывает долги, оно лишь переупаковывает обязательства. Второе: отсутствие одобрения не означает безвыходности. Закон предусматривает и другие механизмы: реструктуризацию и каникулы у действующих кредиторов, переговоры по микрозаймам с письменной фиксацией условий, мировое соглашение на стадии суда и, при объективной неплатёжеспособности, банкротство по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)», судебное или внесудебное, в зависимости от суммы долга и обстоятельств. Судебная процедура обычно рассматривается при долгах от 300 тысяч рублей, внесудебная идёт через МФЦ при выполнении условий закона; конкретный маршрут зависит от вашей ситуации, и его лучше определить с юристом, а не по рекламе.
Проверьте себя простым вопросом: если бы все долги слились в один платёж под меньший процент, вы бы спокойно его платили? Если ответ «да», рефинансирование вам подходит. Если «нет», не тратьте месяцы на отклонённые заявки и разбирайте варианты списания и реструктуризации.
Чек-лист перед подачей заявки на рефинансирование
Заявка оправдана, когда сходится большинство пунктов этого чек-листа. Пройдите его перед тем, как заполнять анкету.
- Посчитан ПДН по всем долгам, включая микрозаймы и лимиты по картам.
- Кредитная история запрошена и проверена на ошибки; просрочек нет или они закрыты.
- Новая ставка ниже текущей минимум на 1,5–2 процентных пункта.
- Кредиты, которые объединяете, находятся в первой половине срока.
- Новый платёж занимает не более 30–40% ежемесячного дохода.
- Сравнена полная сумма выплат по старым и новым договорам, а не только платёж.
- Собраны документы: паспорт, справка о доходах, договоры, справки об остатках задолженности.
- По сторонним банкам понятно, как оформляется досрочное погашение.
- Заранее спланировано получение справок о полном закрытии старых договоров.
- Микрозаймы, если они есть, закрыты за счёт кредита или дополнительной суммы, или вы честно решили, что они остаются вне схемы.
Если чек-лист сошёлся, подавайте заявку: это законный способ упорядочить платежи и снизить переплату. Если не сошлись два и больше пунктов, начните не с заявки, а с разбора ситуации. Вы можете оставить заявку на сайте, кратко описать свои долги и доход и получить бесплатный первичный разбор от юриста: специалист покажет, что из перечисленного в статье применимо к вашей ситуации, и что разумно делать первым шагом. Обращаться можно по процедуре банкротства или любому другому юридическому вопросу, в том числе если пока просто непонятно, что делать с долгами. Оплачивать что-либо и принимать решение на этом этапе не нужно: сначала вы видите полную картину и только потом решаете.
Часто задаваемые вопросы
Рефинансирует ли Сбербанк микрозаймы из МФО?
Нет, напрямую не рефинансирует: программа работает только с банковскими кредитами и картами. Микрозаймы закрывают косвенно, через потребительский кредит под меньшую ставку или дополнительную сумму к рефинансированию банковских договоров. Вариант подходит при отсутствии текущих просрочек и достаточном доходе под новый платёж.
Можно ли рефинансировать займы с просрочками?
С действующими просрочками заявки на рефинансирование, как правило, не одобряют, это одно из базовых требований банков. В такой ситуации разумнее просить реструктуризацию или кредитные каникулы у текущих кредиторов, письменно фиксируя договорённости. Если дохода не хватает на платежи в принципе, стоит разобрать ситуацию с юристом, включая возможность банкротства.
Под какой процент Сбербанк рефинансирует кредиты в 2026 году?
В 2026 году ставки по программе начинаются примерно с 17–20% годовых и определяются индивидуально: по сумме, доходу, стажу и кредитной истории. Реальную стоимость сделки показывает полная стоимость кредита (ПСК), которая выше номинальной ставки. Точные значения меняются вместе с ключевой ставкой ЦБ, поэтому перед заявкой сверьте условия на сайте банка.
Чем рефинансирование отличается от реструктуризации?
Рефинансирование инициирует заёмщик: старые договоры закрываются, оформляется новый кредит, обычно под меньшую ставку; для одобрения нужны чистая история и платёжеспособность. Реструктуризация означает изменение условий действующего договора при финансовых трудностях: инициатива может исходить от заёмщика или от банка, но решение принимает кредитор, и обычно требуется подтверждение снижения дохода. Первое доступно, пока проблем нет; второе нужно, когда они уже есть.
Что делать, если Сбербанк отказал в рефинансировании?
Запросите кредитную историю через Госуслуги и проверьте её на ошибки, посчитайте ПДН и постарайтесь снизить нагрузку: закрыть мелкие займы, уменьшить лимиты карт. Повторную заявку имеет смысл подавать через несколько месяцев при улучшении профиля. Если долги объективно неподъёмны, вместо новых заявок разумнее оценить реструктуризацию, каникулы или банкротство.
Можно ли объединить кредиты и микрозаймы в один платёж?
В один банковский договор объединяются только кредиты и карты; микрозаймы в объединение не входят. На практике один платёж получают косвенно: к рефинансированию берут дополнительную сумму и закрывают ею займы МФО, либо оформляют потребительский кредит на общую сумму долгов. Это работает, если новый платёж укладывается в бюджет и по долгам нет просрочек.
Когда лучше рассмотреть банкротство, а не рефинансирование?
Ориентиры такие: платежи занимают большую часть дохода, просрочки хронические, а новые кредиты уже не одобряют. Банкротство по Федеральному закону № 127-ФЗ освобождает от неподъёмных долгов при успешном завершении процедуры: судебной через арбитражный суд или внесудебной через МФЦ при выполнении условий закона. У банкротства есть последствия и ограничения, поэтому решение стоит принимать после разбора конкретной ситуации с юристом; первичную оценку можно получить бесплатно, оставив заявку.
Как рассчитать, будет ли рефинансирование выгодно именно мне?
Сравните ставку по действующим договорам с ожидаемой новой: разница меньше 1,5–2 процентных пунктов обычно не окупает переоформление. Посчитайте на калькуляторе платёж и полную сумму выплат по старым и новым условиям; сравнивать нужно итог, а не только платёж. Затем проверьте ПДН с новым платежом: если он укладывается в 30–40% дохода, экономия реальна.