Как закрыть кредитную карту: инструкция для всех банков
Чтобы закрыть кредитную карту, нужно полностью погасить долг, проценты и комиссии, затем подать заявление на закрытие карты и счёта, дождаться закрытия и получить справку об отсутствии задолженности. Само по себе погашение долга карту не закрывает: счёт остаётся открытым, и банк может продолжать списывать плату за обслуживание. Порядок действий в большинстве банков одинаковый, различаются только каналы подачи заявления и сроки.
Что значит закрыть кредитную карту и чем это отличается от погашения долга
Погашение долга — это возврат денег банку, закрытие кредитной карты — расторжение договора и закрытие счёта. Процессы разные, и путаница между ними — одна из самых частых причин, по которой у людей через полгода вдруг обнаруживается небольшой, но растущий долг.
Когда вы вносите деньги на кредитку, задолженность обнуляется, лимит восстанавливается, но договор продолжает действовать. Счёт открыт, карта активна, а вместе с ней могут работать:
- плата за годовое обслуживание или выпуск карты;
- платные СМС-уведомления и подписки на дополнительные сервисы;
- автоматические списания по привязкам — подписки на онлайн-сервисы, оплаты в приложениях;
- комиссии за операции, которые кто-то (например, родственник с доступом к карте) может совершить.
На практике чаще всего встречается именно третий сценарий: человек перестал пользоваться картой, а привязанная к ней подписка продолжала списывать 200–300 рублей в месяц. Долг рос, банк начислял неустойку, а владелец карты об этом не знал — уведомления приходили на старый номер телефона.
Есть три варианта действий, и важно выбрать осознанно:
- Погасить долг и продолжать пользоваться. Карта остаётся рабочей, лимит восстанавливается. Подходит, если кредитка нужна для покупок с льготным периодом.
- Погасить долг и закрыть карту. Договор расторгается, счёт закрывается, банк выдаёт справку. Это единственный способ окончательно прекратить начисления и списания.
- Просто убрать карту и «забыть» про неё. Худший вариант: долг за обслуживание копится, кредитная история портится, а через год-два банк начинает взыскивать уже заметную сумму.
Если задача — именно закрыть кредитку, двигайтесь к варианту два. Ниже пройдём по каждому шагу.
Как устроена кредитная карта: льготный период, минимальный платёж и проценты
Кредитная карта — это возобновляемая кредитная линия: банк даёт лимит, вы тратите деньги и возвращаете их, а долг можно снова использовать. От классического кредита карта отличается тремя вещами: льготным периодом, обязательным минимальным платежом и свободой тратить и гасить в любой момент.
Льготный (беспроцентный) период, или грейс-период — срок, в течение которого банк не начисляет проценты, если вы вернули потраченную сумму полностью. У разных банков он длится от 50 до 120 дней и даже больше. Точка отсчёта при этом везде своя: у одних банков это первая покупка, у других — начало расчётного месяца или дата заключения договора. Эта деталь регулярно «съедает» у людей несколько дней и приводит к начислению процентов.
Минимальный платёж — обязательная сумма, которую нужно вносить каждый месяц, даже если льготный период ещё не закончился. Как правило, это 3–10% от задолженности плюс проценты, если они уже начисляются. Минимальный платёж долг заметно не уменьшает: он лишь подтверждает банку вашу платёжеспособность и защищает от просрочки.
Проценты после окончания льготного периода начисляются по ставке договора на остаток долга. Ставки по кредитным картам обычно выше, чем по потребительским кредитам, поэтому «жить» на минимальных платежах годами — самая дорогая стратегия из возможных.
Когда кредитка перестаёт быть бесплатной
Кредитка перестаёт быть бесплатной, как только нарушено условие льготного периода или совершена операция, под которую грейс не действует. Проценты и комиссии появляются в таких ситуациях:
- Долг не погашен до конца льготного периода. Причём во многих договорах проценты начисляются задним числом — за весь период пользования деньгами, а не только за дни после окончания грейса.
- Снятие наличных и переводы с кредитки. Почти всегда облагаются комиссией (часто 3–6% от суммы, но не ниже фиксированного минимума), и на такие операции льготный период, как правило, не распространяется. Проценты идут с первого дня.
- Просрочка минимального платежа. Влечёт неустойку по ставке, указанной в договоре, и одновременно лишает льгот — банк может пересчитать проценты за весь период.
- Превышение лимита. За сверхлимитную задолженность отдельные банки берут повышенную комиссию.
Простой пример: человек потратил по карте 50 000 рублей, к концу грейс-периода вернул 45 000, а 5 000 оставил «на потом». По условиям многих договоров это приравнивается к неполному погашению — и проценты начисляются на всю потраченную сумму с даты первой покупки. На практике такие сюрпризы регулярно обнаруживаются в выписке, поэтому условие о «заднем числе» лучше проверить в своём договоре заранее.
Как погасить задолженность по кредитной карте: пошаговая инструкция
Чтобы погасить задолженность по кредитной карте без сюрпризов, действуйте в четыре шага: узнайте точную сумму, внесите её с запасом по времени, убедитесь в зачислении и проверьте нулевой баланс. Порядок важен: почти все проблемы с платежами возникают из-за пропущенного первого или третьего шага.
- Уточните точную сумму и дату платежа. Откройте мобильное приложение или личный кабинет: там отображаются текущая задолженность, размер минимального платежа и дата, до которой его нужно внести. В сумму должны войти и основной долг, и начисленные проценты, и комиссии, и плата за услуги. При закрытии карты запросите полную выписку по счёту.
- Внесите деньги с запасом 2–3 дня до срока. Платёжный день засчитывается только после фактического зачисления средств на счёт кредитки, а не в момент отправки перевода. Переводы между банками могут идти до нескольких рабочих дней, поэтому «платёж отправлен 25-го, а дата 25-е» — типичная причина просрочки.
- Проверьте, что деньги ушли именно на кредитку. Частая ошибка — пополнить дебетовую карту того же банка и решить, что долг закрыт. В выписке должна появиться операция зачисления на счёт кредитной карты.
- Убедитесь, что баланс нулевой. Через день-два после зачисления посмотрите остаток задолженности. Если сумма не обнулилась, вероятно, вы внесли меньше, чем нужно, или часть платежа «съела» комиссия.
Способы внести деньги на кредитную карту
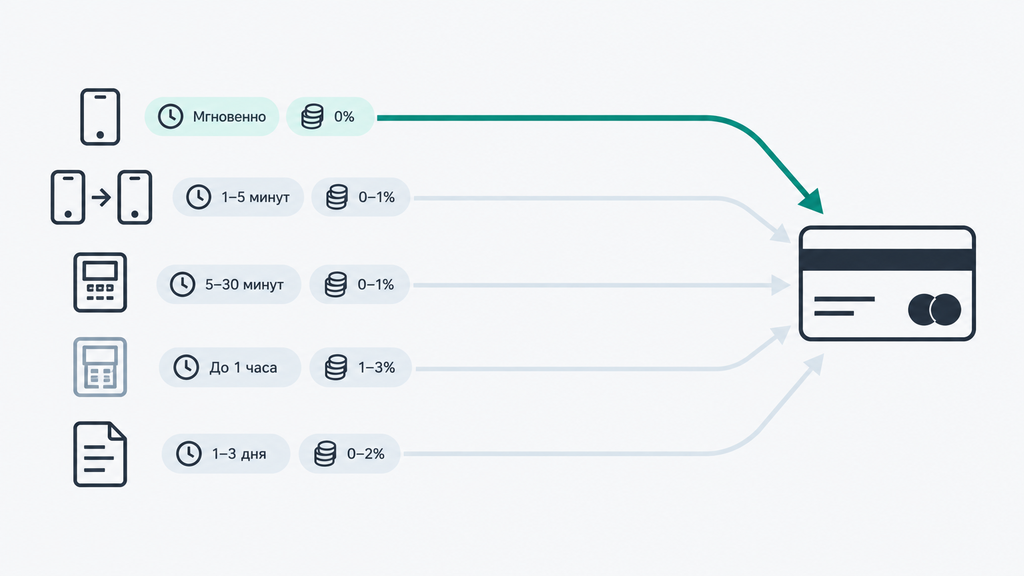
Самый быстрый способ пополнить кредитную карту — перевод из приложения того же банка: деньги зачисляются моментально и без комиссии. Остальные варианты отличаются сроками и стоимостью, поэтому сравните их заранее — особенно если вносите платёж в последние дни перед датой платежа.
| Способ | Срок зачисления | Комиссия | Что учесть |
|---|---|---|---|
| Приложение или личный кабинет того же банка, перевод с дебетовой карты | Мгновенно или в течение часа | Обычно нет | Внимательно выбирайте счёт списания и счёт зачисления — нужна именно кредитка |
| Перевод из другого банка через СБП (Систему быстрых платежей) | От минут до одного рабочего дня | Как правило, нет | Перевод идёт по реквизитам счёта кредитки — проверьте назначение платежа в приложении банка |
| Банкомат своего банка (наличными или картой) | Обычно в тот же день | Чаще всего нет | Сохраните чек до момента зачисления — он подтверждает дату платежа |
| Банкомат или касса стороннего банка | До 3–5 рабочих дней | Возможна комиссия стороннего банка | Не подходит для платежа «в последний день»; комиссия может уменьшить зачисленную сумму |
| Перевод по полным реквизитам счёта из стороннего банка | До 3–5 рабочих дней | Зависит от тарифов банка-отправителя | Выручает, если других способов нет, но требует времени — закладывайте запас |
По опыту, большинство технических просрочек случается при пополнении через сторонние организации. Если до даты платежа остаётся меньше трёх рабочих дней, используйте только каналы своего банка или СБП.
Как быстро погасить долг по кредитной карте: рабочие приёмы
Быстрее всего кредитка закрывается, если вносить сумму заметно больше минимального платежа и временно перестать тратить с карты. Это работает в любой ситуации, но особенно заметно при среднем долге и высоких процентах: каждая лишняя тысяча в платеже сокращает и срок, и переплату.
Приёмы, которые на практике дают основной эффект:
- Платите больше минимума, насколько позволяет бюджет. Разница между минимальным платежом и платежом «по возможностям» — это разница между годами выплат и несколькими месяцами. Удобный ориентир: если платёж занимает до 30% ежемесячного дохода, долг обычно закрывается без ущерба для повседневных расходов.
- Заморозьте траты по кредитке на период погашения. Пока долг не уменьшен, новые покупки не дают ему снизиться. Держите для повседневных расходов дебетовую карту.
- Направляйте на долг случайные поступления. Кешбэк, премия, возврат налогового вычета, деньги за проданные вещи — любое разовое поступление, отправленное на кредитку, сокращает переплату сильнее, чем кажется.
- Отключите платные услуги, которыми не пользуетесь. СМС-информирование, страховки, подписки — эти суммы невелики по отдельности, но за год складываются в ощутимый платёж.
- Считайте платёж от дохода, а не от суммы минимума. Раз в месяц соберите ситуацию в цифрах: доход, обязательные расходы, остаток, из которого определяется посильный платёж.
Условный пример, чтобы увидеть разницу. Долг 80 000 рублей, ставка около 30% годовых, минимальный платёж 5% от долга. При выплате только минимума закрытие растягивается на годы, а переплата может превысить половину исходного долга. Если же платить по 10 000 рублей в месяц, карта закрывается примерно за девять месяцев, а переплата составит порядка десяти тысяч рублей — в разы меньше, чем при выплате минимума. Точные цифры зависят от условий вашего договора: пересчитайте их под себя, но пропорция останется такой же.
И одна честная оговорка: «быстро закрыть кредитку» не значит «в один день любой ценой». Если для этого приходится брать новые займы до зарплаты, вы просто меняете дорогой долг на ещё более дорогой. Скорость важна, но не в ущерб устойчивости бюджета.
Как закрыть кредитку в разных банках: Сбербанк, Т-Банк, Альфа-Банк, Озон Банк
Порядок закрытия кредитки одинаков во всех банках: нулевой баланс, заявление на закрытие карты и счёта, ожидание срока закрытия, справка об отсутствии задолженности. Различаются каналы подачи заявления и сроки: в одних банках всё делается в приложении за пару минут, в других требуется визит в офис, а счёт закрывается в течение 30–45 дней. Условия периодически меняются, поэтому перед подачей заявления в 2026 году проверьте актуальный порядок в своём приложении или на сайте банка.
Общая последовательность выглядит так:
- Узнайте точную сумму к погашению — запросите выписку по счёту, а не смотрите только остаток в приложении.
- Погасите долг, проценты, комиссии и плату за обслуживание до даты закрытия.
- Отключите платные услуги и привязки к сервисам.
- Подайте заявление на закрытие карты и счёта.
- Дождитесь срока закрытия и получите справку об отсутствии задолженности.
Дальше — особенности конкретных банков, по которым чаще всего задают вопросы.
Как закрыть кредитку Сбербанка
Кредитную карту Сбербанка закрывают через СберБанк Онлайн или офис: сначала нулевой баланс, затем заявление, а счёт закрывается в течение 30 дней. Пошагово это выглядит так:
- Проверьте задолженность в приложении «СберБанк Онлайн» и уточните сумму с учётом процентов на дату погашения.
- Внесите всю сумму, включая плату за услуги за текущий период. Если хотите закрыть карту быстрее, не дожидаясь конца месяца, уточните в чате поддержки расчёт на конкретную дату.
- Отключите платные услуги: СМС-уведомления, страховки, подписки.
- Подайте заявление на закрытие карты. В большинстве случаев это доступно в приложении, при сложностях — в отделении с паспортом.
- Через 30 дней запросите справку о закрытии счёта и отсутствии задолженности.
Сразу после подачи заявления карта блокируется, но счёт закрывается позже. В этот период следите, не появились ли новые начисления, и перед получением справки проверьте счёт ещё раз. Тем, кто ищет, как быстро погасить кредитную карту Сбербанка, подсказка простая: пополнение через СберБанк Онлайн зачисляется моментально, поэтому весь процесс при желании укладывается в один день, плюс месячное ожидание закрытия счёта.
Как закрыть кредитку в Т-Банке
Кредитку Т-Банка закрывают полностью дистанционно: проверка баланса, погашение долга и заявка на закрытие — всё в приложении или в чате поддержки. Банк работает без отделений, поэтому порядок такой:
- Уточните в приложении полную сумму задолженности, включая проценты и плату за обслуживание.
- Погасите долг и убедитесь, что баланс стал нулевым.
- Отключите платные сервисы и проверьте, нет ли привязок к подпискам.
- Напишите в чат поддержки или оформите заявку на закрытие карты и счёта.
- Через 30–45 дней убедитесь, что счёт закрыт, и запросите подтверждающий документ.
Частый вопрос на эту тему формулируют по-старому — «как закрыть кредитку Тинькофф». Речь об одном и том же банке: Т-Банк — прежний Тинькофф, порядок закрытия не изменился. Практический совет: справку о закрытии запрашивайте в письменном виде через чат и сохраняйте её: у онлайн-банка нет офиса, куда можно прийти за бумагой через год.
Как закрыть кредитку в Альфа-Банке
Кредитную карту Альфа-Банка закрывают через приложение «Альфа-Онлайн» или в отделении; срок закрытия счёта — до 30 дней. Алгоритм знакомый:
- Погасите задолженность полностью — с учётом процентов, комиссий и платы за услуги.
- Отключите платные опции, включая СМС-уведомления.
- Подайте заявление на закрытие карты и счёта в приложении или в офисе с паспортом.
- Следите за счётом в период закрытия: если на дату закрытия приходится ежемесячная комиссия, её нужно будет доплатить.
- Получите справку об отсутствии задолженности и сохраните её.
Типичная ошибка в этой ситуации: заявление подают, не погасив долг до копейки, и получают отказ либо приостановку процедуры. Вторая по частоте — забытая платная услуга, из-за которой на закрытом счёте возникает небольшой минус. Проверка счёта через месяц после подачи заявления снимает обе проблемы.
Как закрыть кредитку в Озон Банке и других банках
Кредитку Озон Банка закрывают через приложение: нулевой баланс, заявка на закрытие, подтверждение отсутствия задолженности. Порядок для любого другого банка, которого нет в этом списке, будет тем же самым:
- Погасите долг и все начисления до нуля.
- Отключите платные услуги и привязки.
- Подайте заявление на закрытие карты и счёта — в приложении, по телефону службы поддержки или в офисе.
- Дождитесь закрытия счёта и получите справку об отсутствии задолженности.
Если карта выпущена финтех-сервисом или привязана к маркетплейс-аккаунту, заявление почти всегда подаётся в приложении, а вот справку лучше запросить в письменной форме и сохранить. Универсальное правило для любого банка: закрытой считается карта, по которой есть документ о закрытии счёта, а не просто карта, которую вы больше не видите в кошельке.

Как правильно закрыть карту после погашения долга
Правильно закрытая кредитная карта — это закрытый счёт, документальное подтверждение и отсутствие начислений в следующие месяцы. Проверьте себя по чек-листу:
- Убедиться, что баланс нулевой с учётом процентов, комиссий и платы за обслуживание за текущий период.
- Отключить платные услуги: СМС-информирование, страховки, подписки на дополнительные сервисы.
- Отвязать карту от онлайн-сервисов, маркетплейсов и подписок, где включено автосписание.
- Подать заявление на закрытие карты и счёта — именно счёта, не только карты.
- Выждать срок закрытия (обычно до 30 дней) и не совершать по карте операций.
- Запросить справку о закрытии счёта и отсутствии задолженности.
- Через один-два месяца проверить счёт ещё раз и убедиться, что новых начислений нет.
Справка — главный документ всей процедуры. Она подтверждает, что претензий у банка нет: ни текущих, ни потенциальных. Если через полгода в выписке вдруг «всплывёт» комиссия за период до закрытия или в кредитной истории отразится неверная информация, справка позволит оспорить начисления без долгих разбирательств. Сохраните её минимум на пару лет.
Отдельно про кредитную историю. Закрытая по всем правилам карта отражается в бюро кредитных историй как договор, закрытый добросовестно — это скорее плюс, чем минус. Если же счёт формально остался открытым с копеечным долгом, история будет показывать действующий договор с просрочками. Поэтому через месяц-два после закрытия полезно запросить свою кредитную историю (дважды в год это можно делать бесплатно) и убедиться, что карта отображается корректно.
Что делать, если нет денег на платёж по кредитке
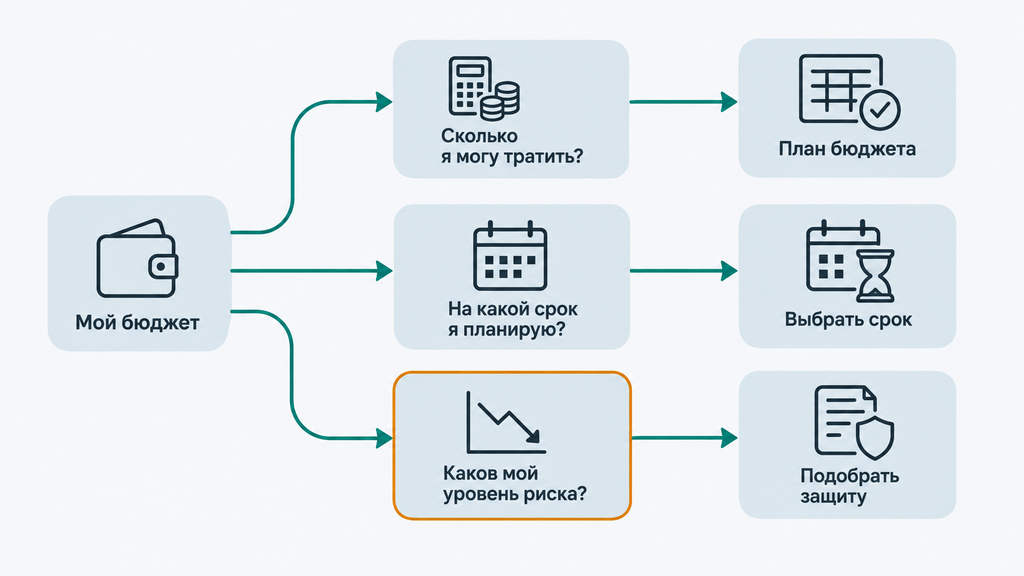
Если денег на платёж по кредитке не хватает, действовать нужно до просрочки, а не после неё: банк чаще идёт навстречу заёмщику, который сам сообщил о трудностях, чем тому, кто просто перестал платить. Логика выбора варианта зависит от того, временная у вас ситуация или системная:
- Платёж по силам, но бюджет скован. Пересоберите расходы, отключите платные услуги, направьте на кредитку все нерегулярные поступления. Часто этого достаточно.
- Трудности временные — доход снизился на пару месяцев. Поговорите с банком о кредитных каникулах или реструктуризации.
- Долг растёт, доход его не покрывает, обязательств несколько. Оценивайте рефинансирование, а если и оно недоступно — законное банкротство.
Типичная формулировка, с которой люди приходят к нам на консультацию: «доход снизился, а платежи по картам и кредитам занимают больше половины бюджета». Это рабочая ситуация, у неё есть законные варианты решения — важно выбрать подходящий по обстоятельствам, а не по панике.
Договориться с банком: каникулы, реструктуризация, рефинансирование
С банком можно договориться тремя основными способами: кредитные каникулы, реструктуризация и рефинансирование. У каждого свои условия и ограничения:
| Инструмент | Суть | Когда подходит | Что учесть |
|---|---|---|---|
| Кредитные каникулы | Отсрочка или уменьшение платежей на срок до 6 месяцев. Бывают по закону (при снижении дохода, ЧС) или по программе банка | Временные трудности: болезнь, простой на работе, чрезвычайная ситуация | Нужны подтверждающие документы; в большинстве случаев проценты за период каникул продолжают начисляться, долг не уменьшается |
| Реструктуризация | Банк меняет график: платёж становится меньше, срок — длиннее; иногда снижается ставка или списывается часть неустойки | Доход снизился надолго, но не обнулился: платежи посильны в меньшем размере | Банк не обязан соглашаться; положительное решение чаще получают заёмщики с уважительной причиной (сокращение, болезнь) и документами |
| Рефинансирование | Новый кредит с более низкой ставкой закрывает дорогую кредитку; вместо нескольких платежей остаётся один | Есть несколько дорогих долгов, кредитная история ещё не испорчена, доход позволяет платить по новому графику | Считайте экономию заранее: сравните полную переплату до и после; при испорченной истории одобрение маловероятно |
Как это выглядит на практике: человек с двумя кредитками и потребительским кредитом теряет часть дохода. Банк по кредитке соглашается на реструктуризацию после того, как клиент предоставил справку о снижении зарплаты, — платёж уменьшается, начисление пеней обычно останавливается. По второй карте, где долг небольшой, договариваются о каникулах на три месяца. Ситуация взята под контроль без новых займов. Ключевой момент — обращение до просрочки и готовность подтвердить слова документами: справкой о доходах, копией трудовой книжки, медицинскими документами.
Чего делать не стоит: перекрывать кредитку новой кредиткой или займами МФО. Это не погашение долга, а его перенос под более высокий процент, и спираль затягивает быстро. Если вы уже поймали себя на том, что гасите один долг другим, — это сигнал, что нужен не новый кредит, а пересмотр всей ситуации, вплоть до юридических инструментов.
Когда стоит рассмотреть банкротство
Банкротство — это законная процедура освобождения от непосильных долгов, и её стоит рассматривать тогда, когда доход стабильно не позволяет обслуживать обязательства, а реструктуризация и рефинансирование недоступны или уже не помогают. Долги по кредитным картам включаются в дело наряду с кредитами, займами и другими обязательствами — скрывать их не нужно и нельзя.
В 2026 году процедура существует в двух формах:
- Внесудебное банкротство через МФЦ. Бесплатная процедура: заявление подаётся через многофункциональный центр. Доступна при долге в определённом законом диапазоне и при соблюдении дополнительных условий — например, если исполнительное производство окончено из-за отсутствия имущества. Долги списываются автоматически, если выполнены формальные критерии, — именно поэтому процедура подходит не всем.
- Судебное банкротство через арбитражный суд. Процедура с финансовым управляющим; как правило, речь о долгах от нескольких сотен тысяч рублей, но подать заявление можно и при меньшей сумме, если подтвердить неплатёжеспособность. Суд списывает долги по завершении процедуры при добросовестном поведении должника.
У процедуры есть ограничения, о которых нужно знать заранее: она занимает от нескольких месяцев до года и больше, на время процедуры ограничены распоряжение имуществом и новые займы, а повторное банкротство доступно не сразу. Есть и последствия после завершения: обязанность сообщать о статусе банкрота при получении кредитов в течение нескольких лет. Всё это не делает процедуру «крайней мерой в никуда»: для многих людей это единственный законный способ разобрать финансовый узел и начать заново. Но решение должно приниматься после проверки условий, а не по совету из комментария в соцсети.
Если вы не знаете, что делать с долгами, и хотите оценить, подходит ли вам банкротство или другой вариант, — можно обратиться к юристам нашей компании. Консультация по процедуре банкротства и любому другому юридическому вопросу с долгами бесплатная: оставьте заявку и кратко опишите ситуацию, специалист проведёт первичный разбор и покажет варианты. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто понимаете, где находитесь и какие есть пути.
Что будет, если не платить по кредитной карте
Если не платить по кредитной карте, банк пройдёт стандартный путь взыскания: неустойка, порча кредитной истории, досудебные требования, суд и принудительное исполнение через приставов. Последствия реальные, но управляемые: на каждом этапе есть законные действия, которые снижают ущерб.
- Просрочка минимального платежа. Начинает начисляться неустойка по ставке из договора, а льготный период окончательно теряется: по условиям многих договоров проценты пересчитываются за весь срок пользования деньгами. Одновременно в бюро кредитных историй уходит информация о просрочке: из-за пары тысяч рублей минимального платежа портится запись, которая потом влияет на одобрение ипотеки или автокредита.
- Досудебная стадия (обычно первые 1–3 месяца). Банк звонит, направляет претензии и требования. На этом этапе ситуация ещё легко разрешима: реструктуризация, каникулы, соглашение о графике. Игнорировать контакты банка — ошибка: чем дольше молчание, тем выше сумма к взысканию и меньше готовность банка договариваться.
- Передача долга коллекторам. Банк вправе привлечь коллекторское агентство, включённое в государственный реестр, — это законная практика. Коллекторы обязаны соблюдать ограничения: по частоте звонков и встреч, по времени суток, по запрету давления и угроз. Все требования должник вправе получать письменно, а при нарушении правил — жаловаться в Федеральную службу судебных приставов (ФССП), которая контролирует эту сферу. Записывайте разговоры и сохраняйте сообщения: документированные нарушения работают в вашу пользу.
- Судебный приказ или иск. Судебный приказ — упрощённое судебное решение: выдаётся без заседания, а отменить его можно, подав в течение 10 дней с момента получения письменные возражения. Отмена приказа не отменяет долг, но возвращает процесс на стадию, где можно оспорить сумму, снизить неустойку и попросить рассрочку. Если банк подал полноценный иск, до заседания стоит подготовить позицию по размеру начислений.
- Исполнение через приставов. После вступления решения в силу начинается исполнительное производство: удержания из зарплаты (как правило, до 50% дохода), арест банковских счетов, ограничения на выезд за границу при определённых суммах долга, опись имущества в отдельных случаях. Дополнительно взыскивается исполнительский сбор. Часть социальных выплат защищена законом: например, с детских пособий долг по кредитке удерживать нельзя.
Сразу успокоим: арестовать «всё имущество за кредитку» приставы не могут. Принудительное исполнение работает в рамках закона, с защищёнными категориями дохода и имущества. А вот исполнительский сбор, рост долга из-за госпошлины и судебных расходов — реальны, поэтому выгоднее решать вопрос на ранних стадиях. Если дело уже дошло до суда и непонятно, с чего начать, — это момент, когда консультация юриста окупается: специалист проверит расчёты банка, поможет отменить приказ или снизить неустойку. Обратиться можно к нам: первичный разбор ситуации бесплатный.
Типичные ошибки при погашении и закрытии кредитки
Большинство проблем с кредитными картами создают не крупные финансовые решения, а несколько повторяющихся мелких ошибок. Вот они, с вариантами правильных действий:
| Ошибка | Чем оборачивается | Как правильно |
|---|---|---|
| Платить в последний день без запаса на зачисление | Формальная просрочка, неустойка, запись в кредитной истории | Вносить платёж за 2–3 дня до даты, особенно при пополнении из стороннего банка |
| Годами платить только минимальный платёж | Долг почти не уменьшается, переплата за годы превышает половину суммы | Платить больше минимума и сверять в выписке, какая часть платежа уходит на проценты |
| Продолжать тратить с карты, пока гасится долг | Баланс стоит на месте, погашение превращается в бесконечное | На период погашения перейти на дебетовую карту |
| «Бросить» карту без заявления | Копится плата за обслуживание, растёт долг, портится история | Закрыть карту и счёт официально, получить справку |
| Не запросить справку о закрытии | Через месяцы «находятся» начисления, которые трудно оспорить | Запросить справку и хранить её минимум два года |
| Гасить одну кредитку другой или займом МФО | Долг дорожает, появляется зависимость от новых займов | При нехватке денег договариваться с банком или обращаться за юридической оценкой ситуации |
| Закрыть карту, не проверив кредитную историю | Договор остаётся «действующим» в бюро кредитных историй из-за технической ошибки | Через 1–2 месяца после закрытия проверить кредитную историю |
Обратите внимание на вторую строку таблицы: на практике это самая распространённая ошибка из всех. Минимальный платёж создаёт иллюзию контроля: человек платит исправно, а долг уменьшается на копейки. Если вы узнали себя, начните с простого действия: посчитайте в выписке, сколько из каждого платежа уходит на проценты. Эта одна цифра обычно меняет стратегию быстрее любых советов.
Часто задаваемые вопросы
Можно ли закрыть кредитку, просто погасив долг?
Нет: погашение долга обнуляет задолженность, но договор и счёт остаются действующими. Банк может продолжать списывать плату за обслуживание, а привязанные подписки — совершать новые операции. Чтобы карта была закрыта по-настоящему, нужно подать заявление на закрытие карты и счёта, дождаться закрытия и получить справку об отсутствии задолженности.
Сколько времени занимает закрытие кредитной карты?
Как правило, счёт закрывается в течение 30 дней после подачи заявления, у отдельных банков срок доходит до 45–60 дней. В этот период карта заблокирована, но начисления за прошлые периоды ещё возможны. После закрытия запросите справку — это документальное подтверждение, что претензий у банка нет.
Как быстрее всего погасить долг по кредитной карте Сбербанка?
Быстрее всего долг закрывается, если вносить сумму заметно больше минимального платежа и укладываться в льготный период. Проверить задолженность и пополнить карту удобно в СберБанк Онлайн: зачисление происходит моментально. Если долг уже большой, а льготный период закончился, посчитайте, выгоднее ли закрыть его потребительским кредитом с более низкой ставкой.
Что делать, если нечем платить по кредитной карте?
Обратитесь в банк до возникновения просрочки: обсудите кредитные каникулы, реструктуризацию или пересмотр графика — с подтверждающими документами о снижении дохода шансы на согласие выше. Если долги несколько и доход их не покрывает, оцените рефинансирование, а при его недоступности — банкротство как законный способ освобождения от долгов. Первый шаг можно сделать с бесплатной консультацией юриста: оставьте заявку и кратко опишите ситуацию.
Можно ли закрыть одну кредитку другой картой?
Технически — да, через перевод или рефинансирование, но это не закрытие долга, а его перенос: к нему добавляется комиссия за перевод либо проценты по новому продукту. Решение имеет смысл, только если условия новой карты или кредита заметно выгоднее: посчитайте полную переплату до и после. Самый дорогой вариант такого плана — займ в МФО: его лучше исключить сразу.
Портится ли кредитная история, если закрыть кредитку досрочно?
Само по себе досрочное погашение кредитную историю не портит. Важно другое: закрывать карту стоит без текущих просрочек и с корректным оформлением — чтобы договор отразился в бюро кредитных историй как закрытый. Через один-два месяца после закрытия проверьте свою кредитную историю: два раза в год это можно сделать бесплатно.
Как убедиться, что кредитная карта закрыта полностью?
Запросите справку о закрытии счёта и отсутствии задолженности, а через месяц проверьте, что новых начислений не появилось. Дополнительно убедитесь, что в кредитной истории карта отображается как закрытый договор. Это три простые проверки, которые защищают от «внезапных» долгов за обслуживание в будущем.