Бюро кредитных историй (БКИ) и НБКИ: что это и как работает
Бюро кредитных историй (БКИ) — это организации, которые по закону собирают, хранят и предоставляют сведения о кредитах, займах и платежной дисциплине человека. НБКИ (Национальное бюро кредитных историй) — крупнейшее квалифицированное БКИ России, включенное в государственный реестр Банка России. Свою кредитную историю можно бесплатно получить два раза в год в каждом бюро, а обнаруженную ошибку — оспорить заявлением. Ниже разберем, как вся эта система устроена и что она значит для вас на практике.
Что такое бюро кредитных историй и зачем оно нужно
Бюро кредитных историй (БКИ) — это специализированные организации, которые собирают, хранят и по законному запросу предоставляют сведения о кредитах, займах и платежах человека. Проще говоря, это хранилище финансовой репутации: каждая запись о взятом кредите, внесенном платеже или просрочке оседает в базе бюро.
Данные попадают в бюро не по желанию заемщика, а потому что кредитор обязан их передать. Банки, микрофинансовые организации (МФО), кредитные потребительские кооперативы и лизинговые компании обязаны отправлять в БКИ сведения о том, что договор заключен, как он исполняется и чем закончился. Крупные кредиторы, как правило, работают сразу с несколькими бюро.
Сразу разграничим, что бюро делает, а чего не делает:
- Что делает БКИ: собирает сведения от кредиторов, проверяет их на формальную корректность, хранит и обновляет записи, а кредитные отчеты выдает тем, кто имеет законное основание.
- Чего не делает БКИ: не выдает кредиты, не принимает решение об одобрении или отказе и не влияет на него; даже рассчитанный бюро рейтинг не заменяет оценку кредитора.
Типичное заблуждение: «раз в бюро лежит моя история, значит, оно решает, дать мне кредит или нет». На практике решение всегда принимает кредитор — банк или МФО. Бюро лишь хранит факты, а кредитор интерпретирует их по собственным моделям оценки. С одним и тем же отчетом в разных банках можно получить разные ответы.
Деятельность бюро регулируется законом № 218-ФЗ «О кредитных историях» — он определяет, кто передает данные, кто может их получать и какие права есть у самого человека. Ведение реестра бюро и контроль за системой закреплены за Банком России.
Зачем вся эта система вам: чтобы в любой момент можно было посмотреть, как ваша финансовая репутация выглядит со стороны, проверить, что на ваше имя не оформлены чужие долги, и убедиться, что закрытые кредиты действительно числятся закрытыми.
Что такое кредитная история в БКИ и из чего она состоит
Кредитная история в БКИ — это досье о том, какие кредиты и займы брал человек, на каких условиях и как он их обслуживал. Она формируется автоматически: с первой же заявки на кредит, займа, рассрочки или даже роли поручителя — независимо от того, интересовался человек своей историей или нет.
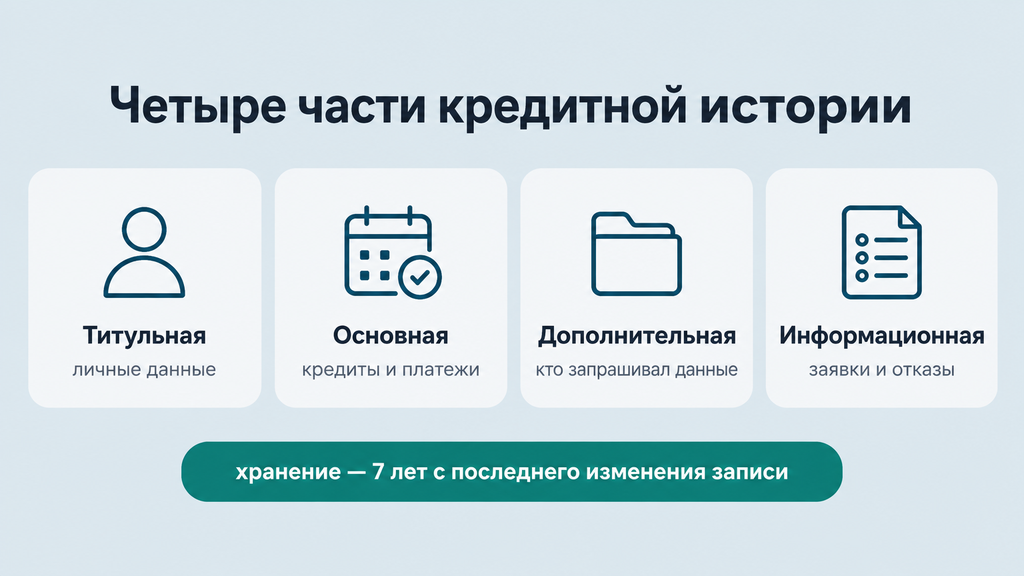
Ключевое правило, которое стоит запомнить: каждая запись хранится 7 лет с момента последнего изменения. Отсчет идет по каждой кредитной сделке отдельно, а не по истории в целом. Если закрытый кредит больше нигде не «трогался», запись аннулируется через семь лет. Если же по договору регулярно обновлялись данные, срок отсчитывается от последнего обновления.
В историю попадают и долги, не связанные с кредитами: за услуги ЖКХ, связь и алименты. Но оказаться в досье они, как правило, могут только при наличии судебного решения о взыскании. Обычные квитанции без суда в кредитную историю не попадают.
Из каких частей состоит кредитная история
Кредитная история состоит из четырех частей, и каждая отвечает на свой вопрос. Знать структуру важно, потому что при самостоятельной проверке люди обычно смотрят только сводку и пропускают самое полезное.
| Часть истории | Что содержит | Зачем читать |
|---|---|---|
| Титульная | Личные данные: ФИО, дата рождения, паспортные данные, ИНН и СНИЛС при наличии | Проверить, нет ли ошибок в данных — опечатка здесь искажает весь отчет |
| Основная | Обязательства: суммы, сроки, платежи, просрочки, реструктуризации, банкротство, поручительства | Понять, как реально выглядит ваша платежная дисциплина в глазах банка |
| Дополнительная (закрытая) | Кто передавал и запрашивал данные, кому переуступалось право требования | Отследить, где возникла ошибка или кто работал с вашими данными |
| Информационная | Заявки на кредиты, отказы с их причинами, просрочки свыше 90 дней | Разобраться, почему приходят отказы: здесь видны все ваши обращения за кредитом |
Совет из практики: готовясь к крупному кредиту, начинайте проверку именно с информационной части. Если за последние месяцы вы подали десять заявок и получили отказы, кредитор увидит эту картину — и она скажет ему больше, чем аккуратная выплата старого кредита.
Чем кредитная история отличается от кредитного рейтинга
Кредитная история — это документ с фактами, а кредитный рейтинг — числовая оценка надежности заемщика, которую бюро рассчитывает на основе этой истории. Их часто путают, хотя назначение у них разное.
| Критерий | Кредитная история | Кредитный рейтинг (ПКР) |
|---|---|---|
| Форма | Документ с записями о всех обязательствах и платежах | Числовой балл, например в шкале от 1 до 999 |
| Содержание | Факты: где, когда, сколько, как платил | Оценка вероятности возврата долга |
| Для чего нужен | Разобрать причины отказа, найти ошибку, увидеть полную картину | Быстро оценить свои шансы до подачи заявки |
| Кто меняет | Кредиторы передают факты; ошибки исправляются заявлением | Пересчитывается автоматически при изменении истории |
Учтите два момента. Во-первых, шкалы рейтинга у бюро различаются: один и тот же балл 600 в разных бюро означает разный уровень. Сравнивать имеет смысл только динамику своего рейтинга внутри одного бюро. Во-вторых, высокий рейтинг не гарантирует одобрение: кредитор дополнительно смотрит доход и долговую нагрузку. Поэтому при подготовке к крупному кредиту разумно смотреть и историю, и рейтинг — они дополняют друг друга.
Какие бюро кредитных историй работают в России в 2026 году
В 2026 году в государственном реестре Банка России шесть бюро кредитных историй, пять из них имеют статус квалифицированных: НБКИ, Объединенное Кредитное Бюро (ОКБ), Скоринг Бюро, БКИ «КредитИнфо» и Технологичное бюро кредитных историй (Т-БКИ) — на них приходится основная часть рынка. Оставшееся бюро — «Спектрум кредитное бюро» — работает с небольшой долей данных.
Статус «квалифицированное бюро» означает, что организация соответствует повышенным требованиям Банка России к надежности и объемам работы — именно таким бюро крупные кредиторы передают сведения в обязательном порядке.
| Бюро | Статус | Что важно знать |
|---|---|---|
| НБКИ (Национальное бюро кредитных историй) | Квалифицированное | Крупнейшее бюро страны, работает с 2005 года |
| ОКБ (Объединенное Кредитное Бюро) | Квалифицированное | Один из лидеров рынка, партнер сотен кредитных организаций |
| Скоринг Бюро | Квалифицированное | Работает и с физлицами, и с бизнесом |
| БКИ «КредитИнфо» | Квалифицированное | Входит в число крупных бюро госреестра |
| Спектрум кредитное бюро | Неквалифицированное | Небольшая доля рынка |
| Технологичное бюро кредитных историй (Т-БКИ) | Квалифицированное | Бюро меньшего масштаба среди квалифицированных |
Здесь важно то, что чаще всего упускают: кредиторы сами выбирают, в какие бюро передавать данные, а системно значимые банки обязаны работать минимум с двумя бюро. Поэтому ваша история обычно хранится не в одном месте, а в двух-трех сразу, и содержание этих историй может различаться.
Список бюро периодически обновляется — организация может выйти из реестра или появиться в нем. Актуальный перечень всегда можно проверить на сайте Банка России в разделе госреестра БКИ.
НБКИ — Национальное бюро кредитных историй: что это за организация
НБКИ — крупнейшее квалифицированное бюро кредитных историй России, работающее с 2005 года и включенное в государственный реестр Банка России. По данным самого бюро, в его базе сотни миллионов записей о кредитах и займах, то есть большинство кредитов страны в той или иной мере проходит через НБКИ.
Физическим лицам бюро предлагает несколько сервисов:
- получение кредитного отчета онлайн — дважды в год бесплатно;
- персональный кредитный рейтинг (ПКР) — числовую оценку надежности;
- подписку на изменения кредитной истории;
- сервис защиты от мошенничества — уведомления о новых заявках на кредит;
- помощь в оформлении самозапрета на кредиты.
Личность при обращении обычно подтверждают через учетную запись Госуслуг — это стандартный механизм для всех крупных бюро. Однако держите в голове оговорку: отчет НБКИ не заменяет проверку по всем бюро. Если ваш банк работает с ОКБ или Скоринг Бюро, часть записей будет лежать там, и в отчете НБКИ их просто не будет.
Как узнать, в каком БКИ хранится ваша кредитная история
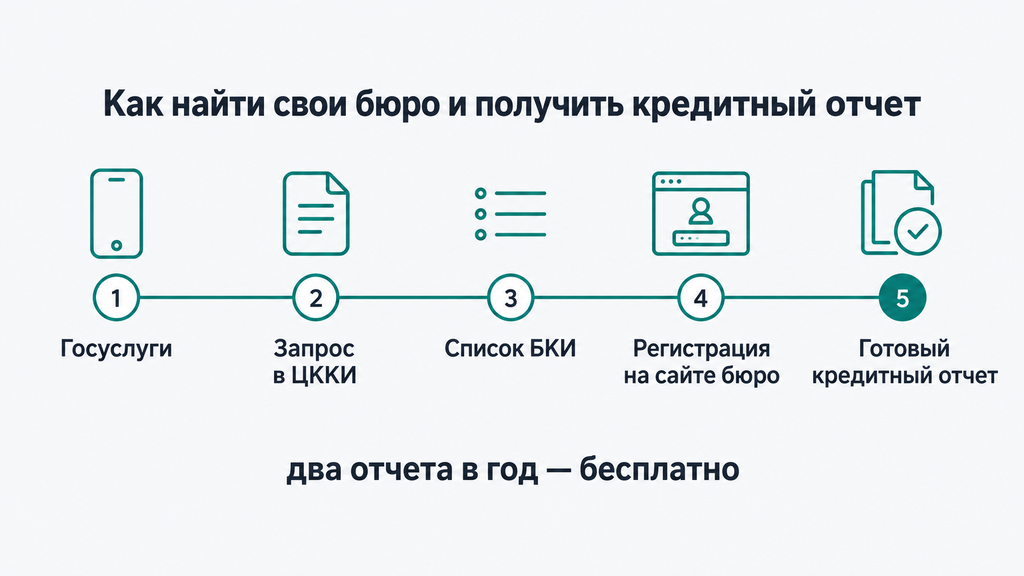
Список бюро, где хранится ваша кредитная история, выдает Центральный каталог кредитных историй (ЦККИ) Банка России, а проще всего запросить его через Госуслуги. ЦККИ — это центральная «картотека картотек»: в ней нет самих историй, только сведения о том, в каких бюро они находятся.
Пошаговый маршрут выглядит так:
- Войдите на Госуслуги с подтвержденной учетной записью.
- Найдите услугу «Сведения о бюро кредитных историй» (получение информации о хранении вашей кредитной истории).
- Проверьте автозаполненные данные и отправьте запрос.
- Дождитесь ответа в личном кабинете — как правило, он приходит в течение дня.
- Откройте список бюро со ссылками и зарегистрируйтесь на сайте каждого, чтобы запросить отчеты.
Есть и другие способы: запрос через сайт Банка России (для него понадобится код субъекта кредитной истории — индивидуальный идентификатор, аналог PIN-кода для доступа к ЦККИ), обращение через банк, МФО, нотариуса или МФЦ. Но для большинства людей маршрут через Госуслуги — самый быстрый и без лишних реквизитов.
Ошибка, которая повторяется постоянно: человек запрашивает отчет в одном бюро, не находит там проблем и делает вывод, что все в порядке. А через полгода ему отказывают в ипотеке из-за просрочки, которая хранилась в другом бюро. Так что запросите список из ЦККИ и проверьте отчет в каждом бюро из перечня — обычно это два-три обращения, два из них в год бесплатны.
Как проверить кредитную историю в НБКИ: отчет, регистрация и горячая линия
Быстрее всего кредитный отчет НБКИ получается онлайн — в личном кабинете на официальном сайте бюро после подтверждения личности через Госуслуги; вся процедура занимает, по данным НБКИ, несколько минут. Вариант с бумагой тоже существует, но он дольше и нужен редко.
По стоимости действует простое правило: первые два отчета в течение года бесплатны, каждый следующий — платный, ориентировочно около 500 рублей. Тариф и условия могут меняться, поэтому перед заказом проверьте актуальные цены на сайте бюро на 2026 год.
Способы получить отчет из НБКИ:
- Онлайн в личном кабинете — самый быстрый вариант, требуется подтвержденный аккаунт Госуслуг;
- письмом или телеграммой — по почте с заверенной подписью, вариант для тех, кто не пользуется Госуслугами;
- лично в офисе приема — с паспортом;
- через партнеров бюро — обычно платно.
И сразу разберем страх, который звучит часто: «если проверять историю, она испортится». Это не так. Запросы собственной кредитной истории не воспринимаются кредиторами как признак риска — портят историю не проверки, а просрочки, многочисленные заявки на кредит и долги, о которых вы не знаете.
Как зарегистрироваться на нбки.ру и получить отчет
Регистрация на нбки.ру — это создание личного кабинета с подтверждением личности через Госуслуги. Без второго шага отчет не сформируется, поэтому пропускать его бессмысленно.
- Перейдите на официальный сайт nbki.ru и откройте личный кабинет физического лица.
- Укажите e-mail и придумайте пароль.
- Заполните профиль: ФИО, дата рождения, паспортные данные.
- Подтвердите учетную запись через Госуслуги — данные подтянутся автоматически.
- Закажите кредитный отчет или персональный кредитный рейтинг.
Две типичные проблемы на этом шаге. Первая — опечатка в паспортных данных: отчет не придет, и будет непонятно, почему. Перепроверьте данные профиля до отправки запроса. Вторая — регистрация на сайтах-подделках, которые маскируются под бюро и «проверяют кредитную историю» ради паспортных данных. Заходите только с адреса, который начинается с nbki.ru, и не переходите по ссылкам из сомнительных сообщений.
НБКИ: горячая линия и другие способы связи
Связаться с НБКИ можно по бесплатной горячей линии 8 800 600-64-04, для звонков из Москвы — 8 495 221-78-37; звонки принимают в будние дни по московскому времени. Актуальный график работы проверьте на сайте бюро — он периодически уточняется.
| Канал связи | Для каких вопросов |
|---|---|
| Горячая линия 8 800 600-64-04 | Порядок получения отчета, подсказки по регистрации и заявлениям |
| Форма обратной связи на сайте | Вопросы по содержанию отчета, техническому кабинету, оспариванию |
| Электронная почта бюро | Письменные обращения с приложением документов |
| Офис приема физических лиц | Личная подача заявления с паспортом |
| Почтовое отправление | Заявление с заверенной подписью, запрос отчета письмом или телеграммой |
Разграничение простое: по телефону удобно уточнить, как что-то сделать, но юридически значимые действия — например, оспаривание записи — оформляются только письменным заявлением. И еще одно предостережение: берите контакты исключительно с официального сайта бюро. По теме кредитных историй активно работают мошенники, которые называют себя «службой исправления КИ» и берут деньги за то, что делается бесплатно.
Кто и зачем запрашивает вашу кредитную историю
Кредитную историю человека запрашивают банки, МФО и страховые компании, а по отдельным основаниям — работодатели и арендодатели, как правило, с его письменного согласия. Без согласия данные получают суд, судебные приставы и Банк России в случаях, предусмотренных законом. Исключение — информационная часть истории: кредитор может посмотреть обращения за кредитами и отказы без отдельного согласия, чтобы оценить вашу заявку.
Зачем каждому это нужно:
- Банки и МФО — перед выдачей кредита оценивают платежную дисциплину и долговую нагрузку;
- страховые компании — при отдельных видах страхования, поскольку недобросовестный плательщик и недобросовестный клиент часто совпадают;
- работодатели — обычно в финансовой сфере и службах безопасности, при приеме на должности с материальной ответственностью;
- арендодатели и бизнес-партнеры — при долгосрочной аренде и крупных сделках.
Согласие на доступ к истории действует, по общему правилу, шесть месяцев со дня оформления. Если в этот период заключен кредитный договор, согласие сохраняет силу на весь срок его действия.
Практический вывод: перед серией заявок на кредит посмотрите на себя глазами кредитора. Каждый отказ фиксируется в информационной части, а несколько отказов подряд снижают шансы на одобрение следующей заявки. Разумнее сначала получить свой отчет, устранить то, что можно устранить, и подавать заявку в один-два подходящих места, а не рассылать десяток заявок подряд.
Как исправить ошибку в кредитной истории: пошаговый алгоритм
Недостоверную запись в кредитной истории оспаривают заявлением — его подают и в бюро, и в банк, который передал ошибочные сведения, а бюро обязано провести проверку в срок до 30 дней. Это единственный законный механизм «исправления» истории, и он работает только с ошибками.
Алгоритм действий:
- Получите отчеты во всех своих бюро — список выдает ЦККИ через Госуслуги.
- Найдите ошибку: чужой кредит, несуществующая просрочка, незакрытый статус у погашенного кредита, неверная сумма.
- Соберите подтверждения: справки о погашении, квитанции, выписки, договор с отметкой о закрытии.
- Подайте заявление об оспаривании в бюро и параллельно — в банк-источник неверных данных.
- Дождитесь результата: бюро направляет запрос кредитору, и если ошибка подтверждается, запись исправляют.
- Закажите обновленный отчет и убедитесь, что запись скорректирована.
По срокам ориентируйтесь так: кредитор рассматривает обращение обычно быстрее, у бюро — до 30 дней с момента заявления. Если бюро или банк отказываются исправлять подтвержденную ошибку, следующий шаг — жалоба в Банк России или обращение в суд.
И честное ограничение, о котором стоит сказать прямо: достоверные записи удалить нельзя. Если просрочка была и кредитор корректно передал ее в бюро, никакие заявления и посредники не уберут ее из истории. Все предложения «очистить кредитную историю за деньги» — либо работа с ошибками, которую вы можете сделать сами бесплатно, либо обман.
Что делать, если в кредитной истории чужой кредит
Чужой кредит в истории — признак того, что кто-то воспользовался вашими персональными данными, и здесь важны скорость и письменная фиксация каждого шага.
- Запросите кредитный отчет и обратитесь к кредитору за документами по спорному договору: копией заявления и графика платежей.
- Подайте заявление в полицию о преступлении с использованием ваших персональных данных.
- Направьте кредитору письменную претензию о том, что договор вы не заключали, с приложением обращения в полицию.
- Оспорьте запись в бюро через заявление об оспаривании.
- Установите самозапрет на кредиты через Госуслуги — услуга доступна с 2025 года и в 2026-м работает для всех; она блокирует оформление новых потребкредитов и займов на ваше имя, снять запрет можно там же.
Ограничение, которое нужно принять: до завершения проверки спорная запись останется в истории, поэтому все обращения — письменно и с сохранением копий. Это скучно, но именно папка с документами обычно решает исход спора: без письменного следа «было и исчезло» не доказать.

Какие ошибки и заблуждения о БКИ встречаются чаще всего
Большинство вопросов о бюро сводятся к нескольким устойчивым заблуждениям, и каждое из них стоит разложить на факт.
- Миф: кредитную историю можно удалить за деньги, если обратиться к «специалистам». Факт: законно исправляются только недостоверные записи — через заявление и проверку до 30 дней. Достоверные данные хранятся 7 лет у всех на виду.
- Миф: проверка своей истории портит ее. Факт: собственные запросы не влияют на оценку кредитора; историю портят просрочки и череда заявок на новые кредиты.
- Миф: достаточно проверить одно бюро. Факт: кредиторы передают данные в разные бюро, и истории в них различаются — проверять нужно по полному списку из ЦККИ.
- Миф: банкротство стирает кредитную историю. Факт: процедура фиксируется как запись в основной части и хранится 7 лет; после списания долгов история не начинается с нуля, а формируется дальше — новыми фактами.
- Миф: пустая история помогает получить кредит. Факт: чаще наоборот — кредитору не с чем работать, и риск отказа выше, чем у человека с аккуратно выплаченными обязательствами.
- Миф: бюро выносит вердикт «не выдавать». Факт: бюро хранит факты; решение принимает кредитор по своим правилам.
Два ограничения системы, о которых полезно знать заранее. Единого отчета по всем бюро не существует — только список из ЦККИ и отдельные запросы в каждое бюро. А рейтинги разных бюро не сравниваются между собой напрямую: у каждого своя методика и шкала, поэтому смотрят не абсолютный балл, а динамику внутри одного бюро.
Что делать, если долги и просрочки уже влияют на кредитную историю
Записи о просрочках не удаляются из кредитной истории, но ситуацию можно разобрать по шагам и выбрать законный сценарий выхода — от пересмотра графика платежей до полного списания неподъемных долгов. Выбор зависит от трех вещей: размера дохода, состава долгов и того, на какой стадии находится взыскание.
Основные варианты:
- Реструктуризация — пересмотр графика платежей с кредитором: увеличение срока, снижение платежа. Подходит, когда доход снизился временно, но обязательства в целом подъемны.
- Кредитные каникулы — отсрочка или снижение платежей на время трудной ситуации. Работает при документально подтвержденных причинах: болезнь, потеря работы, снижение дохода.
- Мировое соглашение с кредитором — договоренность о расчете, в том числе на судебной стадии.
- Банкротство гражданина — судебная процедура законного списания долгов, когда обязательства объективно превышают возможности; проходит при обязательном участии финансового управляющего и влечет правовые последствия, о которых честно предупреждает закон.
Предсказать подходящий вариант заочно нельзя: при одном и том же долге в 300 тысяч и доходе, который позволяет платить по графику, банкротство избыточно, а при падении дохода до минимума оно может быть единственным рабочим сценарием. Поэтому первый разумный шаг — разбор ситуации в цифрах, а не выбор процедуры по рекламе.
Не знаете, что делать с долгами, — можно оставить заявку на бесплатную консультацию: юрист разберет вашу ситуацию, покажет доступные варианты по банкротству или любому другому юридическому вопросу и обозначит риски каждого. Оплачивать услугу и принимать решение сразу не нужно: задача первого шага — коротко описать ситуацию и получить первичный разбор от специалиста, а решение всегда остается за вами.
Чек-лист самопроверки перед любым сценарием:
- выпишите все действующие кредиты и займы: суммы, платежи, даты платежей;
- посчитайте, какую долю дохода занимают платежи — обычно тревожный порог начинается от половины бюджета;
- закажите отчеты во всех своих бюро и проверьте их на ошибки;
- соберите документы: договоры, справки, квитанции — без них не работает ни один вариант;
- определите, на какой стадии взыскание: досудебная, суд, приставы — от этого зависят сроки и доступные действия.
Часто задаваемые вопросы
Что такое бюро кредитных историй простыми словами?
Бюро кредитных историй — это организация, которая собирает сведения о кредитах, займах и платежах от банков и МФО, хранит их и предоставляет тем, кто имеет законное основание для запроса. Деятельность бюро регулируется законом № 218-ФЗ «О кредитных историях», а реестр бюро ведет Банк России.
Что такое НБКИ и чем оно отличается от других бюро?
НБКИ — крупнейшее квалифицированное бюро кредитных историй России, работающее с 2005 года. От других бюро оно отличается базой и охватом, но важно другое: история человека может храниться в нескольких бюро одновременно, поэтому проверяться стоит по списку из ЦККИ, а не только в НБКИ.
Сколько раз в год можно бесплатно проверить кредитную историю?
Дважды в год в каждом бюро, где хранится ваша история, кредитный отчет предоставляется бесплатно. Последующие запросы в течение года — платно по тарифу бюро, а бумажный отчет бесплатно выдается не чаще одного раза в год.
Как узнать, в каких бюро хранится моя кредитная история?
Запросите сведения из Центрального каталога кредитных историй (ЦККИ) через Госуслуги — список бюро со ссылками придет в личный кабинет, как правило, в течение дня. Альтернативные способы: сайт Банка России с кодом субъекта КИ, обращение через банк, МФО или нотариуса.
Можно ли удалить или обнулить кредитную историю?
Нет: достоверные записи хранятся 7 лет с момента последнего изменения, и законного способа «обнулить» историю не существует. Удалить можно только недостоверные данные — через заявление об оспаривании в бюро. Предложения очистить историю за деньги — признак мошенничества.
Как связаться с НБКИ по горячей линии?
Бесплатный номер горячей линии НБКИ — 8 800 600-64-04, для Москвы — 8 495 221-78-37; звонки принимают в будние дни по московскому времени, актуальный график проверьте на сайте бюро. По телефону подскажут порядок получения отчета, но юридически значимые вопросы, например оспаривание записи, решаются только письменным заявлением.
Что делать, если банк отказал, хотя кредитная история кажется хорошей?
Причины отказа могут лежать вне истории: недостаточный доход, высокая долговая нагрузка, внутренние правила конкретного банка. Запросите свой отчет и рейтинг, проверьте информационную часть — там видны все заявки и отказы — и снизьте нагрузку перед новой заявкой, закрыв мелкие долги.
Как банкротство отражается в кредитной истории?
Процедура банкротства фиксируется как запись в основной части кредитной истории и хранится 7 лет; после завершения история формируется дальше новыми фактами, а не начинается с нуля. Подходит ли банкротство именно вам — зависит от дохода, состава долгов и стадии взыскания; если сомневаетесь, можно бесплатно получить первичный разбор ситуации, оставив заявку, и решение принимать без спешки.