Исполнительное производство у судебных приставов: документы, приостановление, закрытие и снятие арестов с карт
Исполнительное производство означает принудительное взыскание долга через Федеральную службу судебных приставов (ФССП) на основании судебного приказа, исполнительного листа или другого исполнительного документа. Должник вправе проверить производство, оплатить долг и потребовать окончания исполнительного производства, подать заявление о приостановлении при законных основаниях и снять арест с карты, если на неё поступают защищённые доходы. Первый шаг в любой из этих ситуаций один: проверить себя в банке данных исполнительных производств на сайте ФССП и выйти на связь с приставом, который ведёт дело.
Что такое исполнительное производство и когда оно начинается
Исполнительное производство завершает процесс взыскания: когда долг подтверждён судом или иным уполномоченным органом, требование передаётся в ФССП, и пристав-исполнитель получает право принудительно исполнять решение. Проще говоря, суд подтвердил, что долг существует, а пристав теперь добивается, чтобы этот долг с должника фактически взыскали: деньгами, имуществом или ограничениями.
Несколько терминов, без которых дальше не обойтись:
- Судебный приказ: упрощённое судебное решение, которое мировой судья выносит без вызова сторон по бесспорным долгам до 500 000 рублей. Отменить его можно возражениями в течение 10 дней с момента получения.
- Исполнительный документ: бумага, которая даёт приставу право взыскивать. Это судебный приказ, исполнительный лист, нотариальное соглашение об алиментах и некоторые другие.
- Судебный пристав-исполнитель: должностное лицо ФССП, которое ведёт конкретное производство. Оно принимает платежи, арестовывает счета, вводит и снимает ограничения.
- Исполнительский сбор: фиксированная плата государству за принудительное исполнение. Начисляется, если долг не погашен в добровольный срок.
Производство возбуждает пристав по заявлению взыскателя, а взыскателем может быть банк, МФО, управляющая компания или физическое лицо. Основанием становится:
- судебный приказ мирового судьи, типичный путь для кредитов, займов и коммунальных платежей;
- исполнительный лист районного суда, который выдают после полноценного разбирательства с заседаниями;
- постановления ГИБДД и налоговых органов по штрафам и налогам;
- нотариально удостоверенное соглашение, например об уплате алиментов.
На практике должник часто узнаёт о производстве не из первого документа, а когда деньги уже списали или заблокировали карту. Поэтому полезно один раз настроить уведомления на Госуслугах и периодически проверять базу данных исполнительных производств на сайте ФССП: поиск идёт по фамилии и дате рождения. Это занимает пару минут и позволяет увидеть проблему до того, как она коснётся кошелька.
Вам направлено постановление в рамках исполнительного производства: что делать в первые дни
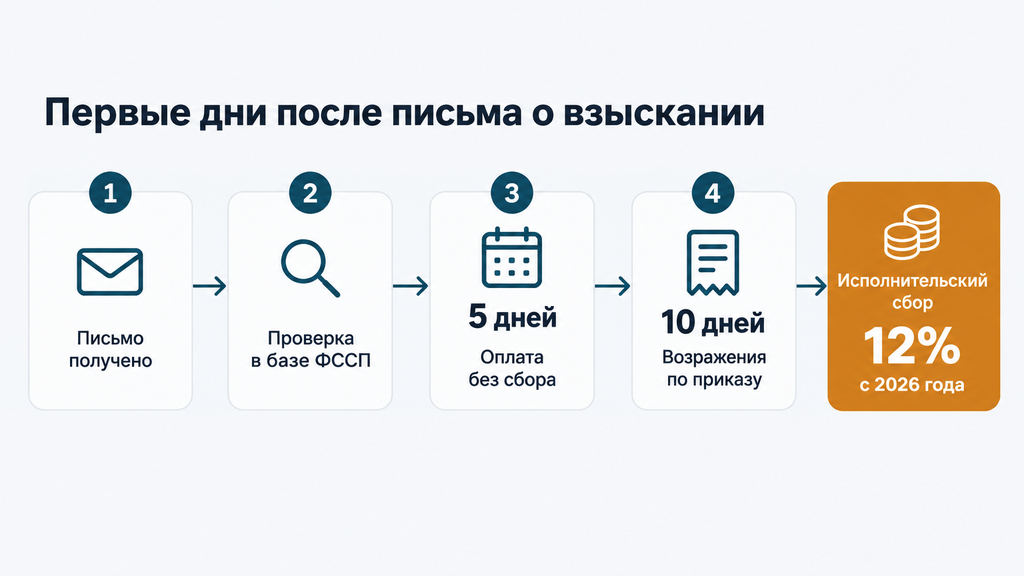
Если вам направлено постановление в рамках исполнительного производства, дело уже возбуждено, а на добровольную оплату дали пять дней. Когда срок выйдет, пристав вправе списывать деньги со счетов и начислит исполнительский сбор. Это не предупреждение и не «страшное письмо», а официальный старт принудительного взыскания, и правила у него понятные.
Что стоит сделать в первые дни:
- Проверьте, действительно ли производство существует: откройте банк данных исполнительных производств на сайте ФССП или раздел про приставов на Госуслугах и сверьте номер производства, сумму и данные отдела.
- Найдите контакты пристава, который ведёт дело: они указаны в карточке производства. Обычно один вопрос по телефону экономит недели переписки.
- Сверьте сумму: в неё, как правило, входят тело долга, проценты и пени, госпошлина, иногда расходы взыскателя. Если расчёт вызывает сомнения, запросите уточнение письменно.
- Если долг подтверждён и сумма верна, оцените, сможете ли оплатить в добровольный срок: это избавит от исполнительского сбора.
- Если долг спорный (уже оплачен, истёк срок давности, сумма завышена), готовьте письменные возражения: по судебному приказу это отмена, по исполнительному производству заявление и жалоба.
Теперь цифры по исполнительскому сбору: с 9 января 2026 года он составляет 12% от суммы долга, но не менее 5 000 рублей для граждан. Раньше сбор был 7%. Проще говоря, если пропустить добровольный срок, долг де-факто дорожает на размер сбора, поэтому оплата «по горячим следам» часто выгоднее, чем ожидание списаний со счетов.
| Что пришло | Что это означает | Срок реакции |
|---|---|---|
| Постановление о возбуждении исполнительного производства | Дело уже в ФССП, начинается добровольный срок оплаты | 5 дней на оплату без сбора |
| Письмо о взыскании долга от банка или МФО | Досудебная претензия: суд ещё не пройден, но кредитор готовит документы | Ответить разумно в течение нескольких дней |
| Копия судебного приказа | Долг подтверждён упрощённо, приказ равен исполнительному документу | 10 дней на возражения и отмену |
| Повестка или определение суда | Началось исковое производство, заседания назначены | Подготовить позицию до первого заседания |
Если пришло письмо о взыскании долга, главный совет простой: не выбрасывайте его и не откладывайте. Даже если письмо выглядит пугающе, почти всегда у вас есть от нескольких дней до двух недель на спокойный разбор ситуации. Проверьте реквизиты отправителя, сравните данные с базой ФССП и только потом платите, причём по официальным реквизитам из постановления, а не по тем, что прислали в сомнительном сообщении.
Судебный приказ, повестка или постановление пристава: как различить документы
Судебный приказ можно узнать по короткому формату: в нём мировой судья без заседаний удовлетворяет требование кредитора, а в конце указывает, что должник вправе подать возражения в течение 10 дней со дня получения. Важно не пропустить эти 10 дней: если вы не согласны с долгом или суммой, достаточно письменно заявить о несогласии, обосновывать ничего не требуется, и приказ отменят. После отмены взыскатель, как правило, подаёт уже полноценный иск. Это нормальный ход процесса, а не «месть банка».
Повестка или определение суда означают, что спор рассматривается в обычном порядке: с заседаниями, доказательствами и правом ответчика защищаться. Здесь игнорировать письма ещё менее выгодно: заседание могут провести без вас, и решение почти наверняка будет по документам истца.
Постановление пристава приходит уже после суда. Если оно о возбуждении производства, действуйте по алгоритму выше. Если о каком-то отдельном действии (арест счёта, ограничение выезда), у вас есть право подать заявление или жалобу; порядок описан ниже.
На практике встречаются две типичные ситуации «письма не было»: корреспонденция терялась или человек не живёт по адресу регистрации. Письмо с пометкой «судебное» хранится в отделении почты 7 дней, после чего возвращается отправителю, а документ считается вручённым. Поэтому проверяйте почту и уведомления на Госуслугах: это защита ваших процессуальных прав, а не формальность. И ещё один случай: письмо может прийти вообще не на ваше имя, например при совпадении данных с однофамильцем. Тогда его следует вернуть отправителю и письменно сообщить приставу об ошибке.
Какие требования может предъявлять судебный пристав-исполнитель
Судебный пристав-исполнитель вправе списывать деньги со счетов, удерживать часть дохода, арестовывать имущество и вводить ограничения, но только в пределах, установленных законом № 229-ФЗ «Об исполнительном производстве». Перечень мер выглядит внушительно, однако у каждой есть границы, и знать их полезнее, чем бояться.
Типичные требования и меры пристава:
- обращение взыскания на денежные средства, то есть списания с карт и счетов, включая зарплатные;
- удержание части дохода: обычно до 50% зарплаты, по алиментам и возмещению вреда здоровью до 70%; после удержаний должна оставаться сумма не ниже прожиточного минимума, если должник подал заявление о его сохранении;
- арест имущества, включая автомобиль, с последующей оценкой и продажей, если долг не гасится иначе;
- ограничение на выезд за границу, как правило, при долге от 30 000 рублей;
- временное ограничение права управления транспортом по отдельным категориям долгов;
- розыск должника и его имущества, если недоступность мешает исполнению.
Защищённые пределы важнее списка полномочий. Не могут забрать единственное жильё (за исключением ипотечного, которое в залоге у банка), предметы обычной домашней обстановки, профессиональное оборудование, деньги в размере прожиточного минимума и так называемые «неприкосновенные» доходы. К последним относятся алименты, детские пособия, пенсия по потере кормильца, компенсации вреда здоровью, материнский капитал и ряд социальных выплат. Их перечень закреплён в ст. 101 закона № 229-ФЗ.
На практике частая проблема обратного рода: пристав не всегда видит, какие именно доходы приходят на счёт, и банк блокирует карту целиком. Это не значит, что пособие «разрешили» списать: просто должнику нужно письменно сообщить приставу о характере поступлений. Как это сделать корректно, разобрано в разделе про снятие ареста с карты.
Исполнительное производство по кредитному долгу: что делать
Исполнительное производство по кредитному долгу требует от должника трёх действий: проверить расчёт суммы, выбрать способ решения (оплата, рассрочка или законное списание) и зафиксировать всё письменно. Порядок действий зависит от того, сколько долгов и какая у них нагрузка на доход.
Пошагово разберём типичную ситуацию: «доход снизился, платежи по двум кредитам и карте занимали больше половины бюджета, банк пошёл в суд».
- Запросите у пристава или взыскателя расчёт задолженности: сколько приходится на тело долга, сколько на проценты и пени. Так вы увидите реальную картину, а не сумму «на глаз».
- Проверьте, не истёк ли срок исковой давности по части требований: по общему правилу он составляет три года по каждому просроченному платежу. Заявить о давности нужно самому, суд по своей инициативе её не применяет.
- Если долг подтверждён и посилен, оплатите его, по возможности в добровольный срок, и сохраните платёжные документы.
- Если долг подтверждён, но платить разом нечем, просите у суда рассрочку исполнения либо договаривайтесь с взыскателем о мировом соглашении с графиком.
- Если обязательств много и дохода хватает только на жизнь, оцените банкротство: при открытой процедуре исполнительные производства приостанавливаются, а долги по завершении списываются.
Отдельно о кредитных картах. Пристав может арестовать счёт, к которому привязана кредитка, и это блокирует все операции по карте. Сами кредитные средства банка списывать нельзя, взыскание идёт только на собственные деньги должника. Но жить с заблокированной кредиткой неудобно, поэтому о снятии ареста стоит позаботиться сразу.
И ещё одно наблюдение из практики. Типичная ошибка: закрыть один кредит новым займом или микрозаймом, чтобы «пристроить» приставов. Взыскание приостанавливается на месяц-два, а общий долг становится больше: к старым процентам добавляются новые, обычно дороже. Если платежи не по силам, законных путей три: реструктуризация у кредитора, рассрочка через суд или банкротство. Выбирать между ними лучше с расчётом, а не с эмоциями.
Как написать заявление судебным приставам: шапка, форма и подача
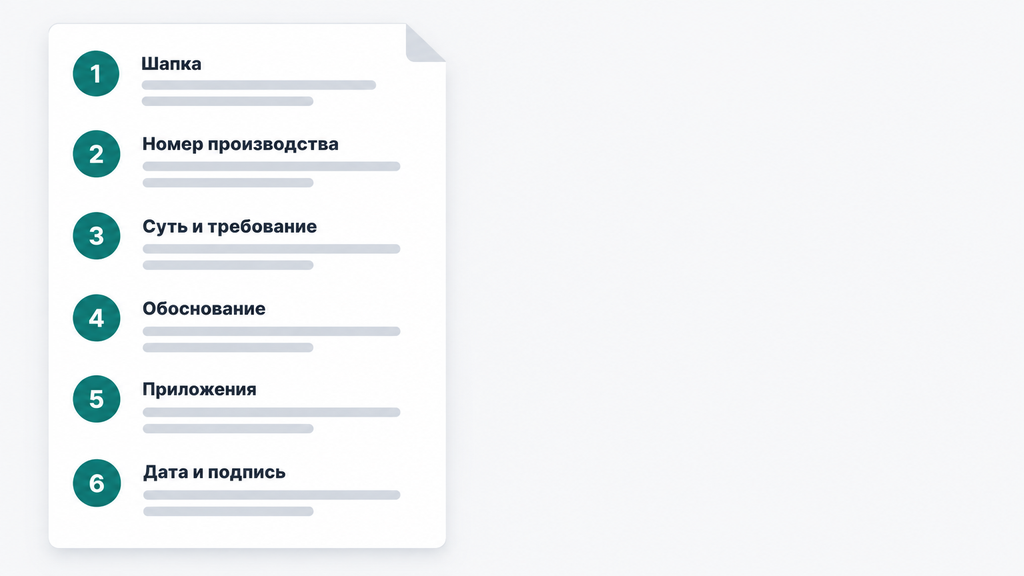
Заявление судебным приставам составляется в свободной форме: закон не устанавливает единого бланка, но требует точной шапки, номера исполнительного производства, сути просьбы и подтверждающих документов. Одна и та же структура работает для всех обращений должника: об окончании производства, о снятии ареста, о приостановлении, о сохранении прожиточного минимума.
Обязательные элементы заявления:
- Шапка: наименование отдела судебных приставов, ФИО и должность пристава-исполнителя, если известны; ниже ФИО заявителя, адрес регистрации, телефон для связи. Анонимные обращения не рассматриваются.
- Номер исполнительного производства и дата его возбуждения: они есть в постановлении, которое вам прислали, или в базе ФССП.
- Название документа («заявление», «ходатайство») и его суть: что произошло и что вы просите. Формулировка требования должна быть прямой: «прошу окончить исполнительное производство», «прошу снять арест со счёта №… в банке…», «прошу приостановить исполнительные действия».
- Обоснование: коротко и по существу, без эмоций. Что оплатили, когда, куда поступают защищённые выплаты, какое основание приостановления действует.
- Приложения: чеки, выписки, справки. Каждый документ упомяните в тексте.
- Дата и подпись с расшифровкой.
Форма у судебного пристава-исполнителя для таких обращений действительно одна: «свободная, но полная». На практике заявления отклоняют или «топят» не из-за отсутствия печатей, а из-за пустяков: не указан номер производства, не приложены доказательства, нет телефона для уточняющих вопросов. Проверьте текст по этому списку перед подачей, это дешевле, чем переподавать.
Подать заявление можно тремя способами:
- Лично в отделе: в двух экземплярах, на вашем экземпляре сотрудник канцелярии ставит отметку о приёме с датой и входящим номером. Самый надёжный вариант с точки зрения доказательств.
- Почтой: заказным письмом с уведомлением; квитанцию и трек-номер сохраните до получения ответа.
- Через Госуслуги: в разделе подачи заявлений, жалоб и ходатайств в ФССП; статус обращения отслеживается в личном кабинете.
Сроки закреплены законом: заявление передают приставу в течение трёх дней, на рассмотрение и ответ у него 10 дней (ст. 64.1 закона № 229-ФЗ). Если ответа нет дольше двух недель, это уже основание для жалобы, а не повод ждать дальше.
Куда подавать исполнительный лист и обращения в ФССП
Куда подавать исполнительный лист, зависит от роли: взыскатель направляет его в отдел судебных приставов по месту жительства должника или нахождения его имущества, а должник подаёт заявления и жалобы в тот же отдел, где ведётся его производство. Это два разных маршрута, и путать их не стоит.
Для взыскателя закон даёт выбор: небольшой долг (до 100 000 рублей по общему правилу) можно предъявить напрямую работодателю должника, исполнительный документ можно отнести в банк, где у должника открыт счёт, независимо от суммы, а во всех остальных случаях обращаться в ФССП. Для должника маршрут один: отдел судебных приставов по месту регистрации (или по месту нахождения имущества), который можно найти на официальном сайте ФССП. Там же указаны часы приёма и контакты пристава.
Практический совет, который экономит время: в любом обращении к приставу указывайте номер производства и телефон. Приставы работают с тысячами дел, и обращение, по которому не нужно ничего искать, обрабатывается быстрее. А подтверждение подачи (отметка о приёме, трек-номер или статус на Госуслугах) сохраняйте: при споре о сроках это главный аргумент.
Как закрыть исполнительное производство, если долг погашен
Пристав может и обязан закрыть исполнительное производство, если долг погашен полностью. Основное основание окончания производства по ст. 47 закона № 229-ФЗ как раз такое: фактическое исполнение требований. На практике закрытие не происходит само по себе в момент оплаты. У пристава в работе обычно тысячи дел, и проверка поступившего платежа может занять от нескольких дней до недель. Поэтому сообщить о погашении лучше самому: так аресты и ограничения снимут быстрее.
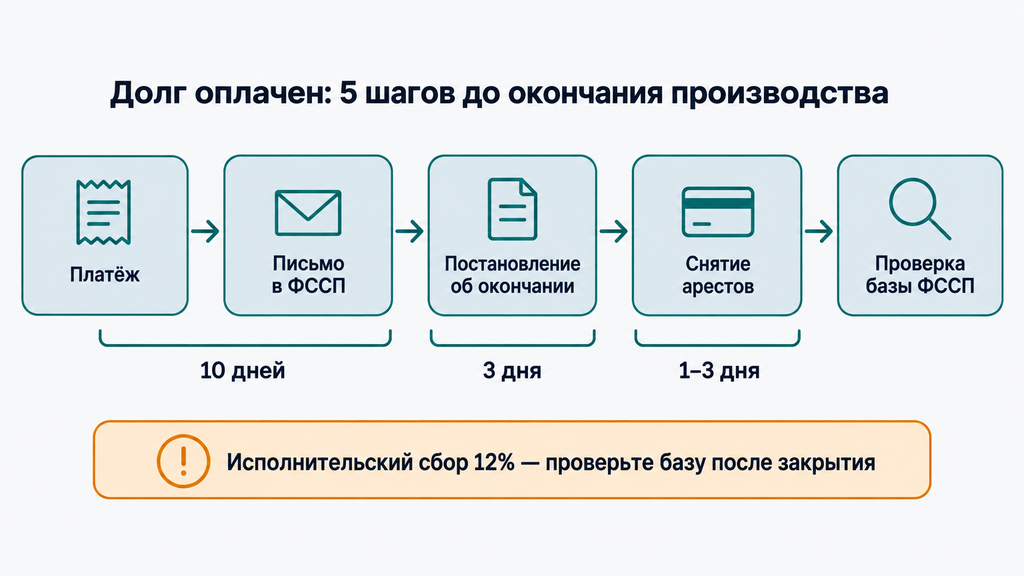
Полный алгоритм закрытия производства:
- Оплатите долг: на депозитный счёт ФССП по реквизитам из постановления или напрямую взыскателю.
- Сохраните платёжный документ: чек банка, выписку по счёту или расписку взыскателя.
- Подайте приставу письмо о погашении задолженности с просьбой окончить производство и снять все ограничения.
- Дождитесь постановления об окончании: его вынесут после проверки платежа, копию направят вам и взыскателю.
- Проверьте результат: аресты со счетов сняты, ограничение на выезд отменено, производство исчезло из публичной базы ФССП (обычно в течение одной-двух недель).
Письмо судебным приставам о погашении задолженности по образцу из практики выглядит так: в шапке указывают отдел ФССП и данные пристава, в тексте пишут номер производства, дату и сумму оплаты, способ погашения и перечень приложений, в требованиях просят окончить производство, снять аресты и запреты и уведомить о принятом решении. Ничего лишнего писать не нужно: чем короче и точнее документ, тем проще приставу его обработать.
Какие документы подтверждают оплату:
- чек или квитанция банка, электронный чек из приложения;
- выписка по счёту с отметкой о списании;
- почтовая квитанция о переводе;
- расписка взыскателя о получении денег с паспортными данными сторон, основанием платежа, номером производства и фразой об отсутствии претензий;
- справка взыскателя об отсутствии задолженности: по запросу её дают банки и управляющие компании.
Сроки, на которые можно ориентироваться: 10 дней на рассмотрение заявления, 3 дня на вынесение постановления об окончании, обычно 1–3 рабочих дня банку на разблокировку счетов после получения постановления. Итого при активной позиции должника полное снятие ограничений чаще всего укладывается в две-три недели.
Два момента, о которых редко предупреждают. Первый: частичная оплата производство не закрывает, оно продолжается на оставшуюся сумму, хотя некоторые ограничения могут пересмотреть. Второй: после окончания основного производства может быть возбуждено новое, уже по исполнительскому сбору 12% (по правилам, действующим с 2026 года). Проверьте базу ФССП через пару недель после закрытия: незаметный сбор, оставшийся «висеть», со временем превращается в новый арест карты.
Что делать, если пристав не закрывает производство после оплаты
Если производство не закрыто после оплаты, действуйте по лестнице эскалации, от напоминания до суда:
- Направьте приставу повторное обращение с копиями платёжных документов и уточните статус производства по телефону отдела.
- Подайте жалобу старшему судебному приставу, руководителю отдела. На подачу есть 10 дней с момента, когда вы узнали о нарушении, столько же уходит на рассмотрение.
- Параллельно или после подайте обращение в прокуратуру, которая проверяет законность бездействия приставов.
- Крайняя мера: административный иск в районный суд о признании бездействия незаконным. Суд может обязать пристава вынести постановление и компенсировать ущерб, если переплата уже произошла.
На практике до суда доходит редко: чаще всего срабатывает жалоба старшему приставу. Важнее другое: сохраняйте постановление об окончании производства. Именно оно защищает от повторных требований по тому же долгу: если взыскатель спустя время снова «вспомнит» долг, копия постановления решает спор за минуты.
И небольшое наблюдение: рассылка жалоб сразу во все инстанции (прокуратуру, администрацию президента, следственный комитет) обычно не ускоряет решение. Первое обращение в любом случае вернут руководителю отдела для рассмотрения по подчинённости, а вы потеряете время. Работает последовательность, а не массовость.
Заявление о приостановлении исполнительного производства судебному приставу: когда и как подать
Приостановить исполнительное производство можно по основаниям, перечисленным в ст. 39–40 закона № 229-ФЗ. Для этого должник подаёт приставу заявление с подтверждающими документами, на рассмотрение отводится 10 дней. Но сначала разберитесь в разнице между тремя похожими словами, потому что от неё зависит, чего вы добиваетесь:
- Приостановление: временная пауза. Исполнительные действия прекращаются на время действия основания, затем взыскание продолжается.
- Окончание: производство закрыто, чаще всего потому, что долг исполнен.
- Прекращение: взыскание по документу завершено навсегда без исполнения, например при отмене судебного акта, на котором основан исполнительный лист.
Рабочие основания для приостановления по заявлению должника:
- обжалование постановления пристава или оспаривание исполнительного документа в суде;
- лечение в стационаре или иная временная нетрудоспособность;
- объявление розыска должника или его имущества;
- введение процедуры банкротства: с этого момента исполнительные производства приостанавливаются, а после признания банкротом прекращаются.
Структура заявления о приостановлении та же, что и у любого обращения в ФССП: шапка, номер производства, основание со ссылкой на подтверждающие документы, прямая просьба приостановить исполнительные действия, приложения, дата и подпись. Указывайте конкретный срок основания, если он известен, например период стационарного лечения по справке.
Честная оговорка: приостановление проблему не решает, оно лишь ставит её на паузу. Долг никуда не исчезает, проценты по кредитному долгу продолжают начисляться по условиям договора. Мера имеет смысл, когда во время паузы вы реально готовите решение: обжалуете документ, собираете средства или проходите банкротство. Использовать приостановление, чтобы просто «потянуть время», обычно проигрышная стратегия.
Снятие ареста с карты: законные основания и порядок действий
Арест с карты снимает только судебный пристав своим постановлением. Банк лишь исполняет его и не вправе разблокировать счёт по просьбе клиента. Поэтому любые обращения в банк, даже эмоциональные, не заменяют работу с ФССП: банк отвечает за исполнение, а не за законность ареста.
Арест как мера обеспечения в исполнительном производстве стандартен, но не всегда законен по объёму. Снять его полностью или частично можно, когда:
- долг полностью погашен, а пристав ещё не отменил свои постановления;
- на счёт поступают защищённые доходы: алименты, детские пособия, пенсия по потере кормильца, компенсации вреда здоровью (ст. 101 закона № 229-ФЗ);
- должник заявил о сохранении прожиточного минимума при удержаниях из зарплаты;
- арест наложен ошибочно, например при совпадении данных с однофамильцем;
- открыта процедура банкротства: аресты подлежат отмене в связи с приостановлением производств.
Пошаговый порядок снятия ареста:
- Уточните, что именно арестовано и на основании какого постановления: это подскажут в банке или увидите в базе ФССП.
- Соберите подтверждение основания: справку работодателя, что счёт зарплатный, справки из Социального фонда о назначении пособий, выписки о поступлениях.
- Подайте заявление приставам на снятие ареста с карты, с точным указанием счёта, банка и требования «прошу снять арест со счёта №… в банке…».
- Дождитесь рассмотрения: 10 дней по закону, затем пристав направляет в банк постановление о снятии ареста.
- Проверьте разблокировку: банки, как правило, исполняют постановление в течение 1–3 рабочих дней, статус удобно отслеживать в приложении банка.
Отдельные нюансы для типовых ситуаций. Заявление на снятие ареста с зарплатной карты имеет смысл подкреплять справкой работодателя с реквизитами счёта и одновременно заявлять о сохранении прожиточного минимума. Так вы решаете сразу две задачи: снятие полной блокировки и ограничение удержаний 50% дохода. Вопрос «как снять арест с карты Сбербанка» решается так же, как и с любым другим банком: Сбер не снимает арест самостоятельно, но исполняет постановление ФССП в общие сроки, а моментальные списания по уже действующему аресту удобно мониторить в приложении. Если на карту поступают и обычные, и защищённые деньги, арест снимут частично, в пределах защищённых сумм, и это законно: требовать полной разблокировки в такой ситуации не стоит, лучше точно обозначить долю защищённых поступлений.
Если незаконные списания уже произошли, их можно вернуть: подаётся отдельное заявление о возврате удержанных защищённых выплат, и возврат может занять до 30 дней, пока деньги не ушли взыскателю. Если средства уже перечислены, возвращать их придётся через суд, поэтому реагировать лучше при первых заметных списаниях.
Что делать, если арест не сняли или пристав отказал
Если арест не сняли в срок или вы получили отказ, порядок действий такой: зафиксируйте отказ письменно или пропуск 10-дневного срока, затем подайте жалобу старшему судебному приставу, а если и это не помогло, готовьте административный иск в районный суд о признании действий или бездействия незаконными. Жалоба подаётся в течение 10 дней и рассматривается столько же; суд рассматривает такие дела обычно в течение месяца. Параллельно можно обратиться в прокуратуру, иногда это ускоряет реакцию отдела.
Границы применимости лучше понимать заранее. Если счёт смешанный (на него идут и зарплата, и пособия), полной разблокировки закон не даст, только снимет арест с защищённой части. А если долг продолжает расти, снятие ареста с одной карты лишь переместит проблему: пристав найдёт другие счета. Поэтому снятие ареста лучше сочетать с решением основного вопроса: оплатой, рассрочкой или банкротством. И именно здесь бывает полезен сторонний взгляд. Можно обратиться к нам по процедуре банкротства, любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Оставьте заявку, кратко опишите ситуацию, и специалист бесплатно разберёт её на первом этапе. Платить за услугу и принимать решение сразу не нужно: первичный разбор покажет, есть ли законные варианты и какой из них реалистичнее.
Типичные ошибки должников и как их избежать
Чаще всего должники теряют деньги и время не из-за самого долга, а из-за ошибок с документами и сроками. Почти все они поправимы, если знать о них заранее.
| Ошибка | Что происходит | Как правильно |
|---|---|---|
| Игнорировать почту и уведомления | Судебный приказ вступает в силу, аресты вводятся «внезапно» | Проверять базу ФССП и Госуслуги, получать письма с пометкой «судебное» |
| Оплачивать без сохранения документов | Платёж сложно идентифицировать, производство не закрывают | Хранить чеки и выписки, при оплате указывать номер производства |
| Рассчитаться с взыскателем и не сообщить приставу | Взыскание продолжается, возможны двойные списания | Сразу подать письмо о погашении с подтверждением оплаты |
| Путать окончание, прекращение и приостановление | Заявление с неверным требованием возвращают, время уходит | Определить цель: пауза, закрытие или отмена взыскания |
| Забыть про исполнительский сбор | После закрытия долга возникает новое производство | Через 1–2 недели перепроверить базу ФССП |
| «Прятать» деньги и выводить средства | Проблему не решает, осложняет позицию при спорах | Использовать законные механизмы: защищённые доходы, прожиточный минимум, банкротство |
| Договариваться устно по телефону | Договорённости не фиксируются, спорить нечем | Всё важное — письменно: заявления, отметки о приёме, ответы |
Отдельно про распространённые заблуждения. «Долг спишется сам через три года»: срок исковой давности применяется судом только по заявлению должника и легко прерывается частичными платежами или признанием долга, рассчитывать на «само» не стоит. «Достаточно закрыть карту в банке»: арест следует за счётом, а не за пластиком, и при открытии нового счёта в другом банке пристав найдёт и его через запросы в налоговую. «Письма можно не получать»: по закону документ считается вручённым, и сроки всё равно идут.
Чек-лист: что проверить и что сделать при исполнительном производстве
Дальше компактный чек-лист, который закрывает большинство типовых ситуаций с приставами: распечатайте его или сохраните в заметки и двигайтесь по пунктам.
- Проверьте себя в банке данных исполнительных производств ФССП и в уведомлениях на Госуслугах.
- Найдите номер производства, сумму и контакты пристава, который ведёт дело.
- Сверьте расчёт: тело долга, проценты, пени, госпошлина; запросите уточнение при сомнениях.
- Отметьте 5-дневный срок добровольной оплаты: с 2026 года исполнительский сбор составляет 12% от долга (минимум 5 000 рублей).
- Если долг подтверждён, оплатите его и сохраните платёжные документы.
- Подайте письмо о погашении с просьбой окончить производство и снять ограничения.
- При основаниях подайте заявление о приостановлении или о снятии ареста с карты, приложив подтверждающие документы.
- При удержаниях из зарплаты заявите о сохранении прожиточного минимума.
- Контролируйте постановление об окончании: аресты сняты, ограничения отменены, производство исчезло из базы.
- Храните копии всех заявлений, отметок о приёме и ответов. Это ваша защита от повторных требований.
Когда вместо погашения стоит рассмотреть банкротство
Банкротство стоит рассмотреть, когда долги непосильны: дохода хватает только на базовые расходы, платежи занимают большую часть бюджета, а аресты и взыскания повторяются из месяца в месяц. Это законная процедура, а не признание поражения: она приостанавливает исполнительные производства и по завершении освобождает от непогашенных долгов.
Критерии, по которым стоит сравнивать варианты: общая сумма задолженности, соотношение долга и годового дохода, наличие имущества, количество взыскателей, стабильность дохода. Если долг один и посильный, гасить его выгоднее. Если долгов несколько, а просрочка затянулась, стоит просчитать оба сценария: и погашение, и списание.
| Критерий | Судебное банкротство (через арбитражный суд) | Внесудебное банкротство (через МФЦ) |
|---|---|---|
| Диапазон долгов | Как правило, от 300 000 рублей, верхнего предела нет | От 25 000 до 1 000 000 рублей |
| Стоимость для гражданина | Расходы на процедуру, в том числе вознаграждение финансового управляющего | Бесплатно |
| Условия | Признаки неплатёжеспособности, обоснование суду | Закрытое исполнительное производство и (или) соблюдение других установленных условий |
| Сроки | Обычно от полугода до года, зависит от суда и состава имущества | Около полугода, при соблюдении условий |
| Что с производствами у приставов | Приостанавливаются с введением процедуры, прекращаются по её завершении | Учитываются при проверке условий |
Честно о компромиссах. Процедура занимает месяцы и накладывает ограничения на время её действия и после: например, по обязательствам сообщать о статусе банкрота при получении кредитов. Не все долги списываются: алименты, возмещение вреда жизни и здоровью и некоторые другие обязательства сохраняются. И банкротство подходит не каждому: при посильном долге и стабильном доходе погашение или реструктуризация часто выгоднее по деньгам и репутации.
И обратное верно: наличие исполнительных производств не мешает банкротству, а чаще всего и подталкивает к нему. С введением процедуры требования всех кредиторов концентрируются в одном деле, аресты снимаются, удержания из зарплаты прекращаются. Для человека с несколькими взысканиями это способ превратить разрозненный поток списаний в один управляемый процесс.
Если вы взвешиваете варианты и не уверены, что подойдёт именно вам, можно обратиться к нам по процедуре банкротства, по любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Оставьте заявку и коротко опишите ситуацию: специалист бесплатно сделает первичный разбор, покажет возможные варианты и их условия. Решение о том, идти ли дальше и оплачивать ли услуги, вы принимаете отдельно и без давления.
Часто задаваемые вопросы
Может ли пристав закрыть исполнительное производство сам, без моего заявления?
Да, по закону пристав обязан отслеживать поступления и окончить производство при фактическом исполнении требований. На практике при тысячах дел в работе проверка платежа может занять от нескольких дней до недель, поэтому письменное уведомление о погашении с чеком заметно ускоряет процесс. Копию постановления об окончании сохраните: она защищает от повторных требований по этому же долгу.
Сколько времени даётся на добровольную оплату после возбуждения производства?
По стандарту это пять дней с момента получения постановления о возбуждении производства. Оплата в этот срок избавляет от исполнительского сбора, который с 9 января 2026 года составляет 12% от суммы долга, но не менее 5 000 рублей для граждан. Срок указан в тексте постановления, проверьте его в первую очередь.
Какую сумму не могут списать со счёта и как сохранить прожиточный минимум?
По заявлению должника пристав сохраняет за ним прожиточный минимум при удержаниях из периодических доходов, то есть зарплаты или пенсии. Заявление подаётся в ФССП в свободной форме с указанием счёта и приложением подтверждений доходов. Отдельно полностью защищены от взыскания алименты, детские пособия, пенсия по потере кормильца и другие выплаты из ст. 101 закона № 229-ФЗ: их не списывают независимо от каких-либо заявлений.
Можно ли приостановить исполнительное производство и на каком основании?
Да, производство приостанавливается по основаниям ст. 39–40 закона № 229-ФЗ: обжалование постановления или исполнительного документа, стационарное лечение, розыск должника, введение банкротства. Должник подаёт заявление приставу с подтверждающими документами, на рассмотрение отводится 10 дней. При этом приостановление временное: долг оно не отменяет.
Что делать, если арестовали карту, на которую приходит зарплата?
Подайте приставу заявление на снятие ареста с зарплатной карты, приложив справку работодателя о том, что счёт зарплатный, и одновременно заявите о сохранении прожиточного минимума. По закону удержания из зарплаты обычно не превышают 50% дохода. Арест снимается постановлением пристава, банк разблокирует счёт, как правило, в течение 1–3 рабочих дней после его получения.
Может ли банк снять арест с карты без постановления пристава?
Нет: банк исполняет только постановления ФССП и не вправе по собственной инициативе ни вводить арест, ни снимать его, даже если клиент считает блокировку ошибочной. Обращаться нужно к приставу, который ведёт производство. Запрос в банк имеет смысл лишь для уточнения номера постановления и реквизитов счёта.
Что будет, если не получать письма от суда и приставов?
Взыскание не остановится: при надлежащем уведомлении суд примет решение без вас, приказ вступит в силу, а счета заблокируют. Письмо с пометкой «судебное» хранится на почте 7 дней, затем возвращается отправителю, и документ считается вручённым. Поэтому проверяйте почтовый ящик, базу ФССП и уведомления на Госуслугах: это сохраняет ваши права на отмену приказа и обжалование.
Какие долги нельзя закрыть, даже если производству больше года?
Частичная оплата не закрывает производство: оно продолжается до полного исполнения требований. Отдельные категории долгов исполняются до полного погашения в любом случае: алименты на детей, возмещение вреда здоровью, компенсации морального вреда. Кроме того, после закрытия основного долга проверяйте исполнительский сбор: по нему возбуждается отдельное производство, которое легко пропустить.