Выплата долгов по решению суда: порядок и сроки
Выплата долга по решению суда начинается не с визита пристава, а с момента вступления судебного акта в силу: как правило, у должника есть 5 дней на добровольную оплату с момента получения постановления о возбуждении исполнительного производства — без исполнительского сбора и арестов счетов. Если денег на полную выплату нет, закон предусматривает мировое соглашение со взыскателем, рассрочку или отсрочку через суд, а при объективной неплатёжеспособности — банкротство. Дальше по шагам: даты, способы оплаты и защита, которую закон даёт должнику в 2026 году.
Что такое долг по решению суда и когда он возникает
Долг по решению суда — это подтверждённое судебным актом обязательство, которое должник обязан исполнить добровольно в отведённый срок, а при отказе — принудительно, через Федеральную службу судебных приставов (ФССП). От обычной банковской просрочки он отличается принципиально: взыскание больше не зависит от договорённостей с кредитором, а у приставов появляются законные полномочия списывать деньги со счетов, удерживать часть дохода и арестовывать имущество.
В документах по делу встретятся четыре понятия — стоит разобраться в них заранее:
- Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без заседаний и вызова сторон по бесспорным требованиям (например, по кредитному договору). Его можно отменить, подав возражение в течение 10 дней с момента получения.
- Решение суда — итог полноценного искового процесса с заседаниями, где обе стороны могут приводить доводы. Обжалуется через апелляцию в течение месяца.
- Исполнительный лист (или сам судебный приказ) — документ, на основании которого начинается принудительное исполнение. Должнику он на руки не выдаётся, но его реквизиты фигурируют во всех постановлениях пристава.
- Исполнительное производство — процедура принудительного исполнения, которую ведёт судебный пристав-исполнитель. Взыскатель — тот, в чью пользу взыскивают деньги: банк, МФО, управляющая компания, физическое лицо.
Типичные основания для таких долгов — кредиты и микрозаймы, задолженность по ЖКХ, налоги и штрафы, займы по расписке, алименты и возмещение ущерба. Если по почте или в личный кабинет Госуслуг пришло постановление с непривычными на первый взгляд реквизитами, это обычно постановление о возбуждении исполнительного производства: документ, с которого начинается отсчёт срока на добровольную оплату. Игнорировать его не стоит — лучше сразу проверить, что именно взыскано и в какой сумме.
Судебный приказ и исковое производство: как понять, что именно вынес суд
От типа судебного акта зависят ваши сроки и способы защиты, поэтому первое, что стоит сделать, — определить, приказ это или решение по иску. Отличить их несложно по названию документа и логике процедуры:
| Критерий | Судебный приказ | Решение по иску |
|---|---|---|
| Как выносится | Без заседаний, по документам взыскателя | В процессе с заседаниями и участием сторон |
| Типичный размер требований | Обычно до 500 000 ₽ | Любая сумма; иски до 50 000 ₽ рассматривает мировой судья |
| Как обжаловать | Возражение об отмене — 10 дней с момента получения | Апелляционная жалоба — месяц с даты решения в окончательной форме |
| Что происходит после отмены | Приказ отменяют, взыскатель обычно переходит к иску | Дело рассматривает вышестоящий суд |
На практике чаще всего люди узнают о приказе постфактум: человек не получал письма, а деньги со счёта уже списаны. Это решаемая ситуация — приказ можно отменить, а если 10-дневный срок пропущен по уважительной причине (лечение, командировка, позднее вручение письма), его можно восстановить отдельным ходатайством. Главное — не тянуть: чем раньше подано возражение, тем проще доказать уважительность пропуска.
Как узнать о долге по решению суда и проверить исполнительное производство
Проверить долги по решению суда можно за 10–15 минут онлайн: по фамилии в банке данных исполнительных производств на сайте ФССП и в разделе судебной задолженности на Госуслугах. Такая проверка пригодится и тем, кто уже получил постановление, и тем, кто планирует поездку за границу, оформление кредита или просто хочет понимать своё положение.
- Банк данных исполнительных производств ФССП — на официальном сайте службы ищите себя по фамилии, имени, отчеству и дате рождения в своём регионе. Там видно номер производства, сумму и основание долга.
- Госуслуги — в личном кабинете появляются уведомления о возбуждении производств и списаниях; сюда же приставы направляют электронные документы.
- Почтовые письма с пометкой «судебное» — обязательно получайте их. Они хранятся в отделении ограниченное время, но считаются вручёнными, и сроки начинают идти независимо от того, забрали вы письмо или нет.
- Картотека суда — на сайте суда по месту жительства можно найти дело по своей фамилии и увидеть, вынесен ли приказ или решение.
- Списания в банковском приложении — если деньги списаны, в назначении платежа обычно указан номер исполнительного производства: по нему можно найти дело в базе ФССП.
Отдельно разберём ситуацию, которая встречается регулярно: деньги со счёта списали, а о каком долге идёт речь — непонятно. Действуйте так: найдите в выписке номер исполнительного производства, проверьте дело в базе ФССП и запросите у пристава постановление, на основании которого шло взыскание. Если окажется, что списали ошибочно (например, однофамилец или долг, который вы уже оплатили), подавайте приставу заявление с платёжными документами — подтверждённая оплата является основанием для возврата ошибочно удержанных сумм. Жалобу на действия пристава можно направить старшему судебному приставу или в суд.
Как проходит выплата долга по решению суда: путь от решения до оплаты
Выплата долга по решению суда проходит по понятной цепочке: судебный акт вступает в силу → взыскатель получает исполнительный документ → пристав возбуждает производство → у должника есть 5 дней на добровольную оплату → затем начинаются принудительные меры. Понимание этой последовательности снимает большую часть тревоги: вы заранее видите, что происходит и сколько времени есть на каждом шаге.
- Вступление судебного акта в силу. Приказ вступает в силу после истечения 10 дней на возражения, решение — через месяц на апелляционное обжалование. Если возражений и жалоб нет, акт становится обязательным к исполнению.
- Получение исполнительного документа. Взыскатель забирает исполнительный лист или приказ в суде — по заявлению, лично или по почте.
- Возбуждение исполнительного производства. Документ подаётся в отдел ФССП по месту жительства должника; пристав выносит постановление, как правило, в течение 3 дней и направляет копию должнику — почтой или в Госуслуги.
- Срок на добровольную выплату. 5 дней с момента получения постановления (или доставки извещения о размещении информации в банке данных). Это окно, когда можно закрыть долг без исполнительского сбора и арестов.
- Принудительное исполнение. Если оплата не поступила, пристав списывает средства со счетов, направляет постановление работодателю для удержаний из зарплаты, арестовывает имущество и вводит ограничения.
Практическая деталь: пока производство ещё не возбуждено, платить можно напрямую взыскателю по его реквизитам — это самый простой и дешёвый путь. И учтите исключения: по алиментам, взысканию зарплаты и восстановлению на работе закон требует немедленного исполнения, без 5-дневной отсрочки.
Сколько времени даётся на выплату долга по решению суда
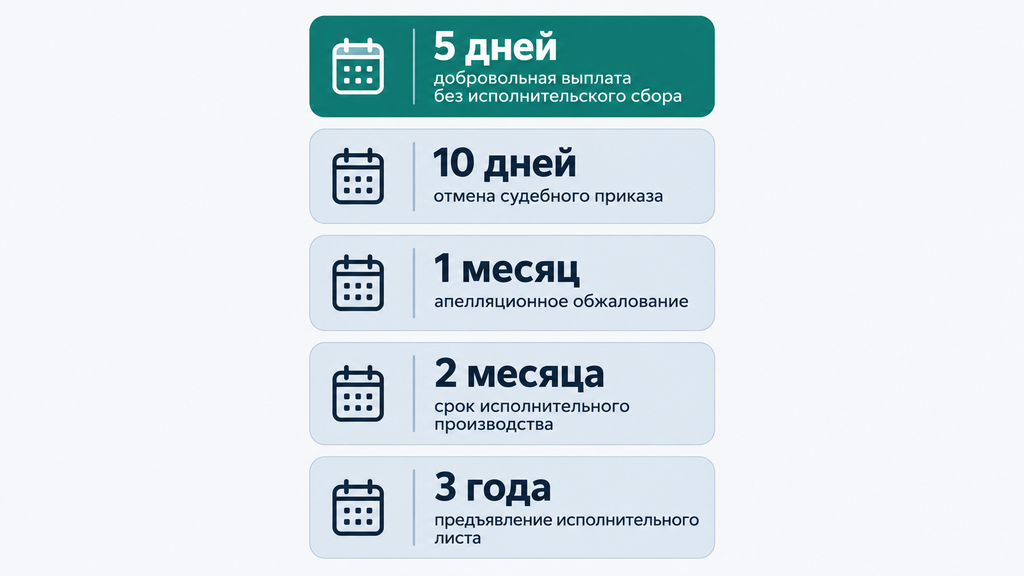
На добровольную выплату долга по решению суда даётся, как правило, 5 дней с момента получения постановления о возбуждении исполнительного производства — это основной срок, который стоит держать в голове. Остальные сроки важны на разных этапах и тоже влияют на ваши возможности:
| Срок | Что это значит для должника |
|---|---|
| 5 дней | Добровольная выплата после получения постановления пристава — без исполнительского сбора и арестов |
| 10 дней | Подача возражений на отмену судебного приказа с момента получения |
| 1 месяц | Апелляционное обжалование решения суда |
| 3 года | Срок, в течение которого взыскатель может предъявить исполнительный лист к взысканию |
| 2 месяца | Ориентировочный срок исполнительного производства по закону; на практике дела часто идут дольше |
Отдельно — про исполнительский сбор, потому что именно он делает пропуск 5-дневного срока дорогим. Это плата за то, что долг пришлось взыскивать принудительно: по общему правилу сбор составляет 7% от суммы долга, но не менее 1 000 ₽ для граждан; размер сбора периодически пересматривают, поэтому точную сумму всегда смотрите в постановлении пристава — там она указана отдельно. Оплата в пятидневный срок полностью избавляет от этого расхода, поэтому даже частичный платёж в срок выгоднее, чем ожидание.
Частый вопрос: «срок прошёл, а я не заплатил — долг остался?» Да, остался, и его размер даже увеличился на сбор. Но это не тупик: долг по-прежнему можно оплатить целиком или частями, договориться со взыскателем, просить суд о рассрочке или оценить банкротство — все эти варианты разбираются ниже. Долги по решению суда не исчезают со временем сами: срок исковой давности относится к подаче иска, а уже вынесенное решение остаётся обязательным к исполнению.
Как оплатить долг по решению суда: способы и порядок действий
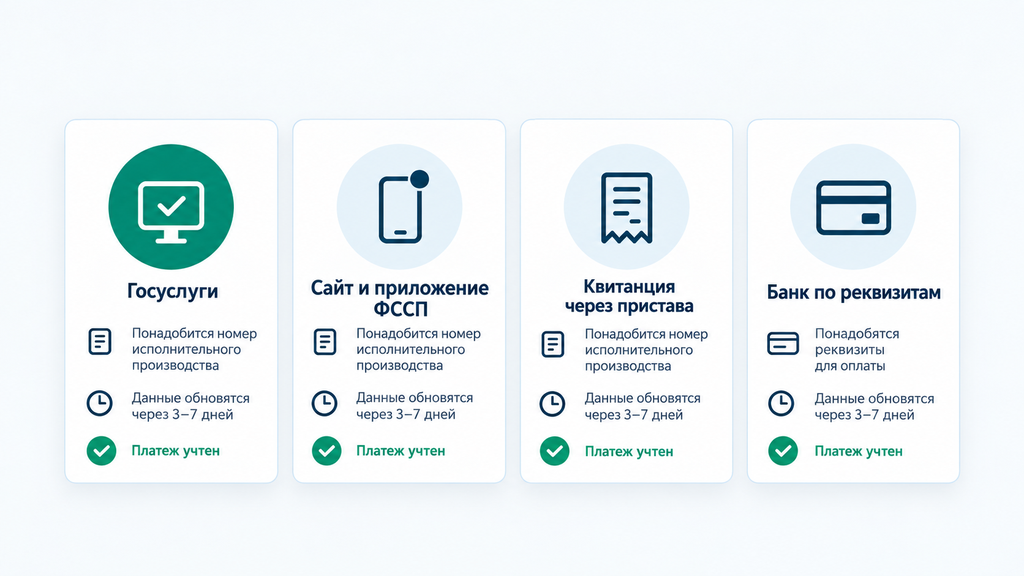
Оплатить долг по решению суда можно онлайн через Госуслуги и сервисы ФССП, по квитанции через банк, лично у пристава или через Почту России — выбирайте способ, который быстрее и удобнее именно вам. Номер исполнительного производства нужен в любом случае: он указан в постановлении и в банке данных ФССП.
- Госуслуги — раздел судебной задолженности: найдите начисление и оплатите картой. Квитанция сохраняется в личном кабинете.
- Сайт и приложение ФССП — банк данных исполнительных производств с кнопкой оплаты; подойдёт, когда нужно найти производство по фамилии.
- Банк по реквизитам постановления — платёж по УИН и реквизитам депозитного счёта отдела приставов; удобно через банковское приложение.
- Лично у пристава — придите на приём, получите квитанцию и после оплаты постановление об окончании производства; запись на приём возможна через Госуслуги.
- Почта России — перевод по реквизитам производства; вариант для тех, кто далёк от онлайн-сервисов.
Что обязательно сохранить после оплаты:
- чек или платёжное поручение по каждому платежу;
- скриншот оплаты, если платили через приложение;
- постановление пристава об окончании производства — финальное подтверждение, что долг закрыт.
Пошагово: выплата долга через Госуслуги или сайт ФССП
- Найдите исполнительное производство — по своей фамилии в банке данных ФССП или по номеру из постановления.
- Проверьте сумму и основание долга: что взыскано, кем и по какому документу. Если сумма вызывает вопросы — сначала разбирайтесь, потом платите.
- Оплатите долг по кнопке «Оплатить» картой или через кошелёк.
- Сохраните квитанцию — файл или скриншот.
- Через несколько дней проверьте, что производство исчезло из базы или отображается как оконченное.
- Если нужно подтверждение для работодателя, банка или визового центра — запросите у пристава постановление об окончании исполнительного производства.
Три сбоя, которые встречаются на практике, и что делать в каждом случае. Оплатили, а производство всё ещё числится — это нормально: деньги должны поступить на депозитный счёт отдела, распределиться и уйти взыскателю, поэтому база обновляется в течение 3–7 дней. Оплатили не тот долг — обратитесь к приставу с квитанцией: платёж перенаправят на нужное производство или вернут. Деньги списали дважды — приложите оба платежных документа к заявлению приставу; излишне удержанные суммы подлежат возврату. Проблема во всех случаях решаема — подтверждённая оплата защищает вас.
Оплата напрямую взыскателю: когда это допустимо
Платить взыскателю напрямую можно и нужно, пока исполнительное производство не возбуждено: вы просто перечисляете деньги кредитору по его реквизитам и берёте документ, подтверждающий расчёт. Если же производство уже возбуждено, оплата взыскателю закрывает основной долг, но не отменяет исполнительский сбор за пропущенный пятидневный срок — и о платеже стоит уведомить пристава, приложив подтверждение, чтобы производство окончили, а не продолжали удержания.
Подтверждающими документами могут быть: чек или платёжное поручение, расписка получателя (для займов между физическими лицами), справка о полном погашении — банки и МФО выдают её по запросу. А вот оплата «по договорённости», без документов, — типичная ошибка: деньги ушли, а долг юридически числится, и спорить потом придётся с выписками на руках. Отдельная оговорка для залоговых долгов (ипотека, автокредит): там порядок расчётов и обращение взыскания на предмет залога регулируются договором, поэтому прежде чем платить напрямую, стоит сверить условия с кредитором.
Сколько могут удерживать из дохода по долгу, присуждённому судом
По долгу, присуждённому судом, приставы могут удерживать, как правило, до 50% дохода, а в отдельных случаях — до 70% (алименты и возмещение вреда здоровью). Но у этого правила есть важная граница: по заявлению должника пристав сохраняет доход в размере прожиточного минимума — сама эта сумма взысканию не подлежит, а удержания идут только из части, которая её превышает.
Как это работает на цифрах. Допустим, зарплата составляет 60 000 ₽, а прожиточный минимум в регионе — условно 17 000 ₽. Без заявления удержат половину — 30 000 ₽. С заявлением о сохранении минимума удержание считают иначе: сначала из дохода выделяют 17 000 ₽, и взыскивают лишь часть сверх этой суммы. Разница в остатке на жизнь существенная, поэтому заявление стоит подать сразу, как только узнали о производстве — приставу лично или через Госуслуги. Банк при получении постановления проверяет код дохода и применяет защиту автоматически, но именно ваше заявление запускает учёт минимума.
Не все доходы вообще можно удерживать. Статья 101 закона «Об исполнительном производстве» защищает, в частности:
- детские пособия и выплаты по уходу за ребёнком;
- материнский капитал;
- алименты, которые вы сами получаете на детей;
- компенсации в связи с вредом здоровью и потерей кормильца;
- выплаты по уходу за нетрудоспособными.
Если с таких поступлений всё же списали деньги, обратитесь к приставу с выпиской, где виден источник дохода, — суммы должны вернуть. Защищено и имущество: статья 446 ГПК РФ исключает взыскание на единственное жильё (если оно не ипотечное), предметы обычной домашней обстановки, рабочий инструмент стоимостью до 10 000 ₽, транспортное средство и оборудование, необходимые должнику в связи с инвалидностью. Это не значит, что на имущество не наложат арест в виде запрета продажи — но изъять и продать его для погашения потребительского долга нельзя.
Что будет, если не выплачивать долг по решению суда
Если не выплачивать долг по решению суда, приставы последовательно применяют меры принудительного исполнения — от исполнительского сбора и списаний со счетов до ареста имущества и ограничения выезда. Долг при этом не исчезает: производство можно возобновить, как только у должника появятся доходы или активы. Перечислим меры по нарастающей, чтобы видеть логику, а не список угроз:
- исполнительский сбор — 7% от суммы долга (не менее 1 000 ₽ для граждан);
- списания со счетов — пристав направляет постановления в банки, и поступления автоматически уходят в счёт долга;
- удержания из зарплаты или пенсии — до 50%, в отдельных случаях до 70% дохода;
- арест имущества и запрет регистрационных действий — нельзя продать или подарить автомобиль и недвижимость, пока действует запрет;
- ограничение выезда за границу — как правило, при долге от 30 000 ₽, по алиментам и возмещению вреда — от 10 000 ₽;
- временное ограничение права управления автомобилем — возможно по отдельным видам требований (например, алиментам), к обычным кредитным долгам не применяется.
Про уголовную ответственность стоит сказать честно и спокойно: статья 177 УК РФ (злостное уклонение от погашения кредиторской задолженности) существует, но применяется редко — в случаях доказанного умышленного уклонения при крупной сумме, когда у человека были реальные возможности платить. Обычная ситуация «дохода нет, платить нечем» к уголовной ответственности не приводит — она приводит к окончанию производства за отсутствием имущества, а это уже шаг к законному внесудебному банкротству.
Но и у должника есть права. Если пристав списал защищённый доход, удержал больше положенного или бездействует, подавайте жалобу старшему судебному приставу, а при отсутствии реакции — административный иск в суд. Что можно сделать прямо сейчас, если оплата невозможна: проверить сумму и реквизиты производства, подать заявление о сохранении прожиточного минимума и начать документировать своё финансовое положение — эти документы понадобятся и для рассрочки, и для банкротства.
Можно ли выплачивать долг по решению суда частями
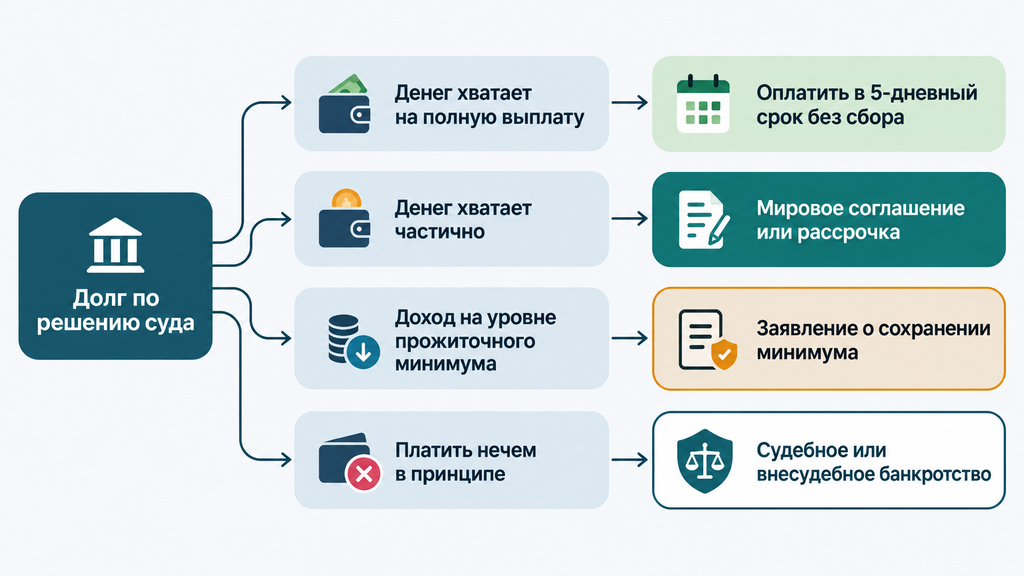
Выплачивать долг по решению суда частями можно, но график придётся оформить официально: его утверждает суд либо письменно согласует взыскатель — сами приставы рассрочку не оформляют. Это частое заблуждение: договориться «на приёме у пристава» о посильных платежах нельзя, нужны официальные инструменты. Их три.
Мировое соглашение со взыскателем. Банк или другой кредитор нередко идёт навстречу: ему выгоднее получать регулярные платежи, чем годами ждать работы пристава. Соглашение фиксируется письменно и на стадии исполнительного производства утверждается судом — тогда оно обязательно для обеих сторон. Предлагайте реалистичный график: обещанная сумма, которую вы не потянете, обернётся новым производством.
Рассрочка или отсрочка исполнения через суд. Ходатайство подаётся в суд, вынесший решение, с доказательствами временных финансовых трудностей. Уважительными основаниями суды, как правило, признают: потерю работы или существенное снижение дохода, длительное лечение, декретный отпуск, наличие иждивенцев. Суд рассматривает каждое заявление индивидуально и гарантий не даёт, но добросовестному должнику с документами обычно идёт навстречу: рассрочка чаще всего предоставляется на срок около полугода, в отдельных случаях дольше.
Документы, которые стоит приложить к ходатайству о рассрочке:
- трудовую книжку с записью об увольнении или справку о снижении дохода;
- медицинские документы о дорогостоящем лечении;
- свидетельства о рождении детей, документы об иждивенцах;
- свой вариант графика платежей с расчётом — сколько вы реально можете вносить ежемесячно;
- подтверждение частичных оплат, если вы уже платите по мере возможности.
Самостоятельный график платежей. Если производство ещё не началось или взыскатель не против, платите посильную сумму ежемесячно и сохраняйте каждый чек. Это не освобождает от обязательства и не останавливает начисление сбора, но демонстрирует добросовестность: и суд, и пристав, и взыскатель относятся к такому должнику иначе, чем к тому, кто просто ждёт.
Банкротство: когда долги по решению суда можно закрыть законно
Банкротство — законная процедура, после которой подтверждённые судом долги по кредитам, займам, ЖКХ, налогам и штрафам списываются, если дохода и имущества для их погашения объективно недостаточно. Это не «обход» обязательств, а правовой механизм для людей, чья долговая нагрузка неподъёмна, — с понятными условиями, сроками и ограничениями.
| Критерий | Судебное банкротство | Внесудебное банкротство через МФЦ |
|---|---|---|
| Размер долга | Обязанность подать — от 500 000 ₽; право подать — при меньших суммах при признаках неплатёжеспособности | Как правило, от 25 000 до 1 000 000 ₽ |
| Ключевое условие | Просрочка и неплатёжеспособность; заявление рассматривает арбитражный суд | Оконченное исполнительное производство (пристав не нашёл имущества) |
| Стоимость | Есть расходы: госпошлина, вознаграждение управляющего, публикации | Бесплатно |
| Срок | Обычно около 6–12 месяцев и более | Около 6 месяцев |
| Кто участвует | Финансовый управляющий, суд, кредиторы | МФЦ, без управляющего |
Не всё списывается даже при банкротстве: алименты, возмещение вреда жизни и здоровью, зарплата работникам (для бывших предпринимателей) и возмещение морального вреда сохраняются. Это стоит учитывать заранее, чтобы не строить ожиданий, которые процедура не оправдает.
Как выбрать свой сценарий. Ориентируйтесь на три вопроса: сколько вы должны (при небольших суммах банкротство может быть избыточно, разумнее рассрочка), есть ли у вас имущество и официальный доход (при стабильном доходе и ликвидном имуществе долг обычно выгоднее гасить по графику), окончено ли производство у приставов за отсутствием имущества (это ключ к бесплатному внесудебному варианту). Если ситуация промежуточная — например, несколько производств, часть долгов уже у приставов, а доход нестабилен — выбор стоит сверить со специалистом: ошибка в выборе процедуры стоит месяцев времени.
Именно на этом этапе обычно и нужна первичная консультация: специалист проверит, подходит ли вам судебное или внесудебное банкротство, посчитает примерную стоимость и сроки по вашей ситуации. Вы можете оставить заявку и кратко описать свои долги — первичный разбор проводится бесплатно, и он ни к чему не обязывает: решение об услуге можно принимать спокойно, после того как увидите варианты.
Какие ошибки при выплате долга по решению суда совершают чаще всего
Чаще всего должники теряют деньги и время из-за одинаковых ошибок: пропущенные сроки, платежи без подтверждений и надежда, что долг «рассосётся» сам. Каждую из них легко избежать, если знать, чем она оборачивается.
- Игнорировать судебные письма. Письма с пометкой «судебное» считаются вручёнными независимо от того, забрали вы их или нет. Чем оборачивается: пропущен срок отмены приказа, начислен исполнительский сбор, применены аресты. Что делать вместо: получать письма, проверять себя в базе ФССП, реагировать в первые дни.
- Платить без чеков и справок. «Передал наличные коллектору», «договорились по телефону». Чем оборачивается: долг числится, взыскание продолжается, доказать оплату сложно. Что делать вместо: только документированные платежи и письменные подтверждения расчёта.
- Платить взыскателю при возбуждённом производстве и не уведомить пристава. Чем оборачивается: основной долг закрыт, а исполнительский сбор и удержания продолжают начисляться. Что делать вместо: приложить квитанцию к заявлению приставу и проследить за окончанием производства.
- Скрывать имущество и счета. Схемы «переписать на родственников» не спасают: сделки при банкротстве и розыске проверяются, а попытка обойти закон может обернуться отказом в списании долгов и дополнительной ответственностью. Что делать вместо: честно задокументировать своё положение — это и есть основание для законных инструментов, от рассрочки до банкротства.
- Ждать, что долг спишется через 3 года. Трёхлетний срок исковой давности работает до суда, а не после решения. Исполнительный лист можно предъявлять к взысканию три года, а производство — возобновлять. Что делать вместо: планировать урегулирование, а не «пережидание».
- Откладывать заявление о прожиточном минимуме. Пока заявления нет, банк удерживает до 50% дохода. Что делать вместо: подать заявление в первые дни после возбуждения производства — через пристава или Госуслуги.
Если узнали в этом списке свою ситуацию — это нормально и поправимо: почти каждую ошибку можно скорректировать задним числом, от восстановления срока по приказу до возврата излишне удержанных сумм. Чем раньше человек берёт ситуацию в цифры и документы, тем дешевле она обходится.
Когда стоит обратиться за юридической помощью
Юридическая помощь нужна, когда ситуация выходит за рамки «одно производство, одна оплата»: несколько исполнительных производств сразу, удержания из зарплаты, арест счетов, спор о сумме долга, намерение пройти банкротство или просто непонимание, с чего начать. В этих случаях цена самостоятельной ошибки — месяцы потерянного времени и лишние расходы, которые потом сложно компенсировать.
Помощь выглядит буднично и конкретно: специалист разбирает вашу ситуацию в цифрах — какие долги, у кого на исполнении, какие доходы и активы — и переводит её в понятный план действий: от переговоров со взыскателем и рассрочки до судебного или внесудебного банкротства, а если проблема в другом, помогает и по любому другому юридическому вопросу.
Обращение ни к чему не обязывает. Достаточно оставить заявку и в двух-трёх предложениях описать ситуацию: сколько долгов, есть ли производства у приставов, какой у вас доход. Первичный разбор проводится бесплатно — вы получите понимание вариантов и примерные сроки, а решение об услуге сможете принять позже и спокойно. Если сомневаетесь, нужен ли вам специалист вообще, начните с этого шага: иногда оказывается, что справиться можно и самостоятельно — с понятной инструкцией это реально.
Часто задаваемые вопросы
Сколько времени даётся на добровольную выплату долга по решению суда?
Как правило, 5 дней с момента получения постановления о возбуждении исполнительного производства. Оплата в этот срок избавляет от исполнительского сбора и арестов. Исключение — требования о немедленном исполнении, например алименты и взысканная зарплата.
Можно ли платить долг по решению суда частями?
Да, но график должен быть официальным: мировое соглашение со взыскателем или рассрочка, утверждённая судом. Сами приставы рассрочку не оформляют. К ходатайству прикладываются документы о сложном финансовом положении — справки о доходах, медицинские документы, сведения об иждивенцах.
Как узнать, какие долги по решению суда у меня есть?
Проверьте банк данных исполнительных производств на сайте ФССП и раздел судебной задолженности на Госуслугах — по фамилии, дате рождения и региону. Письма с пометкой «судебное» обязательно получайте: сроки отсчитываются с момента вручения независимо от того, забрали вы конверт или нет.
Сколько могут списывать из зарплаты по долгу, присуждённому судом?
Обычно до 50% дохода, в отдельных случаях — до 70% (алименты, возмещение вреда здоровью). Если подано заявление о сохранении прожиточного минимума, удерживают только часть дохода сверх минимума. Защищённые доходы — например, детские пособия — удерживать вообще нельзя.
Что будет, если совсем не платить долг по решению суда?
Приставы последовательно применяют меры: исполнительский сбор, списания со счетов, удержания из дохода, арест имущества, ограничение выезда. Долг при этом не исчезает — производство можно возобновить при появлении доходов или имущества. Законные варианты урегулирования — от рассрочки до банкротства — остаются доступны на любом этапе.
Спишутся ли долги по решению суда при банкротстве?
Кредиты, займы, долги по ЖКХ, налоги и штрафы, подтверждённые судом, списываются при успешном завершении процедуры. Не списываются алименты и возмещение вреда жизни и здоровью. Внесудебное банкротство через МФЦ подходит, как правило, при долге от 25 000 до 1 000 000 ₽ и оконченном исполнительном производстве.
Оплатил долг, а исполнительное производство всё ещё числится — что делать?
Это нормально: данные обновляются в течение 3–7 дней, пока деньги проходят депозитный счёт и распределяются. Если срок прошёл, а производство висит, обратитесь к приставу с квитанцией, а при бездействии — к старшему судебному приставу. Храните платёжные документы до получения постановления об окончании производства.
Может ли пристав забрать единственное жильё за долг по решению суда?
Обратить взыскание на единственное жильё нельзя — оно защищено статьёй 446 ГПК РФ. Однако арест в виде запрета распоряжения возможен: продать или подарить такое жильё должник не сможет. Исключение — ипотечное жильё, которое находится в залоге у банка.