Взыскание задолженности по исполнительному производству: способы и оплата
Взыскание задолженности это принудительное исполнение решения суда, и ведёт его Федеральная служба судебных приставов (ФССП). Сначала должнику дают 5 рабочих дней на добровольную оплату, затем деньги списывают со счетов, удерживают из дохода или обращают взыскание на имущество. Если взысканных денег не хватает на всех кредиторов, они распределяются по очередям: впереди алименты и компенсации за вред здоровью, дальше налоги, и только потом кредиты и штрафы. Оплатить взыскание можно и самостоятельно, не дожидаясь принудительного списания: через Госуслуги, банк данных ФССП или по номеру исполнительного производства в приложении банка, как правило, без комиссии.
Что такое взыскание и судебное взыскание простыми словами
Взыскание это принудительное получение долга по решению суда или другого уполномоченного органа, когда должник не погашает задолженность добровольно. Простыми словами: сначала кредитор, будь то банк или управляющая компания, пытается получить деньги обычным путём, а если не выходит, обращается в суд и получает исполнительный документ. Дальше долг начинает «собирать» государство через приставов.
Пометка «Взыскание RUS» в выписке, уведомлении или приложении банка, как и просто слово «взыскание», чаще всего означает платёж или удержание, связанные с исполнительным производством. Уточнение «RUS» обычно указывает лишь на российские реквизиты: такие пометки встречаются в переводах по требованиям российских взыскателей. Причину списания проще всего проверить в банке данных исполнительных производств ФССП или спросить в поддержке банка: по выписке там подскажут, чьё требование исполняется.
Чтобы не возвращаться к расшифровкам по ходу чтения, соберём основные термины в короткий справочник:
- Взыскание это процесс принудительного получения долга.
- Судебное взыскание это взыскание, которое началось после судебного решения или судебного приказа.
- Взыскание по решению суда то же самое, подчёркивает источник: судебный акт.
- Исполнительное производство процедура принудительного исполнения судебного акта, которую ведут приставы.
- ФССП Федеральная служба судебных приставов, ведомство, которое исполняет решения судов.
- Взыскатель тот, кому должны: банк, человек, налоговая, управляющая компания.
- Должник тот, с кого взыскивают.
- Исполнительный документ основание для начала работы приставов: исполнительный лист, судебный приказ, исполнительная надпись нотариуса.
Вопрос «взыскание от приставов — что это значит для меня» чаще всего возникает у человека, который увидел минус на карте или запись о долге в приложении. Первый шаг всегда один: найти исполнительное производство в банке данных ФССП и понять, кто, за что и сколько взыскивает. Без этой информации любые действия — вслепую.
Как проходит взыскание по решению суда: от решения до списания денег
Судебное взыскание проходит по стандартному маршруту: суд выносит решение или судебный приказ → кредитор получает исполнительный документ → пристав возбуждает производство и даёт 5 рабочих дней на добровольную оплату → затем применяет принудительные меры: списание со счетов, удержание из дохода, арест и продажу имущества. Регулирует весь путь закон № 229-ФЗ «Об исполнительном производстве», и на каждом этапе у должника есть свои возможности.
Нюанс, который часто упускают: в суд кредитор может попасть двумя способами, и последствия у них разные.
- Судебный приказ — упрощённое судебное решение без заседаний. Должник обычно узнаёт о нём постфактум. Возражение можно подать в течение 10 дней с момента получения, и тогда приказ отменят. Как правило, после отмены производство оканчивается, а банк вправе перейти к обычному иску.
- Исковое производство — полноценный процесс с заседаниями. Решение обжаловать сложнее, зато у должника была возможность участвовать и приводить доводы, например о тяжёлом финансовом положении.
Когда производство возбуждено, пристав направляет должнику постановление почтой или через Госуслуги. Дальше действуют такие правила:
- Есть 5 рабочих дней на добровольное погашение без исполнительского сбора.
- Затем пристав ищет счета и доходы: со счёта могут списать до 100% остатка, из зарплаты обычно удерживают до 50%, а по алиментам и возмещению вреда здоровью — до 70%.
- Должник вправе подать заявление о сохранении прожиточного минимума, тогда часть дохода защищена от списания.
- Часть доходов защищена всегда: детские пособия, алименты на ребёнка, большинство компенсационных выплат (ст. 101 закона № 229-ФЗ).
Частое опасение звучит так: «после суда приставы сразу заберут всё». На деле между решением и принудительным исполнением есть время, есть защищённые суммы и есть возможность договариваться, от рассрочки до мирового соглашения с взыскателем. Но работает всё это, только если вы отслеживаете производство, а не узнаёте об аресте счёта постфактум.
В какой очередности приставы взыскивают долги по исполнительным листам
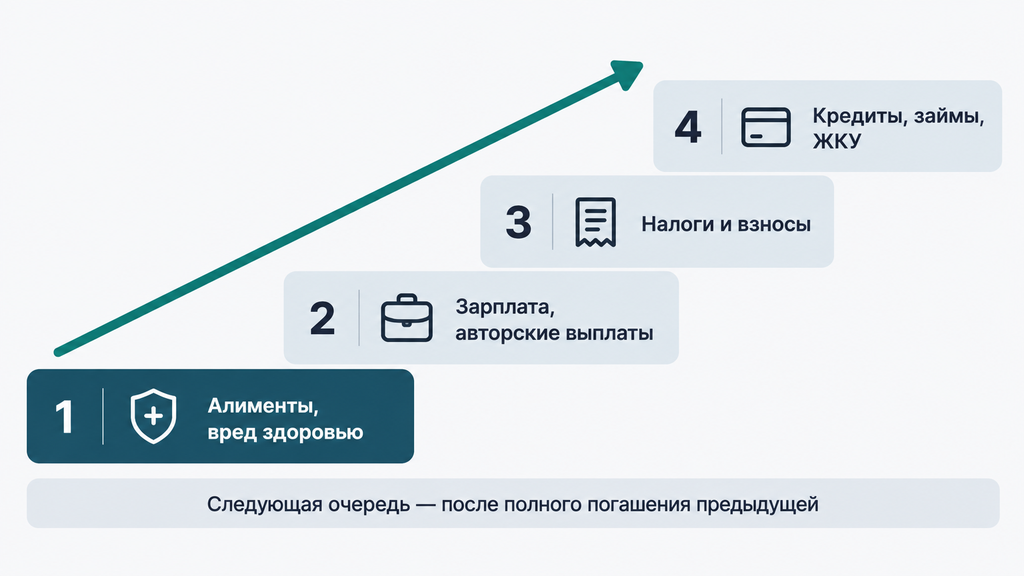
Очередность взыскания по исполнительным листам закреплена в ст. 111 закона № 229-ФЗ: требования кредиторов делятся на четыре очереди, и каждая следующая получает деньги только после полного погашения предыдущей. Впереди алименты и компенсации за вред здоровью, в самом конце кредиты, займы и штрафы.
Два правила, которые конкурирующие материалы часто упускают:
- Приоритет зависит от вида требования, а не от даты подачи листа или суммы долга. Даже если банк подал лист первым, а мать ребёнка годом позже, алименты взыщут раньше.
- Очередность работает только при нехватке денег. Если взысканная сумма покрывает все требования, пристав рассчитывается со всеми сразу, и очередь просто не включается.
Очередность погашения задолженности по решению суда выглядит так:
| Очередь | Какие требования | Примеры |
|---|---|---|
| Первая | Личные и социально значимые требования | Алименты, возмещение вреда здоровью, потеря кормильца, ущерб от преступления, моральный вред |
| Вторая | Трудовые и авторские требования | Зарплата работникам, выходные пособия, авторские вознаграждения |
| Третья | Обязательные платежи в бюджет и внебюджетные фонды | Налоги, страховые взносы, пени по ним |
| Четвертая | Все остальные требования | Кредиты, микрозаймы, долги по распискам, ЖКУ, административные штрафы |
Как это выглядит в цифрах. Пристав взыскал с должника 200 000 ₽, а требований несколько: алименты 50 000 ₽, налог 20 000 ₽, кредит 300 000 ₽. Порядок получится такой: сначала полностью гасятся алименты (первая очередь), затем налог (третья), и остаток 130 000 ₽ уходит на кредит (четвёртая). Ещё 170 000 ₽ кредитного долга останутся числиться и будут закрываться со следующих удержаний.
Первая очередь: алименты, вред здоровью и моральный вред
В первую очередь входят алименты, возмещение вреда здоровью, выплаты в связи с потерей кормильца, возмещение ущерба от преступления и компенсация морального вреда. Очередность взыскания задолженности по алиментам устроена так, что приоритет получают и текущие платежи, и накопленный долг: всё это стоит впереди любого кредита или штрафа.
Логика закона простая: эти выплаты связаны с базовой жизнью, детьми, здоровьем, потерей кормильца. Поэтому на вопрос «если я плачу алименты через приставов, банк подождёт?» ответ однозначный: да, банк из четвёртой очереди получит деньги только после полного закрытия алиментов. Для должника это значит, что распределение его удержаний неслучайно: сначала защищаются самые личные обязательства.
Вторая и третья очереди: трудовые выплаты и обязательные платежи
Вторая очередь — зарплата, выходные пособия и авторские вознаграждения. Для обычного должника-физлица этот блок чаще всего «мёртвый»: он актуален, когда должник сам работодатель или ИП с наёмными сотрудниками. Но если у должника есть бизнес с работниками, их требования встанут впереди его собственных долгов перед банками.
Третья очередь — налоги, страховые взносы и пени. Отсюда ответ на вопрос «налоговая получает деньги раньше банка?» — да. Третья очередь впереди четвёртой, поэтому при сочетании налоговой задолженности и кредитов сначала закрываются обязательства перед бюджетом. У должников с несколькими долгами это заметно: если налогов и кредитов много, банки могут годами получать лишь небольшие доли удержаний.
Четвертая очередь: кредиты, займы и остальные требования
Четвёртая очередь собирает всё, что не вошло в первые три: банковские кредиты, микрозаймы, долги по распискам, задолженность за жилищно-коммунальные услуги, административные штрафы. Очередность погашения задолженности по кредиту на этом уровне такова: кредит получает деньги после алиментов, зарплатных требований и налогов, поэтому банки часто ждут дольше всех и получают средства частями.
Распространённое заблуждение: «банк, который первым подал в суд, получит первым». Внутри четвёртой очереди это не работает: при нехватке денег действует пропорциональное распределение между всеми кредиторами одной очереди. Вывод для должника практический: подача листов «в порядке живой очереди» ничего не решает, а вот вид долга решает многое.
Если исполнительных листов несколько: сводное производство и пропорциональное распределение
Очередность взыскания по нескольким исполнительным листам сохраняется: пристав объединяет производства в сводное исполнительное производство и распределяет каждую взысканную сумму по очередям ст. 111 закона № 229-ФЗ. Очередность погашения задолженности по исполнительному листу здесь та же, что и в обычном производстве, а если денег не хватает даже внутри одной очереди, они делятся между взыскателями этой очереди пропорционально суммам их требований.
Как выглядит пропорциональное распределение по шагам. Допустим, в четвёртой очереди три банка с долгами:
- Считаем общую сумму требований: 200 000 + 500 000 + 300 000 = 1 000 000 ₽.
- Определяем долю каждого: 20%, 50% и 30%.
- Делим взысканную сумму. Пришло 600 000 ₽ → банку А 120 000 ₽, банку Б 300 000 ₽, банку В 180 000 ₽.
- Непогашенные остатки числятся в производстве и гасятся со следующих удержаний по той же схеме.
Типичная жизненная ситуация: у человека один кредит и долг за коммунальные услуги, и оба требования попадают в четвёртую очередь. С зарплаты удерживают, например, 50% дохода, и каждая поступившая сумма делится между банком и управляющей компанией пропорционально их долгам, так что ни один не получает всё сразу. Поэтому на вопрос «какой лист оплатится первым, если подали одновременно банк и управляющая компания» ответ такой: внутри одной очереди никакой, оба долга будут гаситься параллельно и пропорционально.
Сводное производство удобно проверять целиком: в банке данных ФССП видно все открытые производства по вашему имени, суммы и статус. Так ситуация собирается в цифры, и заранее видно, куда уйдёт следующий платёж.
Как гасится сам долг по кредиту: издержки, проценты, основной долг
Внутри одного долга очередность погашения задолженности по кредиту определяется ст. 319 ГК РФ: сначала закрываются издержки кредитора по получению исполнения, затем проценты, и только в оставшейся части основной долг. Неустойка, пени и штрафы в эти три позиции не входят и гасятся после всех них.
Что входит в каждую позицию:
- Издержки кредитора — расходы, которые кредитор понёс, чтобы взыскать долг: уплаченная госпошлина, судебные расходы, как правило, почтовые издержки. Именно здесь в структуре платежа появляется судебная пошлина, об этом подробнее ниже.
- Проценты — плата за пользование деньгами: проценты по кредиту или займу, проценты за пользование коммерческим кредитом.
- Основной долг — «тело» кредита, то, что вы получали на руки.
Практическое следствие для должника: пока поступающие суммы уходят на издержки и проценты, основная задолженность не уменьшается, а на неё продолжают начисляться новые проценты. Поэтому частичные платежи в период взыскания ощущаются как «долг не тает». Так и должно работать правило ст. 319 ГК РФ.
Частый миф: «если написать в переводе «за основной долг», банк обязан списать именно тело кредита». Верховный Суд РФ разъяснил обратное: назначение платежа, указанное должником, не меняет порядок погашения, установленный законом или договором. Выбрать, по какому из нескольких договоров идёт оплата, должник может, но внутри выбранного долга действует стандартная очередность.
Чтобы не путать два уровня очередности, сопоставим их:
| Уровень | Какая норма | Что определяет |
|---|---|---|
| Между взыскателями: кому платить раньше | Ст. 111 закона № 229-ФЗ | Порядок между банком, налоговой, алиментами и другими требованиями |
| Внутри одного долга: что гасить раньше | Ст. 319 ГК РФ | Издержки → проценты → основной долг; неустойка — последней |
Коротко о разнице. Очередность между кредиторами распределяет деньги между разными людьми и организациями, очередность внутри долга между частями одного обязательства. Для должника это два разных инструмента: первый уровень показывает приоритеты закона, второй объясняет, почему долг по кредиту при частичных оплатах снижается медленнее, чем кажется.
Как оплатить взыскание по решению суда: способы и пошаговый порядок
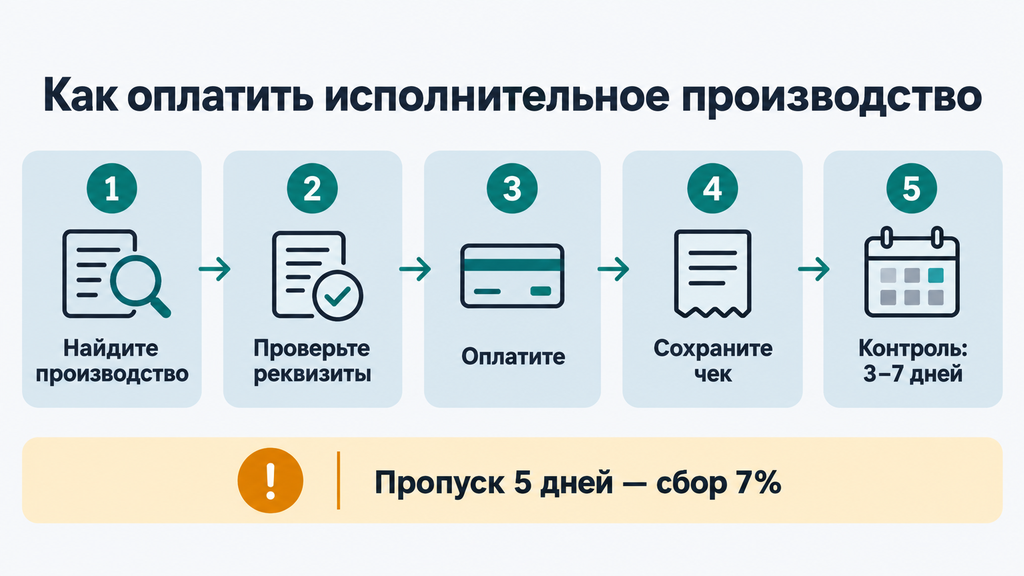
Оплатить взыскание по решению суда можно самостоятельно: найти исполнительное производство, проверить реквизиты, заплатить через Госуслуги, банк или по номеру производства и сохранить подтверждение. Добровольная оплата снимает риск принудительного списания, а если уложиться в 5 рабочих дней с момента получения постановления, ещё и избавляет от исполнительского сбора 7% от суммы долга (не менее 1 000 ₽ для физлиц).
Пошаговый порядок:
- Найдите производство. Банк данных исполнительных производств на сайте ФССП (поиск по фамилии и дате рождения или по номеру) либо раздел задолженностей на Госуслугах.
- Проверьте реквизиты и сумму. Сверьте ФИО, номер производства, основание долга и убедитесь, что не платите по чужому производству или уже закрытому.
- Оплатите удобным способом. Госуслуги, квитанция из банка данных ФССП, приложение банка по реквизитам постановления или по УИН.
- Сохраните чек. Это ваш документ на случай расхождений.
- Убедитесь, что оплата отразилась. Запись в банке данных, как правило, обновляется или удаляется в течение 3–7 дней после оплаты: деньги должны поступить на депозитный счёт приставов, распределиться и уйти взыскателю.
Отдельно про оплату через Сбербанк, это один из самых частых запросов. Исполнительный лист в Сбербанк Онлайн оплачивается в разделе платежей: есть поиск по номеру исполнительного производства или по УИН, реквизиты можно внести вручную из постановления. Комиссию за такие платежи, как правило, не берут, но тариф зависит от конкретной операции, так что проверьте перед подтверждением. Если платёж не находится в поиске или «висит», детали уточнят по телефону горячей линии банка (для Сбербанка это короткий номер 900). Интерфейс приложения периодически обновляется, поэтому ориентируйтесь на актуальную версию раздела «Платежи».
Мини-чек-лист перед оплатой:
- ФИО и регион в постановлении совпадают с вашими, чтобы исключить «тёзку».
- Долг ещё актуален и не погашен ранее: проверьте историю списаний.
- Вы платите на депозитный счёт подразделения ФССП, а не по «реквизитам из звонка».
- Чек и номер производства сохранены в отдельной папке.
Оплата по номеру исполнительного производства и через банк: что учесть
Номер исполнительного производства есть в постановлении пристава, в банке данных ФССП и в личном кабинете Госуслуг. Формат включает регион подразделения и индекс дела: по нему банк или платёжный сервис находит именно ваш долг. Поэтому, оплачивая по номеру, важно не терять символы и следить, чтобы в карточке платежа совпали ФИО должника и предмет исполнения.
Типичные ошибки при оплате, которые мы видим чаще всего:
- Оплата напрямую взыскателю вместо депозитного счёта ФССП. Платёж по сути правильный, но пристав о нём не знает: производство числится открытым, а вы тратите время на подтверждение документами.
- Платёж «за тёзку». При поиске по фамилии легко выбрать чужое производство. Перед оплатой сверьте не только ФИО, но и дату рождения, и номер постановления.
- Отсутствие чека. Без квитанции спор «платил — не платил» решается долго: запросы в банк, ожидание выписок.
- Ожидание мгновенного обновления записи. Запись в банке данных обычно исчезает или уменьшается через 3–7 дней, потому что деньги проходят депозитный счёт и распределение. Это нормальный срок, а не сбой.
Если что-то пошло не так, действуйте по короткой цепочке. Платёж не отразился дольше 7–10 дней: напишите в поддержку банка с чеком, затем обратитесь в отдел приставов, который ведёт производство; обращение удобно подать через Госуслуги или лично, взяв копию квитанции. По опыту, большинство «исчезнувших» платежей это ошибки в реквизитах или затянувшееся распределение, и обе ситуации решаются документами.
Штрафы, судебная пошлина и долги за ЖКХ: как эти требования попадают в исполнительное производство
Штрафы, судебная пошлина и долги за жилищно-коммунальные услуги попадают к приставам по тому же правилу, что и кредиты: сначала появляется документ о взыскании, судебный приказ, решение суда или постановление уполномоченного органа, а затем дело передаётся в ФССП. У этих требований свои сроки и особенности, о которых лучше знать заранее.
Штраф и исполнительное производство: что это. Ситуация, когда административный штраф (чаще всего от ГИБДД) не оплачен вовремя и материалы переданы приставам. Срок оплаты административного штрафа — 60 дней со дня вступления постановления в силу (вступает оно обычно через 10 дней после вынесения). Для большинства нарушений действует льгота: скидка 50% при оплате в первые 20 дней после вынесения постановления, но она не распространяется на отдельные категории нарушений, например связанные с опьянением за рулём. Проверьте, относится ли ваш случай к скидке, до оплаты.
Исполнительное производство по судебной пошлине: что это. Это взыскание с проигравшей стороны расходов на госпошлину, которую истец уплатил при подаче иска. Обычно пошлина входит в общую сумму долга по решению суда, но иногда приходит отдельным исполнительным документом. Сумма небольшая, однако запись о производстве в банке данных появляется так же, как по кредиту.
Исполнительное производство по платежам за ЖКУ: что это. Управляющие компании и ресурсоснабжающие организации массово получают судебные приказы на неплательщиков. Долг «накатывает» быстро: основная сумма, пени, госпошлина. До передачи приставам обычно есть шанс договориться о рассрочке с самим поставщиком услуг, это дешевле и спокойнее, чем разбираться после ареста счёта.
| Вид требования | Кто взыскивает | Когда попадает к приставам | Что делать должнику |
|---|---|---|---|
| Административный штраф | Госорганы (ГИБДД и другие) | После 60 дней неоплаты со дня вступления постановления в силу | Проверить срок и скидку, оплатить до передачи материалов |
| Судебная пошлина | Суд, затем взыскатель | Вместе с долгом или отдельным листом | Уточнить, входит ли пошлина в общую сумму производства |
| Долг за ЖКУ | УК, ресурсоснабжающие организации | После судебного приказа и его непогашения | Договориться о рассрочке до суда; после приказа — проверить возможность отмены в 10-дневный срок |
Частый вопрос: «сколько дней есть на оплату штрафа, пока не передали приставам?» Около 60 дней плюс срок вступления постановления в силу, а с учётом 20-дневного окна скидки выгоднее платить раньше. Скидку люди чаще всего теряют просто потому, что не открывают письма из ГИБДД: проверять штрафы в приложениях и на Госуслугах дешевле, чем потом объясняться с приставами.
Реестр ФССП: как проверить МФО и коллекторов перед оплатой
Перед оплатой долга, который банк продал третьей компании, проверьте взыскателя по государственным реестрам: коллекторские агентства должны состоять в реестре ФССП, а микрофинансовые организации в государственном реестре Банка России. Если компании, которой вы платите по уступленному долгу, в реестре нет, её право работать с долгами под вопросом, а ваша оплата не защищает от повторных требований.
Небольшое, но важное уточнение. Запросы «реестр ФССП МФО» и «реестр ФССП коллекторы» популярны, потому что оба реестра обычно ищут на сайте ФССП, но ведутся они по-разному. Реестр коллекторских агентств действительно ведёт ФССП в разделе государственных реестров. А реестр микрофинансовых организаций ведёт Банк России: проверить МФО можно в «Справочнике по участникам финансового рынка» на сайте ЦБ. Обе проверки бесплатны и занимают несколько минут.
Как проверить коллектора по реестру ФССП:
- Откройте сайт ФССП, раздел «Государственные реестры».
- Выберите «Реестр коллекторских агентств» (официальное название — государственный реестр юридических лиц, осуществляющих деятельность по внесудебному урегулированию просроченной задолженности).
- Найдите компанию по названию из требования или по ИНН.
- Сверьте наименование, ИНН и номер в реестре с данными в письме или звонке.
Правила безопасности при оплате уступленного долга:
- Попросите копию договора цессии, документа о передаче долга. Отказ его дать — повод не платить, пока не разберётесь.
- Не переводите деньги по реквизитам из звонка. Платите только на официальные счёта компании, найденные в открытых источниках или судебных актах.
- Сверьте сумму: коллектор не вправе требовать больше, чем определено судом, если дело уже просужено.
Заблуждение, которое дорого стоит: «любая компания, назвавшаяся коллекторским агентством, законна». Под видом взыскателей действительно работают и компании вне реестра: их требования юридически уязвимы, а оплата им может не закрыть долг перед настоящим кредитором. Если банк продал долг МФО или коллекторам, платите только после двух проверок: кто новый взыскатель по документам и есть ли он в реестре.
Когда очередность не применяется: добровольная оплата, банкротство и другие исключения
Очередность ст. 111 закона № 229-ФЗ работает не всегда: она применяется только при принудительном распределении взысканных средств, а при добровольной оплате, банкротстве, зачёте встречных требований и по решению суда действуют другие правила. У каждого случая свои нюансы.
Добровольная оплата. Можно ли самому решить, кому платить при исполнительном производстве? Да: при добровольной оплате очередность между взыскателями не применяется, порядок выбираете вы. Оплата в первые 5 рабочих дней после получения постановления, кроме того, избавляет от исполнительского сбора. На практике разумно платить в порядке «чтобы завтра не заблокировали»: например, закрыть производство, по которому уже есть арест счёта.
Банкротство. С момента введения процедуры исполнительное производство приостанавливается, а при переходе к реализации имущества оканчивается: расчёты с кредиторами переходят в дело о банкротстве по закону № 127-ФЗ. Там своя очередность: сначала вне очереди закрываются текущие расходы процедуры, затем реестровые требования по своим очередям. Важно: алименты и возмещение вреда жизни и здоровью не списываются и сохраняют приоритет. Банкротство снимает кредитную нагрузку, но не социально значимые долги.
Зачёт встречных требований. Если должник одновременно и сам кредитор своего взыскателя, возможен зачёт: долги «свёртываются» до разницы. К алиментам и возмещению вреда здоровью зачёт не применяется, а между обычными требованиями возможен, только когда он не нарушает права других взыскателей той же очереди.
Изменение очередности через суд. Сам пристав менять порядок не вправе, но суд в отдельных случаях может: при защите жизни и здоровья, существенных интересах государства, обеспечительных мерах, связанных обязательствах и чрезвычайных обстоятельствах. Процедуры редкие и сложные, и заявителю нужно доказывать свою позицию.
И оговорка о границах: здесь описаны общие правила, а применение норм всегда зависит от обстоятельств конкретного дела, от суммы, вида требования и стадии производства. Нестандартную ситуацию стоит показать юристу до действий, а не после ошибок.
Какие ошибки допускают должники при исполнительном производстве
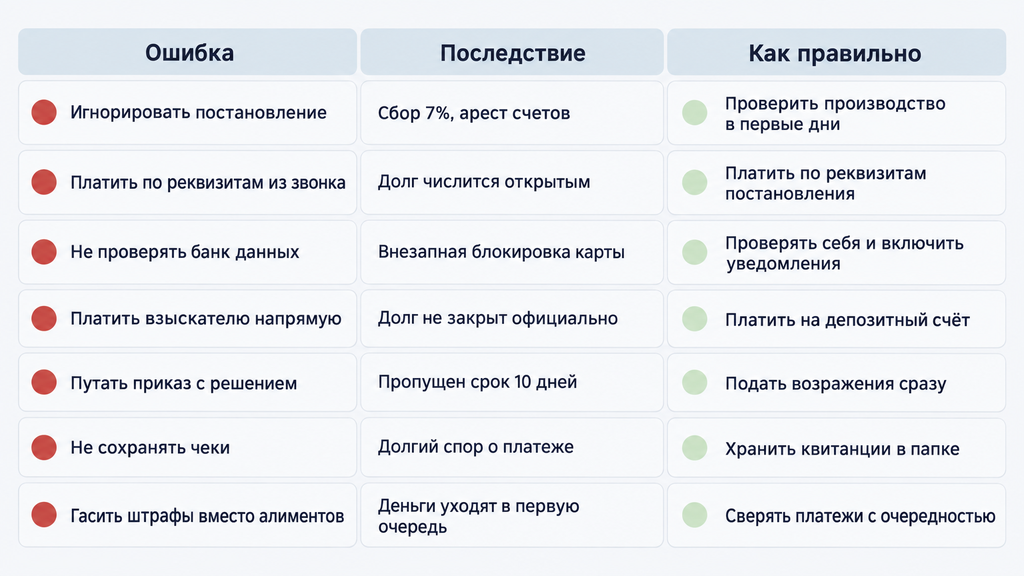
Самые частые ошибки должников при исполнительном производстве: молчание вместо проверки сроков, оплата по чужим реквизитам, отсутствие документов. Каждая исправима, если знать, что делать, а вот последствия промедления исправлять заметно дороже.
| Ошибка | Последствие | Как правильно |
|---|---|---|
| Игнорировать постановление и «переждать» | Потеря 5-дневного срока, исполнительский сбор 7%, арест счетов | Проверить производство в первые дни и оценить варианты оплаты |
| Оплачивать по реквизитам из звонка «специалиста» | Деньги уходят третьим лицам, долг числится дальше | Платить только по реквизитам из постановления или банка данных ФССП |
| Не проверять банк данных ФССП | О производстве узнаёшь по заблокированной карте | Периодически проверять себя по фамилии и подписаться на уведомления |
| Платить взыскателю напрямую без уведомления пристава | Долг официально не закрывается, копятся сборы | Платить на депозитный счёт ФССП или передать приставу подтверждение оплаты |
| Путать судебный приказ с окончательным решением | Упущенный шанс отменить приказ в 10-дневный срок | При получении приказа — сразу оценить возражения и сроки |
| Не собирать чеки и квитанции | Долгие споры «платил — не платил» | Сохранять все платежи в отдельной папке с номерами производств |
| Гасить мелкие штрафы, пока открыты алименты | Деньги всё равно уходят в первую очередь — переплата и трата времени | Сверять свои платежи с очередностью и закрытыми производствами |
| Верить обещаниям «списать всё за один день» | Потерянные деньги, упущенные законные сроки | Проверять любые обещания по нормам и документам; результат зависит от условий |
Есть и обратная сторона, «что нельзя делать, когда приставы взыскивают долг»: прятать доходы и имущество, выводить средства перед арестом, покупать «обходные схемы». Такие действия дают основания для дополнительных мер и оспаривания сделок, а законные инструменты (рассрочка, мировое соглашение, банкротство) работают без этих рисков. Ошибка тут чаще следствие стресса, а не признак вины: исправляют её документами и планом, а не самобичеванием.
Что делать, если долги уже у приставов: короткий план действий
Если долги уже у приставов, действуйте по короткому алгоритму: проверьте себя в банке данных ФССП, соберите все производства в одну картину, оцените сроки и отменяемые приказы, выберите, что платить первым, и зафиксируйте каждый платёж документально. Такой порядок превращает хаос из нескольких взыскателей в управляемый план.
- Проверьте себя в банке данных ФССП — по фамилии и дате рождения, а лучше ещё и через Госуслуги. Запишите все номера производств.
- Соберите картину в цифрах: кому, сколько, какое основание, к какой очереди относится каждое требование. Листа бумаги или простой таблицы достаточно.
- Проверьте сроки: есть ли судебные приказы, которые ещё можно отменить, действует ли 5-дневный срок без исполнительского сбора, начислен ли уже сбор.
- Решите, что платить первым: по очередям закона или добровольно по своей логике, например закрыть производство с арестом счёта.
- Оцените варианты снижения нагрузки: рассрочка у взыскателя, мировое соглашение, а при неподъёмной нагрузке банкротство как законная процедура, которую стоит оценивать заранее, а не в последний момент.
- Зафиксируйте всё: чеки, квитанции, номера обращений. Через 3–7 дней после оплаты проверьте, что производство закрылось или сумма уменьшилась.
Если производств несколько и непонятно, с какого начать, можно оставить заявку и кратко описать ситуацию. Специалист бесплатно проведёт первичный разбор: покажет, какие долги и в какой очередности стоят в вашем деле, какие варианты есть в 2026 году, включая процедуру банкротства, и что реально даст эффект именно в вашей ситуации. Это не обязывает оплачивать услуги или принимать решение на месте: сначала вы получаете разбор, потом сами решаете, что делать дальше. Обратиться можно по исполнительному производству, процедуре банкротства или любому другому юридическому вопросу, а также просто в ситуации, когда непонятно, что делать с долгами, и хочется видеть карту вариантов, а не давление.
Четыре вопроса для самопроверки прямо сейчас:
- Знаете ли вы номер хотя бы одного своего исполнительного производства?
- Проверяли ли вы себя в банке данных ФССП за последние месяцы?
- Какая часть ваших доходов защищена от списания, и подали ли вы заявление о прожиточном минимуме, если удержания велики?
- Есть ли среди ваших долгов судебные приказы, по которым ещё не вышел 10-дневный срок отмены?
Взыскание работает по понятным правилам: очереди, сроки, защищённые суммы и ваши права. Чем раньше вы переведёте ситуацию из режима «звонков и списаний» в план, тем больше денег и спокойствия сохраните.
Часто задаваемые вопросы
Что значит взыскание от ФССП, если постановление не получал?
Это значит, что по решению суда или судебного приказа в отношении вас возбуждено исполнительное производство, а постановление направляется почтой по адресу регистрации и может не дойти. Проверьте себя в банке данных исполнительных производств на сайте ФССП, поиск по фамилии и дате рождения. Если долг ошибочный или уже погашен, обращение к приставу с документами обычно решает вопрос.
Как оплатить исполнительное производство по номеру?
Найдите производство в банке данных ФССП или на Госуслугах, проверьте реквизиты и сумму, затем оплатите по сформированной квитанции или по УИН в приложении банка. Сохраните чек и проверьте отражение платежа: запись в банке данных обновляется, как правило, в течение 3–7 дней. Если платежа нет дольше, обратитесь в банк и в отдел приставов с квитанцией.
Что погашается раньше: кредит, алименты или штраф?
По ст. 111 закона № 229-ФЗ сначала гасятся алименты и возмещение вреда здоровью, это первая очередь. Затем налоги и обязательные платежи в бюджет. Кредиты и административные штрафы относятся к четвёртой очереди и получают деньги последними. Очередность работает при нехватке средств: если денег хватает на всех, требования гасятся одновременно.
Сколько времени дается на добровольную оплату по исполнительному документу?
На добровольное погашение даётся 5 рабочих дней со дня получения постановления о возбуждении производства. Если уложиться, исполнительский сбор не начисляется. При пропуске срока пристав взыскивает сбор, 7% от суммы долга, не менее 1 000 ₽ для физлиц, и переходит к принудительным мерам.
Что такое исполнительное производство по судебной пошлине?
Это взыскание расходов на госпошлину, которую выигравший в суде истец уплатил при подаче иска; по решению суда её компенсирует проигравшая сторона. Как правило, пошлина входит в общую сумму долга, но иногда приходит отдельным исполнительным документом. Сумма обычно небольшая, однако производство в банке данных ФССП появляется так же, как по кредиту.
Как проверить коллектора или МФО в реестре ФССП?
Зайдите на сайт ФССП в раздел государственных реестров и найдите коллекторское агентство по названию или ИНН: реестр коллекторских агентств ведёт именно ФССП. Реестр микрофинансовых организаций ведёт Банк России, проверить МФО можно в «Справочнике по участникам финансового рынка» на сайте ЦБ. Компания вне реестра — повод не платить и разбираться, кому на самом деле принадлежит долг: оплата «серому» взыскателю не гарантирует закрытия долга.
Что будет, если не оплатить административный штраф в срок?
Срок оплаты административного штрафа — 60 дней со дня вступления постановления в силу, вступает оно обычно через 10 дней после вынесения. Если не оплатить, материалы передадут приставам, а неуплата повлечёт новый штраф в двойном размере. Для большинства нарушений действует скидка 50% в первые 20 дней, она выгоднее всего, но не распространяется на отдельные категории нарушений, например на управление автомобилем в состоянии опьянения.
Какую часть дохода приставы не могут списать?
Из зарплаты обычно удерживают до 50%, а по алиментам и возмещению вреда здоровью до 70% (ст. 99 закона № 229-ФЗ). Должник вправе подать заявление о сохранении прожиточного минимума, тогда защищённая часть дохода остаётся ему. Полностью защищены детские пособия, алименты на ребёнка и большинство компенсационных выплат: их перечень закрыт ст. 101 закона № 229-ФЗ.