Сохранение прожиточного минимума при взыскании долгов
Сохранение прожиточного минимума при взыскании долгов — это законная возможность оставить себе часть ежемесячного дохода. Зарплату, пенсию и иные регулярные поступления нельзя списать в счёт долга ниже установленной суммы. Защита работает по заявлению должника: его подают судебному приставу, в банк или через портал «Госуслуги». Разберём, как это устроено в 2026 году, какие суммы и доходы защищены, как подать заявление по шагам и что делать, если приставы не сохраняют прожиточный минимум.
Что означает сохранение прожиточного минимума при взыскании долгов
Сохранение прожиточного минимума — это законная гарантия, по которой после удержаний по исполнительному производству человеку ежемесячно остаётся сумма не ниже прожиточного минимума. Прожиточный минимум — расчётная величина, которую государство определяет как стоимость базового набора товаров и услуг: еды, одежды, лекарств, коммунальных платежей. Исполнительное производство — это процедура принудительного взыскания долга, которую ведёт Федеральная служба судебных приставов (ФССП) после решения суда.
Механика выглядит так. Из дохода должника по исполнительному документу (судебный приказ, решение суда или исполнительный лист, который передан приставам) удерживается до 50%, а по отдельным категориям долгов — до 70%. Правило о сохранении прожиточного минимума работает поверх этого лимита: если после удержания человеку остаётся меньше защищённой суммы, удержание уменьшают.
На практике чаще всего проблема не в законе, а в том, что о нём не знают или ждут, что защита сработает сама. Это не так: прожиточный минимум сохраняется только по заявлению должника. Пока заявления нет, приставы и банки удерживают всё, что позволяет исполнительный документ. Поэтому первый шаг всегда один: убедиться, что заявление подано.
Какой закон защищает прожиточный минимум должника
Отдельного «закона о сохранении прожиточного минимума» не существует: гарантию дают сразу несколько норм — статья 446 Гражданского процессуального кодекса РФ (ГПК РФ) и Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве». Поправки, которые сделали защиту реально работающей, введены Федеральным законом от 29.06.2021 № 234-ФЗ и действуют с 1 февраля 2022 года. Они распространяются и на новые, и на уже идущие исполнительные производства.
| Норма | Что регулирует | Что это значит для должника |
|---|---|---|
| Ст. 446 ГПК РФ | Перечень имущества, на которое нельзя обращать взыскание | Из доходов обязаны оставлять сумму на жизнь — не ниже прожиточного минимума |
| Ст. 4 ФЗ № 229 | Принцип неприкосновенности минимума дохода должника-гражданина | Сохранение прожиточного минимума закреплено как базовое правило исполнительного производства |
| Ст. 69 ч. 5.1 ФЗ № 229 | Заявление о сохранении прожиточного минимума приставу и его содержание | Определяет, что писать в заявлении и какие документы приложить |
| Ст. 70 ч. 5.3 ФЗ № 229 | Обязанности банка | Банк не списывает деньги с указанного счёта ниже прожиточного минимума, если требование есть в постановлении пристава |
| Ст. 99 ФЗ № 229 | Предельные размеры удержаний: 50% обычно, до 70% по отдельным долгам | Часть 3 — до 70% по алиментам и возмещению вреда; часть 4 — при списаниях со счетов лимиты не применяются |
Иногда встречается мнение, что «новый закон о сохранении прожиточного минимума для должников» ещё готовят или вот-вот вступит в силу. На деле механизм действует уже несколько лет, и ждать его не нужно. Нюанс в том, что закон использует заявительный порядок. Государство даёт право на защиту, но воспользоваться им человек должен сам, подав заявление. Так закон оставляет должнику выбор: сохранить минимум для жизни или отказаться от защиты, чтобы быстрее закрыть долг.
Какой прожиточный минимум сохранят: федеральный или региональный
Сохраняют прожиточный минимум в целом по России, а если региональный минимум для вашей социальной группы выше — то региональный. Зависит он и от региона, и от социально-демографической группы: для трудоспособного населения, пенсионеров и детей величина разная.
Размер обновляется ежегодно, поэтому опираться на цифру из статей прошлых лет или совета на форуме не стоит. Федеральную величину на 2026 год устанавливает Правительство России по данным Росстата, региональные — власти субъектов РФ, публикуя их на официальных сайтах. Для ориентира: в 2025 году федеральная величина для трудоспособного населения составляла 19 329 рублей в месяц, а по закону величина на новый год не может опуститься ниже предыдущей — значит, в 2026 году защищённая сумма будет не меньше этой. В Москве, на Дальнем Востоке и в северных регионах значения заметно выше — проверьте цифру именно для своего региона и своей группы на дату обращения.
- Федеральный минимум — единый для всей страны, действует, если региональный не установлен.
- Региональный минимум — устанавливается в субъекте РФ; применяется, если он выше федерального.
- Групповая величина — пенсионеру сохраняют минимум, установленный для пенсионеров, работающему — для трудоспособного населения.
Типичная ошибка — считать по федеральной цифре, когда региональная выше. Это напрямую уменьшает защищённую сумму: разница между регионами может составлять несколько тысяч рублей в месяц.
Какие доходы можно защитить от взыскания, а какие — нет
Защита прожиточного минимума от взыскания охватывает регулярные доходы: заработную плату, пенсию, пособия, стипендию, доходы самозанятых и индивидуальных предпринимателей. Логика закона проста: защищается тот поток денег, за счёт которого человек живёт из месяца в месяц.
Доходы, которые можно сохранить в пределах прожиточного минимума:
- заработная плата по основному месту работы и по совместительству;
- пенсия, в том числе по инвалидности;
- пособия, в том числе по безработице и временной нетрудоспособности;
- стипендия;
- доходы от предпринимательской деятельности и самозанятости.
Что не защищается:
- накопления и депозиты, которые не пополняются регулярными поступлениями;
- крупные разовые поступления — например, деньги от продажи автомобиля;
- взыскания по долгам из списка исключений — алименты, возмещение вреда здоровью и другие приоритетные требования (о них ниже).
Из практики: если зарплата приходит на одну карту, а переводы и подработки — на другую, защищать нужно тот счёт, на который поступает основной регулярный доход. И ещё один момент, который часто удивляет должников: при списаниях со счетов лимит 50% формально не применяется — банк удерживает по постановлению пристава столько, сколько есть. Именно поэтому заявление о сохранении прожиточного минимума для счёта важно даже больше, чем при удержаниях из зарплаты.
Как пенсионеру сохранить прожиточный минимум
Пенсионеру прожиточный минимум сохраняют по тем же правилам, что и при удержании по исполнительному листу: пенсия — регулярный доход, и её часть в размере прожиточного минимума остаётся неприкосновенной после подачи заявления. Минимум для пенсионеров считается отдельной социально-демографической группой, поэтому проверять нужно эту величину в своём регионе.
Есть практический нюанс, на котором спотыкаются многие: заявление подаётся в подразделение ФССП, а не в Социальный фонд России (СФР). СФР заявления о сохранении прожиточного минимума не принимает и полномочиями оценивать имущественное положение пенсионера не наделён. Пристав после рассмотрения заявления выносит постановление и направляет его по месту удержаний — в банк, где пенсионер получает пенсию на карту.
Разберём частый случай. Пенсия 19 000 рублей приходит на карту, банк по постановлению пристава списывает половину. После заявления и постановления банк будет оставлять на счёте сумму не ниже прожиточного минимума пенсионера, установленного в регионе, — обычно это заметно меняет ежемесячный бюджет. Точные цифры проверяйте в актуальных региональных нормативных актах.
В каких случаях прожиточный минимум не сохраняется
Прожиточный минимум не сохраняется по четырём категориям долгов: алименты на детей, возмещение вреда здоровью, возмещение вреда в связи со смертью кормильца и возмещение ущерба от преступления. Закон считает эти обязательства социально приоритетными, поэтому их требования исполняются раньше защиты прожиточного минимума должника.
| Тип долга | Предельное удержание из зарплаты | Сохраняется ли прожиточный минимум |
|---|---|---|
| Кредиты, займы, коммунальные платежи, налоги | До 50% дохода после НДФЛ | Да, по заявлению |
| Алименты на несовершеннолетних детей | До 70% | Нет |
| Возмещение вреда здоровью | До 70% | Нет |
| Возмещение вреда в связи со смертью кормильца | До 70% | Нет |
| Возмещение ущерба от преступления | До 70% | Нет |
Пример из практики: у человека зарплата после вычета НДФЛ — 55 000 рублей, удержания идут по алиментам и возмещению вреда здоровью — 70%. На руки остаётся 16 500 рублей, что ниже прожиточного минимума. Заявление о сохранении минимума в этой ситуации не изменит расчёт: требования имеют приоритет по закону. Честно говоря, снизить нагрузку по таким долгам можно не через заявление, а через пересмотр самого размера платежей — например, при изменении семейного или материального положения. Это отдельный судебный вопрос, и он не имеет отношения к «обходу» правил.
Если у вас смешанные долги — например, кредит и алименты — удержания распределяются по очерёдности, и по кредитной части защита прожиточного минимума всё равно работает. Уточните структуру удержаний в постановлении пристава, чтобы понимать, какая часть долга к какому лимиту относится.
Как сохранить прожиточный минимум при взыскании: пошаговая инструкция
Чтобы сохранить прожиточный минимум при взыскании, нужно проверить исполнительное производство, подготовить заявление с документами о доходах, подать его приставу, в банк или через «Госуслуги» и дождаться постановления. Правило работает и по новым, и по уже действующим производствам — даже если удержания идут давно, заявление всё равно имеет смысл подать.
Перед подачей соберите «пакет»: номер исполнительного производства, реквизиты счёта, документ о доходах, наименование и адрес банка. Ниже — четыре шага, которые проходит практически каждое дело.
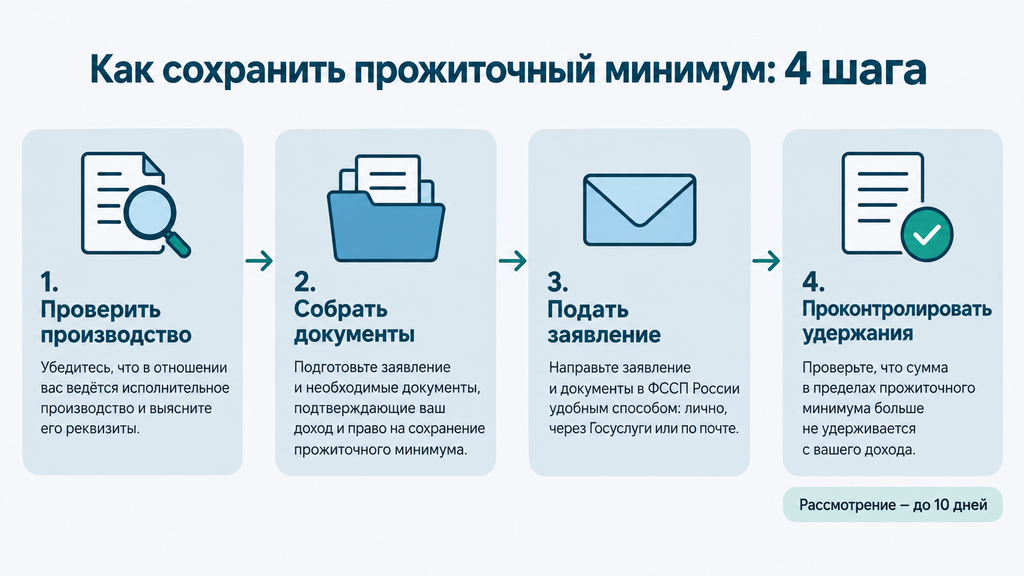
Шаг 1. Проверить исполнительное производство и найти своего пристава
Откройте банк данных исполнительных производств на официальном сайте ФССП и введите свои данные: фамилию, имя, отчество, дату рождения и регион. В результатах будут номер производства, подразделение приставов, сумма долга и контакты пристава, который ведёт дело. Сохраните номер производства — он понадобится в заявлении.
Если производств несколько, заявление о сохранении прожиточного минимума подаётся по каждому. Это частая ловушка: человек подаёт одно заявление, а по второму производству продолжают списывать в общем порядке. Ошибка на этом шаге — искать дело не в том регионе или идти в подразделение, которое производство не ведёт: рассматривать заявление будет то отделение, где открыто дело.
Шаг 2. Подготовить заявление и документы о доходах
Форма заявления свободная, утверждённого бланка нет, но по статье 69 части 5.1 закона № 229-ФЗ в нём обязательно указывают:
- фамилию, имя, отчество (при наличии), гражданство;
- данные документа, удостоверяющего личность;
- адрес места жительства или пребывания, контактный телефон;
- реквизиты банковского счёта, на котором нужно сохранять доход;
- наименование и адрес банка, обслуживающего этот счёт.
К заявлению прикладывают документы, подтверждающие наличие регулярного дохода и его источник: справку с работы о зарплате, справку о размере пенсии, выписки по счёту. Обратите внимание: защищается один счёт — тот, который вы укажете. Подготовьте чек-лист до подачи:
- номер исполнительного производства;
- реквизиты счёта с поступлениями зарплаты или пенсии;
- наименование и адрес банка;
- справка или выписка, подтверждающая доход;
- паспорт и контакты для ответа пристава.
Ошибки здесь однотипные: не приложен документ о доходе, указан счёт без реквизитов банка, перечислены два счёта «на всякий случай». В таких случаях заявление возвращают или оставляют без удовлетворения, и время теряется.
Шаг 3. Выбрать, куда подать заявление: приставу, в банк или через Госуслуги
Заявление можно подать тремя способами: в подразделение ФССП, которое ведёт производство, в банк, обслуживающий ваш счёт, или электронно через портал «Госуслуги». Маршрут зависит от того, как к вам поступает доход: при удержаниях из зарплаты ключевой адресат — пристав, при списаниях со счёта работают оба варианта.
| Куда подать | Когда удобнее | Срок ответа | Нюанс |
|---|---|---|---|
| Подразделение ФССП | Удержания из зарплаты, несколько производств | До 10 дней | Постановление пристав направит работодателю и в банк |
| Банк, обслуживающий счёт | Пенсия или зарплата на карту, списания со счёта | По внутреннему регламенту банка | Банк сохраняет минимум на одном счёте; работает по постановлению пристава или заявлению по ст. 8 закона № 229-ФЗ |
| Портал «Госуслуги» | Удобно подавать дистанционно, с подтверждённой учётной записью | Ответ приходит в личный кабинет; срок может быть дольше, чем при подаче напрямую, — проверьте актуальный регламент | Нужны номер исполнительного производства и реквизиты счёта |
Почему этот шаг так важен именно для счёта: по части 4 статьи 99 закона № 229-ФЗ ограничения 50% и 70% действуют при удержаниях из зарплаты и иных доходов, но при обращении взыскания на деньги на счетах размер списания формально не ограничен — за исключением последнего периодического платежа. Заявление о сохранении прожиточного минимума компенсирует эту особенность: после постановления банк обязан оставлять на счёте защищённую сумму при каждом поступлении.
Шаг 4. Дождаться постановления и проконтролировать удержания
По итогам рассмотрения заявления пристав выносит постановление о сохранении прожиточного минимума и направляет его работодателю и в банк — в зависимости от того, откуда удерживается долг. Защита начинает действовать с ближайшей выплаты после получения постановления: бухгалтерия применяет ограничение к ближайшему расчёту, банк — к следующему поступлению на счёт.
Сохраните копию постановления и сверяйте первые один-два расчёта: сумма на руки должна быть не ниже защищённой величины. Если удержания продолжаются в прежнем объёме, обратитесь к приставу с копией постановления — обычно вопрос решается уточнением реквизитов. И не считайте дело закрытым после подачи заявления: контроль — это часть процедуры, а не недоверие.
Сколько денег останется у должника: примеры расчёта
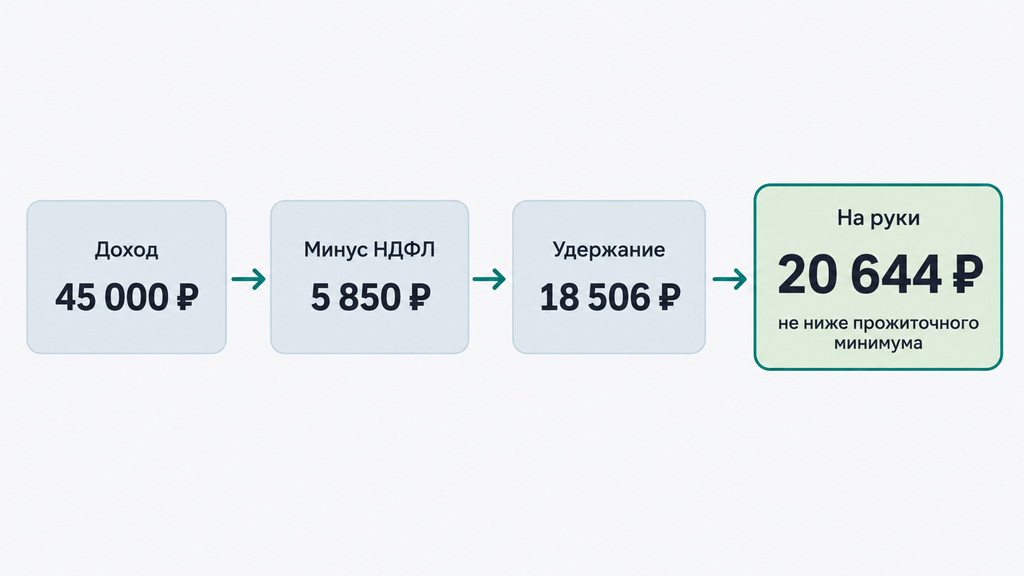
Остаток дохода зависит от трёх величин: размера дохода, лимита удержаний и применяемого прожиточного минимума. Формула простая: доход минус НДФЛ минус удержание — и остаток не ниже прожиточного минимума. Если расчётное удержание опускает доход ниже защищённой суммы, удержание уменьшают.
Пример 1. Работник с зарплатой выше минимума. Оклад 45 000 рублей, удержание по кредиту 50%, прожиточный минимум для трудоспособного населения в регионе — условно 20 644 рубля (региональная может быть выше; для расчёта берите свою величину на 2026 год). НДФЛ для простоты считаем по ставке 13%: 45 000 − 5 850 = 39 150 рублей — база для удержания. Без защиты приставы удержали бы 19 575 рублей, и на руки осталось бы 19 575 — ниже минимума. По заявлению удержание уменьшают до 18 506 рублей, и работник получает ровно 20 644. Разница в 1 069 рублей каждый месяц — это и есть работа правила.
Пример 2. Доход ниже прожиточного минимума. Зарплата после НДФЛ — 18 000 рублей, защищённая сумма — 20 644. При действующем заявлении удержание по кредитному долгу не проводится: закон запрещает опускать доход ниже минимума. Долг не исчезает, но и средства на жизнь не изымаются.
Пример 3. Пенсионер. Пенсия 19 500 рублей приходит на карту, региональный минимум для пенсионеров — условно 16 000 рублей. Банк по постановлению пристава сохраняет 16 000 рублей при каждом поступлении и направляет на погашение долга только разницу. Точные цифры зависят от вашего региона — проверьте актуальную величину.
Суммы в примерах условные: они нужны, чтобы показать логику расчёта. Перед подачей заявления возьмите свою цифру прожиточного минимума на 2026 год из официального источника и пересчитайте по этой же схеме.
Что делать, если приставы не сохраняют прожиточный минимум
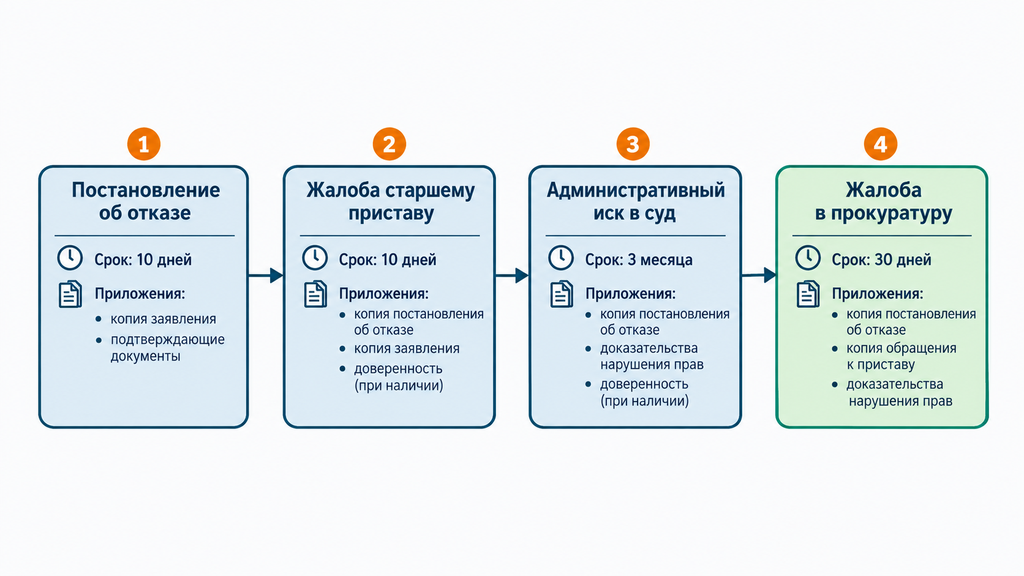
Если приставы не сохраняют прожиточный минимум, действуйте последовательно: получите письменный отказ или зафиксируйте бездействие, подайте жалобу старшему судебному приставу, затем — административный иск в суд, при необходимости — жалобу в прокуратуру. Порядок такой:
- Зафиксируйте отказ. Запросите у пристава письменное постановление или ответ с причиной отказа. Устный отказ ничего не фиксирует.
- Пожалуйтесь старшему судебному приставу. Жалоба подаётся в то же подразделение, на имя его руководителя; срок рассмотрения — 10 дней. Приложите копию заявления, документы о доходах и отказ.
- Обратитесь в суд. Если жалоба не помогла, действия или бездействие пристава оспариваются административным иском в районный суд по правилам Кодекса административного судопроизводства РФ (КАС РФ). К иску прикладывают всю переписку и подтверждение отправки жалобы.
- Параллельно — в прокуратуру. Жалоба в прокуратуру о нарушении закона приставом может ускорить разбирательство; её можно направить одновременно с жалобой старшему приставу.
Честная оговорка: не каждый отказ незаконен. Правомерными обычно признают отказы, когда к заявлению не приложены документы о доходе или когда долг относится к списку исключений — алименты, возмещение вреда. Прежде чем жаловаться, проверьте, какая из причин указана в отказе. Если причина устранима (например, не хватало справки), проще донести документ и подать заявление заново, чем идти в суд.
Как сохранить сумму больше прожиточного минимума при наличии иждивенцев
При наличии иждивенцев можно через суд добиться сохранения дохода в размере, превышающем прожиточный минимум. Иждивенец — человек, который находится на содержании должника и не имеет самостоятельного дохода: несовершеннолетние дети, нетрудоспособные родители, другие члены семьи.
Заявление подаётся в районный суд по месту жительства и оформляется по правилам статей 131 и 132 ГПК РФ — они задают форму и содержание искового заявления: описываются обстоятельства, прикладываются доказательства, формулируется просьба. К заявлению имеет смысл приложить документы о доходах и расходах: справки о зарплате и пенсии, договор аренды жилья, назначения врача и чеки на лекарства, документы о детях.
Важное ограничение: размер повышенной суммы определяет только суд. Пристав по заявлению сохраняет ровно прожиточный минимум — увеличить его по собственной инициативе он не вправе, и работодатель не станет удерживать «меньше положенного» без судебного акта. Суды чаще соглашаются увеличить защищённую сумму, когда видят подтверждённые расходы на детей и лечение, а не общие слова о тяжёлом положении. Конкретный результат зависит от обстоятельств дела.
Сохраняется ли прожиточный минимум при банкротстве
Да, при банкротстве прожиточный минимум сохраняется — как правило, автоматически, без отдельных заявлений приставам. В процедуре банкротства гражданина доходы должника поступают на отдельный счёт, и финансовый управляющий — специалист, которого назначает арбитражный суд для ведения процедуры, — обязан оставлять должнику и проживающим с ним детям сумму не ниже прожиточного минимума. Всё сверх этой суммы направляется на расчёты с кредиторами.
Но «как правило» здесь не значит «всегда». Отдельное ходатайство о сохранении прожиточного минимума стоит подать, если управляющий не открыл специальный счёт вовремя, если средства задерживаются или если нужна сумма выше минимума — например, для аренды жилья или оплаты лечения. Суд определяет повышенную сумму по той же логике, что и в исполнительном производстве: через подтверждённые документы о расходах.
Принципиальное отличие от исполнительного производства: при банкротстве не нужно каждый месяц доказывать право на минимум и следить за каждым списанием — правила применяются ко всему сроку процедуры. Для многих должников это одна из причин рассматривать банкротство всерьёз, когда удержания уже съедают значительную часть бюджета.
Типичные ошибки должников при защите прожиточного минимума
Самая частая ошибка — ждать, что прожиточный минимум сохранят автоматически, без заявления. Закон даёт право, но реализовать его нужно самостоятельно. Вот ошибки, которые мы видим чаще всего, и то, как их избежать:
- Заявление не подано вовсе. Как правильно: проверить производство на сайте ФССП и подать заявление — даже если удержания идут давно.
- Заявление подано не туда. В Социальный фонд обращаться бесполезно — СФР такие заявления не принимает. Правильный адресат — подразделение ФССП, ведущее производство, или банк по ст. 8 закона № 229-ФЗ.
- Нет документа о доходе. Без справки или выписки пристав не может рассчитать удержания, и заявление остаётся без движения.
- Указан не тот счёт. Защита действует на один счёт — тот, куда поступает регулярный доход. Если зарплата приходит на карту А, а заявление указывает счёт Б, ничего не изменится.
- Устаревшая сумма. Расчёт по величине прошлого года занижает защиту; федеральные значения на 2026 год устанавливает Правительство России, региональные — органы власти субъектов РФ.
- Нет контроля после постановления. Постановление вынесено, но работодатель или банк продолжают списывать в прежнем объёме — а должник об этом узнаёт через месяцы. Сверяйте первые расчёты.
- Ожидание защиты по алиментам и возмещению вреда. По этим долгам правило не действует — заранее проверьте, к какой категории относится ваше взыскание.
Каждая из этих ошибок не фатальна и исправляется за одну-две недели. Дороже всего обходится первая: пока заявления нет, удержания идут в полном объёме, и пересчёт задним числом, как правило, не производится.
Если сохранение прожиточного минимума не решает проблему: что делать с долгами дальше
Если даже после защиты прожиточного минимума платежи остаются неподъёмными, закон предусматривает другие сценарии: реструктуризацию долга, кредитные каникулы, мировое соглашение с кредиторами и банкротство. Защита минимума решает задачу «оставить деньги на жизнь», но не уменьшает сам долг — для этого нужны другие инструменты.
| Вариант | Когда обычно подходит | Компромиссы |
|---|---|---|
| Реструктуризация у кредитора | Доход есть, но снизился; просрочка небольшая | Срок кредита растёт, общая переплата увеличивается |
| Кредитные каникулы | Временная потеря дохода, подтверждённые обстоятельства | Отсрочка не списывает долг; проценты по ряду условий продолжают начисляться |
| Мировое соглашение | Есть сумма для частичного погашения и готовность договориться | Требует согласия кредиторов и дисциплины по графику |
| Банкротство | Долг заметно превышает годовой доход, просрочки хронические, исполнительные производства идут | Процедура занимает время, несёт последствия: ограничения на кредиты и повторное банкротство в течение нескольких лет |
Вопросы для самопроверки перед разговором о банкротстве: превышает ли совокупный долг ваш годовой доход? Стабильно ли сокращается долг при текущих платежах? Есть ли исполнительные производства и аресты счетов? Если ответы «да, нет, да» — процедура может быть одним из законных вариантов, но решение стоит принимать после разбора конкретной ситуации, а не по общему правилу.
Если вы не знаете, что делать с долгами, можно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно, без обязательств сразу оплачивать услугу или принимать решение. Мы консультируем и по процедуре банкротства, и по любым другим юридическим вопросам, связанным с кредитами, взысканием и защитой дохода. Задача первичного обращения — показать карту вариантов и ограничения каждого, а выбор остаётся за вами.
Главное о сохранении прожиточного минимума: краткий чек-лист
Коротко: прожиточный минимум при взыскании сохраняется по заявлению должника (через пристава, банк или «Госуслуги») и действует с 1 февраля 2022 года, в том числе по уже идущим исполнительным производствам. Собранный воедино алгоритм:
- Проверьте исполнительные производства на сайте ФССП; если их несколько — заявление по каждому.
- Подайте заявление о сохранении прожиточного минимума с реквизитами одного счёта и документом о доходе.
- Ожидайте постановление: ФССП рассматривает заявление, как правило, до 10 дней.
- Сверьте первые удержания: сумма на руки должна быть не ниже защищённой величины.
- Размер защиты — минимум по РФ или выше, если региональный для вашей группы больше.
- Помните про исключения: алименты, возмещение вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления — минимум по ним не сохраняется.
- Есть иждивенцы — размер выше минимума определяет суд по вашему заявлению.
- При банкротстве минимум сохраняется, как правило, автоматически.
- При отказе — письменный отказ, жалоба старшему приставу, административный иск, прокуратура.
- Если и с защитой долги неподъёмны — рассмотрите другие законные сценарии и бесплатный первичный разбор у специалиста.
Часто задаваемые вопросы
Сохранение прожиточного минимума действует автоматически или только по заявлению?
Только по заявлению должника. Без заявления приставы и банки удерживают доходы в общем порядке, в пределах лимитов статьи 99 закона № 229-ФЗ. Пристав разъясняет это право в постановлении о возбуждении исполнительного производства, но применить защиту без вашего обращения он не вправе.
Нужно ли каждый год подавать заявление о сохранении прожиточного минимума заново?
Нет, если обстоятельства не меняются: постановление действует, пока идёт исполнительное производство. Заявление стоит обновить при смене работы или счёта, при возбуждении нового производства и при ежегодном повышении величины минимума, если хотите, чтобы защищалась актуальная сумма.
Какой прожиточный минимум сохранят: федеральный или региональный?
Сохраняется минимум в целом по России, а если региональная величина для вашей социально-демографической группы выше — то региональная. Федеральную величину на 2026 год устанавливает Правительство России по данным Росстата, региональную — органы власти субъектов РФ. Проверьте цифру для своего региона перед подачей заявления.
Можно ли сохранить прожиточный минимум на нескольких счетах?
Нет: защита действует на один счёт, указанный в заявлении. Через банк минимальный доход сохраняется только по одному счёту должника, и постановление пристава тоже привязывается к конкретному счёту. Выбирайте счёт, на который приходит основной регулярный доход.
Действует ли защита прожиточного минимума по алиментам?
Нет. По алиментам, возмещению вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления правило о сохранении минимума не применяется, а удержания могут достигать 70% дохода. По остальным долгам — кредитам, займам, коммунальным платежам — защита работает по заявлению.
Сколько рассматривается заявление о сохранении прожиточного минимума?
Подразделение ФССП рассматривает заявление, как правило, до 10 дней, после чего выносит постановление и направляет его работодателю и в банк. При подаче через «Госуслуги» ответ приходит в личный кабинет; срок может отличаться от подачи напрямую — уточните его в актуальном регламенте сервиса. Защита действует с ближайшей выплаты после получения постановления.
Сохраняют ли прожиточный минимум пенсионеру при удержаниях из пенсии?
Да, пенсия относится к защищаемым регулярным доходам, и её часть в размере прожиточного минимума остаётся у пенсионера. Заявление подаётся судебному приставу, который ведёт производство, — в Социальный фонд России обращаться не нужно: СФР такие заявления не принимает.
Что делать, если пристав отказал в сохранении прожиточного минимума?
Получите письменный отказ и проверьте причину: если устранима — донесите документы и подайте заявление заново. Если отказ неправомерен — подайте жалобу старшему судебному приставу (срок рассмотрения 10 дней), затем административный иск в суд по правилам КАС РФ, при необходимости — жалобу в прокуратуру. К обращениям прикладывайте копию заявления, документы о доходах и подтверждение отправки.