Списание долгов и штрафов судебными приставами
Списание долгов у приставов означает прекращение обязательства, а не отдельную «процедуру ФССП»: сами судебные приставы долги не аннулируют. Законно закрыть долг можно тремя основными путями: полностью погасить его, отменить судебный акт, на котором основано взыскание, или пройти банкротство. Если при проверке долгов вы столкнулись со списаниями сервиса «Штрафов нет», подписку можно отключить, а часть денег вернуть. Ниже понятный план действий на 2026 год.
Что происходит, когда долг передан судебным приставам
Судебные приставы подключаются к долгу тогда, когда взыскатель (банк, МФО, управляющая компания, налоговая или ГИБДД) получил исполнительный документ и передал его в ФССП (Федеральную службу судебных приставов, орган принудительного исполнения). К этому моменту долг уже подтверждён: судебным приказом, решением суда, исполнительной надписью нотариуса или постановлением уполномоченного органа. Пристав должен взыскать сумму, а не оценивать, насколько она справедлива, поэтому спорить о долге нужно с тем, кто его взыскал, а не с самим приставом.
Когда понимаешь механику, значительная часть тревоги уходит: у процесса есть последовательные этапы, и на каждом у вас есть варианты действий. Обычно всё выглядит так: кредитор при длительной просрочке обращается в суд, получает приказ или решение, передаёт его в ФССП, пристав возбуждает производство и даёт 5 дней на добровольную оплату. Если оплата не поступает, начинают применяться меры принудительного взыскания:
- удержание части дохода: как правило, до 50% зарплаты, а по алиментам и возмещению вреда до 70%;
- арест счетов и списание средств с карт в момент поступления денег;
- арест имущества и его продажа (при крупных суммах);
- ограничение выезда за границу: как правило, при долге от 30 000 рублей, а по алиментам и возмещению вреда здоровью от 10 000 рублей; пороги периодически корректируются, проверьте актуальную норму;
- запрет регистрационных действий с автомобилем и недвижимостью;
- исполнительский сбор, то есть дополнительная сумма за то, что долг не был закрыт добровольно.
При любом раскладе первый практический шаг один: проверить себя в Банке данных исполнительных производств на сайте ФССП или на Госуслугах. Это занимает несколько минут, зато вы видите реальную картину: сколько производств, на какие суммы и на каком основании. На практике люди нередко узнают о производстве постфактум, когда карта уже заблокирована, а уведомление ушло на старый адрес.
Списание долгов у приставов: что это значит на самом деле
Списание долгов у приставов в действительности не отдельная процедура, а результат: обязательство прекращается по документу-основанию, то есть по оплате, отменённому судебному акту или завершённому банкротству. У пристава нет полномочий «простить» долг, уменьшить его или изменить условия: он лишь исполняет то, что указано в документе. Поэтому фраза «списание долгов у приставов» на практике означает одно из двух: либо вы закрыли долг сами, либо долга юридически больше не существует по решению суда или МФЦ.
Здесь важно различать два понятия. В разговорной речи они сливаются, а в законе № 229-ФЗ «Об исполнительном производстве» это разные вещи:
- Прекращение производства. Дело закрыто окончательно: судебный акт отменён, стороны заключили мировое соглашение, взыскатель отказался от требований. Повторно взыскать по этому же документу нельзя; при этом отменённый приказ не мешает кредитору вернуться с полноценным иском, поэтому долг действительно «списан» лишь в случаях мирового соглашения и отказа взыскателя от требований.
- Окончание производства. Взыскание остановлено, а итог зависит от основания: долг выплачен, обязательства списаны в банкротстве либо пристав не нашёл имущества. Только в последнем случае обязательство сохраняется: взыскатель вправе через шесть месяцев и позже предъявить исполнительный документ снова.
Типичное заблуждение, с которым люди приходят на консультации: «производство закрыли — значит, долг исчез». Как правило, это не так. Если производство окончено из-за отсутствия имущества, долг продолжает существовать, и при изменении вашего положения (новая работа, наследство, продажа активов) взыскание возобновится. Настоящее списание возможно только по основаниям, о которых ниже.
Какие есть законные способы списать долг у судебных приставов
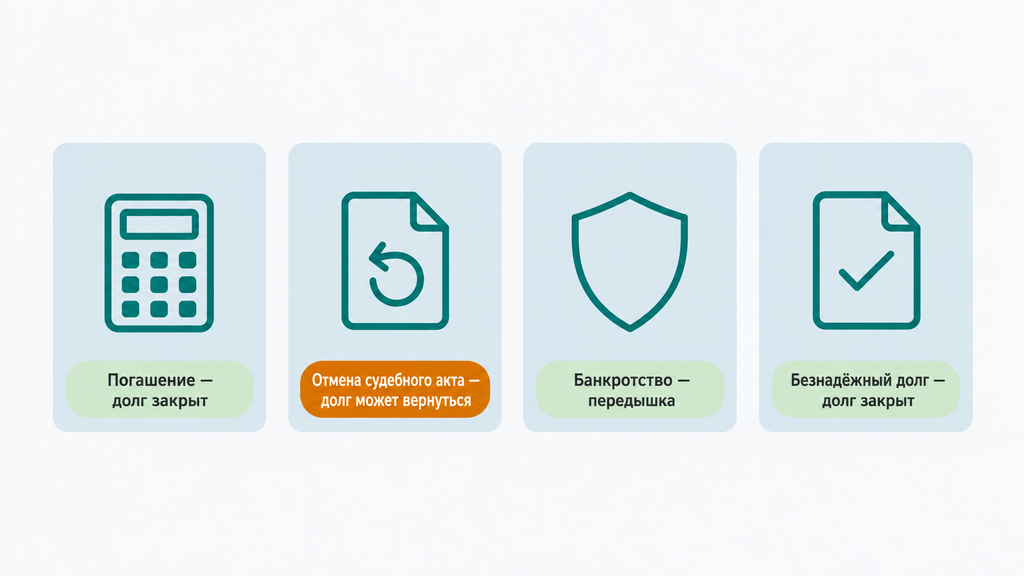
Законных способов прекратить долг, находящийся у приставов, несколько, и они сильно различаются по условиям и результату: одни закрывают обязательство навсегда, другие лишь останавливают взыскание на время. Чтобы не потеряться в вариантах, мы собрали их в сравнительную таблицу: так проще понять, какой путь соответствует вашей ситуации.
| Способ | Условия | Что происходит с долгом | Кому обычно подходит |
|---|---|---|---|
| Полное погашение | Есть возможность оплатить сумму с учётом сбора | Обязательство исполнено, производство закрывают | Тем, кто может закрыть долг в разумный срок |
| Отмена судебного приказа или обжалование решения | 10 дней на возражения по приказу либо основания для апелляции или кассации | Взыскание прекращается, но кредитор может подать иск повторно | Тем, кто не согласен с суммой, сроком или самим фактом долга |
| Судебное или внесудебное банкротство | Признаки неплатежеспособности; для суда, как правило, долг от 500 000 рублей | Долги списываются по определению суда или решению МФЦ | Тем, у кого несколько долгов и платить их нечем |
| Признание налоговой задолженности безнадёжной | Старый долг признан безнадёжным налоговой инспекцией | ИФНС списывает долг без участия должника | Тем, у кого остались старые налоговые недоимки |
| Мировое соглашение или прощение долга | Согласие взыскателя, утверждение соглашения судом | Обязательство прекращается или переводится в новые условия | Тем, кто смог договориться с кредитором напрямую |
| Окончание производства за отсутствием имущества | Пристав не нашёл активов и доходов для взыскания | Долг сохраняется, взыскание может возобновиться | Это не списание: разницу стоит понимать заранее |
Пара наблюдений из практики. Мировые соглашения и прощение долга случаются редко: взыскателю невыгодно добровольно отказываться от денег, и рассчитывать на это как на план не стоит. А вот предложения «антиколлекторских» посредников «убрать долг у приставов за неделю» почти всегда ведут к потере денег и времени: законных механизмов мгновенного списания не существует. Если кто-то обещает результат без изучения ваших документов, это сигнал остановиться и проверить информацию у специалиста.
Погашение долга приставам: сроки, сборы и подтверждение оплаты
Погашение считается единственным способом закрыть долг непосредственно через приставов, и у него есть правила, которые экономят деньги и нервы. С момента возбуждения производства у вас есть 5 дней на добровольную оплату: если уложиться, пристав не взыщет исполнительский сбор и не начнёт аресты. Сбор по общему правилу составляет 7% от суммы долга и не менее 1 000 рублей для граждан, однако нормы о нём периодически корректируются, поэтому проверьте актуальный размер на 2026 год в постановлении пристава или на сайте ФССП.
Платить лучше всего через Госуслуги или Банк данных исполнительных производств: платежи там автоматически связываются с производством. Если же вы погасили долг напрямую взыскателю, сохраните квитанцию и как можно скорее передайте её приставу: у специалиста одновременно десятки дел, и он может не знать о вашей оплате. Типичная ситуация из практики: человек договорился с банком и внёс деньги напрямую, а через месяц обнаружил, что арест с карты не снят, потому что пристав не получил подтверждение и продолжал взыскание. Восстанавливать справедливость в такой ситуации можно, но проще её не создавать.
Порядок действий при добровольном погашении:
- Найдите производство в Банке данных ФССП и проверьте сумму, включая исполнительский сбор, если срок добровольной оплаты истёк.
- Оплатите долг через Госуслуги, Банк данных или на депозит подразделения ФССП по реквизитам из постановления.
- Сохраните квитанцию; если платили напрямую взыскателю, отправьте приставу копию документа через электронную приёмную или лично.
- Через несколько дней проверьте, что производство окончено, а запись исчезла из базы (данные обновляются с задержкой, это нормально).
Как сохранить прожиточный минимум при удержаниях
Сохранить прожиточный минимум при удержаниях должник вправе по закону, но на практике знают об этом далеко не все. По заявлению должника пристав обязан оставлять на счёте сумму прожиточного минимума; правило закреплено в статье 69 закона № 229-ФЗ. Без заявления удержания идут с большинства поступлений в пределах установленного процента, и человек нередко остаётся буквально без средств на жизнь не потому, что так положено по закону, а потому что заявление никто не подал.
Как это работает: вы подаёте приставу заявление о сохранении прожиточного минимума, прикладываете справку о доходах и указываете счёт, на который поступает зарплата. Если нужно сохранить минимум с учётом иждивенцев (детей, нетрудоспособных родственников), укажите их в заявлении и подтвердите документами: свидетельствами о рождении, справками о доходах семьи. Отказ пристава можно обжаловать старшему судебному приставу или в суд. Пример: при зарплате 40 000 рублей пристав вправе удерживать до 20 000 рублей в месяц; с заявлением на счёте каждый месяц остаётся прожиточный минимум вашего региона. Цифра ощутимая, особенно если платежей по долгам несколько.
Отмена судебного приказа: можно ли оспорить долг без банкротства
Оспорить взыскание без банкротства реально, если долг взыскивается по судебному приказу, то есть по упрощённому судебному решению, которое можно отменить при соблюдении срока. Приказ выносится мировым судьёй без вызова сторон: кредитор подал документы, судья изучил их формально и выдал исполнительный документ. Должник о заседании не знает, поэтому закон даёт ему простое оружие: в течение 10 дней с момента получения копии приказа достаточно подать возражения, и приказ отменят, а производство прекратят.
На практике это выглядит так. Человек обнаружил арест карты, проверил базу ФССП и выяснил, что взыскание идёт по приказу о штрафе ГИБДД, о котором он не знал: письмо ушло по старому адресу. Алгоритм действий: получить копию судебного приказа у мирового судьи (или на сайте его судебного участка), подать возражения, а после отмены проверить, что пристав окончил производство. Если срок пропущен, к возражениям прикладывают ходатайство о восстановлении срока. Веские аргументы: почтовый конверт со штемпелем и семидневный срок хранения письма в отделении.
Есть ограничение, о котором лучше знать заранее: отмена приказа не списывает долг, а даёт передышку. Кредитор вправе обратиться с полноценным иском, и тогда решение примут с вызовом сторон. Поэтому возражения имеет смысл подавать, когда у вас есть реальные несогласия (неверная сумма, проплаченный штраф, истёкший срок давности), а не просто чтобы отложить проблему. Если пристав успел удержать деньги до отмены акта, их можно вернуть через поворот исполнения судебного решения: подаётся заявление, и излишне взысканные суммы возвращаются.
Банкротство: как законно списать долги, которые уже у приставов
Из всех законных способов банкротство самый надёжный и универсальный: оно полностью освобождает от долгов, которые уже находятся у приставов, а после завершения процедуры взыскание по списанным обязательствам не допускается вовсе. Механика процесса работает на должника: со введением процедуры исполнительные производства приостанавливаются, аресты со счетов снимаются, удержания с зарплаты прекращаются, а проценты и пени перестают начисляться. По итогам процедуры, как правило после реализации имущества, суд освобождает гражданина от обязательств, и пристав обязан окончить все производства по списанным долгам.
Теперь честная часть разговора о банкротстве. Процедура подходит не всем и прощает не всё. Не списываются:
- алименты;
- возмещение вреда жизни и здоровью;
- текущие платежи, то есть обязательства, возникшие уже после начала процедуры;
- ряд требований, связанных с умышленными правонарушениями и субсидиарной ответственностью.
Есть и последствия для будущего: в течение 5 лет при оформлении кредита вы обязаны сообщать о банкротстве, в течение 3 лет не можете занимать руководящие должности в компаниях, повторное освобождение от долгов возможно не ранее чем через 5 лет. Для большинства людей с неподъёмной долговой нагрузкой эти ограничения менее болезненны, чем сама нагрузка, но решение стоит принимать с открытыми глазами, а не под давлением рекламы.
Судебное банкротство через арбитражный суд
Судебное банкротство доступно гражданину, который не может исполнять обязательства: обязанность подать заявление возникает при долге от 500 000 рублей и просрочке от трёх месяцев, а право есть и при меньших суммах, если имеются признаки неплатежеспособности. Процедуру ведёт финансовый управляющий: он собирает информацию об имуществе и сделках, формирует конкурсную массу, организует расчёты с кредиторами.
Типичный маршрут выглядит так:
- Сбор документов о долгах, доходах, имуществе и сделках за последние три года. Неполный пакет здесь типичная ошибка: суд оставляет заявление без движения, а время уходит.
- Подача заявления в арбитражный суд и обоснование неплатежеспособности. Приукрашивать ситуацию не надо: недостоверные сведения станут основанием не списывать долги по итогам.
- Введение процедуры: реструктуризация долгов либо сразу реализация имущества. На этом этапе производства у приставов приостанавливаются.
- Реализация имущества обычно занимает около шести месяцев, на практике вся процедура идёт от 8 до 12 месяцев. Если скрыть актив или совершить сделку перед подачей, оспаривание сделок затянет дело и может стоить освобождения от долгов.
- Определение суда об освобождении от обязательств. Финальная точка, после которой списанные долги взысканию не подлежат.
Ключевое слово на всём маршруте: добросовестность. Суд смотрит, как возникали долги и что вы делали с имуществом в последние годы; сделки и активы, «подаренные» родственникам накануне подачи, будут оспорены.
Внесудебное банкротство через МФЦ
Внесудебное банкротство: упрощённая процедура через МФЦ (многофункциональный центр государственных и муниципальных услуг). Она проходит бесплатно, без участия суда и занимает шесть месяцев. Условия на 2026 год такие: общая сумма долгов от 25 000 до 1 000 000 рублей, а в перечень оснований входит оконченное приставом производство из-за отсутствия имущества и ситуации, когда основной доход гражданина составляет пенсия или ежемесячное пособие в связи с рождением и воспитанием ребёнка. Требования периодически расширяют, поэтому актуальный перечень стоит уточнить в МФЦ перед подачей.
Ограничения при этом существенные: процедура не подойдёт, если у вас есть имущество, на которое может быть обращено взыскание, или официальный доход, позволяющий платить. Заявление подаётся по месту жительства, а долги перечисляются в приложении к заявлению. Всё, что не указали, не спишется. Для людей с «тихими» производствами, оконченными за отсутствием имущества, внесудебный маршрут часто оказывается самым коротким: пристав уже зафиксировал, что взыскивать нечего, и это само по себе работает в вашу пользу.
Как выбрать между судебным и внесудебным банкротством
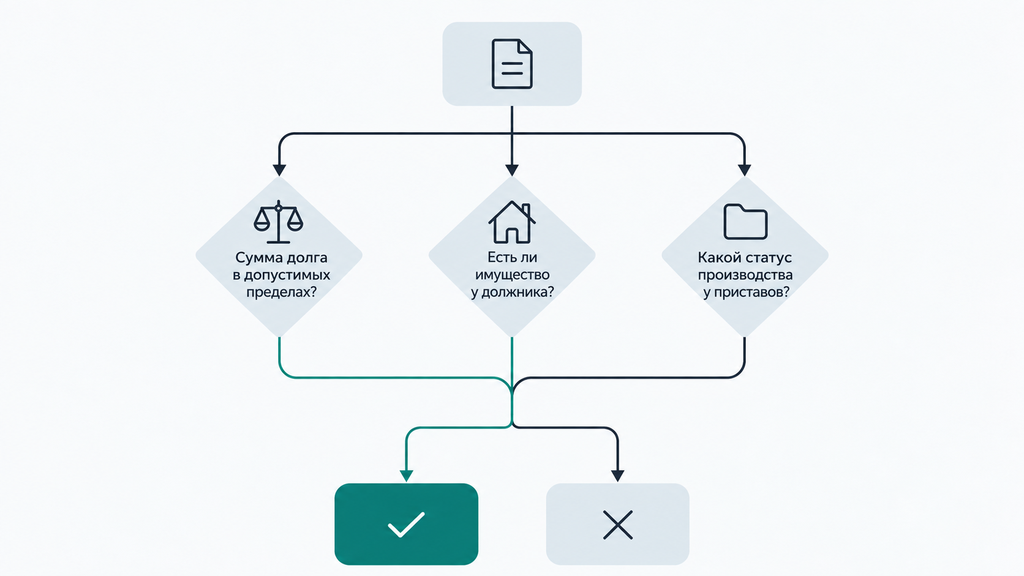
Выбор между судебным и внесудебным банкротством определяется четырьмя факторами: суммой и составом долгов, наличием имущества и официального дохода, статусом производств у приставов и тем, какие активы вам важно сохранить. Быстрая самопроверка:
- Долг от 25 000 до 1 000 000 рублей, имущества нет, производство окончено за отсутствием активов. Как правило, ваш вариант: внесудебная процедура.
- Если основной доход пенсия или детское пособие, а крупного имущества нет, чаще всего внесудебная процедура тоже закрывает задачу.
- Больше миллиона, плюс автомобиль или недвижимость, производства активные. Здесь целесообразнее судебное банкротство с профессиональным сопровождением.
- Алименты и возмещение вреда среди долгов не списываются ни в одной процедуре; планируйте бюджет с их учётом.
Компромиссы тоже разные. Внесудебный маршрут бесплатный и быстрый, но с узкими входными условиями и без гибкости. Судебный универсальнее, зато требует расходов на процедуру и времени. Если после самопроверки картина осталась неоднозначной, можно обратиться к нам по процедуре банкротства или любому другому юридическому вопросу. Консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию, и специалист подготовит первичный разбор с оценкой вариантов. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто увидите, какие пути реально открыты в вашем случае.
«Штрафов нет»: что это за сервис и при чём здесь приставы
«Штрафов нет», частный платный сервис мониторинга штрафов и долгов, упоминается в статье о приставах не случайно: долги люди проверяют онлайн, и именно на этом этапе многие впервые сталкиваются с неожиданными списаниями с карты. Схема типичная: человек хотел узнать, нет ли у него штрафов или исполнительных производств, нашёл сторонний сайт, оплатил символическую сумму за «проверку», а через месяц обнаружил регулярные списания. Что это за сервис, что о нём пишут пользователи и что делать, если деньги уже уходят.
Что такое «Штрафов нет» (shtrafoff.net)
Частный платный сервис «Штрафов нет» (shtrafoff.net) автоматически проверяет посылки, расписания транспорта, штрафы ГИБДД, налоговые и судебные задолженности. Владелец сервиса: нижегородская ИТ-компания ООО «Хелги». Принципиальный момент: сервис не связан с государством. Всю информацию он берёт из открытых официальных баз (ФССП, ФНС, ГИБДД), а значит, всё то же самое можно проверить бесплатно и без подписки.
Функционально сервис предлагает мониторинг в личном кабинете: добавляете объекты (номер авто, данные для проверки задолженностей, трек посылки) и получаете уведомления об изменениях. Здесь же появляется частый вопрос «штрафов нет — что это: государственный портал или нет». Ответ однозначный: нет, это коммерческая информационная услуга. И ещё одна путаница, которую стоит снять: shtrafovnet.ru с похожим названием принадлежит другому сервису, ориентированному на компании и автопарки; не смешивайте их при поиске инструкций.
Отзывы о «Штрафов нет»: что чаще всего пишут пользователи
В отзывах о «Штрафов нет» повторяется одна и та же последовательность: человек проверял штрафы или долги, оплатил «пробный период» за 5 рублей, а через несколько дней с карты списали 399 рублей, и продолжали списывать каждый месяц. К типичным жалобам относятся неожиданные рекуррентные платежи, сложности с поиском формы отмены подписки и списания, которые продолжились даже после отписки. Впрочем, часть пользователей пользуется сервисом осознанно и не видит проблемы: оплата за удобство мониторинга их устраивает.
Объективности ради: условия подписки сервис публикует в пользовательском соглашении, и юридически это легальный информационный продукт, а не «мошенничество». Однако модель «пробный период с автопродлением» устроена так, что значительная часть людей узнаёт о платности постфактум, из выписки по карте. Если вы решаете, стоит ли пользоваться сервисом «Штрафов нет», честный ответ такой: он не даёт ничего, чего нельзя было бы получить бесплатно на Госуслугах и в официальных базах, а риск случайно оформить платную подписку при этом есть.
Почему «Штрафов нет» списал деньги и как остановить списания
Списания происходят из-за рекуррентного платежа. Это повторяющийся автоплатёж, который создаётся при первой оплате и дальше списывается без подтверждения. По отзывам пользователей, схема такая: 5 рублей за пробные 5 дней, затем 399 рублей за 30 дней; если списание 399 рублей не проходит, списания могут уходить по 99 рублей каждые 7 дней. Возможна и оплата со счёта мобильного телефона; там условия зависят от оператора. Подписка бессрочная: пока вы её не отмените, списания продолжатся.
Хорошая новость: правовая база изменилась в пользу пользователя. С 1 марта 2026 года действует закон № 22-ФЗ, по которому автоматические списания после официального отказа от подписки запрещены, сервис обязан заранее предупреждать о предстоящих списаниях и обеспечить простую и доступную процедуру отказа. Порядок действий при отключении:
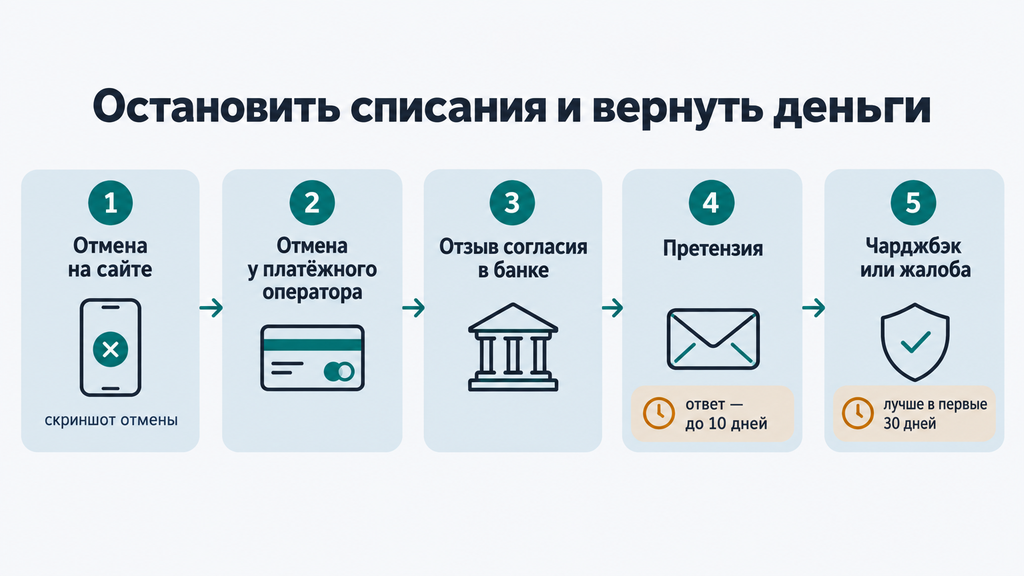
- Отмените подписку на сайте сервиса. Откройте страницу управления подпиской (reg.shtrafoff.net/default-shtrafoff/control), введите номер телефона, указанный при регистрации, и подтвердите отмену. Сразу сохраните скриншот экрана с подтверждением. Это ваше главное доказательство.
- Если платили банковской картой, дополнительно отключите подписку через CloudPayments (платёжный оператор, через который идут списания). На my.cloudpayments.ru введите 6 первых и 4 последних цифры карты, срок действия и сумму последнего платежа (5, 99 или 399 рублей), найдите подписку и отключите её.
- Отзовите согласие на рекуррентные списания в своём банке: через чат поддержки или раздел «Подписки» и «Регулярные платежи» в приложении. Формулировка простая: просьба запретить автоматические списания в пользу «Штрафов нет» (ООО «Хелги»). Удаление подписки в приложении банка не расторгает договор с сервисом, поэтому этот шаг дополнительный, а не альтернативный.
- Если платили с баланса телефона, используйте SMS-команды оператора для отключения платных подписок; точные команды уточните в поддержке своего оператора.
- Если форма отмены не работает или подтверждение не приходит, пишите в поддержку сервиса (support@hphelp.me) или через форму обратной связи на сайте и фиксируйте всю переписку.
Отдельно про популярный совет «просто перевыпустить карту»: он часто не срабатывает, потому что разрешение на списание выпускается по номеру счёта, а не карты. Сначала отмените подписку и расторгните договор, потом отзывайте согласия в банке. В таком порядке ситуация решается спокойнее.
Как вернуть деньги, списанные «Штрафов нет»
Вернуть деньги, списанные «Штрафов нет», реально не во всех случаях: за периоды, когда услуга была активна и работала, сервис вправе удерживать оплату. Основания для возврата: подписка, активированная без вашего согласия; услуга, которая фактически не была оказана (оплатили, а доступа нет); списания, продолжившиеся после официальной отмены подписки. Если «Штрафов нет» списал деньги уже после вашей отписки, это самая сильная позиция, особенно с учётом закона № 22-ФЗ.
Алгоритм возврата:
- Напишите в поддержку: укажите номер телефона или последние 4 цифры карты, опишите, что подпиской не пользовались или она была отменена, перечислите даты и суммы списаний. Приложите выписку из банка и скриншот отмены подписки.
- Если ответа нет в течение примерно 10 дней, отправьте письменную претензию на юридический адрес ООО «Хелги» заказным письмом с описью вложения и уведомлением. Актуальный адрес проверьте в пользовательском соглашении или в открытом реестре юридических лиц.
- Параллельно запросите чарджбэк, то есть оспаривание операции через свой банк. Срок оспаривания зависит от правил платёжной системы и причины спора и обычно составляет несколько месяцев, поэтому шансы выше, если действовать в первые 30 дней.
- При игнорировании претензии обратитесь в Роспотребнадзор (через Госуслуги) или в интернет-приёмную Банка России: по вопросам незаконных списаний эти ведомства реагируют достаточно быстро.
Как проверить свои долги и штрафы бесплатно: официальные источники
Всё, что показывают платные сервисы мониторинга, доступно бесплатно в официальных источниках: это законная альтернатива любой платной подписке. Проверка занимает несколько минут, данные идут из первоисточников, и ни одна база при этом не получает ваш номер телефона «для подписки». Собрали, что и где проверять:
| Что проверяем | Где проверять бесплатно | Что понадобится |
|---|---|---|
| Исполнительные производства | Банк данных исполнительных производств на сайте ФССП, Госуслуги | Фамилия, имя, отчество, дата рождения, регион |
| Налоговые задолженности | Личный кабинет налогоплательщика ФНС, Госуслуги | Подтверждённая учётная запись |
| Штрафы ГИБДД | Официальный сайт ГАИ, Госуслуги | Номер водительского удостоверения или свидетельства о регистрации |
| Судебные дела | Сайты судов, ГАС «Правосудие», картотека арбитражных дел | Фамилия, регион |
| Посылки | Сайт Почты России или перевозчика | Трек-номер |
Практичная привычка, которая избавляет от сюрпризов: раз в месяц открывать Госуслуги и просматривать уведомления. Задолженности, начисления, судебные дела отображаются прямо в профиле. Пропустить новый штраф или исполнительное производство при такой проверке сложно, а для своевременной оплаты это и есть главная выгода: уложитесь в льготные сроки, переплатите меньше.
Типичные ошибки должников: что мешает законно списать долги
Должникам чаще всего мешает не сложность процедур, а несколько повторяющихся ошибок, каждая из которых стоит времени или денег. Мы собрали их из практики, с пояснением, что происходит и как сделать правильно:
- Ждать, что долг «сам спишется» по истечении трёх лет. Срок предъявления исполнительного документа прерывается и возобновляется, а взыскатель может предъявлять лист повторно. Ожидание затягивает ситуацию и увеличивает сумму за счёт сборов.
- Игнорировать судебный приказ. Пропущенные 10 дней превращают простую отмену в восстановление сроков через суд, а долг за это время доходит до приставов с арестами счетов.
- Платить мимо производства. Оплата напрямую кредитору без уведомления пристава не останавливает удержания: подтверждение должно дойти до ФССП.
- Путать окончание производства со списанием. Производство, оконченное за отсутствием имущества, возобновится при изменении вашего положения; планируйте следующий шаг (например, банкротство) заранее.
- Скрывать имущество и доходы. Сокрытие ведёт к оспариванию сделок и отказу в освобождении от долгов при банкротстве; легальных способов «спрятать» активы нет, а попытки стоят дороже.
- Соглашаться на первую попавшуюся «помощь». Обещания «убрать все долги за неделю» и требования предоплаты без договора показывают, что проблему скорее усугубят; проверяйте исполнителя до оплаты.
И про ограничения, которые важно принять до выбора стратегии: не все долги списываются даже через банкротство, исполнительский сбор при просрочке добровольной оплаты остаётся, а срок давности не гарантия, а шанс, который нужно обосновать в суде. Эти рамки не делают ситуацию безвыходной. Они просто задают честные границы, в которых стоит планировать действия.
Чек-лист: что делать, если долги уже у судебных приставов
Если долги уже у приставов, действуйте по алгоритму ниже: он собирает всё, о чём шла речь выше, в один маршрут от проверки до контроля результата.
- Проверьте производства в Банке данных ФССП и на Госуслугах: суммы, номера, основания, статус.
- Определите основание взыскания: судебный приказ, решение суда, постановление ФНС или ГИБДД; от этого зависит доступный набор действий.
- Проверьте сроки: не истекли ли 10 дней на отмену приказа, есть ли основания считать долг неверным или погашенным.
- Подайте заявление о сохранении прожиточного минимума, если по счетам и зарплате идут удержания.
- Выберите способ: погашение, оспаривание акта или банкротство, ориентируясь на критерии и таблицу из этой статьи.
- Соберите документы: постановления, квитанции, справки о доходах, сведения об иждивенцах, документы о сделках.
- Действуйте и фиксируйте: подавайте заявления с отметкой о приёме, храните квитанции по платежам и копии переписки.
- Проверьте результат: производство окончено, запись исчезла из базы ФССП, аресты со счетов сняты.
Вопросы для самопроверки после каждого шага: могу ли я объяснить, откуда взялась каждая сумма? Знал ли я о судебном акте, на котором основано взыскание? Хватает ли моего дохода, чтобы закрыть долги за разумный срок без ущерба для базовых расходов? Если хотя бы на один ответ «нет», откладывать разбор ситуации не стоит.
И финальное замечание. Задача с долгами у приставов решаемая, если двигаться по шагам и в рамках закона. Ситуация бывает сложнее, чем казалось: несколько производств, арестованы счета, дохода хватает только на базовые расходы. В таком случае можно обратиться к нам. Мы бесплатно консультируем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами: оставьте заявку, коротко опишите ситуацию, и специалист подготовит первичный разбор с оценкой вариантов. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто увидите карту вариантов и сможете спокойно выбрать свой.
Часто задаваемые вопросы
Можно ли законно списать долги у судебных приставов?
Да, но только по законным основаниям: полное погашение, отмена судебного акта, на котором основано взыскание, или банкротство. Сам судебный пристав долг не аннулирует: он лишь исполняет документ и закрывает производство, когда появляется основание. Схем «мгновенного списания» не существует, и предложения в таком духе стоит проверять особенно внимательно.
«Штрафов нет» — это государственный сервис?
Нет, «Штрафов нет» (shtrafoff.net) принадлежит ООО «Хелги» из Нижнего Новгорода и работает как частный платный сервис мониторинга. Государственного отношения он не имеет: информацию берёт из открытых официальных баз (ФССП, ФНС, ГИБДД). Те же проверки доступны бесплатно на Госуслугах и сайтах ведомств.
«Штрафов нет» списал деньги с карты — как вернуть?
Сначала отмените подписку на сайте сервиса и через CloudPayments, зафиксировав отмену скриншотом. Затем напишите в поддержку, при отсутствии ответа направьте претензию на юридический адрес ООО «Хелги» и запросите чарджбэк через свой банк, лучше в первые 30 дней после списания. С 1 марта 2026 года действует закон № 22-ФЗ: списания после официального отказа от подписки запрещены, и это усиливает вашу позицию.
Спишется ли долг, если пристав окончил производство за отсутствием имущества?
Нет, в этом случае долг сохраняется: взыскатель вправе повторно предъявить исполнительный документ, и производство возобновят при изменении вашего имущественного положения. Полностью закрыть долг позволяет погашение или банкротство; отмена судебного акта чаще всего даёт лишь передышку, потому что кредитор вправе вернуться с иском. При этом оконченное за отсутствием имущества производство входит в число оснований для внесудебного банкротства через МФЦ.
Через сколько приставы закрывают производство после оплаты долга?
Как правило, в течение нескольких дней после поступления денег пристав выносит постановление об окончании производства, а запись удаляется из базы с небольшой задержкой; данные обновляются не мгновенно. Проверьте результат через 5–10 дней после оплаты. Если производство не закрыто, подайте приставу заявление с квитанцией; при бездействии направьте жалобу старшему судебному приставу.
Какие долги не списываются даже через банкротство?
Не списываются алименты, возмещение вреда жизни и здоровью, а также текущие платежи, то есть обязательства, возникшие после начала процедуры. Штрафы ГИБДД, налоги, кредиты и займы при успешном завершении банкротства, как правило, списываются. Учитывайте это при планировании: процедура закрывает основную массу долгов, но не все обязательства.
Пришёл судебный приказ по штрафу ГИБДД — что делать?
У вас есть 10 дней с момента получения копии приказа, чтобы подать мировому судье возражения. Приказ отменят, а производство у приставов прекратят. Если срок пропущен, приложите к возражениям ходатайство о восстановлении срока с подтверждением причин. Игнорировать приказ не стоит: он станет основанием для ареста счетов и удержаний уже у приставов.
Можно ли списать только штрафы у приставов без банкротства?
Частично да. Варианты: оплата в льготный период со скидкой; отмена постановления, если оно вынесено с нарушениями; истечение срока давности по административным штрафам, но с оговорками, поскольку сроки могут прерываться. Актуальные условия на 2026 год стоит проверить перед выбором. Банкротство закрывает штрафы вместе с остальными долгами, и если они у вас не единственные, это может быть выгоднее.