Снятие арестов, обременений и запретов на регистрационные действия
Арест, обременение или запрет снимаются только после устранения их причины: погашения долга, отмены судебного акта или заключения мирового соглашения. Затем пристав, суд или банк выносит документ об отмене ограничения, и он направляется в Росреестр или в банк. Лишь после этого сделки с недвижимостью снова можно регистрировать. Если ограничение не снимают в срок, собственник вправе ускорить процесс заявлением или жалобой.
Арест, обременение и запрет на регистрационные действия: в чём разница
Арест, обременение и запрет на регистрационные действия часто путают, а зря: это три разных ограничения. Обременение закрепляет чужие права на имущество, арест блокирует распоряжение им на время взыскания, а запрет не даёт регистрировать сделки в Росреестре. От типа ограничения зависит, кто и что должен сделать для его снятия.
| Ограничение | Суть | Кто обычно накладывает | Что означает для собственника |
|---|---|---|---|
| Обременение | Чужое право на имущество, зарегистрированное в ЕГРН | Банк-залогодержатель, суд, стороны договора | Продать, подарить или заложить объект без согласия правообладателя нельзя |
| Арест | Запрет распоряжаться имуществом на время взыскания | Судебный пристав, суд | Сделки с имуществом блокируются до отмены ареста |
| Запрет на регистрационные действия | Запись в ЕГРН, блокирующая регистрацию сделок | Судебный пристав, суд, уполномоченные органы | Переход прав не зарегистрируют, пока запись не погасят |
Что такое обременение недвижимости
Зарегистрированное ограничение, при котором часть прав на объект принадлежит другому лицу, и называют обременением недвижимости. Такие записи фиксирует Единый государственный реестр недвижимости (ЕГРН), государственная база сведений о правах и ограничениях. Пока запись действует, собственник распоряжается имуществом не в полном объёме.
Основные виды обременений:
- ипотека: залог квартиры или дома в пользу банка до полной выплаты кредита;
- рента: передача жилья в обмен на содержание, чаще всего пожизненное;
- сервитут: право ограниченного пользования чужим участком или домом, например проход к соседней территории;
- аренда на длительный срок: зарегистрированный договор аренды сохраняет силу при смене собственника;
- арест: принудительное обременение, которое накладывают приставы или суд по долгам.
Типичная ситуация: человек выплатил ипотеку до копейки, спокойно живёт в квартире, а через несколько лет решает её продать. И тут выясняется, что запись о залоге всё ещё числится в ЕГРН. Сделку не зарегистрируют, пока обременение не снимут.
Что такое арест имущества
Арест имущества: мера, которую судебный пристав или суд применяет, чтобы должник не избавился от актива до расчётов с взыскателем. Касаться арест может банковских счетов, денежных средств, автомобиля, недвижимости. По общему правилу пользоваться жильём при аресте можно: жить, регистрировать там семью, делать ремонт. А вот продать, подарить или заложить его не получится.
Сам арест временен: он действует, пока есть основание, незакрытый долг или спор. Как только причина устранена, арест снимается, сам собой или по заявлению собственника.
Что такое запрет на регистрационные действия
Запрет на регистрационные действия всегда оформлен записью в ЕГРН. Пока запись действует, Росреестр (Федеральная служба государственной регистрации, кадастра и картографии) не регистрирует никакие сделки с объектом: куплю-продажу, дарение, залог, выделение долей. Приставы накладывают запрет чаще всего по долгам по кредитам, налогам, алиментам или взносам за ЖКХ.
О наложении запрета собственник, как правило, узнаёт из уведомления регистратора, в личном кабинете Госуслуг или при заказе выписки из ЕГРН. В уведомлении указывают кадастровый номер объекта, отдел Федеральной службы судебных приставов (ФССП), фамилию пристава и номер исполнительного производства. Эти данные понадобятся на первом шаге снятия ограничения.
Кто и за что накладывает аресты, обременения и запреты
Ограничения накладывает не сам факт долга, а официальное решение: суд по иску, судебный пристав по исполнительному производству или банк-залогодержатель по договору ипотеки. Сама просрочка по кредиту ограничений не создаёт: сначала должен появиться судебный акт, а на его основе исполнительное производство, то есть работа пристава по взысканию долга.
Основные источники ограничений выглядят так:
- Суд по заявлению истца может принять обеспечительные меры: запретить отчуждение спорной квартиры, например при разделе имущества или оспаривании сделки.
- Судебный пристав после возбуждения исполнительного производства выносит постановление об аресте имущества или запрете регистрационных действий. Основания: судебный приказ (упрощённое судебное решение, которое можно отменить при соблюдении срока), исполнительный лист, решение налоговой о взыскании.
- Банк-залогодержатель: его право на квартиру регистрируется как ипотека в момент оформления кредита и исчезает после полного погашения.
Причины долгов при этом стандартные: потребительские кредиты и кредитные карты, микрозаймы, налоги, алименты, коммунальные платежи. Часто ограничение обнаруживается внезапно: человек не получал судебные документы, а запрет уже числится в ЕГРН. Поэтому первым делом проверяйте себя: банк данных исполнительных производств на сайте ФССП, раздел «Задолженности» на Госуслугах и выписка из ЕГРН показывают полную картину.
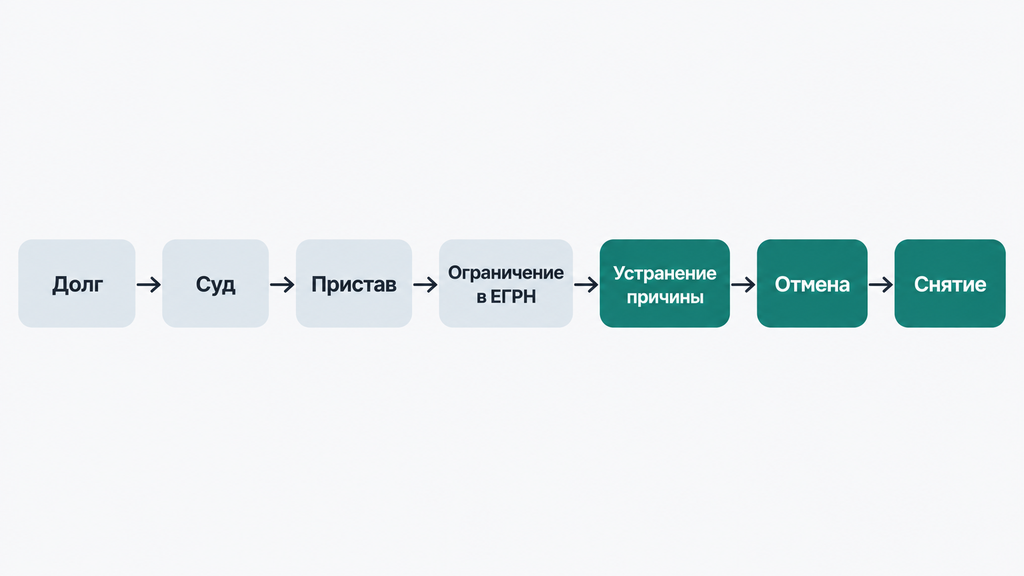
Логика всего процесса умещается в одну цепочку: долг → суд → пристав → постановление об ограничении → запись в ЕГРН → устранение причины → документ об отмене → снятие ограничения. Где бы вы ни находились в этой цепочке, выход всегда один: двигаться к последним трём звеньям.
Что делать, если пришло постановление о снятии ареста и обращении взыскания
Постановление о снятии ареста и обращении взыскания означает, что пристав снял блокировку со счёта и разрешил банку списать с него деньги в счёт долга. Это законный этап исполнительного производства, а не ошибка и не «отъём всего имущества». Арест здесь снимается не потому, что долг исчез, а наоборот: деньги со счёта можно списать, только когда арест отменён.
Такой документ пристав выносит, когда срок добровольного исполнения истёк. По закону об исполнительном производстве должнику даётся пять дней с момента уведомления, чтобы погасить долг самому; если этого не произошло, пристав обращает взыскание: сначала на деньги на счетах, затем на другое имущество. С суммы, указанной в исполнительном документе, дополнительно удерживается исполнительский сбор, плата за принудительное исполнение. По общему правилу он составляет 7% от суммы долга (минимальный размер для граждан уточните в актуальной редакции закона на 2026 год). Деньги сначала поступают на депозит подразделения ФССП, а оттуда перечисляются взыскателю.
Что проверить в постановлении
Прежде чем действовать, документ нужно внимательно прочитать. Проверьте:
- номер и дату исполнительного производства: по ним производство ищется в банке данных ФССП;
- фамилию пристава-исполнителя и наименование подразделения: сюда пойдут заявления;
- основание взыскания: какой судебный приказ или решение лежит в основе;
- общую сумму: основной долг, проценты, исполнительский сбор;
- реквизиты счёта, с которого списываются деньги;
- срок и порядок обжалования: обычно это десять дней с момента вынесения.
Отдельно сверьте источник поступлений. Статья 101 закона об исполнительном производстве защищает от списания детские пособия, алименты, компенсации за вред здоровью и ряд других социальных выплат. На практике приставы иногда списывают их по ошибке. Такие деньги подлежат возврату: для этого подаётся заявление с документами о происхождении дохода.
Живой пример: человеку приходит уведомление, что с карты списана крупная сумма, а в истории операции значится «постановление о снятии ареста и обращении взыскания». Он не помнит ни суда, ни долгов. Первое действие в такой ситуации: найти своё производство в банке данных ФССП по фамилии. Почти всегда выясняется, что несколько лет назад был вынесен судебный приказ, о котором человек не знал.
Короткий алгоритм действий после получения документа
- Прочитайте постановление и найдите исполнительное производство в банке данных ФССП.
- Сверьте сумму и основания: соответствует ли списание исполнительному документу, не затронуты ли защищённые доходы.
- Если взыскание законно, оцените, как закрыть остаток долга: погасить, договориться о рассрочке с взыскателем или рассмотреть другие сценарии.
- Если есть нарушения, подготовьте заявление приставу или жалобу. Помните про десятидневный срок обжалования постановления.
- Сохраните копию постановления и все платёжные документы, они пригодятся и для споров, и для снятия ограничений с имущества.
Если из документа непонятно, откуда взялся долг и что делать дальше, можно оставить заявку и кратко описать ситуацию: бесплатный первичный разбор от специалиста покажет, что происходит в вашем исполнительном производстве. Никакой оплаты или срочного решения на этом этапе не требуется.
Как снять запрет на регистрационные действия с недвижимостью
Снятие запрета на регистрационные действия с недвижимостью проходит три этапа: сначала устраняется причина (погашается долг, отменяется судебный акт или заключается мировое соглашение), затем пристав выносит постановление об отмене обеспечительных мер, и после этого запись убирают из ЕГРН. Чаще всего запрет «висит» месяцами именно потому, что один из этапов пропущен.
Пошаговый порядок действий
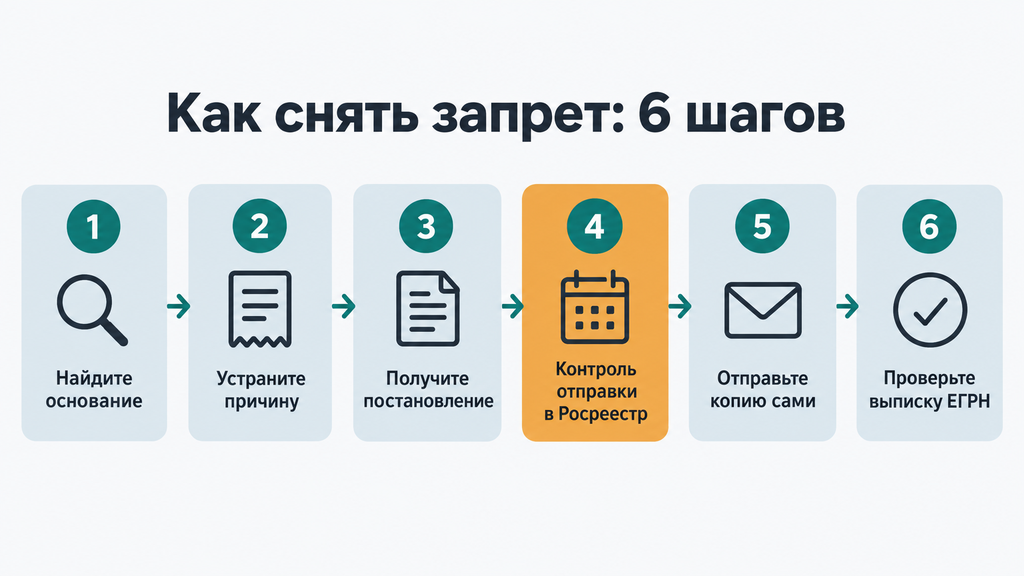
- Выясните основание запрета. В уведомлении Росреестра обычно уже указаны отдел ФССП, пристав и номер производства. Если документа нет, проверьте себя в банке данных исполнительных производств и на Госуслугах.
- Устраните причину. Варианта три: полностью погасить задолженность, включая исполнительский сбор и пени (частичная оплата запрет не снимает), добиться отмены судебного приказа или решения либо заключить мировое соглашение с взыскателем. Каждую оплату подтверждайте квитанцией.
- Дождитесь окончания производства и получите постановление об отмене мер. После оплаты обратитесь к приставу с заявлением об окончании исполнительного производства и снятии ограничений. Постановление можно получить лично, через онлайн-приёмную ФССП или Госуслуги.
- Проконтролируйте отправку в Росреестр. По общему правилу пристав направляет копию постановления об отмене запрета в орган регистрации в течение трёх рабочих дней.
- Если документ не ушёл, отправьте его сами. Собственник вправе самостоятельно представить в Росреестр заверенную копию акта об отмене обеспечительных мер. Документ должен содержать описание объекта, ссылку на основание отмены, подписи уполномоченных лиц и печать.
- Проверьте результат в ЕГРН через одну-две недели: в разделе прав и ограничений записи о запрете быть не должно.
Практический нюанс, с которым сталкиваются почти все: «долг оплачен, а запрет не снимается». Чаще всего производство формально не окончено, например оплачена основная сумма, но остался исполнительский сбор. Либо постановление об отмене вынесено, но потерялось на пути между ФССП и Росреестром. Обе ситуации решаются одним письменным заявлением приставу с приложением квитанций.
Сроки снятия запрета
Типовой маршрут занимает одну-две недели после устранения причины: до трёх рабочих дней у пристава на направление документа, несколько рабочих дней у Росреестра на погашение записи и уведомление собственника. Проверяйте актуальные сроки по действующей редакции закона о государственной регистрации недвижимости на 2026 год, процессуальные правила периодически уточняются. Если в отношении вас возбуждено несколько производств, ограничение снимается по каждому отдельно: пока хотя бы одно остаётся, запрет может сохраняться.
Как снять обременение с недвижимости в разных ситуациях
Снятие обременения с недвижимости всегда оформляется через Росреестр. Нужны документ-основание (заявление банка, постановление пристава или судебное решение) и заявление собственника; госпошлина за само снятие записи не взимается. Разница между ситуациями только в том, кто выдаёт документ и как быстро он попадает в регистрирующий орган.
После выплаты ипотеки
Из всех обременений ипотека встречается чаще всего, и разбираться с ней проще всего. После последнего платежа запись о залоге не исчезает сама: порядок заявительный. Как правило, банк самостоятельно подаёт заявление о погашении записи об ипотеке. На подготовку и передачу документов кредитным организациям может понадобиться до 30 дней, точные сроки уточните в своём банке. Регистрирующий орган гасит запись в течение трёх рабочих дней после поступления заявления.
Если на квартиру выдавалась закладная (ценная бумага, подтверждающая права залогодержателя), она должна содержать отметку банка об исполнении обязательства в полном объёме. Если закладной не было, снятие оформляется совместным заявлением собственника и банка либо заявлением банка. Банк затягивает? Направьте письменное обращение: после него банки обычно доводят процедуру до конца, а при молчании вы вправе подать заявление сами, приложив документы о погашении кредита.
Отдельный нюанс с материнским капиталом. Если ипотека гасилась маткапиталом, до любой сделки с жильём потребуется выделить доли детям. Без этого регистрацию продажи могут не провести, а состоявшуюся сделку оспорить.
Если обременение наложено судом или приставом
Арест и судебный запрет снимаются документом того же органа, который их наложил: постановлением пристава при окончании или прекращении исполнительного производства, судебным актом при отмене обеспечительных мер. Копия направляется в Росреестр, запись погашается. На практике встречаются сбои: суд снял арест, но запись в ЕГРН осталась, например из-за ошибки в кадастровом номере или реквизитах объекта. Тогда регистратор отказывает в регистрации и выдаёт мотивированный отказ; после исправления документа процедуру повторяют. Храните копии всех отменяющих документов: именно они ускоряют разбирательство.
Какие документы понадобятся
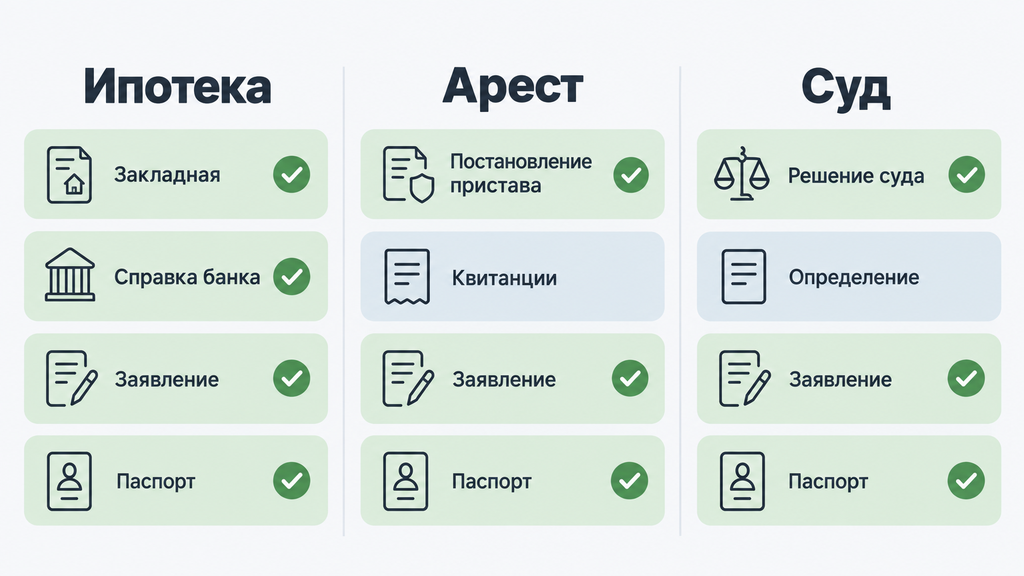
- базовый набор: паспорт, заявление о снятии обременения;
- при ипотеке: закладная с отметкой о погашении либо справка банка о полном исполнении обязательства;
- при аресте: постановление пристава об отмене ареста или окончании производства;
- при судебном споре: вступившее в законную силу судебное решение или определение об отмене обеспечительных мер;
- дополнительно: документ об окончании или прекращении исполнительного производства, квитанции об оплате как подтверждение устранения причины.
Подать документы можно через МФЦ, напрямую в Росреестр или электронно через Госуслуги при наличии квалифицированной электронной подписи. Юридически значимая выписка из ЕГРН оформляется отдельно. Её тариф на 2026 год проверяйте на сайте Росреестра.
Сколько снимаются ограничения и как проверить результат
Как правило, ограничение снимается за одну-две недели после устранения причины: несколько рабочих дней уходит у пристава на отправку документа, ещё несколько у Росреестра на погашение записи. По каждому исполнительному производству сроки считаются отдельно. Если производств несколько, ориентируйтесь на самое «долгое» из них.
| Ограничение | Что нужно для снятия | Ориентировочный срок |
|---|---|---|
| Арест счёта | Постановление пристава об отмене ареста либо окончание производства | Как правило, 1–3 рабочих дня после поступления документа в банк |
| Запрет на регистрационные действия | Погашение долга, постановление об отмене обеспечительных мер | Около 1–2 недель: направление в Росреестр и погашение записи |
| Обременение по ипотеке | Заявление банка или собственника с закладной | 3 рабочих дня на погашение записи; до 30 дней на подготовку документов банком |
| Арест или запрет по суду | Вступившее в силу определение об отмене обеспечительных мер | Несколько рабочих дней по стандартным срокам регистрации |
Проверить, снято ли ограничение, можно четырьмя способами: в банке данных исполнительных производств на сайте ФССП, в онлайн-сервисе Росреестра по адресу или кадастровому номеру, в личном кабинете Госуслуг и по выписке из ЕГРН. Бесплатная проверка через сайты носит справочный характер; юридически значима только выписка из ЕГРН. Для сделки с недвижимостью в любом случае заказывайте выписку: это стандартное требование покупателей и банков.
Что делать, если арест, запрет или обременение не снимают
Если долг погашен, а ограничение осталось, закон предусматривает три ступени воздействия: заявление приставу, жалоба вышестоящему должностному лицу и административный иск в суд. Последовательность лучше соблюдать именно такую: на каждой ступени собираются документы, которые усиливают следующую.
Заявление и жалоба приставу
Начните с заявления в своё подразделение ФССП: укажите номер исполнительного производства, опишите ситуацию (что оплачено и когда), приложите квитанции и попросите окончить производство, отменить обеспечительные меры и направить документ в Росреестр. Заявление подавайте в двух экземплярах: на вашем должны поставить отметку о принятии; так же его можно направить через онлайн-приёмную ФССП или Госуслуги.
Если реакции нет, подайте жалобу в порядке подчинённости старшему судебному приставу. Делается это, как правило, в течение десяти дней с момента, когда вы узнали о нарушении; рассматривают её около десяти дней, точные сроки проверьте в актуальной редакции закона на 2026 год. Жалоба пишется свободно: что нарушили, когда, чего вы просите, какие документы прилагаете. Типичная история из практики: человек оплатил долг двадцатого числа и ждал, что запрет исчезнет «сам». Запись сняли только через месяц после письменного заявления с квитанциями.
Обжалование в суде
Когда и жалоба не сработала, остаётся административное исковое заявление об оспаривании действий или бездействия судебного пристава. Границы тут такие: суд не отменяет сам долг, он оценивает законность конкретного исполнительного действия. Если же нарушение в том, что взыскание затронуло защищённые доходы, параллельно подавайте приставу заявление об их возврате с документами о происхождении денег: такие суммы подлежат возврату, а не только отмене мер.
На всех ступенях держите под рукой папку с документами: квитанциями, постановлениями, отметками о принятии заявлений. Именно комплект документов, а не настойчивость телефонных звонков, чаще всего решает исход.
Типичные ошибки и заблуждения должников
Ограничения чаще всего не снимаются не из-за бюрократии, а из-за пяти типичных ошибок самого должника, и каждую из них можно заранее избежать.
- Миф: «выплачу кредит — обременение снимется само». Факт: порядок заявительный. Банк или пристав не обязан отслеживать ваши платежи и снимать запись без заявления. Что делать вместо этого: после последнего платежа сразу уточнить у банка или в ФССП, кто подаёт документ о снятии, и поставить себе напоминание проверить ЕГРН через месяц.
- Миф: «погасил основную сумму — вопрос закрыт». Факт: остаются исполнительский сбор и пени; пока производство не окончено, меры сохраняются. Что делать вместо этого: запросить у пристава расчёт оставшихся требований и получить постановление об окончании производства.
- Миф: «буду игнорировать уведомления — может, само рассосётся». Факт: пропускается срок добровольного исполнения, и вместе с ним возможность закрыть вопрос без исполнительского сбора, а ещё срок обжалования судебного приказа. Что делать вместо этого: получать судебную корреспонденцию и проверять себя в базах ФССП раз в несколько месяцев.
- Миф: «запрет на квартиру — значит, жильё заберут». Факт: запрет лишь ограничивает распоряжение, ничего не изымают; единственное пригодное для проживания жильё по общему правилу защищено от взыскания, кроме заложенной ипотечной квартиры. Что делать вместо этого: спокойно разобраться с типом ограничения по таблице выше.
- Миф: «продам квартиру с запретом через „нужных людей“». Факт: при действующей записи Росреестр не зарегистрирует переход прав ни при каких обстоятельствах, а предоплаты посредникам часто заканчиваются потерей денег. Законного способа продать жильё с действующим запретом не существует: сначала снимается ограничение. Что делать вместо этого: пройти маршрут из раздела о снятии запрета.
Отдельная ошибка: не сохранять документы. Квитанция, пропавшая через год, превращается в повторные запросы в банк и лишние месяцы ожидания. Заведите одну папку, бумажную или электронную, и складывайте туда всё, что касается долгов и ограничений.
Когда стоит рассмотреть банкротство: сравнение сценариев
Банкротство стоит рассматривать, когда долги устойчиво превышают доходы и очередное ограничение появляется быстрее, чем закрывается предыдущее: при признании заявления о банкротстве обоснованным исполнительные производства завершаются, а аресты и запреты снимаются. Но это не единственный сценарий, выбор всегда стоит между тремя путями.
| Критерий | Самостоятельное погашение | Договорённость с взыскателем | Банкротство |
|---|---|---|---|
| Когда подходит | Доход позволяет закрыть долг в разумный срок | Взыскатель готов на рассрочку или уступку, возможно мировое соглашение | Платежи занимают больше половины дохода, активов на все долги нет |
| Что с ограничениями | Снимаются после полного погашения | Снимаются после исполнения условий соглашения | Снимаются после признания заявления обоснованным |
| Плюсы | Сохраняются кредитная история и имущество | Гибкие условия, без судебной процедуры по долгам | Разбирается весь массив долгов, взыскания останавливаются |
| Компромиссы | Долго; риск новых просрочек при снижении дохода | Нужно согласие второй стороны; долг никуда не исчезает | Правовые последствия на несколько лет; имущество из конкурсной массы реализуется по правилам процедуры |
Критерии выбора сценария
Ответьте на шесть вопросов, они почти всегда расставляют всё по местам:
- Какова общая сумма долгов по всем кредиторам, включая налоги и ЖКХ?
- Какую долю ежемесячного дохода занимают платежи? Если больше половины, погашение «по графику» обычно не выдерживает столкновения с жизнью.
- Есть ли имущество помимо единственного жилья? Залоговая квартира и автомобиль меняют расчёт.
- Сколько исполнительных производств и судебных приказов уже открыто?
- Насколько стабилен доход и вернётся ли прежний уровень заработка?
- Готовы ли вы к судебной процедуре и обязанностям перед финансовым управляющим?
Если доход стабилен, а долг закрывается за год-полтора без критичных лишений, чаще всего разумнее погашать или договариваться. А если ситуация повторяется из месяца в месяц (третий и четвёртый просрочки уже на горизонте), стоит честно посчитать банкротство.
Что происходит с арестами и запретами при банкротстве
После признания заявления обоснованным вводится процедура, исполнительные производства по включённым в неё долгам завершаются, и приставы отменяют обеспечительные меры: разблокируются счета, снимаются аресты имущества и запреты на регистрационные действия. Кредиторы предъявляют требования уже внутри дела о банкротстве, а не напрямую к вашим счетам.
Границы у процедуры тоже есть, и о них честно предупреждают юристы: имущество, входящее в конкурсную массу (кроме защищённого законом единственного жилья), реализуется по правилам процедуры; алименты и возмещение вреда здоровью не списываются; после завершения несколько лет действуют правовые последствия, например обязанность сообщать о банкротстве при получении кредитов. Точные условия зависят от вашей ситуации и актуальных норм на 2026 год.
Если непонятно, какой сценарий ваш, можно обратиться к нам по процедуре банкротства или любому другому юридическому вопросу, или просто рассказать, что происходит с долгами. Консультация бесплатна: вы оставляете заявку, коротко описываете ситуацию и получаете первичный разбор от специалиста. Оплачивать услугу или принимать решение в этот момент не нужно: сначала вы просто видите карту вариантов.
Чек-лист: что сделать, чтобы снять ограничение
Чтобы снять арест, обременение или запрет, достаточно пройти восемь шагов: от проверки основания до контроля записи в ЕГРН.
- Найдите основание: номер исполнительного производства или суда, отдел ФССП (через уведомление, банк данных ФССП, Госуслуги или выписку из ЕГРН).
- Устраните причину: погасите долг целиком с исполнительским сбором, отмените судебный акт или заключите мировое соглашение.
- Сохраните все квитанции и платёжные документы в одной папке.
- Получите документ об отмене: постановление пристава, определение суда или заявление банка-залогодержателя.
- Проконтролируйте отправку документа в Росреестр или банк; если затягивают, представьте копию сами.
- Проверьте результат в выписке из ЕГРН или в банке данных ФССП через одну-две недели.
- При задержке: заявление приставу, затем жалоба старшему приставу, затем суд.
- Если долги возвращаются снова и снова, оцените сценарий банкротства на бесплатном разборе.
Снятие любого ограничения всегда сводится к двум действиям: убрать причину и довести отменяющий документ до Росреестра. Всё остальное, от сроков и ведомств до формулировок, лишь детали маршрута, который вы теперь умеете проходить осознанно, а не вслепую.
Часто задаваемые вопросы
Снимается ли арест или обременение автоматически после погашения долга?
Нет, порядок заявительный: после оплаты нужно окончить исполнительное производство и получить документ об отмене ограничения. Без контроля со стороны собственника запись в ЕГРН может оставаться неделями и даже месяцами. Поэтому после погашения сразу уточните статус производства и поставьте себе проверку ЕГРН через две недели.
Сколько времени занимает снятие запрета на регистрационные действия?
Как правило, одна-две недели после устранения причины: пристав направляет документ в Росреестр в течение трёх рабочих дней, погашение записи занимает несколько рабочих дней. Сроки увеличиваются, если производств несколько или документы потерялись между ведомствами.
Что делать, если пристав не направил постановление в Росреестр?
Собственник вправе самостоятельно представить в Росреестр заверенную копию постановления об отмене обеспечительных мер: документ должен содержать описание объекта, ссылку на основание, подписи и печать. Если и это не помогло, подайте заявление приставу, а затем жалобу старшему судебному приставу на бездействие.
Можно ли продать квартиру, если на ней арест или запрет?
Сделку с действующим запретом Росреестр не зарегистрирует: сначала ограничение снимается. Покупатели и банки проверяют ЕГРН перед сделкой, поэтому честный путь один: устранить ограничение, а уже затем выходить на продажу.
Что означает постановление о снятии ареста и обращении взыскания?
Это документ, которым пристав снимает ранее наложенный арест со счёта и разрешает банку перечислить деньги с него в счёт долга. Арест снимается не ради «разблокировки», а чтобы деньги можно было списать. Если сумма или источники дохода вызывают сомнения, проверьте производство в банке данных ФССП и при нарушениях подайте жалобу в десятидневный срок.
Можно ли снять арест с единственного жилья?
Единственное пригодное для проживания жильё по общему правилу защищено от обращения взыскания, но арест как обеспечительная мера на него наложить могут, и снимается он после устранения основания. Исключение: заложенная ипотечная квартира, на залоговое жильё защита единственного жилья не распространяется.
Как проверить, что обременение снято?
Закажите выписку из ЕГРН или проверьте объект в онлайн-сервисе Росреестра и на Госуслугах: в разделе прав и ограничений не должно быть активных записей. Бесплатная проверка на сайтах носит справочный характер, для сделки нужна юридически значимая выписка.
Когда снимаются аресты при банкротстве?
Как правило, после признания заявления о банкротстве обоснованным: исполнительные производства завершаются, приставы отменяют обеспечительные меры, счета разблокируются, запреты снимаются. Честная оговорка: имущество, попавшее в конкурсную массу, реализуется по правилам процедуры, за исключением защищённого законом единственного жилья.