Реализация арестованного и залогового имущества: электронные торги и порядок взыскания
Реализация арестованного и залогового имущества — это принудительная продажа имущества должника на электронных торгах, чтобы за счёт вырученных средств погасить задолженность. В исполнительном производстве торги организует судебный пристав через Росимущество или специализированные организации, заложенную недвижимость после обращения взыскания обычно продаёт банк, а в банкротстве — финансовый управляющий. Если имущество не удалось реализовать, цена снижается на 15%, а затем нереализованное имущество передаётся взыскателю на 25% ниже оценочной стоимости.
Что такое реализация имущества должника и когда её запускают
Реализация имущества должника — это продажа его квартиры, дома, автомобиля или других активов на торгах, чтобы из вырученных денег закрыть долг перед взыскателем. Это не наказание и не конфискация: собственник получает шанс вернуть разницу, если продажа покроет долг с избытком. Задача процедуры — перевести спор «деньги против имущества» в прозрачный, регулируемый законом процесс с понятными ценами и сроками.
Оснований для запуска реализации три:
- Исполнительное производство. Суд выносит решение или судебный приказ — упрощённое судебное решение, которое можно отменить, если уложиться в срок. Дальше работает пристав-исполнитель, должностное лицо ФССП (Федеральной службы судебных приставов), которое исполняет судебные акты: он арестует имущество должника и передаёт его на реализацию.
- Обращение взыскания на предмет залога. Банк-залогодержатель по кредитному договору, обеспеченному ипотекой, добивается продажи заложенной недвижимости, если платежи прекратились.
- Банкротство гражданина. Имущество формирует конкурсную массу, а торги проводит финансовый управляющий на электронных площадках.
В процессе участвуют несколько сторон, и полезно понимать роль каждой. Пристав принимает процессуальные решения и следит за ходом процедуры. Продаёт имущество Росимущество и привлечённые им специализированные организации. Электронная торговая площадка — сайт, где размещаются лоты и идут торги. Выручку или само имущество получает взыскатель — тот, кому должен человек. Должник вправе знакомиться с материалами, обжаловать оценку и действия пристава.
Арест не означает немедленную продажу, и на практике это снимает часть тревоги. Сам по себе арест — мера обеспечения: имущество фиксируют, чтобы его нельзя было продать или переоформить. До торгов обычно проходит несколько недель или месяцев, и всё это время у должника остаются варианты: договориться с взыскателем, оспорить действия пристава или выбрать законный способ урегулировать долг.
Чем арестованное имущество отличается от залогового при продаже
Главное отличие в том, кто запускает продажу и кто получит деньги: арестованное имущество продаёт пристав по требованию взыскателя, а залоговое — продавец по требованию банка-залогодержателя, который получает выручку в приоритетном порядке. Отсюда различаются основания, организаторы и правила определения цены. Для должника это влияет на сроки, на то, какая часть выручки достанется ему, и на то, что останется от долга после продажи.
| Критерий | Арестованное имущество | Залоговое имущество |
|---|---|---|
| Кто инициатор продажи | Пристав по требованию взыскателя или в банкротстве | Банк-залогодержатель или другой взыскатель, обративший взыскание на залог |
| Основание | Исполнительный документ, арест как обеспечительная мера | Договор залога (ипотеки) и решение суда либо соглашение о внесудебном порядке |
| Кто организует торги | Росимущество или специализированная организация | Организатор по выбору залогодержателя, часто электронная площадка банка-партнёра |
| Форма продажи | Аукцион для недвижимости и имущества дороже 500 000 рублей, для остального возможна комиссионная продажа без торгов | Публичные торги; при внесудебном порядке — продажа на электронной площадке по правилам договора |
| Куда идёт выручка | Взыскателю в составе общей очередности требований | Банку в приоритетном порядке, остаток — должнику или другим кредиторам |
| Что важно должнику | Можно обжаловать арест, оценку и действия пристава | Потерять заложенную квартиру можно, даже если она единственная — иммунитет единственного жилья на ипотеку не распространяется |
Разберём оба сценария подробнее — именно здесь чаще всего возникает путаница.
Как пристав продаёт арестованное имущество
Пристав выносит постановление о передаче имущества на реализацию, после чего продаёт его Росимущество или привлечённая специализированная организация. Недвижимость и всё, что дороже 500 000 рублей, реализуется на открытых торгах в форме аукциона — так проходит продажа имущества должников на официальной торговой площадке. Дешёвое имущество может продаваться без торгов, на комиссионных началах: покупатель просто подаёт первое заявление и заключает договор.
Извещения о торгах по продаже арестованного имущества публикуются в открытом доступе, и в них обязательно указывают номер лота, электронную площадку, начальную цену, размер задатка и сроки приёма заявок. В реальности между арестом квартиры и первыми торгами часто проходит не один месяц: нужно время на оценку, постановления и подготовку документации. Для должника это окно возможностей — именно на этом этапе разумно заниматься переговорами с взыскателем, а не ждать повестки об итогах торгов.
Типичная ситуация из практики: человек получает постановление об аресте квартиры и рассчитывает, что её «заберут на следующей неделе». На деле торги имуществом должников ФССП — длительная процедура с последовательными этапами, и спешка здесь скорее мешает: у должника есть законное время, чтобы выстроить план действий.
Как банк продаёт заложенную недвижимость
Взыскание залогового имущества начинается с просрочки и требований банка, затем следует обращение взыскания на предмет залога — через суд либо во внесудебном порядке, если такой сценарий прямо предусмотрен договором ипотеки. После этого заложенная квартира продаётся на публичных торгах: начальную цену определяет суд или соглашение сторон, а при внесудебной реализации — по правилам закона об ипотеке.
Если первые торги по залогу не состоялись, назначаются повторные со снижением цены на 15%. Когда и повторные не дали результата, залогодержатель вправе оставить предмет залога за собой, оценив его на 25% ниже начальной цены, — фактически банк зачитывает квартиру в счёт долга. При внесудебной продаже действует своя шкала: если объект не продан за месяц, цена снижается на 10%.
Финансовый итог для заёмщика зависит от цены продажи. Если выручка превысила долг с процентами и расходами на торги, разницу возвращают должнику. Если не хватило — обязательство сохраняется в оставшейся части, и его предстоит урегулировать дальше: переговорами, реструктуризацией или банкротством. Залоговые лоты разных банков — от крупных государственных до частных, таких как Альфа-Банк, Россельхозбанк, Совкомбанк или Т-Банк (бывший Тинькофф банк), — регулярно появляются на электронных площадках, и по внешнему виду торгов они различаются меньше, чем кажется: правила заданы законом, а не банком.
Как проходит реализация имущества должника в исполнительном производстве: этапы и сроки
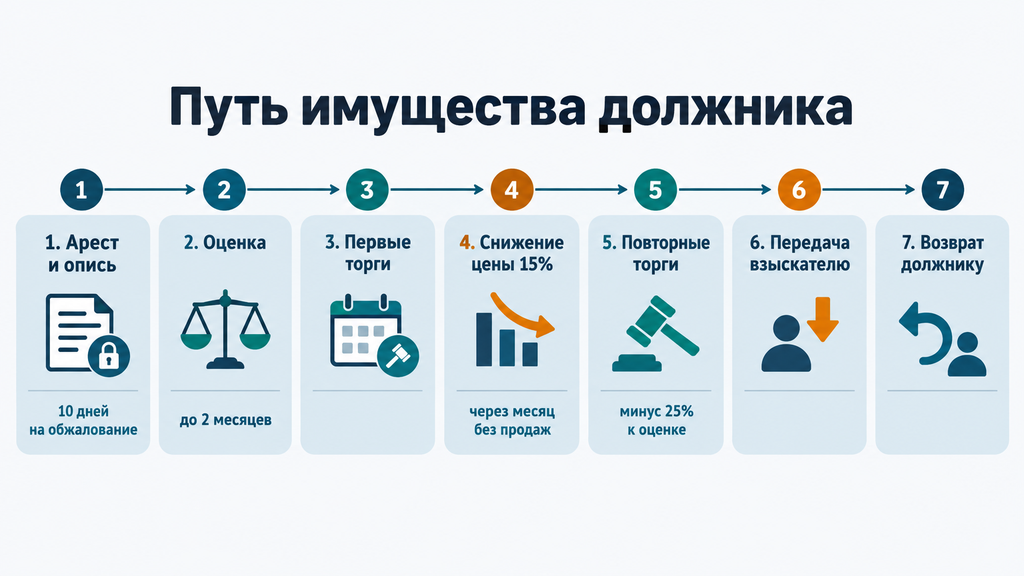
Реализация имущества должника в исполнительном производстве проходит по единой схеме: арест, оценка, передача на реализацию, торги, поэтапное снижение цены и передача взыскателю либо возврат владельцу. Каждый этап ограничен по срокам, поэтому процесс не может тянуться бесконечно. Вот последовательность, по которой обычно движется имущество должников по исполнительным производствам.
- Арест и опись. Пристав обнаруживает имущество и выносит постановление об аресте. Собственник вправе знакомиться с материалами исполнительного производства и сразу указывать на имущество, которое закон защищает от продажи.
- Оценка. Стоимость недорогого имущества пристав определяет самостоятельно; недвижимость и вещи дороже 30 000 рублей оценивает профессиональный оценщик, для недвижимости это обязательно. Отчёт оценщик готовит, как правило, в течение месяца.
- Постановление об оценке. В течение трёх дней после отчёта пристав утверждает стоимость. Копии постановления направляют сторонам, и у должника и взыскателя есть 10 дней, чтобы оспорить оценку в суде — этот срок на практике важно не пропустить.
- Передача на реализацию. Не ранее 10 и не позднее 20 дней после постановления об оценке имущество передают продавцу по акту приёма-передачи.
- Публикация извещения. Организатор заранее размещает информацию о лотах в интернете, а о торгах — ещё и на официальных ресурсах: появляются извещения с ценой, задатком и датами.
- Первые торги. Их проводят в пределах двух месяцев с момента передачи имущества. Победителем признаётся тот, кто предложил максимальную цену.
- Снижение цены на 15%. Если имущество не продано в течение месяца реализации, пристав выносит постановление о снижении цены на 15%.
- Повторные торги. Не проданный объект выставляют снова — уже по сниженной цене.
- Передача взыскателю. Если и повторные торги не состоялись, нереализованное имущество должника передаётся взыскателю на 25% ниже оценочной стоимости.
- Возврат должнику. Если взыскатель отказался от имущества, его предлагают другим взыскателям, а затем возвращают собственнику.
Суммарно от ареста до итога проходит, как правило, от четырёх до шести месяцев, а на практике — иногда до года: сроки сдвигают обжалования, переоценки и согласования документов. Именно поэтому фраза «квартиру заберут за неделю» — заблуждение. Есть и право на самостоятельную продажу: если стоимость имущества не превышает 30 000 рублей и спора о цене нет, должник может продать его сам и внести деньги на депозитный счёт приставов. Для недвижимости этот путь неактуален, но для бытовой техники или недорогого автомобиля он иногда позволяет решить вопрос быстрее торгов.
Где продают квартиры должников: официальные площадки и торговые платформы
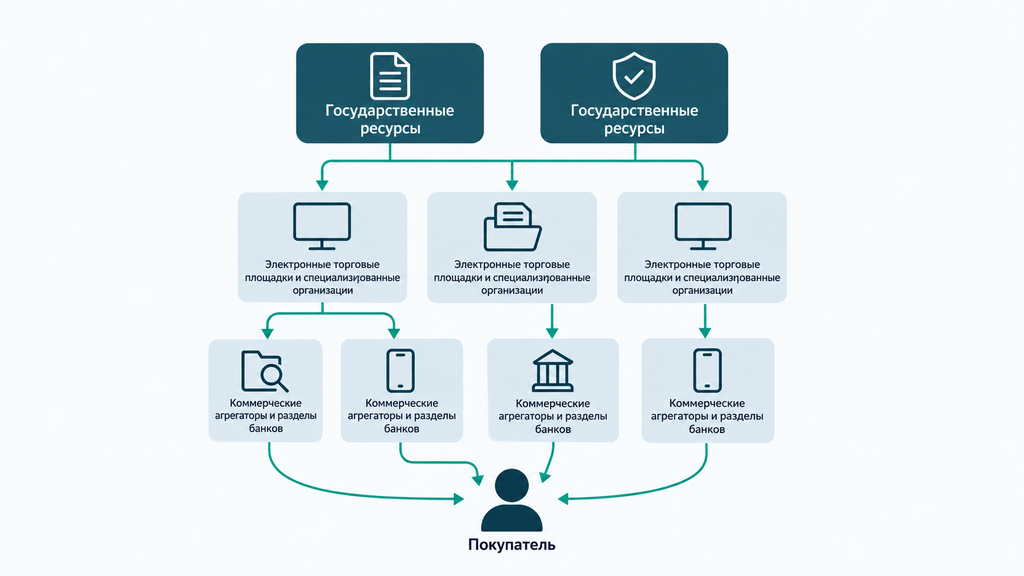
Квартиры должников продают на официальном сайте torgi.gov.ru в разделе «Реализация имущества должников», в сервисе Росимущества «Маркетплейс», на электронных торговых площадках из перечня, утверждённого Правительством РФ, а также на сайтах специализированных организаций-продавцов. Эти источники первичны: извещение о торгах обязательно публикуется там, а уже затем лоты дублируются на коммерческих ресурсах.
Помимо государственных реестров, информация о лотах появляется ещё в нескольких местах:
- Электронные торговые площадки. Федеральные ЭТП (электронные торговые площадки), где проходят торги по госимуществу, размещают и арестованные лоты: электронные торги по недвижимости идут в личном кабинете участника с электронной подписью.
- Агрегаторы торгов. Порталы вроде «Торги России» собирают торги РФ по квартирам и другой недвижимости из разных источников в один каталог с фильтрами по региону и цене — удобно для первичного поиска.
- Разделы банков. Банки продают квартиры должников, находящиеся в залоге, через партнёрские площадки и собственные разделы «залоговое имущество»: так выставляются лоты Сбербанка, Совкомбанка, Россельхозбанка и других кредиторов. Такие разделы — тоже продажа имущества должников на торговой площадке, просто инициатором выступает банк, а не пристав.
- Объявления Росимущества. Сервисы объявлений — например, Авито, Циан и Домклик — ведомства и банки используют для дополнительного информирования о лотах через официальные аккаунты.
Карточку лота стоит читать целиком, а не только цену. Смотрите статус объекта: «на реализации» — объект доступен для покупки, «переоценка» — цена готовится к снижению после несостоявшихся торгов, «на переработке» — имущество непригодно и продаётся как материалы. В извещении проверяйте начальную цену, размер задатка, даты приёма заявок и форму торгов. Лоты встречаются по всей России — от Москвы до небольших городов, поэтому региональные запросы вроде «реализация залогового имущества в Республике Башкортостан» тоже приводят на федеральные площадки.
И одна предосторожность, которая в реальной практике экономит деньги: официальные торги никогда не требуют перевода задатка на личную карту «менеджеру». Все реквизиты — из извещения, а продавцом выступает организация, указанная в нём. Если заявку просят оформить «в обход площадки» — это не торг, а мошенническая схема.
Как купить квартиру с торгов: пошаговая инструкция для участника
Чтобы купить квартиру с торгов, нужно выбрать лот, получить электронную подпись, аккредитоваться на площадке, подать заявку с задатком и выиграть аукцион, после чего оплатить объект и зарегистрировать право собственности. Процедура электронных торгов по квартирам стандартизирована, и пройти её может любой дееспособный гражданин — юридическое образование для этого не требуется. Ниже — шаги, через которые обычно проходят участники электронных торгов по недвижимости.
- Выбор лота и изучение документации. Найдите квартиру на торгах по фильтрам региона и цены, скачайте извещение и лотовую документацию, посчитайте полную стоимость с учётом задатка и торгов.
- Электронная подпись. Квалифицированная электронная подпись — электронный аналог собственноручной подписи. Физлицам её оформляют удостоверяющие центры; в 2026 году такая подпись обычно обходится в несколько тысяч рублей.
- Регистрация и аккредитация на ЭТП. Зарегистрируйтесь на площадке, которая указана в извещении, загрузите сканы паспорта и подпишите заявку подписью. Аккредитацию физлица часто подтверждают в течение рабочего дня.
- Заявка на лот. Подайте заявку на участие — одно лицо вправе подать только одну заявку по каждому лоту.
- Задаток. Внесите задаток — его точный размер устанавливает организатор, обычно это несколько процентов начальной цены — по реквизитам из извещения. Без поступления задатка заявку не допускают.
- Допуск к торгам. Организатор публикует протокол о допущенных участниках. Проверьте себя в нём до дня торгов.
- Аукцион или публичное предложение. На аукционе участники повышают цену с фиксированным шагом; на торгах посредством публичного предложения цена, наоборот, снижается шаг за шагом, и лот достаётся тому, кто первым согласился на текущую цену.
- Оплата. Победитель оплачивает стоимость в срок из протокола торгов — часто это пять дней со дня их проведения. Задаток засчитывается в цену.
- Договор и регистрация. Подпишите договор купли-продажи, зарегистрируйте переход права в Росреестре и убедитесь, что аресты и обременения сняты.
Посчитаем бюджет участия на условном примере. Квартира с начальной ценой 6 000 000 рублей: задаток при пяти процентах — 300 000 рублей, электронная подпись — около 5 000 рублей, резерв на торг при шаге аукциона 1% — ещё 60 000–120 000 рублей на первые несколько шагов. Итого к торгам нужно иметь на руках примерно 310 000 рублей, а после победы — ещё остаток стоимости в назначенный срок. Если денег на объект нет, заранее получите одобрение ипотеки: не все банки кредитуют лоты с арестом, поэтому вопрос стоит уточнить до подачи заявки.
Что проверить до подачи заявки на торг
Покупка недвижимости с торгов — это не «скидка без рисков», а обычная сделка с дополнительными особенностями. Чек-лист проверки лота, который экономит и деньги, и нервы:
- Основание продажи: арест приставов, залог банка или банкротство — от этого зависят правила снятия обременений.
- Юридическая история объекта: выписка из ЕГРН (Единого государственного реестра недвижимости), судебные споры, предыдущие сделки.
- Зарегистрированные жильцы: кого придётся выселять и есть ли среди них защищённые категории.
- Задолженность по коммунальным платежам и взносам — по общему правилу долги остаются на прежнем собственнике, но их лучше проверить и зафиксировать до сделки.
- Соответствие цены рынку: сравните с аналогами, а не только с другими лотами.
- Возможность осмотра и сроки просмотра — не все объекты показывают до торгов.
- Условия возврата задатка и точный срок оплаты после победы.
- Практика торгов по этому лоту: не снимался ли он ранее, не оспаривались ли результаты.
По опыту: часть лотов снимают с торгов или отменяют результаты по жалобам участников. Поэтому задаток разумно вносить заранее, но не в последний день приёма заявок, а планы строить с запасом — так, чтобы отмена торгов не разрушала ваши собственные сроки.
Как устроены электронные торги по недвижимости в Москве
Электронные торги по недвижимости в Москве идут на тех же федеральных площадках, что и по всей стране, но отличаются объёмом предложения и конкуренцией: в столице одновременно выставлены сотни лотов — арестованных, залоговых и городских квартир. Искать их удобно по трём маршрутам: torgi.gov.ru с фильтром по Москве, инвестиционные ресурсы города, где продаётся имущество Москвы, и каталоги ЭТП и агрегаторов с региональным фильтром «квартиры с торгов, Москва».
Специфика столицы — в цене вопроса и темпе аукциона. Стартовые цены московских лотов часто лишь немного ниже рыночных, а на аукционе конкуренция нередко поднимает цену заметно выше стартовой. Поэтому до торгов определите свой финансовый потолок и посмотрите шаг аукциона в карточке лота: это фиксированная сумма, на которую растёт цена с каждой ставкой. Приём заявок длится обычно от нескольких недель до двух месяцев — за это время нужно успеть посмотреть объект, оформить подпись и внести задаток.
Частый вопрос покупателей: «Если на торгах скупают всё перекупщики и боты, есть ли смысл участвовать частному лицу?» На практике всё зависит от конкретного лота: непопулярные квартиры на торгах по публичному предложению нередко достаются единственному согласившемуся по сниженной цене, а ходовые объекты в центре борются по много часов. Ботов — программы, которые делают ставки автоматически, — распознать можно по ритмичным ставкам в одно и то же время. И практическое правило от участников со стажем: не ставьте в последние секунды шага — технический сбой в этот момент стоит дороже, чем проигранный ход.
Кому передаётся нереализованное имущество должника
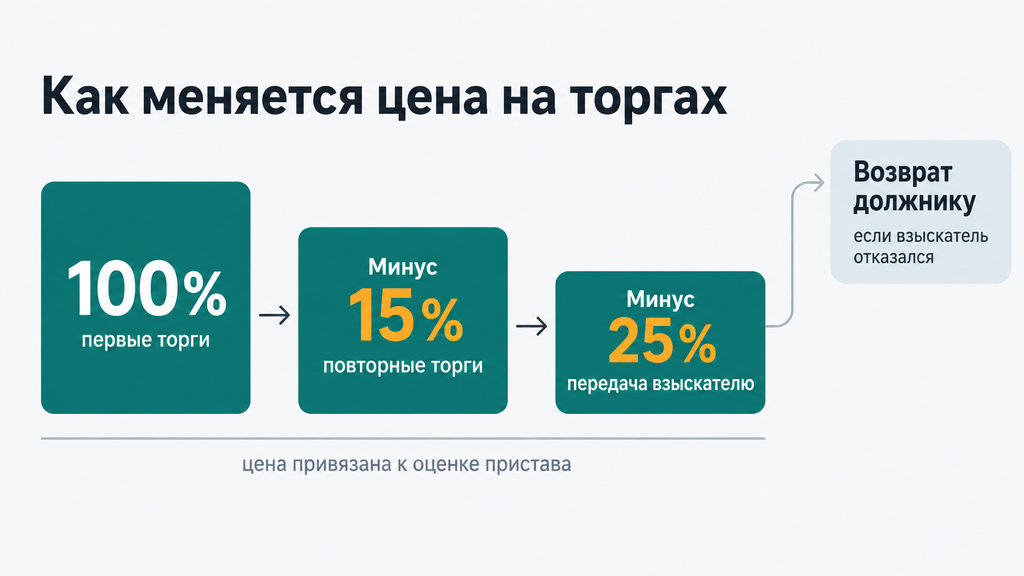
Если имущество не продали ни на первых, ни на повторных торгах, нереализованное имущество должника передаётся взыскателю по цене на 25% ниже его оценочной стоимости — так работает статья 87 закона «Об исполнительном производстве». Смысл нормы: государство не хочет держать непроданные активы бесконечно, поэтому даёт взыскателю возможность закрыть требования имуществом, а не деньгами.
Механика такая. Пристав направляет взыскателю предложение оставить имущество за собой. У взыскателя есть пять дней со дня получения, чтобы письменно ответить. Если стоимость имущества выше суммы долга, взыскатель доплачивает разницу на депозитный счёт службы приставов — то есть имущество не забирают бесплатно, а зачитывают его в долг с доплатой. Затем пристав выносит постановление о передаче и подписывает акт приёма-передачи.
Если взыскатель отказался или промолчал, имущество предлагают другим взыскателям той же очереди, а когда и они не заинтересованы — возвращают должнику. Для самого человека это тоже значимая развилка: возврат имущества не отменяет долг, но даёт время и ресурс для следующего шага — переговоров, рассрочки или банкротства. А для взыскателя передача имущества часто означает завершение многолетней истории взыскания: требование закрыто, пусть и не деньгами.
Что делать должнику, если его имущество готовят к продаже
Если имущество уже арестовано, у должника остаются законные способы повлиять на ситуацию: проверить основания, обжаловать нарушения, договориться об отсрочке и выбрать способ урегулировать сам долг. Первый практический шаг — ознакомиться с материалами исполнительного производства: заявите ходатайство приставу, посмотрите постановления, срок и основание ареста. Дальше возможные действия такие:
- Обжаловать оценку или действия пристава. На результаты оценки есть 10 дней, на незаконные постановления — срок административного обжалования. Жалоба работает, только если нарушено право, поэтому формулируйте её конкретно.
- Просить отсрочку исполнения. Суд может отложить исполнение на разумный срок, например чтобы продать имущество самостоятельно по рыночной цене, а не с торгов.
- Договариваться с взыскателем. Мировое соглашение или рассрочка позволяют сохранить имущество и остановить торги — взыскателю нередко выгоднее получать платежи, чем ждать результата торгов.
- Рассмотреть реструктуризацию или банкротство. Реструктуризация долгов через суд даёт защитный период, а банкротство переводит весь долг в одну управляемую процедуру с понятными последствиями.
Теперь о том, что по общему правилу продать нельзя: единственное пригодное для проживания жильё (кроме заложенной квартиры), предметы обычной домашней обстановки, имущество, необходимое для профессии, и доход в пределах прожиточного минимума на должника и иждивенцев. Ключевое исключение — ипотека: на заложенную квартиру защита единственного жилья не распространяется, поэтому взыскание залогового имущества может затронуть и единственную квартиру. Здесь особенно важно не тянуть и выбирать стратегию заранее, а не после назначения торгов.
Финансовый итог продажи тоже не всегда «всё потеряно». Если квартира продана дороже долга, разница возвращается должнику. Если дешевле — остаток обязательства сохраняется, и его можно урегулировать дальше. Когда непонятно, что делать с долгами, можно оставить заявку, кратко описать ситуацию и получить бесплатный первичный разбор от специалиста: по процедуре банкротства или любому другому юридическому вопросу. Решение об оплате услуг в этот момент принимать не нужно — сначала полезно просто увидеть, какие варианты есть в вашей ситуации.
Типичные ошибки должников и покупателей на торгах
Самые дорогие ошибки на торгах совершают не из-за сложных правил, а из-за пассивности и спешки: должники игнорируют документы, покупатели не дочитывают извещение. Собрали типичные промахи с обеих сторон и распространённые заблуждения, которые на практике стоят денег.
Ошибки должников:
- Игнорировать письма и судебные приказы — сроки на отмену приказа и обжалование оценки короткие, и они уходят впустую.
- Скрывать имущество и переоформлять его на родственников — такие сделки оспаривают, а ответственность за недостоверные сведения усиливается.
- Продавать заложенное имущество без согласия залогодержателя — сделку оспорят, а положение ухудшится.
- Ждать торгов, вместо того чтобы вести переговоры — на этапе между арестом и торгами условия обычно лучше.
- Считать, что «заберут всё» — перечень защищённого имущества существует, и им нужно пользоваться.
Ошибки покупателей:
- Подавать заявку, не изучив лотовую документацию и историю лота.
- Не закладывать в бюджет задаток, электронную подпись и резерв на торг.
- Ставить на последних секундах шага аукциона — риск технического сбоя выше потенциальной выгоды.
- Игнорировать вопрос зарегистрированных жильцов и последующего выселения.
- Платить «посредникам за допуск к торгам» по личным реквизитам — официальное участие не требует посредников.
Мифы и факты о торгах:
| Миф | Как на самом деле |
|---|---|
| «С торгов всё уходит за копейки» | Старт равен рыночной оценке, а конкуренция на аукционе часто поднимает цену выше ожиданий. Гарантированной скидки нет. |
| «Квартиру с прописанными людьми купить нельзя» | Купить можно, но выселение зарегистрированных жильцов — отдельная процедура, которую нужно оценить до торгов. |
| «После продажи имущества долга больше нет» | Долг гасится только в пределах выручки. Если квартира продана дешевле задолженности, остаток обязательства сохраняется. |
Итог: план действий и где получить консультацию
Итог прост: и должнику, и покупателю торги выгоднее проходить по заранее составленному плану, а не реагировать на события постфактум. Ниже — два коротких чек-листа, которые можно сохранить и сверяться с ними по ходу дела.
Чек-лист должника:
- Проверить исполнительное производство: постановления, сроки, основание ареста.
- Зафиксировать документы о доходах, расходах и составе семьи.
- Отметить имущество с иммунитетом и подготовить подтверждающие документы.
- Не пропустить 10 дней на обжалование оценки и сроки отмены судебного приказа.
- Выбрать путь: переговоры и рассрочка, отсрочка исполнения, реструктуризация или банкротство.
Чек-лист покупателя:
- Выбрать официальную площадку и проверить продавца по извещению.
- Изучить лот по чек-листу: история, жильцы, обременения, долги по ЖКХ (жилищно-коммунальному хозяйству).
- Рассчитать бюджет: задаток, электронная подпись, резерв на торг, срок оплаты.
- Оформить электронную подпись заранее, а не в последние дни приёма заявок.
- Определить потолок цены до начала аукциона и не выходить за него эмоционально.
Если вы столкнулись с арестом или залогом квартиры, рассматриваете банкротство или просто не знаете, что делать с долгами, — оставьте заявку и в двух словах опишите ситуацию. Специалист бесплатно проведёт первичный разбор, покажет, какие варианты применимы именно в вашем случае и что стоит сделать в первую очередь. Никаких обязательств на этом этапе нет: сначала вы просто понимаете план, а решения идут следом.
Часто задаваемые вопросы
Что произойдёт с квартирой, если её не удалось продать на торгах?
После несостоявшихся первых торгов цена снижается на 15% и проводятся повторные торги. Если и они не дали результата, имущество передаётся взыскателю на 25% ниже оценочной стоимости, а при его отказе возвращается должнику. У взыскателя есть пять дней, чтобы письменно ответить на предложение пристава.
Могут ли продать единственную квартиру за долги?
По общему правилу единственное пригодное для проживания жильё защищено от обращения взыскания. Главное исключение — заложенная квартира: ипотечное жильё, даже единственное, может быть продано по требованию банка-залогодержателя. Применимость защиты в конкретной ситуации зависит от обстоятельств, поэтому её стоит проверять индивидуально.
Где посмотреть, какое имущество должников продают приставы?
Извещения публикуются на сайте torgi.gov.ru в разделе «Реализация имущества должников» и в сервисе Росимущества «Маркетплейс». Те же лоты дублируют электронные торговые площадки и коммерческие агрегаторы. В извещении указаны начальная цена, задаток, сроки приёма заявок и форма торгов.
Сколько времени занимает реализация имущества должника?
Торги проводятся, как правило, в пределах двух месяцев с момента передачи имущества на реализацию. Весь цикл — от оценки до передачи взыскателю или возврата должнику — обычно занимает от четырёх до шести месяцев, в отдельных случаях — до года. Сроки зависят от региона, обжалований и активности сторон.
Вернут ли задаток, если не удалось выиграть торг?
Участникам, которые не победили, задаток возвращают после завершения торгов. Его теряет победитель, отказавшийся от заключения договора купли-продажи. Условия и порядок возврата всегда прописаны в извещении о конкретных торгах.
Чем торг по залоговой квартире отличается от торга арестованного имущества?
Залоговую квартиру продаёт банк-залогодержатель после обращения взыскания на предмет залога, а арестованное имущество — пристав через Росимущество и специализированные организации. Различаются основание продажи и правила определения цены. Итог для покупателя схож: после торгов снимаются обременения и регистрируется переход права собственности.
Насколько дешёвеет имущество на торгах?
Стартовая цена равна оценочной стоимости. После несостоявшихся первых торгов цена снижается на 15%, а при передаче взыскателю — на 25% от оценки. Финальная цена зависит от конкуренции: на ликвидные объекты она может вырасти выше стартовой.
Что делать, если пристав включил в опись имущество, которое продавать нельзя?
Подайте ходатайство приставу и, при отказе, административный иск об исключении имущества из описи — в установленный срок. Приложите документы, подтверждающие право собственности или защищённый статус имущества, например единственного жилья. Если ситуация спорная, полезно заранее получить разбор ситуации у юриста — первичная консультация по таким вопросам бесплатна.