Арест и конфискация имущества в Республике Беларусь и Казахстане
Арест имущества — временная обеспечительная мера: должнику запрещают продавать, дарить, а иногда и пользоваться вещью, пока не решён вопрос с долгом, но само имущество при аресте не переходит к государству. Конфискация — безвозмездное изъятие имущества в доход государства по приговору или решению суда; при обычных долгах по кредитам и займам она не применяется. В Беларуси и Казахстане судебный исполнитель действует по решению суда, в пределах суммы долга и с учётом перечней имущества, защищённого законом, поэтому ситуацию с арестом можно разобрать по шагам: проверить законность, уберечь защищённое имущество и выбрать законный способ закрыть долг.
Арест и конфискация: в чём разница
Арест ограничивает право распоряжаться имуществом, но не лишает его навсегда, а конфискация — это принудительное безвозмездное изъятие имущества в доход государства по приговору или решению суда. Проще говоря: при аресте вещь, как правило, остаётся у владельца, но продать, подарить или заложить её нельзя, пока действует ограничение. При конфискации имущество уходит государству безвозмездно, и вернуть его получится только через отмену судебного акта.
Разницу проще всего увидеть в таблице.
| Критерий | Арест имущества | Конфискация имущества |
|---|---|---|
| Кто налагает | Судебный исполнитель (в РБ); в РК — государственный судебный исполнитель либо частный судебный исполнитель (ЧСИ) по решению суда | Суд — по приговору в уголовном деле или решению по административному делу |
| За что | Долги: кредиты, займы, ЖКХ, налоги, алименты, штрафы; обеспечительная мера на время спора | Преступление, коррупционное правонарушение, незаконный оборот запрещённых предметов |
| Что происходит с имуществом | Чаще остаётся у владельца под запретом распоряжения; при необходимости изымается, оценивается и реализуется | Безвозмездно переходит в собственность государства |
| Можно ли вернуть | Да — при погашении долга, ошибке исполнителя, отмене решения или успешном обжаловании | В отдельных случаях — только через отмену судебного акта вышестоящей инстанцией |
Это разделение снимает главный страх. За просроченный кредит, микрозайм или коммунальные платежи конфискация не применяется: взыскание работает по схеме «арест → оценка → реализация → выручка идёт кредитору в счёт долга». Конфискация же живёт в сфере уголовного и административного права, и к кредитным долгам она отношения не имеет.
За что могут наложить арест на имущество: основные основания
Арест на имущество накладывают по решению суда или в рамках исполнительного производства, когда долг не был погашен добровольно в отведённый срок. Арест — не наказание и не месть кредитора, а способ сохранить имущество, за счёт которого можно исполнить решение суда. Чаще всего основанием становятся:
- просроченные кредиты, микрозаймы и задолженность по кредитным картам — после судебного решения или приказа;
- долги по коммунальным платежам и налогам;
- алименты и другие обязательства из семейных и трудовых отношений;
- штрафы и пени;
- обеспечительная мера на время судебного разбирательства — чтобы должник не успел продать спорное имущество до решения;
- отдельные основания, не связанные с долгами: например, арест в рамках уголовного или административного дела, если он обеспечивает возможную конфискацию или возмещение ущерба.
Дальше действуют три общих правила для Беларуси и Казахстана. Первое: арест налагают только на имущество, принадлежащее должнику. Второе: объём ареста ограничен суммой взыскания — «всё подряд» описывать не должны. Третье: перечни защищённого имущества есть в обеих странах, и минимально необходимое для жизни взысканию не подлежит.
Арест имущества должника в Беларуси
Арест имущества должника в Беларуси налагает судебный исполнитель после того, как истёк срок на добровольное исполнение решения суда. Сначала взыскание обращают на деньги: счета и доходы должника. Если их не хватает, арест распространяется на другое имущество — с учётом приложения 1 к Гражданскому процессуальному кодексу Республики Беларусь, где перечислено имущество, на которое взыскание обратить нельзя.
Объём ареста тоже ограничен: имущество берут в пределах суммы взыскания с учётом расходов по исполнению. Возможен и обеспечительный арест — раньше решения суда, по определению суда на время разбирательства, если кредитор обоснованно опасается, что должник избавится от активов. И важный практический момент: арест не равен изъятию. Как правило, арестованное имущество остаётся у должника или его семьи на ответственном хранении, и пользоваться им обычно можно, если это не снижает его ценность.
Арест имущества должника в Казахстане
Арест на имущество должника в Казахстане могут наложить сразу после возбуждения исполнительного производства — минимальной суммы долга для этого законом не установлено. Возбуждает производство государственный или частный судебный исполнитель (ЧСИ). Но это не значит, что исполнитель берёт всё, что найдёт: работает принцип соразмерности, то есть арестовать можно имущество на сумму, необходимую для исполнения решения.
В расчёт этой суммы входят четыре составляющие: основной долг, исполнительская санкция (как правило, 10% от суммы взыскания), расходы по исполнению и оплата работы частного судебного исполнителя. Пример: микрозайм 400 000 тенге. Санкция добавляет к нему 40 000, а расходы по исполнению и оплата услуг частного судебного исполнителя поднимают итог выше — ровно в этих пределах ЧСИ вправе арестовать счёт или имущество, и не больше. Нормы приведены по состоянию на 2026 год; перед конкретными шагами проверяйте актуальную редакцию Закона Республики Казахстан «Об исполнительном производстве и статусе судебных исполнителей».
Как проходит опись имущества должника в Беларуси
Опись имущества должника в Беларуси — это фиксация вещей в акте ареста, который судебный исполнитель составляет на месте, как правило по месту жительства или регистрации должника. Процедура формализована: зная её шаги, проще вести себя спокойно и не терять права. Вот последовательность:
- После решения суда возбуждается исполнительное производство, должнику даётся срок на добровольное погашение.
- Если долг не закрыт, судебный исполнитель выезжает по месту жительства или нахождения имущества.
- При описи присутствует должник или совершеннолетний член его семьи; если их нет — двое понятых, не заинтересованных в исходе производства.
- Каждая вещь вносится в акт: название, отличительные признаки, предварительная оценка.
- Назначается хранитель имущества — чаще всего это сам должник; хранителя письменно предупреждают об ответственности за порчу, сокрытие или продажу имущества.
- Копию акта выдают или направляют должнику; замечания и возражения вносятся в акт в момент составления.
У должника на этом этапе есть реальные права. Вы вправе предложить, какое имущество включить в опись в первую очередь — например, малоликвидные вещи вместо рабочего ноутбука, — и исполнитель учтёт такое заявление, если это не мешает исполнению. Замечания в акт можно вносить сразу и получить копию на руки. И вы вправе заявить, что часть вещей вам не принадлежит.
Как это бывает на практике. Должник уехал из страны, а исполнитель приходит по адресу регистрации. Опись проходит в присутствии совершеннолетних членов семьи; вещи, которые явно принадлежат другим людям — документы на технику оформлены на мать, договор дарения на холодильник составлен на жену, — в опись не попадают. Проблема в том, что «это моё» без бумаг почти ничего не значит: слова никто не фиксирует, фиксируют документы. Поэтому бумаги на дорогие вещи лучше держать наготове заранее.
Как проходит арест имущества в Казахстане
В Казахстане арест имущества оформляется постановлением судебного исполнителя и чаще всего начинается с банковских счетов, а затем распространяется на недвижимость и транспорт. Типичный порядок такой:
- Возбуждается исполнительное производство на основании судебного акта или приравненного к нему документа.
- Выносится постановление о наложении ареста; его копия направляется сторонам.
- Арест счетов проводится через банки: деньги блокируются в пределах суммы взыскания.
- Арест недвижимости регистрируется в органе государственной регистрации — после этого квартиру или дом нельзя продать, подарить или заложить.
- Транспортный арест фиксируется как запрет на перерегистрацию автомобиля.
- Если сохранность под угрозой или имущество нельзя оставить владельцу, проводится изъятие.
Разница между арестом и изъятием принципиальна. Арест — запрет распоряжаться: жить в арестованной квартире или ездить на арестованной машине, как правило, можно. Изъятие — это когда имущество физически забирают у владельца. Что именно применили, всегда написано в постановлении — его нужно прочитать, а не убрать в ящик.
Типичная ошибка, которую юристы видят на практике: человек получает постановление ЧСИ и «не замечает» его. Производство от этого не останавливается — растут санкция и расходы, а возможность договориться о рассрочке сужается. Вторая крайность — продать имущество после ареста: перерегистрация всё равно не пройдёт, а сам факт продажи может обернуться ответственностью. Если же арест наложен несоразмерно долгу — например, на всю квартиру при долге в несколько десятков тысяч тенге — это основание для жалобы, и такие действия ЧСИ успешно оспариваются.
Кроме ареста, в Казахстане за долги применяют и смежные меры: временное ограничение права управления транспортным средством и временное ограничение на выезд из страны. Их назначают только в случаях, предусмотренных законом, и они тоже требуют внимательного чтения постановления.
На какое имущество нельзя наложить арест в Беларуси и Казахстане
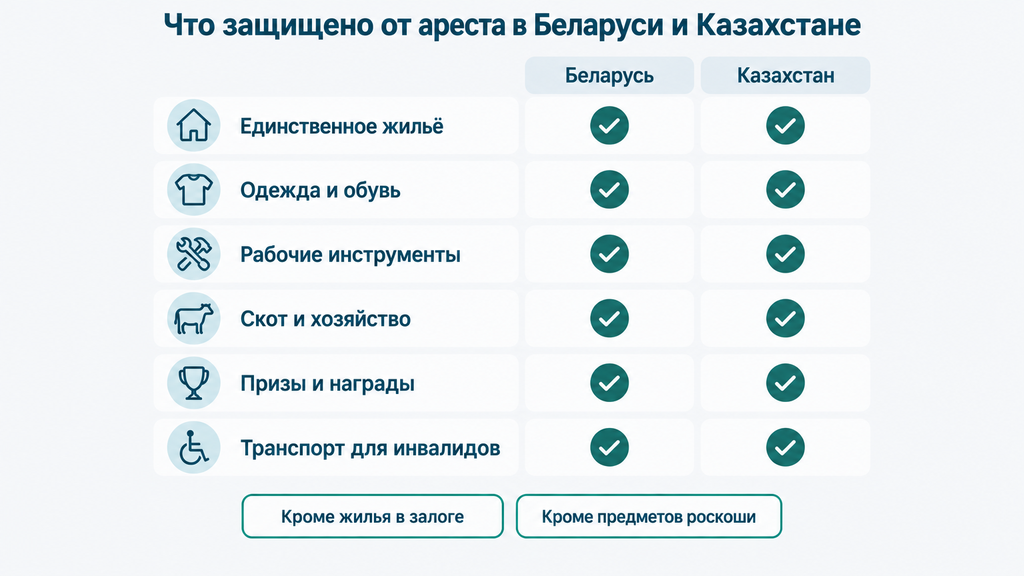
В обеих странах закон защищает от взыскания минимально необходимое для жизни: единственное жильё, предметы обычной домашней обстановки, профессиональные инструменты и другие категории из специальных перечней. Логика перечней одинаковая: закон оставляет семье то, без чего невозможно жить и работать, и разрешает взысканию добираться только до остального.
| Категория имущества | Беларусь | Казахстан |
|---|---|---|
| Единственное пригодное для проживания жильё | Защищено, кроме жилья в залоге | Защищено, кроме жилья в залоге |
| Земельный участок под жильём | Защищён | Защищён |
| Предметы обычной домашней обстановки, одежда, обувь | Защищены, кроме предметов роскоши | Защищены, кроме ценных и дорогих предметов |
| Имущество для профессиональных занятий | Защищено | Защищено |
| Скот, корма, хозяйственные постройки личного хозяйства | Защищены | Защищены |
| Семена для очередного посева | Защищены | Защищены |
| Продукты и деньги в пределах установленной суммы | Защищены | Защищены |
| Транспорт и имущество для инвалидов | Защищены | Защищены |
| Призы, государственные награды | Защищены | Защищены |
У перечней есть границы, и о них стоит знать. Заложенное жильё защищено иначе: ипотечная квартира или дом в залоге по кредиту могут быть обращены на взыскание залогодержателем. Предметы роскоши — дорогие украшения, ценный мех, антиквариат — под защиту не попадают. И работает защита, пока имущество действительно необходимо: вторая квартира или «единственный» автомобиль стоимостью с квартиру суд может оценить иначе.
Защищённое имущество в Беларуси
Перечень имущества, на которое нельзя наложить арест в РБ, закреплён в приложении 1 к Гражданскому процессуальному кодексу Республики Беларусь. В него входят: единственное жильё и участок под ним, предметы обычной домашней обстановки и вещи индивидуального пользования, профессиональные принадлежности для работы, скот, корма и постройки личного подсобного хозяйства, семена для посева, продукты питания и деньги в пределах установленной суммы, призы и награды, средства передвижения для инвалидов.
На практике споры чаще всего возникают вокруг трёх категорий. Второе жильё защищённым не считается: даже скромная дача в собственности может пойти под арест, если единственное жильё долг не покрывает. Дорогую технику оценивают индивидуально: ноутбук рабочего фрилансера за разумную сумму суд обычно признает профессиональным имуществом, а топовую игровую сборку — нет. И третье: право собственности определяется документами. Если квартира досталась супругу должника по наследству и зарегистрирована на него, это его личное имущество, и арест по долгам второго супруга его не касается — свидетельство о праве на наследство решает вопрос быстрее любых споров.
Защищённое имущество в Казахстане
Перечень имущества, на которое не может быть обращено взыскание в РК, закреплён в Законе Республики Казахстан «Об исполнительном производстве и статусе судебных исполнителей» и по смыслу совпадает с белорусским: жильё и земля, предметы первой необходимости, профессиональный инвентарь, скот и корма для личного хозяйства, семена, продукты и топливо, транспорт инвалидов, призы.
Для конфискации по приговору действует свой, похожий перечень (статья 161 Уголовно-процессуального кодекса РК): жильё, где семья осуждённого постоянно проживает, одежда и утварь в употреблении, минимально необходимая мебель, детские вещи, профессиональный инвентарь, продукты и топливо, призы. Здесь есть нюанс: обычная бытовая техника защищена, а ценный мех, изделия из драгоценных металлов и художественные ценности — нет. Условие везде одно: имущество должно быть действительно необходимо семье и не находиться в залоге. Перечни периодически обновляются — перед подачей возражений сверяйтесь с актуальной версией закона.
Могут ли наложить арест на имущество родителей и других родственников должника
Нет: арест налагают только на имущество должника и его долю в общей собственности; имущество родителей, оформленное на них и подтверждённое документами, за долги детей не арестовывают. Это правило работает и в Беларуси, и в Казахстане: ответственность по обязательствам персональна, и «по прописке» имущество не арестовывают.
На практике сложность в другом: исполнитель определяет принадлежность по документам, а их у родственников часто нет. Вещь, которая находится в помещении должника, по умолчанию считается его собственностью, пока не доказано обратное. Поэтому схема защиты простая: если при описи в акт попали чужие вещи, заявите об этом на месте и попросите внести заявление в акт, приложив документы — чеки, договоры, гарантийные талоны, бумаги на технику и мебель. Если документы не приняли или арест уже наложен, следующий шаг — иск об освобождении имущества от ареста; в Беларуси для этого есть статья 480 ГПК РБ.
Отдельная тема — супруги. Имущество, нажитое в браке, считается совместным, и взыскание обращается на долю должника в этом имуществе. Личное имущество супруга — полученное до брака, в дар или по наследству — по долгам второго супруга не арестовывается. Брачный договор может перераспределять имущество, но договор, заключённый «задним числом» после возникновения долга, суд может признать мнимой сделкой — то есть совершённой для вида, без реальных последствий, — и отменить её в части имущества.
И предупреждение. Переписывание квартиры на родителей или дарственная накануне исполнительного производства — не защита, а риск: такие сделки оспариваются, время и деньги на переоформление теряются, а позиция должника в производстве только ухудшается. Законная защита опирается на документы о давно сложившейся собственности, а не на новые сделки.
Типичный сценарий из практики: взрослый сын с долгами по кредитам живёт в квартире матери, оформленной на неё десять лет назад. При описи исполнитель видит технику и мебель в комнате должника. Мать показывает договор купли-продажи квартиры, где она собственник, и документы на технику — вещи выходят из описи. Если бы квартиру переоформили на мать за месяц до решения суда, исход был бы другим: у кредитора появилось бы основание оспорить сделку.
Арест машины: что будет с автомобилем, в том числе купленным в кредит
Автомобиль — самый частый объект ареста: его легко выявить по государственным реестрам и при необходимости реализовать на торгах. При этом сценарий зависит от того, есть ли на машине залог и чем именно обеспечен долг. Вот три типичные ситуации.
| Ситуация | Что происходит | Что делать владельцу |
|---|---|---|
| Машина в собственности, без залога, долг по потребительскому кредиту | Арест — запрет продажи и перерегистрации; пользоваться можно, если машина не изъята; при дальнейшем неисполнении — оценка и торги | Проверить постановление и соразмерность, договориться о графике, при нарушениях — жаловаться |
| Машина в залоге у банка по автокредиту или рассрочке | При просрочке банк-залогодержатель обращает взыскание на залог; арест по чужим долгам тоже возможен, но из стоимости залога первым получает банк | Урегулировать вопрос с банком: реструктуризация, продажа залога с согласия банка, банкротство — сценарий зависит от остатка долга |
| Машина продана после наложения ареста | Перерегистрация не пройдёт; сделка может быть оспорена, а продавец рискует ответственностью за распоряжение арестованным имуществом | Не продавать арестованное; сначала снять арест законным путём |
Часть запросов «арест машины каспи банк» связана с автокредитами и рассрочками Kaspi Bank — одного из крупнейших розничных банков Казахстана, который кредитует в том числе покупку автомобилей. Если машина куплена в кредит и стоит в залоге, логика такая: при длительной просрочке банк вправе обратить взыскание на предмет залога, и его требование имеет приоритет перед требованиями других кредиторов в пределах стоимости залога. Арест машины по посторонним долгам — скажем, по другому просроченному займу — этот приоритет не меняет. Точные условия по вашему договору всегда проверяйте в кредитных документах: программы банков различаются.
Отдельно про пользование. Как правило, арест запрещает распоряжение — продать, подарить, перерегистрировать машину нельзя, — а ездить можно, если автомобиль не изъят. Вид ограничения всегда указан в постановлении: от «запрет регистрации» до «изъятие с передачей на хранение». Поэтому первый шаг после получения постановления — прочитать, что в нём написано, а не собирать слухи.
Арест имущества уехавших: что происходит с недвижимостью и счетами релокантов
Переезд в другую страну не прекращает долги: исполнительное производство в Беларуси или Казахстане продолжается без присутствия должника, и арест имущества уехавших может быть наложен заочно — на квартиру, счета и транспорт. Извещения уходят по месту регистрации, решение могут принять без должника, арест недвижимости регистрируется через государственные реестры, а при неисполнении решение обращают на взыскание — вплоть до продажи квартиры с торгов. Процедура небыстрая и занимает месяцы, но она идёт, даже если владелец на другом континенте.
Контекст 2026 года: имущество уехавших всё чаще становится предметом государственного регулирования — в нескольких странах обсуждают или уже применяют законы, позволяющие ограничивать активы тех, кто покинул страну и не исполняет обязательства. Для белорусских и казахстанских должников это ничего не меняет: основание ареста прежнее, непогашенный долг, — но вектор общий понятен: кредиторы и государства всё активнее работают с активами людей за границей.
Что реально работает для уехавшего должника:
- доверенность на родственника или юриста, чтобы участвовать в производстве дистанционно и не пропускать сроки;
- письменное взаимодействие с исполнителем: запросы о ходе производства, заявления о рассрочке или отсрочке;
- рассрочка или мировое соглашение с кредитором — договорённость останавливает эскалацию;
- банкротство по месту долга: при обоснованном заявлении принудительное исполнение, как правило, приостанавливается.
Два заблуждения о релокации мешают людям действовать. Первое: «уехал — заберут всё сразу». Как правило, нет: процедуры формальны, последовательны и занимают время, а часть имущества защищена законом. Второе: «уехал — долг сгорит». Тоже нет: проценты и санкции продолжают начисляться, а изъятие имущества у релокантов происходит по тем же правилам, что и у оставшихся, — просто человек узнаёт обо всём позже и в худшей позиции. Разумная стратегия — не «спрятаться», а управлять ситуацией издалека: документы, представитель, план по долгу.
Конфискация имущества: когда имущество забирают безвозмездно
Конфискация — это безвозмездное изъятие имущества в доход государства по приговору суда за преступление или по решению по административному делу; при обычных кредитных долгах она не применяется. Основания — уголовные преступления, коррупционные правонарушения, незаконный оборот запрещённых предметов. Никакой просроченный кредит сам по себе к конфискации не ведёт.
Даже в уголовных делах конфискация ограничена перечнями. В Беларуси и Казахстане не подлежат конфискации: жильё, где осуждённый и его семья постоянно проживают, и участок под ним; предметы домашней обстановки и личные вещи в употреблении — кроме ценного меха, изделий из драгоценных металлов и художественных ценностей; минимально необходимая мебель; все детские вещи; профессиональный инвентарь, если человека не лишили права заниматься этой деятельностью; скот, корма и постройки для тех, кто живёт сельским хозяйством; семена; продукты и деньги в пределах установленной суммы; топливо для отопления; транспорт и имущество инвалидов; призы и награды.
Самое вредное заблуждение по теме звучит так: «за любой долг могут конфисковать всё». Из-за него люди паникуют, подписывают сомнительные договоры с «помощниками» и сами себе вредят. Реальный путь долга другой: арест → оценка → реализация → деньги идут кредитору в счёт долга, а не государству. Разница принципиальная: взыскание заканчивается расчётом с кредитором, конфискация — передачей имущества государству за правонарушение. Смешивать эти механизмы неверно.
Как обжаловать арест и снять его с имущества
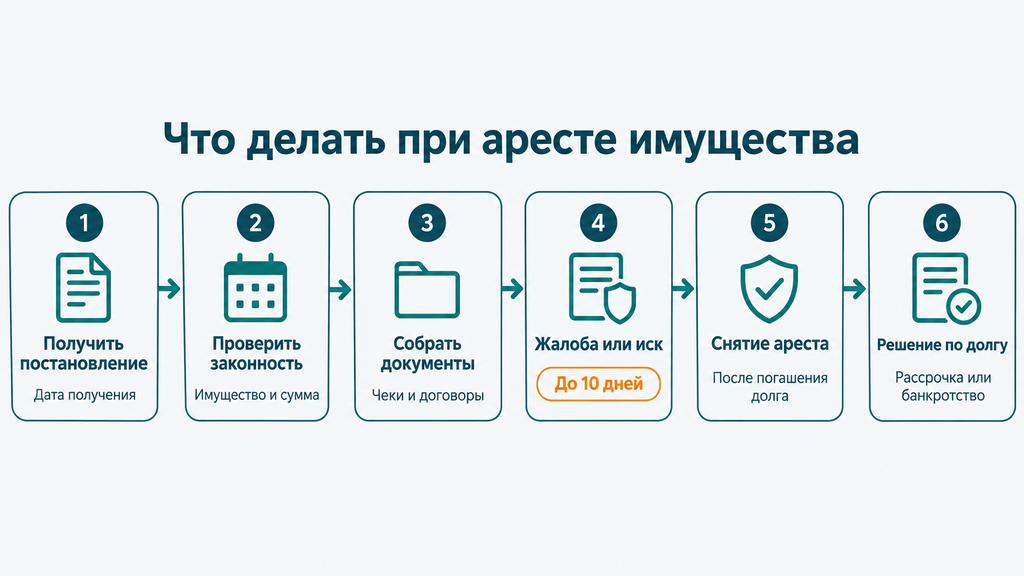
Если арест наложен с нарушением — на чужое или защищённое имущество либо без учёта соразмерности, — его можно обжаловать; если причина устранена, например долг погашен или подписана рассрочка, арест снимается. Действовать удобнее по понятному алгоритму:
- Получите копии постановления об аресте и акта описи. Без документов обжаловать нечего — начинайте с них.
- Проверьте три вещи: чьё это имущество, не входит ли оно в защищённый перечень и сопоставима ли его стоимость с суммой долга.
- Соберите документы о принадлежности: чеки, договоры, гарантийные талоны, документы на технику, свидетельства о собственности.
- Подайте жалобу. В Беларуси — в суд, при котором состоит судебный исполнитель, либо в вышестоящую инстанцию; в Казахстане — судебному исполнителю, в прокуратуру или в суд.
- Если речь о чужом или защищённом имуществе — подайте иск об освобождении имущества от ареста.
- Параллельно решайте вопрос с самим долгом: рассрочка, мировое соглашение или банкротство, иначе после снятия одного ареста последует следующий.
Со сроками тянуть нельзя: срок обжалования, как правило, короткий — по многим основаниям он отсчитывается в пределах десяти дней с момента, когда вы узнали о нарушении. Точные сроки зависят от страны и типа акта, поэтому проверяйте актуальные нормы на 2026 год. Арест снимается при полном погашении долга, утверждении рассрочки или отсрочки, при ошибке исполнителя и по завершении процедуры банкротства. После погашения не ждите, что ограничение спадёт само: убедитесь, что постановление о снятии ареста направлено в банк или регистрирующий орган и там зарегистрировано — на практике именно этот финальный шаг часто провисает, и обременение висит на имуществе месяцами.
Три ошибки, которые сводят обжалование к нулю: пропущенный срок, жалоба «со словами, но без документов» и попытки решить вопрос неофициально. Работает противоположное: документы, сроки и письменная форма.
Что делать должнику: законные сценарии решения
Арест имущества — сигнал, что долг перешёл в принудительную стадию, и на этой стадии остаются законные варианты: рассрочка или отсрочка исполнения, мировое соглашение с кредитором, реструктуризация долга и банкротство. Выбор зависит от размера долга, дохода и того, где вы находитесь, но сравнить варианты полезно заранее.
| Сценарий | Кому подходит | Что происходит с арестом | Компромиссы |
|---|---|---|---|
| Рассрочка или отсрочка исполнения | Доход покрывает базовые расходы и часть платежа | Суд может установить график; часть ограничений нередко сохраняется до расчётов | Долг растягивается, нужны документы о доходах и дисциплина платежей |
| Мировое соглашение с кредитором | Банк готов пересмотреть график без суда или на стадии производства | При подписании и исполнении новых условий ограничения снимаются | Требует согласия кредитора, которое не всегда можно получить |
| Реструктуризация, кредитные каникулы | Временное снижение дохода, долг ещё не в исполнительном производстве | Предотвращает арест, если успеть до решения суда | Срок кредита и переплата растут; нужна подтверждённая причина |
| Банкротство | Долг системно превышает доход, просрочки длятся месяцами, имущество под угрозой | Принудительное исполнение, как правило, приостанавливается, аресты снимаются | Процедура занимает время; алименты и возмещение вреда жизни и здоровью не списываются; повторное применение ограничено |
О банкротстве честно. Процедуры для граждан существуют и в Беларуси, и в Казахстане, а в России действует своё банкротство физических лиц — по правилам страны проживания и долга. Это не «волшебная кнопка»: результат зависит от суммы, документов, истории платежей и добросовестности должника, и часть обязательств закон защищает от списания. Но когда платежи съедают больше половины дохода, а просрочки перевалили за девяносто дней, банкротство часто оказывается сценарием, который возвращает человека к нормальной жизни быстрее и дешевле, чем годы рассрочек.
Как выбрать сценарий: критерии и компромиссы
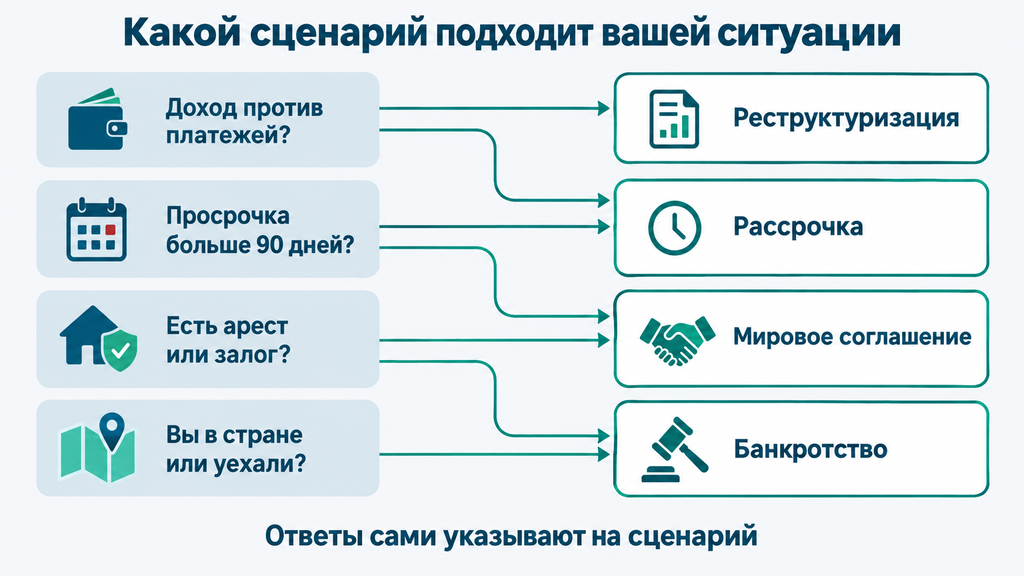
Выбор сценария определяется четырьмя параметрами: соотношением дохода и платежей, длительностью просрочки, наличием залога и вашего местонахождения. Ориентиры из практики такие:
- доход покрывает базовые расходы и часть платежа — рассматривайте реструктуризацию или рассрочку;
- платежи занимают больше половины дохода, а просрочка перевалила за 90 дней — оценивайте банкротство всерьёз;
- имущество уже под арестом — параллельно с вопросом долга проверяйте законность ареста и сроки обжалования;
- вы уехали — первым делом оформляйте доверенность и переводите общение с исполнителем в письменный формат;
- основной долг — ипотека или автокредит — помните: залоговое имущество защищено иначе, и сценарий строится вокруг договора с банком.
Компромиссы тоже стоит посчитать заранее. Рассрочка снижает давление, но растягивает нагрузку на годы. Мировое соглашение экономит время, но зависит от воли кредитора. Банкротство списывает основную массу долгов, но требует времени, дисциплины в процедуре и ограничено по повторному применению. Вопросы для самопроверки: сколько вы реально можете платить в месяц без новых просрочек; что из имущества для вас критично; где сейчас ваши счета и документы; готовы ли вы к процедуре длиной в месяцы. Ответы почти всегда сами указывают на сценарий.
Типичные ошибки должников при аресте имущества
Большинство проблем при аресте имущества создают не действия исполнителя, а типичные ошибки самого должника — и почти все они корректируются простыми шагами:
- Игнорировать постановления и сроки. Производство не останавливается, а санкции и расходы растут. Вместо этого: прочитать документ, зафиксировать сроки, ответить письменно.
- Продавать, дарить или портить арестованное имущество. Перерегистрация не пройдёт, а за распоряжение арестованным имуществом предусмотрена ответственность — вплоть до уголовной. Вместо этого: добиваться снятия ареста законным путём.
- «Переписывать» имущество на родственников перед производством. Мнимые сделки оспариваются, деньги на переоформление теряются, позиция должника ухудшается. Вместо этого: собирать документы о давно существующей собственности.
- Пропускать срок на жалобу. Сроки обжалования короткие, и восстановить их сложнее, чем уложиться. Вместо этого: отмечать даты получения документов в календаре сразу.
- Верить обещаниям «уберём все долги и аресты за один день». Так работают обещания, за которые затем приходится платить дважды. Вместо этого: оценивать предложения по одному критерию — какие документы и законные процедуры лежат в основе.
- Не проверять акт описи. В опись попадают чужие и защищённые вещи, а срок возражений идёт. Вместо этого: сверять акт с реальностью в момент составления и вносить замечания сразу.
Общий принцип простой: ситуация усугубляется не потому, что безнадёжна, а потому что её «решают» молчанием. Письменная позиция, документы и соблюдение сроков меняют ход производства заметнее любых эмоциональных решений.
Чек-лист: что проверить и подготовить, если имущество под арестом
Если имущество уже под арестом, начните с проверки фактов, а не с эмоций — по этому списку можно пройти за один вечер:
- получить и сохранить постановление об аресте и акт описи — это основа для любых дальнейших действий;
- сверить акт с реальностью: нет ли в нём чужих вещей и имущества из защищённых перечней;
- собрать документы о принадлежности: чеки, договоры, гарантийные талоны, документы на технику и жильё;
- запросить расчёт задолженности и сопоставить его с объёмом ареста — соразмерность легко проверить по цифрам;
- отметить в календаре даты получения документов и сроки обжалования;
- проверить, какое именно ограничение наложено: запрет распоряжения или изъятие;
- записать ФИО и контакты судебного исполнителя и вести переписку письменно;
- собрать данные о доходах и обязательных расходах — они понадобятся для рассрочки или оценки банкротства;
- если платить объективно нечем — оценить перспективу банкротства, а не ждать следующего ареста;
- сохранить подтверждение каждого поданного заявления и жалобы.
Для первичной консультации подготовьте короткий пакет: документы по долгу (договоры, графики, судебные акты), постановление и акт об аресте, документы о собственности и доходах. Этого обычно достаточно, чтобы увидеть картину целиком и обозначить план действий.
Куда обратиться за помощью с долгами
Ситуация с арестом имущества выглядит сложнее, чем решается, — особенно когда в ней смешались долг в другой стране, арест чужого имущества и пропущенные сроки. Наша задача — перевести эту картину в понятный план действий: мы занимаемся юридической защитой граждан по вопросам долгов, кредитов, взыскания и банкротства.
Обращение ни к чему не обязывает: вы не принимаете решение и не оплачиваете услуги на этом шаге. Достаточно оставить заявку и кратко описать ситуацию — специалист проведёт первичный разбор бесплатно и подскажет, какие варианты в вашем случае реалистичны и с каких документов начать. Консультация подойдёт и по процедуре банкротства, и по любому другому юридическому вопросу, и даже если вы пока не понимаете, что именно происходит с вашими долгами, — это нормальная стартовая точка, и разбираться в ней лучше вместе.
- разбор вашей ситуации по документам: что уже произошло и что произойдёт дальше;
- проверка ареста: соразмерность, принадлежность имущества, сроки обжалования;
- сравнение сценариев — рассрочка, переговоры с кредитором, банкротство — применительно к вашим цифрам;
- список документов и пошаговый план, с которым вы сможете двигаться сами или с нашей поддержкой.
Часто задаваемые вопросы
Могут ли забрать единственное жильё за долги в Беларуси или Казахстане?
Как правило, нет: единственное пригодное для проживания жильё защищено от взыскания в обеих странах, как и земельный участок под ним. Исключение — жильё в залоге: по ипотеке или кредиту под залог недвижимости банк вправе обратить взыскание на предмет залога. Точный статус вашего жилья проверяется по документам и реестрам.
Могут ли наложить арест на имущество родителей за долги детей?
Нет: арест налагается только на имущество должника и его долю в общей собственности. Если имущество родителей оформлено на них и подтверждено документами, оно не подлежит аресту по долгам детей. Если чужие вещи всё же попали в опись, подайте заявление с документами исполнителю, а при отказе — иск об освобождении имущества от ареста.
Что будет с квартирой в Беларуси, если уехать и перестать платить кредит?
Исполнительное производство продолжится без вашего участия: на квартиру может быть наложен арест через регистрирующий орган, а затем возможно обращение взыскания с торгов. Рабочие варианты — доверенность на представителя, рассрочка, мировое соглашение или банкротство. Вариант «ничего не делать» не защищает имущество: он лишь отодвигает момент, когда вы узнаете о торгах.
С какой суммы долга могут наложить арест на имущество в Казахстане?
Минимальной суммы не установлено: право на арест возникает с момента возбуждения исполнительного производства независимо от размера долга. Объём ареста ограничен принципом соразмерности и складывается из основного долга, исполнительской санкции, расходов по исполнению и оплаты деятельности частного судебного исполнителя.
Можно ли пользоваться машиной, если на неё наложен арест?
Как правило, да: арест запрещает распоряжение — продажу, дарение, перерегистрацию, — а пользование сохраняется, если автомобиль не изъят. Конкретный вид ограничения всегда указан в постановлении, поэтому его нужно прочитать, а не догадываться. Отдельной мерой может быть назначено временное ограничение права управления.
Чем арест отличается от конфискации?
Арест — временное ограничение прав на имущество в рамках долга или судебного спора, конфискация — безвозмездное изъятие имущества в доход государства по приговору или решению суда. При кредитных долгах конфискация не применяется: взыскание заканчивается реализацией имущества и расчётом с кредитором, а не передачей вещей государству.
Как проверить, наложен ли арест на имущество?
Проверяются официальные источники: сведения о недвижимости и обременениях в органах государственной регистрации, реестр должников исполнительных производств и письменный запрос судебному исполнителю о ходе производства. В Беларуси также можно проверить исполнительное производство по данным отдела принудительного исполнения. Если арест обнаружен — запросите копии постановления и акта, с них начинается любая проверка законности.
Снимает ли банкротство аресты с имущества?
Как правило, да: при признании заявления о банкротстве обоснованным принудительное исполнение приостанавливается, а аресты снимаются или имущество переходит под управление назначенного по делу управляющего. Ограничение касается отдельных обязательств — алименты и возмещение вреда жизни и здоровью не списываются, и итог зависит от обстоятельств дела. Если хотите оценить перспективу именно вашей ситуации, оставьте заявку и кратко опишите её: первичный разбор бесплатный и ни к чему вас не обязывает.
Материал носит информационный характер и не является юридической консультацией. Нормы приведены по состоянию на 2026 год; перед принятием решений проверяйте актуальные редакции законов и применяйте их к своим документам.