Государственная финансовая поддержка и помощь: виды, условия получения
Государственная финансовая поддержка в 2026 году — это денежные выплаты, субсидии, компенсации, налоговые вычеты и социальный контракт, которые положены людям при подтверждённой нуждаемости: невысоком доходе, потере работы, болезни или трудной жизненной ситуации. Оформить помощь можно через портал Госуслуги, МФЦ (многофункциональный центр «Мои документы»), Социальный фонд России (СФР) или орган социальной защиты региона. Первый шаг простой: загляните в личный кабинет Госуслуг, посмотрите, какие меры вам уже доступны, и подайте заявление по той, что подходит вашей ситуации.
Что такое государственная финансовая поддержка и кому она положена
Государственная финансовая поддержка — это меры помощи из федерального и регионального бюджетов: денежные выплаты, субсидии, компенсации, льготы и налоговые вычеты, которые предоставляются бесплатно. В отличие от кредита или займа, возвращать её не нужно. Но и автоматически она не появляется: помощь оформляют, а право на неё подтверждают.
Поддержка рассчитана на людей, которым деньги нужнее всего в конкретный период жизни:
- семьи с детьми, включая неполные и многодетные;
- малоимущие семьи, чей доход на каждого члена ниже прожиточного минимума;
- безработные, которые встали на учёт в службе занятости;
- инвалиды и люди, проходящие длительное лечение;
- пенсионеры с невысокой пенсией;
- люди в трудной жизненной ситуации — после пожара, аварии, потери кормильца.
Если вы ловите себя на мысли «мне нужна финансовая помощь», но не знаете, с чего начать, просто проверьте: какие меры уже назначены вам автоматически, а какие можно оформить заявлением. Увидеть это можно в личном кабинете на Госуслугах. За региональными мерами обращаются в орган социальной защиты или в МФЦ. Физические выплаты оформляет СФР, Социальный фонд России, который с 2023 года объединил пенсионный и социальный фонды. Есть и ЕГИССО, Единая государственная информационная система социального обеспечения: она собирает данные о мерах поддержки, и видно, что уже назначено, а что положено, но ещё не оформлено.
Куда именно обращаться, если нужна помощь с деньгами, зависит от меры. Детские выплаты и пенсии оформляют через СФР или Госуслуги, субсидии и социальный контракт — через соцзащиту, пособие по безработице — через сервис «Работа России». Если сомневаетесь, начните с Госуслуг или МФЦ: там подскажут, в какой орган идти по вашей ситуации.
Принцип адресности: почему поддержку дают не всем
Государственная поддержка адресная: её дают не по факту обращения, а по факту нуждаемости. Ведомство проверяет, действительно ли человеку нужна помощь, и оценивает два параметра: доход семьи и её имущественную обеспеченность.
Ключевые понятия здесь простые. Среднедушевой доход — общий доход всех членов семьи за расчётный период, поделённый на количество человек, включая детей. Прожиточный минимум — расчётная сумма, которая покрывает базовые расходы человека за месяц. Значений у него несколько: на душу населения и по категориям, для трудоспособных, пенсионеров и детей, причём в каждом регионе он свой. Если среднедушевой доход семьи ниже регионального прожиточного минимума, это основание претендовать на большинство социальных выплат.
Пример: семья из четырёх человек — двое взрослых с зарплатами и двое детей. Если после деления общего дохода на четверых на каждого выходит меньше прожиточного минимума региона, семья проходит по доходу и может претендовать на детские выплаты и адресную помощь.
Для части выплат действует «правило нулевого дохода»: если в расчётном периоде у человека нет никаких официальных поступлений, в выплате могут отказать. Исключение — уважительная причина. Обычно к уважительным относят уход за ребёнком до трёх лет, зарегистрированную безработицу, болезнь, очное обучение. Точные суммы, периоды и правила на 2026 год проверяйте в описании конкретной меры: они различаются по регионам и периодически обновляются.
Какие виды государственной финансовой поддержки действуют в 2026 году
В 2026 году государственная финансовая поддержка включает шесть основных групп: ежемесячные и единовременные выплаты, субсидии и компенсации, льготы, налоговые вычеты, адресную социальную помощь и социальный контракт. Сначала короткая карта вариантов, дальше каждый вид разобран подробнее.
- Ежемесячные выплаты — регулярные платежи: детские пособия, пособие по безработице, региональные доплаты.
- Единовременные выплаты — разовые суммы: например, при рождении ребёнка или разовая адресная помощь.
- Субсидии и компенсации — государство оплачивает часть ваших расходов или возвращает потраченное: субсидия на ЖКУ, компенсация взноса на капремонт.
- Льготы — скидки и освобождения от платежей: проезд, лекарства, часть налогов.
- Налоговые вычеты — возврат части уплаченного налога с дохода: за лечение, обучение, покупку жилья, за детей.
- Адресная социальная помощь и социальный контракт — помощь конкретной семье в сложной ситуации и финансирование выхода из неё.
Отдельно стоит материнский (семейный) капитал — сертификат на дополнительные меры поддержки семьи с детьми, который СФР оформляет, как правило, проактивно, без отдельного заявления. Перечень не исчерпывающий: почти в каждом регионе есть собственные выплаты, которых нет в федеральных подборках, поэтому список мер стоит уточнять в местной соцзащите.
Ежемесячные и единовременные выплаты
Выплаты — самый распространённый вид поддержки: деньги перечисляют на счёт, и ими можно распоряжаться свободно.
- Единое пособие — ежемесячная выплата семьям с детьми до 17 лет и беременным женщинам. Размер зависит от среднедушевого дохода и комплексной оценки нуждаемости: обычно это 50, 75 или 100 процентов прожиточного минимума на ребёнка в регионе, причём чем ниже доход, тем выше выплата.
- Пособие по уходу за ребёнком до полутора лет — для работающих родителей, рассчитывается из среднего заработка.
- Пособие по безработице — для тех, кто встал на учёт в службе занятости. Первые месяцы платят процент от средней зарплаты за последние месяцы работы, но не выше установленного максимума, затем выплата снижается. Оформляется онлайн через сервис «Работа России».
- Единовременные выплаты — разовые: например, при рождении ребёнка или региональные выплаты многодетным семьям к школе и к учебному году.
- Региональные детские выплаты — доплаты своего региона: за третьего ребёнка, многодетным, семьям с невысоким доходом.
Практически все эти выплаты можно оформить онлайн, через Госуслуги или сервис СФР. Чаще всего люди не знают именно о региональных мерах: часть федеральных назначается проактивно, как материнский капитал, а большинство, особенно региональных, нужно оформлять заявлением.
Пример, из чего складывается поддержка семьи с двумя детьми: единое пособие на каждого ребёнка (размер зависит от дохода), возможно региональное пособие и льготы на школьное питание. Конкретные суммы на 2026 год проверьте в расчёте на Госуслугах или в соцзащите: они зависят от региона и периодически индексируются.
Субсидии, компенсации и льготы
Субсидия — это когда государство оплачивает часть ваших расходов, компенсация — возвращает часть потраченного, льгота — даёт скидку или освобождение от платежа. От пособия они отличаются назначением: пособие — деньги на руки, субсидия и компенсация — привязаны к конкретным расходам, подтверждённым документами.
Самая востребованная — субсидия на оплату ЖКУ (жилищно-коммунальных услуг). Её дают, если коммунальные платежи съедают долю дохода выше планки, установленной в регионе. В большинстве субъектов эта планка находится в диапазоне примерно от 10 до 22 процентов совокупного дохода семьи; точное значение для вашей области проверьте в соцзащите. Условный пример: семья получает 42 000 рублей, платит за квартиру 9 500 — это около 23 процентов дохода. Если региональная планка ниже, появляется право на субсидию, и государство покрывает часть платежа. Субсидию назначают на полгода, затем её нужно переоформить.
Ещё примеры:
- компенсация взноса на капремонт пожилым: в основном неработающим пенсионерам, которые живут одни или в семье из неработающих пенсионеров. От 70 лет возвращают половину взноса, от 80 — полностью;
- льготы на проезд — для пенсионеров, школьников, студентов;
- налоговые льготы — например, освобождение части пенсионеров от налога на имущество по одному объекту.
Частый вопрос: «чем субсидия отличается от пособия и что проще оформить». Проще оформлять ту меру, право на которую подтверждается автоматически: субсидию на ЖКУ ведомство рассчитывает само по данным о доходах, вам нужно только заявление и актуальные сведения.
Социальный контракт: деньги на выход из сложной ситуации
Социальный контракт — это договор между семьёй и органом соцзащиты, по которому государство финансирует конкретную цель выхода из сложной ситуации, а человек выполняет программу действий. Это не кредит: при выполнении обязательств деньги возвращать не нужно.
Типичные направления контракта:
- поиск работы — помощь на период трудоустройства;
- профессиональное обучение или переобучение;
- ведение личного подсобного хозяйства — например, закупка материалов для хозяйства;
- открытие своего дела — ИП (индивидуальный предприниматель) или самозанятость; лимиты по этой цели заметно выше, чем по бытовым расходам, но и требования серьёзнее: нужен обоснованный бизнес-план.
Право на контракт чаще всего есть у семей со среднедушевым доходом ниже прожиточного минимума. Цель программы — чтобы к её окончанию доход семьи поднялся выше минимума. Если обязательства нарушены, например человек не приступил к обучению или не отчитался о расходах, контракт расторгают, а выплаченные суммы просят вернуть. Поэтому заявку стоит писать только под реально выполнимый план.
Как это бывает на практике: человек потерял работу, и доход семьи просел ниже минимума. Он заключил контракт на профессиональное обучение, в период учёбы получал поддержку, а после курса вышел на работу. Доход восстановился, обязательства выполнены, деньги возвращать не пришлось. Суммы и направления зависят от региона и бюджетных лимитов: перед подачей заявления уточните в своей соцзащите, какие цели финансируются в 2026 году и какой максимальный размер поддержки действует.
Условия получения: как понять, что поддержка вам положена
Поддержка положена, если выполняется хотя бы одно из базовых условий: доход на каждого члена семьи ниже прожиточного минимума региона, семья оказалась в трудной жизненной ситуации или человек относится к категории, для которой установлена конкретная выплата. Дополнительно ведомство проверяет гражданство и регистрацию, а для части мер ещё и имущественную обеспеченность.
Что обычно учитывают при оценке:
- Доход: зарплаты, пенсии, стипендии, доходы от самозанятости, сдачи имущества внаём — у всех членов семьи за расчётный период, заданный правилами конкретной меры.
- Имущество: жильё, транспорт, вклады. При комплексной оценке смотрят не сам факт наличия, а соответствие нормативам: одно жильё, где живёт семья, дачный дом, автомобиль для инвалида, как правило, препятствием не становятся. Вторая квартира или второй автомобиль могут повлиять на решение.
- Трудная жизненная ситуация: потеря работы, длительная болезнь, пожар, наводнение, потеря кормильца; такие ситуации подтверждаются документами.
- Гражданство и регистрация: большинство мер — для граждан России, живущих в регионе обращения.
Распространённое заблуждение: «у меня есть машина или своя квартира — точно откажут». На деле отказывают не за наличие имущества, а за его превышение над нормативами: например, две квартиры или два автомобиля при заявленной нуждаемости вызывают вопросы, а единственное жильё и один автомобиль не мешают. Точные нормативы зависят от меры и региона.
Мини-пример расчёта среднедушевого дохода (цифры условные, для наглядности): муж зарабатывает 38 000 рублей, жена — 26 000, детей двое. Доход на человека: (38 000 + 26 000) ÷ 4 = 16 000 рублей. Если прожиточный минимум на душу населения в регионе выше, скажем, 17 000 рублей, семья проходит по доходу и может подавать заявления на выплаты, привязанные к нуждаемости.
Как получить финансовую помощь от государства: пошаговая инструкция
Чтобы получить финансовую помощь от государства, нужно проверить право на меры, подготовить документы и подать заявление: онлайн через Госуслуги или лично через МФЦ, СФР или орган соцзащиты. Сам процесс обычно занимает меньше времени, чем кажется: большая часть сведений ведомства собирают по своим каналам.
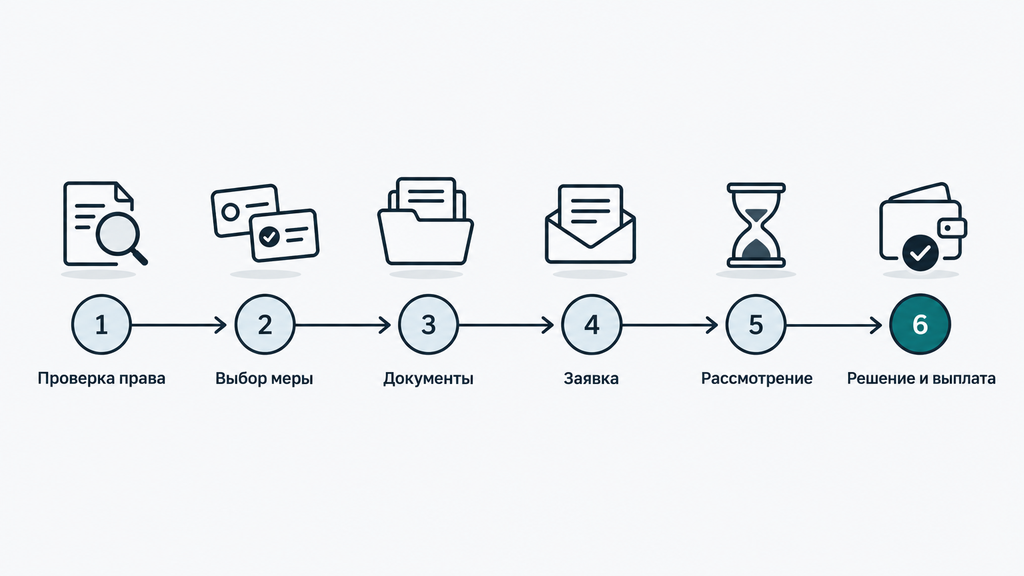
- Проверьте, какие меры положены. Загляните в личный кабинет Госуслуг: там видны уже назначенные выплаты и доступные заявления. Дополнительно можно задать вопрос в соцзащите региона или уточнить условия в МФЦ.
- Выберите подходящую меру и уточните условия. Каждая выплата имеет свои критерии дохода, состава семьи и периода. Условия для вашего региона лучше выяснить до подачи: на портале меры или у специалиста.
- Подготовьте документы. Базовый список — ниже, в отдельном разделе. Основное внимание уделите свежим справкам о доходах и данным о составе семьи.
- Подайте заявление. Удобнее всего онлайн через Госуслуги: система подтягивает часть сведений автоматически. Альтернативы — МФЦ, клиентская служба СФР, соцзащита. Заявление подаётся в тот орган, который отвечает за конкретную меру, и именно здесь чаще всего теряют время.
- Отслеживайте статус и отвечайте на запросы. Если ведомство запросит дополнительный документ, срок рассмотрения приостанавливается до вашего ответа, поэтому уведомления лучше проверять регулярно.
- Получите решение. При одобрении выплата придёт на указанный счёт. При отказе запросите письменную причину: с ней проще исправить основания и подать повторно.
По срокам: единовременные выплаты и субсидии на ЖКУ обычно рассматривают от 10 рабочих дней до месяца, ежемесячные пособия в схожие сроки, социальный контракт дольше, потому что требуется согласование программы расходов. Точные сроки зависят от меры и региона.
Какие документы подготовить
Для большинства мер нужен базовый набор документов. Чек-лист:
- паспорт и СНИЛС — страховой номер индивидуального лицевого счёта в системе пенсионного учёта;
- свидетельства о рождении детей, если они есть;
- справки о доходах всех членов семьи за расчётный период — период зависит от конкретной меры;
- документы о составе семьи и регистрации по месту жительства;
- реквизиты счёта для перечисления выплаты;
- для социального контракта — описание цели и план расходов.
Часть сведений ведомство запрашивает само по межведомственным каналам, например данные о налогах и самозанятости. Но проверка данных до подачи экономит недели: на практике чаще всего отказывают из-за устаревших справок о доходах и расхождений в личных данных, когда в паспорте одна фамилия, а в трудовой другая.
Совет: заранее отсканируйте документы в хорошем качестве и держите их в одной папке. При онлайн-подаче это сокращает заполнение заявления до нескольких минут, а при запросе дополнительных сведений вы ответите ведомству в тот же день, а не через неделю.
Если срочно нужна финансовая помощь: что можно сделать быстро
Если срочно нужна финансовая помощь, начните с мер, которые оформляются быстрее всего: разовых единовременных выплат, срочной адресной помощи через соцзащиту и пособия по безработице. Честно о сроках: мгновенных государственных выплат «здесь и сейчас» не бывает. Даже быстрые меры оформляются от нескольких дней до двух недель, поэтому важнее не скорость одного заявления, а план действий.
Быстрые варианты, к которым стоит обратиться параллельно:
- разовые единовременные выплаты — например, при рождении ребёнка их назначают относительно быстро;
- срочная адресная социальная помощь — через соцзащиту региона, на непредвиденные нужды: еда, лекарства, восстановление после пожара или аварии;
- пособие по безработице — при потере работы; учёт в службе занятости также открывает доступ к бесплатному обучению;
- помощь близких — на небольшой срок; договорённости о возврате лучше фиксировать письменно, это сохраняет отношения.
План на первые дни, если денег нет прямо сейчас:
- Выпишите все обязательные платежи за месяц: еда, жильё, транспорт, платежи по кредитам. Так вы увидите реальную сумму, которой нужно закрыть разрыв.
- Подайте заявления по нескольким подходящим мерам сразу, Госуслуги позволяют делать это параллельно.
- Если у вас кредиты, свяжитесь с банками до появления просрочки: каникулы и реструктуризация согласуются проще, пока история платежей чистая.
- Продайте ненужные вещи на площадках объявлений: это один из самых быстрых способов закрыть небольшой разрыв за несколько дней.
И предупреждение без запугивания: новые микрозаймы для платежей по старым долгам обычно ухудшают ситуацию, потому что ставки по ним заметно выше банковских и долг вырастает быстрее дохода. Это не запрет, а трезвая оценка: разрыв в 20–30 тысяч рублей микрозаймом можно превратить в проблему вдвое большего размера. Если основная причина нехватки денег в кредитах, двигайтесь по правовым инструментам из следующего раздела.
Когда долги и просрочки: законные способы снизить долговую нагрузку
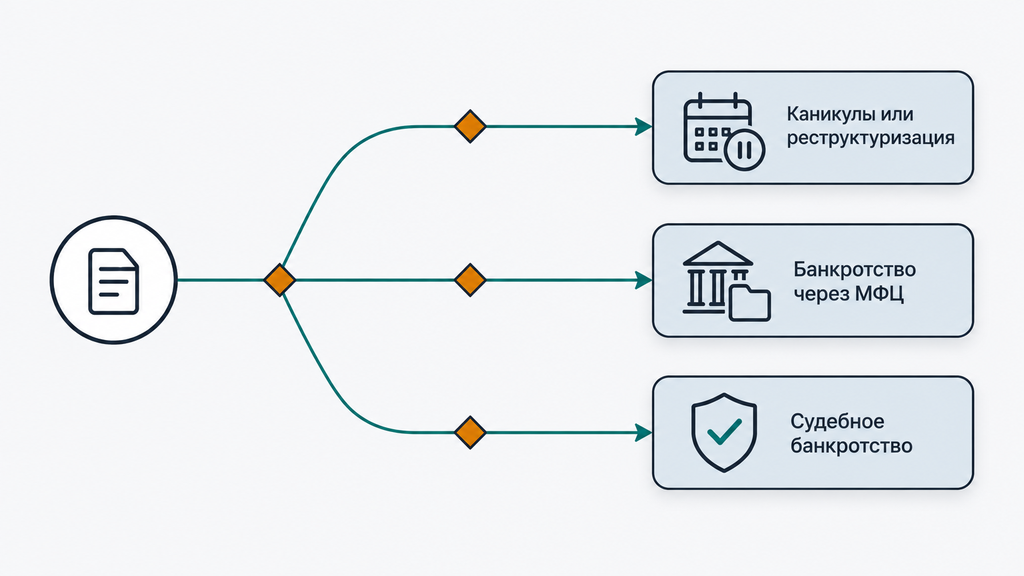
Если денег не хватает из-за долгов и просрочек, закон предусматривает отдельные инструменты: кредитные каникулы, реструктуризацию, мировое соглашение, внесудебное и судебное банкротство. Подбирают их по сумме долга, составу кредиторов и стадии взыскания. Государственные выплаты в такой ситуации работают параллельно, но сам корень проблемы, долговую нагрузку, решают именно правовые механизмы.
- Кредитные каникулы — отсрочка или уменьшение платежей на срок до полугода. Право на них есть у заёмщиков, чей доход заметно снизился или которые пострадали от чрезвычайной ситуации; по каждому кредиту каникулы дают, как правило, один раз. Проценты в этот период продолжают начисляться, поэтому после каникул срок возврата сдвигается, а общая переплата может вырасти: это цена передышки, и её стоит просчитать заранее.
- Ипотечные каникулы — отдельный механизм для единственного жилья при подтверждённых сложных обстоятельствах: потеря кормильца, длительная болезнь, снижение дохода более чем на треть.
- Реструктуризация — договорённость с банком об изменении условий: удлинение срока, снижение ежемесячного платежа. Платёж становится устойчивее, но общая переплата обычно увеличивается.
- Мировое соглашение — если дело уже в суде, стороны могут договориться о графике погашения и остановить взыскание.
- Внесудебное банкротство через МФЦ — бесплатная процедура: заявление через МФЦ, без суда и финансового управляющего. Базовые условия: сумма долга в пределах установленного диапазона, от 25 тысяч до 1 миллиона рублей, а исполнительные производства по имущественным взысканиям окончены приставами из-за отсутствия имущества. Процедура длится полгода; если за это время у человека появится доход или имущество, её прекратят. Повторно обратиться можно не раньше чем через пять лет. Параметры периодически уточняются, поэтому проверьте актуальные условия 2026 года на сайте МФЦ.
- Судебное банкротство физического лица — законная процедура списания непосильных долгов через арбитражный суд по федеральному закону о несостоятельности (банкротстве). В процедуре участвует финансовый управляющий: специалист, которого назначает суд, чтобы вести учёт имущества и расчёты с кредиторами. Обычно процедура занимает от 8 месяцев до года и дольше. По завершении долги по кредитам, займам и коммунальным платежам, как правило, списываются, кроме тех, что не подлежат списанию: алименты, возмещение вреда жизни и здоровью. У процедуры есть последствия на несколько лет: при обращении за кредитом в течение пяти лет нужно сообщать о банкротстве, три года нельзя занимать руководящие должности в компаниях, а в банках и микрофинансовых организациях пять лет и дольше; повторное банкротство не раньше чем через пять лет.
| Вариант | Кому подходит | Как долго | Что учесть |
|---|---|---|---|
| Кредитные каникулы | Доход заметно снизился, платёж временно непосилен | До 6 месяцев | Проценты продолжают начисляться; по каждому кредиту, как правило, один раз |
| Реструктуризация | Нужен устойчиво меньший платёж | Согласование — недели | Срок кредита растёт, общая переплата может увеличиться |
| Внесудебное банкротство через МФЦ | Долг в пределах диапазона, исполнительные производства закрыты | 6 месяцев | Бесплатно; при появлении дохода или имущества процедуру прекращают |
| Судебное банкротство | Несколько кредиторов, сложная ситуация, просрочки | Обычно от 8 месяцев до года и дольше | Расходы на процедуру и правовые последствия на несколько лет |
Если вы не знаете, что делать с долгами, оставьте заявку на нашем сайте и кратко опишите ситуацию. Специалист бесплатно сделает первичный разбор: посмотрит состав долгов и статус исполнительных производств, а потом покажет, какой вариант подходит именно вам (каникулы, реструктуризация или банкротство). Это ни к чему не обязывает: не нужно сразу оплачивать услуги или принимать решение, для начала достаточно просто увидеть свои варианты.
Из-за каких ошибок отказывают в поддержке и что делать при отказе
Чаще всего в поддержке отказывают не из-за отсутствия права, а из-за ошибок оформления: неполного пакета документов, неверного периода дохода или пропущенного срока переоформления. Отказ — это не приговор и не оценка человека, и в большинстве случаев основания устранимы.
Типичные ошибки и как их избежать:
- Неполный пакет документов → сверяйте заявление с официальным списком меры, а не с советами из подборок.
- Справки о доходах за неверный период → проверьте в правилах выплаты, какой период нужен: для одних мер — три месяца, для других — двенадцать.
- Неучтённый доход → доходы от самозанятости, сдачи жилья внаём и продажи имущества тоже видны ведомству; скрыть их не получится, а расхождение выглядит как недостоверные сведения.
- Пропуск срока переоформления → ежемесячные выплаты и субсидия на ЖКУ действуют ограниченный срок: например, субсидию продлевают каждые полгода; поставьте напоминание.
- Заявление не в тот орган → детские выплаты — СФР, субсидии и соцконтракт — соцзащита, безработица — «Работа России»; уточните адресата до подачи.
- Расхождения в личных данных → проверьте, что фамилия, реквизиты и адрес совпадают во всех документах.
Если отказ уже получен, действуйте по алгоритму: запросите письменное решение с причиной; устраните основание (обновите справки, уточните данные, дождитесь нужного периода); подайте заявление повторно. Если считаете отказ неправомерным, его можно обжаловать в вышестоящем органе или в суде.
Бывает и так: семья подала заявление на выплату со справками о доходах за прошлый год, а мера требует данные за последние три месяца, поэтому отказ. Семья запросила причину, взяла свежие справки и подала повторно через две недели; выплату назначили с даты новой подачи. На такие циклы лучше закладывать время заранее.
Как отличить официальную поддержку от мошенников
Официальная государственная поддержка всегда оформляется бесплатно. Любая просьба заплатить за «оформление выплаты» или «комиссию посредника» — признак мошенничества, и это самое простое правило проверки, которое работает во всех ситуациях.
Ищете помощь деньгами? Сайт должен быть официальным: Госуслуги, СФР или сайт социальной защиты вашего региона. Типичные схемы, на которых теряют деньги:
- сайты и объявления «гарантированная помощь деньгами от государства» с предоплатой за «оформление»;
- «агенты по выплатам», которые просят комиссию за подключение к «программам поддержки»;
- фейковые «фонды», копирующие дизайн известных организаций и меняющие одну букву в адресе сайта;
- «специалисты», которые просят доступ к личному кабинету Госуслуг или коды из СМС.
Красные флаги, при которых стоит остановиться: просят деньги до любого результата; просят код из СМС, пароль или данные карты; обещают выплату без документов и проверок; торопят со словами «программа закрывается сегодня». Ведомства не работают ни по одной из этих схем: они не берут плату за заявления, не запрашивают коды и всегда дают письменный ответ.
Дополнительная проверка занимает две минуты: наберите адрес портала вручную, а не по ссылке из сообщения, и сверьте наименование организации в реквизитах. Если сайт обещает помощь от «частных спонсоров» за предоплату, закрывайте его: настоящая безвозмездная поддержка не начинается с платежа.
Государственная поддержка и другие способы получить деньги: что выбрать
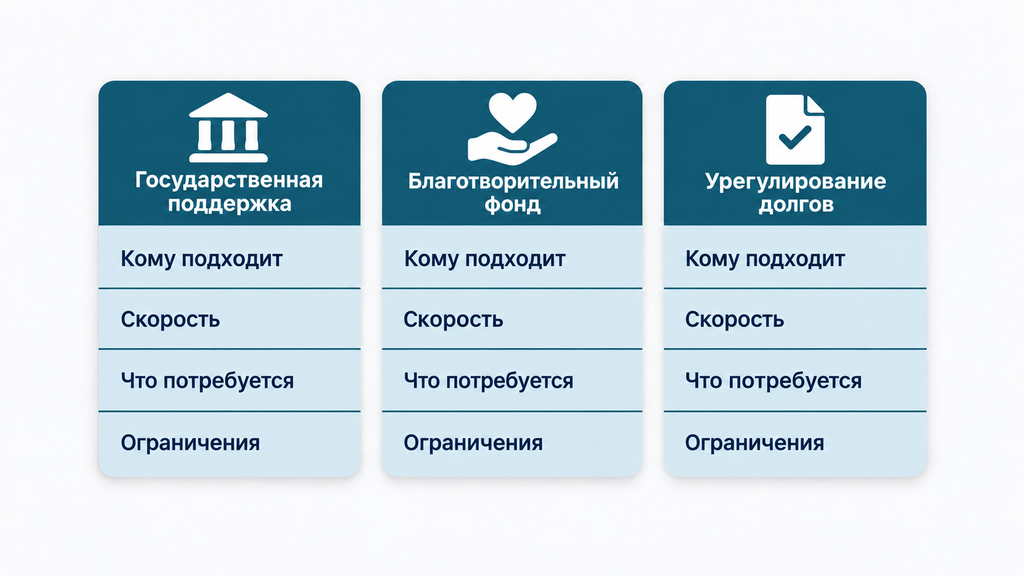
Выбор способа зависит от причины трудностей: государственная поддержка закрывает базовые нужды при невысоком доходе, благотворительные фонды помогают с лечением и узкими категориями, а с долгами работают правовые инструменты урегулирования. Сравните варианты по одинаковым критериям, и решение станет заметно проще.
| Способ | Кому подходит | Скорость | Ограничения |
|---|---|---|---|
| Государственная поддержка | Невысокий доход, семьи с детьми, трудная жизненная ситуация | От нескольких дней до месяца | Критерии нуждаемости, документы, региональные различия |
| Благотворительные фонды | Лечение, реабилитация, социально уязвимые категории | От недель до месяцев | Профиль фонда; долги и кредиты, как правило, не финансируют |
| Помощь близких | Небольшая сумма на короткий срок | Сразу | Зависит от возможностей семьи; договорённости лучше фиксировать письменно |
| Урегулирование долгов | Основная проблема — кредиты и просрочки | От недель до года | Правовые последствия, расходы на процедуру банкротства |
Критерии выбора, по которым стоит сравнивать варианты:
- причина трудностей — временный разрыв, низкий доход или непосильные долги;
- нужная сумма — выплаты покрывают базовые нужды, но не закрывают крупный долг;
- срочность — деньги нужны через неделю или проблема растянута на месяцы;
- готовность подтверждать ситуацию документами — без них работает почти только помощь близких;
- долгосрочные последствия — переплата по займу или правовые эффекты банкротства остаются после того, как деньги потрачены.
Про компромиссы скажем прямо. Господдержка безвозмездна, но требует времени, документов и соответствия критериям, поэтому оформлять её стоит в любом случае, даже если помощь нужна «вчера». Фонды помогают адресно и бесплатно, но по профилю: они собирают средства на лечение и конкретные категории, а не на закрытие кредитов. Помощь близких — самая быстрая, но самая хрупкая для отношений, если не согласовать возврат. Банкротство решает проблему долгов радикальнее всего, но это правовая процедура с последствиями на несколько лет, и подходить к ней стоит с разбором, а не с эмоцией.
Чек-лист: с чего начать, если нужна финансовая помощь
Начните с простого: посчитайте доходы и обязательные платежи за месяц и проверьте на Госуслугах, какие меры вам уже положены. Дальше двигайтесь по списку: каждый пункт занимает от десяти минут до одного вечера.
- Выпишите все доходы семьи и обязательные платежи за месяц: еда, жильё, транспорт, платежи по кредитам. Это карта вашей ситуации в цифрах.
- Проверьте в личном кабинете Госуслуг назначенные меры и подайте заявления на подходящие, даже если уверенности нет: ведомство само проверит право.
- Уточните в соцзащите региональные меры: местные выплаты и субсидии часто не попадают в федеральные подборки.
- Соберите документы по чек-листу и отсканируйте их заранее — это ускорит любую подачу.
- Если платите кредиты и доход снизился, свяжитесь с банком до просрочки: каникулы и реструктуризация согласуются спокойнее при чистой истории платежей.
- Если долги стали непосильными, оцените внесудебное банкротство через МФЦ и судебную процедуру. Начать можно с бесплатного разбора: оставьте заявку и кратко опишите ситуацию, специалист покажет варианты. Решение не нужно принимать сразу и без расчёта последствий.
- При отказе запросите письменную причину, исправьте основания и подайте повторно.
- Не платите «посредникам» за оформление государственных выплат: все заявления подаются бесплатно.
После этого списка картина яснее: вы видите свою ситуацию в цифрах, знаете, какие меры можно оформить, и понимаете, с чем работать дальше. Если по ходу разбора выясняется, что главная проблема в долгах, следующий шаг — правовая консультация, и её тоже можно получить бесплатно.
Часто задаваемые вопросы
Какая финансовая помощь от государства положена в 2026 году?
В 2026 году можно оформить несколько групп мер: ежемесячные выплаты семьям с детьми, пособие по безработице, субсидии на оплату ЖКУ, налоговые вычеты, адресную социальную помощь и социальный контракт. Дополнительно действуют региональные программы, и их перечень зависит от субъекта. Точный набор мер определяется доходом, составом семьи и имуществом, поэтому его стоит проверить в личном кабинете Госуслуг и в соцзащите.
Кто может получить государственную финансовую поддержку?
Поддержка рассчитана на людей, чей среднедушевой доход ниже прожиточного минимума региона, и на семьи в трудной жизненной ситуации — после потери работы, болезни или пожара. Отдельные выплаты установлены для конкретных категорий: семей с детьми, инвалидов, пенсионеров с невысокой пенсией. Для части мер проводится комплексная оценка нуждаемости: ведомство смотрит и на доход, и на имущество семьи.
Как узнать, какие меры поддержки мне положены?
Самый быстрый способ — личный кабинет на Госуслугах: там видны назначенные меры и доступны заявления. Дополнительно можно обратиться в соцзащиту или МФЦ, специалисты подскажут, какие меры действуют в вашем регионе. Если мера только кажется подходящей, заявление всё равно можно подать: ведомство проверит право и даст письменный ответ.
Сколько времени занимает оформление выплат?
Единовременные выплаты и субсидию на ЖКУ обычно рассматривают от 10 рабочих дней до месяца, ежемесячные пособия в схожие сроки, социальный контракт дольше, потому что согласуется программа расходов. Срок зависит от конкретной меры и региона. Запрос дополнительных документов продлевает рассмотрение, поэтому данные стоит проверить до подачи.
Можно ли получить господдержку, если есть кредиты и просрочки?
Да, кредит сам по себе не лишает права на выплаты: ведомства оценивают доход и имущественную ситуацию, а не факт займа. Если же платежи непосильны, работают отдельные инструменты: кредитные каникулы, реструктуризация, а при долговой спирали внесудебное или судебное банкротство. Эти механизмы действуют параллельно с социальными выплатами.
Пособие — регулярная выплата, которую получают по праву, без встречных обязательств. Социальный контракт — финансирование конкретной цели: поиска работы, обучения, открытия своего дела, при этом человек выполняет программу. Если обязательства выполнены, деньги возвращать не нужно; если условия нарушены, контракт расторгают, а выплаченное просят вернуть.
Что делать, если в поддержке отказали?
Запросите письменное решение с причиной отказа, это основа для дальнейших действий. Затем устраните основание: обновите справки, уточните данные о доходах, дождитесь нужного расчётного периода и подайте заявление заново. Если вы считаете отказ неправомерным, его можно обжаловать в вышестоящем органе или в суде.
Что делать, если денег не хватает даже на платежи по кредитам?
Сначала обратитесь в банки: кредитные каникулы или реструктуризация снижают платёж и дают передышку. Если долг стал неподъёмным, проверьте условия внесудебного банкротства через МФЦ или оцените судебную процедуру. Это законные способы решить проблему долгов. На нашем сайте можно оставить заявку и кратко описать ситуацию: специалист бесплатно сделает первичный разбор вариантов, а решение вы сможете принимать спокойно и без давления.