Диагностика банкротства: анализ кредитных рисков и долговой нагрузки предприятия
Диагностика банкротства — это проверка ключевых показателей, по которым судят, способно ли предприятие или человек обслуживать свои долги: анализ кредитных рисков, расчёт долговой нагрузки (ПДН) и базовых финансовых коэффициентов. Её смысл — увидеть риск утраты платёжеспособности заранее, пока не начались просрочки и суды. По её итогам выбирают законный сценарий: снижение долговой нагрузки, реструктуризация, рефинансирование или банкротство. Ниже — формулы, ориентиры, пошаговый алгоритм и чек-лист: с ними можно разобрать свою ситуацию в цифрах.
Что такое диагностика банкротства и когда она нужна?
Диагностика банкротства — это регулярная проверка финансового состояния, которая отвечает на один практический вопрос: хватит ли денег и имущества, чтобы вовремя закрывать обязательства в ближайшие месяцы и годы. Она нужна не только компаниям на грани кризиса. Собственнику бизнеса она показывает, не живёт ли компания за счёт новых займов, а человеку с несколькими кредитами — выдержит ли бюджет ещё один платёж.
На практике диагностика банкротства решает четыре задачи:
- выявить проблемы на ранней стадии — до просрочек, судов и испорченной кредитной истории;
- понять, откуда растут риски: из падения выручки, из слишком дорогих кредитов или из структуры долга;
- выбрать стратегию: как снизить долговую нагрузку, стоит ли договариваться с кредиторами и когда уместно рассматривать банкротство;
- подготовить документы и цифры для переговоров с банком, инвестором или для процедуры банкротства.
Распространённое заблуждение звучит так: «диагностика нужна только тем, кто уже не платит». Это не так. Самый ценный результат она даёт на ранней стадии, когда ситуацию ещё можно выправить дешевле и без последствий для кредитной истории. Когда обязательства уже просрочены, выбор вариантов сужается, поэтому проверку лучше проводить как минимум раз в год, а при первых тревожных сигналах — сразу.
Признаки, что финансовое состояние требует проверки
У надвигающихся проблем обычно есть заметные симптомы задолго до критической точки. Проверьте, нет ли у вас или у вашего бизнеса хотя бы двух-трёх признаков из списка ниже.
Для предприятия:
- кредиторская задолженность растёт быстрее выручки — компания всё дольше задерживает платежи поставщикам;
- появились кассовые разрывы: зарплату или налоги приходится закрывать новым займом;
- займы берутся уже не на развитие, а на погашение других займов — «долговой круг» замыкается;
- рентабельность падает несколько периодов подряд, а склад затоваривается неликвидным товаром.
Для человека:
- платежи по кредитам занимают больше половины ежемесячного дохода;
- новые займы и кредитные карты оформляются, чтобы закрыть старые;
- начались просрочки или приходят звонки взыскателей;
- банк прислал судебный приказ — упрощённое судебное решение о взыскании, которое можно отменить при соблюдении срока, или приставы арестовали счета.
Просрочка — это нарушение срока платежа, и само по себе её появление ещё не приговор: на раннем этапе обычно доступны реструктуризация, кредитные каникулы и переговоры с кредитором. Но эти признаки — прямой повод собрать все долги в одну таблицу и посчитать нагрузку по формуле, о которой пойдёт речь ниже.
Что такое долговая нагрузка и как её измерить?
Долговая нагрузка — это доля ежемесячного дохода, которую забирают платежи по всем кредитам, займам и кредитным картам. Простыми словами: если вы зарабатываете 100 000 ₽, а по долгам отдаёте 45 000 ₽, ваша долговая нагрузка — 45%. Кредитная нагрузка — бытовое название того же показателя, а официальное — показатель долговой нагрузки (ПДН).
Этот показатель считают не только заёмщики. Банки и микрофинансовые организации обязаны рассчитывать ПДН при каждой заявке на кредит, выдаче кредитной карты, увеличении её лимита и при рефинансировании. Порядок расчёта установлен Банком России (Указание № 6579-У), а с 1 января 2024 года действует правило: если ПДН заёмщика выше 50%, кредитор обязан письменно уведомить его о рисках неплатёжеспособности. Чем выше долговая нагрузка, тем меньше шансов на одобрение нового кредита и тем жёстче условия — рост ставки, требования залога или поручителя.
Показатель важен и для самого человека, и для семьи: высокая долговая нагрузка означает, что любой сбой дохода — больничный, задержка зарплаты, поломка машины — быстро превращается в просрочку. Поэтому долговая нагрузка физических лиц считается по тем же принципам, что и у бизнеса: соотношение платежей и дохода плюс запас на базовые расходы.
Долговая нагрузка: формула и пример расчёта
Долговая нагрузка считается по одной и той же формуле, которую используют и банки, и заёмщики:
ПДН = сумма всех ежемесячных платежей по кредитам и займам ÷ среднемесячный доход × 100%
Пример расчёта. Доход человека — 90 000 ₽ в месяц. Обязательства: потребительский кредит с платежом 14 000 ₽, минимальный платёж по кредитной карте 3 500 ₽, рассрочка за технику 2 500 ₽. Сумма платежей — 20 000 ₽. Считаем: 20 000 ÷ 90 000 × 100% = 22%. Формально нагрузка невысокая, но если из дохода ещё вычесть аренду, питание и транспорт, запас окажется заметно скромнее — это и есть смысл считать, а не угадывать.
Чтобы расчёт был близок к банковскому, учтите нюансы, которые на практике чаще всего искажают результат:
- Учитывается только подтверждённый доход. Зарплата «в конверте», случайные подработки без документов в банковскую формулу не попадают. Подтвердить можно справкой о доходах, выпиской со счёта, договором аренды, документами самозанятого.
- Кредитные карты считаются особым образом. Если долг по карте превышает примерно 30% лимита, банк закладывает минимальный платёж (обычно около 10% от долга). Если картой почти не пользуются — всё равно считают платёж от условного долга в 30% лимита: банк оценивает риск, что лимит начнут тратить.
- Созаёмство и поручительство. По кредиту, где вы созаёмщик, в расчёт входит доля платежа пропорционально доходам. По поручительству — только если основной должник перестал платить и обязанность перешла к вам.
- Не забывайте рассрочки и микрозаймы — они тоже входят в сумму платежей, хотя их часто пропускают.
Какая долговая нагрузка считается высокой?
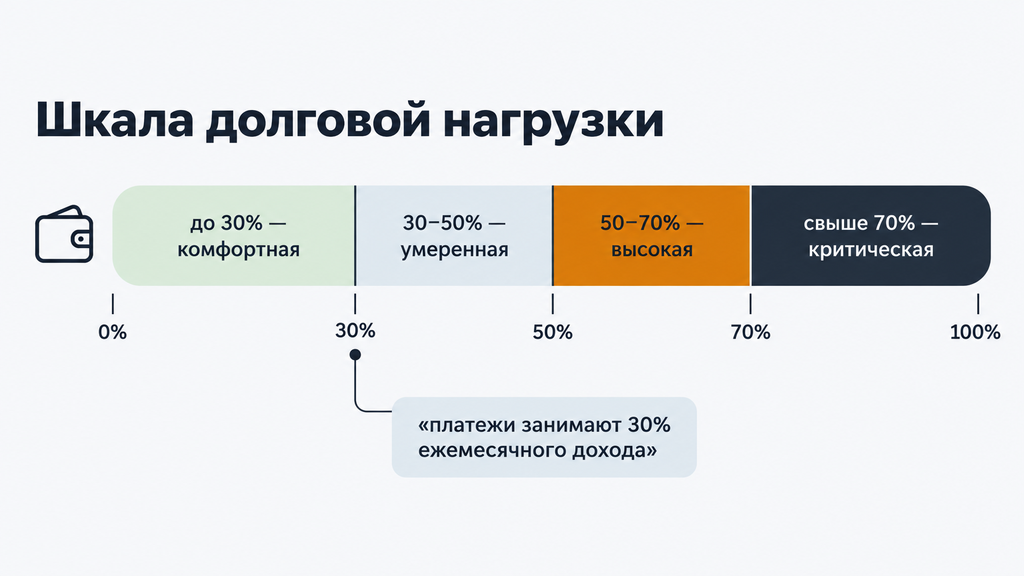
Единой нормы в законе нет, но банки и аналитики используют понятную шкалу. Ориентиры такие:
| Уровень | ПДН | Что это означает |
|---|---|---|
| Комфортный | до 30% | Платежи не мешают базовым расходам и накоплениям, кредиты одобряют на обычных условиях |
| Умеренный | 30–50% | Денег хватает, но крупных трат и накоплений почти нет; возможны ограничения по сумме нового кредита |
| Высокая долговая нагрузка | 50–70% | Любой сбой дохода ведёт к просрочкам; новые кредиты чаще отклоняют, предложения — дороже |
| Критический | свыше 70% | Платежи съедают почти весь бюджет, денег не хватает на базовые расходы; разумно оценивать законные варианты списания или пересмотра долга |
| Зона ограничений | свыше 80% | Макропруденциальные лимиты Банка России: банкам, как правило, запрещено выдавать таким заёмщикам новые потребкредиты и кредитные карты |
Одна оговорка: проценты — ориентир, а не приговор. При доходе 30 000 ₽ нагрузка даже 30% может быть тяжёлой, а человеку с высоким доходом банк иногда одобряет заявку и при формально высоком ПДН. Поэтому оценивайте не только процент, но и остаток дохода после базовых расходов: жилья, еды, транспорта, коммунальных платежей.
Как проверить кредитную нагрузку: калькулятор и самостоятельный расчёт
Проверить кредитную нагрузку можно самостоятельно за 15–20 минут — для этого не нужны платные сервисы. Алгоритм такой:
- Выпишите все действующие обязательства: кредиты, кредитные карты, рассрочки, микрозаймы, обязательства по созаёмству.
- Запросите кредитный отчёт, чтобы ничего не упустить: каждое бюро кредитных историй по закону дважды в год предоставляет отчёт бесплатно — список своих бюро можно узнать через Госуслуги.
- Посчитайте сумму ежемесячных платежей, включая минимальные платежи по картам.
- Определите подтверждённый доход за последние месяцы.
- Примените формулу ПДН и сравните результат со шкалой выше.
Быструю прикидку дают и онлайн-сервисы — сценарий «кредитная нагрузка калькулятор» работает просто: вводите платежи и доход, получаете процент. Но у калькулятора долговой нагрузки есть ограничение, о котором стоит знать заранее: он считает по усреднённой формуле, а банк применит методику Банка России со своими поправками на карты, созаёмство и подтверждение дохода. Поэтому результат калькулятора используйте как ориентир, а окончательные выводы делайте по собственному аккуратному расчёту.
Что такое кредитный анализ предприятия и что проверяет кредитор?
Кредитный анализ предприятия — это проверка платёжеспособности и рисков заёмщика, которую кредитор проводит перед выдачей денег. Его выполняют банки при заявке на кредит, лизинговые компании при покупке техники, поставщики при предоставлении отсрочки платежа. По сути кредитный анализ отвечает на вопрос «дать ли этому бизнесу деньги и на каких условиях».
Кредитор в таком анализе обычно смотрит на:
- денежный поток — регулярно ли поступают деньги и хватает ли их на платежи;
- структуру долга — сколько обязательств краткосрочных, сколько долгосрочных, чем обеспечены;
- способность обслуживать проценты — покрывает ли прибыль процентные платежи;
- ликвидность — как быстро активы превращаются в деньги;
- кредитную историю и дисциплину платежей;
- залог и деловую репутацию.
Читатели часто спрашивают, чем отличается кредитный анализ от диагностики банкротства. Разница в выводах: кредитный анализ отвечает на вопрос «одобрить ли заёмщику деньги», диагностика банкротства — «есть ли риск потерять платёжеспособность». Данные используются одни и те же, но задачи разные, и владельцу бизнеса полезно уметь смотреть на свои цифры обоими способами: как кредитор и как собственник.
Ключевые показатели кредитного анализа предприятия
В кредитном анализе предприятия используется несколько понятных показателей — их же применяют финансовые директора для внутреннего контроля. Основные ориентиры сведены в таблицу.
| Показатель | Что показывает | Ориентир нормы |
|---|---|---|
| Чистый долг | Реальную сумму обязательств: общий долг минус деньги и ликвидные вложения | Чем ниже, тем устойчивее бизнес |
| EBITDA | Прибыль до уплаты налогов, процентов и амортизации — «живые» деньги для обслуживания долга | Положительная и стабильная динамика |
| Net Debt / EBITDA | За сколько лет компания погасит чистый долг из своей прибыли | до 3 — комфортно; 3–6 — допустимо для быстрорастущего бизнеса; выше 6 — тревожный сигнал |
| Коэффициент покрытия процентов (прибыль до налогов и процентов / проценты к уплате) | Хватает ли прибыли на уплату процентов по кредитам | от 3 — комфортно; ниже 1 — прибыли не хватает даже на проценты |
| Финансовый рычаг (общий долг / собственный капитал) | Соотношение заёмных и собственных средств | до 2 — обычно приемлемо |
| Текущая ликвидность | Способность закрыть краткосрочные обязательства оборотными активами | примерно 1,5–2 |
Все ориентиры в таблице усреднённые. Нормы заметно отличаются по отраслям: у торговли оборачиваемость высокая и допустимая нагрузка выше, у производства с длинным циклом — ниже. Типичная ошибка при самостоятельном кредитном анализе — сравнивать свой бизнес с нормативами чужой отрасли и делать вывод по одной дате. Правильнее смотреть показатели в динамике за несколько кварталов: устойчивая тенденция важнее разового значения.
Как проводится анализ вероятности банкротства предприятия?
Анализ вероятности банкротства предприятия проводится от простого к сложному: сначала базовые коэффициенты по отчётности, затем при необходимости интегральные модели прогнозирования. Так работает и внутренняя диагностика собственника, и проверка, которую в процедуре банкротства выполняет арбитражный управляющий. По Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» юридическое лицо могут признать банкротом, если оно не исполняет обязательства более трёх месяцев при долге от 300 000 ₽ — и именно анализ показывает, насколько компания близка к этим критериям.
Данные для анализа вероятности банкротства берутся из трёх базовых форм отчётности:
- бухгалтерский баланс — активы, долги, собственный капитал;
- отчёт о финансовых результатах — выручка, прибыль, проценты;
- отчёт о движении денежных средств — реальные поступления и платежи.
Практический совет: не останавливайтесь на одном отчёте. В реальных делах чаще всего проблему видно не в балансе, а в движении денег — компания «прибыльная на бумаге», но на счетах пусто из-за зависшей дебиторки.
Базовые коэффициенты для анализа потенциального банкротства предприятия
Анализ потенциального банкротства предприятия начинается с четырёх коэффициентов — их достаточно, чтобы понять, стоит ли углубляться. Разберём каждый с формулой и сквозным примером: пусть у компании оборотные активы 12 млн ₽, из них деньги 2 млн ₽, краткосрочные обязательства 8 млн ₽, собственный капитал 10 млн ₽, долгосрочные обязательства 2 млн ₽, итог баланса 20 млн ₽.
- Коэффициент текущей ликвидности = оборотные активы ÷ краткосрочные обязательства. В примере: 12 ÷ 8 = 1,5. Ориентир — 1,5–2: ниже 1,5 означает, что компания может не успеть оплатить текущие счета, выше 2 — активы «заморожены» в запасах и дебиторке.
- Коэффициент абсолютной ликвидности = деньги и краткосрочные вложения ÷ краткосрочные обязательства. В примере: 2 ÷ 8 = 0,25. Ориентир — около 0,2: это доля долгов, которую можно закрыть немедленно.
- Коэффициент финансовой независимости = собственный капитал ÷ итог баланса. В примере: 10 ÷ 20 = 0,5. Ориентир — от 0,5–0,6: показывает, какая часть компании принадлежит собственнику, а не кредиторам.
- Коэффициент финансовой устойчивости = (собственный капитал + долгосрочные обязательства) ÷ итог баланса. В примере: (10 + 2) ÷ 20 = 0,6. Ориентир — 0,8–0,9, но для отраслей с длинным производственным циклом допустимо ниже.
Одно отклонение от нормы — ещё не диагноз. Нормативы усреднённые, значение зависит от отрасли, сезона и стадии роста бизнеса. Если два-три коэффициента одновременно вне ориентиров, это повод для глубокой проверки, а не для паники.
Модели анализа прогнозирования банкротства: Альтман, Бивер, Таффлер и российские методики
Анализ прогнозирования банкротства на следующем уровне выполняется по интегральным моделям — формулам, которые сводят несколько коэффициентов к одному итоговому баллу. Краткая карта основных моделей:
| Модель | Для кого подходит | Что учитывает | Ориентиры интерпретации |
|---|---|---|---|
| Z-счёт Альтмана (двух- и пятифакторная версии) | Производственные компании, акционерные общества | Ликвидность, накопленная прибыль, операционная эффективность, структура капитала, оборачиваемость | пятифакторная: Z выше 2,99 — риск низкий; ниже 1,81 — риск высокий; между — «серая зона» |
| Модель Бивера | Быстрая проверка денежного потока | Отношение чистой прибыли с амортизацией к общей сумме обязательств | около 0,4 и выше — устойчивое состояние; 0,17–0,2 — пограничная зона; ниже 0,17 длительное время — высокий риск |
| Модель Таффлера–Тишоу | Акционерные общества | Прибыль, оборотные активы, обязательства, выручка | выше 0,3 — положение стабильное; ниже 0,2 — высокая вероятность банкротства |
| Модель Гордона–Спрингейта | Средние и крупные компании | Рентабельность, ликвидность, структура капитала | ниже 0,862 — повышенный риск |
| Модель Фулмера | Малый и средний бизнес | Девять показателей: прибыль, оборачиваемость, структура долга | отрицательное значение — высокий риск |
| Модель Зайцевой, ИГЭА (иркутская), Ковалёва | Российские предприятия | Адаптированы под местную отчётность и практику | каждая модель имеет свои пороговые значения, сравниваются с нормативом |
К этим моделям стоит относиться как к вспомогательному инструменту. Классические модели созданы десятилетия назад на зарубежных данных, а российские адаптации построены на ограниченной выборке; часть требует рыночной стоимости акций, которой у закрытых компаний просто нет, поэтому точность на современных российских данных заметно снижается. Как правило, модели используют в связке: если коэффициенты и модель показывают одно и то же, вывод надёжнее; если противоречат — копают глубже.
Ограничения диагностики: когда анализ может ошибаться
Ни одна диагностика не даёт стопроцентной точности, и понимать её границы так же важно, как сами формулы. Основные ограничения:
- Устаревшие нормативы. Пороговые значения моделей выведены для другой экономики и другой отчётности — они работают как ориентир, а не как правило.
- Недостоверная отчётность. Если баланс искажён — например, запасы завышены, а дебиторка безнадёжна, — расчёт покажет благополучие, которого нет.
- Сезонность и разовые события. Один хороший или плохой квартал может перевернуть коэффициенты, поэтому анализ делают в динамике.
- Отсутствие данных. Части моделей нужны рыночные оценки активов и акций, которых у частных компаний нет.
- Субъективность качественной оценки. Управление, рынок, зависимость от одного клиента формально в формулы не попадают, а на практике влияют сильнее многих коэффициентов.
Отдельно скажем о границе, которую переходить нельзя. Финансовый анализ в процедурах банкротства используется, в том числе, для выявления признаков фиктивного и преднамеренного банкротства — умышленного создания или наращивания неплатёжеспособности либо заведомо ложного объявления о банкротстве. Такие действия незаконны и влекут ответственность, поэтому единственная разумная стратегия — честная диагностика и законные сценарии: пересмотр условий, реструктуризация или сама процедура банкротства, которая как раз и создана для честного расчёта с кредиторами. Если результаты расчётов противоречивы, разумнее получить разбор специалиста, чем делать вывод по одной цифре.
Как анализируют финансовое состояние должника?
Анализ финансового состояния должника — это проверка обязательств, доходов и имущества, которую проводят кредиторы, суд или финансовый управляющий, чтобы понять, есть ли реальная возможность платить. Такая проверка идёт в двух контурах. Официальный: перед подачей заявления о банкротстве и внутри процедуры суд оценивает признаки неплатёжеспособности — человек или компания не платят и не способны платить в срок — и недостаточности имущества, когда продажа активов не покрывает долги. Личный: сам должник может заранее провести ту же проверку и увидеть свою ситуацию в цифрах до того, как это сделают кредиторы.
В анализ финансового состояния должника обычно входит:
- перечень всех обязательств: кредиты, займы, налоги, коммунальные долги, алименты и другие платежи;
- доходы: зарплата, пенсия, доход от деятельности, аренды;
- имущество: недвижимость, транспорт, вклады, доля в бизнесе;
- история платежей за последние годы — когда и как образовались просрочки.
Анализ финансового состояния должника гражданина: что смотрят кредиторы и финуправляющий
Анализ финансового состояния должника гражданина строится на документах, которые человек прикладывает к заявлению о банкротстве, и на данных, которые финансовый управляющий запрашивает сам. Что изучают:
- выписки по банковским счетам за несколько лет — виден реальный уровень дохода и трат;
- справки о доходах, сведения о пенсии и пособиях;
- кредитные отчёты из бюро кредитных историй — полный список обязательств;
- опись имущества: недвижимость, транспорт, вклады, доли в бизнесе;
- сделки за последние три года: продажи, дарения, крупные переводы близким.
По этим документам делают три вывода: есть ли у человека реальная возможность платить, не выводилось ли имущество и какую процедуру целесообразно применять — внесудебную через МФЦ или судебную. Проверка сделок при этом — стандартная часть любой процедуры банкротства, а не «подозрение» конкретного человека. Поэтому заранее собранные и упорядоченные документы работают в пользу должника: история платежей наглядно показывает, что долги возникли из-за снижения дохода или жизненных обстоятельств, а не из-за недобросовестности. Долговая нагрузка физических лиц при этом оценивается по тем же принципам, что и у бизнеса — соотношение платежей и дохода, — просто вместо бухгалтерского баланса фигурируют выписки и справки.
Как провести диагностику банкротства: пошаговый алгоритм
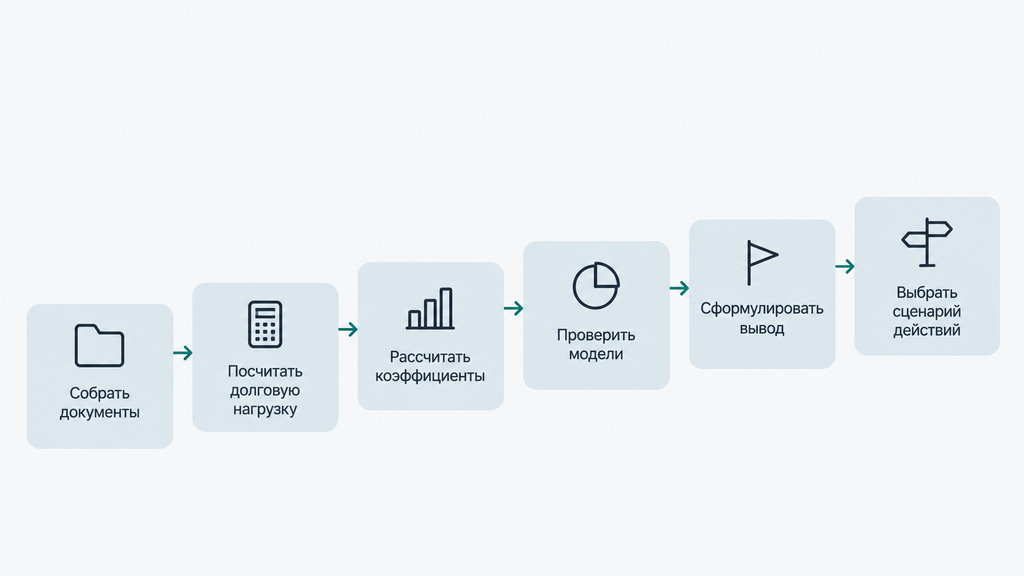
Провести диагностику банкротства самостоятельно можно за несколько дней по алгоритму из шести шагов — от сбора документов до выбора сценария действий. Каждый шаг даёт конкретный результат, и двигаться лучше по порядку.
- Соберите документы. Результат: полный пакет — отчётность или выписки, справки о доходах, кредитные отчёты, перечень имущества. Проверьте до старта, что отчётность актуальна, а в списке долгов учтены поручительства и созаёмство.
- Посчитайте долговую нагрузку. Результат: ПДН в процентах и позиция на шкале из раздела выше.
- Рассчитайте базовые коэффициенты (для бизнеса — ликвидность, независимость, устойчивость; для человека — остаток дохода после базовых расходов). Результат: понимание, сколько «воздуха» остаётся в бюджете.
- При необходимости проверьте интегральные модели — Альтмана, Бивера, Таффлера, российские методики. Результат: совпадает ли сигнал моделей с картиной по коэффициентам.
- Сформулируйте вывод. Результат: короткое резюме в три строки — зона риска, главная причина (падение дохода, дорогие долги, структура обязательств), наличие просрочек и сроков.
- Выберите сценарий действий — от оптимизации расходов до переговоров с кредиторами или оценки банкротства. Результат: план с датами и первыми тремя шагами.
Что делать, если что-то пошло не так: расчёты противоречат друг другу, документы неполные или цифры «не бьются». В этом случае не делайте поспешных выводов — вернитесь к сбору данных, сверьте суммы с кредитными отчётами, а если картина всё равно не проясняется, подключите юриста или финансового специалиста. Ошибка на этапе диагностики стоит дешевле, чем ошибка в выбранной стратегии.
Типичные ошибки при самостоятельном анализе
Ошибки при самостоятельном анализе повторяются одни и те же — и почти все они завышают или занижают риск. Самая частая из них — считать только «видимые» долги и забыть кредитку. Вот полный список:
- учитывать только просроченные долги, а действующие кредиты пропускать — нагрузка кажется низкой;
- забывать кредитные карты, рассрочки и поручительства — они могут добавить к платежам заметную сумму;
- опираться на неподтверждённый доход — банк посчитает по-своему, и ПДН окажется выше ожиданий;
- применять нормативы без поправки на отрасль и сезонность;
- делать вывод по одной дате, не глядя на динамику;
- паниковать из-за одного отклонившегося коэффициента — диагноз ставится по совокупности;
- игнорировать сроки: по закону № 127-ФЗ дело о банкротстве возможно при просрочке от трёх месяцев и долге от установленного порога (для компаний — от 300 000 ₽, для граждан — от 500 000 ₽), и затягивание проверки просто сокращает выбор вариантов.
Мини-пример без осуждения: у человека три кредита, доход снизился, платежи занимают больше половины бюджета. При аккуратном подсчёте выясняется, что ПДН — 58%: это высокая зона, но не критическая. Такой результат означает, что выбор вариантов ещё широк — от переговоров о реструктуризации до рефинансирования, — и действовать стоит сейчас, не дожидаясь просрочек. Именно ради таких выводов и нужна честная проверка в цифрах.
Как снизить долговую нагрузку: сравнение законных вариантов
Снизить долговую нагрузку законно можно несколькими способами — от оптимизации расходов до банкротства, и правильный вариант зависит от размера долга, стабильности дохода и наличия просрочек. Снижение долговой нагрузки почти всегда достигается комбинацией: сначала останавливается рост новых долгов, затем пересматриваются условия старых, и только при критической нагрузке обсуждается банкротство. Сравним основные варианты.
| Вариант | Кому подходит | Что даёт | Ограничения |
|---|---|---|---|
| Оптимизация расходов и рост дохода | Нагрузка умеренная, просрочек нет | Свободные деньги на досрочное погашение дорогих долгов | Работает медленно, требует дисциплины |
| Досрочное погашение «дорогих» долгов | Есть микрозаймы и дорогие кредиты | Быстрое снижение платежей и переплаты | Нужны свободные средства |
| Кредитные каникулы | Доход временно упал: болезнь, потеря работы | Законная отсрочка платежей до 6 месяцев при соблюдении условий закона | Не уменьшает долг, проценты продолжают начисляться; нужен уважительный повод |
| Реструктуризация | Доход стабилен, но график неподъёмный | Изменение графика: ниже платёж, длиннее срок | Требуется согласие кредитора; переплата растёт |
| Рефинансирование | Несколько дорогих кредитов в разных банках | Один кредит с меньшей ставкой и платёжем | Нужен достаточный ПДН и чистая кредитная история; при высокой нагрузке часто отказ |
| Мировое соглашение | Есть регулярный доход и договорённость с кредиторами | График погашения, утверждённый судом; остановка взыскания | Требуется согласие собрания кредиторов |
| Банкротство (внесудебное или судебное) | Долговая нагрузка критическая, платить нечем | Законное освобождение от неподъёмных долгов после завершения процедуры | Ограничения на время процедуры и последствия после; применяется не ко всем долгам |
Критерии выбора коротко: при умеренной нагрузке и стабильном доходе работают переговоры и рефинансирование; при временной потере дохода — каникулы; при критической нагрузке, когда дохода систематически не хватает на платежи и просрочки нарастают, разумно оценить банкротство со специалистом. Проверьте также, что каждый вариант доступен именно вам: у каникул, реструктуризации и банкротства есть условия по сумме, срокам просрочки и документам, которые стоит сверить с актуальной редакцией закона.
Реструктуризация, рефинансирование или банкротство: как выбрать вариант
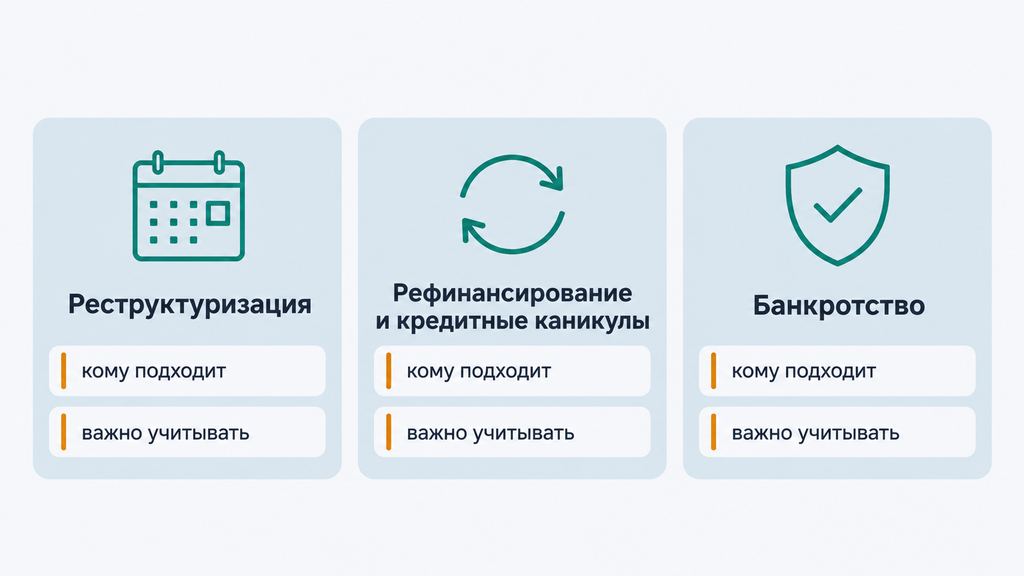
Выбор между реструктуризацией, рефинансированием и банкротством проще делать по сценарию «если — то»:
- Если доход стабилен, а ПДН в умеренной зоне (30–50%), то чаще всего выгоднее реструктуризация или рефинансирование — долг остаётся, но становится посильным.
- Если доход временно упал и понятно, когда восстановится, то уместны кредитные каникулы — они дают паузу без порчи кредитной истории при соблюдении условий.
- Если нагрузка критическая, дохода систематически не хватает даже на проценты и просрочки нарастают, то логично оценить банкротство: это законный механизм для честного расчёта с кредиторами, а не «побег» от долгов.
У каждого пути есть компромиссы, о которых честно стоит знать заранее. Удлинение срока кредита снижает платёж, но увеличивает переплату. Каникулы дают передышку, но долг не уменьшают. Банкротство освобождает от неподъёмных обязательств, однако на время процедуры ограничивает распоряжение имуществом, а после завершения действуют последствия — например, обязанность сообщать о банкротстве при получении новых кредитов в течение нескольких лет. Распространённые заблуждения — «банкротство — единственный шанс» и «рефинансирование всегда спасает» — не соответствуют действительности: всё решает конкретная ситуация в цифрах, поэтому перед выбором полезно просчитать два-три сценария и сравнить итоговые суммы.
Стоимость банкротства компании и гражданина в 2026 году
Стоимость банкротства складывается из обязательных платежей и расходов на сопровождение, и для граждан и компаний она различается заметно. Приводим структуру расходов по состоянию на 2026 год — перед принятием решения проверьте актуальные ставки госпошлины и тарифы публикаций.
Для гражданина (судебное банкротство):
- госпошлина за подачу заявления — по действующей редакции Налогового кодекса (для физических лиц она была повышена в 2024 году, актуальную сумму проверьте перед подачей);
- депозит на вознаграждение финансового управляющего — 25 000 ₽, вносится на депозитный счёт суда;
- публикации в ЕФРСБ — Едином федеральном реестре сведений о банкротстве: несколько сотен рублей за каждое сообщение;
- почтовые расходы на рассылку кредиторам — обычно несколько тысяч рублей за процедуру;
- сопровождение юристом — зависит от региона и объёма работы и фиксируется в договоре до начала.
Внесудебное банкротство через МФЦ проводится бесплатно: расходы на процедуру не предусмотрены, но оно доступно только при соблюдении условий — размер долга в установленных законом пределах (от 25 000 до 1 000 000 ₽ по действующим правилам) и соответствие критериям по исполнительному производству.
Для компании (стоимость банкротства компании):
- госпошлина — для организаций она существенно выше, чем для граждан, и тоже проверяется по актуальной редакции Налогового кодекса;
- фиксированное вознаграждение арбитражного управляющего — 30 000 ₽ в месяц за каждую процедуру плюс процентные выплаты, установленные законом;
- публикации в ЕФРСБ и газете «Коммерсантъ», почтовые расходы — при большом числе кредиторов они заметны;
- оценка имущества, организация торгов, судебные расходы.
На практике совокупная стоимость банкротства компании, как правило, измеряется сотнями тысяч рублей и зависит от размера долгов, числа кредиторов и того, есть ли у должника имущество для реализации. Итоговая сумма всегда индивидуальна: роль играют регион, количество процедур внутри дела (наблюдение, внешнее управление, конкурсное производство) и то, потребуется ли оспаривание сделок. Фиксированную «цену под ключ» без изучения документов называть некорректно — корректная смета составляется после первичного разбора конкретного дела.
Чек-лист: как оценить своё финансовое состояние за полчаса
Оценить своё финансовое состояние реально за полчаса — достаточно пройти чек-лист из десяти пунктов и записать результат по каждому. Возьмите лист или таблицу и отметьте:
- выписал все кредиты, карты, рассрочки и займы — с суммами и ежемесячными платежами;
- запросил кредитный отчёт из бюро кредитных историй — сверил, что ничего не пропущено;
- посчитал сумму ежемесячных платежей по всем обязательствам;
- определил подтверждённый доход за последние месяцы;
- рассчитал ПДН по формуле «платежи ÷ доход × 100%»;
- оценил остаток дохода после базовых расходов: жилья, еды, транспорта, коммунальных услуг (ЖКУ);
- проверил сроки просрочек: есть ли задолженность дольше трёх месяцев;
- вспомнил поручительства и обязательства по созаёмству;
- составил список имущества: недвижимость, транспорт, вклады;
- записал вывод: в какой зоне шкалы находится моя ситуация и что с просрочками.
Интерпретация простая. При ПДН до 50% обычно достаточно самостоятельных шагов: пересмотреть расходы, досрочно закрыть дорогие долги, при необходимости запросить реструктуризацию. При нагрузке 50% и выше, а особенно при просрочках и судебных приказах, разумно получить разбор специалиста до подачи новых заявок — каждый отказ банка фиксируется в кредитной истории и усложняет дальнейшие переговоры.
Когда стоит обратиться за юридической помощью
Обратиться за юридической помощью стоит тогда, когда долгов больше, чем ресурсов на их обслуживание, или когда дело уже дошло до суда и приставов. Типичные ситуации, в которых самостоятельной диагностики недостаточно:
- число долгов растёт, а платежи занимают больше половины дохода;
- банк или коллекторы уже обратились в суд, получен судебный приказ или возбуждено исполнительное производство;
- арестованы счета или карты;
- непонятно, какое решение выгоднее: реструктуризация, рефинансирование или банкротство;
- были сделки с имуществом за последние три года, и вы не уверены, как они будут оценены в процедуре;
- вы рассматриваете банкротство всерьёз и хотите понимать условия, сроки и последствия заранее.
Если вы проходите процедуру банкротства, столкнулись с любым другим юридическим вопросом или просто не знаете, что делать с долгами, — можно обратиться к нам. Оставьте заявку и кратко опишите ситуацию: специалист проведёт первичный разбор бесплатно, подскажет, какие документы подготовить, и покажет карту вариантов. Заявка ни к чему не обязывает: вы не должны сразу оплачивать услугу или принимать решение — задача первого шага в том, чтобы разобраться в цифрах и понять, какие законные сценарии вам подходят. Дальнейшие решения вы принимаете сами и в своём темпе.
Часто задаваемые вопросы
Что такое долговая нагрузка простыми словами?
Долговая нагрузка — это доля ежемесячного дохода, которую забирают платежи по всем кредитам, картам и займам. Официальное название — показатель долговой нагрузки (ПДН); его в обязательном порядке рассчитывают банки и МФО при каждой заявке. Например, при доходе 100 000 ₽ и платежах 45 000 ₽ нагрузка составляет 45%.
Как рассчитать долговую нагрузку по формуле?
Сложите все ежемесячные платежи по кредитам, кредиткам и займам, разделите на подтверждённый среднемесячный доход и умножьте на 100%. Пример: платежи 20 000 ₽ при доходе 90 000 ₽ дают ПДН 22%. Для точности учтите минимальные платежи по кредитным картам и обязательства по созаёмству.
Какая долговая нагрузка считается высокой и критической?
Высокой считается нагрузка от 50 до 70% дохода, критической — свыше 70%. При ПДН выше 50% кредитор обязан письменно предупредить заёмщика о рисках, а выше 80% действуют регуляторные ограничения: новые потребкредиты и кредитные карты таким заёмщикам, как правило, не одобряют.
Что показывает анализ вероятности банкротства предприятия?
Анализ вероятности банкротства показывает, насколько компания близка к утрате платёжеспособности: по коэффициентам ликвидности, финансовой независимости и моделям прогнозирования рассчитывается зона риска. Результат — не приговор, а основание для решения: корректировать расходы, пересматривать условия долга или готовиться к процедуре.
Чем кредитный анализ отличается от диагностики банкротства?
Кредитный анализ отвечает на вопрос «одобрить ли заёмщику деньги и на каких условиях», а диагностика банкротства — «есть ли риск потерять платёжеспособность». Данные используются одни и те же — отчётность, денежные потоки, структура долга, — но выводы и критерии разные. Владельцу бизнеса полезно смотреть на цифры обоими способами.
Сколько стоит банкротство компании и гражданина в 2026 году?
Для гражданина основные расходы: госпошлина, депозит на вознаграждение финансового управляющего 25 000 ₽, публикации и почтовые расходы; внесудебное банкротство через МФЦ проводится бесплатно. Для компании добавляются повышенная госпошлина, вознаграждение арбитражного управляющего, публикации и торги имуществом, поэтому итоговая стоимость банкротства компании обычно измеряется сотнями тысяч рублей и зависит от сложности дела. Точную смету составляют после изучения документов.
Что делать, если долговая нагрузка выше 80%?
В этой зоне новые кредиты практически недоступны и брать их нецелесообразно — они только ускорят просрочки. Разумный порядок действий: не наращивать долги, зафиксировать все обязательства в таблице, проверить варианты реструктуризации и кредитных каникул, а при систематической нехватке дохода — оценить перспективу банкротства с юристом. Ситуация критическая по цифрам, но законных решений в ней несколько.
Когда банкротство лучше, чем реструктуризация или рефинансирование?
Банкротство уместно, когда дохода систематически не хватает даже на обслуживание долга и просрочки неизбежны, а имущество не покрывает обязательства. Если доход стабилен, чаще выгоднее реструктуризация или рефинансирование — долг сохраняется, но становится посильным. Выбор делается по критериям: размер долга, динамика дохода, наличие имущества и целей на будущее.