Прощение долга по договору займа: налоговые последствия
Прощение долга по договору займа — это освобождение заёмщика от обязанности возвращать деньги на основании ст. 415 ГК РФ: кредитор направляет уведомление или подписывает соглашение, и обязательство прекращается. Налоговые последствия зависят от того, кто и кому прощает долг: у физического лица прощённая сумма, как правило, признаётся доходом и облагается НДФЛ по ставке от 13% до 22%, а у компании-должника она становится внереализационным доходом для налога на прибыль, который в 2026 году составляет 25%. Отдельные правила действуют при прощении долга учредителем — льготы существуют, но применяются с оговорками, которые стоит проверить до подписания документов.
Что такое прощение долга простыми словами и что говорит ГК РФ
Прощение долга — это способ прекратить обязательство: кредитор освобождает должника от обязанностей, и требование вернуть деньги утрачивает силу. Правило закреплено в статье 415 Гражданского кодекса РФ (ГК РФ) — основном законе, который регулирует договоры и обязательства. В ней сказано, что обязательство прекращается освобождением кредитором должника от лежащих на нём обязанностей, если это не нарушает прав других лиц в отношении имущества кредитора.
Разберём участников. Кредитор — тот, кто дал деньги в долг и вправе требовать возврата; в договоре займа его обычно называют заимодавцем. Должник — заёмщик, то есть человек или компания, которые взяли деньги. Права других лиц — это права тех, кому сам кредитор что-то должен. Например, если у человека уже есть просроченные обязательства перед банками и он прощает крупный долг знакомому, другие кредиторы впоследствии могут оспорить такую сделку: фактически он раздарил имущество, которое должно было пойти на расчёты с ними.
Второй момент: прощение долга — двусторонняя сделка. Так разъяснил Верховный суд в постановлении Пленума от 11.06.2020 № 6, которое посвящено прекращению обязательств. Схема работает так:
- кредитор направляет должнику уведомление о прощении долга либо подписывает двустороннее соглашение;
- должник вправе в разумный срок направить возражения — отказаться от «подарка»;
- если возражений нет, обязательство считается прекращённым с момента получения уведомления.
Молчание должника здесь работает как согласие. Но если он активно против — например, заём был беспроцентным и должник хочет вернуть деньги, чтобы сохранить доверие, — прощение не состоится.
Когда обязательство прекращается, вместе с ним исчезают и дополнительные требования: проценты по займу, неустойка, пени. Требовать их отдельно уже нельзя — нет основного долга, нет и начислений на него.
Чем прощение долга отличается от дарения, списания и реструктуризации
Прощение долга юридически не равно дарению, но на практике эти конструкции постоянно путают, а разница напрямую влияет на действительность сделки и налоги. Верховный суд в п. 31 постановления № 6 объяснил: прощение не является дарением, если у кредитора есть имущественная выгода или иной экономический интерес — например, должник признаёт остаток долга, гасит его без суда в непрощённой части или стороны продолжают совместный бизнес. Если же намерение именно одарить — применяются ограничения ст. 575 ГК РФ, включая запрет дарения между коммерческими организациями.
Чтобы увидеть разницу, сравните четыре механизма в одной таблице:
| Механизм | Что происходит с долгом | Типичный налоговый эффект |
|---|---|---|
| Прощение долга | Обязательство прекращается полностью или частично по воле кредитора | У должника, как правило, доход (НДФЛ или налог на прибыль); у кредитора расходы не учитываются |
| Дарение денег | Имущество передаётся безвозмездно, обязательства не возникает | Дарение денег между физлицами НДФЛ не облагается (п. 18.1 ст. 217 НК РФ) |
| Списание безнадёжного долга | Требование признаётся нереальным ко взысканию, чаще всего из-за истечения срока исковой давности | У кредитора — расход, у должника — доход |
| Реструктуризация или новация | Долг сохраняется, меняются сроки, ставки или порядок платежей | Налоговых последствий у должника, как правило, нет |
Отсюда практический вывод: формулировка в документе определяет и юридическую судьбу сделки, и налог. Один и тот же «отказ от долга» можно оформить как прощение (чаще всего с налогом у должника) или как договор дарения денежной суммы (между физлицами — без НДФЛ). Поэтому до подписания стоит решить, что именно стороны хотят оформить, и прописать это прямо.
В каких ситуациях прощают долг по займу: типичные сценарии
Чаще всего долг по займу прощают в четырёх ситуациях, и в каждой из них налоговая логика своя. Прежде чем говорить об оформлении, определите свой сценарий: от этого зависит, кто признаёт доход и в каком размере.
- Заём между физическими лицами. Человек одолжил деньги родственнику или знакомому, вернуть их не получается, и стороны решают закрыть вопрос миром. Обычно прощённая сумма становится доходом должника, но есть нюанс с оформлением через дарение — подробнее в разделе о налогах физлиц.
- Работодатель прощает заём сотруднику. Типичная ситуация: компания выдала сотруднику заём «на подхвате» — на лечение, аренду, первый взнос по ипотеке, а затем освобождает от возврата. Здесь организация становится налоговым агентом: она обязана удержать НДФЛ со всей прощённой суммы при ближайшей выплате.
- Учредитель прощает долг своей компании. Владелец когда-то дал бизнесу заём, а теперь освобождает компанию от возврата, чтобы укрепить её финансы. Это самый «налогочувствительный» сценарий: общее правило — доход у компании, льготы существуют, но применяются не всегда.
- Организация-кредитор прощает долг клиенту или контрагенту. Например, заимодавец списывает часть займа, чтобы получить остаток без суда. Здесь важна деловая цель: она же защищает от переквалификации сделки в дарение.
Если вы узнали свою ситуацию в первом пункте — вам подойдёт раздел о налогах физического лица. Если во втором-четвёртом — разделы о прощении долга учредителем и о налогах кредитора.
Как оформить прощение долга по договору займа: пошаговый порядок
Прощение долга оформляется письменно, в два документа-основания: договор займа, по которому долг возник, и соглашение либо уведомление, которым он прекращается. Устная договорённость юридической силы не имеет: доказать её при споре почти невозможно, а налоговые органы без документов вообще не видят сделки.
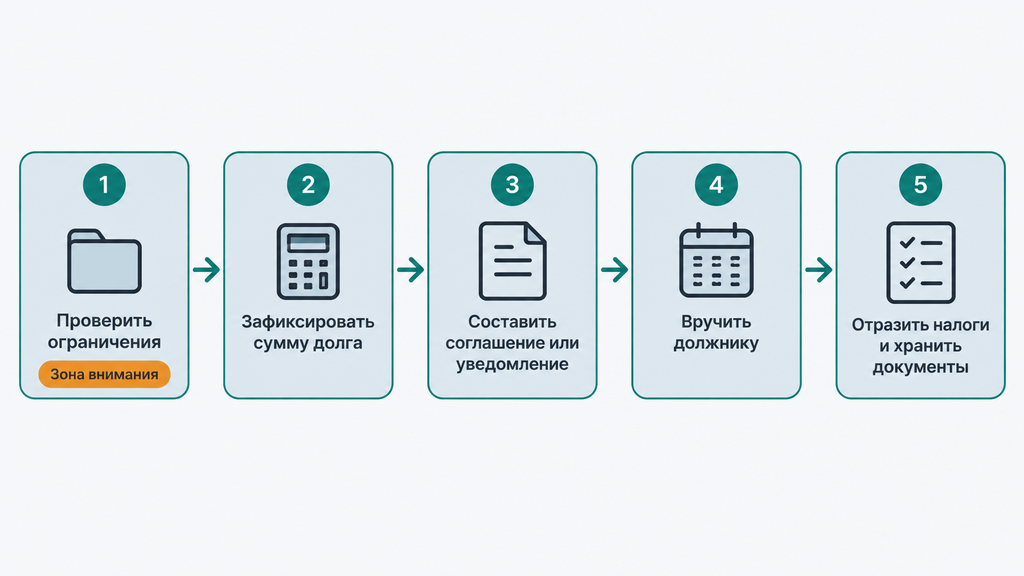
Порядок, который на практике работает надёжнее всего:
- Проверьте ограничения. Убедитесь, что прощение не нарушает прав третьих лиц и что у кредитора нет признаков предбанкротного состояния — просроченных обязательств, исполнительных производств, исков. Если они есть, от сделки лучше воздержаться или сначала проконсультироваться с юристом.
- Зафиксируйте сумму долга. Составьте акт сверки или простой расчёт: основной долг, проценты, неустойка — по состоянию на дату документа. Без точной суммы непонятно, от чего именно освобождается должник, а налоги нельзя посчитать.
- Выберите форму: соглашение или уведомление. Двустороннее соглашение надёжнее: в нём должник подтверждает сумму и согласен с прощением. Уведомление — односторонний документ, и должник вправе на него возразить. Чаще подписывают соглашение — оно снимает спор о том, состоялось ли прощение.
- Опишите обязательство однозначно. Укажите реквизиты договора займа (номер, дату), что именно прощается — основная сумма, проценты, неустойка — и с какой даты обязательство прекращено. Это требование следует из п. 33 постановления Пленума № 6: если из документа не ясно, от чего освобождён должник, считается, что долг прощён целиком со всеми начислениями.
- Отразите налоги и сохраните документы. Должник (или налоговый агент) признаёт доход, кредитор фиксирует операцию в учёте. Пакет «договор займа + соглашение + акт сверки» храните минимум пять лет: он понадобится и для налоговой, и если сделку когда-нибудь попытаются оспорить.
Типичная ошибка на третьем шаге — отправить уведомление и считать вопрос закрытым, не убедившись, что должник его получил. Отправляйте документ по почте с опись вложения или передавайте под подпись — иначе доказать момент прекращения обязательства будет сложно.
Что обязательно указать в соглашении о прощении долга
Соглашение о прощении долга не имеет законодательно утверждённой формы, но набор реквизитов в нём должен быть полным — иначе документ не защитит ни одну из сторон. Проверьте перед подписанием:
- данные сторон: для физлиц — ФИО и паспортные данные, для компаний — наименования, ИНН, основания полномочий подписантов;
- основание долга: договор займа с номером и датой, при необходимости — расписка;
- точную сумму цифрами и прописью, включая разбивку: основной долг, проценты, неустойка;
- объём прощения: полностью или частично; если частично — какая сумма прощается и какая остаётся;
- судьбу начислений: прощаются ли проценты и пени или продолжают существовать;
- дату, с которой обязательство считается прекращённым;
- подписи сторон с расшифровкой.
Добавьте в соглашение фразу о том, что стороны подтверждают остаток долга на дату документа: такая «встроенная сверка» снимает будущие споры о суммах. И храните соглашение вместе с договором займа — это основание и для налогового учёта, и для защиты при возможном оспаривании.
Можно ли простить долг частично или под условием
Да — долг можно простить частично, а также под условием, если это прямо описано в документе. Частичное прощение означает, что кредитор освобождает должника от части требований: например, списывает проценты или 30% основного долга, а остаток сохраняется. Прощение под условием регулируется ст. 157 ГК РФ: сделка может зависеть от события, которое наступит или не наступит.
Пример с цифрами: заём 300 000 ₽ под 15% годовых, набежало 45 000 ₽ процентов. Кредитор прощает проценты при условии, что должник в течение трёх месяцев вернёт основную сумму. Должник получает мотивацию, кредитор — деньги без суда. Если условие не выполнено, по отменительному условию прощение прекращается и долг восстанавливается в полном объёме.
Частичное и условное прощение полезно ещё по одной причине: оно показывает экономическую целесообразность. Кредитор получает часть долга и экономит на судебных расходах — это деловая цель, которую впоследствии легче обосновать и налоговой, и суду. Миф, что прощать можно только весь долг целиком, на практике мешает сторонам договариваться: законодательство никаких ограничений по объёму не устанавливает.
Какие налоги платит физическое лицо, если его долг по займу простили
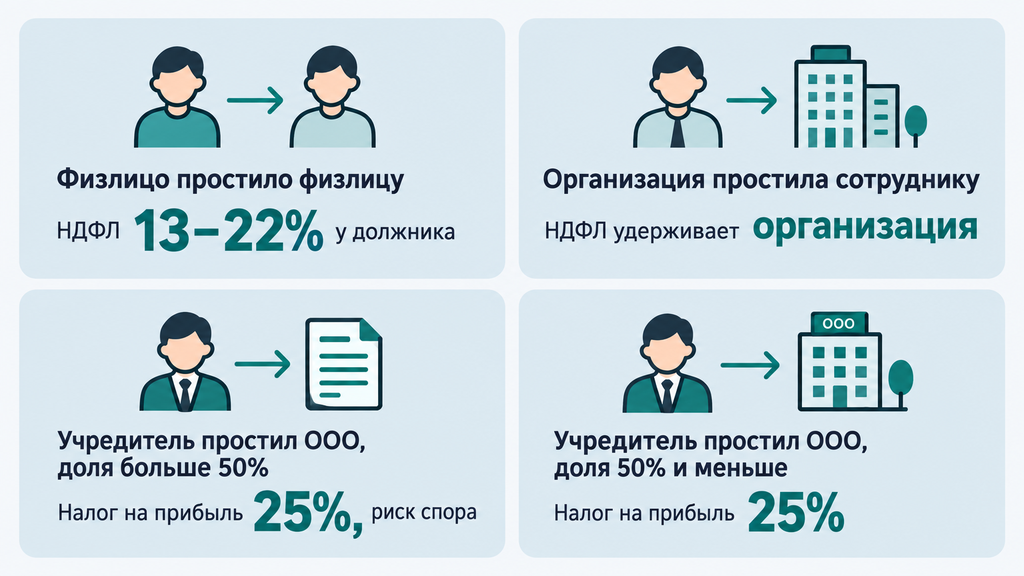
Прощённый долг — это доход физического лица, который по общему правилу облагается НДФЛ: деньги, которые заёмщик не вернул, признаются экономической выгодой (ст. 41 НК РФ). Ставка определяется по прогрессивной шкале, действующей в 2026 году: 13% — до 2,4 млн ₽ годового дохода, 15% — от 2,4 до 5 млн ₽, 18% — до 20 млн ₽, 20% — до 50 млн ₽, 22% — свыше. Прощённая сумма добавляется к основной налоговой базе вместе с зарплатой и другими доходами.
Порядок уплаты зависит от того, кто простил долг:
- Долг простила организация — работодатель или компания-кредитор. Она признаётся налоговым агентом: обязана исчислить НДФЛ со всей прощённой суммы и удержать его при ближайшей денежной выплате должнику (из зарплаты, если это сотрудник). Если удержать налог не удалось, компания сообщает об этом в ИФНС — по действующим правилам не позднее 25 февраля следующего года, — и дальше налог должник платит сам.
- Долг простил человек — родственник или знакомый. Налоговую базу должник считает сам: по итогам года подаёт декларацию 3-НДФЛ — не позднее 30 апреля следующего года — и платит налог до 15 июля. Такой порядок подтверждают разъяснения Минфина России.
Пример расчёта. Человеку простили заём 500 000 ₽. Его годовой доход по основному месту работы — 1 200 000 ₽, то есть вся налоговая база попадает в диапазон до 2,4 млн ₽ по ставке 13%. Налог с прощённой суммы — 65 000 ₽. Если тот же долг простили при годовом доходе 2,6 млн ₽, прощённые 500 000 ₽ попадут в диапазон 15% — и налог окажется выше. Именно поэтому сумму прощения выгодно знать заранее: она может сдвинуть вас на следующую ступень шкалы.
Есть нюанс, который меняет результат: если прощение оформлено как договор дарения денежной суммы между физическими лицами, такой доход освобождён от НДФЛ по п. 18.1 ст. 217 НК РФ — независимо от родства. Если же документ называется «соглашение о прощении долга» и никаких признаков дарения не содержит, налоговые органы трактуют сумму как облагаемый доход. Формулировка здесь стоит реальных денег. Для самозанятых правила НПД не работают: прощение личного займа не связано с реализацией услуг, поэтому применяется общий режим НДФЛ.
Прощение долга учредителем: налоговые последствия для компании
По общему правилу прощённый учредителем заём — это внереализационный доход компании по п. 18 ст. 250 НК РФ, который облагается налогом на прибыль по ставке 25% (в 2026 году). Логика простая: компания получила деньги по займу и не обязана их возвращать — значит, получила экономическую выгоду. НДС такая операция не затрагивает, а у учредителя-физлица собственного налога не возникает: он ничего не получил, а отказался от требования.
С льготами сложнее. Формально для учредителя с долей более 50% есть освобождение по подп. 11 п. 1 ст. 251 НК РФ — безвозмездная помощь от участника, владеющего контрольной долей. Однако с 2022 года Минфин последовательно занимает позицию: при прощении долга передачи имущества или имущественных прав не происходит, поэтому льгота неприменима. Эта позиция звучит в разъяснениях 2022–2024 годов. Судебная практика неоднородна: встречаются решения и в пользу компаний, и против — например, в 2024 году окружной суд поддержал налоговый орган, указав, что прощение долга — это не безвозмездная передача. Проверить актуальную практику перед сделкой стоит обязательно.
Более предсказуемый путь — оформить не прощение, а вклад в имущество или увеличение чистых активов (соответственно подп. 3.4 и подп. 3.7 п. 1 ст. 251 НК РФ). В этих случаях основная сумма долга в доходы компании не включается. Есть ограничение: вклад должен быть пропорционален долям всех участников, а на прощённые проценты льгота не распространяется — они признаются доходом в любом случае.
| Ситуация | Что с налогом у компании |
|---|---|
| Учредитель с долей более 50% прощает заём | Минфин считает: доход возникает, льгота подп. 11 п. 1 ст. 251 НК РФ не применяется; судебная практика неоднородна — есть риск спора |
| Долг переоформлен во вклад в имущество или увеличение чистых активов | Основная сумма в доход не включается (подп. 3.4 и 3.7 п. 1 ст. 251 НК РФ); проценты облагаются |
| Учредитель с долей 50% и меньше прощает заём | Внереализационный доход, налог на прибыль 25% |
| Компания на УСН | Прощённый долг — доход независимо от объекта: 6% с доходов или 15% «доходы минус расходы» |
Пример: учредитель с долей 100% простил заём 2 000 000 ₽ и проценты 120 000 ₽. Если оформить операцию как обычное прощение, налоговая может начислить налог на прибыль с полной суммы: 2 120 000 × 25% = 530 000 ₽. Если же оформить вклад в имущество, из доходов выпадут только проценты: 120 000 × 25% = 30 000 ₽. Разница в полмиллиона определяет выбор оформления — и это как раз тот случай, где консультация до подписания документов окупается.
Что с налогами у кредитора: можно ли учесть прощённый долг в расходах
Кредитор, который добровольно простил долг, в большинстве случаев не может учесть эту сумму в налоговых расходах: она проходит как безвозмездная передача и подпадает под запрет п. 16 ст. 270 НК РФ. Это подтверждают разъяснения Минфина России последних лет. Аргумент ведомства: прощённый долг — не безнадёжный, ведь кредитор отказался от требования добровольно, значит, под нормы ст. 265–266 НК РФ о безнадёжных долгах он не подпадает.
Что при этом происходит с другими налогами и начислениями кредитора:
- Доходы не корректируются. Если займодавец уже признал проценты по займу в доходах, при прощении он не пересчитывает их: доход был получен по правилам, прекращение долга его не отменяет.
- НДС без последствий. Прощение долга по займу не влечёт обязанностей по НДС: сам по себе налог с этой операции не взимается, восстановлений не требуется.
- Спорное исключение — мировое соглашение. Президиум ВАС РФ в постановлении от 15.07.2010 № 2833/10 допустил учёт расходов, когда прощение — часть мирового соглашения, по которому должник реально гасит долг в непрощённой части. Минфин эту позицию не поддерживает, а ФНС указывала, что каждый случай проверяется в рамках налогового контроля. На практике шансы учесть расход выше, когда есть документы: расчёт судебных издержек, справка с экономическим обоснованием, согласованное мировое соглашение.
- Прощение займа сотруднику. Организация удерживает НДФЛ как налоговый агент со всей прощённой суммы. Отдельный спорный вопрос — страховые взносы: Минфин и ФНС рекомендуют их начислять, суды нередко встают на сторону компаний, считая, что прощение займа не связано с трудовыми обязанностями. Позиция по взносам остаётся зоной риска.
- Ставка НДФЛ — общая. Прощённый заём сотруднику облагается по основной ставке, а не по 35%, которые применяются к материальной выгоде от экономии на процентах: при прощении долга экономии на процентах не возникает.
Честная оговорка: кредитору не стоит по умолчанию рассчитывать, что прощённый долг получится списать в расходы. Планируйте операцию так, будто расход не будет признан, а экономическое обоснование собирайте на будущее, на случай спора.
Риски прощения долга: когда сделка может быть оспорена
Прощение долга можно оспорить в трёх типичных ситуациях: когда сделку переквалифицируют в запрещённое дарение, когда её отменяют при банкротстве кредитора и когда налоговые органы видят в ней необоснованную налоговую выгоду. Каждый риск распознаётся заранее, и почти каждый снимается корректными документами.
- Переквалификация в дарение. Дарение между коммерческими организациями запрещено (подп. 4 п. 1 ст. 575 ГК РФ, кроме подарков до 3 000 ₽). Если суд решит, что компания простила долг контрагенту «просто так», сделку признают ничтожной — долг восстановится, и стороны окажутся там же, где начинали. Защита — встречное предоставление и прописанная деловая цель: погашение остатка, отсрочка по другому обязательству, продолжение сотрудничества.
- Банкротство кредитора. Если компания или человек прощает крупный долг, уже имея непогашенные обязательства перед другими кредиторами, сделку могут признать недействительной по ст. 61.2 Закона о банкротстве № 127-ФЗ: она причинила вред имущественным правам других кредиторов. Арбитражный управляющий может добиться возврата требования в конкурсную массу — и должник снова окажется должен. Проверка простая: нет ли у кредитора просрочек, исков, исполнительных производств на дату сделки.
- Внимание налоговых органов. ФНС проверяет операции прощения на необоснованную налоговую выгоду — например, когда зачёт встречных требований с несуществующим обязательством переквалифицируется в прощение долга, а суммы неожиданно попадают в доходы. Лекарство то же: реальная деловая цель, сверка сумм, полный комплект документов.
Чаще всего проблемы создаёт не сама идея прощения долгов, а её исполнение: отсутствие документов, расплывчатые формулировки и молчание о мотивах. Сделка, в которой видно, зачем она совершена и сколько в ней денег, выдерживает проверку заметно чаще.
Типичные ошибки при прощении долга
Большинство проблем с прощением долга сводятся к шести повторяющимся ошибкам — и каждую можно предотвратить до подписания.
- Устная договорённость. Чем грозит: доказать факт прощения при споре почти невозможно, налоги никто не отразил. Как правильно: письменное соглашение или уведомление с подтверждением вручения.
- Бездействие вместо прощения. Кредитор перестаёт напоминать о долге и считает его прощённым. Чем грозит: по п. 2 ст. 9 ГК РФ отказ от права не прекращает обязательство; срок исковой давности может прерваться признанием долга. Как правильно: если решили простить — оформить документально, если не решили — не создавать видимость.
- Не указаны сумма и состав долга. Чем грозит: по умолчанию считается, что прощено всё, включая проценты и неустойку (п. 33 постановления Пленума № 6). Как правильно: разбивка на основной долг, проценты, неустойку — прямо в тексте.
- Заранее прощать ответственность за нарушение. Чем грозит: условие о заранее устранённой ответственности за умышленное нарушение ничтожно (п. 4 ст. 401 ГК РФ). Как правильно: прощать конкретный возникший долг, а не будущие нарушения.
- Налоги не посчитаны ни у кого. Чем грозит: требование ИФНС с пенями через год-два, когда документы уже далеко. Как правильно: просчитать налоги обеих сторон до подписания и заложить их в решение.
- Прощение на фоне проблем кредитора. Чем грозит: оспаривание при банкротстве, возврат долга в конкурсную массу. Как правильно: проверить своё финансовое состояние и права третьих лиц до сделки.
Прощение долга или альтернатива: как выбрать подходящий вариант
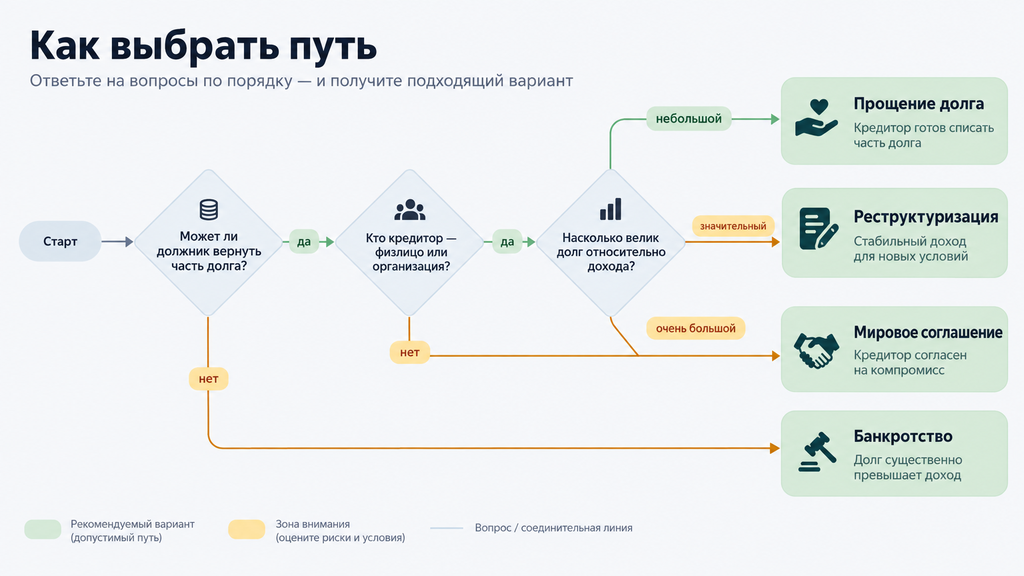
Прощение долга — не единственный способ закрыть долговую историю, и в ряде случаев лучше работают мировое соглашение, реструктуризация, дарение или банкротство. Выбор зависит от четырёх параметров: размера долга и дохода должника, отношений сторон, налоговой нагрузки у каждого участника и цели кредитора. Основные варианты — в таблице:
| Вариант | Что происходит с долгом | Кому подходит | Компромиссы |
|---|---|---|---|
| Прощение долга | Обязательство прекращается полностью или частично | Родственники и знакомые; работодатель и сотрудник; учредитель и его компания | Налог у должника; кредитор теряет сумму; нужны документы и проверка ограничений |
| Мировое соглашение | Стороны согласуют график погашения; в суде — с утверждением судом | Спор уже дошёл до суда, но стороны готовы договариваться | Нарушение графика возвращает взыскание в полном объёме |
| Реструктуризация или новация | Долг сохраняется, меняются сроки, ставка или порядок платежей | Должник с восстанавливающимся доходом | Общая переплата обычно растёт; обязательство не исчезает |
| Дарение денег | Нового обязательства не возникает | Близкие люди, которым хотят помочь безвозмездно | Не подходит между коммерческими организациями; у дарителя деньги выбывают навсегда |
| Банкротство физического лица | Долги списываются по решению суда при соблюдении условий | Человек с неподъёмной долговой нагрузкой и признаками неплатёжеспособности | Процедура занимает время, требует расходов и имеет последствия; подходит не всем |
Ориентиры для выбора. Если должник способен вернуть хотя бы часть — разумнее частичное прощение или мировое соглашение: обе стороны получают результат. Если цель учредителя — усилить бизнес, сравните прощение с вкладом в имущество: налоговый результат часто отличается в разы. Если долг неподъёмный, дохода для графика нет, а кредиторы уже взыскивают через суд — прощать по сути некому, и разумнее рассматривать банкротство как законный способ восстановить финансовую устойчивость. Ошибкой будет выбирать инструмент по совету «так все делают»: у каждого варианта свои условия применимости.
Чек-лист: что проверить до и после прощения долга
До подписания документов стоит пройти пять проверок, а после — четыре. Чек-лист собран из ошибок, которые на практике встречаются чаще всего; пройдите его по пунктам и отметьте, что уже сделано.
До оформления:
- прощение не нарушает права третьих лиц — у кредитора нет просроченных обязательств, исков и исполнительных производств;
- признаков предбанкротного состояния у кредитора нет;
- сумма и состав долга зафиксированы актом сверки или расчётом;
- выбрана форма оформления — соглашение или уведомление — и решено, что именно прощается: тело займа, проценты, неустойка;
- налоговые последствия просчитаны для обеих сторон, а для бизнеса прописана деловая цель.
После оформления:
- подписанные документы сохранены вместе с договором займа и расчётом долга;
- у должника или налогового агента есть план по НДФЛ: удержание при ближайшей выплате либо декларация 3-НДФЛ до 30 апреля и уплата до 15 июля следующего года;
- организация-агент в случае невозможности удержать налог уведомила ИФНС не позднее 25 февраля следующего года;
- операция отражена в учёте у обеих сторон, а документы сложены в одну папку для возможной проверки.
Если хотя бы один пункт из блока «до оформления» остался открытым, вернитесь к нему до подписания: исправить формулировку в проекте дешевле, чем оспаривать последствия готовой сделки.
Куда обратиться, если ситуация сложнее типовой
Когда долгов несколько, доход нестабилен, а стороны сделки связаны семейными или корпоративными отношениями, прощение долга перестаёт быть простой бумажной операцией — и лучше начать с консультации юриста. Наша практика как раз связана с долгами: мы помогаем разобраться в ситуации, оценить риски и выбрать законный путь — от соглашения с кредитором до процедуры банкротства. Поможем и с любым другим юридическим вопросом.
Первичный разбор — бесплатный. Не нужно сразу оплачивать услугу или принимать решение: достаточно оставить заявку и в двух словах описать ситуацию — специалист посмотрит на неё целиком и объяснит, какие варианты в вашем случае реальны и что для этого потребуется. С чем можно прийти:
- несколько кредитов или займов, платежи занимают большую часть дохода;
- судебный приказ, приставы, арест счетов — и непонятно, что делать дальше;
- давление взыскателей и звонки по чужим долгам;
- выбор между прощением долга, мировым соглашением и банкротством;
- спорная ситуация с прощённым долгом и требованием налоговой.
Задача первого разговора — показать карту вариантов, а не продать услугу. Решение о следующих шагах вы принимаете сами и тогда, когда будете готовы.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают про прощение долга и его налоговые последствия. Ответы короткие и самодостаточные: каждый можно читать отдельно от статьи.
Прощение долга — это дарение или нет?
Юридически это разные конструкции: прощение долга прекращает существующее обязательство по ст. 415 ГК РФ, а дарение сразу передаёт имущество безвозмездно. Прощение не считается дарением, если у кредитора есть имущественная выгода или иной экономический интерес — тогда ограничения ст. 575 ГК РФ не применяются. Но в налоговом учёте прощение часто приравнивают к безвозмездной передаче, поэтому налоговые последствия у должника похожи.
Нужно ли платить НДФЛ, если долг по займу простили между родственниками
По общему правилу — да: прощённая сумма признаётся доходом и облагается НДФЛ, родство само по себе льготу не даёт. Исключение — оформление через договор дарения денежной суммы между физлицами: такой доход освобождён по п. 18.1 ст. 217 НК РФ независимо от степени родства. Формулировка документа напрямую определяет налог, поэтому решайте её до подписания.
Какой налог платит ООО, если учредитель простил долг по займу
Прощённый заём по общему правилу — внереализационный доход компании, облагаемый налогом на прибыль по ставке 25% в 2026 году. Льгота для учредителя с долей более 50% работает нестабильно: Минфин считает, что при прощении долга передача имущества не происходит. Предсказуемее оформить вклад в имущество или увеличение чистых активов — тогда основная сумма долга в доходы не попадает, а проценты облагаются.
Можно ли простить только проценты по займу, а основной долг оставить
Да, частичное прощение допускается: можно списать только проценты, пени или часть основного долга. В документе важно точно указать, какая сумма прощается и что остаётся к оплате, — иначе по умолчанию долг считается прощённым целиком. Часто частичное прощение сочетают с условием: проценты списываются, если остаток возвращён в срок.
Достаточно ли уведомления о прощении долга или нужно соглашение
Закон допускает уведомление: обязательство прекращается с момента его получения, если должник в разумный срок не возразил. Двустороннее соглашение надёжнее — оно фиксирует согласие должника, точную сумму и все условия, поэтому спорить о состоявшемся прощении сложнее. На практике чаще подписывают соглашение, а уведомление оставляют для простых ситуаций.
Облагается ли налогом долг по кредиту, который простил банк
Как правило, да: списанный банком долг признаётся экономической выгодой заёмщика и облагается НДФЛ. Банк как налоговый агент удерживает налог при ближайшей выплате, а если удержать не удалось — сообщает в ИФНС, и дальше налог платится самостоятельно. Итог зависит от оснований списания, поэтому проверьте документы, на основании которых долг прекращён.
Что делать, если налоговая прислала требование после прощения долга
Сначала проверьте основание: какая сумма признана доходом, по какой ставке посчитан налог и есть ли у инспекции копия соглашения о прощении. Если расчёт верный — оплатите налог в срок, чтобы не начислялись пени. Если считаете требование необоснованным — подготовьте возражения с документами (договор займа, соглашение, расчёты), а в спорной ситуации запросите разбор у юриста.
Чем прощение долга отличается от списания долга
Прощение — это добровольное прекращение обязательства волей кредитора по ст. 415 ГК РФ. Списание — это чаще всего признание долга безнадёжным, например из-за истечения срока исковой давности, и его отражение в учёте. Для должника результат похож — требование исчезает, — но основания, документы и налоговые последствия у двух операций разные.