Финансовые потери предприятия: причины и минимизация рисков
Финансовые потери предприятия означают выраженное в деньгах уменьшение активов и доходов: расходы превышают выручку или активы утрачиваются без запланированной отдачи, и компания работает «в минус». Причины таких потерь делятся на внутренние (ошибки в учете, контроле и управленческих решениях) и внешние (состояние рынка, поведение контрагентов, изменения в законодательстве). Минимизировать риски помогает связка из достоверного учета, регулярной диагностики, договорной дисциплины и заранее подготовленного правового сценария: от переговоров с кредиторами до реструктуризации долгов или банкротства, если ситуация уже запущена.
Что такое финансовые потери предприятия и чем они отличаются от расходов
Финансовые потери предприятия это выраженное в денежной форме уменьшение материальных и денежных ресурсов компании, которое возникает, когда расходы превышают доходы или когда активы утрачены без запланированной отдачи. На бытовом уровне владельцы часто говорят «бизнес работает в минус», а в профессиональной речи используют слово «убытки». По сути, финансовые потери и убытки обозначают близкие вещи, но есть нюансы, которые важны и в учете, и в спорах.
Понятие «убытки» используется в трех значениях:
- Хозяйственное. Превышение расходов предприятия над доходами за период: компания потратила и потеряла больше, чем заработала.
- Бухгалтерское. Отрицательный финансовый результат, который отражается в отчетности: выручка за вычетом себестоимости, коммерческих, управленческих и прочих расходов дает минус.
- Правовое. Понятие из статьи 15 Гражданского кодекса РФ: убытки это реальный ущерб (расходы на восстановление нарушенного права, утрата или повреждение имущества) плюс упущенная выгода (неполученные доходы, которые компания получила бы при обычных условиях оборота).
Ключевое отличие потерь от расходов в плановости. Зарплата, аренда, закупка сырья относятся к расходам: они запланированы, их можно посчитать заранее и заложить в цену продукта. Финансовые потери возникают вне плана: простой из-за сорванной поставки, неустойка за просрочку, долг клиента, который не вернулся, украденная партия товара. Расход окупается выручкой, потеря не окупается ничем.
На практике это различие помогает быстро оценить здоровье бизнеса: если «неожиданные» траты повторяются из месяца в месяц, перед вами не разовая неудача, а системная проблема. Разбирать её нужно по шагам: сначала найти причину, потом выбирать способ защиты.
Какие бывают финансовые потери предприятия: виды и классификация
Финансовые потери предприятия делятся на явные и скрытые, прямые и косвенные; по правовой форме выделяют реальный ущерб и упущенную выгоду. Такая классификация нужна не ради теории: от вида потерь зависит, как их измерять, где искать причину и можно ли что-то взыскать с виновного.
| Вид потерь | Пример | Как измерить в деньгах |
|---|---|---|
| Материальные | Испорченное сырье, недостача на складе, сломанное оборудование | Стоимость утраченного или поврежденного имущества |
| Трудовые | Простой сотрудников из-за срыва поставки | Человеко-часы простоя × стоимость часа |
| Финансовые | Штрафы, пени, невозврат долга контрагентом, курсовые убытки | Суммы уплаченных и недополученных денег |
| Потери времени | Задержка запуска направления на два месяца | Недополученная прибыль за период задержки |
| Репутационные | Уход клиентов после затянувшегося конфликта | Условная оценка оттока выручки; точный расчет затруднен |
Явные потери видны сразу: сломался станок, пришел штраф, клиент не оплатил счет. Скрытые накапливаются незаметно: закупки дороже рынка, скидки, которые съедают маржу, просроченная дебиторская задолженность, то есть деньги, которые должны были прийти, но зависли. Именно скрытые потери опаснее: они месяцами работают против прибыли, пока не превращаются в кассовый разрыв.
По правовой форме потери делятся на две категории, и это деление закреплено в статье 15 ГК РФ:
- Реальный ущерб: расходы, которые компания уже понесла или еще понесет для восстановления нарушенного права, а также утрата или повреждение имущества. Подтверждается первичными документами: договорами, актами, платежными поручениями.
- Упущенная выгода: неполученные доходы, которые компания получила бы, если бы право не было нарушено. Например, маржа, которую предприятие не заработало из-за простоя.
Важная оговорка: не каждую потерю можно измерить точно. Материальные и финансовые потери считаются в рублях достаточно просто, а репутационный ущерб оценивается условно, и суды относятся к таким расчетам осторожно.
Почему предприятие несет финансовые потери: основные причины
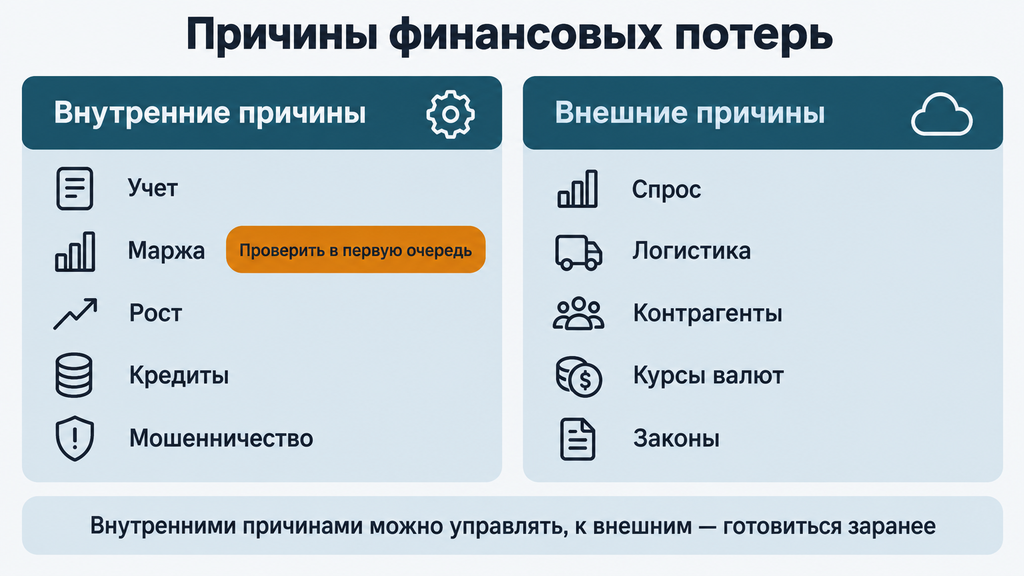
Причины финансовых потерь предприятия делятся на две группы: внутренние (ошибки в учете, контроле и управленческих решениях) и внешние (состояние рынка, поведение контрагентов и изменения в законодательстве). Разделение практичное: на внутренние причины можно влиять напрямую и быстро, на внешние только через подготовку. Игнорировать ни одну из групп нельзя.
Типичный сценарий, который юристы и финансовые специалисты видят регулярно: компания теряет деньги не из-за одной крупной ошибки, а из-за сочетания мелких. Чуть дороже закупка, чуть ниже маржа, чуть дольше просрочка у клиентов. По отдельности каждая мелочь незаметна, вместе они образуют устойчивый отток денег.
Внутренние причины: учет, контроль и управленческие решения
Внутренние потери чаще всего начинаются с того, что компания не видит собственные цифры. Распространенные ситуации:
- Прибыль не считают. Собственник смотрит на оборот и остаток на счете, но не видит реальную прибыль: она «где-то там», в невыбранных платежах, скидках и затянутых оплатах.
- Маржу не контролируют. Типичный пример: отдел продаж снижает цену ради выполнения плана. Продажи растут, выручка растет, а маржинальность уходит в минус. Компания платит из своего кармана за каждый заказ.
- Рост без финансовой модели. При удвоении объемов склад, логистика и потребность в оборотном капитале растут неравномерно; бизнес масштабируется в убыток.
- Дорогие заемные деньги. Кредиты под высокие ставки обслуживаются из прибыли: если платежи по долгам занимают большую долю дохода, компания работает на банк.
- Внутреннее мошенничество. Закупки через «свои» фирмы, откаты, приписки объемов работ, фиктивные замены оборудования. На практике такие схемы редко бывают сложными: они держатся на том, что цифры никто не перепроверяет.
В реальных проектах ранняя проверка почти всегда показывает: сигналы были видны заранее, в цифрах. Падала маржа, росла дебиторка, баланс не сходился. Полностью исключить человеческий фактор нельзя. Задача руководителя в том, чтобы снизить вероятность ошибки и её цену через учет, разделение полномочий и выборочные проверки.
Внешние причины: рынок, контрагенты и изменения в законах
Внешние причины финансовых потерь для предприятия это факторы, на которые оно напрямую не влияет: падение спроса, рост логистических издержек, курсовые колебания, срывы обязательств контрагентами, изменения налогового законодательства. В 2026 году для части компаний с УСН актуален переход на НДС при превышении установленного лимита дохода. Если налог не удалось переложить в цену, прибыль снижается механически.
Внешняя причина не означает «ничего сделать нельзя». Подготовка снижает цену риска: договор с ответственностью за срыв поставки, финансовый резерв, запасной поставщик. А если потери возникли из-за конкретного контрагента (например, он сорвал поставку и остановил производство), такие убытки можно требовать возмещения. Этот маршрут разберем отдельно ниже.
Как понять, что предприятие теряет деньги: признаки и самодиагностика
Понять, что предприятие несет финансовые потери, можно по нескольким устойчивым признакам: выручка растет, а прибыль нет; деньги регулярно «застревают» в кассовых разрывах; дебиторская задолженность и расходы растут быстрее доходов; собственник принимает решения, не видя достоверных цифр. Любой из этих признаков по отдельности уже повод для проверки, а два и больше означают, что потери уже работают.
- Выручка есть, прибыли нет: продажи не конвертируются в деньги.
- Постоянные кассовые разрывы: «денег не хватает до зарплаты», хотя месяц закрыт с прибылью на бумаге.
- Клиенты платят всё позже, дебиторка тянется месяцами.
- Расходы растут быстрее доходов, причина прироста непонятна.
- Отчеты строятся «на слово»: помощник присылает цифры, которые невозможно перепроверить.
Самопроверку удобно проводить по такому алгоритму:
- Соберите три базовых отчета за последние 6–12 месяцев: отчет о финансовых результатах, его часто называют отчетом о прибылях и убытках (показывает, прибыльна ли деятельность), отчет о движении денежных средств (показывает, хватает ли живых денег), баланс (показывает, чем компания владеет и кому должна).
- Проверьте, сходится ли баланс. Если активы и обязательства не сходятся или данные в отчетах противоречат друг другу, часть потерь уже спрятана в учете.
- Посчитайте маржу по направлениям и продуктам. Часто оказывается, что одно-два направления работают в минус и тянут вниз остальные.
- Сверьте дебиторку. Составьте реестр долгов клиентов: суммы, сроки, статус. Просрочки больше 30–60 дней попадают в зону риска.
- Сравните план с фактом и найдите статьи расходов с аномальным ростом: закупки, логистика, «прочее».
- Проверьте долговую нагрузку: какую долю дохода забирают платежи по кредитам и займам.
Самодиагностика не заменяет аудит и независимую проверку отчетности. Она показывает направление, где искать потери, но не дает гарантии полноты, особенно если в компании есть намеренные искажения данных.
Как рассчитать финансовые потери предприятия
Финансовые потери предприятия рассчитывают как сумму понесенных и предстоящих расходов плюс недополученный доход; в правовой логике это реальный ущерб и упущенная выгода по статье 15 Гражданского кодекса РФ. Один и тот же расчет работает и для внутреннего разбора («сколько мы потеряли»), и для суда («что требовать с нарушителя»).
Реальный ущерб складывается из фактически понесенных расходов и стоимости утраченного или поврежденного имущества. Упущенная выгода это доход, который компания получила бы при обычных условиях оборота, если бы право не было нарушено. При расчете упущенной выгоды из суммы неполученного дохода вычитаются расходы, которых компания избежала: если завод простоял, значит, он не потратил сырье и сдельную оплату за этот период.
Пример расчета. Поставщик сорвал поставку комплектующих, производство простояло 10 дней. Среднедневной доход по заказам, которые предприятие не успело выполнить, составил 80 000 рублей, а переменные расходы, которых не было во время простоя, составили 250 000 рублей. Упущенная выгода: 80 000 × 10 − 250 000 = 550 000 рублей, то есть неполученный доход за вычетом сэкономленных расходов. Если из-за простоя компания еще и заплатила неустойку своему клиенту, эта сумма добавляется к потерям как реальный ущерб.
Какие документы подтверждают потери:
- договоры с контрагентами и внутренние договоры с клиентами;
- акты выполненных работ, товарные накладные, акты сверки;
- платежные поручения и выписки по счетам;
- деловая переписка: заявки, согласования, уведомления о простое;
- отчет оценщика при утрате или повреждении имущества.
Ограничения, о которых стоит знать заранее. Упущенная выгода носит вероятностный характер: всегда есть шанс, что доход не был бы получен и без нарушения, поэтому суды проверяют расчеты особенно внимательно. Верховный Суд РФ в постановлении Пленума от 24.03.2016 № 7 указал, что размер убытков устанавливается с разумной степенью достоверности, а не с абсолютной точностью. Но обосновать цифру документами всё равно обязан тот, кто её заявляет.
Как минимизировать финансовые потери: пошаговый план действий
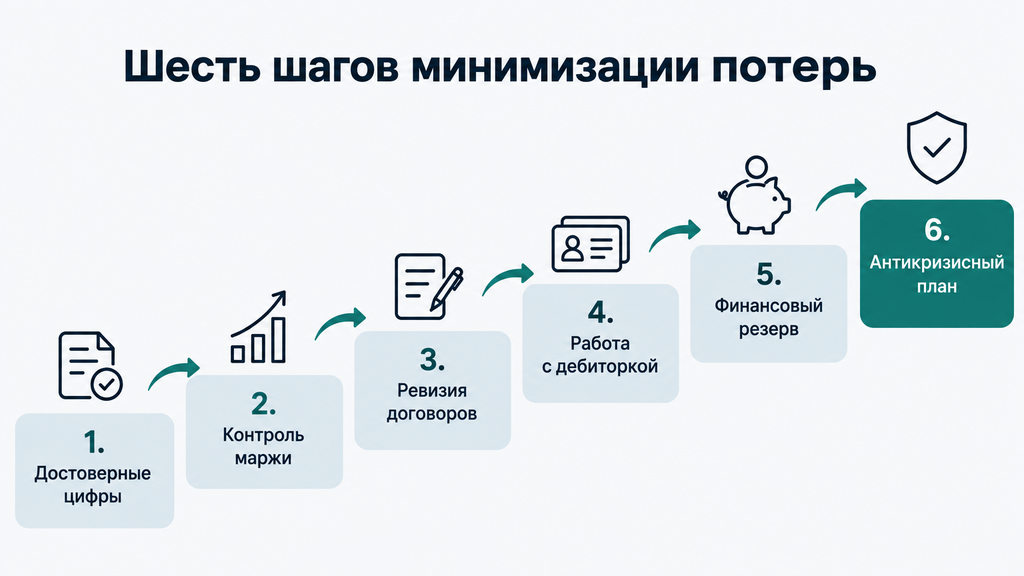
Минимизировать финансовые потери предприятию помогает последовательный план из шести шагов: от достоверного учета до заранее подготовленного правового сценария. Смысл не в том, чтобы выполнить все шаги идеально, а в том, чтобы выстроить их в правильном порядке: без достоверных цифр бессмыслен контроль маржи, а без подготовленных договоров бессмысленна работа с дебиторкой.
- Соберите достоверные цифры. Настройте управленческий учет: кто, откуда и с какой периодичностью дает данные; каждая цифра должна быть проверяемой. Типичная ошибка этапа: учет «на словах» помощника, когда проверка данных невозможна физически.
- Контролируйте маржу и платежную нагрузку. Отслеживайте маржинальность по направлениям и долю дохода, которую забирают платежи по кредитам. Ошибка: смотреть только на оборот и радоваться росту выручки при падающей марже.
- Проведите ревизию договоров. Проверьте, что в договорах с поставщиками и клиентами прописаны ответственность за нарушение, неустойки, порядок приемки и сроки. Ошибка: подписывать типовые формы, не читая раздел об ответственности. Потом за срыв поставки нечего взыскать.
- Выстройте работу с дебиторкой. Ведите реестр долгов, напоминайте до наступления просрочки, регулярно сверяйтесь с клиентами. Ошибка: месяцами ждать оплаты без единого напоминания и без фиксации переписки.
- Создайте финансовый резерв. Откладывайте часть прибыли на непредвиденные ситуации. Ошибка: резерв «в уме», когда деньги уже распределены под другие траты.
- Подготовьте антикризисный сценарий и правовую поддержку заранее. Пропишите, что делать при падении выручки на 20–30%: какие расходы сокращаются первыми, с кем говорить о рассрочке, какие документы готовить. Ошибка классическая: впервые открывать дверь юристу, когда уже пришел судебный приказ.
До старта плана проверьте главное: достоверность исходных данных. Если учет искажен, все последующие шаги будут строиться на песке. А если ситуация уже дошла до того, что предприятие не может платить по обязательствам, план переключается на другой сценарий, о нем ниже.
Можно ли возместить убытки: взыскание потерь с контрагента
Взыскать финансовые потери с контрагента можно, если доказаны четыре элемента: само нарушение обязательства, наличие и размер убытков, причинно-следственная связь между нарушением и потерями, противоправность поведения нарушителя. Право на полное возмещение убытков закреплено в статье 15 ГК РФ, а ответственность за неисполнение договора регулирует статья 393 ГК РФ.
Порядок действий обычно выглядит так: сначала досудебная претензия контрагенту, затем иск в суд. Срок исковой давности по таким требованиям составляет три года с момента, когда компания узнала о нарушении. Претензионный порядок для коммерческих споров, как правило, обязателен: если его пропустить, суд оставит иск без рассмотрения.
Чек-лист оценки перспектив требования:
- нарушение зафиксировано документально: договором, актом, перепиской;
- по каждой статье потерь есть первичные документы;
- прослеживается прямая причинная связь: без нарушения потери бы не возникло;
- исключены иные причины: рыночные колебания, ваши собственные задержки;
- соблюден или готовится претензионный порядок;
- у должника есть активы, с которых реально можно что-то взыскать.
Почему суды часто отказывают или снижают суммы. Типичные слабые места: недоказанность размера (особенно упущенной выгоды), включение в расчет расходов, которые компания понесла бы и без нарушения, а также суммы НДС, которые истец вправе принять к вычету. Даже выигранное решение не гарантирует реального получения денег: если у должника нет активов, исполнение затягивается или становится невозможным. Поэтому проверку контрагента разумно делать до суда, а не после.
Типичные ошибки при работе с финансовыми потерями
Самые опасные ошибки при работе с финансовыми потерями связаны не с самими убытками, а с реакцией на них: недостоверный учет, замалчивание проблемы и попытки закрыть разрывы новыми долгами. Потери, замеченные вовремя, почти всегда дешевле потерь, замеченных с опозданием.
- Вести учет «на слово». Чем оборачивается: цифры расходятся с реальностью, потери незаметны до кассового разрыва. Что делать вместо этого: проверяемые источники данных и периодические сверки.
- Скрывать проблему от команды и кредиторов. Чем оборачивается: решения принимаются с опозданием, доверие кредиторов теряется резче. Что делать: честный план на бумаге, с цифрами и сроками.
- Закрывать кассовые разрывы новыми дорогими займами. Чем оборачивается: долговая нагрузка растет, прибыль уходит на проценты. Что делать: сначала разобрать причину разрыва, потом искать деньги.
- Откладывать переговоры с кредиторами. Чем оборачивается: просрочки, санкции, суды. Что делать: выходить на диалог до первой просрочки. Большинство кредиторов готовы обсуждать график.
- Выводить активы, оформлять бизнес на «пустышки». Чем оборачивается: такие действия незаконны и повышают риск субсидиарной ответственности, то есть перехода долгов компании на руководителя и контролирующих лиц лично. Что делать: работать только законными инструментами.
- Судиться без оценки перспектив. Чем оборачивается: годы процесса и издержки при недоказанных требованиях. Что делать: сначала собрать документы и проверить активы должника.
- Ждать, пока ситуация станет необратимой. Чем оборачивается: вариантов законного решения остается меньше, цена ошибки растет. Что делать: привлекать специалистов на этапе первых признаков, а не на этапе исполнительных производств.
Отдельно подчеркнем границу: минимизация потерь не про обход закона. Попытки «переписать» имущество на родственников, уничтожить документы или создать фиктивную задолженность не снижают риски, а умножают их, вплоть до уголовной ответственности за преднамеренное или фиктивное банкротство.
Когда финансовые потери приводят к банкротству: законные варианты действий
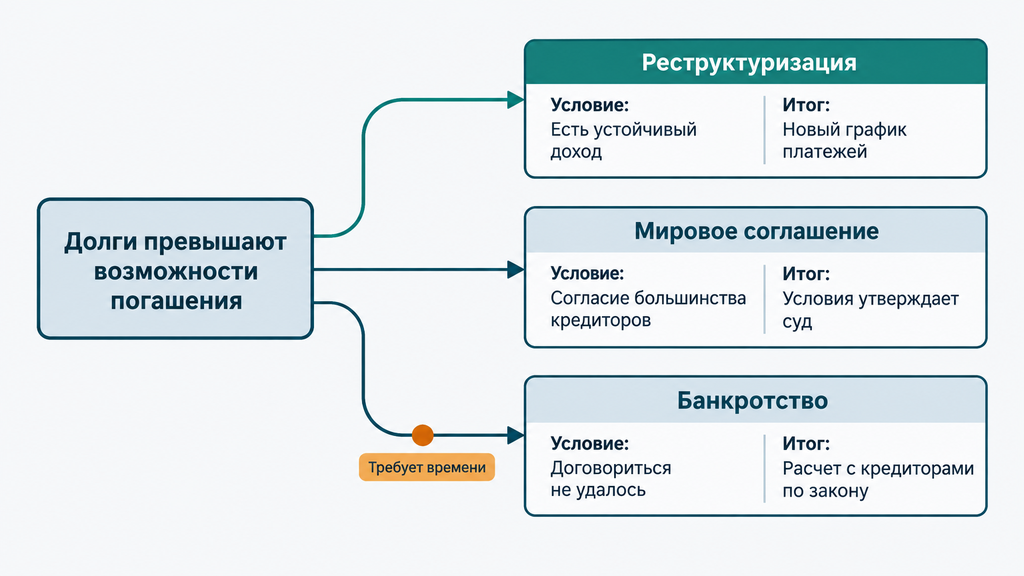
Если финансовые потери привели к тому, что предприятие не может платить по обязательствам в срок, у руководителя есть законные варианты: переговоры и реструктуризация долгов, мировое соглашение с кредиторами и банкротство юридического лица. Процедуры регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». В ряде случаев, когда погашение долгов перед одними кредиторами сделает невозможным расчеты с другими, закон обязывает руководителя самому обратиться с заявлением о банкротстве. Проверьте актуальную редакцию нормы, прежде чем принимать решение.
| Вариант | Когда подходит | Компромиссы |
|---|---|---|
| Переговоры и реструктуризация | Есть доход, кредиторы готовы обсуждать график | Срок выплат удлиняется, общая сумма может вырасти из-за процентов |
| Рассрочка на этапе исполнения | Есть решение суда, но есть и стабильный доход | Требуется соблюдение графика; при нарушении применяются меры взыскания |
| Мировое соглашение | Договорились с большинством кредиторов о новых условиях | Нужно утверждение суда; при нарушении условий процедура возобновляется |
| Банкротство | Обязательства превышают возможности, переговоры результата не дали | Процедура публична и занимает время; при недобросовестности грозит субсидиарная ответственность |
Если вы не знаете, что делать с долгами предприятия, можно оставить заявку, кратко описать ситуацию и получить первичный разбор от специалиста. Это бесплатно. Оплачивать услугу или принимать решение сразу не требуется. Первый шаг простой: увидеть карту вариантов со своей конкретикой, суммами, сроками и рисками.
Реструктуризация долгов и мировое соглашение с кредиторами
Реструктуризация долгов означает пересмотр условий погашения: меняются график, суммы ежемесячных платежей, иногда ставки и сроки. Она реалистична, когда у предприятия есть доход, которого хватает на новый график, и кредиторы видят смысл договариваться, а не взыскивать через суд. Мировое соглашение формальнее: договоренность со всеми кредиторами, которую утверждает суд; применяться она может и внутри процедуры банкротства.
Условия, при которых переговорный путь работает: доход устойчив, просрочки еще не стали системными, кредиторам понятен источник погашения. Основной риск: нарушение согласованного графика. При мировом соглашении это означает возврат к процедуре и потерю достигнутых уступок. Поэтому график должен быть посильным, а не «оптимистичным».
Банкротство юридического лица и ответственность руководителя
Банкротство юридического лица это судебная процедура, в ходе которой проверяется финансовое состояние компании, а активы распределяются между кредиторами по установленной законом очередности. Ключевые этапы: наблюдение (анализ финансового состояния под контролем временного управляющего). Затем одна из процедур: финансовое оздоровление, внешнее управление или конкурсное производство.
Что проверяют суд и финансовый управляющий: сделки компании за последние годы, особенно продажи имущества и долги «связанным» лицам, движение денег по счетам, полноту документов, добросовестность руководителя. Распространенное заблуждение: «банкротство означает, что директор лично отвечает за все долги компании». По общему правилу обязательства остаются за юридическим лицом, но есть исключение: субсидиарная ответственность, переход долгов на контролирующих лиц. Наступает она, если банкротство вызвано недобросовестными действиями: выводом активов, фиктивным учетом, сделками в ущерб компании.
Снизить риск субсидиарной ответственности помогают три вещи: не выводить активы, сохранять документы и начинать законные действия до, а не после критической точки. Процедура при этом занимает время и требует подготовки, а её итог зависит от обстоятельств: банкротство не «обнуляет» долги автоматически и не должно использоваться как способ обойти закон. По процедуре банкротства или любому другому юридическому вопросу можно получить бесплатную первичную консультацию: оставьте заявку и кратко опишите ситуацию. Специалист разберет её и покажет, какие варианты применимы именно в вашем случае.
Часто задаваемые вопросы
Чем финансовые потери отличаются от расходов предприятия?
Расход плановый и окупаемый: зарплата, аренда, закупка сырья закладываются в бизнес-модель и покрываются выручкой. Финансовые потери, напротив, это незапланированное уменьшение денег и активов: простой, неустойка, невозвращенный долг. В правовом смысле убытки определены статьей 15 ГК РФ как реальный ущерб плюс упущенная выгода.
Может ли прибыльное предприятие нести финансовые потери?
Да, может: выручка и бухгалтерская прибыль растут, а живые деньги утекают через дебиторку, кассовые разрывы, логистику и обслуживание дорогих кредитов. Такие ситуации называют скрытыми потерями. Их главный признак: расхождение между прибылью «на бумаге» и остатком на счете.
Что относится к упущенной выгоде предприятия?
Упущенная выгода это неполученные доходы, которые компания получила бы при обычных условиях оборота, если бы её право не было нарушено. Примеры: маржа, не заработанная из-за простоя по вине поставщика, доход от договора, который пришлось расторгнуть. Расчет носит вероятностный характер, поэтому суды проверяют его особенно внимательно и требуют подтверждения приготовлений и мер для получения дохода.
Как проверить, есть ли у предприятия скрытые финансовые потери?
Сведите три отчета (о финансовых результатах, движении денежных средств и баланс) и проверьте, сходятся ли данные между собой. Затем сверите дебиторку, склад и ключевые статьи расходов с первичными документами. Если баланс не сходится или цифры нельзя перепроверить, часть потерь уже спрятана в учете.
Можно ли взыскать убытки с контрагента, который нарушил договор?
Да, если доказаны нарушение, наличие и размер убытков, причинно-следственная связь и противоправность поведения. Сначала направляется досудебная претензия, затем иск в суд; срок исковой давности составляет три года. При этом суд может уменьшить заявленную сумму, а само решение не гарантирует реального получения денег, если у должника нет активов.
Что делать, если из-за убытков предприятие не может платить по кредитам?
Не наращивать дорогие займы: сначала посчитайте доход и обязательства, чтобы увидеть реальную картину. Затем выходите на переговоры о реструктуризации, а если договориться не удалось, рассмотрите мировое соглашение или банкротство как законные сценарии. Если непонятно, с чего начать, можно оставить заявку и получить бесплатный первичный разбор ситуации специалистом, без обязательств сразу платить или принимать решение.
Чем грозит руководителю субсидиарная ответственность при банкротстве предприятия?
При недобросовестных действиях (вывод активов, фиктивный учет, сделки в ущерб компании) долги организации могут перейти на директора и контролирующих лиц лично. Снизить риск помогают сохраненные документы, корректный учет и ранние законные действия, а не попытки «переписать» имущество. Итог в каждом деле зависит от обстоятельств и доказательств.
Списываются ли все долги предприятия при банкротстве?
Нет: итог зависит от процедуры, активов компании и добросовестности руководителя. Часть требований может остаться непогашенной, а при признаках недобросовестности долги способны перейти на контролирующих лиц в порядке субсидиарной ответственности. Поэтому банкротство стоит рассматривать как законный инструмент восстановления, а не как автоматическое «обнуление» обязательств.