Статья 395 ГК РК: расчет процентов и особенности применения
Статья 395 ГК РФ — в поисковых запросах её часто ищут как «статья 395 ГК РК» — устанавливает проценты за пользование чужими денежными средствами: за неправомерное удержание денег, уклонение от их возврата или иную просрочку уплаты на сумму долга начисляются проценты по ключевой ставке Банка России. Считаются они по формуле: долг × ключевая ставка × дни просрочки ÷ число дней в году (365 или 366). Проценты идут со дня, следующего за сроком платежа, по день фактической уплаты включительно и начисляются за само нарушение — доказывать, что должник извлек из ваших денег выгоду, не нужно.
В этом материале — как это работает в жизни: когда можно требовать проценты, как посчитать их самостоятельно и проверить чужой расчет, что взыскивается вместе с ними и что меняется, если речь идет о кредите, займе или банкротстве.
Что такое статья 395 ГК РФ и когда она применяется
Статья 395 Гражданского кодекса РФ «Ответственность за неисполнение денежного обязательства» — это законная мера ответственности за нарушение обязательства, по которому положено заплатить деньги. Денежное обязательство — любое обязательство уплатить деньги: оплатить товар или работу, вернуть заем, возместить ошибочно перечисленную сумму. Как только такой долг просрочен — задержан платеж, не возвращен аванс, не выплачена сумма по решению суда, — кредитор вправе требовать проценты по ст. 395 ГК РФ.
Три вещи, которые важно понять сразу:
- Проценты начисляются за сам факт нарушения. Не нужно доказывать, что должник пускал ваши деньги в оборот или зарабатывал на них — достаточно самого долга и просрочки (эту логику Верховный Суд РФ подтвердил в постановлении Пленума от 24.03.2016 № 7).
- Это самостоятельная мера ответственности, отдельная от неустойки и убытков. По общему правилу за одно нарушение применяется что-то одно — либо неустойка из договора, либо проценты по ст. 395.
- Статья работает по умолчанию: она применяется, если договором или законом не установлен иной размер процентов.
Для обычного человека это значит простую вещь: если вы заплатили за товар или услугу и деньги вам не вернули, либо вам задержали выплату, которую суд уже присудил, — закон дает инструмент компенсации за время ожидания. И наоборот: если долг у вас, по нему тоже могут начислять такие проценты, и расчет стоит уметь проверять.
В каких ситуациях начисляются проценты по статье 395
На практике чаще всего проценты по статье 395 ГК РФ требуются в шести ситуациях:
- Просрочка оплаты за товар, работы или услуги. Ремонт сделан, акт подписан, а оплату задерживают неделями — за это время можно начислить проценты.
- Невозврат аванса или предоплаты. Заказали и оплатили мебель, а её не привезли в срок; деньги вернули только через месяц — за этот месяц полагаются проценты, если иное не предусмотрено договором.
- Задержка со стороны банка. Вклад или деньги со счета не выдали (не перевели) в установленный срок — при неправомерном удержании проценты можно требовать и с банка.
- Ошибочный платеж или переплата. Деньги ушли не тому получателю, или вам переплатили зарплату и требуют вернуть, — на неправомерно удерживаемую сумму тоже начисляются проценты.
- Заем без договорной неустойки. Если в расписке или договоре займа нет неустойки, проценты по ст. 395 — законный способ компенсировать просрочку.
- Невыплата денежной части решения суда. Присудили сумму, а её не платят — проценты начисляются по день фактического исполнения.
Письменный договор для начисления процентов не обязателен: они возможны и при внедоговорном денежном обязательстве — например, при возврате ошибочного платежа. Нюанс из реальных споров: ключевой вопрос почти всегда один — момент начала просрочки. Если срок платежа в документах не определен, его сначала приходится доказывать, и это часто определяет исход дела сильнее, чем сам расчет.
Когда статья 395 не применяется
Проценты по статье 395 начисляются не всегда — есть несколько четких ограничений, из-за которых требование может не пройти.
- Обязательство не денежное. Норма защищает только деньги. Если по договору мены вам должны передать вещь, а не сумму, процентов по ст. 395 нет. Суды отказывают и там, где стороны сами согласовали «неденежную» форму расчетов — например, оплату встречными услугами.
- Срок платежа еще не наступил. Пока срок оплаты не пришел, должник пользуется деньгами правомерно — и оснований для процентов нет.
- За то же нарушение договором предусмотрена неустойка. По общему правилу, когда в договоре есть неустойка за просрочку денежного обязательства, проценты по ст. 395 не взыскиваются — если законом или договором не предусмотрено иное (п. 4 ст. 395 ГК РФ).
- Удержание правомерно. Банк, который блокирует операцию по «антиотмывочному» закону 115-ФЗ в допустимые сроки, или контрагент, удерживающий обеспечительный платеж по условиям договора, действуют правомерно: неправомерного пользования нет, и начислять проценты за эти периоды, как правило, нельзя.
- Аванс под будущую поставку до требования о возврате. Пока вы ждете товар, а не требуете деньги назад, обязательство продавца — не денежное: проценты на аванс не начисляются. Основание появляется с момента, когда вы потребовали вернуть предоплату.
Проверьте эти пункты до расчета: они экономят время и объясняют, почему в похожих на первый взгляд делах суды дают противоположные ответы. Сначала договор и даты, потом арифметика.
Как рассчитать проценты по статье 395: формула и пошаговый алгоритм
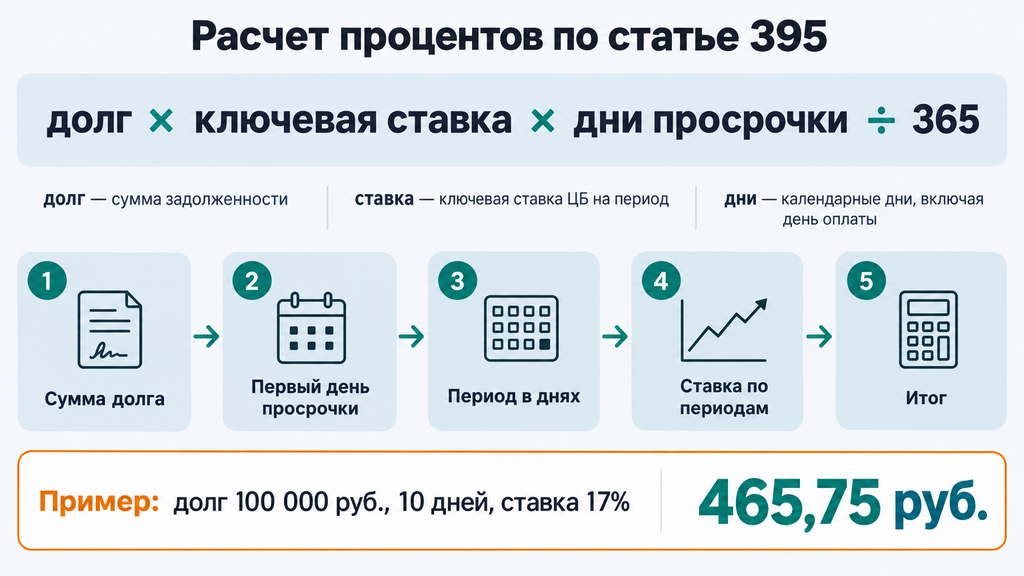
Расчет процентов по статье 395 ГК РФ выполняется по формуле: сумма долга × ключевая ставка Банка России × количество дней просрочки ÷ количество дней в году (365 или 366). Ключевая ставка берется та, что действовала в соответствующий период просрочки, а не та, что установлена «на сегодня». Период считается в календарных днях: он начинается со дня, следующего за сроком платежа, и включает день фактической уплаты долга.
Эта логика закреплена законом и разъяснениями Верховного Суда РФ: п. 1 ст. 395 ГК РФ определяет базу расчета, ст. 191 ГК РФ — начало течения срока, п. 48 постановления Пленума ВС РФ от 24.03.2016 № 7 — включение дня уплаты в период просрочки.
Формула расчета процентов по статье 395
Разберем каждый элемент формулы:
- Сумма долга — основная задолженность, на которую начисляются проценты. В спорах между компаниями и предпринимателями сумма берется с НДС, если долг им облагается, — такова правовая позиция, сложившаяся еще в практике Президиума ВАС РФ.
- Ключевая ставка — процентная ставка Банка России, действовавшая в конкретный период просрочки. Если ставка менялась — расчет разбивается на части.
- Дни просрочки — календарные дни. Не «рабочие» и не «эффективные»: выходные и праздники тоже считаются.
- 365 или 366 — фактическое число дней в году. Деление на 360 — устаревший подход: с 2016 года, когда Пленум ВС РФ № 7 отменил прежние разъяснения, практикуется расчет по фактическим календарным дням.
Типичные ошибки в расчетах сторон: делят ставку на 360 вместо 365/366; исключают день оплаты из периода, хотя он включается; берут «сегодняшнюю» ставку на весь период, даже если она менялась несколько раз. Каждая из них искажает сумму, а при длинных просрочках и смене ставки — иногда на треть и больше.
Пошаговый алгоритм: от суммы долга до итоговой цифры
Чтобы рассчитать проценты самостоятельно и не запутаться, действуйте по шагам:
- Зафиксируйте сумму долга. Найдите документ-основание: договор, счет, расписку, решение суда. Типичная ошибка — брать в расчет неустойку или проценты по кредиту: базой для ст. 395 является только основной долг.
- Определите первый день просрочки. Это день, следующий за сроком платежа. Если срок выпал на выходной или праздник, он переносится на ближайший рабочий день (ст. 193 ГК РФ) — тогда просрочка начинается после перенесенного срока.
- Определите дату, на которую делаете расчет. Обычно это день фактической оплаты долга или дата обращения в суд; проценты далее можно доначислить по день исполнения.
- Разбейте период на отрезки. Границы — каждая дата изменения ключевой ставки и каждый частичный платеж. Частичная оплата уменьшает базу с момента внесения.
- Посчитайте проценты по каждому отрезку по формуле и сложите результаты.
- Оформите расчет наглядно — таблицей с колонками «период, дни, долг, ставка, сумма». Для суда такой расчет удобнее сплошного текста: его проще проверить и сложнее оспорить по арифметике.
Примеры расчета с цифрами
Пример 1 — простой. Долг 100 000 руб., срок оплаты — 10 сентября, оплатили 20 сентября. Просрочка — 10 календарных дней (с 11 по 20 сентября включительно). Условная ставка — 17% годовых на весь период.
Проценты = 100 000 × 17% ÷ 365 × 10 = 465,75 руб. Небольшая сумма — но именно так работает статья: она компенсирует время, а не разоряет должника.
Пример 2 — с частичной оплатой и изменением ставки. Долг 300 000 руб. с 1 марта. 20 марта внесено 100 000 руб. Ставка до 19 марта — условно 16%, с 20 марта — условно 18%.
| Период | Дней | Долг, руб. | Ставка (условно) | Проценты, руб. |
|---|---|---|---|---|
| 1–19 марта | 19 | 300 000 | 16% | 2 498,63 |
| 20–31 марта | 12 | 200 000 | 18% | 1 183,56 |
| Итого | 31 | — | — | 3 682,19 |
Ставки в примерах условные — они показывают механику. Для реального расчета берите ключевую ставку Банка России на каждый период: актуальные значения на 2026 год публикуются на сайте ЦБ. Самостоятельный расчет удобно сверить в онлайн-калькуляторе процентов по ст. 395 ГК РФ, но помните: калькуляторы носят справочный характер, и итоговый расчет для суда вы должны понимать сами — чтобы ответить на вопросы оппонента и суда по каждой цифре.
Какая ключевая ставка применяется и где ее проверить
Проценты по статье 395 считаются по ключевой ставке Банка России, действовавшей в соответствующие периоды просрочки, — это прямо следует из п. 1 ст. 395 ГК РФ. Ключевая ставка — основной инструмент денежно-кредитной политики ЦБ; в последние годы она пересматривается несколько раз в год, поэтому для длинных периодов просрочки расчет почти всегда разбивается на несколько отрезков с разными ставками.
Где проверять значения: официальный сайт Банка России, раздел «Денежно-кредитная политика» — там есть таблица ключевой ставки по датам. Ставки на 2026 год и предыдущие периоды смотрите там же; пересчитывать «по памяти» не стоит — дата изменения ставки сдвигает границу отрезка, а значит, и итог.
Отдельный случай — старые долги. Редакция статьи 395 менялась, и к каждому долгу применяется та редакция, которая действовала на момент его возникновения (п. 83 постановления Пленума ВС РФ № 7):
- до 01.06.2015 — ставка рефинансирования ЦБ РФ (с 2016 года она приравнена к ключевой ставке);
- с 01.06.2015 по 31.07.2016 — средние ставки банковского процента по вкладам физических лиц, которые публиковал ЦБ по федеральным округам;
- с 01.08.2016 по настоящее время — ключевая ставка Банка России.
Если просрочка тянется годами, не пытайтесь «объять» её одной ставкой. Составьте хронологию: дата долга → даты изменения ставки → даты платежей. Большинство онлайн-калькуляторов по ст. 395 учитывают переходные редакции автоматически, но результат стоит выборочно проверить вручную по одному-двум отрезкам.
Проценты по статье 395, неустойка и убытки: что можно взыскать одновременно
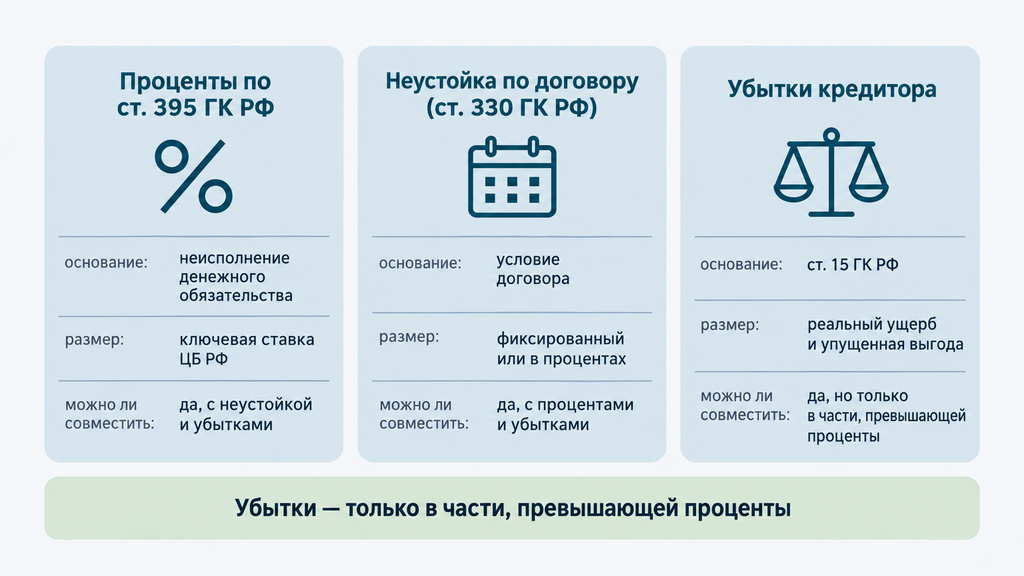
По общему правилу проценты по статье 395 ГК РФ и договорная неустойка за одно и то же нарушение одновременно не взыскиваются — применяется одна мера ответственности, а убытки возмещаются лишь в части, превышающей проценты. Спорят здесь чаще всего, поэтому разберем соотношение всех трех мер.
Проценты и неустойка. Неустойка (ст. 330 ГК РФ) — это штраф или пени, установленные договором (а иногда законом) за нарушение обязательств. Если договор содержит неустойку за просрочку денежного обязательства, проценты по ст. 395 по умолчанию не взыскиваются — так установлено п. 4 ст. 395 ГК РФ и разъяснено в п. 50 Пленума ВС РФ № 7. Исключения возможны, если закон или сам договор предусматривают иное: например, «проценты по ст. 395 и пени начисляются одновременно».
Проценты и убытки. Убытки (ст. 15 ГК РФ) — реальный ущерб и упущенная выгода. Проценты по ст. 395 носят по отношению к ним зачетный характер: если убытков нет или они меньше процентов, компенсируются только проценты; если больше — разница взыскивается сверх процентов (п. 2 ст. 395 ГК РФ). Убытки нужно доказывать — в отличие от процентов.
Сложные проценты (проценты на проценты) по общему правилу не допускаются (п. 5 ст. 395 ГК РФ). Поэтому «нарастить» сумму поверх процентов в обычных случаях нельзя.
Снижение. Здесь важна развилка, которую часто упускают: договорные проценты суд может уменьшить по заявлению должника на основании ст. 333 ГК РФ — но не ниже суммы, рассчитанной по ключевой ставке (п. 6 ст. 395 ГК РФ). А законные проценты — те самые, что считаются по ключевой ставке, — снижению не подлежат вовсе: эта позиция закреплена в Обзоре судебной практики Верховного Суда РФ № 3 (2020). Поэтому «попросить снизить» имеет смысл только там, где процентная ставка установлена договором.
| Мера ответственности | Где закреплена | Размер | Совместимость с процентами по ст. 395 |
|---|---|---|---|
| Проценты за пользование чужими денежными средствами | Ст. 395 ГК РФ | Ключевая ставка ЦБ по периодам просрочки | — |
| Неустойка | Ст. 330 ГК РФ, договор | Определяет договор (например, 0,1% в день) или закон | По общему правилу не совмещаются (п. 4 ст. 395), если иное не предусмотрено законом или договором |
| Убытки | Ст. 15 ГК РФ | Доказанная сумма ущерба и упущенной выгоды | Взыскиваются в части, превышающей проценты (п. 2 ст. 395) |
Если формулировать коротко: проценты по 395 отличаются от неустойки тем, что они «включены по умолчанию» и предсказуемы, а неустойка договорная может быть заметно выше — но именно она и подлежит судебному снижению. Выбор требования зависит от того, что написано в вашем договоре.
Как взыскать проценты по статье 395: пошаговый порядок действий
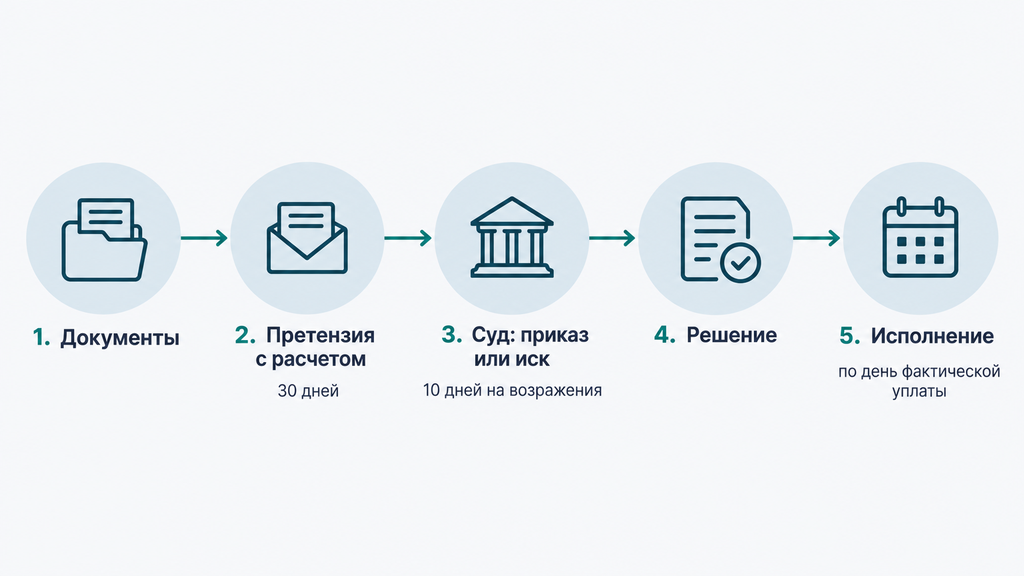
Взыскание процентов по статье 395 ГК РФ проходит путь «документы → претензия → суд → исполнение», и у каждого шага свои сроки и правила:
- Соберите документы. Договор или расписка, переписка, документы об оплате, доказательства просрочки (акты, счета, уведомления). Без подтверждения самого долга расчет процентов не имеет опоры.
- Сделайте расчет. По алгоритму выше — таблицей по периодам. Расчет прилагается к претензии и иску; обязательной формы нет, но он должен воспроизводиться построчно.
- Направьте письменную претензию с суммой долга, процентами, банковскими реквизитами и разумным сроком добровольной оплаты. В арбитражном процессе досудебный порядок по денежным требованиям обязателен (ч. 5 ст. 4 АПК РФ — по общему правилу 30 дней с момента направления претензии). В судах общей юрисдикции для таких споров он, как правило, не обязателен, но на практике почти всегда полезен: часть споров заканчивается оплатой еще на этом этапе, а претензия фиксирует дату и размер требований.
- Выберите способ судебной защиты.
- Судебный приказ — упрощенное судебное решение, которое выносится без заседания по требованиям до 500 000 руб. (гл. 11 ГПК РФ). Быстро и дешевле, но должник вправе отменить его возражениями в течение десяти дней с момента получения — тогда путь лежит в исковое производство.
- Исковое производство — стандартный процесс с заседаниями. Подходит для больших сумм, спорных обстоятельств и случаев, когда приказ уже отменили.
- Подайте заявление или иск с расчетом процентов и уплаченной госпошлиной. В требовании обычно просят взыскать проценты на дату решения и далее по день фактического исполнения — так вы не теряете проценты за время исполнительного производства.
- Исполнение. Исполнительный лист передается судебным приставам (ФССП) или, если вы знаете счет должника, направляется напрямую в банк. Проценты продолжают начисляться по день фактической уплаты.
Следите за сроком исковой давности — три года (ст. 196 ГК РФ): по каждому платежу по графику давность считается отдельно, поэтому по старым долгам важно не откладывать обращение. И трезвый практический момент: судебная перспектива зависит и от расчета, и от доказательств долга и платежеспособности должника — проценты, которые не с кого взыскать, остаются цифрами на бумаге.
Что делать, если проценты по статье 395 начислили вам: проверка расчета и возражения
Если проценты по статье 395 ГК РФ предъявили вам, первый шаг — запросить и проверить расчет: сумму долга, дату начала просрочки, ставку по каждому периоду и то, не дублируется ли договорная неустойка. Ошибки в расчетах взыскателей — не редкость, и именно проверка чаще всего дает законный повод снизить сумму.
Проверяйте по этому списку:
- Сумма долга — совпадает ли она с документами; не попали ли в базу неустойка, штрафы или проценты по кредиту, на которые ст. 395 начисляться не должна.
- Первый день просрочки — не начат ли расчет раньше срока платежа; учтен ли перенос, если срок пришелся на выходной или праздник.
- День уплаты — он входит в период, но и только он: расчет «до даты обращения плюс еще месяц» — сигнал ошибки.
- Ставка по периодам — не взята ли одна ставка на весь период, если ключевая менялась.
- Частичные платежи — уменьшена ли база с даты каждого платежа.
- Дублирование мер — если в договоре есть неустойка, требование процентов по 395 за тот же период по общему правилу неправомерно.
- Срок исковой давности — три года; по части старых периодов требование может быть уже не защищаемым в суде.
Три типичные ошибки должников, которые дороже самого долга. Первая — игнорировать судебные письма: судебный приказ выносится без заседания и вступает в силу, но его можно отменить возражениями в течение десяти дней с момента получения — срок короткий, и его легко пропустить. Вторая — подписывать соглашения о признании долга без проверки расчета. Третья — пытаться «просто не отвечать»: процессуальные сроки работают против того, кто их пропускает.
Что можно заявить по существу: возражения против расчета с контррасчетом, ссылку на отсутствие основания для процентов (договорная неустойка, неденежное обязательство), заявление о пропуске давности, а по договорным процентам — ходатайство о снижении по ст. 333 ГК РФ. Все доводы — письменно и в срок. Сохраняйте каждый документ об оплате: именно выписки и чеки обычно решают спор о датах.
Если долгов несколько и в них уже сложно разобраться — по кредитам, займам и просрочкам в целом — можно оставить заявку на сайте и кратко описать ситуацию: специалист сделает первичный разбор бесплатно, поможет проверить расчеты и покажет, какие варианты дальше — от переговоров с кредитором до процедур защиты должника. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто видите картину целиком.
Проценты по статье 395 при кредитах, займах и банкротстве
Статья 395 ГК РФ применяется к кредитам и займам точечно: сама плата за пользование кредитом — это договорные проценты, а проценты по ст. 395 начисляются там, где деньги неправомерно удерживаются, — например, при невозврате переплаты при досрочном погашении. Разделение простое:
- Плата за пользование кредитом — по ставке договора, за весь срок пользования.
- Ответственность за просрочку платежей — обычно договорная неустойка из кредитного договора; в банковских договорах неустойка предусмотрена почти всегда, поэтому ст. 395 к просрочке по кредиту, как правило, не применяется.
- Переплата при досрочном погашении — проценты, уплаченные «вперед» за месяцы, которыми вы уже не пользовались деньгами. Их банк обязан вернуть или зачесть; если возврат задерживается, на эту сумму уже можно начислять проценты по ст. 395.
- Невозврат излишне списанных сумм — двойное списание, ошибка платежа, удержание после закрытия долга: это неправомерное удержание чужих денег со всеми последствиями ст. 395.
Отдельно — проценты по решению суда: если суд присудил вам сумму (или вы взыскали долг), а она не выплачивается, проценты по ст. 395 идут по день фактического исполнения. Это работает и против должников: по присужденным взыскателю суммам санкции продолжают нарастать, пока долг не закрыт.
При банкротстве механика меняется. С введением процедуры — реструктуризации долгов или реализации имущества гражданина — начисление неустоек, штрафов и процентов по долгам, включенным в реестр требований кредиторов, по общему правилу приостанавливается (это предусмотрено Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»). Это защищает должника от того, чтобы долг «разбухал» быстрее, чем его можно погасить. После завершения процедуры долги гражданина, включая начисленные проценты, списываются — в большинстве случаев, за изъятиями, которые установлены законом (например, обязательства из причинения вреда жизни и здоровью, алименты и ряд других).
Если проценты и неустойки по вашим долгам растут быстрее, чем вы успеваете платить, — это ситуация, в которой стоит смотреть на всю карту вариантов, а не гасить отдельные пени по одной. По процедуре банкротства и любому другому юридическому вопросу, связанному с долгами, можно обратиться за бесплатной консультацией: вы описываете ситуацию, специалист разбирает её и объясняет, какие пути есть в вашем случае и что каждый из них потребует. Решение вы принимаете сами и в свой срок.
Типичные ошибки при расчете и применении статьи 395
Большинство споров вокруг статьи 395 возникают не из-за самой нормы, а из-за ошибок в дате начала просрочки, ставке и совместимости мер ответственности. Вот список, который стоит прогнать по любому расчету — своему или чужому:
- Неверная дата начала просрочки. Расчет начинают со дня срока платежа, хотя просрочка начинается со следующего дня. Проверка: сдвиньте старт на один день — если «забыли», сумма завышена.
- Исключение дня уплаты. День фактической оплаты входит в период (п. 48 Пленума № 7); «обрезанный» на день период занижает или оспаривается.
- Деление на 360. Устаревший подход до 2016 года; правильный знаменатель — фактические 365 или 366 дней.
- Одна ставка на весь период. При изменениях ключевой ставки расчет без разбивки на отрезки суд пересчитает — вопрос только времени и нервов.
- Проценты на проценты. Сложные проценты не начисляются (п. 5 ст. 395); добавление процентов прошлых периодов в базу — прямая ошибка.
- Неустойка и проценты вместе без правового основания — когда договор предусматривает неустойку, а требование построено на ст. 395, или наоборот: взыскатель «складывает» обе меры.
- Пропуск срока давности. Три года; по периодическим платежам он считается по каждому платежу отдельно.
- Расчет без учета частичных платежей. Каждая оплата уменьшает базу с даты внесения; игнорирование платежей — самая частая причина завышения.
Как это бывает на практике: суды перепроверяют арифметику и не стесняются корректировать расчет — по своей инициативе или по возражениям ответчика. Аккуратный расчет таблицей с видимыми периодами и ставками ускоряет дело и удерживает оппонентов от затяжных споров «из принципа». И наоборот: небрежный расчет дает ответчику готовый сценарий защиты, даже если основной долг бесспорен.
Коротко о главном: чек-лист по статье 395
Проценты по статье 395 ГК РФ — это законная компенсация за время просрочки денежного долга: долг × ключевая ставка × календарные дни просрочки ÷ 365 (366), со дня после срока платежа по день фактической уплаты. Проверьте свою ситуацию по списку:
- Обязательство денежное, и срок платежа уже наступил?
- В договоре нет неустойки за это же нарушение (или договор прямо допускает проценты)?
- Сумма долга зафиксирована документами, платежи и переписки сохранены?
- Первый день просрочки определен правильно — день после срока платежа, с учетом переносов выходных?
- Период разбит по датам изменения ключевой ставки и частичным платежам?
- Ставки каждого периода сверены с данными Банка России на 2026 год и предыдущие периоды?
- Расчет оформлен таблицей и воспроизводится построчно?
- Не пропущен трехлетний срок исковой давности?
Если по двум-трем пунктам есть сомнения — это не значит, что права потеряны. Это значит, что ситуацию стоит разложить по шагам: какие документы собрать, какие даты проверить, какой вариант — переговоры, претензия, суд или процедура банкротства — лучше подходит именно вам. Такой разбор можно получить бесплатно: оставьте заявку и коротко опишите ситуацию, специалист поможет собрать картину целиком и подскажет план действий, а решение вы примете без спешки.
Часто задаваемые вопросы
С какого дня начисляются проценты по статье 395 ГК РФ?
Проценты начисляются со дня, следующего за установленным сроком платежа, по день фактической уплаты долга включительно. Если последний день срока пришелся на выходной или праздник, он переносится на ближайший рабочий день, и просрочка отсчитывается после него. День возврата денег в период входит — это разъяснено в п. 48 постановления Пленума Верховного Суда РФ от 24.03.2016 № 7.
По какой ставке считать проценты по статье 395 в 2026 году?
По ключевой ставке Банка России, действовавшей в соответствующие периоды просрочки, — а не по ставке на день расчета. Актуальные значения и историю изменений смотрите на сайте Банка России. Если долг возник до 1 августа 2016 года, применяются переходные правила прежних редакций статьи 395: ставка рефинансирования или средние ставки по вкладам физических лиц.
Можно ли одновременно взыскать проценты по статье 395 и неустойку по договору?
По общему правилу нельзя: если за нарушение денежного обязательства договором предусмотрена неустойка, проценты по ст. 395 не взыскиваются (п. 4 ст. 395 ГК РФ). Исключение действует, если иное прямо предусмотрено законом или самим договором. Проверьте формулировки договора — именно они определяют, какую меру можно требовать.
Как считать проценты, если должник платил частями?
База начисления уменьшается с даты каждого частичного платежа, а период разбивается на отрезки: по каждому отрезку проценты считаются отдельно, затем результаты складываются. Пример: долг 300 000 руб., 20 марта внесено 100 000 руб. — с этого дня проценты начисляются на 200 000 руб. по действующей ставке.
Применяется ли статья 395 к кредитам и займам?
К кредитам и займам она применяется точечно: проценты за пользование деньгами и ответственность за просрочку обычно регулируются договором, а ст. 395 работает там, где деньги неправомерно удерживаются. Типичный пример — невозврат переплаты процентов при досрочном погашении кредита или излишне списанных сумм. Если в договоре предусмотрена неустойка за просрочку, проценты по 395 за ту же просрочку, как правило, не начисляются.
Можно ли уменьшить проценты по статье 395?
Законные проценты, рассчитанные по ключевой ставке, снизить по ст. 333 ГК РФ нельзя — эта позиция закреплена в судебной практике Верховного Суда РФ. Договорные проценты суд может уменьшить по заявлению должника, если они явно несоразмерны последствиям нарушения, но не ниже суммы, посчитанной по ключевой ставке. Поэтому снижение — вопрос к условиям договора, а не к формуле закона.
Начисляются ли проценты по статье 395 после решения суда?
Да. Проценты начисляются по день фактического исполнения решения, поэтому в иске обычно просят взыскать проценты на дату решения и далее по день уплаты. Если требование заранее не заявлено, за период после решения можно обратиться с отдельным заявлением. Это правило защищает кредитора от затягивания исполнения.
Что происходит с процентами по статье 395 при банкротстве?
С введением процедуры банкротства — реструктуризации долгов или реализации имущества — начисление процентов и неустоек по долгам, включенным в реестр требований кредиторов, по общему правилу приостанавливается. После завершения процедуры долги гражданина, включая начисленные санкции, списываются — в большинстве случаев, за изъятиями, прямо установленными законом. Условия зависят от конкретной процедуры, поэтому перед решением стоит проверить актуальные правила на 2026 год и разобрать ситуацию с юристом.