Как проверить долги по кредитам и микрозаймам: реестр должников, черный список и базы данных физлиц
Проверить долги по кредитам и микрозаймам можно по нескольким официальным источникам: кредитный отчет из БКИ показывает все кредиты, займы и просрочки, в банке данных ФССП видны судебные долги, а приложение банка или МФО показывает остаток по конкретному договору. Единого «черного списка должников» не существует, поэтому полную картину дает только проверка по нескольким базам. Базовые проверки бесплатны: у каждого бюро кредитных историй можно дважды в год запросить свою кредитную историю.
Что считается задолженностью по кредиту и чем она отличается от просрочки
Задолженность по кредиту — это вся сумма, которую вы должны вернуть кредитору по договору: остаток основного долга, начисленные проценты, комиссии и штрафы, если они уже есть. Просроченная задолженность — более узкое понятие: нарушен график платежей, то есть обязательный взнос не внесен или внесен не полностью, даже если задержка составила один день.
Разница важна на практике. Человек может считать, что у него «нет долгов», потому что банк не звонит, а деньги на карту приходят. При этом по договору числится остаток, например проценты, начисленные за последние дни перед плановым платежом. Если этот остаток не закрыт, формально начинается просрочка, а она фиксируется в кредитной истории.
| Понятие | Что означает | Где отражается |
|---|---|---|
| Задолженность | Весь долг по договору на текущую дату: тело кредита, проценты, комиссии | Приложение банка, кредитный отчет |
| Просроченная задолженность | Платеж пропущен или внесен частично — срок по графику нарушен | Кредитный отчет (платежная дисциплина), учет у кредитора |
| Технический овердрафт | Короткий «минус» на дебетовой карте, когда списание превысило остаток | Выписка по счету; при длительном минусе — кредитный отчет |
Теперь о закрытых картах. Распространенная ситуация: карта больше не используется, человек уверен, что договор закрыт, а на счете «висит» мелкий остаток или технический овердрафт — короткий минус, который банк списывает со следующего поступления. Сумма копеечная, но она превращается в просрочку и попадает в кредитную историю. Поэтому, чтобы проверить задолженность по кредиту корректно, смотреть нужно не на факт звонков банка, а на документы и отчеты из баз. Проверить кредитную задолженность и посмотреть кредитные долги по всем договорам сразу можно бесплатно; ниже разберем, как именно.
Где узнать задолженность по кредитам: какие официальные базы данных существуют
Долги по кредитам в России хранятся не в одном реестре, а в нескольких независимых базах, поэтому полную картину дает только проверка по нескольким источникам. Ни одна база по отдельности не показывает «всё»: у каждой своя зона покрытия.
| Источник | Что показывает | Чего там нет |
|---|---|---|
| Банк или МФО | Остаток, график, просрочка по конкретному договору | Долгов перед другими кредиторами |
| БКИ (кредитная история) | Все кредиты, займы и карты, статусы договоров, просрочки, поручительства | Свежих платежей — кредиторы передают данные в течение нескольких рабочих дней |
| Банк данных ФССП | Судебные долги по исполнительным производствам — кредиты, займы, штрафы, налоги, ЖКХ, алименты | Текущих кредитов без суда и досудебных просрочек |
| Госуслуги | Сводка судебной задолженности, штрафы, налоги | Кредитных отчетов — их запрашивают отдельно в БКИ |
| Реестр залогов (Федеральная нотариальная палата) | Залоги движимого имущества — автомобиля и техники | Сведений о самой задолженности |
Именно поэтому проверка только в приложении банка дает неполную картину: вы видите один договор, а не все обязательства. Проверка только через приставы — тоже: там появляются лишь долги, по которым уже есть решение суда. Если нужно проверить свои долги по кредитам целиком, включая микрозаймы и штрафы, пройдите по всем строкам таблицы: проверка задолженности по базам РФ занимает один вечер и почти не требует денег.
Как проверить свои долги по кредитам через кредитную историю: пошаговый порядок
Кредитный отчет из бюро кредитных историй — самый полный способ посмотреть все свои кредиты, займы и просрочки в одном документе. Если вы хотите узнать общий долг по кредитам, а не остаток по одному договору, начинать стоит именно с этого шага.
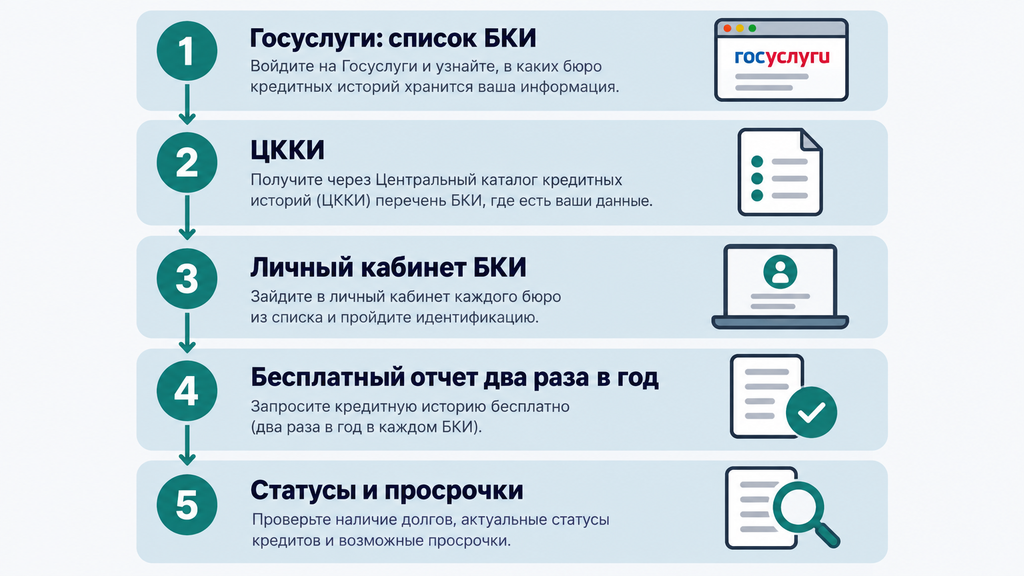
- Запросите через Госуслуги услугу «Сведения о бюро кредитных историй» — это запрос в Центральный каталог кредитных историй (ЦККИ), который знает, в каких бюро хранится ваша история.
- Получите список БКИ. Их может быть два-три: кредиторы сами выбирают, куда передавать данные.
- Зарегистрируйтесь на сайте или в приложении каждого бюро из списка и подтвердите личность — обычно это делается через Госуслуги за несколько минут.
- Закажите кредитный отчет. Дважды в год в каждом БКИ это бесплатно — право дает Федеральный закон № 218-ФЗ «О кредитных историях», дальнейшие запросы платные.
- Сохраните отчеты в PDF и пройдитесь по пунктам: статус каждого договора, остаток, просрочки, поручительства.
Одно ограничение: банки и МФО передают данные в бюро, как правило, в течение нескольких рабочих дней. Свежий платеж может отразиться в отчете не мгновенно: если вы внесли деньги вчера, дайте отчету обновиться. Проверка долгов по кредитам онлайн через официальные БКИ дважды в год бесплатна, поэтому предложения «срочной проверки за деньги» обычно лишь дублируют то, что доступно и так.
Как узнать, в каких БКИ хранится ваша кредитная история
Список бюро, где лежат ваши данные, выдает Центральный каталог кредитных историй. Проще всего запросить его через Госуслуги: это бесплатно и занимает несколько минут. Альтернативные пути: запрос через МФЦ, банк, в котором вы обслуживаетесь, любое бюро кредитных историй или нотариуса. Эти каналы тоже передают обращение в каталог.
История часто оказывается «размазанной» по нескольким бюро: кредитор сам решает, куда передавать сведения, а крупные банки обязаны направлять данные минимум в два БКИ. Поэтому узнать все свои долги по кредитам через один отчет удается редко. Типичная ошибка, которую мы видим на практике: человек заказывает отчет в одном бюро, не находит там часть договоров и делает вывод, что других долгов нет. Чтобы узнать задолженность по кредитам достоверно, запросите отчеты во всех бюро из списка ЦККИ; понадобится только подтвержденный профиль на Госуслугах.
Что смотреть в кредитном отчете: остатки, статусы и просрочки
В кредитном отчете важно проверить четыре вещи: статус каждого договора, остаток долга, отметки о просрочках и собственные поручительства. Структура документа стандартная: титульная часть — ваши данные, основная — договоры и платежная дисциплина, закрытая — кто запрашивал историю, информационная — заявки на кредиты и просрочки, которые кредитор обязан был передать.
Пункты, по которым стоит пройти:
- статус договора — действующий или закрыт; сверяйте с тем, что помните сами;
- остаток долга и дата, на которую он указан;
- просрочки с разбивкой по длительности: 1–29, 30–59, 60–89 и свыше 90 дней — чем выше категория, тем сильнее запись влияет на оценку заемщика;
- поручительства — обязательства по чужим кредитам, которые тоже создают долговую нагрузку;
- запросы истории: если в списке тех, кто запрашивал отчет, есть незнакомые организации, стоит разобраться;
На вопрос «как узнать, были ли у меня просрочки раньше» ответ простой: они видны в отчете, поскольку записи хранятся 7 лет с момента последнего изменения. Старая погашенная просрочка продолжает влиять на решение по новому кредиту, пока не истечет этот срок, и досрочно она не «сгорает». Это не приговор: банки оценивают совокупность факторов, но знать, что именно видит кредитор, стоит до подачи заявки.
Как проверить долги по микрозаймам
Микрозаймы отражаются в тех же кредитных отчетах: МФО обязаны передавать данные в БКИ так же, как банки. Но микрофинансовые организации часто работают с разными бюро: чтобы узнать свои долги по микрозаймам полностью, проверьте все БКИ из своего списка ЦККИ, а не одно.
Второй полезный шаг — проверить саму организацию. Легальные МФО перечислены в реестре Банка России, он открыт на сайте регулятора. Если займ выдала компания, которой в реестре нет (или ее из него исключили — это фактически и есть «черный список МФО»), данные в кредитную историю могли не попасть, а условия такого займа стоит обсудить с юристом: это основание для жалобы в Банк России.
Типичная история: небольшой займ на неделю, о котором человек вспомнил через несколько месяцев. Сумма к возврату выросла, а займ в отчете числится открытым. В этом случае сверьте отчет с собственными документами и уточните у МФО расчет долга: вы вправе запросить его в письменной форме. Ограничение: совсем старые займы, оформленные до того, как кредитор начал передавать данные в бюро, могут не отражаться в отчете.
Как проверить долг в конкретном банке: приложение, звонок, офис
По конкретному договору самые свежие данные показывает сам кредитор: в приложении, по телефону горячей линии или в офисе с паспортом. Проверка у кредитора не заменяет кредитный отчет: вы видите один договор, а не все обязательства, зато без задержки на передачу данных.
Практические примеры. В Т-Банке (бывший Тинькофф) остаток, график и просрочки видны в личном кабинете; если доступ к договору утерян, запросите выписку письменно: банк обязан ее предоставить. Задолженность по кредиту в Kaspi проверяется иначе: это банк Казахстана, вход в приложение Kaspi идет по ИИН — казахстанскому аналогу российского ИНН. Учитывайте, что кредиты в иностранных банках, как правило, не попадают в российские БКИ, поэтому кредитный отчет на этот вопрос, скорее всего, не ответит.
Отдельное предупреждение: закрытая карта — не закрытый договор. И повторяется это сплошь и рядом: человек перестал пользоваться картой, а на счете остался технический минус или проценты за последние дни, и через пару месяцев приходит требование об оплате. Если доступ к договору утерян, узнайте долг по кредиту через письменный запрос в банк: так у вас на руках будет официальный документ с суммой.
Как проверить судебные долги: ФССП, Госуслуги и картотека судов
Судебные долги по кредитам видны в банке данных исполнительных производств ФССП и в сводке на Госуслугах, но только после того, как суд вынес решение и приставы открыли производство. Цепочка выглядит так: просрочка → досудебные требования банка → судебный приказ или иск → исполнительное производство.
Как искать: на сайте ФССП запись находится по фамилии, имени, отчеству, дате рождения и региону; если знаете номер исполнительного производства — по нему. На Госуслугах есть сводка судебной задолженности по всем производствам. Практические детали, которые важно знать: после возбуждения производства у вас, как правило, есть 5 рабочих дней на добровольное погашение без дополнительных расходов; при принудительном взыскании добавляется исполнительский сбор — 7% от суммы долга, не менее 1 000 рублей для граждан. После оплаты запись в банке данных обновляется не сразу: деньги должны поступить на депозит приставов и быть распределены взыскателю, и обычно на это уходит несколько рабочих дней.
Что показывает база ФССП и каких долгов там не будет
В базе ФССП видно только то, что взыскано через суд: по исполнительному документу — судебному приказу или исполнительному листу. Там отображаются кредиты, займы, алименты, налоги, штрафы и долги по ЖКХ, по которым состоялось судебное решение.
- Видно: кредиты и микрозаймы после суда, штрафы, налоги, ЖКХ, алименты — по открытым производствам.
- Не видно: текущие кредиты без просрочек, досудебные просрочки, долги, по которым банк еще не обращался в суд.
Отсюда главная ошибка: человек проверяет базу приставов, не находит ничего и успокаивается. Отсутствие записи не означает отсутствие долгов: она означает лишь, что до суда дело не дошло. Эту базу можно назвать «реестром должников по кредитам» лишь с натяжкой: для полной проверки нужны и БКИ, и приложение банка.
Момент, важный для путешественников: при судебной задолженности пристав вправе ограничить выезд, как правило, при долге от 30 000 рублей; по отдельным категориям, например алиментам, порог ниже. Точные пороги периодически меняют, поэтому перед поездкой проверьте актуальную норму и саму базу ФССП: это единственный публичный способ узнать долги физического лица по фамилии, дате рождения и региону без согласия человека.
Как узнать, что банк уже подал в суд по кредиту
О том, что банк обратился в суд, обычно узнают по повестке или письму по месту регистрации; проверить факты можно в картотеке судов, а позже и в базе ФССП. Смотреть стоит сайт мирового судьи своего судебного участка и систему ГАС «Правосудие»: судебные акты публикуются там, а уведомления о судебной задолженности появляются и на Госуслугах.
Ключевой термин здесь — судебный приказ: упрощенное судебное решение, которое мировой судья выносит без заседания и вызова сторон, а должник может отменить подачей возражения в течение 10 дней с момента получения приказа. Срок критичен: после отмены банк может только подать обычный иск, где вы сможете участвовать и заявлять о несогласии с суммой.
Если приказ пришел с опозданием и 10 дней уже прошли, срок можно просить восстановить: вместе с возражениями подается ходатайство, к которому прикладывают подтверждение даты фактического получения — конверт с почтовым штемпелем, распечатку отслеживания. Сохраняйте все конверты и письма: в реальных делах именно они часто становятся решающим доказательством. Узнать, есть ли у меня судебный долг по кредиту, несложно; сложнее не пропустить сроки, поэтому проверяйте почту по месту регистрации регулярно.
Существует ли единый реестр должников по кредитам и черный список
Единого реестра должников по кредитам и публичного «черного списка» в России не существует: есть несколько независимых баз, каждая со своими правилами доступа. Банки не публикуют списки неплательщиков, а доступ к чужой кредитной истории закрыт законом, поэтому «проверить черный список должников» в смысле общего перечня невозможно физически.
Что реально существует и что можно проверить бесплатно:
- банк данных исполнительных производств ФССП — судебные долги, открытый доступ;
- кредитные истории в БКИ — своя история, дважды в год бесплатно в каждом бюро;
- реестр залогов движимого имущества Федеральной нотариальной палаты — проверка автомобиля перед покупкой;
- ЕФРСБ (Единый федеральный реестр сведений о банкротстве) — официальный ресурс сообщений о банкротстве;
- реестр МФО Банка России — какие организации легально выдают займы, а кого из реестра исключили;
- реестр бюро кредитных историй на сайте Банка России.
Про «черный список МФО» честнее сказать так: это не список должников, а реестр самих микрофинансовых организаций. Компании, которых нет в реестре или которых из него исключили, работают вне правового поля: выдавать потребительские займы они не вправе, их договоры юридически спорны, а данные в БКИ могут не передаваться.
И предупреждение напоследок: сайты, которые обещают «проверку по всем черным спискам» за небольшую плату после ввода паспортных данных, не источник, а риск. Часть таких сервисов просто дублирует открытые источники, часть собирает персональные данные про запас. Реестр долгов бесплатно доступен только в официальных базах, перечисленных выше. Если сомневаетесь, что показывает сайт, проверьте ту же информацию напрямую у ФССП или в БКИ.
Можно ли узнать долги по фамилии или проверить другого человека
Узнать долги по кредиту только по фамилии нельзя: банки и БКИ идентифицируют человека по паспортным данным, чтобы защитить информацию от однофамильцев. Единственное исключение — открытая база ФССП, где поиск идет по ФИО, дате рождения и региону, и показывает она только судебные долги.
Когда проверка другого человека законна: по нотариальной доверенности (вы действуете как представитель), как опекун или законный представитель, с письменного согласия самого человека. Незаконно «пробивать» кредиты партнера или знакомого из любопытства: за незаконный доступ к персональным данным предусмотрена ответственность. При этом сам запрос на проверку долгов обычно имеет деловое основание: вступление в наследство, поручительство по чужому кредиту, совместная крупная сделка.
Насчет сервисов «проверка долгов по фамилии онлайн» правило простое: если сайт просит паспортные данные и оплату, а источник информации не называет, скорее всего, это не проверка, а сбор данных. Проверка задолженности по кредитам физических лиц законно работает только через официальные каналы, перечисленные в этой статье.
Как узнать о долгах мужа или жены
Кредитную историю мужа или жены можно запросить только с его согласия или по нотариальной доверенности, но общедоступные источники вроде базы ФССП доступны и без этого. По фамилии, дате рождения и региону супруга вы увидите его судебные долги: производства по кредитам, займам, штрафам.
Правовая рамка важнее, чем кажется: долги, взятые на нужды семьи, могут признаваться общими, и взыскание в отдельных случаях затрагивает общее имущество. Брачный договор меняет это распределение; если он есть, проверьте его условия. Поэтому если вы хотите узнать о долгах мужа не из любопытства, а потому что планируете крупную покупку или получили требование банка, подходите к вопросу как к разбору, а не как к проверке «на доверие».
Бывает и так: супруга узнает о долге мужа после звонка взыскателя. Первые шаги — не платить сразу ни по каким реквизитам, установить происхождение долга: запросить у взыскателя реквизиты договора и судебного акта, проверить ФССП и картотеку суда. Только после того, как долг подтвержден документами, имеет смысл обсуждать, как он будет погашаться и кто за него отвечает. Такой порядок защищает обе стороны и не обостряет ситуацию раньше времени.
Как узнать долги умершего родственника
Долги умершего проверяют через нотариуса, который ведет наследственное дело: он вправе запросить кредитную историю наследодателя; такой порядок предусмотрен законом о кредитных историях. Параллельно можно проверить базу ФССП по данным умершего и собрать имеющиеся документы: договоры, письма банков, требования коллекторов.
Порядок действий:
- Обратитесь к нотариусу с заявлением об открытии наследственного дела — даже если наследство принимать не планируете, дело фиксирует дату и состав требований.
- Попросите нотариуса запросить сведения о кредитной истории умершего и проверьте базу ФССП.
- Соберите документы по найденным долгам: договоры, графики, судебные акты.
- Дождитесь истечения 6-месячного срока принятия наследства, прежде чем делать окончательные выводы: кредиторы вправе предъявить требования в этот период, и список долгов может пополниться.
Главное правило: наследники отвечают по долгам умершего только в пределах стоимости унаследованного имущества. Если долгов больше, чем наследства, наследство можно не принимать: это законный вариант, но решение стоит взвешивать с юристом, потому что отказ затрагивает и имущество тоже. И еще одна практическая оговорка: не платите по кредитам умершего «по звонку» до оформления наследства. Сначала зафиксируйте, кому и за что вы должны, а уже потом выбирайте способ расчетов.
Почему суммы долга в разных базах различаются и что делать при расхождениях
Суммы в приложении банка, кредитном отчете и базе ФССП различаются, потому что эти источники обновляются в разное время и считают долг по разным правилам. Это нормально, но расхождения требуют проверки, а не паники.
| Источник | Как обновляется | Какая сумма указана |
|---|---|---|
| Приложение банка | Практически сразу после операции | Актуальный остаток по договору с текущими процентами |
| Кредитный отчет (БКИ) | Кредиторы передают данные, как правило, в течение нескольких рабочих дней | Долг на дату последней передачи данных |
| База ФССП | Сумма фиксируется решением суда; после оплаты запись обновляется, как правило, в течение нескольких рабочих дней | Взысканная сумма плюс исполнительский сбор |
Как это бывает на практике: три частых сценария и порядок действий в каждом.
- Кредит закрыт, но числится открытым. Запросите в банке справку о полном погашении и закрытии договора, затем подайте заявление об оспаривании в БКИ: бюро направит запрос источнику данных и проверит информацию — обычно на это уходит до 30 дней.
- Обнаружен чужой кредит или ошибка. Причины бывают разные: совпадение данных с однофамильцем, технический сбой, действия мошенников. Путь тот же — заявление об оспаривании в БКИ; при подозрении на мошенничество — заявление в полицию; если ошибка не исправляется — жалоба в Банк России, который надзирает за бюро.
- У приставов сумма больше, чем в банке. К судебному долгу добавляется исполнительский сбор, а по договору до фактической оплаты могут продолжать начисляться проценты и пени. Уточните расчет у кредитора и сверьте его с судебным актом.
Заблуждение, которое стоит снять сразу: «оплатил — запись исчезнет мгновенно». Ни у БКИ, ни у приставов такого механизма нет. После оплаты у кредитора возьмите справку о закрытии долга и сохраните квитанции; проверить свои кредитные долги после погашения стоит повторно через 2–3 недели, когда данные обновятся.
Что делать, если проверка показала долг: варианты действий
Если проверка подтвердила долг, первый шаг — соотнести общую сумму платежей с доходом и выбрать один из законных сценариев: переговоры с кредитором, реструктуризация, кредитные каникулы, мировое соглашение или банкротство. Точного ответа «для всех» не существует: вариант зависит от цифр и обстоятельств.
Критерии, по которым выбирают путь:
- доля платежей по всем обязательствам в ежемесячном доходе;
- длительность просрочки и есть ли уже судебные решения;
- имущество и залоги — квартира, автомобиль, техника в залоге меняют расклад;
- стабильность дохода сейчас и его перспективы;
- сумма общего долга по всем кредитам и займам.
| Вариант | Кому обычно подходит | Что учесть |
|---|---|---|
| Погашение по новому плану | Просрочка небольшая, долг посилен доходу | Требует дисциплины; автоплатежи снижают риск новых просрочек |
| Реструктуризация | Доход снизился, но остался регулярным | Банк не обязан соглашаться; срок кредита может вырасти |
| Кредитные каникулы | Временная потеря дохода: болезнь, уход за родственником | Нужны подтверждающие документы; проценты, как правило, продолжают начисляться |
| Мировое соглашение | Спор о сумме, начатый суд | Фиксируется судом; обычно требуется участие юриста |
| Внесудебное банкротство через МФЦ | Небольшой или средний долг, строгие условия закона | Бесплатно, но критерии жесткие; пороги периодически меняют — проверьте актуальные условия на 2026 год |
| Судебное банкротство (127-ФЗ) | Непосильная нагрузка, несколько кредиторов, просрочки длились долго | Процедура с финансовым управляющим и правовыми последствиями |
Расшифруем термины, чтобы выбор был осознанным. Реструктуризация — изменение графика и суммы платежа по соглашению с кредитором. Кредитные каникулы — временная отсрочка или снижение платежей на оговоренный срок. Мировое соглашение — договоренность должника и кредиторов, утвержденная судом. Внесудебное банкротство — бесплатная процедура через МФЦ для случаев, соответствующих критериям закона.
Когда можно договориться с банком или МФО без суда
Договориться с банком или МФО проще всего до суда: на ранней просрочке кредиторы чаще соглашаются пересмотреть график, чем после передачи долга взыскателям. Работает и обращение до первой просрочки — как только стало ясно, что платеж будет пропущен.
Порядок действий:
- Соберите цифры: точную сумму долга по каждому договору (сначала проверка — потом переговоры), доход, обязательные расходы.
- Напишите в банк заявление на реструктуризацию или кредитные каникулы — в отделении или через официальные каналы.
- Приложите подтверждение: справку о снижении дохода, больничный, документы об уходе за родственником.
- Зафиксируйте договоренность письменно: устное «хорошо, платите потом» юридической силы не имеет.
Тут нужно быть честным: банк не обязан соглашаться, а условия индивидуальны для каждого случая. Если платежи занимают больше половины бюджета, но кредитор отказал в пересмотре, это не тупик: просто переходим к следующим сценариям.
Когда стоит рассмотреть банкротство
Банкротство стоит рассматривать, когда платежи по всем обязательствам систематически превышают возможности дохода, просрочки стали длительными, есть судебные решения и удержания, а реструктуризация и каникулы картину уже не меняют. Это законный инструмент, а не «клеймо»: закон о банкротстве существует именно для таких ситуаций.
Две процедуры различаются принципиально. Внесудебное банкротство через МФЦ — бесплатное, без суда и управляющего, но с жесткими критериями: ограничения по сумме долга и по итогам исполнительных производств, которые периодически пересматривают, поэтому актуальные условия на 2026 год проверяйте в МФЦ или на его сайте. Судебное банкротство по Федеральному закону № 127-ФЗ идет через арбитражный суд с финансовым управляющим: оно подходит более широкому кругу ситуаций, но требует документов, времени и расходов на процедуру.
Теперь последствия, без приукрашивания: в течение 5 лет после банкротства при получении кредита нужно указывать этот факт; повторная процедура возможна не ранее чем через 5 лет; на несколько лет действуют ограничения на руководящие должности — сроки зависят от типа организации. Сделки за последние годы управляющий проверяет: подарки и продажи за символические суммы могут быть оспорены. Банкротство подходит не всем: итоговый вывод делается только по документам.
Если непонятно, какой вариант подходит именно вам, можно оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист по банкротству или другому юридическому вопросу проведет первичный разбор и покажет, какие варианты реалистичны в вашем случае. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто увидите свою ситуацию в цифрах и с вариантами действий.
Типичные ошибки при проверке долгов и чек-лист самопроверки
Чаще всего долги превращаются в проблему не в момент первой просрочки, а из-за ошибок при проверке: человек смотрит не в ту базу, верит звонящим «из банка» или пропускает процессуальные сроки. Эти ошибки типичны и предсказуемы, значит, их можно не повторять.
Типичные ошибки из реальных обращений:
- проверить только базу ФССП и сделать вывод «долгов нет» — там не видно несудебных долгов;
- сообщать данные по телефону «службе безопасности банка»: сотрудники банков и Госуслуг так не работают, а звонки о «задолженности срочно переведите деньги» — мошенничество;
- платить сторонним сайтам за «проверку по всем базам», вводя паспортные данные;
- игнорировать мелкие остатки и технические овердрафты — они превращаются в просрочки и записи в кредитной истории;
- гасить чужой долг без разбора происхождения — после оплаты доказать ошибочность платежа гораздо сложнее;
- считать закрытую карту автоматически закрытым договором;
- забывать про поручительства и совместные договоры — они тоже часть вашей долговой нагрузки.
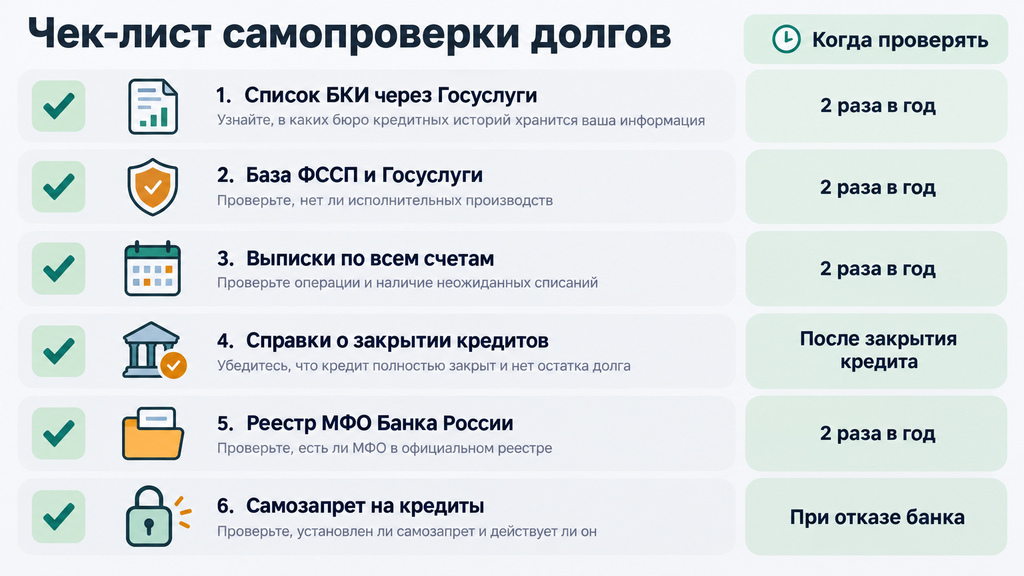
Теперь рабочий инструмент. Чек-лист самопроверки долгов:
- Запросите через Госуслуги список своих БКИ и закажите кредитный отчет в каждом бюро — дважды в год это бесплатно.
- Проверьте базу ФССП и сводку судебной задолженности на Госуслугах.
- Сверьте выписки по всем счетам и картам, включая неактивные и закрытые.
- По погашенным договорам возьмите в банках справки о закрытии — они пригодятся при любом споре.
- Если есть займы — сверьте организации с реестром МФО Банка России.
- Установите самозапрет на кредиты через Госуслуги: механизм блокирует выдачу займов на ваше имя без вашего ведома и защищает от мошеннических оформлений.
Частота проверки: планово — дважды в год; внепланово — после закрытия кредита, потери паспорта, необъяснимого отказа банка или звонка о чужом для вас долге. Так вы узнаете задолженность по кредитам вовремя, а не по факту ареста счета. Если после проверки картина все равно не складывается (есть просрочки, судебные приказы или долги, которые не получается структурировать), оставьте заявку и получите бесплатный первичный разбор: специалист поможет собрать ситуацию в цифры и подскажет, какие шаги реалистичны именно в вашем случае.
Часто задаваемые вопросы
Собрали короткие ответы на вопросы, которые чаще всего возникают при проверке долгов. Каждый ответ самодостаточен: его можно прочитать отдельно от статьи.
Как проверить задолженность по кредиту онлайн и бесплатно?
Бесплатно долги проверяются через три официальных канала: сведения из ЦККИ через Госуслуги и кредитный отчет в БКИ — дважды в год в каждом бюро без оплаты; открытый банк данных ФССП — судебные долги; сводка задолженности в личном кабинете Госуслуг. Платить сторонним сайтам за «проверку по всем базам» не нужно: официальные источники бесплатны.
Можно ли узнать долги по кредиту только по фамилии?
Кредитную историю по одной фамилии узнать нельзя — банки и БКИ идентифицируют человека по паспортным данным, чтобы защитить информацию от однофамильцев. По фамилии, дате рождения и региону можно проверить только судебные долги в банке данных ФССП. Доступ к чужой кредитной истории законен лишь с письменного согласия человека или по нотариальной доверенности.
Существует ли единый реестр должников по кредитам и черный список?
Единого реестра должников по кредитам, как и публичного «черного списка», в России не существует. Долги хранятся в нескольких независимых базах: кредитные — в БКИ, судебные — в банке данных ФССП, сообщения о банкротствах — в ЕФРСБ. Полную картину дает только проверка по нескольким официальным источникам.
Как узнать все свои долги по кредитам и микрозаймам в одном месте?
Максимально близко к «одному месту» — кредитный отчет из БКИ: в нем видны все переданные кредиторами кредиты, займы, карты и статусы платежей. История может храниться в нескольких бюро, поэтому сначала запросите через Госуслуги список своих БКИ и закажите отчет в каждом. Дополнительно проверьте базу ФССП — там отражаются долги, по которым уже есть судебные решения.
Как проверить, были ли у меня просрочки по кредитам?
Просрочки фиксируются в основной части кредитного отчета с разбивкой по длительности — от 1–29 до 90 и более дней. Записи хранятся 7 лет с момента последнего изменения, поэтому отчет покажет и старые просрочки. Если просрочка отражена ошибочно, ее можно оспорить заявлением в БКИ.
Как узнать долг по кредиту в Т-Банке (Тинькофф) или в Kaspi?
В Т-Банке (бывший Тинькофф) остаток, график и просрочки видны в мобильном приложении и личном кабинете; при утере доступа к договору запросите выписку письменно. Kaspi — банк Казахстана: задолженность проверяется в приложении Kaspi после входа по ИИН, казахстанскому аналогу российского ИНН. Учитывайте, что кредиты в иностранных банках, как правило, не отображаются в российских БКИ.
Как узнать долги умершего родственника по кредитам?
Обратитесь к нотариусу, который ведет наследственное дело, — он вправе запросить кредитную историю умершего, а также проверьте базу ФССП. Наследники отвечают по долгам только в пределах стоимости унаследованного имущества, а на принятие наследства закон дает 6 месяцев. Если долгов больше, чем имущества, наследство можно не принимать — такое решение лучше взвесить с юристом.
Что делать, если в отчете нашелся чужой или уже погашенный долг?
Сначала запросите в банке официальную справку — о полном погашении договора или об отсутствии кредитных отношений. Затем подайте заявление об оспаривании в БКИ: бюро направит запрос источнику данных и проверит информацию, обычно это занимает до 30 дней. Если подтвердится мошенничество, дополнительно обратитесь в полицию и сохраните все документы.