Срок исковой давности в законодательстве РБ, РК и КР
Срок исковой давности в Беларуси, Казахстане и Кыргызстане по общему правилу составляет три года: в этот период кредитор может взыскать долг через суд. Применяется срок только по заявлению стороны спора, и суд не отказывает в иске по собственной инициативе. Для человека с долгами это означает простую вещь: истечение срока не «стирает» обязательство, но заметно меняет расклад в споре. Поэтому даты платежей, документы и собственные подписи стоит проверить заранее, до судебного разбирательства, а не после него.
Что такое срок исковой давности и зачем он установлен
Исковой давностью называют установленный законом период, в течение которого лицо может защитить нарушенное право через суд: взыскать долг, получить неустойку или возместить убытки. Если срок пропущен, само обязательство не исчезает, но принудительно добиться исполнения через суд становится, как правило, невозможно.
Смысл института простой: правоотношения не должны годами висеть в неопределённости. Со временем теряются документы, стираются из памяти подробности, меняется и положение самих сторон. Поэтому закон ставит перед участниками сделок рамку: защищайте свои права вовремя.
Базовые правила одинаковы во всех трёх странах:
- общий срок исковой давности составляет три года (статья 197 Гражданского кодекса Республики Беларусь, статья 178 Гражданского кодекса Республики Казахстан, статья 212 Гражданского кодекса Кыргызской Республики);
- сроки и порядок их исчисления нельзя изменить договором: такое соглашение не имеет силы;
- суд не применяет давность автоматически, нужно заявление стороны спора;
- на отдельные требования исковая давность вообще не распространяется.
Есть и бытовая сторона вопроса. Срок исковой давности не «способ не платить» и не лазейка в законе: это правовой механизм, который работает по одинаковым для всех правилам и требует корректного расчёта дат. Ошибка в расчёте или случайно подписанный документ могут полностью изменить позицию в суде, причём в любую сторону.
С какого момента начинается срок исковой давности
Срок исковой давности начинается со дня, когда лицо узнало или должно было узнать о нарушении своего права. Это общее правило для Беларуси, Казахстана и Кыргызстана.
На практике чаще всего вопрос звучит так: с какого дня считается срок исковой давности по кредиту или займу. Логика такая:
- В договоре указан срок платежа. Платёж должен был пройти 10 марта 2023 года, но не прошёл. Срок пошёл со следующего дня, 11 марта 2023 года, и истечёт 11 марта 2026 года.
- Срок возврата не указан или долг «по требованию». Срок считается с момента, когда кредитор потребовал исполнить обязательство, а если должнику дали льготный период на возврат, то по окончании этого периода.
- Кредит с графиком платежей. У каждого просроченного платежа свой собственный трёхлетний срок. Пока должник ждёт, ранние просрочки «тикают» отдельно, и к моменту спора часть требований может уже выйти за пределы срока, а часть ещё остаётся в нём.
- Долг перешёл по наследству. Требования кредиторов наследодателя исчисляются не со дня открытия наследства, а с момента, когда у кредиторов возникло право требования.
Типичная ошибка, когда отсчёт начинают «от последнего разговора с банком», от момента обращения в суд или от начала переписки. Закон привязывает срок к нарушению права и к признанию долга должником, а не к активности сторон вокруг долга. Если вы не помните всех дат по своему кредиту, первую картину можно собрать по документам: договор, график платежей, выписка по счёту, переписка, любые подписанные бумаги.
Какой срок исковой давности действует в Республике Беларусь (РБ)
В Республике Беларусь срок исковой давности по общему правилу составляет три года. Закрепляет его статья 197 Гражданского кодекса РБ. Этот срок применяется ко всем требованиям из гражданских правоотношений, если для конкретной категории законом не установлен специальный срок.
Специальные сроки исковой давности в РБ, которые встречаются на практике чаще всего:
- 10 лет: требования об установлении факта ничтожности сделки и применении последствий её недействительности;
- 3 года: требования о признании оспоримой сделки недействительной;
- 5 лет: требования банков и небанковских кредитно-финансовых организаций к заёмщикам по кредитным договорам (статья 17 Банковского кодекса РБ);
- 1 год: требования по качеству работ, выполненных по договору подряда (кроме капитальных строений), и требования из перевозки грузов;
- 10 месяцев: требования из договора транспортной экспедиции;
- 3 месяца: перевод прав и обязанностей покупателя при нарушении преимущественного права покупки доли;
- 4 года: требования по международной купле-продаже товаров (Конвенция ООН об исковой давности в международной купле-продаже товаров).
Перечень неполный: по отдельным требованиям сроки устанавливают и другие законодательные акты, включая международные договоры. Для конкретного спора срок всегда проверяется по нормам именно этого правоотношения.
Срок исковой давности по долгам в РБ: кредиты, займы и взыскатели
По долгам в Республике Беларусь действует общий трёхлетний срок исковой давности, а для требований банков к заёмщикам по кредитным договорам установлен специальный пятилетний срок.
На практике взыскание просроченного кредита в РБ обычно развивается по знакомой схеме: сначала банк направляет претензию с предложением погасить долг, затем, если реакции нет, использует приказное производство (упрощённый порядок, при котором судья выносит определение о взыскании без полноценного заседания). Должник вправе подать возражение на определение, и только после этого спор переходит в исковое производство. Минус приказа в том, что многие люди получают определение, откладывают его «на потом» и пропускают срок на возражения. Это уже отдельная проблема, не связанная с исковой давностью.
Как бывает на практике. У человека есть кредит, платежи прекратились, банк какое-то время звонит и пишет. Проходят годы. Затем приходит претензия или определение о судебном приказе, и выясняется, что за это время должник, например, несколько раз внёс небольшие суммы «чтобы загладить», и каждая такая оплата запускала трёхлетний срок заново. Проверять нужно весь период: что подписывалось, что оплачивалось, приходили ли претензии и как на них отвечали. Даты последнего платежа здесь мало.
Отдельно про взыскателей. Банки нередко передают просроченные долги коллекторским агентствам. Передача долга сама по себе не меняет срок исковой давности: он продолжает течь так же, как если бы требованием владел банк. Если пришло требование по старому долгу, корректная последовательность действий одна. Сначала проверить основание передачи, затем пересчитать даты и только потом принимать решения об оплате или подписании каких-либо документов.
Последствия истечения срока исковой давности в РБ
Последствия истечения срока исковой давности в РБ сводятся к одному правилу: суд примет иск в любом случае, но откажет в нём, если ответчик заявит о давности до вынесения решения.
- Требование принимается к рассмотрению независимо от истечения срока (пункт 1 статьи 200 ГК РБ), сам по себе «старый» иск суд не отклоняет.
- Исковая давность применяется только по заявлению стороны в споре, сделанному до вынесения решения. Форма свободная: письменное заявление или устное ходатайство, которое фиксируется в протоколе заседания. Заявить можно на любой стадии процесса, включая прения.
- Заявление третьего лица или ненадлежащей стороны юридического эффекта не даёт. Заявление одного из соответчиков не распространяется на остальных.
- С истечением срока по главному требованию истекает срок и по дополнительным: неустойке, процентам, поручительству (статья 208 ГК РБ).
- Исполненное по истечении срока не возвращается, даже если должник в момент оплаты не знал о пропуске срока (статья 207 ГК РБ).
- Восстановление срока остаётся исключительной мерой: только для граждан и индивидуальных предпринимателей, только при уважительных причинах (тяжёлая болезнь, беспомощное состояние и подобное), возникших в последние шесть месяцев срока (статья 206 ГК РБ). Юридическим лицам восстановление не предусмотрено вовсе.
Итог для обеих сторон такой. Долг после истечения срока не исчезает: исчезает возможность принудительного взыскания через суд. Кредитор может по-прежнему предлагать добровольную оплату, а должник, если заплатит, уже не сможет вернуть деньги по мотиву «срок же вышел».
Какой срок исковой давности установлен ГК РК
По ГК РК (Гражданский кодекс Республики Казахстан, Общая часть) срок исковой давности составляет три года (статья 178), а само понятие и правила применения раскрыты в статьях 177–179.
Специальные сроки исковой давности в Казахстане, которые чаще всего встречаются в спорах:
- 3 месяца: перевод прав и обязанностей покупателя при нарушении преимущественного права покупки доли в праве общей собственности (пункт 3 статьи 216 ГК РК);
- 6 месяцев: требования из перевозки пассажиров и багажа по отдельным видам транспорта (транспортное законодательство РК);
- 1 год: требования о признании недействительными оспоримых сделок, совершённых под влиянием обмана, насилия или угрозы (статья 162 ГК РК), требования из перевозки грузов и почтовых отправлений, отдельные трудовые споры;
- 5 лет: требования банков к заёмщикам по договорам банковского займа (банковское законодательство РК);
- 5 лет: период давности по налоговым обязательствам для отдельных категорий налогоплательщиков, например крупного бизнеса и недропользователей; для остальных действует трёхлетний период (налоговое законодательство РК).
Сроки и порядок исчисления давности в Казахстане, как и в соседних странах, не могут быть изменены соглашением сторон: ни договором, ни устной договорённостью.
Применение срока исковой давности в РК: заявление стороны и судебная практика
Применение срока исковой давности в РК построено на правиле статьи 179 ГК РК: иск принимается судом независимо от истечения срока, но требование будет отклонено, если сторона спора заявит о давности до вынесения решения.
Показательный сценарий из казахстанской практики: должник и кредитор после истечения срока давности подписали соглашение об урегулировании спора в порядке медиации, где должник признал задолженность и обязался её погасить. Кредитор попытался взыскать долг, ссылаясь на это признание. Суды в подобных делах, как правило, отказывают кредитору: срок давности уже истёк к моменту подписания соглашения, а потому заново он течь не начал. Если срок истёк, «оживить» его подписанием документов задним числом нельзя.
Из этого следуют два практических вывода. Кредитору: переговоры и медиация не заменяют подачу иска. Если срок истёк, признание долга его не восстановит. Должнику: вы вправе заявить о применении срока исковой давности, и сделать это нужно до вынесения решения, потому что суд по своей инициативе давность не применит. Распространённое заблуждение «суд сам увидит, что срок прошёл» на практике обходится дорого.
Какой срок исковой давности по гражданским делам в КР
Срок исковой давности по гражданским делам в КР (Кыргызской Республике) по общему правилу составляет три года. Норма закреплена в главе 9 Гражданского кодекса Кыргызской Республики (статья 212).
Базовые правила по гражданским делам в Кыргызстане выглядят так:
- срок начинает течь со дня, когда лицо узнало или должно было узнать о нарушении права;
- давность применяется судом только по заявлению стороны спора, сделанному до вынесения решения (статья 215 ГК КР);
- истечение срока при таком заявлении даёт основание для отказа в иске без исследования остальных обстоятельств дела;
- исполненное по истечении срока не подлежит возврату;
- для отдельных требований кодекс и специальные законы устанавливают сокращённые или удлинённые сроки.
Есть и процессуальный нюанс. Если о давности в суде никто не заявил, дело рассматривается по существу, и иск может быть удовлетворён независимо от возраста долга. Поэтому для обеих сторон в КР критично то же, что и в РБ и РК: вовремя посчитанные даты и вовремя сделанное заявление. Формулировки норм периодически меняются, поэтому перед конкретным спором проверьте актуальную редакцию главы 9 ГК КР на официальном портале правовой информации Министерства юстиции КР.
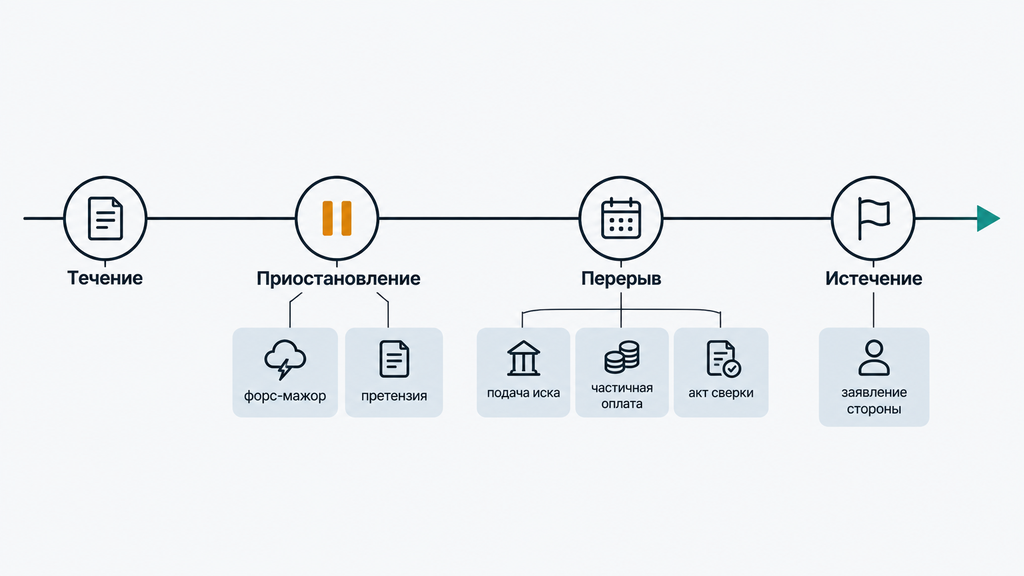
Срок исковой давности движется неравномерно: он может быть приостановлен («пауза»), прерван («обнуление») и в исключительных случаях восстановлен судом. Эта механика работает во всех трёх странах.
| Механизм | Основания | Что происходит со сроком |
|---|---|---|
| Приостановление | Непреодолимая сила (форс-мажор); мораторий на исполнение обязательств; военное положение; предъявление претензии (РБ); медиация (РБ); отсутствие законного представителя у недееспособного лица (РК) | Срок удлиняется на время действия обстоятельства. Как правило, обстоятельство должно возникнуть или продолжаться в последние шесть месяцев срока; истёкшее время сохраняется |
| Перерыв | Подача иска; совершение должником действий, свидетельствующих о признании долга | Срок течёт заново с нуля; время, истёкшее до перерыва, не засчитывается |
| Восстановление | Уважительные причины, связанные с личностью истца: тяжёлая болезнь, беспомощное состояние, неграмотность | Суд признаёт пропуск срока уважительным. В РБ это только граждане и ИП, причины должны относиться к последним шести месяцам срока; в РК и КР условия схожие |
Пример перерыва на практике. Человек два года не платил по займу, а затем внёс часть суммы. С даты этой оплаты трёхлетний срок начал течь заново: оплата расценивается как признание долга, и обе стороны спора будут считать время уже от этой даты. Именно поэтому датой «последнего платежа» в спорах интересуется каждая сторона. Она определяет, истёк срок или ещё идёт.
Какие действия должника перезапускают срок исковой давности
Срок исковой давности перезапускают действия должника, которые суд расценивает как признание долга. Перечни таких действий в РБ, РК и КР на практике совпадают.
- частичная оплата основного долга, процентов или неустойки (даже символическая сумма);
- уплата процентов по просроченному долгу;
- подписание акта сверки расчётов, где указаны конкретные суммы и есть отсылки к договору и первичным документам;
- письменное признание претензии, полностью или по конкретным требованиям;
- подписание дополнительного соглашения к договору, из которого следует признание долга;
- просьба об отсрочке, рассрочке или реструктуризации, обращённая к кредитору;
- подписание графика погашения задолженности.
Есть важные нюансы. Признание части долга, как правило, не означает признания долга целиком, если должник не оговорил иное. Обычная переписка, звонки и фразы «постараемся заплатить позже» срок не прерывают. Нужен доказуемый документ с конкретной суммой или оформленная оплата. Суды оценивают такие действия не по формальному перечню, а по обстоятельствам: кто подписал документ, были ли у лица полномочия, до или после истечения срока это произошло.
Практический совет общий для любой стороны: прежде чем подписывать акт сверки, соглашение о реструктуризации или вносить частичный платёж по старому долгу, посчитайте даты и поймите, что именно этот документ меняет. Это не «обход закона», а обычная финансовая гигиена: вы должны знать, какие обязательства и на каких условиях подтверждаете.
На какие требования срок исковой давности не распространяется
Исковая давность распространяется не на все требования: отдельные категории прав можно защищать в суде независимо от того, сколько времени прошло с нарушения. Списки в Беларуси, Казахстане и Кыргызстане похожи по смыслу.
- требования о защите личных неимущественных прав и нематериальных благ: честь, достоинство, деловая репутация, компенсация морального вреда;
- требования вкладчиков к банку о возврате банковских вкладов (депозитов);
- требования о возмещении вреда, причинённого жизни или здоровью (с ограничением: требования, предъявленные по истечении трёх лет, удовлетворяются не более чем за три предыдущих года);
- требования собственника или законного владельца об устранении нарушений его права, не связанных с лишением владения (например, препятствия в пользовании недвижимостью, незаконное отключение коммуникаций);
- другие случаи, прямо предусмотренные законодательством.
Что это значит для читателя: не каждая претензия «сгорает» за три года. Если вам предъявляют требование из этого списка, расчёт исковой давности по общим правилам к нему просто неприменим, и наоборот, нельзя ссылаться на «вечность» требования, если оно обычное имущественное.
Чем отличаются правила об исковой давности в РБ, РК и КР
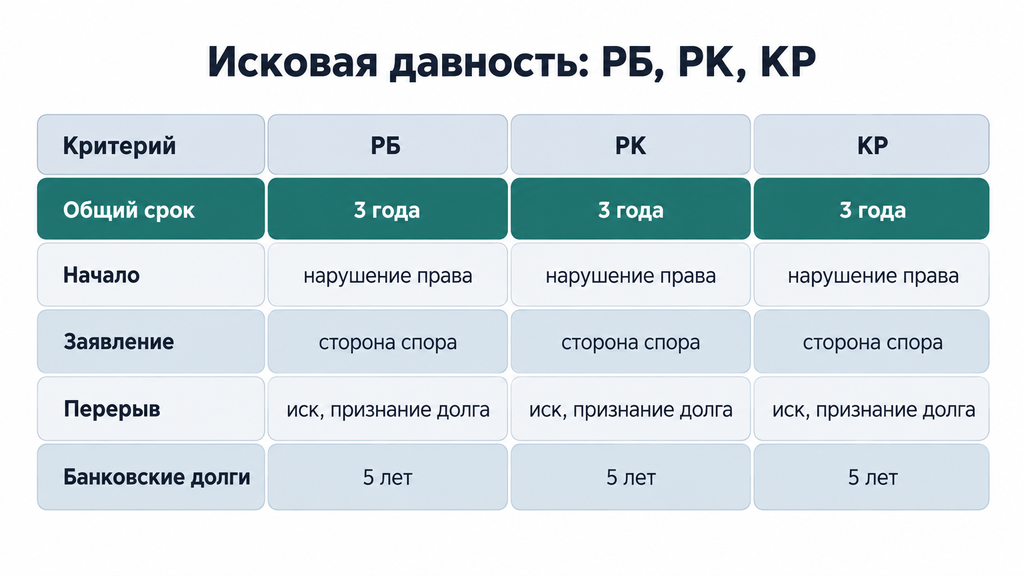
Правила об исковой давности в РБ, РК и КР построены по одной модели (три года, заявление стороны, перерыв и приостановление), но различаются в деталях: специальных сроках, основаниях восстановления и процессуальных особенностях.
| Критерий | РБ (Беларусь) | РК (Казахстан) | КР (Кыргызстан) |
|---|---|---|---|
| Общий срок | 3 года, ст. 197 ГК РБ | 3 года, ст. 178 ГК РК | 3 года, ст. 212 ГК КР |
| Начало течения | Со дня, когда узнали или должны были узнать о нарушении права | То же | То же |
| Применение в суде | Только по заявлению стороны до вынесения решения | Только по заявлению стороны до вынесения решения | Только по заявлению стороны до вынесения решения |
| Приостановление | Включая претензию и медиацию | Включая мораторий и отсутствие законного представителя недееспособного | Предусмотрено главой 9 ГК КР |
| Перерыв | Иск, признание долга | Иск, медиация, признание долга | Иск, признание долга |
| Восстановление | Только граждане и ИП, уважительные причины последних 6 месяцев | Возможно при уважительных причинах | Возможно при уважительных причинах |
| Срок по требованиям банков | 5 лет (Банковский кодекс РБ) | 5 лет (банковское законодательство РК) | Специальные сроки проверяйте по актуальным нормам; общий 3 года |
| Требования без срока | Ст. 209 ГК РБ | Ст. 187 ГК РК | Ст. 221 ГК КР |
По какой юрисдикции смотреть правила? По понятным критериям: важна страна, где заключён договор, где живёт должник и какой суд компетентен рассматривать спор. Если договор заключён в Казахстане, а должник переехал, ключевой станет казахстанская норма о сроке, а возможно, и вопрос подсудности. Обратное верно для белорусских и кыргызских договоров.
Материал носит информационный характер и не заменяет юридическую консультацию по конкретному делу. Нормы периодически редактируются, поэтому перед спорами проверяйте действующие редакции гражданских кодексов трёх стран на 2026 год.
Что делать при судебном взыскании старого долга: пошаговый план
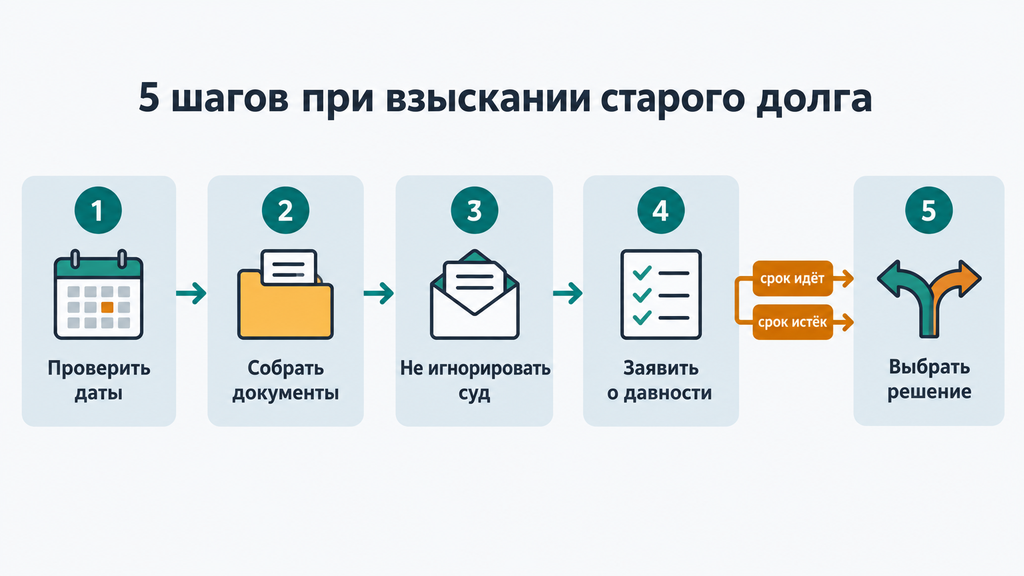
При судебном взыскании старого долга главная задача в том, чтобы спокойно собрать даты и документы, понять, истёк ли срок, и вовремя использовать свои процессуальные права. Паника и игнорирование суда приносят больше потерь, чем сам возраст долга.
- Проверьте даты. Найдите в договоре и графике дату последнего платежа, затем вспомните и зафиксируйте все события, которые могли прервать срок: частичные оплаты, акты сверки, подписанные соглашения, ответы на претензии, просьбы о рассрочке.
- Соберите документы в одну папку: договор и график платежей, выписки по счёту, претензии и ответы на них, переписку с кредитором, всё подписанное за последние годы.
- Не игнорируйте судебные документы. Судебный приказ выносят без полноценного заседания, в упрощённом порядке; отменить его можно возражениями в установленный законом срок. Пропуск этого срока усложняет защиту больше, чем сам возраст долга.
- Заявите о применении срока исковой давности до вынесения решения. Если расчёт дат показывает, что срок истёк, подайте письменное заявление через канцелярию суда или заявите его в заседании. Это право стороны спора, и без такого заявления суд рассматривает дело по существу.
- Оцените ситуацию целиком. Даже «старый» долг остаётся обязательством. Сравните варианты: переговоры о реструктуризации, мировое соглашение, банкротство. Выбирайте не по страху, а по цифрам: доход, обязательные расходы, реальная платёжная нагрузка.
Чек-лист документов для самопроверки:
- договор (займа, кредита, поставки) со всеми приложениями и допсоглашениями;
- график платежей и выписка по счёту за весь период;
- претензии, требования, ответы на них;
- акты сверки, графики реструктуризации, любые подписанные бумаги;
- определения и решения судов, если разбирательства уже были.
Что проверить до любого активного действия: прерывался ли срок (и когда именно в последний раз); приказное это производство или исковое; есть ли у подписанта со стороны кредитора или должника полномочия на такие действия. Если что-то пошло не так (например, выяснилось, что срок был прерван неизвестным вам действием, или решение уже вынесено), дальнейшая стратегия меняется: обжаловать сложнее, потому что о давности полагалось заявить в первой инстанции, и здесь без разбора документов не обойтись.
У кредиторов своя логика, и должникам полезно её знать. Дату истечения срока считают заранее, а не «когда задумались о суде»; каждое признание долга фиксируют документально; при поджимающем сроке подают иск, не дожидаясь конца переговоров. Понимание этого помогает трезво оценивать письма и звонки взыскателей.
Типичные ошибки и заблуждения о сроке исковой давности
Вокруг срока исковой давности сложились стойкие мифы, и каждый из них на практике приводит к потерям: то к лишним выплатам, то к упущенному праву на взыскание. Вот самые частые.
- Миф: «долг исчезает через три года». Факт: исчезает возможность судебного взыскания при заявлении о давности, а само обязательство остаётся. Добровольную оплату кредитор вправе принять и не возвращать.
- Миф: «срок всегда считается с последнего платежа». Факт: при графике платежей у каждого платежа свой срок, а любое признание долга запускает срок заново. Иногда действующий срок относится к требованию, о котором человек вообще забыл.
- Миф: «переговоры останавливают срок». Факт: сотни писем и месяцы обсуждений не прерывают давность. Работает только документ с конкретной суммой или оформленная оплата.
- Миф: «символическая оплата ничего не меняет». Факт: частичный платёж суды, как правило, расценивают как признание долга, и трёхлетний срок начинается заново.
- Миф: «суд сам применит давность». Факт: ни в РБ, ни в РК, ни в КР суд не применяет давность по своей инициативе, нужно заявление стороны до вынесения решения.
- Миф: «после истечения срока кредитор бессилен полностью». Факт: судебное взыскание при заявлении о давности закрыто, но добровольные требования, звонки, предложения реструктуризации и запись о просрочке в кредитной истории остаются.
- Миф: «пропущенный срок легко восстановить». Факт: это исключительная мера для граждан с уважительными причинами, связанными с личностью, и на практике суды удовлетворяют такие заявления редко.
Каждый из этих пунктов не теория. В реальных делах исход чаще всего определяют не статьи кодекса, а аккуратность работы с датами и документами: кто и что подписал, когда платил, когда заявил о давности.
Когда стоит обратиться за юридической помощью
Обратиться к юристу разумно, когда спор с долгом переходит из стадии «звонят и напоминают» в стадию «пришли документы из суда», или когда вы просто не можете посчитать, идёт ли ещё срок по вашим обязательствам.
Поводы, с которыми чаще всего помогают разобраться:
- пришёл судебный приказ или иск по долгу, о котором вы давно не вспоминали;
- долг передан взыскателям, и непонятно, на каком основании и не истёк ли срок;
- несколько кредитов и просрочек, доход не закрывает платежи, и нужно сравнить варианты: реструктуризация, мировое соглашение, банкротство;
- долг связан с другой страной (РБ, РК или КР), и нужно понять, чьи правила применяются;
- вы получили документы на подпись (акт сверки, соглашение о рассрочке) и хотите понять их последствия до подписания, а не после.
К нам можно обратиться по процедуре банкротства или с любым другим юридическим вопросом. Или просто в ситуации, когда не знаете, что делать с долгами. Первичная консультация бесплатна: оставьте заявку и кратко опишите свою ситуацию, специалист сделает первичный разбор и покажет, какие варианты в принципе доступны. Вы не обязаны сразу оплачивать услугу или принимать решение: задача первого шага лишь в том, чтобы увидеть свою ситуацию в цифрах и сроках, а не в догадках.
Результат любой правовой работы зависит от документов и обстоятельств конкретного дела. Никто не вправе обещать «списание всего» или стопроцентный исход: корректная работа начинается с расчёта дат, проверки признания долга и оценки реальной нагрузки, а не с громких формулировок.
Часто задаваемые вопросы
Собрали ответы на вопросы, которые чаще всего задают о сроке исковой давности по долгам в Беларуси, Казахстане и Кыргызстане.
Обнуляется ли долг, если истёк срок исковой давности?
Нет, долг не исчезает: обязательство сохраняется, и добровольную оплату кредитор вправе принять без возврата. Истечение срока лишает кредитора возможности взыскать долг через суд, если ответчик заявит о давности до вынесения решения. Сведения о просрочке при этом могут сохраняться в кредитной истории.
Что будет, если в суде не заявить об истечении срока исковой давности?
Суд рассмотрит дело по существу и может удовлетворить иск: ни в РБ, ни в РК, ни в КР суд не применяет давность по собственной инициативе. Заявление о применении срока сторона спора должна сделать до вынесения решения. Без него возраст долга на исход дела не влияет.
С какого момента считается срок исковой давности по кредиту?
По общему правилу срок считается со дня, следующего за датой очередного платежа или окончания срока возврата, указанного в договоре. При графике платежей у каждого платежа свой трёхлетний срок. Срок может быть продлён, если должник признавал долг: платил частями, подписывал акт сверки или соглашение о реструктуризации.
Прерывает ли срок исковой давности частичная оплата долга?
Да, как правило: частичная оплата расценивается как признание долга, и срок начинает течь заново с даты платежа. Нюанс в том, что признание части долга обычно не означает признания всей суммы, если иное не оговорено. Любые действия по старому долгу стоит фиксировать документально и заранее понимать их последствия.
Можно ли восстановить пропущенный срок исковой давности?
Только в исключительных случаях: при уважительных причинах, связанных с личностью истца. Это тяжёлая болезнь, беспомощное состояние, неграмотность. В Беларуси восстановление доступно гражданам и индивидуальным предпринимателям, а юридическим лицам оно не предусмотрено. На практике суды восстанавливают срок редко.
Могут ли взыскатели требовать долг после истечения срока исковой давности?
Через суд взыскать такой долг при заявлении о давности нельзя, но требовать добровольную оплату взыскатели могут. Стоит проверить, на каком основании передан долг и не прерывался ли срок вашими платежами или подписями. Сохраняйте документы и не подписывайте бумаги о признании долга, пока не посчитаете даты.
Какой срок исковой давности по долгам перед банком в РБ, РК и КР?
Общий срок составляет три года, а по требованиям банков к заёмщикам в Беларуси и Казахстане действуют специальные пятилетние сроки: статья 17 Банковского кодекса РБ и банковское законодательство РК соответственно. По КР ориентируйтесь на общие нормы главы 9 ГК КР и проверяйте актуальную редакцию. Срок может прерваться любым признанием долга заёмщиком.
На какие требования срок исковой давности не распространяется?
Из имущественных споров чаще всего это требования вкладчиков к банку о возврате вкладов, возмещение вреда жизни и здоровью (с ограничением по трём последним годам) и требования владельца об устранении нарушений его права без лишения владения. Также давность не ограничивает защиту личных неимущественных прав. Перечень проверяется по законодательству конкретной страны.