Долговая расписка: составление и защита прав

Долговая расписка — это письменное подтверждение того, что один человек получил деньги в долг и обязуется вернуть их. Она сохраняет силу доказательства в суде даже без нотариуса, если содержит дату и место составления, полные данные сторон, сумму цифрами и прописью, срок возврата и подпись заёмщика. Надёжнее всего писать расписку от руки и в момент передачи денег: рукописный текст проще подтвердить экспертизой, если вторая сторона начнёт отрицать долг.
Что такое долговая расписка и когда она действительно нужна
Долговая расписка — односторонний документ, которым заёмщик подтверждает получение денег от заимодавца и своё обязательство вернуть сумму в согласованный срок. Заёмщик — тот, кто берёт деньги, заимодавец — тот, кто даёт. Правовую основу документа определяет Гражданский кодекс РФ: ст. 807 описывает договор займа, ст. 808 устанавливает его форму, а ст. 161 требует соблюдать простую письменную форму для сделок граждан на сумму свыше 10 000 рублей.
По сути, расписка выполняет три задачи: фиксирует сам факт передачи денег, закрепляет условия возврата и служит доказательством, если дело дойдёт до спора. Типичная ситуация: человек занимает знакомому 80 000 рублей на ремонт автомобиля. Договорённость была устной, через год деньги не возвращены, а воспоминания о деталях у сторон уже расходятся. С распиской спор решается на основании документа. Без неё — с большим трудом: по сделкам, требующим письменной формы, суд не принимает свидетельские показания (ст. 162 ГК РФ). Присутствовавшие при передаче денег соседи ничего не докажут.
При этом у расписки есть граница применимости. Она подтверждает передачу денег и базовые условия. Если сделка сложная — есть залог, поручительство, поэтапный возврат с нестандартными условиями или несколько сторон, — нужен полноценный договор займа, а расписка становится приложением к нему.
Чем долговая расписка отличается от договора займа
Договор займа — двустороннее соглашение об условиях передачи денег, а долговая расписка — односторонний документ, которым заёмщик подтверждает, что деньги получены. Подписывает расписку заёмщик, договор — обе стороны. На практике грань условна: если в расписке есть существенные условия — сумма, срок возврата, проценты, — суды, как правило, рассматривают её как договор займа, заключённый в простой письменной форме.
| Критерий | Договор займа | Долговая расписка |
|---|---|---|
| Кто подписывает | Обе стороны | Заёмщик |
| Что фиксирует | Условия сделки до передачи денег | Факт передачи и, если указаны, условия возврата |
| Когда уместен | Крупные суммы, залог, сложный график | Бытовой займ между людьми, подтверждение платежа |
| Роль при споре | Основное доказательство условий | Доказательство передачи денег и наличия долга |
Поэтому вопрос «чем отличается расписка от договора займа» — скорее практический, чем теоретический. Для займа близкому человеку достаточно правильно составленной расписки. Для суммы, которая ощутима для семейного бюджета, разумно оформить и договор, и расписку к нему: первый зафиксирует условия, вторая — сам факт передачи.
Когда без расписки не обойтись: суммы, участники и ситуации
Письменная форма для займа между гражданами обязательна уже при сумме свыше 1000 рублей: ст. 808 ГК РФ привязывает порог к десятикратному минимальному размеру оплаты труда, который для гражданско-правовых обязательств считается из базовой суммы 100 рублей. Общее правило о сделках граждан — письменная форма свыше 10 000 рублей (ст. 161 ГК РФ). Если хотя бы одна сторона — организация, документ нужен независимо от суммы. Это базовые правила ГК РФ, действующие в 2026 году. На практике письменное подтверждение стоит оформлять не только при классическом «дал в долг»:
- наличный займ знакомому или родственнику — от любой суммы, потому что устная договорённость не защищает никого;
- задаток или аванс за автомобиль, квартиру, услуги — чтобы зафиксировать, за что именно переданы деньги;
- оплата частному мастеру или подрядчику — как подтверждение расчёта;
- арендные платежи — по договорённости, под каждый платёж или итоговый расчёт;
- возврат части долга — чтобы у сторон не осталось разночтений о размере остатка.
Отдельный случай — безналичный перевод. Расписка при нём не обязательна: факт передачи подтверждает выписка по счёту. Но важно правильно указать назначение платежа, например: «Займ по договорённости от 10.03.2026, возврат до 10.09.2026». Без назначения перевод при споре можно трактовать как оплату услуги, возврат другого долга или подарок — и тогда доказывать займ придётся заново.
Как правильно составить долговую расписку: пошаговый порядок
Расписку составляют в момент передачи денег: заёмщик пишет её от руки, указывает данные сторон, сумму, срок возврата и подписывает. Сам процесс занимает десять минут, если подготовиться заранее. Вот порядок, который экономит время и снижает риски:
- Подготовьте паспорта обеих сторон. Все данные переписывайте с документов, а не по памяти: ошибка в номере паспорта — типичная причина, по которой должника потом трудно идентифицировать в суде.
- Укажите дату и место составления. Дату пишите полностью — число, месяц словами, год; месяц словами исключает путаницу в цифрах.
- Напишите сумму цифрами и прописью и добавьте пометку «получил в долг» — именно она отличает займ от оплаты или подарка.
- Зафиксируйте срок возврата конкретной датой, а не «до осени» или «как появятся деньги».
- Сформулируйте проценты и порядок возврата — либо прямо напишите, что займ беспроцентный.
- Поставьте подпись с расшифровкой — только после фактической передачи денег.
- Передайте оригинал заимодавцу и храните его до полного расчёта.
Частая проблема этого этапа: документ готовят заранее, дома, а при передаче выясняется, что нет данных второй стороны или даты. Лист приходится переписывать в спешке — именно в момент, когда внимание сосредоточено на деньгах, а не на тексте. Проверьте заполнение всех пунктов до того, как сумма сменила владельца.
Обязательные пункты: что должно быть в тексте
В долговую расписку включают восемь обязательных пунктов — каждый решает конкретную задачу при споре.
- Дата и место составления. Отсчёт срока возврата и трёхлетней исковой давности начинается именно с этой записи.
- ФИО обеих сторон полностью. Без сокращений: «Иванов И.» в суде доказывает меньше, чем полное имя и отчество.
- Паспортные данные обеих сторон. Серия, номер, кем и когда выдан; адрес регистрации добавляет надёжности идентификации.
- Сумма цифрами и прописью. Прописная запись исключает «дорисовывание» нулей и споры о написанном.
- Пометка «получил в долг». Без неё документ подтверждает передачу денег, но не факт займа.
- Срок возврата. Конкретная дата. Если срок не указан, деньги подлежат возврату в течение 30 дней после письменного требования (ст. 810 ГК РФ) — это работает, но усложняет взыскание.
- Проценты и порядок уплаты. Если договорились о них — точный размер и периодичность; если нет — строка «займ считается беспроцентным» снимает будущие споры.
- Подпись заёмщика с расшифровкой. Собственноручная, полная, как в паспорте, — не «закорючка» и не инициалы.
Пункт, который чаще всего пропускают, — формулировка «получил в долг». Без неё документ подтверждает передачу денег, но не то, что это был займ: должник может заявить, что деньги были оплатой услуги или возвратом его же средств. Судебная практика знает случаи, когда именно отсутствие такой пометки делало взыскание невозможным.
Образец долговой расписки от руки: как писать и почему это важно
Рукописная форма надёжнее печатной, потому что при споре почерковедческая экспертиза может подтвердить авторство всего текста, а не только короткой подписи. Если заёмщик заявит «расписку не писал, подпись поддельная», по целому рукописному документу эксперту проще дать однозначный вывод, чем по одной подписи под напечатанным текстом. Печатная расписка с собственноручной подписью юридическую силу имеет, но её доказательная ценность ниже.
Практические правила, как писать расписку: синяя шариковая ручка (гелевая размазывается, карандаш стирается, чёрные чернила затрудняют различение оригинала и копии), разборчивый почерк, никаких исправлений — если ошиблись, перепишите лист заново. Структура образца долговой расписки от руки выглядит так:
- Заголовок: «Долговая расписка».
- Строка с датой и местом: «15 марта 2026 года, г. Екатеринбург».
- Данные заёмщика: ФИО полностью, дата рождения, паспорт (серия, номер, кем и когда выдан), адрес регистрации.
- Данные заимодавца — в том же объёме.
- Основной текст: «Получил в долг от [ФИО заимодавца] денежные средства в размере 150 000 (ста пятидесяти тысяч) рублей 00 копеек».
- Обязательство: «Обязуюсь вернуть указанную сумму не позднее 15 сентября 2026 года».
- Строка о процентах, если договорились: «Проценты — 1% в месяц от суммы долга, выплачиваются ежемесячно».
- Подпись заёмщика с расшифровкой и дата.
Единый утверждённый шаблон законом не установлен: долговые расписки — это документы свободной формы, и приведённая структура закрывает все обязательные требования. Если ищете образец написания долговой расписки, ориентируйтесь не на «красивый бланк», а на полноту пунктов. И главное правило формулировок: документ описывает свершившийся факт — «получил», «обязуюсь вернуть», — а не намерения. Фразы «договорились о займе», «получу», «постараюсь вернуть» юридического обязательства не создают, и это одна из самых дорогих ошибок, которые всплывают уже в суде.
Долговая расписка с процентами: как зафиксировать условия и что будет, если пункта нет
Проценты по займу назначают по договорённости сторон. Если же пункта о процентах в расписке нет, действуют правила закона. На 2026 год они такие:
- Займ между гражданами на сумму до 100 000 рублей по умолчанию считается беспроцентным, если в документе не указано иное.
- При отсутствии условия о процентах по более крупным займам они начисляются по ключевой ставке Банка России — основному инструменту денежно-кредитной политики; её размер периодически меняется, актуальное значение проверяйте на дату расчёта.
- Если проценты указаны, суд, как правило, применяет их как написано, но чрезмерно завышенную ставку может снизить.
| Ситуация | Что применяется |
|---|---|
| Займ до 100 000 ₽, проценты не указаны | Беспроцентный по умолчанию |
| Займ свыше 100 000 ₽, проценты не указаны | Ключевая ставка ЦБ РФ |
| Проценты указаны в расписке | Ставка из документа; завышенная может быть снижена судом |
| Указана неустойка за просрочку | Размер из документа за каждый день опоздания |
Пример расчёта для образца долговой расписки с процентами: займ 150 000 ₽ под 1% в месяц на 6 месяцев. Проценты — 1 500 ₽ в месяц, за весь срок 9 000 ₽, к возврату 159 000 ₽. Если в документе предусмотрена неустойка 0,1% в день за просрочку, каждый день опоздания добавляет около 159 ₽. Прогоните такие цифры до подписания: обеим сторонам полезно видеть реальный размер обязательства, а не абстрактное «верну с процентами».
Обратная сторона процентов касается заёмщика. Долг с процентами растёт быстрее, чем кажется: при просрочке добавляются неустойка и проценты на остаток. Если расчёт показывает, что платежи по расписке вместе с кредитами занимают большую часть дохода, — это сигнал разобраться с ситуацией. Подробнее об этом ниже, в разделе для должника.
Нужны ли нотариус и свидетели при составлении расписки
Расписка имеет юридическую силу без нотариуса и свидетелей, если в ней есть все обязательные пункты. Простая письменная форма для займа между гражданами полноценна и не требует дополнительных заверений. Вопрос «нужен ли нотариус для расписки» — вопрос о балансе цены и защиты.
| Критерий | Расписка в простой форме | Нотариальный договор займа |
|---|---|---|
| Расходы | Нет | Госпошлина и услуги нотариуса |
| Время оформления | Минуты, на месте передачи денег | Приём у нотариуса, по записи |
| Скорость взыскания | Через суд: приказ или иск | Исполнительная надпись без суда |
| Устойчивость к оспариванию | Зависит от качества документа | Оспорить крайне сложно |
| Когда оправдан | Бытовые займы, небольшие суммы | Крупные суммы, залог, высокий риск спора |
Есть нюанс: нотариус удостоверяет договор займа, а не саму расписку. Нотариальный договор даёт два преимущества. Первое — проверка личности и дееспособности участников и добровольности сделки, что практически закрывает вопрос «меня заставили подписать». Второе — исполнительная надпись: распоряжение нотариуса о взыскании, которое работает как исполнительный документ и передаётся приставам без судебного процесса. Для займа под залог недвижимости простой расписки недостаточно: залог подлежит государственной регистрации, поэтому понадобится полноценный договор, а нотариальное удостоверение добавит ему надёжности.
Свидетели при передаче денег не обязательны, но их данные и подписи в расписке усиливают позицию, если должник заявит о принуждении или подделке. Хорошими свидетелями считаются дееспособные люди без интереса в сделке, которые реально присутствовали при передаче. Вписывать в текст «свидетелей для галочки», которые ничего не видели, не стоит: при проверке их показания могут навредить, а не помочь.
Какие ошибки делают расписку уязвимой в суде
Чаще всего расписку ослабляют отсутствие даты, неполные данные сторон, сумма без расшифровки прописью и формулировки в будущем времени. Практика взыскания показывает: почти каждый проигранный спор по займу между физическими лицами опирается на один и тот же набор дефектов документа. Разберём их с последствиями и способами исправления:
- Нет даты составления. Невозможно отсчитать срок возврата и исковую давность. Исправление: составить документ заново или подписать дополнение с датами.
- Нет паспортных данных. Должника с распространённым ФИО трудно идентифицировать, суд может отказать в иске по формальным основаниям. Исправление: дополнение с полными данными, подписанное должником.
- Сумма только цифрами. Цифру можно дописать или истолковать двояко. Исправление: переписать документ с записью цифрами и прописью.
- «Постараюсь вернуть», «получу». Формулировки намерения не создают обязательства. Исправление: переписать в констатации — «получил», «обязуюсь вернуть».
- Карандаш или стирающаяся паста. Текст можно затереть, экспертиза затруднена. Исправление: переписать синей шариковой ручкой.
- Исправления без заверения. Зачёркнутая сумма даёт должнику повод оспорить весь документ. Исправление: переписать заново; если оставить правку — заверить её подписью заёмщика, а лучше обеих сторон.
- Нет пометки «в долг». Деньги можно трактовать как оплату или возврат. Исправление: дополнение, где должник признаёт именно займ.
- Валютная сумма без курса. Возврат в валюте внутри РФ ограничен законом; без привязки к рублям расчёт превращается в спор. Исправление: указать сумму в рублях или курс пересчёта.
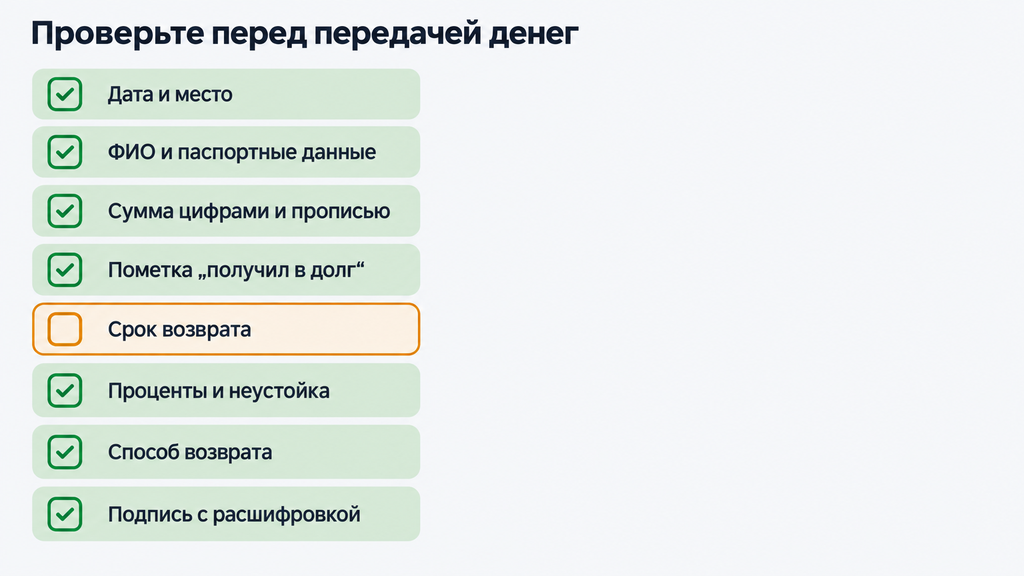
Чек-лист самопроверки перед передачей денег:
- дата и место указаны полностью;
- ФИО и паспортные данные обеих сторон переписаны с документов;
- сумма есть и цифрами, и прописью;
- есть пометка «получил в долг»;
- срок возврата — конкретная дата;
- условия о процентах и неустойке сформулированы или явно исключены;
- способ возврата понятен: наличные или перевод с реквизитами;
- подпись с расшифровкой поставлена после передачи денег.
Если деньги уже переданы без расписки, шансы вернуть их сохраняются, но сужаются. Работают банковские выписки с назначением платежа, переписка, в которой должник признаёт сумму и срок. Свидетельские показания по письменным сделкам не принимаются. Разумный шаг в такой ситуации — попросить должника подписать документ о долге с фактической датой передачи денег: добросовестному человеку это ничего не стоит, а вам даёт доказательство. Категоричный отказ — сам по себе сигнал, что с возвратом могут быть проблемы, и стоит заранее собрать все доступные письменные следы сделки.
Как вернуть долг по расписке: путь от претензии до исполнения
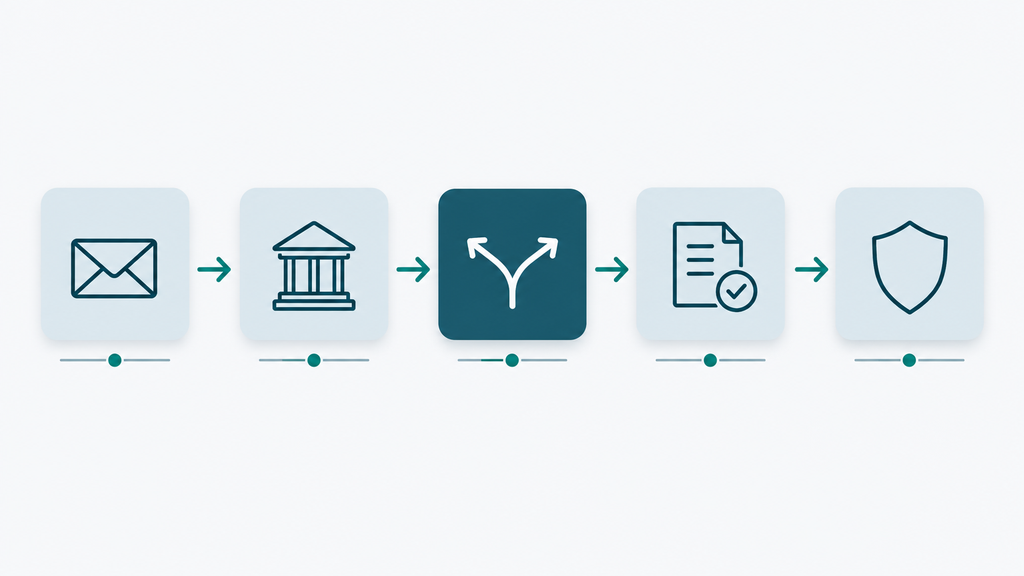
Возврат долга по расписке обычно проходит путь: требование должнику, досудебная претензия, судебный приказ или иск, затем исполнение через приставов. Порядок не формальность — каждый шаг создаёт доказательства и часто позволяет обойтись без суда. Алгоритм с ориентирами по срокам:
- Переговоры и фиксация. Напомните о долге письменно: сообщение или письмо с указанием суммы, срока и просьбы вернуть. Даже простой диалог, сохранённый в переписке, показывает вашу добросовестность перед судом.
- Досудебная претензия. Заказное письмо с описью вложения по адресу регистрации должника. Если срок возврата в расписке не указан, деньги подлежат возврату в течение 30 дней после такого требования.
- Судебный приказ. Мировой судья выносит его по долгам до 500 000 рублей без заседания. У должника есть 10 дней на возражения — приказ отменят, а вы сохраните право подать иск.
- Иск в суд по месту жительства ответчика: мировой судья — при цене иска до 50 000 рублей, районный суд — при более крупных требованиях. Срок исковой давности — три года с даты, когда долг должен был быть возвращён.
- Исполнение. Исполнительный документ передаётся в Федеральную службу судебных приставов (ФССП): приставы вправе удерживать часть дохода, арестовывать счета и имущество в пределах долга.
Судебные расходы (госпошлина, в отдельных случаях услуги представителя) обычно взыскиваются с проигравшей стороны; актуальные размеры пошлин проверяйте на 2026 год. Честное ограничение, о котором редко говорят: решение суда — не гарантия денег. Если у должника нет дохода и имущества, исполнение затягивается, а сам долг может оказаться в его деле о банкротстве. И ещё одна граница: самостоятельные «жёсткие» методы возврата (давление, угрозы, визиты домой) не просто бесполезны: они переводят проблему из гражданской плоскости в уголовную, где уже вы можете оказаться в роли нарушителя.
Досудебная претензия по расписке физическому лицу: структура и образец
Досудебная претензия по расписке — письменное требование вернуть долг, которое фиксирует вашу позицию до суда и показывает, что вы пытались решить вопрос добровольно. Строгой формы нет, но структура должна закрывать шесть элементов:
- Данные сторон и адрес доставки — адрес регистрации должника из расписки.
- Обстоятельства: дата займа, сумма, ссылка на расписку с датой.
- Факт нарушения: срок возврата истёк, долг не возвращён полностью или частично.
- Требование: вернуть сумму и проценты в конкретный срок — обычно 10–30 дней.
- Реквизиты для перевода.
- Предупреждение об обращении в суд и взыскании судебных расходов.
Текст претензии может выглядеть так: «Я, [ФИО], 15 марта 2026 года передал вам денежные средства в размере 150 000 (сто пятьдесяти тысяч) рублей в долг, что подтверждается вашей распиской от 15.03.2026. Срок возврата — 15 сентября 2026 года — истёк, долг не возвращён. Требую в течение 20 календарных дней с момента получения настоящей претензии вернуть сумму долга и проценты по указанным реквизитам. В случае отказа буду вынужден обратиться в суд с отнесением на вас судебных расходов».
Типичная ошибка — требовать долг голосовыми сообщениями в мессенджере: такое требование трудно доказать, а суд оценивает, была ли попытка урегулировать спор. Отправляйте претензию письменно и с подтверждением: заказное письмо с описью вложения или вручение под подпись. Квитанцию и опись сохраняйте — это ваши доказательства для этапа иска.
Судебный приказ или иск: что выбрать взыскателю
Судебный приказ подходит для бесспорных долгов до 500 000 рублей, иск — для спорных ситуаций и любых сумм. Это упрощённое судебное решение: мировой судья выносит его без вызова сторон, а отменить можно, подав возражения в течение 10 дней с момента получения.
| Критерий | Судебный приказ | Исковое производство |
|---|---|---|
| Сумма требования | До 500 000 ₽ | Любая |
| Срок | Дни, без заседаний | Месяцы, с заседаниями |
| Госпошлина | Ниже | Стандартная |
| Риск отмены | Высокий: достаточно возражений должника | Решение устойчивее |
| Когда выбирать | Должник не оспаривает долг | Спор о факте, размере или подписи |
Практический взгляд: отмена приказа — не катастрофа, а нормальная часть процесса. Должник подал возражения — переходите к иску, суд разберёт обстоятельства, при необходимости назначит почерковедческую экспертизу. Строить план стоит исходя из того, спорит ли должник по существу. Если он признаёт сумму, но просит рассрочку, договорённость о графике иногда быстрее и результативнее, чем месяцы судебных заседаний.
Если долг по расписке нечем платить: права и варианты для заёмщика
Если возвращать долг нечем, разумный план — не игнорировать ситуацию, а проверить требования, соблюсти процессуальные сроки и выбрать законный сценарий решения. Начните с проверки документа и своей позиции:
- Проверьте расписку: ваши ли данные и подпись, корректно ли посчитаны проценты и неустойка, не истёк ли срок давности.
- Если получен судебный приказ — у вас 10 дней с момента получения на возражения. Подайте их письменно: приказ отменят без объяснения причин, а вопрос перейдёт в исковое производство, где можно будет полноценно возражать.
- Фиксируйте частичные возвраты: каждая передача денег — с распиской или переводом с назначением «в счёт погашения долга по расписке от [дата]». Это защищает от споров о размере остатка.
- Предлагайте рассрочку письменно: график платежей проще согласовать до суда, а мировое соглашение суд, как правило, утверждает охотнее, чем выносит решение.
Чего делать не стоит: переписывать имущество на родственников, «прятать» доход, уклоняться от получения судебных документов. Эти схемы — обход закона, и они делают положение хуже: сделки, совершённые во вред кредиторам, оспариваются, а неявка в суд лишает возможности заявить о снижении неустойки или истёкшей давности.
Отдельно о давности. Трёхлетний срок исковой давности применяется судом только по заявлению стороны — «долг сам не исчезает». Но и платить по давно просроченному долгу, не проверив давность, не обязательно: это право стоит использовать осознанно, сверив даты по документам.
Если долговая нагрузка складывается из нескольких источников — расписки, кредиты, займы — и платежи занимают большую часть дохода, разумно рассмотреть банкротство физического лица. Закон о банкротстве обязывает гражданина подать заявление, когда долг превышает 500 000 рублей и просрочка длится больше трёх месяцев; обратиться можно и раньше — при предвидении банкротства, если очевидно, что исполнять обязательства в срок не получится; условия и последствия проверяйте на 2026 год. Банкротство — не «волшебная кнопка»: процедура требует документов, времени и влечёт ограничения на статус, но для многих людей это законный способ восстановить финансовую устойчивость, а не признание поражения.
В запутанной ситуации — когда непонятно, что делать с долгами, пришёл судебный приказ или вы сами не можете вернуть одолженные деньги, — можно обратиться за юридической консультацией: оставьте заявку, кратко опишите ситуацию, и специалист проведёт первичный разбор бесплатно. Вы не обязаны сразу принимать решение или оплачивать услугу: сначала получите оценку вариантов и поймёте, какие шаги имеют смысл именно в вашем случае — по банкротству, взысканию, спорам по распискам или любому другому юридическому вопросу.
Частые вопросы о долговых расписках
Здесь собраны ответы на вопросы, которые чаще всего задают о долговых расписках, — в формулировках, близких к тому, как их вводят в поиск и голосовые ассистенты.
Обязательно ли писать долговую расписку от руки?
Печатная расписка с собственноручной подписью имеет юридическую силу, но рукописный текст надёжнее: при споре почерковедческая экспертиза подтверждает авторство всего документа, а не одной подписи. Писать лучше синей шариковой ручкой, разборчиво и без исправлений.
Имеет ли долговая расписка силу без нотариуса?
Да, простой письменной формы достаточно — закон не требует заверять расписку у нотариуса. Нотариальное оформление используют для договора займа при крупных суммах или залоге: оно упрощает взыскание через исполнительную надпись, но стоит денег и времени.
Что будет, если в расписке не указаны проценты?
Займ между гражданами на сумму до 100 000 рублей считается беспроцентным, если иное не указано в документе. По более крупным займам проценты начисляются по ключевой ставке ЦБ РФ, поэтому порядок лучше прописать заранее — точной строкой с размером и периодичностью.
Можно ли вернуть деньги, если расписки нет?
Это сложнее, но возможно: доказательствами служат банковские переводы с корректным назначением платежа и переписка, в которой должник признаёт сумму. Свидетельские показания по сделкам, требующим письменной формы, суд не принимает.
В какой срок нужно вернуть долг, если дата в расписке не указана?
Деньги возвращаются в течение 30 дней после предъявления письменного требования заимодавцем. Трёхлетний срок исковой давности отсчитывается после истечения этого периода.
Чем отличается образец долговой расписки для России и для Беларуси?
Общие принципы совпадают: данные сторон, сумма цифрами и прописью, срок, подпись. Но в Республике Беларусь действует свой Гражданский кодекс с иными порогами обязательной письменной формы, поэтому образец долговой расписки для РБ нужно сверять с актуальной редакцией законодательства Беларуси.
Что делать, если по расписке подали в суд?
Проверьте требования, сроки и расчёт долга; при судебном приказе — подайте возражения в течение 10 дней с момента получения, и приказ отменят. Если возвращать долг нечем, можно просить рассрочку, оспаривать расчёт процентов или оценить законные варианты, включая банкротство.
Итог простой: долговая расписка работает, когда к ней относятся как к юридическому инструменту, а не формальности. Восемь пунктов из чек-листа, рукописная форма, дата возврата и правильные формулировки — и документ превращается в реальную защиту для обеих сторон. А если спор уже начался или долги вышли из-под контроля, первый шаг — разобраться в ситуации и увидеть карту вариантов: у большинства долговых историй есть законное решение, и найти его проще с трезвым расчётом, чем в одиночку.