Торги по банкротству: аукционы и реализация имущества должника
Торги по банкротству — это продажа имущества должника, признанного банкротом, которая идёт в три этапа: аукцион на повышение цены, повторные торги со стартовой ценой на 10% ниже и публичное предложение с поэтапным снижением цены, где скидка может достигать 90%. Объявления обо всех торгах публикуются в ЕФРСБ (Федресурсе), сами аукционы проходят на электронных торговых площадках, а для участия нужны электронная подпись, аккредитация и задаток. Для должника это штатный и регулируемый способ рассчитаться с кредиторами, а для покупателя — возможность приобрести актив дешевле рынка. Ниже разберём оба сценария по шагам; порядок актуален на 2026 год.
Что такое торги по банкротству и зачем они нужны
Торги по банкротству — публичная продажа имущества физических лиц и компаний, которых суд признал банкротами, по правилам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Цель процедуры — продать активы максимально выгодно и распределить выручку между кредиторами: банками, налоговой, поставщиками. Проще всего представить это так: должник больше не может обслуживать долги, суд открывает процедуру, и всё незащищённое законом имущество превращается в «лоты» — отдельные предметы продажи с описанием, оценкой и графиком торгов.
Сразу расшифруем несколько терминов, без которых в теме трудно ориентироваться:
- Должник — человек или организация, чья задолженность признана судом;
- Лот — имущество, выставленное на продажу: квартира, автомобиль, техника, права требования;
- Конкурсное производство — финальная стадия банкротства компании, когда имущество реализуют и рассчитываются с кредиторами; у граждан аналогичная стадия называется «реализация имущества»;
- Арбитражный управляющий — специалист, назначенный судом: он описывает имущество, организует торги и распределяет деньги; в конкурсном производстве он выступает как конкурсный управляющий;
- ЭТП — электронная торговая площадка: сайт, на котором фактически проходят торги.
Покупателем может быть любой совершеннолетний дееспособный гражданин России и любая организация — специальных «допусков» для участия не требуется. Цены часто ниже рыночных не потому, что с имуществом «что-то не так», а из-за механики самой процедуры: продать нужно за разумный срок, поэтому на поздних этапах цена последовательно снижается. Процедура прозрачна: сведения о торгах публикуются в государственных реестрах, расчёты идут по официальным реквизитам, а итоги закрепляются протоколом.
Как проходят банкротные торги: три этапа продажи
Банкротные торги проходят в три этапа: первичный аукцион на повышение, повторные торги со стартовой ценой на 10% ниже и публичное предложение, где цена снижается поэтапно, пока не найдётся покупатель. Переход к следующему этапу происходит, когда предыдущий не состоялся: заявки никто не подал, все заявки отклонили либо договор не был заключён даже с единственным участником.
Как устроен каждый этап:
- Первичный аукцион. Участники повышают цену на «шаг» — обычно 5–10% от начальной цены; конкретный шаг фиксируется в объявлении о торгах. Побеждает тот, кто предложил максимум, при равных ставках — тот, кто подал заявку раньше.
- Повторные торги. Если желающих не нашлось, стартовая цена снижается на 10%, и аукцион проводится заново по тем же правилам.
- Публичное предложение. Финальный этап: цена опускается по фиксированному графику, и побеждает заявка, поданная раньше всех по текущей цене.
Возможен и ещё один расклад — «прямые» торги в банкротстве, когда заявка поступила всего одна и её допустили: в этом случае организатор заключает договор купли-продажи с единственным участником по начальной цене, без конкурентного повышения. Такие продажи проходят быстро, поэтому лоты с адекватной оценкой стоит отслеживать именно в первые дни публикаций.
| Этап | Что происходит с ценой | Как определяется победитель |
|---|---|---|
| Аукцион | Цена растёт на шаг 5–10% | Предложил максимум — выиграл |
| Повторные торги | Старт ниже на 10% | Тот же принцип: максимум цены |
| Публичное предложение | Цена снижается по графику, скидка может достигать 90% | Первая заявка по текущей цене этапа |
Пример в цифрах. Лот — квартира с начальной ценой 10 млн рублей. На аукционе заявок не поступило, объявили повторные торги: старт 9 млн. Снова тишина — переходим к публичному предложению. С 9 млн цена начинает опускаться, например на 450–500 тысяч рублей каждые несколько дней, и на отметке 6–7 млн появляется покупатель. На практике значительная часть сделок на банкротных торгах приходится именно на третий этап — но и конкуренция там выше, потому что за «снизившиеся» лоты следят многие.
Публичное предложение: как цена снижается шаг за шагом
Публичное предложение — третий этап банкротных торгов, на котором цена лота снижается по заранее заданному графику, а побеждает первая заявка по текущей цене. В объявлении организатор фиксирует как минимум два параметра: «шаг» снижения (скажем, 5% от начальной цены или фиксированная сумма) и периодичность, например каждые 3–5 дней. Если по текущей цене заявок нет, по истечении периода цена автоматически опускается на шаг ниже, и так до продажи или последнего периода.
Заявка здесь подаётся иначе, чем на аукционе: вы сразу указываете цену не ниже текущего этапа. Если несколько участников предложили одинаковую сумму, лот уходит тому, кто отправил заявку раньше. Отсюда вывод: к интересным этапам нужно быть готовым заранее — задаток внесён, электронная подпись работает, решение по максимуму цены принято. Ждать до последнего часа рискованно: периоды короткие, а площадка фиксирует точное время получения заявки.
Самые низкие цены на этом этапе не случайны: лот уже дважды не продали, и управляющему нужно довести продажу до конца. Только за такими лотами следят опытные участники, поэтому «купить даром» выходит редко. Чаще всего реальная выгода — это заметная, но не «даром» скидка: её размер зависит от ликвидности объекта, аккуратности проверки и заранее выбранной стратегии.
Какое имущество должника продают на торгах, а какое защищено законом
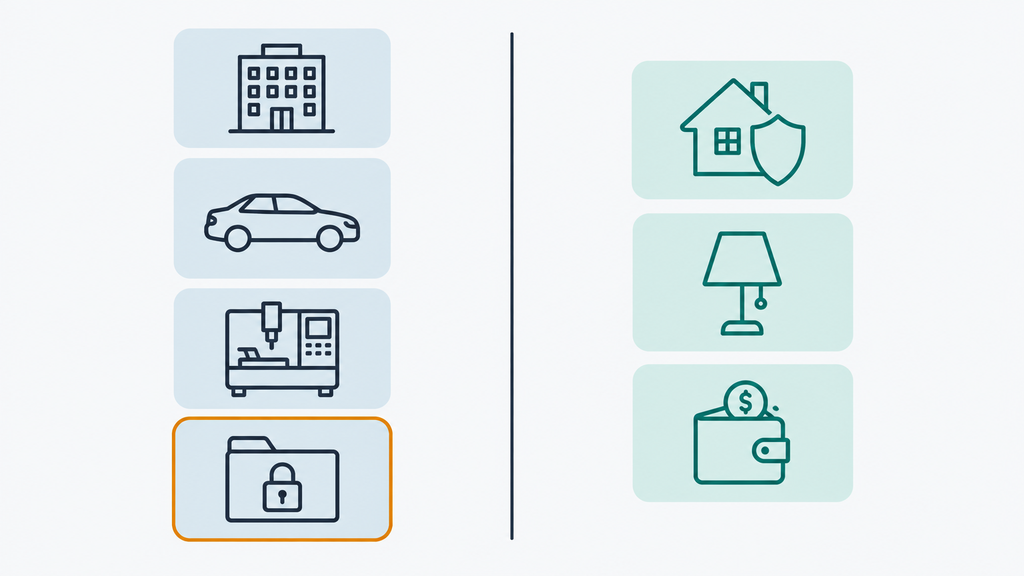
На банкротных торгах продают практически всё имущество должника, не защищённое законом: недвижимость, автомобили, технику, оборудование, доли в бизнесе и права требования, — а единственное жильё без ипотеки, предметы быта и прожиточный минимум остаются у должника. Это правило одинаково важно для обеих сторон: покупателю оно помогает понять состав лотов, а должнику — заранее увидеть границы процедуры.
Что обычно выставляют на торги:
- квартиры, дома, земельные участки, гаражи, коммерческие помещения;
- автомобили и спецтехнику, включая залоговые машины по автокредитам;
- оборудование, товарные запасы, имущественные комплексы предприятий;
- дебиторскую задолженность и другие имущественные права;
- залоговое имущество — прежде всего квартиры и дома в ипотеке.
Залоговое имущество — отдельная история. Если должник перестал платить по ипотеке или автокредиту, предмет залога продаётся в приоритетном порядке, и выручка прежде всего идёт банку-залоговому кредитору, например ПАО Сбербанк или другому банку, выдавшему кредит. Что это значит для покупателя: на площадках есть отдельные разделы реализации залогового имущества, где такие лоты собраны вместе и часто сопровождаются готовым пакетом документов. Для должника же ипотечное жильё — главное исключение из защиты: заложенную квартиру или дом могут продать, даже если это единственное жильё.
Что закон защищает от продажи (ст. 446 ГПК РФ):
- единственное пригодное для проживания жильё и участок под ним — если оно не в ипотеке;
- предметы обычной домашней обстановки и обихода;
- деньги в размере прожиточного минимума на должника и иждивенцев — сумму в отдельных случаях можно увеличить через суд;
- инструменты и оборудование для профессиональной деятельности в пределах установленной законом стоимости;
- государственные награды и имущество, необходимое должнику-инвалиду.
| Продаётся на торгах | Защищено законом |
|---|---|
| Второе и последующее жильё, дачи, гаражи | Единственное жильё (кроме ипотеки) и участок под ним |
| Автомобили, спецтехника, оборудование | Транспорт инвалида и средства передвижения по медицинским показаниям |
| Залоговые квартиры, дома, машины | Предметы быта, одежда, продукты питания |
| Доли в бизнесе, права требования | Прожиточный минимум на счетах, профессиональный инструмент |
Если вы читаете этот раздел как должник, вот главное: продажа имущества — не «конфискация всего», а регулируемый процесс с понятными границами. Зная перечень защищённых активов, вы заранее видите, что действительно попадёт в конкурсную массу, а что останется с вами, и можете спокойно планировать процедуру, а не тревожиться вслепую.
Где проходят торги по банкротству: официальные сайты и площадки
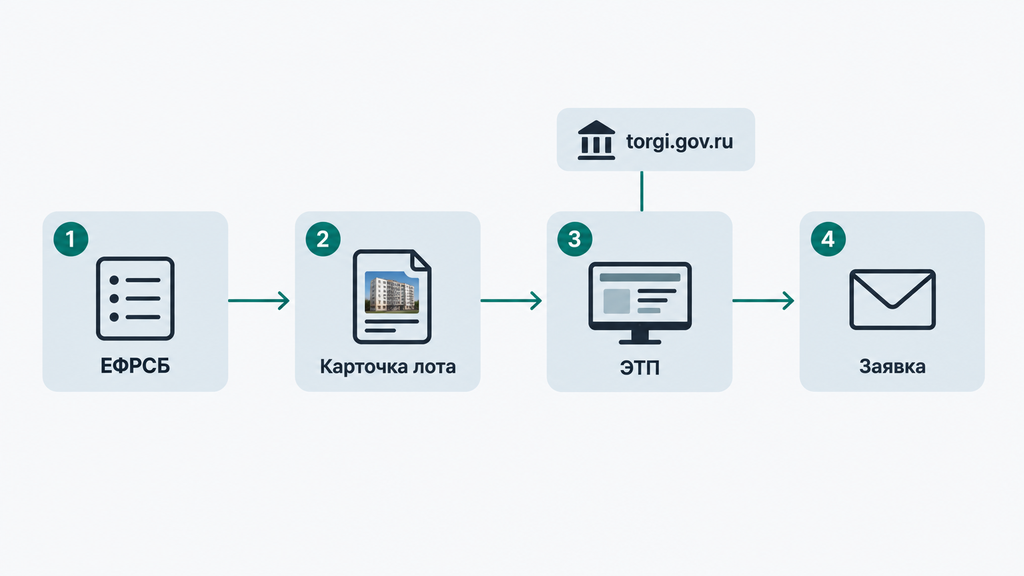
Объявления о банкротных торгах публикуются в ЕФРСБ (Федресурсе), сами аукционы проходят на электронных торговых площадках, а государственное и муниципальное имущество размещается на официальном сайте торгов torgi.gov.ru. Это три разных инструмента, и путаница между ними — типичная ошибка новичка: поиск лота и подача заявки происходят в разных местах.
Разложим источники по ролям:
- ЕФРСБ — Единый федеральный реестр сведений о банкротстве (портал Федресурс). Государственный реестр, где по закону публикуются все объявления о торгах должников: сообщения о продаже, ход процедуры, результаты. Главный справочный источник по банкротным торгам.
- ГИС «Торги» — torgi.gov.ru. Официальный сайт торгов (торги гов ру — то же самое, просто адрес латиницей), где размещаются государственные и муниципальные лоты: земельные участки, здания, права аренды, объекты приватизации. Банкротные торги здесь — не основной раздел.
- ЭТП — электронные торговые площадки. Здесь проходят сами аукционы по банкротству: аккредитация, задаток, заявки, торги, протоколы. Известные площадки — Сбербанк АСТ, Центр реализации, Фабрикант и другие. Иногда их называют «биржей торгов» — по сути это и есть рынок имущества должников.
- Агрегаторы («Все торги России», TBankrot и подобные) — коммерческие сервисы, собирающие лоты со множества площадок в один поиск с фильтрами и уведомлениями. Полезны для мониторинга, но заявку всё равно подаёте на конкретной ЭТП.
Ограничиться одним официальным сайтом не получится: лот, найденный в реестре, «живёт» на конкретной площадке, и в карточке торгов указано, на какой ЭТП проходит аукцион. Рабочая схема такая: нашли объявление в ЕФРСБ → перешли в карточку лота → увидели площадку и сроки → прошли аккредитацию именно там → подали заявку. Пропуск любого звена — и участие не состоится, даже если лот идеально подошёл.
Чем ЕФРСБ отличается от torgi.gov.ru и торговых площадок
ЕФРСБ — справочник по банкротству, torgi.gov.ru — портал государственных торгов, а ЭТП — рабочая среда, где подают заявки и торгуются. У трёх источников разные задачи, и подменять один другим не получится: заявки на торгах по банкротству принимают только электронные площадки, а не реестр и не ГИС «Торги».
| Источник | Что это | Что там можно сделать |
|---|---|---|
| ЕФРСБ (Федресурс) | Госреестр сведений о банкротстве | Найти все объявления о торгах должников, отследить ход процедуры и результаты |
| torgi.gov.ru (ГИС «Торги») | Официальный сайт торгов для госимущества | Искать землю, здания, аренду, приватизацию; частично — сведения об имуществе должников |
| ЭТП (Сбербанк АСТ, Центр реализации и др.) | Электронные торговые площадки | Аккредитоваться, внести задаток, подать заявку, участвовать в аукционе, подписать договор |
| Агрегаторы | Коммерческие каталоги торгов | Мониторить лоты со многих площадок в одном поиске, настроить уведомления |
Частый вопрос: «торги рф — это официальный сайт или нет?» Да, torgi.gov.ru — государственная информационная система, закреплённая как официальный сайт торгов. Но если вас интересуют банкротные торги, начинайте с ЕФРСБ: там собрано всё имущество должников, включая лоты, которые на torgi.gov.ru не размещаются.
Сбербанк АСТ и другие площадки: как выбрать место для участия
Площадку для участия выбирают по нескольким критериям: какие там лоты, какие требования к электронной подписи, сколько занимает аккредитация и сколько стоит доступ. ЭТП различаются профилем и удобством, поэтому стратегия «зарегистрироваться на первой попавшейся» часто оборачивается потерянным временем и пропущенным лотом.
Критерии выбора площадки:
- Состав лотов. У площадок разные «специализации»: где-то больше имущества компаний, где-то — квартиры физлиц, где-то — залоговые активы. Сначала посмотрите, что реально продаётся на площадке за последние месяцы.
- Требования к ЭП. Некоторые ЭТП просят сертификаты с конкретными кодами OID. Если не проверить это заранее, подпись придётся переоформлять — а лот ждать не будет.
- Срок аккредитации. Проверка документов занимает от одного рабочего дня до пары недель в зависимости от площадки и нагрузки. Планируйте участие с запасом.
- Стоимость. Для покупателей участие в самих торгах по банкротству обычно бесплатно, но у площадок и агрегаторов бывают платные подписки на уведомления и расширенный поиск.
- Поддержка. На практике разница между «ответили за час» и «через три дня» напрямую влияет на допуск к заявке.
Коротко о конкретных площадках — нейтрально, без рекламных оценок:
- Сбербанк АСТ — одна из известных российских ЭТП, исторически выросшая из госзакупок. Есть отдельный блок по банкротству, включая реализацию залогового имущества — в том числе по кредитам ПАО Сбербанк и других банков, поэтому запросы вида «сбербанк аст продажа имущества банкротов» часто приводят именно сюда. Компромисс: регламент и интерфейс ориентированы на регулярных участников, новичку стоит заложить время на аккредитацию и изучение правил.
- Центр реализации — площадка с понятной группировкой лотов: несостоятельность, малоценное имущество, бизнес-активы; регистрация бесплатна, поиск по цене и наименованию должника удобен.
- Фабрикант — крупная ЭТП с широким профилем, обучающими материалами и возможностью подписки на интересующие категории.
- Региональные и отраслевые ЭТП — полезны, если ищете лоты в конкретном регионе: часть управляющих размещает имущество на «своих» площадках, куда федеральные каталоги заглядывают реже.
Как выбрать под свою ситуацию. Если покупаете одну квартиру или машину «для себя» — достаточно двух-трёх площадок, где реально идут нужные лоты, плюс агрегатор для мониторинга. При регулярных покупках имеет смысл аккредитоваться сразу на нескольких крупных ЭТП и настроить рассылки по категориям. Если ищете конкретно залоговое имущество (например, реализацию залогового имущества по кредитам банков) — начните с разделов «банкротство» и «залоговое имущество» на Сбербанк АСТ и Центре реализации, затем расширяйте список. По опыту, комбинация «одна крупная ЭТП + один агрегатор» покрывает большинство задач частного покупателя.
Как участвовать в торгах по банкротству: пошаговая инструкция
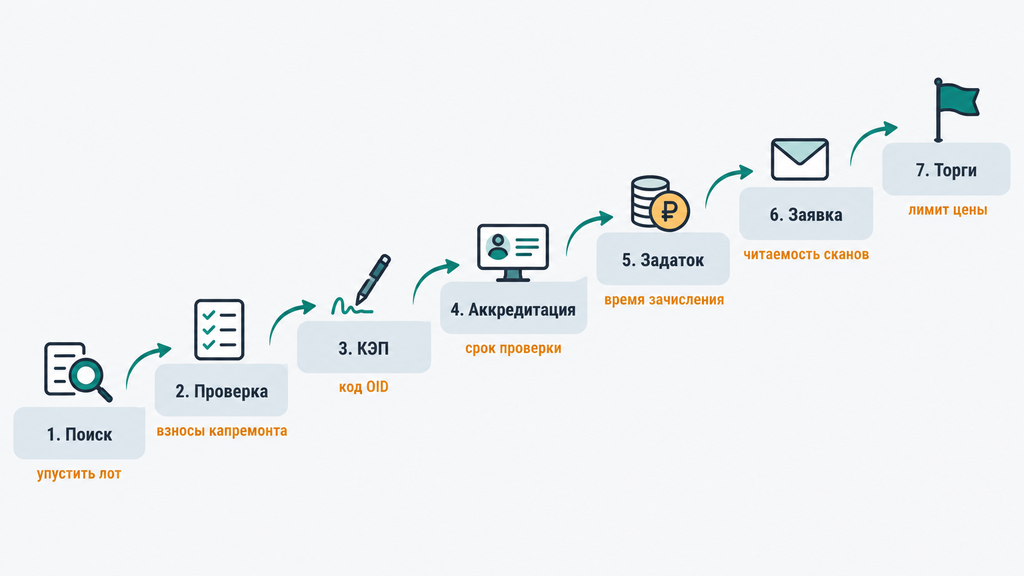
Чтобы участвовать в торгах по банкротству, нужно пройти семь шагов: найти лот, проверить его, оформить электронную подпись, аккредитоваться на площадке, внести задаток, подать заявку и дождаться торгов. У каждого шага свои сроки и «грабли», на которых отклоняют заявки, — пройдём по всем.
- Поиск лота. Ищите в ЕФРСБ, на сайтах ЭТП и в агрегаторах по региону, типу имущества и цене. Сохраните карточку торгов: из неё понадобится вся информация для следующих шагов, включая ссылку на площадку.
- Проверка лота. Изучите документы: право собственности, кадастровые данные, обременения, зарегистрированных жильцов, накопленные взносы на капитальный ремонт. Сравните цену с рынком — по объявлениям и кадастровой стоимости. Если организатор даёт возможность осмотра — пользуйтесь ею. Типичная ошибка: красивый лот с крупными накопленными взносами на капремонт — по закону они переходят к новому собственнику вместе с помещением и съедают часть выгоды от скидки.
- Электронная подпись. КЭП — квалифицированная электронная подпись, цифровой аналог собственноручной: без неё нельзя ни аккредитоваться, ни подать заявку, ни подписать договор. Физлица оформляют её в коммерческих удостоверяющих центрах, ИП и юрлица — также в налоговой. Перед оформлением уточните у площадки требования к сертификату, включая коды OID.
- Аккредитация на ЭТП. Загрузите документы (для физлица — паспорт, ИНН, СНИЛС) и дождитесь проверки: обычно от одного до нескольких рабочих дней. Аккредитация на одной площадке не даёт доступа к другим — у каждой ЭТП свой регламент. Если лот проходит внутри ГИС «Торги», заявка подаётся через саму систему со входом через Госуслуги (ЕСИА) — проверьте это в карточке заранее, чтобы не регистрироваться не там, где нужно.
- Задаток. Не более 20% начальной цены лота, обычно 5–20%. Переводится до подачи заявки на счёт из объявления. Критично: имеет значение не момент отправки платежа, а момент зачисления — платёжное поручение прикладывается к заявке. Задаток проигравших возвращается, у победителя зачитывается в цену.
- Заявка. Для физлица состав минимальный: сведения о себе, ИНН, декларации об отсутствии заинтересованности в должнике и управляющем. Для ИП и юрлиц — выписки из реестров и учредительные документы. Приём заявок длится не менее 25 рабочих дней с публикации объявления. Заполняйте по инструкции площадки и проверяйте читаемость каждого скана: отклонение из-за нечитаемого документа — одна из самых частых историй.
- Участие в торгах. На аукционе следите за ставками в аукционном зале и повышайте цену по шагу, заранее определив свой максимум. На публичном предложении подавайте заявку по текущей цене — быстро и без колебаний, если этап вписывается в ваш бюджет.
Чек-лист «проверить до старта»:
- лот изучен: документы, обременения, взносы на капремонт, сравнение с рынком;
- электронная подпись оформлена и подходит площадке (включая OID, если требуются);
- аккредитация пройдена и не истекает до даты торгов;
- задаток отправлен по правильным реквизитам с запасом по времени;
- даты приёма заявок и торгов внесены в календарь;
- определён максимум цены — предел, выше которого вы не идёте.
Заявку отклонили? Прочитайте протокол с причиной, устраните её — донесите документ или подтвердите задаток — и подайте заявку на следующем этапе или новом лоте. Оспаривать отказ стоит только при явном нарушении процедуры; чаще быстрее перейти к следующему лоту, чем неделю спорить из-за формальностей.
Что происходит после победы на торгах
Выигравшему торги нужно подписать договор купли-продажи и оплатить лот: итоговый протокол публикуют в течение 2 рабочих дней, проект договора направляют в течение 5 дней, а на подписание у победителя есть 5 дней со дня его получения. Сроки жёсткие, поэтому всю цепочку лучше понимать заранее.
- Итоги фиксируются в протоколе; копию направляют победителю в течение 2 рабочих дней после завершения торгов.
- Организатор направляет победителю предложение заключить договор купли-продажи с проектом — в течение 5 дней с даты публикации протокола.
- Победитель подписывает и возвращает договор в течение 5 дней со дня получения. Уклонился или отказался — задаток не возвращается, а договор могут предложить участнику, который предложил цену следом за победителем.
- Оплата — в порядке и сроки из договора; задаток победителя зачитывается в цену лота.
- Проигравшим задаток возвращают, как правило, в течение 5 банковских дней после публикации протокола.
Отдельно про юридическую чистоту. Имущество, проданное на открытых торгах при банкротстве, освобождается от арестов и залогов: покупатель получает «чистый» объект. Это общее правило, но оно применяется не во всех ситуациях — у залоговых лотов и отдельных категорий имущества есть свои особенности. Поэтому статус конкретного объекта уточняйте у организатора торгов и по документам до подачи заявки, а не после победы.
Практический совет: условия договора и порядок оплаты публикуются в документации ещё до торгов — прочитайте их до внесения задатка. Бывает, что срок расчёта не совпадает с вашими возможностями, и лучше узнать это заранее, чем искать недостающую сумму за пять дней после победы.
Торги глазами должника: что происходит с имуществом и с долгами
При банкротстве имущество должника, не защищённое законом, попадает в конкурсную массу, продаётся на торгах, а вырученные деньги идут на расходы процедуры и расчёты с кредиторами; непогашенный остаток долга по завершении процедуры, как правило, списывается. Для многих людей это звучит пугающе, поэтому разберём процесс спокойно и по шагам.
Как имущество попадает на торги. Суд признаёт должника банкротом и вводит процедуру реализации имущества. Финансовый управляющий описывает активы, оценивает их, суд утверждает положение о порядке продажи — и имущество публикуется на торгах: сведения в ЕФРСБ, аукционы на ЭТП. Всё, что защищено законом, — единственное жильё (кроме ипотеки), предметы быта, прожиточный минимум — в конкурсную массу не входит. Продажа занимает месяцы, и должник может отслеживать ход процедуры в реестре наравне с кредиторами.
Куда идут деньги от продажи. Сначала погашаются расходы процедуры и вознаграждение управляющего, затем — текущие платежи, после чего идут расчёты с кредиторами по очередности: алименты и возмещение вреда жизни и здоровью — раньше банковских кредитов. Денег может хватить не на всё или почти ни на что — оба сценария закономерны, и на итог процедуры это влияет одинаково: она завершается.
Что это означает для человека. Продажа имущества — не «забирают всё», а расчёт по установленным правилам, после которого наступает фаза восстановления: взыскание по долгам, включённым в реестр, прекращается, пени и штрафы перестают нарастать. Понимать логику торгов полезно и практически: когда вы видите, как формируется цена и почему процесс идёт месяцами, легче сохранять спокойствие и не принимать резких решений под давлением обстоятельств.
Если вы не знаете, что делать с долгами, или хотите заранее понять, как пройдёт реализация именно вашего имущества, можно оставить короткую заявку — юрист бесплатно разберёт ситуацию и покажет, какие варианты есть в вашем случае: от реструктуризации и мирового соглашения до банкротства. Для первичного разбора не требуется ни оплата, ни окончательное решение — это способ увидеть карту вариантов со стороны, прежде чем что-то решать.
Что будет с долгами, если имущество не удалось продать
Если имущество не продано даже на публичном предложении, кредиторам предлагают забрать его в счёт долга, а непогашенные обязательства по завершении банкротства списываются. Механика такая: лот последовательно дешевеет на трёх этапах торгов; если покупателей нет, имущество предлагают кредиторам с зачётом его стоимости в долг. Кредитор, которому такое имущество не нужно, отказывается — и актив исключается из конкурсной массы, после чего, как правило, возвращается должнику.
Финал процедуры — освобождение от обязательств. После завершения реализации имущества долги, включённые в реестр кредиторов, считаются погашенными независимо от того, сколько денег удалось вернуть. Это и есть суть банкротства как правового инструмента: оно даёт людям с непосильными обязательствами возможность перезапуска, а не пожизненную кабалу.
Честно про границы. Списываются не все долги: не исчезают алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и другие случаи, прямо названные в законе. Освобождение не работает и при недобросовестном поведении — если должник скрывал имущество или представил подложные документы. Поэтому аккуратная и честная процедура в интересах прежде всего самого должника: она предсказуема и защищена законом.
Типичные ошибки участников и риски банкротных торгов
Главная ошибка участников банкротных торгов — решение принимается только по цене лота, без проверки документов, сроков и скрытых расходов; именно из-за этого отклоняют заявки и заключают убыточные сделки. Соберём типичные ошибки в таблицу: по каждой — чем грозит и как избежать.
| Ошибка | Чем грозит | Как избежать |
|---|---|---|
| Не читать документацию лота до конца | Скрытые обременения, накопленные взносы на капремонт, неудобные условия передачи | Изучить все документы и задать вопросы организатору до заявки |
| Задаток отправлен без запаса по времени | Деньги не зачислены в срок — заявку отклоняют | Платить заранее и учитывать сроки банковских переводов |
| ЭП без нужных кодов OID | Аккредитация не проходит, лот уходит другим | Уточнять требования площадки до оформления подписи |
| Заявка с неполным пакетом документов | Отклонение на этапе допуска | Сверяться с перечнем в сообщении о продаже, проверять читаемость сканов |
| Пропуск срока подписания договора | Потеря задатка, лот уходит следующему участнику | Следить за протоколами и уведомлениями, держать даты в календаре |
| Максимум цены не определён заранее | Азарт на аукционе, покупка без экономического смысла | Зафиксировать предельную сумму до торгов и не выходить за неё |
Отдельное предупреждение — должникам. Попытки «срочно переоформить» имущество на родственников перед банкротством не работают: финансовый управляющий проверяет сделки за последние годы и оспаривает подозрительные — например, дарение квартиры или машины при крупных долгах. Возврат имущества в конкурсную массу в таких случаях предсказуем, а вопрос о добросовестности должника может лишить его списания долгов. Правильная альтернатива — использовать то, что прописано в законе: перечень защищённого имущества, прожиточный минимум на счетах, мировое соглашение с кредиторами.
Теперь о заблуждениях — их в этой теме особенно много:
- Миф: «на торгах всё продают за копейки». Факт: глубокие скидки бывают на поздних этапах и чаще всего на неликвидных лотах; по востребованным объектам конкуренция выравнивает цену.
- Миф: «скидок на самом деле нет». Факт: механика публичного предложения даёт реальное снижение — вопрос в том, чтобы выбрать подходящий лот и дойти до нужного этапа с внесённым задатком и готовой заявкой.
- Миф: «участвовать могут только компании и брокеры». Факт: физлица — полноправные участники торгов, им доступны те же лоты, что и компаниям и брокерам.
- Миф: «покупать с торгов рискованно — отберут назад». Факт: заключённый договор купли-продажи защищает покупателя; риски снимаются проверкой лота до заявки, а не отказом от самой идеи.
Коротко о главном: чек-листы и что делать дальше
Коротко: и покупателю, и должнику перед действиями нужны три вещи — проверенные документы, понятные сроки и заранее определённый план; ниже два компактных чек-листа для обеих ситуаций. Их можно сохранить и использовать как рабочий инструмент.
Чек-лист покупателя перед заявкой:
- лот проверен: документы, обременения, взносы на капремонт, сравнение с рыночной ценой;
- электронная подпись подходит площадке, аккредитация пройдена;
- задаток зачислен по правильным реквизитам с запасом времени;
- дедлайны заявки, торгов и подписания договора внесены в календарь;
- определён максимум цены и план действий на публичном предложении.
Чек-лист должника перед решением:
- составьте список имущества и отметьте, что защищено законом;
- соберите документы по долгам: договоры, выписки, судебные решения;
- посчитайте долговую нагрузку — какую долю дохода занимают платежи;
- сравните сценарии: реструктуризация, кредитные каникулы, мировое соглашение, банкротство;
- получите разбор ситуации со стороны, прежде чем выбирать вариант.
Если в этих списках слишком много неизвестных — это нормально: долги редко складываются по учебнику. Вы можете оставить заявку и кратко описать ситуацию — юрист проконсультирует бесплатно и поможет оценить риски и подготовить документы: по процедуре банкротства или любому другому юридическому вопросу, связанному с долгами. Первичный разбор ни к чему не обязывает — решение вы принимаете сами и в своём темпе.
Часто задаваемые вопросы
Кто может участвовать в торгах по банкротству?
Любой совершеннолетний дееспособный гражданин России и любая организация — специальных допусков не требуется. Для участия нужны электронная подпись, аккредитация на площадке, где проходит торг, и задаток. Исключение — закрытые торги по имуществу с ограниченным оборотом: там участвуют только лица, которым закон разрешает владеть таким имуществом.
Можно ли участвовать в торгах без электронной подписи?
Напрямую — нет: подпись нужна для аккредитации, подачи заявки и подписания договора. Альтернатива — действовать через представителя по нотариальной доверенности, у которого есть собственная подпись. Требования площадок к сертификатам различаются, поэтому подпись лучше оформлять после уточнения правил конкретной ЭТП.
Сколько денег нужно для участия в торгах по банкротству?
Стартовый минимум — расходы на электронную подпись и задаток, который не превышает 20% начальной цены лота; проигравшим его возвращают. Дальше — только цена победившей заявки, если вы её сделали. Учитывайте скрытые расходы объекта: накопленные взносы на капремонт, хранение, ремонт — их лучше посчитать до подачи заявки.
Можно ли вернуть задаток, если лот не достался?
Да: задаток возвращают всем участникам, чьи заявки допустили, но которые не выиграли. Победитель теряет задаток только при уклонении от подписания договора. Сроки и порядок возврата указаны в сообщении о продаже — проверьте их до перевода денег.
Насколько дешевле рынка продаётся имущество банкротов?
Скидка растёт по этапам: на аукционе цена лишь повышается, на повторных торгах старт ниже на 10%, а на публичном предложении цена последовательно снижается, и дисконт может достигать десятков процентов. Реальная выгода зависит от лота: ликвидные объекты конкуренция «подтягивает» к рынку, неликвидные дешевеют сильнее. Точный процент заранее не назовёт никто — он проясняется только по итоговой цене конкретной сделки.
Что такое торги гов ру и подойдёт ли этот сайт для покупки имущества банкротов?
torgi.gov.ru (ГИС «Торги») — официальный сайт торгов, где публикуются в основном государственные и муниципальные лоты: земля, здания, права аренды, приватизация. Банкротные торги ищут прежде всего в ЕФРСБ — там публикуется всё имущество должников, а заявки подаются на электронных площадках, указанных в карточке лота.
Что будет с единственным жильём при банкротстве?
Единственное пригодное для проживания жильё защищено законом и не продаётся — за исключением жилья в ипотеке: заложенная квартира или дом реализуется на торгах в счёт долга банку. У каждого случая есть нюансы — от долей других членов семьи до судебного увеличения прожиточного минимума, поэтому конкретную ситуацию лучше заранее разобрать со специалистом.
Куда обратиться, если не знаете, что делать с долгами?
Можно оставить короткую заявку и бесплатно получить первичный разбор ситуации у юриста — по процедуре банкротства, вопросам взыскания или любому другому юридическому вопросу, связанному с долгами. Для первого шага не нужны ни оплата, ни окончательное решение: специалист изучит документы и покажет, какие варианты подходят именно вам.