Реструктуризация задолженности и имущества предприятия
Реструктуризация задолженности предприятия — это законное пересмотрение условий долгов: график, сроки и размер платежей меняются так, чтобы компания смогла рассчитаться с кредиторами без потери бизнеса. Реструктуризация имущества идёт с ней в паре: непрофильные активы, которые не участвуют в основной деятельности, оцениваются и реализуются, а выручка направляется на погашение обязательств. Оба инструмента применяют, когда предприятие находится в предбанкротном состоянии, но ещё способно восстановить платёжеспособность — до того, как кредиторы сами инициируют дело о банкротстве по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)».
Если вы руководите компанией, у которой платежи по кредитам или поставщикам просрочены, времени упорядочить долги переговорами и графиком остаётся немного. В этой статье разберём, как устроена реструктуризация долгов и имущества, по каким признакам видно, что предприятие на грани банкротства, какие варианты законны, какие ошибки делают ситуацию хуже и с каких шагов начать.
Что такое реструктуризация задолженности предприятия
Реструктуризация кредиторской задолженности — это изменение первоначальных условий обязательств: продление срока, рассрочка, снижение ежемесячного платежа, списание части неустоек или перевод долга, которое оформляется соглашением с кредиторами либо решением суда. Суть в том, что сам долг не исчезает — он перенастраивается под реальные возможности компании. Кредитор получает не сиюминутное взыскание через суд, а работающий график возврата; предприятие — передышку, за которую можно восстановить денежный поток.
Часто путают три похожих понятия:
- Реструктуризация — изменение условий уже существующего долга, когда платить по старому графику стало невозможно. Мера вынужденная, в кредитной истории компании отражается как пересмотр условий из-за финансовых трудностей.
- Рефинансирование — новый кредит на погашение старых, который берут на более выгодных условиях. Это инструмент для компании с нормальными доходами и кредитной историей, а не для должника в кризисе.
- Отсрочка — разовая пауза в платежах на короткий срок, обычно по конкретному договору.
На практике реструктуризация работает, только если она подкреплена цифрами и документами. Кредитору важно видеть не просьбу «дайте ещё время», а расчёт: сколько компания зарабатывает, сколько может платить в месяц, за счёт чего положение изменится. Поэтому подготовка к реструктуризации начинается с честного финансового анализа, а не с заявления в банк.
Какую задолженность предприятия можно реструктурировать
Реструктурировать можно практически все виды обязательств предприятия, но инструменты для каждого типа кредиторов свои:
- Банковские кредиты и лизинг. Изменение графика по дополнительному соглашению: пролонгация, кредитные каникулы, снижение платежа. Условия зависят от политики банка, качества обеспечения и документов, подтверждающих ухудшение положения.
- Долги поставщикам и подрядчикам. Коммерческая реструктуризация через переговоры: рассрочка, поэтапная оплата, частичное прощение неустойки в обмен на возврат основного долга. Обычно это самый гибкий тип кредиторов — им важнее сохранить клиента, чем судиться.
- Арендные платежи. Отсрочка, рассрочка или снижение ставки аренды на ограниченный период, чаще всего по соглашению сторон.
- Зарплата сотрудникам. Формально можно договориться о рассрочке с коллективом, но это самый чувствительный долг: задержки зарплаты влекут ответственность и резко снижают доверие, поэтому такие обязательства обычно гасят в первую очередь.
- Налоги, взносы, штрафы. Задолженность перед бюджетом реструктурируется через механизмы налогового законодательства — рассрочку и отсрочку уплаты, которые предоставляет налоговый орган при соблюдении условий. Правила и размеры обеспечительных мер периодически обновляются, поэтому актуальные условия на 2026 год стоит проверить перед подачей заявления.
- Займы учредителей. Наиболее удобный для пересмотра долг: собственники обычно готовы изменить график, отсрочить возврат или конвертировать заём, чтобы поддержать бизнес.
Как это бывает на практике: кредиторы охотнее идут навстречу, пока предприятие хоть что-то платит и само инициирует диалог. Как только компания пропадает из поля зрения, кредитор пишет претензию, затем иск, и пространство для договорённости сужается. Типичная ошибка — тянуть с обращением к кредитору до первого исполнительного производства: к этому моменту условий уже диктует не должник, а суд и пристав.
Что такое предбанкротное состояние предприятия
Предбанкротное состояние — это период, когда предприятие уже не исполняет денежные обязательства в срок либо исполняет их за счёт новых долгов, но дело о банкротстве ещё не возбуждено. В законе нет отдельной процедуры с таким названием: это практический термин, которым юристы, кредиторы и арбитражные управляющие описывают «серую зону» между нормальной работой и судебной процедурой. Юридического статуса у этого состояния нет, но решения, принятые в этот период, определяют дальнейшую судьбу компании.
Верховный Суд РФ ввёл понятие «объективное банкротство» — момент, когда должник фактически утратил возможность платить, ещё до того, как формальные признаки несостоятельности попали в отчётность. Это имеет прямое практическое значение: именно от даты объективного банкротства отсчитывается обязанность руководителя обратиться в суд с заявлением о банкротстве, а сделки этого периода в будущем банкротстве проверяются особенно внимательно.
Предбанкротное состояние — это ещё не приговор и не процедура. Это окно возможностей, в котором у предприятия максимум вариантов: переговоры с кредиторами, реструктуризация графика, продажа непрофильных активов, мировое соглашение. Чем раньше проведена честная диагностика, тем больше из этих вариантов остаётся рабочими.
По каким признакам видно, что предприятие на грани банкротства
Признаки предбанкротного состояния делятся на формальные, которые видны в отчётности и документах, и неформальные, которые считываются по поведению компании.
Формальные признаки:
- просрочка по денежным обязательствам превышает три месяца, а совокупная задолженность приближается к порогу возбуждения дела о банкротстве — для юридических лиц он составляет 300 000 рублей, проверить актуальное значение на 2026 год можно в редакции Закона № 127-ФЗ;
- кредиторская задолженность растёт быстрее, чем выручка: компания гасит старые счета новыми займами;
- стоимость чистых активов стала отрицательной — активы больше не покрывают обязательств;
- накопились долги по зарплате, налогам и обязательным платежам;
- появились иски, судебные приказы, исполнительные производства, аресты счетов;
- платежи поставщикам проводятся выборочно, «кому сейчас важнее».
Неформальные признаки:
- конфликты в руководстве, уход ключевых сотрудников и клиентов;
- срывы сроков поставок и оплат, затянувшиеся ответы контрагентам;
- задержки с бухгалтерской отчётностью, резкие необъяснимые колебания в балансе;
- кардинальная смена стратегии без понятного экономического обоснования;
- наращивание займов у аффилированных лиц без видимой деловой цели.
Для самопроверки руководителю достаточно ответить на четыре вопроса. Выручки хватает на все обязательные платежи без новых займов? Просрочки пока единичные или уже системные? Есть ли имущество, продажа которого закрыла бы основные долги? Приходилось ли выбирать, кому платить в этом месяце? Если хотя бы на два ответа неблагоприятные — ситуация требует диагностики, а не ожидания.
Чем предбанкротное состояние отличается от банкротства
До возбуждения дела о банкротстве предприятие полностью управляет собой само, а после введения процедуры его ограничивают арбитражный суд и арбитражный управляющий. В этом принципиальная разница двух состояний. Предбанкротное положение — фактическая неплатёжеспособность без судебного статуса; банкротство — юридический факт, признанный арбитражным судом, со специальными правилами расчётов и последствиями.
| Критерий | Предбанкротное состояние | Банкротство (процедура возбуждена) |
|---|---|---|
| Кто управляет | Руководитель и собственники | Арбитражный управляющий (с ограничениями полномочий руководителя) |
| Сделки | Свободные, но уязвимые для будущего оспаривания | Под контролем: многие требуют согласия управляющего или собрания кредиторов |
| Неустойки и проценты | Начисляются по договорам | По большинству требований перестают начисляться, фиксируется сумма долга |
| Взыскания | Индивидуальные: иски, приказы, приставы, аресты счетов | Приостанавливаются, требования предъявляются в деле о банкротстве |
| Последствия для руководителя | Риск субсидиарной ответственности при бездействии | Возможна субсидиарная ответственность и ограничения по итогам процедуры |
Распространённое заблуждение — воспринимать банкротство как «конец бизнеса и запрет на всё». По закону это упорядоченная процедура, в которой есть реабилитационные этапы (наблюдение, финансовое оздоровление, внешнее управление, мировое соглашение), позволяющие восстановить платёжеспособность и рассчитаться с кредиторами. Проблема не в самой процедуре, а в том, что в предбанкротный период совершаются действия, которые потом разрушают и без того шаткую позицию: вывод имущества, избирательные платежи, сделки по заниженным ценам. Поэтому значение имеет и выбор момента, и то, как компания ведёт себя в нём.
Какие есть варианты реструктурировать долги предприятия
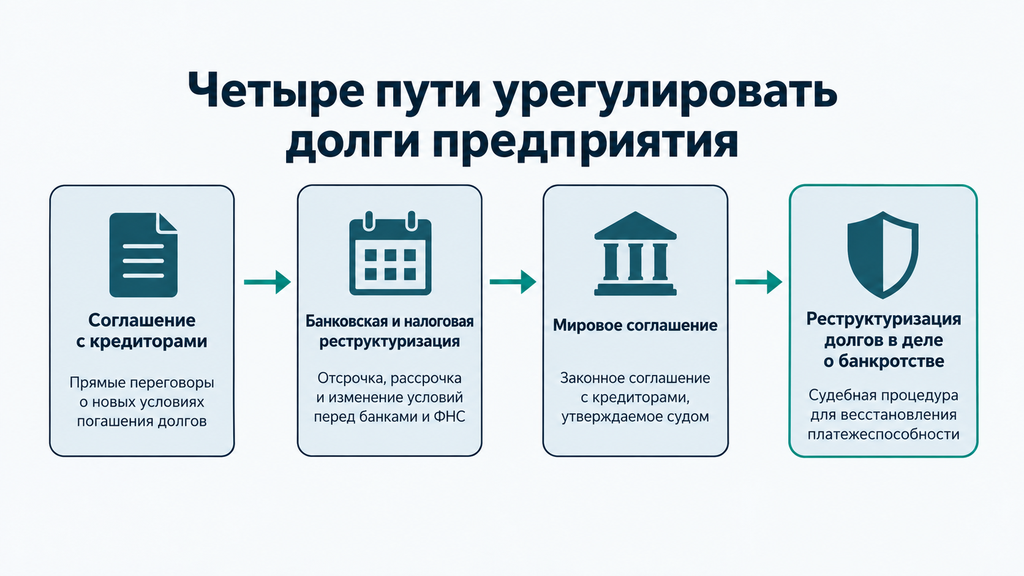
У предприятия с непосильными долгами есть четыре законных пути: внесудебное соглашение с кредиторами об изменении графика, банковская и налоговая реструктуризация, мировое соглашение и реструктуризация долгов в рамках дела о банкротстве. Отличаются они степенью формализации, участием суда и тем, насколько жёстко защищены договорённости.
- Соглашение с кредиторами. Самый быстрый и дешёвый вариант: изменение условий по ст. 450 Гражданского кодекса РФ — по соглашению сторон. Подходит, когда кредиторов немного и между ними есть доверие. Слабое место: если позже возбуждается банкротство, сделанные уступки могут быть пересмотрены.
- Банковская и налоговая реструктуризация. Банк пересматривает график по внутренним программам, налоговый орган предоставляет рассрочку или отсрочку по правилам налогового законодательства. Требуют документов, подтверждающих ухудшение, и действующего источника дохода.
- Мировое соглашение. Договорённость должника с кредиторами, утверждаемая арбитражным судом. Может применяться на любой стадии дела о банкротстве и прекращает процедуру. Это уже не «джентльменский» график, а судебный акт с принудительной силой.
- Реструктуризация в рамках банкротства. Судебная процедура, в которой график погашения долгов утверждает арбитражный суд, а расчёты идут под контролем управляющего. Самый защищённый, но и самый затратный вариант.
Какой вариант лучше для конкретного предприятия, зависит от устойчивости дохода, количества кредиторов и их готовности договариваться. Правило простое: начинать стоит с наименее формализованного пути и переходить к судебным инструментам, только когда переговорный ресурс исчерпан или кредиторы уже в суде.
Реструктуризация долга при банкротстве юридического лица
Реструктуризация долга при банкротстве юридического лица — это судебная процедура, при которой предприятие гасит обязательства по графику, утверждённому арбитражным судом, вместо распродажи имущества в конкурсном производстве. Инструментами такой реабилитации в делах о банкротстве юрлиц выступают финансовое оздоровление (погашение долгов по графику под обеспечением) и внешнее управление (восстановление платёжеспособности под руководством внешнего управляющего). Механика выглядит так:
- Должник или кредитор подаёт в арбитражный суд заявление о банкротстве; сначала вводится наблюдение — процедура, в которой временный управляющий анализирует финансовое состояние и собирает требования кредиторов.
- Первое собрание кредиторов выбирает дальнейшую процедуру: оздоровление, внешнее управление или сразу конкурсное производство.
- Если введено оздоровление или внешнее управление, должник представляет план погашения долгов: источники денег, график, меры по восстановлению доходов.
- План утверждается судом; с этого момента индивидуальные взыскания приостанавливаются, неустойки перестают начисляться, требования кредиторов идут через дело о банкротстве.
- При успешном исполнении долговые обязательства погашаются по графику, процедура завершается. При срыве графика суд, как правило, переходит к конкурсному производству — продаже имущества должника и распределению выручки между кредиторами.
Типичный сценарий из практики: производственная компания с тремя основными кредиторами пережила провал заказов, но сохранила оборудование и кадры. Аргумент для кредиторов звучит так: при продаже активов на торгах вы получите заметно меньше, чем при поэтапном погашении по графику, — и такой расчёт убеждает чаще, чем обещания. Суд утвердит план, только если есть реальные основания считать, что платёжеспособность восстановима; фиктивные планы «дотяну до лучших времён» без источников денег он отклоняет.
Что такое реструктуризация имущества и реализация непрофильных активов
Реструктуризация имущества предприятия — это упорядочение активов, при котором непрофильные объекты, не участвующие в основном бизнесе, оцениваются и реализуются, а выручка направляется на расчёты с кредиторами. К непрофильным активам обычно относят простаивающие цеха и склады, неиспользуемые офисы и жилые помещения, автотранспорт и спецтехнику вне операционной деятельности, объекты соцкультбыта, доли в постороннем бизнесе, избыточные запасы. Логика решения проста: актив, который не приносит доход, но требует содержания, налогов и охраны, — это расход, и в кризис он дорог.
Порядок действий здесь такой: сначала оценивается, что действительно нужно бизнесу для выручки, и только потом продаётся остальное. Обратный порядок — «продам что-нибудь побыстрее» — на практике приводит к продаже как раз того, что генерирует доход, и к углублению кризиса. Реализация непрофильных активов в такой логике — не признак поражения, а стандартный антикризисный инструмент: крупные компании регулярно расчищают баланс от лишнего имущества именно для того, чтобы рассчитываться по обязательствам.
Реализация непрофильных активов: автотранспорт, спецтехника, недвижимость
Реализация непрофильных активов проходит по понятной схеме из пяти шагов:
- Инвентаризация и отбор. Фиксируется весь перечень имущества, по каждому объекту — вопрос: участвует ли он в получении выручки? Отдельно проверяются обременения: залоги, аресты, лизинг.
- Оценка. Привлекается независимый оценщик; для автотранспорта и спецтехники дополнительно смотрят рынок аналогичных предложений — цена должна быть защищена расчётом.
- Выбор способа продажи. Прямая продажа покупателю быстрее, но требует обоснованной цены; торги и аукцион прозрачнее и защищают от упрёков в занижении, хотя занимают больше времени. В предбанкротном состоянии прозрачность — не формальность: именно цена сделки будет первой проверяться при возможном будущем банкротстве.
- Оформление сделки. Договор, актуализация документов (для транспорта — регистрационные данные, отсутствие залогов), корректное отражение в бухгалтерском учёте, уплата налогов с результата продажи.
- Направление выручки. Деньги целевым образом идут на погашение долгов по заранее определённой приоритетности, и эту очередность лучше зафиксировать документально.
Наглядный пример: транспортная компания с двумя простаивающими грузовиками допустила просрочку по лизингу основного парка. Продажа двух машин по обоснованной рыночной цене закрыла просрочку, сохранила работающий парк и лизинговые договоры. Если бы компания вместо этого продала два рабочих автомобиля из основной деятельности, доход упал бы, а проблема вернулась бы через квартал. У автотранспорта и спецтехники есть ещё одна особенность: на торгах эта категория нередко уходит по цене ниже рыночной, поэтому для ликвидной техники прямая продажа по документально подтверждённой рыночной стоимости во многих случаях выгоднее.
Что проверить до продажи активов предприятия
Перед продажей активов в предбанкротном состоянии проверяют и цену, и правовую устойчивость самой сделки. Основные риски:
- Оспаривание сделки. Продажа по цене заметно ниже рыночной или покупателю из круга аффилированных лиц может быть оспорена в будущем банкротстве как подозрительная (по общему правилу — в пределах одного года или трёх лет в зависимости от признака, но точные периоды стоит проверять по актуальной редакции Закона № 127-ФЗ). Имущество вернётся в конкурсную массу, а покупатель окажется в споре.
- Потеря доходного актива. Продажа единственного производственного актива лишает бизнес источника платежей — долг гасится один раз, а источник дохода исчезает вместе с активом.
- Скрытые обременения. Залог, лизинг, арест: сделка с таким имуществом либо не пройдёт регистрацию, либо будет оспорена залоговым кредитором.
- Налоговые последствия. Результат продажи увеличивает налоговую базу; это нужно считать заранее, а не обнаруживать после сделки.
Чек-лист проверки перед сделкой:
- независимая оценка подтверждает цену, а не подгоняет её под договор;
- покупатель не является аффилированным лицом, расчёты идут в безналичной форме;
- имущество свободно от залогов, арестов и лизинговых претензий;
- сделка отражена в бухучёте и отчётности;
- выручка направлена на погашение долгов, и это документально зафиксировано;
- после продажи у предприятия остались активы, генерирующие доход.
Ошибка, которую юристы видят регулярно: срочная продажа «кому угодно и за наличные», чтобы закрыть одну горящую просрочку. Формально долг закрыт, но сделка с признаками вывода актива остаётся в документах на годы — и в банкротстве её могут признать недействительной, вернув ситуацию на старт, только с потерянным временем и потерянным имуществом.
Как провести реструктуризацию задолженности предприятия: пошаговый алгоритм
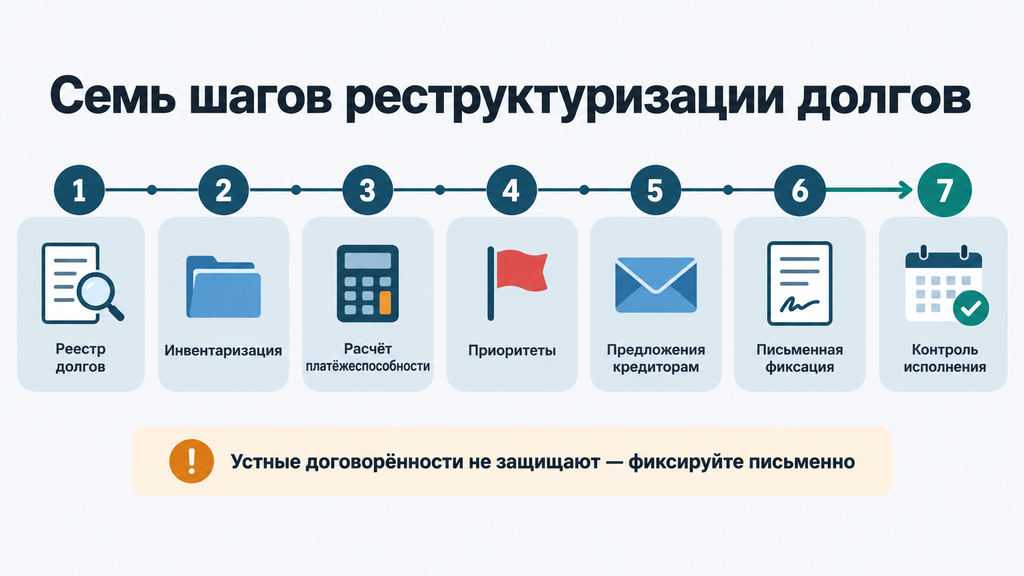
Реструктуризацию задолженности предприятия лучше проводить по алгоритму из семи шагов: от полной картины долгов до контролируемого исполнения нового графика. Вот последовательность, которая на практике даёт устойчивый результат:
- Соберите полную картину долгов. Реестр всех обязательств: сумма, кредитор, просрочка, неустойки, обеспечение. Источники: договоры, выписки по счетам, картотека арбитражных дел, банк данных исполнительных производств, требования налоговой службы (ФНС). На этом же этапе проверьте сроки исковой давности по каждому долгу — иногда часть требований уже не подлежит судебному взысканию.
- Проведите инвентаризацию имущества и сделок за последние три года. Что из активов работает на доход, что простаивает, какие сделки могут вызвать вопросы в будущем банкротстве. Это и ресурс для расчётов, и карта рисков.
- Рассчитайте реальную платёжеспособность. Сколько компания может платить в месяц после обязательных расходов — зарплата, налоги, аренда, коммунальные платежи. Эта цифра станет базой графика; завышенная цифра — одна из самых частых причин срыва договорённостей.
- Определите приоритеты. Зарплата, налоги, залоговые кредиторы — платежи, которые нельзя откладывать из-за правовых последствий. Незалоговые коммерческие долги обычно гибче и допускают рассрочку.
- Подготовьте предложения и документы. Для каждого кредитора — конкретное предложение: новый график, сумма платежа, срок. Приложите документы о причинах ухудшения: снижение заказов, расторжение ключевого договора, рост закупочных цен. Голословные объяснения кредиторы не принимают.
- Проведите переговоры и зафиксируйте всё письменно. Устные договорённости не защищают: любое изменение условий оформляйте дополнительным соглашением с обновлённым графиком платежей.
- Контролируйте исполнение. Ведите платёжный календарь, отслеживайте отклонения. Если становится ясно, что график не выдерживается, не ждите автоматического срыва — заранее вернитесь к кредиторам с корректировкой или переходите к судебным процедурам.
Типичные ошибки на каждом этапе: неполный реестр долгов (неучтённый долг всплывает позже и рушит график), завышенная посильная платёжная цифра, необоснованные обещания, устные договорённости, игнорирование судебных документов. Если договориться с кредиторами не удалось и они уже подали иски — это не тупик, а сигнал перейти от переговоров к судебным инструментам без промедления: в процедуре банкротства у должника появляются законные механизмы защиты, которых нет во внесудебной фазе.
Как выбрать между реструктуризацией, финансовым оздоровлением и банкротством
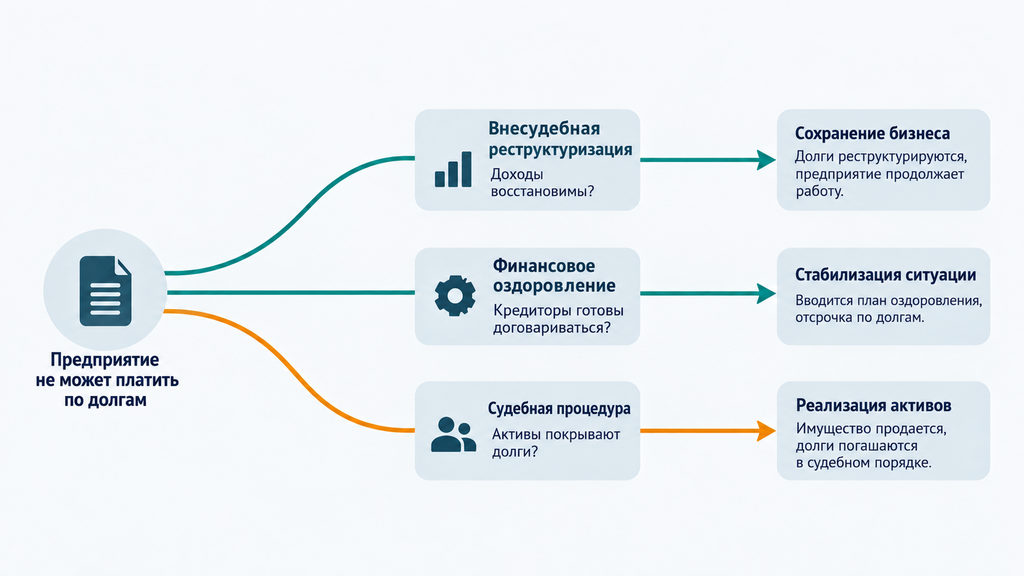
Выбор между внесудебной реструктуризацией, финансовым оздоровлением и банкротством определяется четырьмя критериями: устойчивостью дохода, соотношением долгов и стоимости активов, временным или постоянным характером проблем и позицией кредиторов. Чтобы выбор был предметным, сравним три сценария по ключевым параметрам.
| Параметр | Внесудебная реструктуризация | Финансовое оздоровление (в деле о банкротстве) | Банкротство с конкурсным производством |
|---|---|---|---|
| Когда подходит | Трудности временные, доход сохранился, кредиторы готовы договариваться | Доход восстановим, но кредиторы не доверяют внесудебным обещаниям или их слишком много | Платёжеспособность восстановить невозможно, активы существенно меньше долгов |
| Кто управляет | Руководитель | Руководитель под контролем административного управляющего и суда | Конкурсный управляющий |
| Судьба имущества | Сохраняется, включая возможную продажу непрофильных активов | Сохраняется при исполнении графика | Продажа на торгах, распределение выручки между кредиторами |
| Неустойки и взыскания | Продолжаются по договорам | Приостанавливаются, долг фиксируется | Приостанавливаются, требования идут в реестр |
| Стоимость и длительность | Минимальные затраты, недели на оформление | Судебные расходы и вознаграждение управляющего, от года до двух и более | Судебные расходы, торг, обычно более года |
| Итог для бизнеса | Компания работает на новом графике | При исполнении плана долги погашаются, бизнес сохраняется | Юрлицо, как правило, ликвидируется |
Компромиссы у каждого варианта свои. Внесудебная реструктуризация сохраняет бизнес при минимальных затратах, но требует платёжной дисциплины: один срыв графика — и доверие кредиторов обычно уже не вернуть. Финансовое оздоровление даёт судебную защиту от индивидуальных взысканий, но стоит дороже и ставит деятельность под контроль суда и кредиторов. Банкротство с конкурсным производством закрывает неподъёмные обязательства, но приводит к утрате компании, а для руководителя может обернуться субсидиарной ответственностью, если его действия или бездействие привели к краху. Практическое правило выбора: если восстановление доходов правдоподобно и подкреплено расчётом, начинайте с наименее формализованных вариантов. Если же расчёт показывает, что долги системно превышают возможности компании, своевременное обращение к судебной процедуре честнее и дешевле для всех участников, чем имитация договорённостей.
Какие ошибки руководителя осложняют выход из долгового кризиса
Хуже всего положение должника осложняют не сами долги, а типовые ошибки руководителя в предбанкротный период: новые займы на погашение старых, вывод имущества, избирательные платежи и игнорирование судебных документов. Каждая из них имеет измеримые правовые последствия.
- Кредиты для погашения кредитов. Новые займы без источника возврата увеличивают общий долг и служат доказательством, что руководитель не оценивал платёжеспособность. На практике это одна из самых частых опор для субсидиарной ответственности.
- Перевод имущества на родственников или связанные компании. Такие сделки в банкротстве проверяются первыми: управляющий оспаривает дарение и продажу по заниженной цене, имущество возвращается в конкурсную массу, а сама попытка рассматривается судом как недобросовестность.
- Продажа активов по заниженной цене. Даже добросовестная, но необоснованно дешёвая сделка может быть признана подозрительной. Защита — независимая оценка и рыночный способ продажи.
- Выборочное погашение «удобному» кредитору. Внесудебное предпочтение одного кредитора в ущерб остальным в процедуре банкротства может быть оспорено как преимущественное удовлетворение требований.
- Игнорирование судебных приказов и повесток. Судебный приказ — упрощённое судебное решение: выносится без вызова сторон, а отменить его можно возражением в установленный срок. Пропущенный срок может обернуться исполнительным производством и арестом счетов.
- Молчание вместо переговоров. Пока предприятие не выходит на связь, кредитор логично предполагает худшее и обращается в суд. Инициатива должника, подкреплённая цифрами, чаще сохраняет переговорное пространство.
Разберём устойчивое заблуждение «оформлю всё на родных — и очищусь». Судебная практика по субсидиарной ответственности и оспариванию сделок отработана именно на таких схемах: аффилированность, как правило, устанавливается, имущество возвращается, а добросовестность руководителя в глазах суда оказывается подорванной. При этом честные действия — диагностика, обоснованный план, прозрачные сделки — суды, напротив, учитывают как смягчающие обстоятельства при решении вопроса о личной ответственности. Ошибка не в том, что руководитель столкнулся с кризисом, а в том, как он ведёт себя в нём.
Когда реструктуризации недостаточно: ограничения и ответственность руководителя
Реструктуризация не помогает, когда доходы не восстановятся даже в долгосрочной перспективе, обязательства системно превышают стоимость всех активов, а кредиторы уже прошли стадию переговоров и получают судебные решения. Признаки такой ситуации: счета арестованы, новые договоры никто не заключает из-за репутации, платежи покрывают только неустойки, а основной долг не уменьшается. В этих условиях продлевать имитацию графика — значит терять время и усугублять положение.
Важный правовой момент: обратиться в арбитражный суд с заявлением о банкротстве руководитель вправе, а при определённых условиях и обязан — когда погашение обязательств перед одними кредиторами приведёт к невозможности расчётов с другими, а стоимость имущества недостаточна. По Закону № 127-ФЗ на подачу такого заявления отводится короткий срок — как правило, один месяц с момента, когда руководитель должен был объективно узнать о признаках недостаточности имущества. За несвоевременное обращение предусмотрена субсидиарная ответственность — личная ответственность контролирующих лиц по долгам компании в той части, которую своевременное банкротство позволило бы сохранить. Правила определения этого момента разъяснены в Постановлении Пленума Верховного Суда РФ № 53; конкретные сроки и пороги на 2026 год стоит сверить с актуальной редакцией закона.
Отдельная граница — уголовно-правовая. Фиктивное банкротство (заявление о несостоятельности при фактической возможности платить) и преднамеренное банкротство (умышленные действия, приведшие к неплатёжеспособности) — составы уголовных преступлений. К ним относятся и действия по сокрытию имущества. До этого уровня ситуация доходит редко, но в предбанкротный период критично вести себя добросовестно: документировать решения, не выводить активы, не создавать видимость процедуры ради ухода от долгов.
Главное: законный выход из долгового кризиса есть практически в любой ситуации, но его цена и результат напрямую зависят от своевременности и качества подготовки. Реструктуризация эффективна, пока у предприятия есть доход и честные цифры; когда их нет — корректнее и безопаснее переходить к процедурам банкротства с профессиональным сопровождением.
С чего начать руководителю: чек-лист первых шагов
Начинать работу с долгами предприятия следует с диагностики, которую реально провести за одну-две недели. Вот чек-лист первых действий:
- составьте реестр всех долгов: кредитор, сумма, срок, неустойка, обеспечение;
- запросите выписки по банковским счетам и проверьте картотеку арбитражных дел и банк данных исполнительных производств;
- проведите инвентаризацию имущества: что работает на доход, что простаивает, что обременено;
- рассчитайте свободный денежный поток — сколько компания может платить в месяц без ущерба для операций;
- соберите документы о причинах ухудшения: договоры, переписку, финансовую отчётность за последние периоды;
- проверьте сделки за последние три года на признаки оспаривания;
- назначьте ответственного за переговоры с кредиторами и фиксируйте все договорённости письменно;
- составьте платёжный календарь на ближайший квартал с приоритетами: зарплата, налоги, залоговые платежи.
Если после этих шагов картина остаётся неясной или непонятно, какой путь выбрать, — это нормальная ситуация, в которой разумно привлечь специалиста. Вы можете обратиться к нам по процедуре банкротства, реструктуризации или любому другому юридическому вопросу — в том числе если вы просто не знаете, что делать с долгами, и нужен взгляд со стороны. Первичная консультация бесплатна: достаточно оставить заявку и кратко описать ситуацию, а специалист разберёт положение и обозначит возможные варианты. Принимать решение об услугах сразу не требуется — сначала вы получаете разбор своей ситуации и понимаете, что делать дальше.
Часто задаваемые вопросы
Что такое реструктуризация кредиторской задолженности простыми словами?
Реструктуризация кредиторской задолженности — это пересмотр условий возврата долгов: сроки, график и размер платежей меняются так, чтобы предприятие могло платить. Долг не списывается, а перераспределяется во времени. Оформляется соглашением с кредиторами или решением суда, например в рамках мирового соглашения или процедуры банкротства.
Когда предприятие считается находящимся в предбанкротном состоянии?
Предбанкротное состояние — это период, когда просрочки по обязательствам превышают три месяца, а старые долги обслуживаются новыми займами или не обслуживаются вовсе. Формальный ориентир для возбуждения дела о банкротстве юридического лица — задолженность от 300 000 рублей и просрочка свыше трёх месяцев. Именно в предбанкротный период выбор законных вариантов максимальный, поэтому тянуть с диагностикой невыгодно.
Можно ли реструктурировать налоговую задолженность предприятия?
Да, налоговое законодательство предусматривает рассрочку и отсрочку уплаты задолженности перед бюджетом при соблюдении условий, в том числе обеспечения. Порядок и размеры периодически обновляются, поэтому перед подачей заявления в налоговый орган сверьтесь с актуальными правилами на 2026 год. Учтите, что долги перед бюджетом имеют приоритет при распределении платежей, поэтому обычно их гасят в первую очередь или через судебные процедуры.
Что даёт реструктуризация долга при банкротстве юридического лица?
Реструктуризация долга при банкротстве позволяет предприятию погашать обязательства по графику, утверждённому арбитражным судом, под контролем арбитражного управляющего. С введением процедуры приостанавливаются индивидуальные взыскания и прекращается начисление неустоек, а сумма долга фиксируется. При успешном исполнении плана бизнес сохраняется; при срыве графика суд, как правило, переходит к конкурсному производству.
Что относится к непрофильным активам и зачем их продавать?
К непрофильным активам относится имущество, не задействованное в основной деятельности: простаивающая недвижимость, неиспользуемые автотранспорт и спецтехника, объекты соцкультбыта, доли в постороннем бизнесе. Их продажа высвобождает деньги для расчётов с кредиторами и снижает расходы на содержание. Реализация непрофильных активов — законная часть реструктуризации имущества при условии рыночной оценки и прозрачного оформления сделки.
Чем реструктуризация отличается от финансового оздоровления?
Реструктуризация — общее название пересмотра условий долгов, которое может происходить и без суда, по соглашению с кредиторами. Финансовое оздоровление — конкретная судебная процедура по Закону № 127-ФЗ, в которой погашение долгов идёт по утверждённому графику под контролем суда и кредиторов, с приостановкой индивидуальных взысканий. Оздоровление применяют, когда внесудебные договорённости невозможны или не работают.
Что будет, если руководитель ничего не предпримет в предбанкротный период?
Долги растут за счёт неустоек, кредиторы получают судебные решения и аресты счетов, а сделки этого периода в будущем банкротстве проверяются на недобросовестность. Если руководитель вовремя не подал заявление о банкротстве при обязанности это сделать, возможна субсидиарная ответственность личным имуществом. Чаще всего бездействие оказывается самой дорогой стратегией, и это не преувеличение, а следствие закона.
Сколько времени занимает реструктуризация задолженности предприятия?
Внесудебные договорённости с кредиторами, как правило, оформляются за несколько недель, а исполнение нового графика длится от года до трёх и более. Судебные процедуры с планом погашения обычно занимают от года до двух лет и более — с учётом наблюдения, утверждения плана и его исполнения. Сроки зависят от количества кредиторов, сложности долгов и согласованности позиций сторон.