Локальное мировое соглашение в процедуре банкротства
Локальное мировое соглашение в банкротстве: так называют договорённость гражданина с отдельным кредитором, обычно ипотечным банком, которую утверждает арбитражный суд. Она позволяет исключить заложенное единственное жильё из конкурсной массы и продолжать платить по кредиту на прежних условиях, пока банкротство по остальным долгам идёт в обычном порядке. Механизм закреплён статьёй 213.31.1 закона о банкротстве и действует с сентября 2024 года, поэтому в 2026 году это один из основных законных способов сохранить ипотечную квартиру при списании других долгов.
Что такое локальное мировое соглашение в банкротстве простыми словами
Локальное (его также называют отдельным) мировое соглашение устроено как отдельный договор внутри дела о банкротстве: должник договаривается не со всеми кредиторами сразу, а с одним, как правило с банком, чьё требование обеспечено ипотекой единственного жилья.
Банкротством называют признанную арбитражным судом невозможность человека рассчитаться по долгам. В стандартной процедуре всё имущество должника, за исключением защищённого законом, собирается в конкурсную массу. Это имущество, которое продают, а выручку распределяют между кредиторами по реестру требований кредиторов, то есть по официальному списку тех, кому должен человек и сколько им причитается. Заложенная квартира обычно тоже уходит с торгов: банк получает деньги от продажи, а остальные долги, как правило, списываются.
Проблема в том, что при исправно выплачиваемой ипотеке такая логика выглядит несправедливо: человек платит за квартиру вовремя, но из-за просрочек по другим кредитам может лишиться единственного жилья. Локальное мировое соглашение меняет расклад. Должник и ипотечный банк фиксируют, что квартира не продаётся, а кредит погашается по согласованному графику, на прежних условиях и за счёт доходов, защищённых от взыскания. Суд утверждает эту договорённость определением, и только с этого момента она обретает силу: просто подписанный без суда документ ни на что не влияет.
Простой пример. У человека ипотечная двухкомнатная квартира, в которой живут он, жена и ребёнок. По ипотеке он платит без просрочек, но по трём потребительским кредитам и кредитной карте долгов стало больше, чем позволяет доход, и он подал на банкротство. Если ничего не предпринимать, квартиру включат в конкурсную массу. Локальное мировое соглашение позволяет этого избежать: банк не теряет заёмщика, квартира не продаётся, а остальные долги решаются в обычном порядке банкротства.
Чем локальное мировое соглашение отличается от классического мирового соглашения
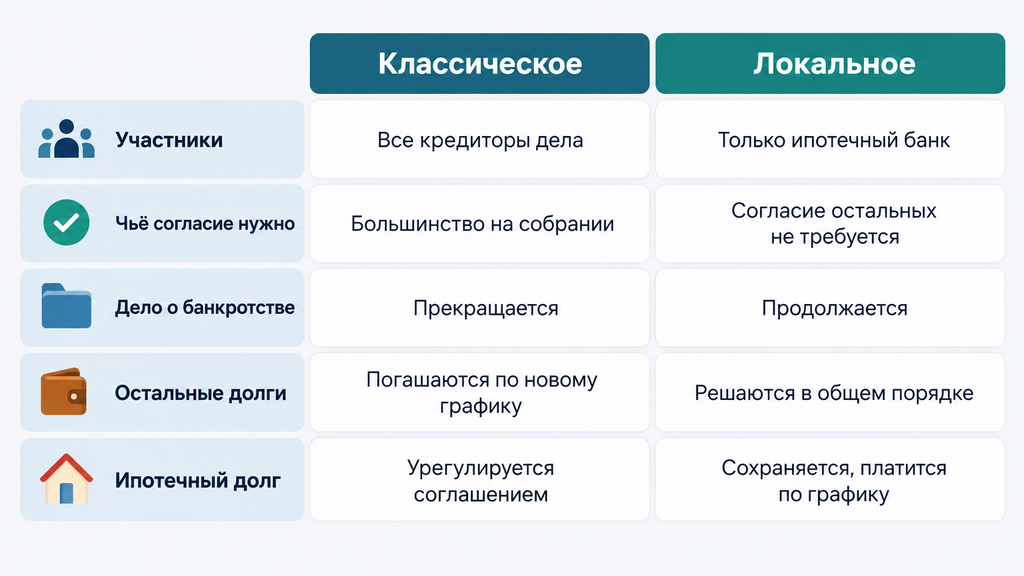
Главное отличие в том, что классическое мировое соглашение заключается со всеми кредиторами и прекращает дело о банкротстве. Локальное заключают только с одним, обычно ипотечным, и процедура продолжает идти. Из этого следуют все остальные различия: в участниках, порядке согласования и последствиях.
Отличия по участникам и порядку согласования
Классическое мировое соглашение в банкротстве гражданина заключают с большинством кредиторов. Решение принимается собранием кредиторов большинством голосов от общего числа голосов конкурсных кредиторов и уполномоченных органов (налоговой, например), и при этом за соглашение должны проголосовать все кредиторы по залоговым обязательствам. Собрать такой консенсус на практике непросто: любой крупный кредитор может заблокировать договорённость.
Локальное соглашение устроено иначе. Подписывают его сам гражданин и кредитор, требование которого обеспечено ипотекой жилья. Согласие остальных кредиторов не требуется, а несогласие финансового управляющего (специалиста, которого суд назначает вести процедуру) по закону не является основанием для отказа в утверждении. Если квартира находится и в последующей ипотеке, участвовать должны все залоговые кредиторы, чьи требования есть в реестре. В соглашение можно включить третьих лиц: родственника, супруга, созаёмщика. Они принимают на себя права и обязанности по документу.
Отличия по последствиям для дела и долгов
Классическое соглашение останавливает банкротство: производство по делу прекращается, ограничения снимаются, а должник рассчитывается по утверждённому графику со всеми. Если он нарушит условия, процедура возобновляется. Вводится реализация имущества, и заключить мировое соглашение повторно уже не получится. Чтобы суд утвердил классическое соглашение, долги перед кредиторами первой и второй очереди (алименты, возмещение вреда, зарплаты) должны быть погашены.
Локальное соглашение на общее дело не влияет: банкротство идёт своим чередом, меняется только судьба ипотечного кредита и квартиры. Требования ипотечного кредитора исключаются из реестра, жильё не продаётся, а долг погашается на первоначальных условиях, как если бы банкротства не было. Один момент здесь часто понимают неверно: ипотечный долг при локальном соглашении не списывается. Банкротство убирает незалоговые долги, но кредит под залог квартиры остаётся, и платить по нему придётся дальше.
Отдельно про терминологию. В судебной практике и разъяснениях Верховного суда рядом с «локальным мировым соглашением» встречается выражение «локальный план реструктуризации». Понятия близкие, но не тождественные. План реструктуризации утверждается судом по правилам о реабилитационных процедурах и не требует подписания договора сторонами. Мировое соглашение же подписывают должник и кредитор, это именно договор. Суды нередко применяют к одному инструменту название второго, поэтому в спорах смотреть нужно на содержание документа, а не на заголовок.
| Критерий | Классическое мировое соглашение | Локальное мировое соглашение |
|---|---|---|
| С кем заключается | Со всеми кредиторами дела | Только с ипотечным кредитором |
| Чьё согласие нужно | Большинство на собрании кредиторов, все залоговые — за | Только ипотечный банк; мнение остальных и управляющего не решает |
| Судьба дела о банкротстве | Прекращается | Продолжается по остальным долгам |
| Остальные долги | Погашаются по новому графику | Решаются в общем порядке банкротства |
| Ипотечный долг | Урегулируется условиями соглашения | Сохраняется, платится по графику, не списывается |
Каким законом регулируется локальное мировое соглашение в 2026 году
Локальные мировые соглашения регулирует статья 213.31.1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Она действует с сентября 2024 года и в 2026 году применяется к делам о банкротстве граждан, где вопрос касается заложенного единственного жилья. История у этой нормы короткая, но показательная.
Сначала Верховный суд РФ в определении от 27 апреля 2023 года № 305-ЭС22-9597 сформулировал подход: если обеспеченное ипотекой обязательство исправно исполняется третьим лицом либо есть человек, готовый его исполнять, суд предлагает сторонам заключить мировое соглашение по единственному жилью. Квартира не продаётся, но заёмщик не освобождается от ипотечного долга по итогам банкротства. Если банк отказывается без разумных экономических причин, суд вправе утвердить договорённость и без его согласия.
Затем законодатель закрепил этот подход напрямую: Федеральный закон № 298-ФЗ от 8 августа 2024 года ввёл в закон о банкротстве статью 213.31.1. Она применяется к делам, возбуждённым после 8 сентября 2024 года, а на более ранние дела распространяется, если заложенное жильё к этой дате ещё не реализовано. В мае 2025 года Верховный суд в обзоре судебной практики уточнил два ключевых момента: соглашение обязательно должно содержать условие об источнике погашения долга, а срок исполнения может превышать пять лет. Пятилетний потолок, установленный для обычного мирового соглашения, касается периода контроля суда, а не самой договорённости.
Классическое мировое соглашение, для сравнения, регулируется главой VIII того же закона и статьёй 213.31. К локальному соглашению эти нормы применяются лишь в части, которая не противоречит специальной статье. Практический вывод: перед любыми действиями проверьте актуальную редакцию статьи 213.31.1 и судебную практику по своему региону. Норма молодая, и подходы судов продолжают складываться.
При каких условиях заключается локальное мировое соглашение
Локальное мировое соглашение можно заключить, если единственное пригодное для постоянного проживания жильё должника и его семьи находится в ипотеке и на него по законодательству об ипотеке может быть обращено взыскание. Это базовая рамка, внутри которой закон и суды предъявляют ещё несколько требований.
- Жильё единственное. Квартира или дом должны быть единственным пригодным для проживания помещением для должника и совместно проживающих членов семьи. Если есть другое жильё, инструмент не применяется.
- Требование обеспечено ипотекой этого жилья. Речь именно о залоговом кредиторе по данному объекту, а не о любых банках из реестра.
- Просрочка урегулирована. Если на дату заключения по ипотеке есть просрочка, соглашение должно содержать порядок и сроки её устранения, иначе суд не утвердит документ.
- Защита кредиторов первой и второй очереди. Если остального имущества должника недостаточно, чтобы рассчитаться с кредиторами первой и второй очереди (например, по алиментам), соглашение утверждается только при внесении на специальный банковский счёт суммы на их погашение, но не более 10% стоимости жилья по отчёту оценщика.
Термин «исполнительский иммунитет» означает защиту единственного жилья от взыскания, установленную статьёй 446 Гражданского процессуального кодекса. У заложенного жилья эта защита по общему правилу не действует: именно поэтому ипотечную единственную квартиру в банкротстве обычно продают с торгов. Локальное соглашение работает как раз с этой категорией жилья, поэтому суд проверяет добросовестность должника: если жильё фактически приобреталось как инвестиция, а не для жизни, в утверждении соглашения откажут.
Типичные ситуации, когда соглашение реально работает
На практике локальное мировое соглашение чаще всего заключают в четырёх сценариях. Проверьте, похожа ли ваша ситуация на один из них.
- Ипотека платится, другие долги рухнули. Заёмщик исправно вносит ипотечные платежи, но по потребительским кредитам и картам просрочка стала неподъёмной, и он идёт на банкротство. Соглашение защищает квартиру, а остальные долги при добросовестном поведении списываются в общем порядке.
- Платит супруг или родственник. По кредитному договору есть созаёмщик или третье лицо с подтверждённым доходом, готовое продолжать платежи. В судебной практике соглашения утверждали, когда за должника платил отец с высокой зарплатой или бывший супруг-созаёмщик.
- Военная ипотека. За военнослужащего по накопительно-ипотечной системе платит уполномоченная организация, Росвоенипотека. Суды заключали трёхсторонние соглашения между военнослужащим, банком и этой организацией: жильё не продаётся, кредит продолжает гаситься по целевому займу.
- Долг урегулирован и есть источник платежей. Просрочка по ипотеке уже закрыта, должник или третье лицо может показать документально, что график посилен. Суд видит исполнимый план и утверждает соглашение.
Живой пример из практики: гражданин банкротился, а его бывшая супруга, созаёмщик по ипотеке, платила за квартиру без просрочек. Суд утвердил соглашение между должником, банком и супругой. Квартира вышла из конкурсной массы, банк исключил должника из заёмщиков, а супруга продолжила платить и оформила его долю в свою пользу. По сути, стороны заодно решили многолетний спор о разделе имущества, который без этого механизма тянулся бы годами.
Когда локальное мировое соглашение не подойдёт
Инструмент не сработает в следующих ситуациях, и лучше видеть это заранее:
- Жильё не единственное: закон распространяет механизм только на единственное пригодное для проживания жильё должника и его семьи.
- Заложенное жильё уже продано с торгов: вернуть его через соглашение, как правило, невозможно.
- Нет реального источника платежей: ни подтверждённого дохода, ни платёжеспособного третьего лица. Суд проверяет исполнимость, и «виртуальные» доходы станут основанием для отказа.
- Суд усматривает злоупотребление: человек лишь имитирует готовность платить по залогу, чтобы сохранить жильё и списать остальные долги; такое поведение расценивается как недобросовестное.
- Нарушена процедура: не все залоговые кредиторы привлечены, документ подписан без полномочий, пропущены обязательные приложения.
В каждой из этих ситуаций остаются другие законные варианты: классическое мировое соглашение, реструктуризация долгов, досудебные договорённости с банком или реализация имущества с последующим списанием долгов. Отказ от одного инструмента не означает безвыходности; это просто сигнал, что карту вариантов нужно смотреть шире.
Как заключается локальное мировое соглашение: пошаговый алгоритм
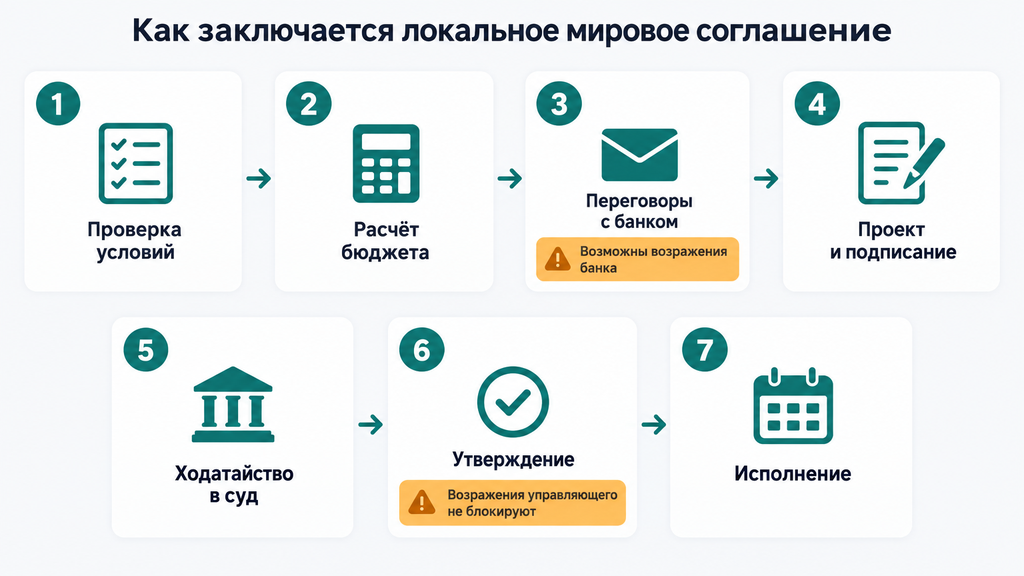
Соглашение заключается в три базовых шага: должник и ипотечный кредитор согласовывают и подписывают документ, затем арбитражный суд утверждает его определением. Именно с этого момента договорённость обретает силу. На практике между этими шагами есть несколько подготовительных этапов, от которых сильно зависит итог.
- Проверьте условия. Убедитесь, что жильё единственное, требование обеспечено ипотекой, а просрочка отсутствует или уже урегулирована. На этом же этапе проверьте, не было ли в вашей ситуации обстоятельств, которые суд может счесть злоупотреблением.
- Рассчитайте бюджет. Посчитайте доход семьи, вычтите прожиточные минимумы на каждого члена семьи и посмотрите, сколько реально остаётся на ипотечный платёж. Этот расчёт ляжет в основу и графика, и документов для суда.
- Проведите переговоры с банком. Предложите банку сохранить текущий график и отказаться от продажи залога. Все договорённости фиксируйте письменно: по электронной почте, официальными запросами и ответами. Практика показывает: устные обещания менеджера в суде не значат ничего, а сотрудники банков иногда меняются, и договорённость просто «теряется».
- Подготовьте проект соглашения. Внесите в текст стороны и реквизиты дела, сумму долга, график, источник платежей, условия на случай просрочки и последствия неисполнения. Если платежи будет вносить третье лицо, включите его в соглашение.
- Подпишите документ. Подписи должника, ипотечного кредитора и всех третьих лиц, участвующих в соглашении. Проверьте полномочия подписантов со стороны банка.
- Подайте ходатайство в арбитражный суд. К ходатайству прикладывается пакет документов (полный список ниже). Суд проверит законность условий, исполнимость графика и баланс интересов.
- Получите определение и приступайте к исполнению. С даты утверждения жильё не включается в конкурсную массу, а вы продолжаете платить по графику. Дело о банкротстве по остальным долгам идёт дальше.
По срокам единого стандарта нет: всё зависит от того, как быстро банк согласует текст и как суд загрузен рассмотрением дел. На практике от начала переговоров до определения суда проходит от одного до нескольких месяцев, и закладывать запас здесь полезнее, чем верить обещаниям «за две недели».
Какие документы понадобятся для утверждения соглашения
Соберите пакет до подачи ходатайства. Недостающие документы чаще всего и затягивают рассмотрение. Ориентировочный перечень:
- Текст соглашения с подписями всех сторон.
- Кредитный договор и документы по ипотеке, чтобы суд видел изначальные условия кредита.
- Расчёт задолженности на дату заключения.
- Подтверждение источника платежей: справка о доходах, сведения о трудоустройстве, подтверждение регулярных платежей третьего лица, при необходимости расписки.
- Документы третьего лица, участвующего в соглашении: паспортные данные, подтверждение дохода, согласие на участие.
- Отчёт об оценке жилья (он нужен для расчёта депозита в пользу кредиторов первой и второй очереди, если остального имущества недостаточно).
- Подтверждение отсутствия просрочки или порядок и сроки её устранения, прописанные в тексте соглашения.
- Ходатайство об утверждении соглашения, поданное в арбитражный суд, который ведёт дело о банкротстве.
Суд может запросить и дополнительные документы по обстоятельствам конкретного дела, поэтому сохраняйте всю переписку с банком и финансовым управляющим: она тоже работает как доказательство добросовестности.
Что делать, если банк или финансовый управляющий возражают
Отказ банка ещё не конец истории. Верховный суд сформулировал правило: если кредитор возражает без разумных экономических причин, а его положение от соглашения не ухудшается по сравнению с продажей жилья в банкротстве, суд вправе признать возражения необоснованными и утвердить соглашение. В одном из дел, разобранных Верховным судом, банк возражал против плана, по которому за должника платил отец с высокой документально подтверждённой зарплатой. Суд доводы банка отклонил и соглашение утвердил, потому что экономических причин для отказа банк не раскрыл.
С финансовым управляющим проще: по статье 213.31.1 его несогласие прямо не является основанием для отказа. Управляющий может настаивать на продаже квартиры, потому что её реализация увеличивает его вознаграждение, но суд в этом вопросе ориентируется на закон, а не на позицию управляющего.
Если банк отказал, действуйте по схеме: попросите письменный отказ с мотивировкой; соберите документы, опровергающие его доводы (подтверждение дохода, платёжеспособности третьего лица, отсутствие просрочки); предложите скорректированный график, если претензия касалась платежей; оцените с юристом перспективу утверждения соглашения судом вопреки отказу. Исход зависит от конкретных документов и обстоятельств, поэтому заранее обещать результат в такой ситуации было бы некорректно, но и соглашаться с первым «нет» тоже не нужно.
Какие условия содержит документ и как убедиться, что платёж посильный
Документ фиксирует стороны и реквизиты дела, сумму задолженности, график и источник платежей, участие третьих лиц и последствия неисполнения. Каждый из этих блоков имеет практическое значение, поэтому пройдёмся по каждому отдельно.
- Стороны и реквизиты. Должник, ипотечный кредитор, третьи лица, номер дела о банкротстве. Если жильё в последующей ипотеке, участвуют все залоговые кредиторы.
- Сумма и порядок погашения. Точная задолженность на дату заключения и способ её погашения. Здесь же фиксируется, что требования кредитора исключаются из реестра, а жильё выходит из конкурсной массы.
- График платежей. Суммы, даты, порядок досрочного погашения. График должен совпадать с реальными возможностями бюджета, именно его суд проверяет на исполнимость.
- Источник погашения. Обязательное условие по разъяснениям Верховного суда: доходы, на которые нельзя обратить взыскание, будущие доходы после банкротства или средства конкретного третьего лица. Суд должен видеть, откуда физически придут деньги.
- Порядок устранения просрочки. Если долг по ипотеке был просрочен, в тексте прописывают, как и в какие сроки он выравнивается.
- Последствия неисполнения. Что происходит при нарушении графика и условие о том, что правила об освобождении от долгов на ипотечный кредит не распространяются. Этот пункт защищает банк и делает соглашение честным с обеих сторон.
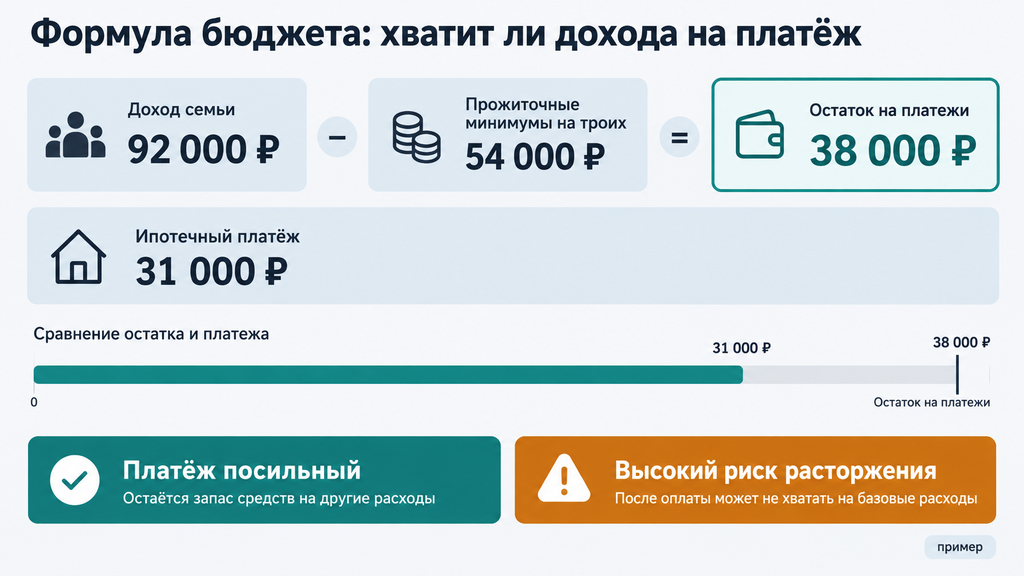
Теперь про посильность платежа. На этом моменте ломается большинство планов. Логика расчёта простая: из дохода семьи вычитаются прожиточные минимумы на каждого члена семьи (суммы, защищённые от взыскания), и остаток сопоставляется с ипотечным платежом.
Условный пример. Семья из трёх человек, доход 92 000 ₽ в месяц. Прожиточные минимумы на троих составляют условно 54 000 ₽ (в каждом регионе свои значения, проверьте для своего). На платежи остаётся около 38 000 ₽. Если ипотечный платёж 31 000 ₽, формально график исполним, но запаса нет: поломка машины или болезнь на месяц-другой сделает график нереальным. В таком случае с банком разумно обсудить снижение платежа за счёт удлинения срока: как раз эту возможность подтвердил Верховный суд, разрешив сроки исполнения больше пяти лет. А если платёж превышает доступный остаток, подписывать такое соглашение не стоит: первый же сбой приведёт к расторжению.
Что выбрать: локальное мировое соглашение, реструктуризация или реализация имущества
Выбор зависит от двух вопросов: есть ли у вас стабильный источник платежей и стоит ли задача сохранить ипотечное жильё. Ответ на них раскладывает варианты так:
| Вариант | Судьба жилья | Судьба долгов | Что требуется | Кому подходит |
|---|---|---|---|---|
| Локальное мировое соглашение | Единственное ипотечное жильё сохраняется | Незалоговые долги решаются в банкротстве, ипотечный остаётся | Договорённость с банком, подтверждённый источник платежей | Тем, кто платит по ипотеке или может платить через третье лицо |
| Классическое мировое соглашение | Сохраняется по условиям соглашения | Все долги погашаются по новому графику | Согласие большинства кредиторов, погашение долгов 1–2 очереди | Тем, у кого есть доход и договоримость с большинством кредиторов |
| Реструктуризация долгов | Сохраняется, если план исполняется | Долги гасятся по плану до трёх лет, без списания излишка | Подтверждённый доход, утверждённый судом план | Тем, чей доход позволяет закрыть долги за три года |
| Реализация имущества | Единственное жильё защищено, ипотечное обычно продаётся | Незалоговые долги, как правило, списываются | Возбуждение дела о банкротстве, участие управляющего | Тем, у кого нет источника для платежей и жилья в залоге нет |
У каждого варианта есть компромиссы, и скажем о них прямо. Локальное соглашение сохраняет квартиру, но ипотечный долг не исчезает: вы обмениваете быстрое списание на долгосрочные платежи. Классическое соглашение гибко, но требует консенсуса, которого в реальных делах добиться трудно. Реструктуризация стандартна и не прощает просрочек по плану. Реализация имущества даёт, как правило, списание долгов, но заложенное жильё при ней обычно уходит с торгов.
Практические критерии выбора:
- Платите по ипотеке без просрочек или близки к этому? В первую очередь рассматривайте локальное соглашение.
- Если доход позволяет закрыть все долги за три года, посчитайте сначала реструктуризацию, она проще организационно.
- Без дохода и без ипотеки основным сценарием остаётся реализация имущества.
- Вопрос «что лучше, банкротство или мировое соглашение» некорректен без цифр: соберите бюджет и суммы долгов, и выбор обычно становится очевидным.
Тревожные сигналы, что выбранный вариант вам не подходит: график платежей съедает всё, что остаётся после прожиточных минимумов; вы не можете документально подтвердить источник дохода; кредиторы массово против, а экономических аргументов у вас нет. В этих случаях честнее пересмотреть план, чем доводить его до расторжения.
Что происходит с жильём и долгами после утверждения соглашения
После утверждения жильё и земельный участок под ним не включаются в конкурсную массу, требования ипотечного кредитора исключаются из реестра, а дело о банкротстве продолжается по остальным долгам. Закон описывает последствия утверждения точно, и их полезно знать дословно:
- Взыскание на жильё в процедуре банкротства не обращается, поэтому квартиру не выставляют на торги.
- Требования кредитора и сама ипотека не прекращаются: банк остаётся залогодержателем, а вы заёмщиком.
- Долг погашается на первоначальных условиях кредитного договора, без пересчёта по банкротным правилам, когда проценты и санкции замораживаются по особым формулам.
- Платить может третье лицо, участвующее в соглашении, сам должник из защищённых от взыскания доходов, а также из доходов, которые он получит уже после завершения банкротства.
- Требования ипотечного кредитора исключаются из реестра и не удовлетворяются в ходе процедур банкротства: кредитор получает деньги напрямую по графику, а не из конкурсной массы.
Два практических уточнения. Во-первых, дело о банкротстве после утверждения соглашения не прекращается: оно продолжает идти по незалоговым долгам, и их судьба (как правило, списание при добросовестном поведении) решается в общем порядке. Во-вторых, если остального имущества недостаточно для кредиторов первой и второй очереди, без депозита на специальный счёт (до 10% стоимости жилья по отчёту оценщика) соглашение не утвердят, поэтому сумму стоит заложить в план заранее.
Про кредитную историю скажем честно: факт банкротства в неё попадает, и это ограничение никуда не денется. Но исправные платежи по ипотечному кредиту в течение нескольких лет после процедуры работают на восстановление репутации заёмщика. Быстрых обещаний «история станет как новая» здесь не бывает: зависимость от дисциплины и времени.
Что будет, если нарушить условия соглашения
При существенном нарушении графика кредитор вправе через суд расторгнуть соглашение, после чего требования в непогашенной части восстанавливаются в реестре, а на жильё может быть обращено взыскание. Суды при этом различают ситуации, и паниковать из-за первой же задержки не нужно.
Техническая просрочка в несколько дней обычно оборачивается неустойкой по условиям документа. Заплатите её и вернитесь к графику. Регулярные пропуски или долгий неплатёж уже существенное нарушение: банк добивается расторжения, требования восстанавливаются в реестре, если банкротство ещё идёт, и кредитор обращает взыскание на квартиру по банкротным правилам либо, если процедура завершена, в общем порядке об ипотеке. По сути, вы возвращаетесь в исходную точку, и часть защиты, которую давало соглашение, теряется.
Если чувствуете, что платить становится трудно, действуйте до, а не после срыва графика: уведомите банк письменно и предложите изменение графика (по закону условия меняются только письменным соглашением сторон с последующим утверждением судом, односторонне банк пересматривать их не вправе). Зафиксируйте причины, например снижение дохода или болезнь, они пригодятся и банку, и суду. Обратитесь за юридическим разбором на этом этапе: корректировка графика почти всегда дешевле и спокойнее, чем спор о расторжении.
Какие ошибки чаще всего допускают должники
Большинство отказов в утверждении и расторжений соглашений связаны не с самим инструментом, а с неисполнимыми условиями и недоказанной платёжеспособностью. Типичная картина повторяется из дела в дело:
| Ошибка | Чем оборачивается | Как правильно |
|---|---|---|
| Устные договорённости с банком | В суде ничем не подтверждены, банк «меняет позицию» | Фиксировать всё письменно: письма, запросы, протоколы встреч |
| График без источника платежей | Отказ в утверждении: суд не видит, откуда деньги | Приложить справки о доходах, документы третьего лица, расчёт бюджета |
| Переоценка дохода, расчёт «впритык» | Первый сбой — расторжение и возврат в банкротство с риском продажи жилья | Считать от остатка после прожиточных минимумов и закладывать резерв |
| Попытка сохранить жильё без реальной готовности платить по залогу | Суд усматривает злоупотребление правом и отказывает | Показывать реальную неплатёжеспособность по остальным долгам и готовность платить по залогу |
| Поручитель без подтверждённого дохода | Сомнения в исполнимости, отказ суда | Привлекать третье лицо с документально проверяемым доходом |
| Пропуск сроков подачи документов, неполный пакет | Затяжки, возврат ходатайства, потеря времени процедуры | Собирать пакет по чек-листу и проверять его до подачи |
Отдельно про последнюю строку: у процедур банкротства свои процессуальные сроки, и пропуск даже формального срока подачи ходатайства может сдвинуть всю последовательность событий, вплоть до назначения торгов по квартире. Поэтому корректно подготовленная ситуация выглядит так: расчёт бюджета готов, документы собраны, переписка с банком упорядочена, позиция по остальным долгам понятна. И только после этого подаётся ходатайство.
Чек-лист: подходит ли вам локальное мировое соглашение
Пройдите по списку и отметьте, на что можете ответить уверенно. Чем больше положительных ответов, тем выше вероятность, что соглашение в вашей ситуации сработает.
- Жильё единственное и в ипотеке? Это базовое условие закона; без него инструмент не применяется.
- Просрочка по ипотеке отсутствует или урегулирована? Если просрочка есть, в тексте должен быть порядок и сроки её устранения.
- Есть подтверждённый доход или платёжеспособное третье лицо? Именно подтверждённый документами: обещания и «в перспективе» суд не учитывает.
- Бюджет позволяет платить без ущерба для базовых расходов? Считайте от остатка после прожиточных минимумов на всех членов семьи.
- Вы готовы, что ипотечный долг не спишется? Банкротство убирает незалоговые долги, кредит под залог квартиры остаётся.
- Документы собраны, расчёт платежа подготовлен? Полный пакет ускоряет рассмотрение и повышает доверие суда.
- Альтернативы рассмотрены? Реструктуризация, классическое соглашение и реализация имущества должны быть хотя бы прикинуты в цифрах, а не «на глаз».
Если по двум-трём пунктам возникли сомнения, это нормально: инструмент гибкий, и многие вопросы решаются корректировкой графика или состава участников. Если по чек-листу остались неясности, вы можете обратиться к нашим юристам: по процедуре банкротства, по любому другому юридическому вопросу или просто описать ситуацию, если непонятно, что делать с долгами. Первичный разбор бесплатный. Оставьте заявку и кратко опишите ситуацию, специалист оценит её и покажет варианты. Это ни к чему не обязывает: не придётся ни сразу оплачивать услугу, ни принимать решение на месте.
Часто задаваемые вопросы
Списывается ли долг по ипотеке при локальном мировом соглашении?
Нет, ипотечный долг сохраняется и погашается по графику соглашения даже после завершения банкротства: правила об освобождении от обязательств на него не распространяются. Остальные долги при этом решаются в общем порядке и, как правило, списываются при добросовестном поведении должника.
Нужно ли согласие остальных кредиторов на локальное мировое соглашение?
Нет, достаточно договорённости с ипотечным кредитором: согласие других кредиторов и финансового управляющего по статье 213.31.1 закона о банкротстве не требуется, а возражения управляющего не препятствуют утверждению. Единственное исключение касается последующей ипотеки: тогда участвуют все залоговые кредиторы, чьи требования есть в реестре.
Прекращается ли банкротство после утверждения локального мирового соглашения?
Нет, дело продолжается: соглашение касается только ипотечного обязательства, а остальные требования рассматриваются в общем порядке. Для сравнения, классическое мировое соглашение со всеми кредиторами производство по делу прекращает.
Что делать, если банк отказывается подписывать соглашение?
Отказ не всегда окончателен: если положение банка от соглашения не ухудшается по сравнению с продажей жилья в банкротстве, суд может признать его возражения необоснованными и утвердить соглашение. Позицию должника усиливают подтверждённый доход, платёжеспособное третье лицо, отсутствие просрочки и экономическое обоснование графика платежей.
Можно ли заключить соглашение, если просрочка по ипотеке уже есть?
Да, но документ должен содержать порядок и сроки устранения просрочки. Это прямое требование статьи 213.31.1. Шансы выше, если просрочка погашена или урегулирована к моменту рассмотрения; жильё, уже реализованное с торгов, таким способом, как правило, сохранить нельзя.
Какой максимальный срок исполнения локального мирового соглашения?
Жёсткого потолка нет: по разъяснениям Верховного суда срок может превышать пятилетний период судебного контроля и соответствовать первоначальному графику кредита. Спустя пять лет суд перестаёт контролировать исполнение, и соглашение дальше действует по общим правилам договора.
Кто может платить по соглашению вместо должника?
Третье лицо, например супруг, родственник или созаёмщик, вправе принять обязательства по соглашению, и его платёжеспособность подтверждается документами. Суды утверждали такие соглашения, когда платежи вносил отец заёмщика с подтверждённым доходом или бывший супруг-созаёмщик, продолжавший платить по кредиту.
Подходит ли локальное мировое соглашение, если жильё не в ипотеке?
Нет, механизм применяется только к жилью, заложенному по ипотеке. Если ипотеки нет, доступны другие варианты: классическое мировое соглашение со всеми кредиторами, реструктуризация долгов и реализация имущества с последующим списанием. Выбор между ними зависит от наличия стабильного дохода и цели сохранить имущество.