Документы и заявление на реструктуризацию долга
Коротко: судебная реструктуризация долга — это процедура в деле о банкротстве гражданина, при которой все обязательства переводятся в утверждённый судом план выплат, а платежеспособность должника восстанавливается без продажи имущества. Для её запуска нужны два опорных документа: заявление в арбитражный суд, в котором обоснована цель обращения к восстановительной процедуре, и пакет документов о доходах, долгах, имуществе и сделках за последние три года. Ниже — полный список документов, структура заявления, порядок действий и типичные ошибки с последствиями.
Что такое реструктуризация долга и восстановление платежеспособности
Реструктуризация долга — это судебная процедура в деле о банкротстве гражданина, которая переводит неподъёмные обязательства в один управляемый план выплат. Её цель — восстановление платежеспособности должника, то есть его способности снова платить по обязательствам самостоятельно. Механизм закреплён в главе X Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». По логике закона это реабилитационная, или восстановительная, процедура: её рассматривают первой, когда у человека есть шанс рассчитаться с кредиторами деньгами, а не имуществом.
Сразу отделите её от привычных банковских договорённостей. Судебная реструктуризация — не просьба снизить платёж и не отсрочка. В процессе работают арбитражный суд, финансовый управляющий и собрание кредиторов. Арбитражный суд — государственный суд по экономическим спорам. Финансовый управляющий — специалист, утверждаемый судом для контроля за доходами, имуществом и расчётами. Собрание кредиторов — голосование всех взыскателей по правилам реестра требований кредиторов, официального перечня долгов, признанных в деле.
Иногда эту процедуру называют «финансовое оздоровление физических лиц». Термин неточный: в законе финансовое оздоровление — отдельная восстановительная процедура для юридических лиц. У граждан её восстановительную роль выполняет именно реструктуризация долгов, поэтому в поисковых запросах эти понятия часто смешиваются.
На практике человек приходит с типичной картиной: два-три кредита, кредитная карта, заём, платежи занимают больше половины дохода, а каждая просрочка добавляет штрафы и звонки взыскателей. Реструктуризация разбирает этот узел по шагам: сначала все долги собираются в одну таблицу, затем суд и кредиторы оценивают, сколько человек реально может платить каждый месяц без угрозы для базовых расходов семьи.
Чем судебная реструктуризация отличается от банковской
Судебная реструктуризация отличается от банковской тем, что меняет не один договор, а всю долговую ситуацию: она охватывает всех кредиторов сразу и работает под контролем суда. Банковские инструменты остаются полезными, когда кредитор один, а доход просел временно. Если кредиторов несколько, эти инструменты не складываются в решение.
| Способ | В чём суть | Где ограничение |
|---|---|---|
| Банковская реструктуризация | Пересмотр условий одного кредитного договора: снижение платежа, продление срока | Не решает проблему нескольких кредиторов; условия определяет банк |
| Кредитные каникулы | Отсрочка платежей на один–шесть месяцев по потребкредитам до 450 000 ₽ с ограничениями по частоте | Долг не уменьшается; после каникул платёж нередко растёт |
| Рефинансирование | Новый кредит для погашения старых | При просрочках банки чаще отказывают; нагрузка может вырасти |
| Мировое соглашение | Договорённость с кредиторами, утверждаемая судом | Нужен консенсус со всеми кредиторами и источник расчётов |
| Судебная реструктуризация | Единый план выплат по всем долгам под контролем суда и финансового управляющего | Требует подтверждённого дохода и одобрения плана кредиторами |
Дальше в статье речь пойдёт о судебном маршруте и документах, которые к нему готовят. Банковские варианты вернутся в сравнении ближе к концу — там, где нужно выбрать маршрут целиком.
При каких условиях возможно восстановление платежеспособности
Условия восстановления платежеспособности физических лиц сводятся к трём опорам: подтверждённый доход, чистая процедурная история и реалистичный план, который одобрят кредиторы и суд. Суд введёт реструктуризацию, только если одновременно выполняются требования закона и практические условия.
- Есть источник дохода. Зарплата, пенсия, пособия, регулярные поступления — то, из чего физически формируется платёж по плану.
- Нет судимости за экономические преступления. Непогашенная или неснятая судимость по таким делам закрывает восстановительный маршрут.
- Нет истории преднамеренного или фиктивного банкротства. Преднамеренное банкротство — искусственное создание или наращивание долгов, заведомо влекущее невозможность платить; фиктивное — заведомо ложное объявление о своей неплатёжеспособности, когда человек на деле может рассчитаться. За оба предусмотрена ответственность, и она исключает реструктуризацию.
- Не было недавнего банкротства. Как правило, в течение пяти лет после завершения предыдущей процедуры повторный маршрут недоступен (проверьте актуальную редакцию закона на 2026 год).
- План реалистичен. Суд утверждает план, только когда видит подтверждённый источник платежей и график, совместимый с бюджетом семьи.
- Кредиторы и суд согласны. План голосуется собранием кредиторов и утверждается судом: желание должника — необходимое, но не достаточное условие.
Здесь нужна честная оговорка о практике. Утверждённые планы — редкость: по статистике первых лет действия закона, с утверждённым планом завершались лишь единицы процентов дел. Кредиторам чаще выгоднее быстрый переход к реализации имущества, а многие должники сами просят этот сценарий, потому что он короче. Но это не делает процедуру бесполезной: заявленная цель реструктуризации показывает суду добросовестность, а в ситуациях с имуществом, которое важно сохранить, наличие обсуждаемого плана нередко решает исход дела.
Распространённое заблуждение звучит так: «раз есть просрочка, реструктуризацию обязаны ввести». Не обязаны: это право, реализация которого зависит от условий восстановления платежеспособности, перечисленных выше. Противоположный миф — «раз есть доход, банкротство не светит». Доход не мешает банкротству; он лишь открывает возможность восстановительного маршрута вместо продажи активов.
Какие документы для реструктуризации долга нужно собрать
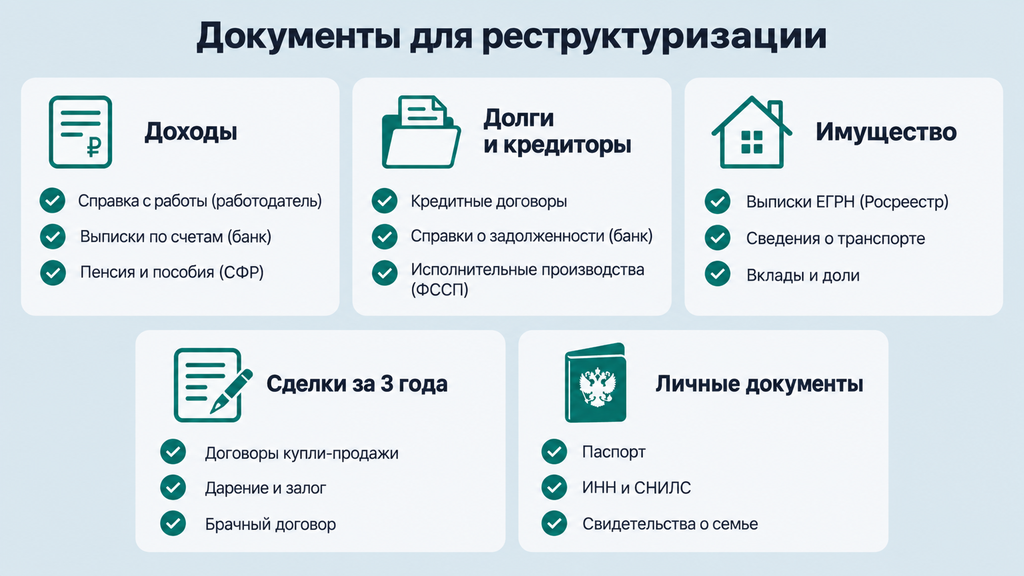
Документы для реструктуризации долга складываются в четыре группы: о доходах, о долгах и кредиторах, об имуществе и сделках за три года, плюс личные и семейные документы. Часть сведений суд и финансовый управляющий запросят сами уже в процедуре, но заявление, поданное без приложений, суд оставит без движения — это самая частая причина потери первых недель. Поэтому пакет собирают до подачи и ведут как папку с четырьмя разделами.
Практический порядок тоже важен: справки о задолженности и выписки по счетам готовятся от двух недель до месяца, поэтому начинайте с них. Документы со сроком актуальности — справки о доходах, свежие выписки — заказывайте так, чтобы к подаче им было не больше одного–двух месяцев.
Документы о доходах и расходах
Суд оценивает, останется ли человеку на жизнь после платежа по плану, поэтому раздел о доходах — ключевой для всей процедуры. Соберите:
- справку о доходах с места работы за последние три года — её выдаёт работодатель или налоговая инспекция;
- выписки по всем банковским счетам и картам за три года — отдельные запросы в каждый банк;
- сведения из Социального фонда России о пенсии и пособиях, если вы их получаете;
- справку о доходах самозанятого из приложения «Мой налог»;
- справки о задолженности по налогам;
- документы о регулярных поступлениях: алименты, арендные платежи, иные выплаты.
Эти документы работают вместе с прожиточным минимумом — законным минимумом расходов на человека в регионе. Пример расчёта бюджета: доход 90 000 ₽, на семью из трёх человек по региональным минимумам приходится около 62 000 ₽, свободный остаток — примерно 28 000 ₽ в месяц. Это ориентир максимального платежа по плану. Цифры условные: минимумы различаются по регионам, а точный расчёт делает финансовый управляющий по фактическим документам.
Документы о долгах и кредиторах
В заявлении нужно перечислить всех кредиторов с суммами и датами образования долга, поэтому этот раздел собирается как инвентаризация обязательств. В него входят:
- кредитные договоры и договоры займа — включая займы у частных лиц;
- справки банков и микрофинансовых организаций о задолженности с разбивкой на тело долга, проценты, штрафы и пени;
- кредитные отчёты из бюро кредитных историй (БКИ) — сводные отчёты обо всех открытых обязательствах;
- судебные приказы — упрощённые судебные решения, которые выносятся без заседания, и полноценные решения судов по долгам;
- постановления судебных приставов и справка об открытых исполнительных производствах.
Типичная ситуация с практическим последствием: у человека три кредита и один заём в МФО, который он считает мелочью и не упоминает. Реестр требований формируется по заявлениям кредиторов, и пропущенный кредитор позже заявляет самостоятельные требования: процедуру приходится корректировать, а доверие суда к остальным цифрам это подрывает. Перед подачей сверьте свою таблицу долгов с кредитным отчётом: он показывает и забытые обязательства, и долги, которые банк уже выкупил коллекторским агентством — платить теперь нужно новому владельцу требования.
Документы об имуществе и сделках за три года
Этот блок удобно вести как две стопки — о текущем имуществе и о договорах за три года: суд проверяет и то, чем человек владеет сейчас, и то, как распоряжался имуществом до подачи заявления. Соберите:
- выписки из ЕГРН — Единого государственного реестра недвижимости — по всей недвижимости, включая доли;
- сведения о транспортных средствах из ГИБДД;
- справки о вкладах, ценных бумагах и долях в бизнесе;
- опись имущества — перечень всего значимого имущества с примерной оценкой;
- договоры сделок за три года: купля-продажа, дарение, залог;
- брачный договор, соглашение о разделе имущества, документы о разводе, если применимо.
Сделки проверяются не для формальности: суд ищет операции, которые могли ущемить интересы кредиторов, — например, дарение квартиры родственнику за год до подачи. Здесь работает прямое правило: скрывать имущество и сделки бессмысленно и рискованно. Скрытое обнаруживается, за ним следуют отказ и оспаривание. Вовремя показанный актив с честной оценкой — это аргумент планирования, а не проблема.
Личные и семейные документы
В пакет входят паспорт, ИНН, СНИЛС, свидетельства о браке и рождении детей, документы об иждивенцах, справка из центра занятости для безработных и пенсионное удостоверение, если оно есть. Семейный состав здесь не формальность: он определяет прожиточный минимум, который вычитается из дохода при расчёте платежа. Человек с двумя детьми платит по плану меньше, чем человек с тем же доходом и без иждивенцев, — и это учтено законом, а не зависит от усмотрения суда.
Как составить заявление в суд о реструктуризации долга
Заявление в суд о реструктуризации долга подаётся в арбитражный суд по месту жительства, и на практике это единое заявление о признании гражданина банкротом, в котором человек сразу обосновывает обращение к восстановительной процедуре. Отдельного документа «заявление на восстановление платежеспособности должника» закон не предусматривает: так обычно называют то же самое заявление, где вместо немедленной продажи имущества человек просит сначала рассмотреть реструктуризацию или мировое соглашение. Формулировка цели — не техническая мелочь: она показывает суду и кредиторам, что человек рассчитывается по долгам, а не уходит от них.
Существует и второй документ с похожим названием — заявление в банк на реструктуризацию кредита. Это внесудебный маршрут для ситуации с одним кредитором. В нём последовательно указывают: что произошло с доходом и когда; по какой причине платежи стали неподъёмными — потеря работы, болезнь, развод; какой вариант нужен — снижение платежа, отсрочка, изменение графика; какие документы это подтверждают. К заявлению прикладывают справки о доходах и выписки. Ответ банка, впрочем, не гарантирован: такое заявление — переговорный инструмент, а не правовое требование, и отказ банка не блокирует дальнейший судебный маршрут.
Что обязательно указать в заявлении
Структура заявления выстроена так, чтобы суд мог проверить обоснованность без дополнительных запросов. В нём последовательно указывают:
- наименование арбитражного суда и данные должника — паспорт, ИНН, адрес;
- общую сумму обязательств с обоснованием, почему платить в прежних условиях стало невозможно;
- перечень всех кредиторов с суммами и датами образования долга;
- сведения о доходах и их источниках;
- опись имущества, включая деньги на счетах;
- перечень сделок за три года с имуществом и описание их условий;
- наименование и адрес саморегулируемой организации (СРО) — объединения арбитражных управляющих, из членов которой суд утвердит финансового управляющего;
- просьбу признать заявление обоснованным и ввести процедуру реструктуризации долгов;
- перечень приложений — все документы из разделов выше.
Ключевая часть — обоснование причин. Расплывчатое «сложная финансовая ситуация» суд не убедит; работают конкретные и подтверждаемые обстоятельства: «с января доход снизился с прежнего уровня из-за потери работы, платёж по кредиту занимает более половины дохода». Каждая цифра должна совпадать со справками: расхождения всплывут на первом заседании и ослабят позицию по всем остальным пунктам.
Куда и как подать заявление
Заявление подаётся в арбитражный суд по месту жительства гражданина одним из трёх способов: электронно через систему «Мой арбитр» — сервис электронных документов арбитражных судов, лично через канцелярию или почтой. Вместе с заявлением вносятся платежи: госпошлина и депозит на вознаграждение финансового управляющего. Актуальные на 2026 год ориентиры — госпошлина 10 000 ₽ для физических лиц и депозит 25 000 ₽; перед подачей проверьте действующие ставки, они периодически меняются.
После подачи суд назначает заседание по обоснованности заявления. Кредиторов уведомляют о введении процедуры, сведения публикуются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Как правило, между подачей и первым заседанием проходит один–два месяца: точные сроки зависят от загрузки конкретного суда, поэтому опирайтесь на актуальную практику своего региона.
Пошаговый маршрут: от сбора документов до утверждения плана
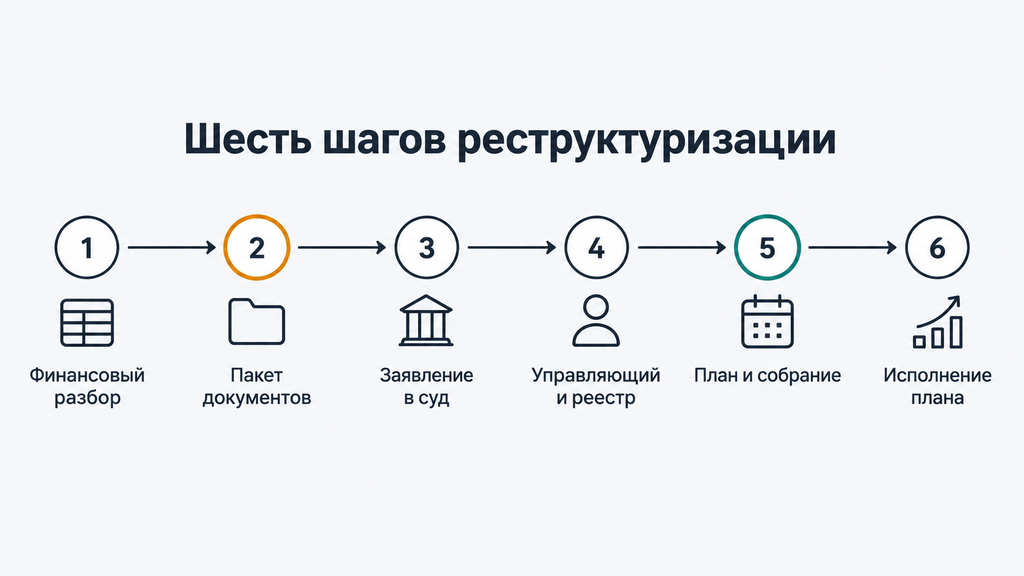
Маршрут реструктуризации укладывается в шесть точек: финансовый разбор, сбор документов, подача заявления, работа финансового управляющего, план и собрание кредиторов, утверждение и исполнение плана. Ниже эти точки развёрнуты в девять практических шагов с типичной ошибкой на каждом.
- Финансовый разбор. Сведите все долги в одну таблицу: кредитор, сумма, просрочка, штрафы. Посчитайте бюджет: доход минус обязательные расходы семьи. Ошибка шага — считать по памяти без справок: расхождения потом обнаружит кредитный отчёт.
- Сбор пакета документов. Пройдите четыре группы из чек-листа выше. Ошибка шага — откладывать банковские справки: они готовятся дольше всего.
- Самопроверка условий. Доход, судимость, недавние процедуры. Если хотя бы одно условие не выполняется, обсудите с юристом другой маршрут до подачи, а не после отказа.
- Подача заявления. Проверьте структуру, приложения и платежи. Ошибка шага — подача в районный суд: такие дела рассматривает только арбитражный.
- Первое заседание. Суд проверяет обоснованность заявления и цель обращения. Ошибка шага — общие формулировки причин неплатежеспособности без документов.
- Работа финансового управляющего и формирование реестра. Управляющий утверждается вместе с введением процедуры, после чего кредиторы заявляют требования, а он их проверяет. Ошибка шага — споры с кредиторами напрямую вместо процессуальных возражений через суд.
- План и первое собрание кредиторов. План обсуждается и голосуется. Ошибка шага — план «на грани»: завышенный платёж ради быстрого одобрения почти всегда заканчивается срывом.
- Утверждение плана судом. Суд смотрит на источник платежей и защищённость интересов сторон. Подготовьте расчёты заранее — они ответят на вопросы суда.
- Исполнение плана. Регулярные платежи и отчётность перед управляющим. Ошибка шага — молчание при изменении дохода: о снижении зарплаты сообщают сразу, план можно корректировать.
План реструктуризации: что в него входит и как он работает
План реструктуризации — центральный документ процедуры: он фиксирует, сколько, когда и из каких доходов должник будет платить кредиторам, и утверждается собранием кредиторов с контролем суда. Предложить план может сам гражданин, кредиторы или финансовый управляющий, а срок его реализации по закону не может превышать трёх лет.
С даты введения процедуры положение должника меняется заметно:
- проценты, штрафы и пени по включённым в реестр долгам перестают начисляться — долговая масса фиксируется;
- исполнительные производства оканчиваются, ранее наложенные аресты на имущество снимаются;
- требования кредиторов предъявляются только через суд в рамках дела — звонки и письма взыскателей по включённым долгам прекращаются;
- сделки с имуществом дороже 50 000 ₽ совершаются только с письменного согласия финансового управляющего;
- открывать счета и вклады в иностранных банках нельзя.
Для многих это первый спокойный месяц за годы: долговая нагрузка перестаёт расти, а расчёты идут по понятному графику, согласованному не с одним банком, а со всеми кредиторами сразу.
Что указывают в плане реструктуризации
В план включают общую сумму долгов, месячный график платежей с датами, источники дохода, порядок расчётов с каждым кредитором и меры, которые сделают план устойчивым. Пример рабочего расчёта: общий долг 1 200 000 ₽, свободный остаток бюджета 28 000 ₽ в месяц, план на 36 месяцев — человек возвращает кредиторам основную сумму без нарастающих штрафов и сохраняет имущество. Реалистичность здесь важнее красоты: суд утверждает план, только когда видит подтверждённый источник платежей, а кредиторы — математическую вероятность исполнения до конца.
Отдельные правила действуют для залоговых кредиторов — например, банка по ипотеке: расчёты по залоговому имуществу идут по собственной схеме, и этот блок плана стоит просчитать со специалистом заранее, а не во время процедуры.
Что происходит после выполнения плана
При исполненном плане дело завершается без признания гражданина банкротом: долги погашены, имущество сохранено, ограничений банкрота не возникает. Это главный плюс маршрута — в кредитной истории остаются записи о пройденной процедуре, но не о статусе банкрота.
Если план сорвался, суд по ходатайству кредиторов или управляющего вводит реализацию имущества: активы, кроме защищённых законом, продаются с торгов, а остаток долга после расчётов списывается. Это не катастрофа, а предусмотренный законом второй сценарий — но его нужно просчитывать заранее, а не обнаруживать посреди процедуры. Учтите и другие последствия: сведения о деле публикуются в открытом ЕФРСБ, новые кредиты в ходе процедуры практически недоступны, а повторная реструктуризация возможна не раньше чем через несколько лет после первой — по общему правилу восемь лет для повторной реструктуризации и пять лет для повторного банкротства (проверьте актуальную редакцию закона на 2026 год).
Реструктуризация, кредитные каникулы и банкротство: как выбрать маршрут
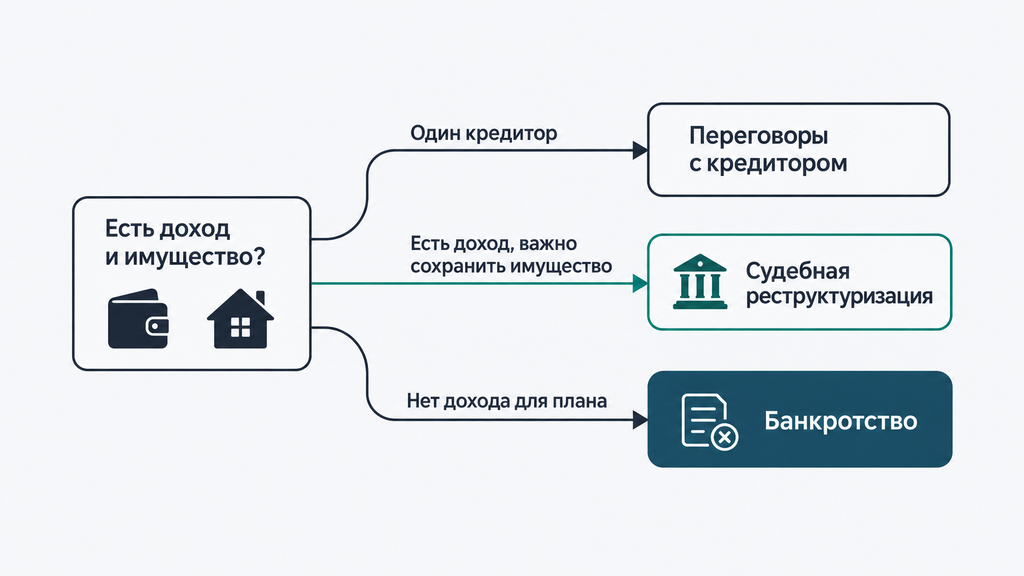
Маршрут выбирают по трём факторам: есть ли подтверждённый доход для платежей по плану, есть ли имущество, которое важно сохранить, и на какой стадии находится взыскание — просрочка, судебный приказ, приставы. Дополнительные факторы: число кредиторов и цель — сохранить активы или законно списать долги.
| Вариант | Суть | Срок | Кому подходит | Ограничения |
|---|---|---|---|---|
| Банковская реструктуризация и кредитные каникулы | Пересмотр графика одного договора, отсрочка платежей | Недели на согласование | Один кредитор, временный спад дохода | Не охватывает других кредиторов, долг не уменьшается |
| Рефинансирование | Новый кредит вместо старых | Недели | Платёжеспособность ещё есть, просрочек нет | Отказы при плохой кредитной истории, нагрузка может вырасти |
| Мировое соглашение | Расчёты по согласованной схеме под контролем суда | Индивидуально | Есть источник расчётов и поддержка третьих лиц | Требует согласия всех кредиторов |
| Судебная реструктуризация | Единый план выплат по всем долгам | План до 3 лет, подготовка один–два месяца | Есть доход и имущество, которое важно сохранить | План должны одобрить кредиторы и суд |
| Внесудебное банкротство через МФЦ | Списание долгов без суда | 6 месяцев | Долг от 25 000 до 1 000 000 ₽, исполнительное производство закрыто за отсутствием имущества | Жёсткие условия входа, повторно — раз в пять лет |
| Судебное банкротство с реализацией имущества | Продажа активов и списание остатка долга | Как правило 6–12 месяцев | Нет дохода для плана, долги непосильны | Продажа имущества, кроме защищённого законом |
Компромиссы здесь неизбежны, и честнее назвать их сразу. Каникулы дают передышку, но не убирают долг. Реализация имущества списывает обязательства, но означает продажу активов. Реструктуризация сохраняет имущество, но требует дохода и дисциплины на три года. Вопрос «что лучше — реструктуризация или банкротство» имеет один честный ответ: это зависит от дохода и имущества. Выбор становится очевидным после расчёта бюджета и проверки активов, а не после чтения рекламы.
Типичные ошибки при подготовке документов и заявления
Самые частые ошибки при подготовке — неполный пакет документов, забытые кредиторы, скрытые сделки и нереалистичный план платежей, и у каждой есть конкретное последствие: от потери нескольких недель до отказа и оспаривания сделок.
| Ошибка | Чем грозит | Как избежать |
|---|---|---|
| Неполный пакет приложений | Заявление оставят без движения — потеря недель | Собирать пакет по чек-листу и сверять перед подачей |
| Забытые кредиторы: МФО, поручительства, налоги | Корректировка реестра, задержки, недоверие суда к цифрам | Сверить таблицу долгов с кредитным отчётом |
| Сокрытие имущества и сделок | Отказ, оспаривание сделок | Показать всё заранее и оценить последствия с юристом |
| Завышенный платёж по плану | Срыв плана и переход к реализации имущества | Считать платёж от реального свободного остатка, а не от желаемой скорости |
| Бюджет без прожиточных минимумов семьи | План отклонят как нереалистичный | Считать минимумы по региону и составу семьи |
| Подача без попытки урегулирования с банком | Слабое обоснование цели, вопросы суда | Сохранять переписку и ответы банков до подачи |
| Ошибка в выборе суда | Возврат документов | Подавать только в арбитражный суд по месту жительства |
Как это выглядит на практике. Человек собрал документы за десять дней и уверенно подал заявление, но не приложил договор займа в МФО на 40 000 ₽ — счёл его мелочью. Через полтора месяца, уже в процедуре, этот кредитор заявил требование; реестр пришлось корректировать, часть согласований повторять. Цена ошибки — задержка и подорванное доверие суда к остальным цифрам заявления. Правило простое: в реестр попадают все обязательства, включая «мелкие».
Когда реструктуризация не подходит: ограничения и альтернативы
Реструктуризация не работает, когда платить по плану нечем: без стабильного подтверждённого дохода план не утвердят, а судимость за экономические преступления или недавнее банкротство законно закрывают этот маршрут. Типичные ситуации, в которых процедура не подойдёт:
- нет официального дохода — например, весь заработок неформальный и подтвердить его документами нечем;
- за плечами банкротство или реструктуризация последних лет;
- план экономически нереалистичен при любом расчёте: даже минимальный платёж превышает свободный остаток бюджета;
- есть судимость за экономические преступления или история преднамеренного банкротства.
Скажем прямо: суды редко утверждают планы, и для многих людей разумнее сразу идти к банкротству — это законный выбор, а не поражение. Реструктуризация может удлинить дело на месяцы, поэтому вопрос «нужен ли этот этап» стоит задавать до подачи заявления, а не в процессе.
Рабочие альтернативы — каждая со своими условиями:
- внесудебное банкротство через МФЦ — бесплатно и без суда, но под жёсткие условия: долг от 25 000 до 1 000 000 ₽, закрытое приставами из-за отсутствия имущества исполнительное производство и другие законные основания; повторно — раз в пять лет (проверьте актуальные условия на 2026 год);
- судебное банкротство с реализацией имущества — вариант при отсутствии дохода: долги списываются после расчётов из выручки от продажи активов;
- мировое соглашение с кредиторами — когда есть источник расчётов и готовность всех сторон к договорённости;
- кредитные каникулы — временная мера при одном-двух кредиторах и понятной причине спада дохода.
Чек-лист перед подачей заявления
Перед подачей заявления пройдите восемь пунктов самопроверки — они закрывают всё, что суд и кредиторы проверят в первую очередь.
- Сведите все долги в одну таблицу и сверьте её с кредитным отчётом.
- Запросите справки о доходах и выписки по счетам за три года.
- Соберите документы об имуществе и договоры всех сделок за три года.
- Посчитайте бюджет с прожиточными минимумами семьи и выведите свободный остаток.
- Проверьте себя на ограничения: судимость, банкротство или реструктуризация последних лет.
- Выберите саморегулируемую организацию и убедитесь, что она состоит в официальном реестре.
- Заложите бюджет процедуры: госпошлина, депозит на вознаграждение управляющего, публикации.
- Сформулируйте конкретную, документально подтверждённую причину неплатежеспособности.
Если на каком-то шаге стало неясно, как двигаться дальше, — это нормальная ситуация: документы о реструктуризации долга всегда собираются под конкретный набор обстоятельств. Вы можете обратиться к нам по процедуре банкротства, реструктуризации или любому другому юридическому вопросу, связанному с долгами, — даже если пока непонятно, что делать. Достаточно оставить заявку и кратко описать ситуацию: специалист бесплатно сделает первичный разбор, покажет применимые варианты и их условия. Оставить заявку — не значит оплатить услугу или принять решение: первичный разбор ни к чему не обязывает.
Часто задаваемые вопросы
Какие документы для реструктуризации долга нужны в первую очередь?
В первую очередь — справки о доходах за три года, выписки по банковским счетам, кредитные договоры и справки о задолженности по каждому кредитору, документы об имуществе и перечень сделок за тот же период. Полный пакет зависит от состава долгов и семейной ситуации, поэтому его удобно собирать по чек-листу из этой статьи.
Можно ли подать заявление в суд о реструктуризации долга без юриста?
Формально да: гражданин вправе подать заявление сам — через «Мой арбитр», канцелярию арбитражного суда или почтой. Риск кроется в деталях: ошибка в приложениях или обосновании ведёт к оставлению без движения или отказу, поэтому пакет документов стоит проверить со специалистом до подачи.
Сколько длится реструктуризация долгов?
От подачи заявления до первого заседания обычно проходит один–два месяца, ещё несколько месяцев занимают формирование реестра кредиторов и согласование плана. Сам план, если он утверждён, исполняется до трёх лет.
Что будет, если не выполнять план реструктуризации?
Суд отменит план и введёт процедуру реализации имущества: активы, кроме защищённых законом, продадут с торгов, а остаток долга после расчётов спишут. Риск срыва снижает реалистичный план, рассчитанный от фактического свободного дохода, а не от желаемой скорости погашения.
Реструктуризация или банкротство: что выбрать?
Ориентируйтесь на три фактора: подтверждённый доход, имущество, которое важно сохранить, и число кредиторов. Доход и защищаемые активы — аргументы к реструктуризации; отсутствие дохода — к банкротству с реализацией имущества. Финальный выбор становится очевидным после расчёта бюджета и проверки документов.
Сохранят ли имущество при реструктуризации?
Смысл процедуры — расплатиться деньгами из дохода, поэтому при исполненном плане имущество, включая единственное жильё, сохраняется. Оговорка касается залоговых объектов: по ипотеке и другим залогам действуют отдельные правила расчётов, которые нужно просчитать заранее.
Сколько стоит реструктуризация долга?
Базовые расходы — госпошлина (ориентир на 2026 год — 10 000 ₽ для физических лиц), депозит 25 000 ₽ на вознаграждение финансового управляющего и публикации в реестрах. Итоговый бюджет зависит от сложности дела и объёма юридического сопровождения, поэтому точную сумму можно назвать только после разбора документов.
Куда обратиться, если непонятно, с чего начать?
Оставьте заявку и кратко опишите свою ситуацию с долгами — специалист бесплатно проведёт первичный разбор и покажет, какие варианты применимы: реструктуризация, банкротство или переговоры с кредиторами. Этот шаг ни к чему не обязывает: решение о дальнейших действиях остаётся за вами.