Списание долгов через МФЦ: кредиты, ЖКХ и микрозаймы
Списание долгов через МФЦ — это бесплатная внесудебная процедура банкротства: гражданин с долгами от 25 000 до 1 000 000 рублей, без имущества для взыскания и с закрытым исполнительным производством подаёт заявление в многофункциональный центр и через 6 месяцев освобождается от указанных в заявлении долгов — кредитов, микрозаймов, задолженности по ЖКХ, налогов и штрафов. Суд, госпошлина и финансовый управляющий в этой процедуре не участвуют, а результат фиксируется в Едином федеральном реестре сведений о банкротстве. Ниже — условия 2026 года, список документов, пошаговый порядок подачи и честный разбор ситуаций, когда внесудебная процедура не подойдёт.
Что такое списание долгов через МФЦ и кому оно подходит
Списание долгов через МФЦ и есть внесудебное банкротство гражданина: упрощённая процедура, которая проходит без арбитражного суда, финансового управляющего и обязательных расходов. Она введена параграфом 1.1 главы X Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» и действует с 1 сентября 2020 года; после расширения правил в конце 2023 года процедура стала доступна заметно большему числу людей.
Механика простая. МФЦ, он же многофункциональный центр предоставления государственных и муниципальных услуг, принимает заявление, проверяет данные через государственные ведомства и публикует сведения в ЕФРСБ, Едином федеральном реестре сведений о банкротстве. С момента публикации начинается шестимесячная процедура: взыскание по указанным долгам приостанавливается, проценты и пени перестают начисляться. Если за полгода у должника не появится имущество или доход для расчётов, обязательства из заявления признаются безнадёжными и списываются.
Сразу снимем популярное заблуждение. Запрос «как списать долги без банкротства через МФЦ» один из самых частых, но отдельной процедуры «просто списания» в законе нет: через МФЦ долги списываются именно в порядке банкротства, просто без суда. Чем внесудебное банкротство отличается от судебного? Отсутствием суда, управляющего, госпошлины и жёсткими временными рамками: ровно шесть месяцев. Взамен закон требует точного соответствия условиям, и именно на этом этапе отсеивается большинство заявителей.
Внесудебное списание долгов подходит человеку, у которого нет имущества для взыскания, нет дохода, за счёт которого долги реально гасятся, и уже есть опыт общения с приставами. Если же вы работаете с официальной зарплатой, платите ипотеку или должны больше миллиона, переходите сразу к разделу о выборе между МФЦ и судом: там сравнение по понятным критериям.
Условия списания долгов через МФЦ в 2026 году
Чтобы списать долги через МФЦ в 2026 году, нужно одновременно выполнить три условия: общая сумма долгов от 25 000 до 1 000 000 рублей, отсутствие имущества, на которое может быть обращено взыскание, и одно из законных оснований, связанных с исполнительными производствами.
- Сумма долгов: от 25 000 до 1 000 000 ₽. Считается на дату подачи заявления и складывается из «тела» кредитов, процентов по ним, а также накопленных задолженностей по налогам, ЖКХ, штрафам и распискам.
- Нет имущества для взыскания. Единственное жильё без ипотеки, предметы обычной домашней обстановки и вещи первой необходимости защищены статьёй 446 ГПК РФ, поэтому они не учитываются. Всё, что пристав мог бы продать для расчётов с кредиторами, должно отсутствовать.
- Есть основание по исполнительным производствам. Взыскание уже дошло до приставов и завершилось без результата либо подходит под одну из льготных категорий, о которых ниже.
Отдельно отвечу на вопрос, который звучит почти на каждой консультации: можно ли списать долги через МФЦ, если работаешь официально. Прямого запрета в законе нет, но на практике именно доход становится препятствием: пока пристав видит зарплату, на которую можно обращать взыскание, он, как правило, не оканчивает производство по пункту 4 части 1 статьи 46 закона № 229-ФЗ. Поэтому внесудебное списание подходит людям без дохода или живущим на пенсию и пособия, а не заёмщикам со стабильной официальной зарплатой: им обычно ближе судебная процедура.
До какой суммы можно списать долг через МФЦ
Через МФЦ можно списать долг от 25 000 до 1 000 000 рублей, и складывается эта сумма из всех ваших денежных обязательств на дату подачи заявления. Чтобы расчёт был корректным, соберите все долги в одну таблицу: пропущенное обязательство потом либо не спишется, либо даст кредитору повод перевести процедуру в суд.
| Вид задолженности | Входит в общую сумму | Списывается через МФЦ |
|---|---|---|
| Кредиты, микрозаймы, кредитные карты (с процентами) | Да | Да, при включении в заявление |
| Долги по ЖКХ и взносы на капремонт | Да | Да, накопленные; текущие — нет |
| Налоги и сборы, включая пени | Да | Да |
| Штрафы ГИБДД | Да | Да |
| Займы по распискам, в том числе перед физлицами | Да | Да |
| Платежи по поручительству, включая непросроченные | Да | Да |
| Судебная задолженность | Да | Да |
| Алименты | Учитываются | Нет |
| Возмещение вреда жизни и здоровью, моральный вред | Учитываются | Нет |
Типичная ошибка: занижать сумму, чтобы «вписаться» в лимит. Кредитор, чей долг не указан или указан не полностью, вправе перевести процедуру в арбитражный суд, а само обязательство всё равно останется с вами. Встречается и обратная ситуация: человек должен, условно, 900 000 ₽ по телу кредитов, но с процентами и пенями на дату подачи выходит 1 050 000 ₽, и формально путь в МФЦ уже закрыт. Поэтому сумму считайте на дату подачи и по актуальным справкам, а не по старым выпискам.
Исполнительные производства: основное условие и категории должников
Главное процессуальное условие внесудебного банкротства: оконченное исполнительное производство. Пристав вернул взыскателю исполнительный документ, потому что не нашёл имущества, на которое можно обратить взыскание. Основание закреплено в пункте 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве», и на дату подачи у вас не должно быть других неоконченных производств.
Для отдельных категорий должников закон делает послабления. Им не нужно ждать закрытия производства, достаточно срока взыскания:
- пенсионеры: основной доход составляет пенсия, исполнительный документ предъявлялся к взысканию более года назад, но требования не исполнены полностью или исполнены частично;
- получатели ежемесячного пособия в связи с рождением и воспитанием ребёнка: действует тот же годичный срок по исполнительному документу;
- участники СВО: исполнительный документ выдан более года назад и не исполнен; при подаче потребуется справка об участии;
- должники с длительным взысканием: исполнительный документ выдан не позднее чем за 7 лет до обращения, требования не исполнены или исполнены частично.
Как это бывает на практике: исполнительные производства «живут» циклами. Кредитор получает судебный приказ или решение, передаёт лист приставам, через несколько месяцев безрезультатной работы производство оканчивают, а затем, нередко перед самым истечением срока предъявления, возобновляют снова. Из-за этого «поймать» период, когда все производства окончены и новых нет, бывает непросто. Готовьтесь к подаче заранее: следите за банком данных ФССП и планируйте визит в МФЦ на спокойное окно между производствами.
Какие долги можно списать через МФЦ: кредиты, микрозаймы и ЖКХ
Через МФЦ списываются только те долги, которые заявитель указал в заявлении: кредиты, микрозаймы, задолженность по кредитным картам, ЖКХ, налоги, штрафы и судебные долги. Это принципиальное отличие от судебной процедуры, где освобождение распространяется практически на все обязательства, включая те, о которых должник забыл. Поэтому точность списка кредиторов здесь определяет весь результат: что не вошло в заявление, то не спишется и продолжит существовать с процентами.
Из этого же принципа следует простой вывод: МФЦ и списание долгов по кредитам физических лиц работают только в связке с аккуратной подготовкой. Перед подачей стоит запросить кредитные отчёты и справки из банков, сверить договоры с расписками и включить каждого кредитора отдельной строкой. Дальше разберём, как можно списать долги по кредитам через МФЦ и другие виды задолженностей: вопросы звучат по-разному, а правило одно.
Кредиты, кредитные карты и микрозаймы
Списание кредита через МФЦ устроено так же, как списание любого денежного долга: банк включается в список кредиторов, а по завершении процедуры обязательство прекращается. В списке по каждому кредитору указывают наименование и адрес, ИНН, основание возникновения долга, общую сумму с процентами и просроченную часть. Практический совет: запрашивайте справки о задолженности непосредственно перед подачей, потому что проценты и пени меняют цифры буквально помесячно, а заниженная сумма опаснее завышенной.
Теперь частные вопросы из практики. «Как списать долг по кредитной карте через МФЦ?» Точно так же, как обычный кредит: в списке указывается фактическая задолженность по карте на дату подачи, а неиспользованный кредитный лимит долгом не является. «Как списать долги по микрозаймам через МФЦ?» Включите каждую микрофинансовую или коллекторскую компанию отдельной строкой и проверьте договоры: займы часто перепродаются, и указывать нужно актуального кредитора, иначе формальный повод для перевода дела в суд у него появится.
Типичный сценарий: у человека три потребительских кредита, две кредитные карты и один заём в МФО, доход снизился, и платежи занимают больше половины бюджета. Правильный порядок действий такой: собрать справки по всем пяти кредиторам, посчитать общую сумму с процентами, убедиться, что она в пределах миллиона, и включить каждого в заявление. Пропущенная МФО в этой схеме обойдётся дороже всего: её долг не спишется, а процедура может быть оспорена.
Долги по ЖКХ
Списать долги по ЖКХ через МФЦ можно: накопленная задолженность за жилищно-коммунальные услуги и взносы на капитальный ремонт включается в заявление и списывается вместе с остальными долгами по завершении процедуры. Для многих должников это существенная часть общей суммы: квартплата за несколько лет легко набирает 150–300 тысяч рублей.
Но у банкротства по ЖКХ через МФЦ есть три ограничения, о которых стоит знать заранее. Первое: текущие платежи, возникшие после подачи заявления, не списываются, так что платить за квартиру придётся и во время процедуры. Второе: долги других собственников квартиры остаются на них, списание касается только личных обязательств заявителя. Третье: начисления продолжаются и после банкротства, поэтому вопрос «как не накопить заново» решается уже вне процедуры, например субсидиями, реструктуризацией с управляющей компанией или сменой привычек платежей.
Есть нюанс: по коммунальным долгам далеко не всегда есть судебный приказ и исполнительное производство, потому что управляющие компании долго собирают долги до суда. Это не мешает включить задолженность в общую сумму, но само основание для внесудебной процедуры (исполнительные производства) должно выполняться по другому долгу, например по кредиту. Пример: у человека 180 000 ₽ за квартиру за три года и 400 000 ₽ по кредитам с оконченным производством; оба долга вписываются в заявление, и после процедуры человек начинает с чистого листа по обоим направлениям.
Какие долги не спишутся даже через МФЦ
Успешно завершённая процедура не освобождает от обязательств, которые закон прямо исключил из списания:
- алименты: обязательства перед детьми и нетрудоспособными родителями сохраняются полностью;
- возмещение вреда жизни и здоровью, например выплаты пострадавшим в ДТП;
- моральный вред, присуждённый судом;
- зарплата и выходные пособия сотрудникам, если заявитель был индивидуальным предпринимателем;
- субсидиарная ответственность: долги организации, к которым привлекли руководителя или участника;
- долги кредиторам, не указанным в заявлении, и обязательства, возникшие уже в период процедуры.
Сам этот список не повод отказываться от процедуры, но он подсказывает: заранее посчитайте остаток. Если после списания кредитов у вас останутся алименты в размере трети дохода, финансовая картина изменится, но не перевернётся, и лучше понимать это до подачи, а не после. Пройдитесь по списку как по чек-листу: каждый пункт превращается в вопрос «есть ли у меня такое обязательство и как я буду его обслуживать».
Что нужно для списания долгов через МФЦ: документы
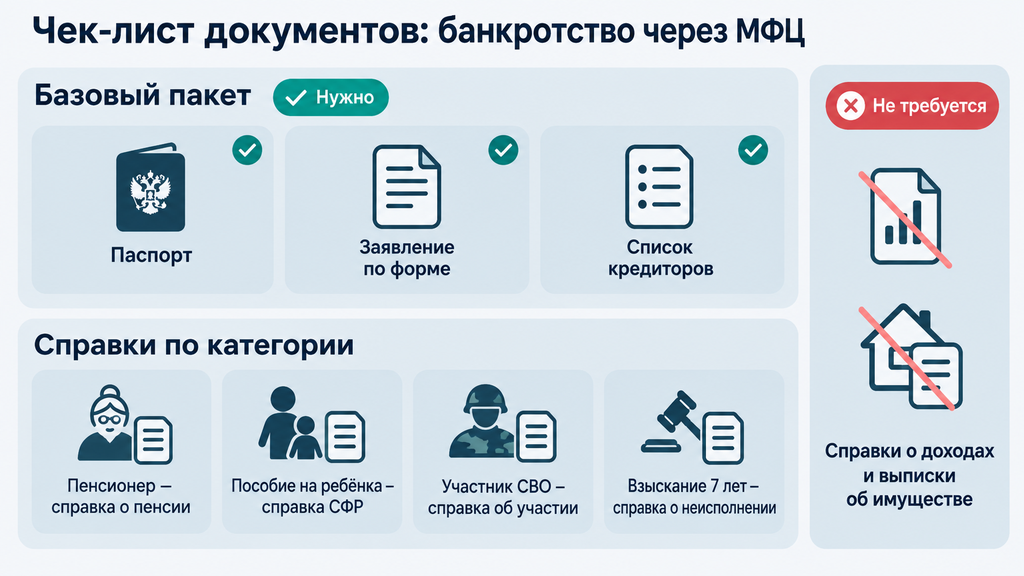
Для списания долгов через МФЦ нужен минимальный пакет документов: паспорт, заявление по утверждённой форме и список кредиторов. Справки о доходах, выписки из Росреестра и документы об имуществе не требуются: центр сам запросит данные в ФССП, ФНС и других ведомствах. Именно эта простота и делает процедуру привлекательной: весь пакет реально собрать за один вечер.
Базовый комплект выглядит так:
- паспорт с отметкой о регистрации;
- заявление о признании гражданина банкротом во внесудебном порядке: бланк утверждён приказом Минэкономразвития, форму выдадут в МФЦ;
- список кредиторов и должников гражданина по утверждённой форме, с адресами, ИНН и суммами.
Дополнительные документы зависят от категории заявителя:
- пенсионеру: справка о назначении пенсии и справка о том, что исполнительный документ предъявлялся более года назад и не исполнен;
- получателю детского пособия: справка из Социального фонда России (СФР) о назначении пособия и аналогичная справка по исполнительному документу;
- участнику СВО: справка об участии в специальной военной операции;
- должнику с 7-летним взысканием: справка о неисполненном исполнительном документе, выданном не позднее чем за 7 лет до обращения;
- представителю: нотариальная доверенность и его паспорт.
Справки берут в СФР и ФССП по заявлению; если исполнительный документ предъявлялся не приставам, а напрямую в банк или работодателю, справку о неисполнении выдаёт тот, у кого лист находился. Часть сведений ведомства подтверждают в электронном виде без вашего участия, но бумажную справку принести не запрещено, и иногда это ускоряет проверку.
Главная ошибка на этапе документов: неполный список кредиторов. Проверяйте себя по кредитным отчётам из бюро кредитных историй, старым договорам, распискам и личным записям: забытый долг не спишется и создаст риск перевода процедуры в суд.
Как подать заявление в МФЦ на списание долгов: пошаговая инструкция
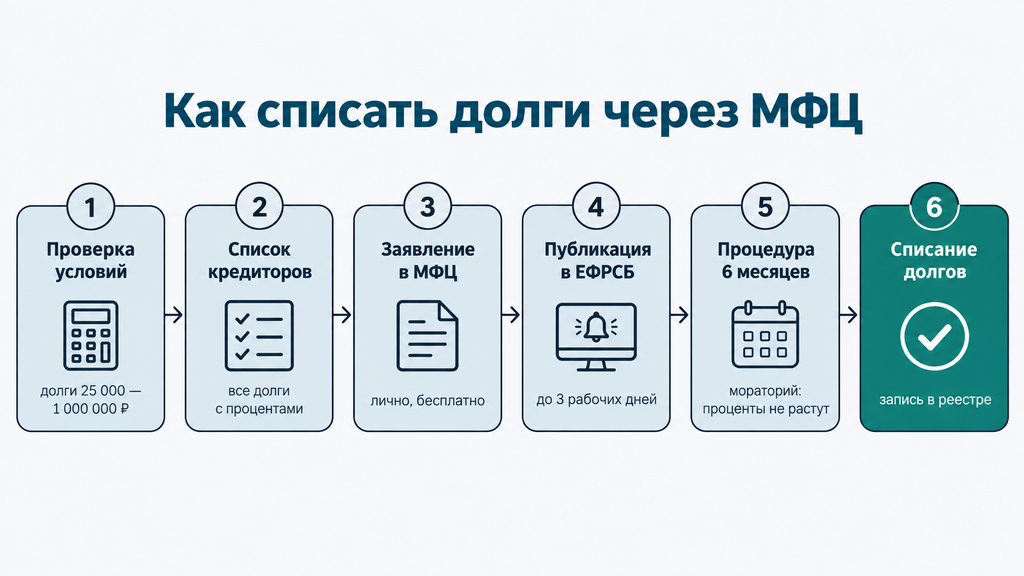
Подать заявление в МФЦ на списание долгов можно за один визит: вся процедура подачи сводится к шести шагам, от проверки условий до отслеживания публикации в реестре. Подготовка обычно занимает одну-две недели, и основное время уходит не на бюрократию, а на сбор точных сумм по кредиторам.
- Проверьте соответствие условиям. Посчитайте все долги с процентами, убедитесь, что сумма от 25 000 до 1 000 000 ₽, и оцените имущество по статье 446 ГПК РФ: кроме единственного жилья и предметов первой необходимости ничего быть не должно.
- Проверьте исполнительные производства. Откройте банк данных исполнительных производств на сайте ФССП: все производства должны быть окончены, в идеале по пункту 4 части 1 статьи 46, либо подходит ваша льготная категория.
- Составьте список кредиторов. Соберите справки из банков, МФО, данные по налогам, штрафам, ЖКХ и распискам; проверьте кредитные отчёты: пропущенный кредитор осложнит всю процедуру.
- Заполните заявление. Бланк утверждённой формы выдадут в МФЦ; заранее подготовьте паспортные данные и адреса регистрации.
- Подайте документы лично. Заявление принимают в МФЦ по месту жительства или пребывания; подать через представителя можно только с нотариальной доверенностью.
- Отслеживайте процедуру. МФЦ проверит данные и в течение трёх рабочих дней направит сведения в ЕФРСБ; дальше шесть месяцев ожидания и автоматическое завершение с записью в реестре.
С момента публикации в реестре действует мораторий: по указанным долгам перестают начисляться проценты, штрафы и пени, исполнительные производства приостанавливаются, банк и коллекторы не вправе требовать платежи. У вас появляются встречные обязательства: нельзя брать новые кредиты и займы, становиться поручителем, а при улучшении финансового положения, например при получении наследства или выходе на работу, нужно сообщить в МФЦ в течение пяти рабочих дней, иначе процедуру прекратят. Уведомлять кредиторов отдельно не нужно: с момента публикации в реестре они считаются извещёнными официально.
Как отслеживать статус процедуры: Госуслуги и реестр ЕФРСБ
Подать заявление на внесудебное банкротство через Госуслуги нельзя: документы принимает только МФЦ, лично. Но портал заметно упрощает подготовку: в разделе «Платежи» удобно проверить налоговые и судебные задолженности, а штрафы ищите на сайте ГИБДД. То есть списать долги через МФЦ «с Госуслугами» реально в связке: портал закрывает этап диагностики, а саму процедуру проводит центр.
После подачи статус отслеживается на сайте bankrot.fedresurs.ru, публичной странице ЕФРСБ. Здесь появляются записи о начале процедуры, всех её событиях и завершении; на сайт Федресурса можно настроить уведомления на электронную почту, чтобы ничего не пропустить. Записей достаточно для спокойного контроля: ездить в центр повторно и звонить кредиторам не требуется.
Сколько стоит списание долгов через МФЦ и сколько длится процедура
Внесудебное списание долгов через МФЦ бесплатно для заявителя: не нужно платить ни госпошлину, ни вознаграждение финансового управляющего, а процедура длится ровно шесть месяцев с даты публикации в ЕФРСБ, и её нельзя ни продлить, ни ускорить. Финансовый управляющий в процедуре не участвует, публикации оплачивает центр, поэтому классические расходы судебного банкротства здесь отсутствуют по определению.
Бесплатное списание долгов через МФЦ не означает, что расходов не бывает вовсе, но возможны они только по вашему выбору. Распространённый вопрос: «нужен ли юрист для списания долгов через МФЦ». Закон этого не требует, однако помощь специалиста при подсчёте долгов и составлении списка кредиторов часто окупается снижением риска возврата заявления. Для сравнения: судебное банкротство обходится от десятков тысяч рублей, сюда входят вознаграждение управляющего, публикации и при необходимости оценка имущества; актуальные цены 2026 года стоит уточнять на момент принятия решения.
Отдельно про сроки: длительность фиксированная, ровно шесть месяцев, но процедуру могут прекратить досрочно, если у вас появится имущество или доход, позволяющий рассчитаться с кредиторами хотя бы частично. Поэтому момент подачи стоит выбирать осознанно: например, после вступления в наследство или трудоустройства шанс пройти внесудебную процедуру до конца снижается, и в такой ситуации чаще разумнее сразу смотреть в сторону суда.
Как закрыть исполнительное производство для банкротства через МФЦ
Для банкротства через МФЦ исполнительное производство должно быть окончено приставом по пункту 4 части 1 статьи 46 закона № 229-ФЗ, то есть в ситуации, когда имущества для взыскания не нашлось. Другие основания окончания (фактическое исполнение, мировое соглашение, отмена судебного акта) права на внесудебную процедуру не дают. Это самый сложный критерий на практике, поэтому его стоит разобрать отдельно.
Законный порядок действий выглядит так:
- Проверьте банк данных исполнительных производств на сайте ФССП: зафиксируйте, какие производства есть прямо сейчас и по какому основанию окончены прошлые.
- Если производство «висит», а имущества для взыскания нет, направьте приставу ходатайство об окончании производства и получите постановление об окончании: этот документ пригодится, если центр или кредиторы зададут вопросы.
- Убедитесь, что после окончания не возбуждено новых производств: одно живое производство, и МФЦ вернёт заявление.
Практика честно показывает: приставы не спешат оканчивать дела, ведь каждое окончание означает отчётность и акты, а кредиторы нередко возобновляют производство перед истечением сроков предъявления листа. Если исполнительный документ предъявлялся не в ФССП, а напрямую в банк или работодателю, справку о неисполнении выдают именно они. На эту подготовку иногда уходит больше времени, чем на всё остальное, и это нормально.
Отдельно о том, чего делать нельзя. Скрывать имущество или переписывать автомобиль и долю в квартире на родственников задним числом не работает: сделки за последние три года оспариваются, недобросовестность приводит к прекращению процедуры, а в списании долга откажут. Если закрыть производство законным путём не получается, потому что доход позволяет приставу удерживать платежи или кредиторы активно возобновляют дело, чаще результативнее судебное банкротство: оно доступно и при действующих производствах, а вопрос закрытия ИП снимается сам собой. В этом и состоит ответ на запрос «как закрыть исполнительное производство для банкротства»: иногда путь лежит через терпение и ходатайства, а иногда через выбор другой процедуры.
Почему МФЦ может отказать: причины возврата заявления и типичные ошибки
МФЦ возвращает заявление, если заявитель не соответствует условиям процедуры, в документах есть ошибки и неточности или проверка выявила неоконченное исполнительное производство; это три самые частые причины. Возврат не приговор: центр указывает причину, и её можно устранить.
Почему МФЦ возвращает заявления? Полный список причин выглядит так:
- сумма долгов меньше 25 000 или больше 1 000 000 ₽ на дату проверки;
- ошибки в заявлении или списке кредиторов: опечатки в ИНН, неполные адреса, расхождения сумм;
- найдено неоконченное или возобновлённое исполнительное производство;
- данные госорганов не подтвердили право на процедуру — например, у пенсионера не подтвердился годовой срок взыскания;
- обнаружено имущество, на которое может быть обращено взыскание.
Что делать после возврата: получите разъяснение причины, исправьте документы или дождитесь подходящего статуса по производствам и подайте заявление повторно — через один месяц. Если причина неустранима (доход, имущество, долг выше миллиона), разумнее перейти к судебной процедуре, чем терять месяцы на повторные попытки.
Типичные ошибки заявителей:
- заниженные суммы «чтобы вписаться в лимит»: кредитор оспорит процедуру, а долг останется;
- пропущенный кредитор, обычно МФО или долг по расписке, о котором «забыли»;
- переписанное накануне на родственников имущество: сделки за три года оспариваются;
- подача при живом исполнительном производстве: после проверки по базе ФССП возврат практически неизбежен;
- надежда пройти процедуру со стабильной официальной зарплатой: производства не оканчиваются, и путь закрыт.
Списание долгов через МФЦ или судебное банкротство: что выбрать
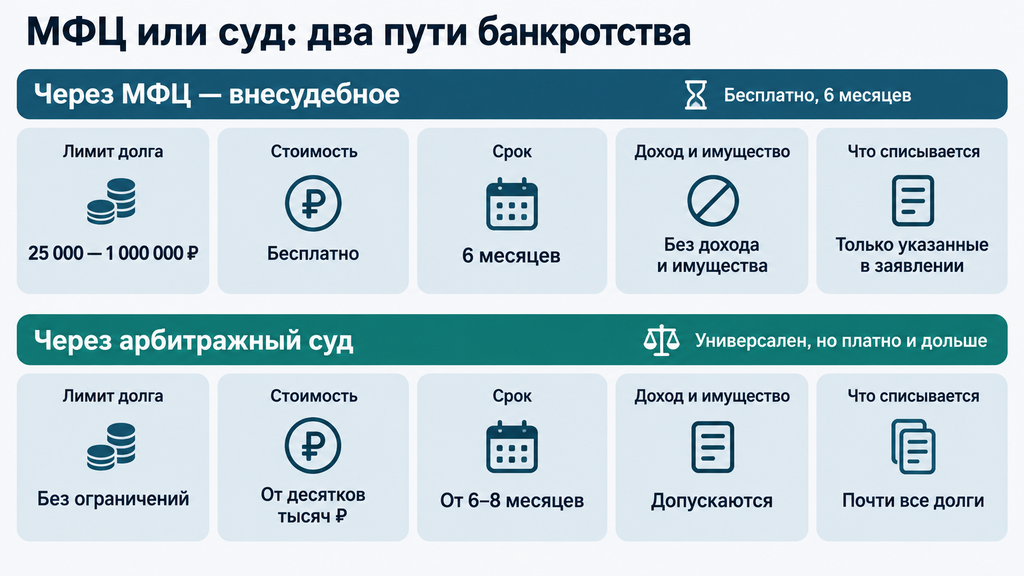
Списание долгов через МФЦ подходит узкому кругу должников: с долгами до 1 000 000 ₽, без имущества для взыскания и с подходящим статусом по исполнительным производствам; во всех остальных ситуациях надёжнее судебное банкротство. Какой способ списания долгов лучше при долгах до миллиона, зависит не от суммы, а от трёх факторов: статус по приставам, наличие дохода и наличие имущества. Сравнение по критериям поможет определиться быстрее, чем сотни отзывов.
| Критерий | Через МФЦ (внесудебное) | Через арбитражный суд |
|---|---|---|
| Лимит долга | От 25 000 до 1 000 000 ₽ | Без ограничений |
| Стоимость для должника | Бесплатно | От десятков тысяч рублей (управляющий, публикации) |
| Срок | Ровно 6 месяцев | Обычно от 6–8 месяцев и дольше |
| Доход | Как правило, отсутствует; для льготных категорий должников возможны исключения | Допускается |
| Имущество | Отсутствует (кроме защищённого законом) | Может быть — оценивается и при необходимости реализуется |
| Исполнительные производства | Окончены по п. 4 ч. 1 ст. 46 либо льготная категория | Не имеют значения |
| Какие долги списываются | Только указанные в заявлении | Практически все, кроме «несгораемых» |
| Риск оспаривания кредиторами | Выше: незаявленный кредитор или заниженная сумма переводят дело в суд | Ниже: спорные вопросы решаются внутри процедуры |
| Кому подходит | Должникам без дохода, имущества и с закрытыми производствами | Всем остальным, включая работающих и должников с ипотекой |
Внесудебное списание кредитов даёт скорость и нулевые расходы, но вход в него узкий, а ответственность за полноту списка лежит на заявителе. Судебная процедура требует расходов и времени, зато универсальна: она работает при доходе, имуществе и спорных долгах, а освобождение распространяется почти на все обязательства. В этом и есть главный компромисс выбора.
Три сценария, как это выглядит в жизни:
- Безработный, долг 400 000 ₽, производство окончено по п. 4 ч. 1 ст. 46. Идеальный кандидат для МФЦ: условия выполнены, процедура бесплатна и займёт полгода.
- Заёмщик с официальной зарплатой 45 000 ₽ и долгом 700 000 ₽. Пристав не окончит производство при живом доходе, поэтому внесудебная процедура недоступна, и реалистичный путь лежит через суд.
- Долг 1 500 000 ₽ без имущества. Лимит превышен, выбор один: судебное банкротство.
Если после сравнения всё ещё трудно определить свой вариант, это нормальная ситуация: закон связывает право на процедуру сразу с несколькими критериями, и у каждой комбинации свой маршрут. Вы можете оставить заявку и кратко описать ситуацию: специалист бесплатно проведёт первичный разбор, покажет, какая процедура вам потенциально подходит и какие у неё ограничения. Оплачивать услугу и принимать решение на этом шаге не нужно.
Можно ли списать долги без банкротства: какие есть альтернативы
Законного способа «просто списать» долги без банкротства не существует: списание через МФЦ и есть внесудебное банкротство, только без суда. Но если банкротство пока не ваш вариант, долговую нагрузку можно снизить другими законными инструментами, и иногда этого достаточно, чтобы пережить трудный период без процедуры.
- Реструктуризация долга: изменение графика, увеличение срока, снижение платежа, иногда прощение части санкций. Подходит тем, у кого доход сохранился, но платежи стали неподъёмными.
- Кредитные каникулы: временная пауза или уменьшение платежей на согласованный срок. Разумны, когда трудность временная: болезнь, простой, задержка зарплаты.
- Мировое соглашение с кредитором: договорённость о новом графике, иногда с уступками. Работает, когда кредитор заинтересован получить хотя бы часть долга без суда.
- Рефинансирование: объединение дорогих кредитов в один с меньшим платежом. Помогает при сохранении платёжеспособности и не помогает, если дохода уже нет: новая нагрузка просто оттягивает просрочку.
Критерий выбора простой. Если доход есть, а трудность временная, альтернативы часто выгоднее: они не несут последствий банкротства и сохраняют кредитную историю. Если же долг растёт быстрее доходов, проценты каждый месяц добавляют к сумме, а альтернативы лишь переносят решение на потом, честнее рассматривать списание долгов, внесудебное или судебное. Посчитайте: если за год переплата по санкциям сопоставима с суммой, которую вы реально можете направить на долг, переговоры уже не спасают.
Последствия списания долгов через МФЦ
После завершения процедуры долги, указанные в заявлении, списываются полностью, но на несколько лет за вами сохраняются ограничения, о которых стоит знать до подачи, а не после. Разговорное «обнуление долгов через МФЦ» звучит легко, однако официальное название точнее: освобождение от обязательств. Это правовая процедура с определённой ценой, а не кнопка сброса.
- 5 лет: обязанность сообщать о факте банкротства при обращении за кредитом или займом;
- 5 лет: нельзя повторно пройти внесудебное банкротство;
- 3 года: нельзя занимать должности в органах управления юридических лиц;
- 5 лет: руководящие должности в страховых компаниях, негосударственных пенсионных фондах, микрофинансовых и управляющих компаниях;
- 10 лет: должности в органах управления банков и других кредитных организаций;
- кредитная история: запись о банкротстве сохраняется, и новый кредит до истечения сроков получить сложнее, а условия могут быть менее выгодными.
Во время процедуры действуют свои ограничения: без новых кредитов, займов и поручительств, с обязанностью сообщать в МФЦ об улучшении финансового положения. Честно отметим: эти последствия одинаковы для внесудебной и судебной процедур, это условия освобождения от долгов, а не «клеймо». По истечении сроков кредитование снова доступно, и на практике многие бывшие банкроты восстанавливают доступ к финансовым продуктам, если аккуратно ведут свои дела после списания.
Отдельный вопрос: семья. Супруг не отвечает вашим личным долгом, но если процедуру переведут в суд, совместно нажитое имущество может попасть в конкурсную массу, а доля второго супруга будет выплачена деньгами. Внесудебная процедура обычно проходит без этого риска, пока кредиторы не нашли оснований для перевода дела. Ещё одна причина не «переписывать» имущество заранее: такие сделки за три года оспариваются.
Что делать дальше: чек-лист самопроверки и бесплатная консультация
Перед подачей заявления пройдите короткую самопроверку: семь пунктов ниже показывают, подходит ли внесудебная процедура вашей ситуации.
- Общая сумма долгов с процентами — от 25 000 до 1 000 000 ₽ на дату подачи.
- Есть подходящее основание по исполнительным производствам — оконченное по п. 4 ч. 1 ст. 46 или ваша льготная категория.
- Нет имущества, на которое может быть обращено взыскание, кроме защищённого законом.
- Составлен полный список кредиторов с точными суммами по актуальным справкам.
- Понятно, какие долги не спишутся — алименты, вред здоровью и другие «несгораемые».
- Вы готовы шесть месяцев обходиться без новых кредитов и поручительств.
- Вы готовы сообщить в МФЦ, если финансовое положение улучшится.
Если по всем пунктам ответ «да», можно готовить документы и выбирать удобный центр. Если хотя бы один пункт вызывает сомнение, не спешите отказываться от идеи списания долгов: внесудебная и судебная процедуры дополняют друг друга, и почти у каждой ситуации есть законный маршрут, вопрос только в том, какой именно. Вы можете обратиться к нам по процедуре банкротства, с любым другим юридическим вопросом или просто с ощущением, что не знаете, что делать с долгами. Оставьте заявку и в двух словах опишите ситуацию: специалист бесплатно проведёт первичный разбор, покажет подходящие варианты и их ограничения. Оплачивать услугу и принимать решение сразу не нужно: первый шаг лишь помогает увидеть карту вариантов спокойно и в цифрах.
Часто задаваемые вопросы
Можно ли списать долги через МФЦ, если работаешь официально?
Прямого запрета нет, но с официальным доходом попасть в процедуру сложно: пока пристав видит зарплату, на которую можно обращать взыскание, он обычно не оканчивает производство по пункту 4 части 1 статьи 46 закона № 229-ФЗ. Работающим заёмщикам, как правило, подходит судебное банкротство: оно доступно и при действующих производствах.
До какой суммы можно списать долг через МФЦ?
От 25 000 до 1 000 000 рублей на дату подачи заявления. В сумму входят кредиты с процентами, микрозаймы, долги по ЖКХ, налоги, штрафы и судебные задолженности. Если обязательства превышают миллион, списание возможно только через арбитражный суд.
Можно ли подать заявление на списание долгов через Госуслуги?
Нет, заявление принимает только МФЦ по месту жительства или пребывания, лично или через представителя с нотариальной доверенностью. Госуслуги пригодятся для проверки долгов по налогам, штрафам и приставам на этапе подготовки к подаче.
Сколько стоит списание долгов через МФЦ?
Сама процедура бесплатна: не предусмотрено ни госпошлины, ни оплаты финансового управляющего. Расходы возможны только по желанию, например на консультацию юриста при подсчёте долгов и подготовке списка кредиторов.
Списываются ли через МФЦ долги по ЖКХ, микрозаймам и кредитным картам?
Да, при включении в список кредиторов они списываются по завершении шестимесячной процедуры. Не списываются платежи, возникшие уже в период процедуры, и коммунальные долги других собственников квартиры.
Что делать, если МФЦ вернул заявление?
Получите разъяснение причины, устраните её и подайте заявление повторно, через один месяц. Если причина неустранима, например появился доход или долг превысил миллион, обсудите судебное банкротство: его условия шире.
Что будет с единственным жильём и ипотечной квартирой?
Единственное жильё защищено статьёй 446 ГПК РФ и в процедуре не реализуется. Жильё в ипотеке считается имуществом, на которое можно обратить взыскание, поэтому с ипотекой внесудебная процедура через МФЦ недоступна: этот вопрос решается в судебном порядке.
Как часто можно списывать долги через МФЦ?
Повторно сделать это можно не ранее чем через 5 лет после завершения или прекращения предыдущей процедуры. Ограничения по кредитам, поручительствам и руководящим должностям после каждого банкротства действуют заново.