Субсидиарная ответственность и последствия банкротства для директора и бизнеса
Субсидиарная ответственность — это личный долг руководителя или учредителя по обязательствам обанкротившейся компании, и при личном банкротстве такой долг не списывается. Сама процедура при этом проходит по общим правилам: доля в ООО может попасть в конкурсную массу и быть продана с торгов, а занимать руководящие должности нельзя от 3 до 10 лет — в зависимости от типа организации. Остальные личные долги при добросовестном поведении должника, как правило, списываются.
Что такое субсидиарная ответственность при банкротстве и когда она возникает
Субсидиарная ответственность — это обязанность контролирующего лица заплатить по долгам компании из личных средств, если имущества самого должника не хватает для расчётов с кредиторами. Механизм регулируется статьями 61.11 и 61.12 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» и работает только через арбитражный суд: кредиторы или финансовый управляющий должны доказать, что к краху компании привели конкретные действия или бездействие конкретных людей. Последовательность в законе одна: сначала требования предъявляются к самой организации, и лишь когда её активы исчерпаны, недостающая сумма переносится на человека.
Эти два сценария часто путают. Если учредитель банкротится из-за личных кредитов и просто владеет долей в ООО — это обычное банкротство физического лица, и наличие компании само по себе, как правило, ничего ему не грозит. Субсидиарная ответственность — отдельный спор внутри дела о банкротстве компании (или отдельный иск после его завершения), и предмет такого спора — вина человека в доведении фирмы до неплатежеспособности.
Кого считают контролирующим должника лицом
Контролирующее должника лицо (КДЛ) — это тот, кто фактически определял решения компании: отдавал обязательные указания, влиял на условия сделок или получал выгоду от их заключения. Статья 61.10 закона № 127-ФЗ устанавливает презумпцию: пока не доказано иное, контролирующими считаются руководитель и участник, владеющий половиной и более долей или голосов. Полный список тех, кто обычно попадает в зону внимания суда:
- руководитель компании — генеральный директор, управляющий, президент;
- учредитель или участник с долей 50% и более;
- главный бухгалтер, финансовый директор и другие должностные лица, отвечавшие за отчётность;
- люди, действовавшие по доверенности от имени компании;
- родственники руководителя, если доказано их фактическое влияние на решения;
- бенефициары — лица, получавшие выгоду от сделок должника, формально не занимая должностей.
Период контроля охватывает три года до появления признаков банкротства и до принятия судом заявления о признании компании банкротом. При этом миноритарного участника с долей менее 10% нельзя признать КДЛ только на основании владения долей — нужно доказывать реальное влияние. Суд оценивает факты, а не записи в ЕГРЮЛ (Едином государственном реестре юридических лиц): известны дела, когда «номинального» директора фактически заменял реальный распорядитель, и суд привлекал к ответственности обоих — номинальность не освобождает, а бенефициара находят по денежным потокам и выгоде.
За какие действия директора и учредителя привлекают к субсидиарной ответственности
Сам факт банкротства компании основанием не является: взыскать с руководителя долг можно, только если суд установит его вину в том, что кредиторы недополучили свои деньги. Типовые основания, которые чаще всего заявляют кредиторы:
- Несвоевременная подача заявления о банкротстве компании (ст. 61.12 закона № 127-ФЗ). Руководитель обязан обратиться в суд в течение месяца с момента, когда стало ясно, что долги иначе как через банкротство не погасить. Каждый месяц промедления увеличивает сумму, которую потом предъявят лично ему.
- Вывод активов и подозрительные сделки — продажа имущества ниже рыночной цены, дарение, расчёты с аффилированными компаниями на невыгодных условиях.
- Утрата или искажение бухгалтерских документов, из-за которых невозможно восстановить картину бизнеса и сформировать конкурсную массу.
- Недостоверные сведения в ЕГРЮЛ и ЕФРСБ (Едином федеральном реестре сведений о банкротстве) — например, фиктивный юридический адрес.
- Налоговые правонарушения, на которые приходится более половины требований кредиторов третьей очереди.
Заявление о привлечении к ответственности обычно подаётся в деле о банкротстве компании, а если производство прекращено — отдельным иском; общий ориентир по срокам — три года с момента, когда заявитель узнал об основаниях, и не позднее трёх лет с даты признания должника банкротом. Если контролирующих лиц несколько, они отвечают солидарно: каждый обязан погасить весь недостающий долг, а уже между собой соразмеряют вклад. Типичная практика выглядит так: документы «потерялись» при переезде офиса, кредитор доказывает, что без бухгалтерии невозможно понять, куда ушли активы, и суд привлекает директора и главного бухгалтера к ответственности за весь дефицит — независимо от того, были ли сами потери вызваны их действиями.
Списывается ли субсидиарная ответственность при банкротстве физического лица
Субсидиарная ответственность при банкротстве физического лица не списывается: пункт 6 статьи 213.28 закона № 127-ФЗ прямо исключает её из перечня долгов, которые прощаются по завершении процедуры. Личные кредиты, займы и долги по картам при добросовестном поведении должника, как правило, аннулируются полностью, а субсидиарный долг остаётся обязательством — по нему кредиторы вправе продолжать взыскание через приставов уже после окончания дела о банкротстве.
«Не списывается» при этом не означает «безнадёжно». Сумму требований можно оспаривать: проверять, доказаны ли основания, правильно ли рассчитан дефицит, не задвоены ли требования (Верховный Суд РФ в обзорах практики последних лет последовательно пресекает двойную ответственность за одно и то же нарушение). Реально исполняемый долг часто удаётся снизить, договориться о рассрочке через исполнительное производство или закрыть мировым соглашением. Поэтому лучше не паниковать, а точно разобрать основания.
Какие долги остаются с человеком после завершения процедуры
Перечень несписываемых обязательств в законе закрытый, и субсидиарная ответственность в нём не одинока. После завершения банкротства с человеком остаются:
- субсидиарная ответственность по долгам обанкротившейся компании;
- текущие платежи — обязательства, возникшие уже после начала процедуры;
- зарплата и выходные пособия сотрудникам, если должник был работодателем;
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация умышленного ущерба чужому имуществу;
- обязательства по сделкам, признанным недействительными.
Обратите внимание: обычные потребительские кредиты, долги по ЖКХ, налогам и займам в этот перечень не входят — по общему правилу они списываются. Отдельная тонкость: если субсидиарный долг уже взыскан судом, он превращается в обычное денежное обязательство и исполняется бессрочно, до полной выплаты или договорённости с кредитором.
Когда «смежный» долг всё же можно списать: поручительство и созаём
Ответственность поручителя и созаёма при банкротстве списывается на общих основаниях — это принципиальное отличие от субсидиарной ответственности контролирующего лица. Ситуации похожи внешне — «человек должен за чужой кредит», — но юридически устроены по-разному:
- Субсидиарная ответственность — дополнительная: кредитор сначала предъявляет требования основному должнику и переходит к «дублёру», только если тот не платит. Классический пример — учредитель по долгам ООО.
- Солидарная ответственность — кредитор вправе выбирать, с кого взыскивать, и в каком объёме: так отвечают созаёмы по ипотеке.
- Поручительство — фактически близко к солидарной ответственности: поручитель отвечает вместе с заёмщиком по договору.
Поэтому если директор поручился за кредит компании и теперь не может платить ни за неё, ни за себя, личное банкротство, как правило, освобождает от поручительства. Оговорка важна: всё зависит от формулировок договора и момента его оформления, поэтому документы стоит показать юристу до подачи заявления, чтобы понимать, как суд квалифицирует требование.
Субсидиарная ответственность ИП: почему предпринимателя нельзя привлечь за его собственные долги
К субсидиарной ответственности по собственным долгам индивидуального предпринимателя не привлекают: ИП и физическое лицо — это один и тот же субъект, и он изначально отвечает по бизнес-обязательствам всем личным имуществом (ст. 24 ГК РФ). Механизм субсидиарки рассчитан на связку «компания — контролирующее лицо», где долг сначала пытается погасить организация, а у предпринимателя «второго лица» просто нет. Так что вопрос «субсидиарная ответственность ИП» на практике означает другое: отвечает ли предприниматель за бизнес личным имуществом — да, всем, включая жильё (кроме единственного), автомобиль и счета.
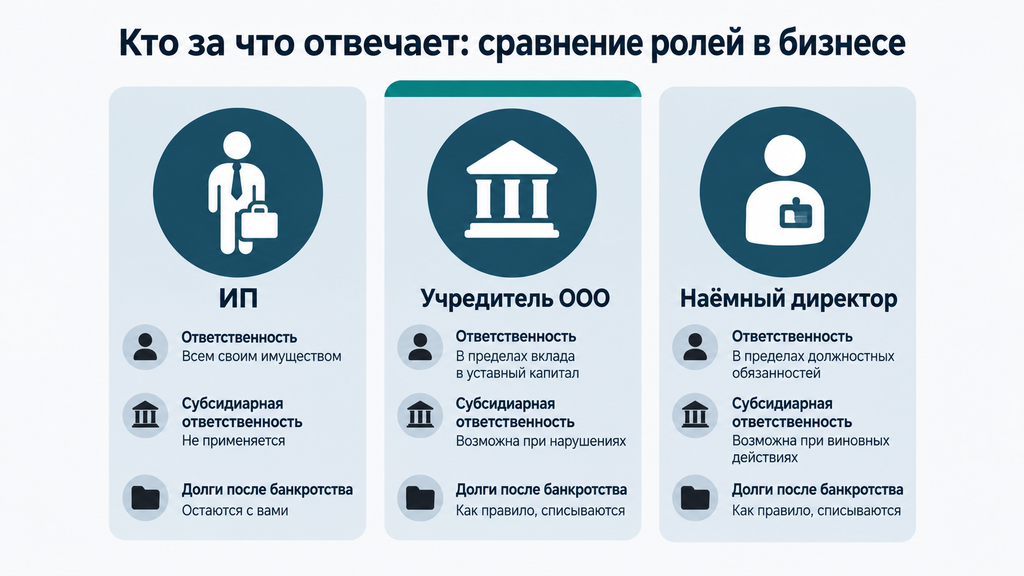
Разницу между статусами удобнее показать в таблице:
| Критерий | ИП | Учредитель ООО | Наёмный директор |
|---|---|---|---|
| Чем отвечает за бизнес-долги | Всем личным имуществом | Долей в уставном капитале; личным имуществом — только при субсидиарке | Ничем, пока суд не установил вину |
| Субсидиарная ответственность | К собственным долгам не применяется | Возможна при вине в банкротстве ООО | Возможна при вине в банкротстве ООО |
| Что списывает личное банкротство | Практически все бизнес-долги, кроме несписываемых категорий | Личные долги; субсидиарка не списывается | Личные долги; субсидиарка не списывается |
| Ограничения после процедуры | 5 лет запрет на регистрацию ИП и режим самозанятости; 3 года запрет руководить юрлицом | 3 года запрет занимать руководящие должности | 3 года запрет занимать руководящие должности |
Типичная ошибка, которую я вижу в консультациях: владелец проблемного бизнеса спешит «переоформить всё на родственников», чтобы потом спокойно банкротиться. Такие сделки, совершённые в период, предшествующий банкротству, оспариваются финансовым управляющим, а передача компании с долгами другому лицу легко расценивается как вывод актива. В результате риски не исчезают, а умножаются: к субсидиарке добавляется отказ в списании личных долгов за недобросовестность. Законная альтернатива одна — заранее разобрать структуру бизнеса с юристом и действовать по правилам, а не вокруг них.
Что будет с ООО при банкротстве физического лица
Само ООО при банкротстве учредителя или директора как физического лица не ликвидируется, но доля в уставном капитале рассматривается как имущество должника и может быть продана с торгов. Долги гражданина и обязательства общества остаются разделёнными: кредиторы личного банкрота претендуют на его долю, но не на имущество, счёта или контракты самой компании. Арест имущества и денег ООО по личным долгам участника по общему правилу не допускается — этот страх встречается часто, и он не подтверждается законом.
На практике для владельца компании важнее другой вопрос — что именно произойдёт с его долей и правами за те месяцы, что идёт процедура.
Доля в уставном капитале: оценка, торги и судьба неликвидной компании
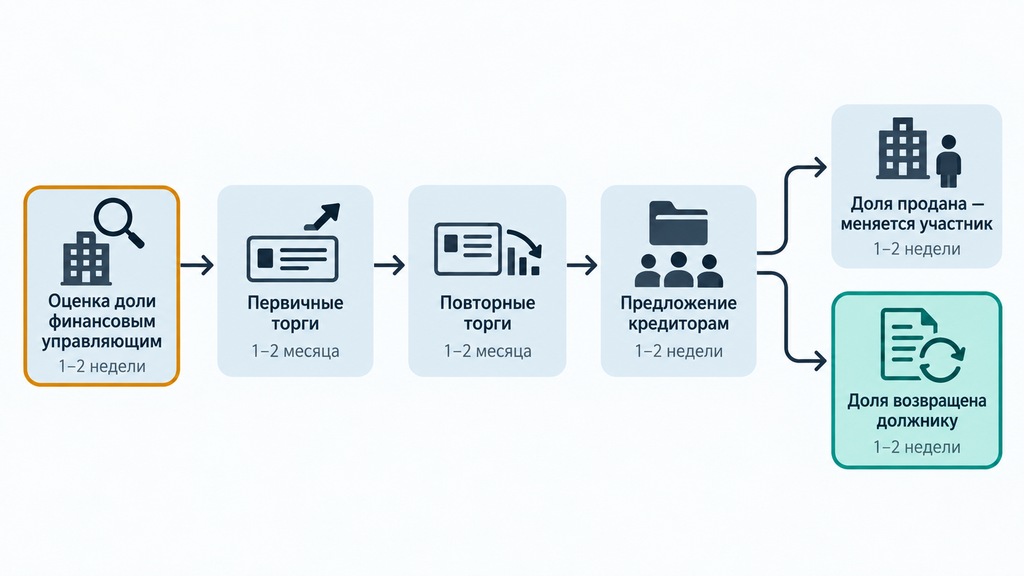
Судьба доли предсказуема и укладывается в короткий алгоритм, который финансовый управляющий проходит шаг за шагом:
- Запрашивает отчётность ООО — баланс, сведения из ЕГРЮЛ, данные о счетах.
- Оценивает долю: самостоятельно или с привлечением оценщика.
- Выставляет долю на первичные торги.
- При отсутствии покупателя проводит повторные торги, обычно со снижением цены.
- Если и после этого покупателя нет — предлагает долю кредиторам в счёт погашения долга.
- Когда кредиторы отказываются, доля возвращается должнику.
С «пустым» ООО — без активов, оборотов по счетам и ликвидной отчётности — обычно происходит именно последний вариант: доля никому не нужна, и она остаётся у банкрота. Пока идёт процедура, финансовый управляющий получает права участника общества (ст. 213.25 закона № 127-ФЗ): может знакомиться с документами компании и продать долю с торгов, соблюдая правила корпоративного законодательства о сделках с долями. Директор, не владеющий долей, вправе исполнять обязанности до конца процедуры — ограничить его в работе закон не требует. Из практики: компания с нулевым балансом и остановленной деятельностью прошла весь цикл торгов за несколько месяцев: торги не состоялись, доля вернулась к владельцу, и после списания долгов бизнес спокойно продолжил работу уже под управлением нового директора.
Почему нельзя продавать долю или закрывать ООО перед личным банкротством
Сделки по отчуждению доли, совершённые непосредственно перед банкротством, финансовый управляющий оспаривает по правилам статьи 213.32 закона № 127-ФЗ: доля возвращается в конкурсную массу, договор расторгается, а покупатель остаётся без компенсации и с правом включения своих требований в реестр. Хуже другое: сама попытка «прикрыть» актив резко снижает доверие суда к должнику, а подозрение в недобросовестности в банкротных делах обходится дороже самой доли — вплоть до несписания личных долгов.
Разберём сценарий, который звучит в каждой второй консультации: «подарить долю брату за полгода до подачи заявления». Безвозмездная сделка за короткий срок до банкротства — классический кандидат на оспаривание. Доля вернётся в конкурсную массу, брат потеряет её без компенсации, а у управляющего появится аргумент о недобросовестности по всему делу. Легальная логика всегда одна: если ООО реально неликвидно, добросовестному должнику выгоднее пройти процедуру с открытыми картами и получить долю обратно, чем изобретать обходные пути и проиграть с последствиями.
Можно ли быть директором после банкротства
Быть директором после банкротства можно, но не сразу: статья 213.30 закона № 127-ФЗ запрещает занимать руководящие должности от 3 до 10 лет в зависимости от типа организации. Запрет охватывает работу в органах управления юридическим лицом — должность единоличного руководителя, место в совете директоров или правлении — а также «иное участие в управлении». Судебная практика распространяет ограничение и на заместителей руководителя, если они фактически принимали управленческие решения: известны дела, где «зам» отстоять должность не смог, хотя формально не был директором.
Вывод простой: запрет временный и структурированный, а не пожизненный. Он не запрещает работать, зарабатывать и владеть бизнесом — только лично руководить компанией определённое время.
На какой срок действует запрет: 3, 5 и 10 лет
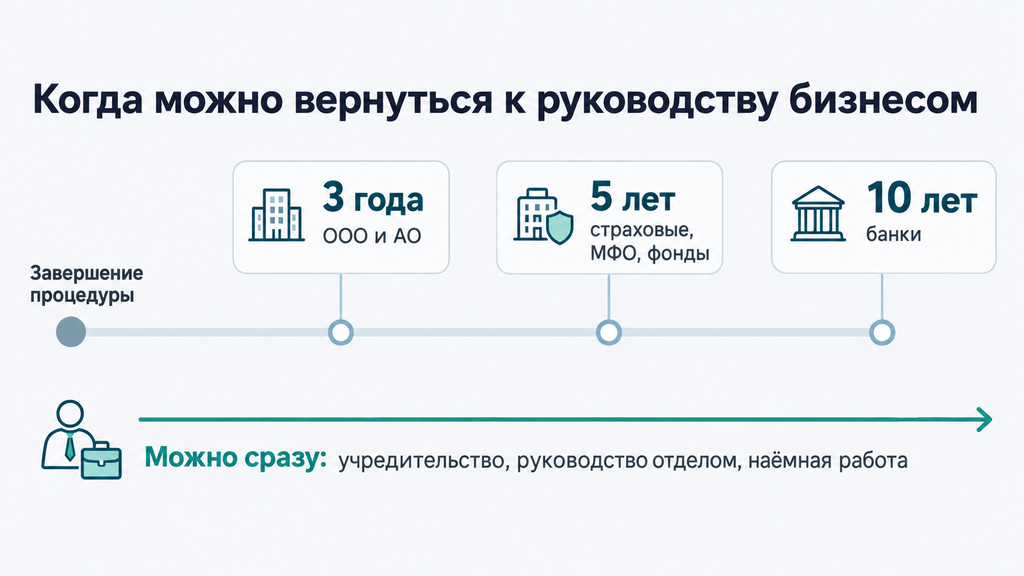
Срок зависит от сферы деятельности организации, в которой человек хочет руководить:
| Тип организации | Срок запрета на руководящие должности |
|---|---|
| Большинство компаний — обычные ООО и АО | 3 года |
| Страховые компании, микрофинансовые организации, негосударственные пенсионные фонды, управляющие компании инвестиционных фондов | 5 лет |
| Кредитные организации (банки) | 10 лет |
Срок отсчитывается с даты завершения реализации имущества или прекращения производства по делу; при внесудебном банкротстве через МФЦ (многофункциональный центр) — с даты соответствующего решения. Важный нюанс, о котором редко пишут: если дело завершилось реструктуризацией долгов, то есть должник расплатился по утверждённому плану, последствия в виде запрета на руководство не возникают. И наоборот — если суд признал человека банкротом без списания долгов из-за недобросовестности, ограничения всё равно наступают: долг остался, и руководить нельзя.
Кем можно работать: учредительство, ИП и руководители подразделений
После банкротства человек сохраняет почти полную свободу трудовой и предпринимательской активности. Что разрешено и что временно недоступно:
- Можно: быть учредителем и участником ООО, покупать доли и акции, работать по найму на любой позиции, руководить отделом или филиалом, брать заказы по гражданско-правовым договорам.
- Можно через 5 лет: регистрировать ИП и применять режим самозанятости.
- Нельзя от 3 до 10 лет: быть директором, членом совета директоров, правления, ревизионной комиссии, голосовать в органах управления компании.
Здесь есть тонкое место. Формально доля в бизнесе остаётся собственностью банкрота, но участие в общих собраниях — это участие в управлении, поэтому единственный учредитель после банкротства фактически не может сам управлять своей компанией: понадобится наёмный директор. На практике это решается штатным руководителем с зарплатой, а собственник продолжает развивать бизнес как владелец — до истечения срока ограничения.
Что будет, если скрыть статус банкрота и продолжить руководить
Сведения о банкротстве граждан публикуются бесплатно на Федресурсе (fedresurs.ru), поэтому скрыть статус от работодателя или налоговой проверки практически невозможно. Если нарушение обнаружится — например, при кадровой проверке — руководителя уволят по пункту 2 статьи 278 ТК РФ либо переведут на неуправленческую позицию. Последствия ощутимые, но не разрушительные: подписанные незаконным директором сделки могут признать недействительными, а компенсации при увольнении сохраняются, потому что банкротство не считается виновным действием. Директор, который сам хочет уйти корректно, вправе письменно уведомить учредителей за месяц (ст. 280 ТК РФ) и покинуть должность, даже если собрание медлит с решением.
Как снизить риск субсидиарной ответственности: что делать директору и учредителю
Риск субсидиарной ответственности ниже у тех, кто готовился заранее: с прозрачной отчётностью, аккуратными сделками и вовремя поданным заявлением о банкротстве компании. Судебная практика играет на стороне руководителя, который показывает убытки и объясняет логику своих решений; проигрывает тот, кто запаздывал, переписывал активы и терял документы. Ниже — последовательность действий, которая в реальных делах чаще всего отделяет «отказали в привлечении» от «взыскан весь дефицит»:
- Приведите документацию в порядок. Проведите аудит бухгалтерии, восстановите недостающие первичные документы и отчёты. Проверьте, что сведения в ЕГРЮЛ и ЕФРСБ актуальны.
- Проверьте налоговые долги. Посчитайте, какую долю в требованиях кредиторов занимают штрафы и пени от правонарушений: превышение половины — самостоятельное основание для субсидиарки.
- Зафиксируйте причины ухудшения положения. Уход ключевого клиента, рост закупочных цен, затяжной простой — соберите письма, расчёты и переписку, которые это подтверждают.
- Оцените срок подачи заявления о банкротстве ООО. Как только станет ясно, что долги иначе не погасить, у руководителя есть месяц. Пропуск срока — самое частое и самое дорогое основание.
- Документируйте крупные решения. Протоколы, обоснование условий сделки, рыночные оценки — это доказательства добросовестности, которые работают через год-два, когда начнётся спор.
- Разберите корпоративный контур до личного банкротства. Оцените долю, сделки за последние три года и статус директора — чтобы процедура шла без сюрпризов.
Этот порядок снижает риск, но не устраняет его полностью: многое зависит от конкретного дела, позиции кредиторов и внутреннего убеждения суда. Если хотите оценить риски своей ситуации — по процедуре банкротства, корпоративным обязательствам или любому другому юридическому вопросу, — можно оставить заявку, кратко описать проблему и получить бесплатный первичный разбор от специалиста. Это ни к чему не обязывает — ни платить, ни принимать решение сразу: сначала вы просто видите карту вариантов.
Типичные ошибки, которые усиливают риски
Худшие исходы в банкротных делах нередко начинаются с одного и того же набора действий. Вот что точно не стоит делать:
- Затягивать подачу заявления о банкротстве компании — продлевается период ответственности, и по ст. 61.12 весь долг за месяцы промедления ложится лично на руководителя.
- Выводить активы «на всякий случай» — сделки оспариваются, а сам факт вывода становится главным аргументом кредиторов.
- Продавать или дарить долю перед процедурой — сделку отменят, долю вернут в конкурсную массу, доверие суда будет потеряно.
- «Чистить» бухгалтерию — без документов невозможно доказать невиновность, а закон в такой ситуации предполагает вину контролирующего лица.
- Договариваться устно — без протоколов и переписки нечего предъявить в защиту своих решений.
- Скрывать статус банкрота и оставаться директором — закончится увольнением, оспариванием сделок и претензиями проверяющих.
Честная оговорка: даже безупречное поведение не гарантирует отсутствия претензий — заявить требования может любой кредитор, и оспаривать их всё равно придётся. Но разница между делом с документами и делом без них — это разница между защитой и капитуляцией.
Что делать, если иск о субсидиарной ответственности уже подан
Заявление о привлечении к субсидиарной ответственности — это не приговор, а начало судебного процесса, в котором ответчик вправе доказывать отсутствие вины и оспаривать размер требований. Успешные защиты в таких делах — не редкость: значительная часть заявлений опирается на презумпции и общие фразы, которые при активной защите не выдерживают проверки. Действовать стоит в таком порядке:
- Изучите заявление. Кто заявитель, какие нормы указаны, какие факты и доказательства приложены, соблюдён ли срок обращения.
- Соберите защитные документы. Отчётность, протоколы, договоры, переписку, рыночные оценки, объяснения причин убытков — всё, что показывает добросовестность и разумность решений.
- Подготовьте письменную позицию с юристом. По каждому основанию заявителя — контраргумент и доказательство; позицию лучше зафиксировать письменно до первого заседания.
- Участвуйте в заседаниях. Пассивность суд истолковывает против ответчика: молчание директора фактически работает в пользу кредиторов.
- Оцените мировое соглашение. В отдельных случаях согласие на частичное погашение и отказ от претензий дешевле многолетнего спора — это рабочий вариант, а не поражение.
На что опирается защита на практике. Суды отказывают в привлечении, когда убытки вызваны объективными причинами — кризисом отрасли, уходом ключевого контрагента, резким ростом издержек, — и когда финансовый анализ показывает: даже без каких-либо действий руководителя активов не хватило бы на долги. Верховный Суд РФ в последние годы усиливает позиции КДЛ: практика признаёт за ними право оспаривать судебные акты, завышающие требования, а разъяснения по делам о банкротстве закрепляют недопустимость двойной ответственности за одно нарушение. Спор может идти год-полтора, и главное в нём — не пропускать заседания и не оставлять заявления без отзыва.
Ограничения и спорные моменты: когда стандартный совет не подходит
Универсального рецепта в этой теме нет: последствия банкротства зависят от статуса человека — директор, учредитель или ИП, от состояния компании и от качества документации. Типовые советы, включая приведённые выше, работают в стандартных фактурах, но в спорных ситуациях требуют проверки. Вот случаи, где нужна индивидуальная оценка:
- Номинальный директор. Суд смотрит на фактическое влияние, а не на запись в ЕГРЮЛ: номинал рискует наравне с реальным руководителем — правда, активное содействие в установлении бенефициара обычно снижает его ответственность, — а настоящий распорядитель не защищён отсутствием должности.
- Банкротство без списания долгов. При доказанном сокрытии имущества или ложных сведениях суд завершает дело, не освобождая от обязательств: долги остаются, запреты наступают, эффект процедуры теряется.
- Компания исключена из ЕГРЮЛ как недействующая. Кредиторы подают отдельный иск, и по «брошенным» обществам бремя доказывания смещено в пользу кредиторов — молчание директора расценивается против него.
- Долги и брак. Субсидиарный долг — личное обязательство, но совместное имущество супругов может затрагиваться при взыскании; этот контур стоит разбирать до процедуры, а не после.
- Внесудебное банкротство через МФЦ. Даёт те же последствия по ст. 213.30, но подходит не всем: при регулярном доходе и ликвидных активах заявление, скорее всего, не примут.
Итог в каждом деле определяет арбитражный суд на основании конкретных материалов, поэтому любые общие рекомендации перед подачей документов нужно примерять к своим обстоятельствам. Если ситуация нестандартная — компания с партнёрами, долгами перед бывшими сотрудниками, спорной отчётностью, — разумнее сначала получить разбор специалиста: оставьте заявку, опишите обстоятельства в двух-трёх предложениях, и вы получите первичную оценку рисков бесплатно и без обязательств.
Часто задаваемые вопросы
Списывается ли субсидиарная ответственность при банкротстве физического лица?
Нет, субсидиарная ответственность не списывается: пункт 6 статьи 213.28 закона № 127-ФЗ прямо исключает её из перечня прощаемых долгов, и обязательство сохраняется после завершения процедуры. Личные кредиты и займы при добросовестном поведении, как правило, списываются на общих основаниях. Исключение касается «смежных» требований: долг поручителя списывается, субсидиарная ответственность контролирующего лица — нет.
Можно ли быть директором после банкротства?
Руководить компанией нельзя 3 года в общем случае, 5 лет — в страховых компаниях, МФО и фондах, 10 лет — в банках (ст. 213.30 закона № 127-ФЗ). Срок считается с даты завершения процедуры. При этом быть учредителем ООО и руководить отделом можно уже после завершения дела.
Что будет с ООО при банкротстве физического лица?
Компания не закрывается автоматически, но доля учредителя-банкрота включается в конкурсную массу и выставляется на торги. Если покупателя не нашлось и кредиторы отказались принять долю, она возвращается должнику. Имущество и счета самого ООО по личным долгам участника не арестовывают.
Может ли ИП нести субсидиарную ответственность по своим долгам?
Нет. Предприниматель и физическое лицо — один субъект, и он изначально отвечает по бизнес-обязательствам всем личным имуществом, поэтому механизм «дополнительной» ответственности к собственным долгам ИП не применяется. Долги ИП списываются при банкротстве гражданина, кроме несписываемых категорий: алименты, возмещение вреда жизни и здоровью и другие.
Какие действия директора чаще всего приводят к субсидиарной ответственности?
Несвоевременная подача заявления о банкротстве компании, вывод активов и убыточные сделки с аффилированными лицами, утрата бухгалтерских документов, недостоверные сведения в ЕГРЮЛ и ЕФРСБ. Суд оценивает эти факторы в совокупности с виной контролирующего лица, а не по одному формальному признаку.
Можно ли открыть ООО или ИП после банкротства?
Стать учредителем ООО можно сразу после завершения процедуры, а руководить компанией — через 3 года (для банков — через 10). Регистрация ИП доступна через 5 лет после завершения процедуры.
Что будет, если банкрот скрыл статус и продолжает руководить компанией?
Сведения о банкротстве публичны на Федресурсе, поэтому при проверке руководителя уволят или переведут на неуправленческую должность, а подписанные им сделки могут оспорить. Увольнение при этом проходит с сохранением положенных компенсаций: банкротство не считается виновным действием.
Нужно ли закрывать ООО перед личным банкротством?
Нет. Продажа, дарение доли или выход из участников непосредственно перед процедурой расцениваются как подозрительные сделки и оспариваются финансовым управляющим. Наличие ООО само по себе не мешает банкротству, а неликвидная доля, как правило, возвращается должнику.