Оспаривание сделок при банкротстве: подозрительные сделки, судебная практика и сроки
При банкротстве суд может признать недействительными сделки должника, совершённые до начала процедуры: выплаты одному кредитору в ущерб другим проверяют за 1–6 месяцев до принятия заявления, продажу имущества по заниженной цене за 1 год, а сделки с целью уменьшить имущество за срок до 3 лет. Оспаривание возвращает имущество или его стоимость в конкурсную массу, общий фонд, из которого рассчитываются со всеми кредиторами. Для должника последствия зависят от конкретной сделки: законная продажа по рыночной цене, как правило, остаётся в силе, а вот сокрытие имущества грозит возвратом актива и даже отказом в списании долгов.
Ниже разберём, какие сделки оспариваются при банкротстве, как считают сроки, как проходит сама процедура в арбитражном суде, что показывает судебная практика по квартирам, машинам и имуществу супругов, и что делать с наследством, если оно открылось во время процедуры. Материал подойдёт и должникам, которые готовятся к банкротству, и их родственникам, и покупателям, которые уже совершили сделку с будущим банкротом.
Что такое оспаривание сделок при банкротстве и зачем оно нужно
Оспаривание сделок при банкротстве означает, что арбитражный суд по заявлению финансового управляющего или кредитора признаёт сделку должника недействительной и возвращает переданное по ней имущество (или деньги) в конкурсную массу. Конкурсная масса: всё имущество гражданина, которое можно продать для расчётов с кредиторами. Финансовый управляющий: независимый специалист, утверждаемый судом. Он ведёт процедуру банкротства, анализирует сделки и не действует в интересах только одной стороны.
Логика законодателя проста. Банкротство устроено как обмен: человек расстаётся с имуществом, которое можно продать, а взамен освобождается от долгов. Если накануне процедуры имущество «уехало» к родственникам за символическую цену, а долги остались, кредиторы получают почти ничего, и принцип равенства кредиторов нарушается. Глава III.1 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» даёт управляющему инструмент это исправить. Дополнительно разъяснения по применению этих норм собраны в Постановлении Пленума ВАС РФ от 23.12.2010 № 63. На него опираются суды при спорных ситуациях.
На практике оспаривание касается не каждого банкрота. Проверяют сделки за ограниченные периоды (о них ниже), и оспорят только ту, которая реально причинила вред кредиторам. Типичные ситуации, когда сделку, скорее всего, не тронут:
- сделки, совершённые до того, как возникли долги: если автомобиль подарен родителям, когда у человека ещё не было ни одного кредита, оспаривать просто нечего, так как кредиторов на тот момент не существовало;
- сделки с единственным жильём, в котором должник и семья продолжают жить и быть зарегистрированы: такое жильё защищено исполнительским иммунитетом (ст. 446 ГПК РФ), и возвращать его в массу бессмысленно; эту позицию закрепил Верховный суд в Постановлении Пленума № 48 от 25.12.2018;
- продажа по рыночной цене с реальной оплатой, когда деньги хотя бы частично пошли на платежи по долгам.
Поэтому сам факт «я что-то продавал за последние три года» ещё не приговор процедуре. Это повод спокойно проверить каждую сделку до подачи заявления, а не после.
Какие сделки оспариваются при банкротстве
При банкротстве оспаривают три группы сделок: подозрительные (ст. 61.2 закона о банкротстве), сделки с предпочтением (ст. 61.3) и сделки, признаваемые недействительными по общим основаниям Гражданского кодекса, например из-за злоупотребления правом (ст. 10 и 168 ГК РФ). Главный критерий для всех трёх групп один: сделка уменьшила то, что могли бы получить кредиторы, либо нарушила очерёдность расчётов с ними.
При этом закон понимает под «сделкой» больше, чем обычный читатель ожидает. Помимо договоров купли-продажи и дарения под проверку попадают:
- брачный договор и соглашение о разделе имущества супругов, в том числе заверенное у нотариуса или утверждённое судом при разводе;
- мировое соглашение с кредитором и соглашение об отступном — передаче имущества вместо денег;
- зачёт встречных требований;
- списание банком денег со счёта клиента в счёт погашения его долга — в том числе безакцептное, без отдельного согласия;
- перечисления по исполнительному производству;
- отказ от наследства в пользу конкретного лица;
- выход из состава участников ООО с выплатой стоимости доли.
То есть «сделкой» для целей банкротства считается практически любое действие, из-за которого у должника стало меньше имущества, а у отдельного кредитора больше шансов получить своё первым.
Подозрительные сделки: неравноценные и совершённые во вред кредиторам
Подозрительной сделкой при банкротстве называют сделку, по которой должник получил явно меньше, чем отдал, либо сделку, направленную на то, чтобы кредиторы получили меньше. Закон делит их на две категории, и у них разные сроки и разный объём доказывания.
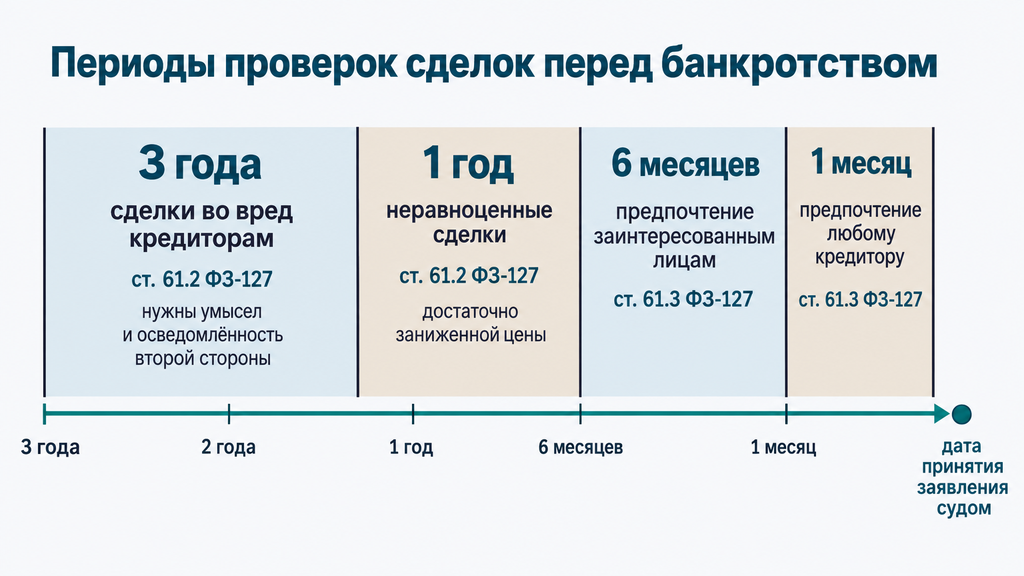
Первая категория: сделки с неравноценным встречным исполнением (п. 1 ст. 61.2). Проверяются сделки за 1 год до принятия судом заявления о банкротстве и все сделки после этой даты. Достаточно показать, что цена существенно ниже рыночной: продали машину за 300 тысяч при рыночной стоимости около миллиона, «продали» коттедж без реальной оплаты, подарили дачу. Родство здесь не обязательно: оспорить могут сделку и с посторонним покупателем, если цена заметно ниже рынка. На практике заметной неравноценностью, как правило, считают отклонение примерно на четверть и больше от цены аналогичных объектов, но окончательное слово за оценкой и судом. Снижению цены есть законные объяснения: изношенность, срочность продажи, падение цен в регионе.
Вторая категория: сделки с целью причинить вред имущественным правам кредиторов (п. 2 ст. 61.2). Период проверки составляет 3 года. Здесь нужно доказать больше: что должник уже отвечал признакам неплатежеспособности (не мог платить по мере наступления сроков или имущества было недостаточно), что сделка уменьшила массу, и что вторая сторона знала или должна была знать об этом. Для родственников и других заинтересованных лиц знание предполагается автоматически, и им приходится самим доказывать добросовестность. Закон прямо называет обстоятельства, которые подтверждают «вредную» цель: безвозмездность сделки, заключение её с заинтересованным лицом, смена места жительства без уведомления кредиторов, уничтожение документов, а также ситуация, когда должник после продажи продолжает пользоваться имуществом, как своим.
Типичный вопрос, который задают в чатах и голосовых ассистентах: «за сколько лет до банкротства нельзя продавать имущество?» Запретов как таковых нет: есть периоды повышенного внимания. Продажа по рыночной цене с документами об оплате за три года до банкротства обычно не создаёт проблем; продажа за полцены за полгода до подачи заявления становится почти гарантированным кандидатом на оспаривание. Между этими полюсами лежит зона, где всё решают конкретные обстоятельства: дата, цена, покупатель и судьба вырученных денег.
Сделки с предпочтением: почему нельзя погасить долг только «избранному» кредитору
Сделка с предпочтением означает выплату или обеспечение долга одному кредитору, при которой он получает больше, чем получил бы при законной очерёдности, в ущерб остальным. Это самая «быстрая» категория оспаривания: период проверки здесь короткий.
- 1 месяц до принятия судом заявления о банкротстве: достаточно самого факта предпочтения на фоне признаков неплатежеспособности;
- 6 месяцев, если сделка совершена с заинтересованным лицом (родственник, «своя» фирма) или кредитор знал о неплатежеспособности должника.
Жизненные примеры, которые регулярно встречаются в делах: человек продал машину и «раздал долги друзьям», а остальным кредиторам не досталось ничего; банк продолжал списывать деньги с зарплатной карты по кредиту, пока по остальным обязательствам шла просрочка; предприниматель провёл взаимозачёт с удобным поставщиком, закрыв долг перед ним перед самым банкротством.
Частое заблуждение: «я вернул долг честно, по расписке. Почему это можно отменить?» Потому что закон защищает в этой ситуации не честность отдельной выплаты, а равенство кредиторов. Деньги в преддверии банкротства нужно распределять хотя бы частично между всеми, а не концентрировать у одного получателя. Поэтому перед подачей заявления полезно разложить по датам все крупные платежи за последние полгода и показать их юристу. Иногда достаточно выждать несколько месяцев до старта процедуры, чтобы период подозрительности по конкретной выплате истёк.
Если коротко ответить на запрос «чем отличается сделка с предпочтением от подозрительной сделки»: предпочтение касается того, кому и раньше срока заплатили, а подозрительность относится к цене и цели сделки. От этой разницы зависят и срок проверки, и набор доказательств.
Оспоримые и ничтожные сделки: в чём разница на практике
Оспоримая сделка действует, пока суд не признает её недействительной, а ничтожная недействительна с самого момента совершения; суд лишь подтверждает это и применяет последствия. На практике разница в сроках и в основаниях.
- Ничтожные сделки (ст. 168, 170 ГК РФ): нарушают закон или оказываются мнимыми и притворными. Мнимую совершают «для вида», без намерения создать реальные последствия: машину «продали» по документам, но она осталась у должника. Притворная прикрывает другую сделку: дарение вместо продажи или наоборот. Срок исковой давности составляет 3 года с начала исполнения; для третьих лиц он доходит до 10 лет.
- Оспоримые сделки: совершены под влиянием обмана, заблуждения, угроз или лицом без нужных полномочий. Срок давности короче: 1 год с момента, когда заявитель узнал об основаниях.
Зачем обычному читателю эта классификация? От квалификации зависит, сколько времени есть у управляющего и что именно придётся доказывать. Мнимая сделка видна суду особенно часто: когда после «продажи» должник продолжает ездить на машине или жить в «проданной» квартире, вопрос о реальности сделки закрывается быстро. А вот доказать обман или заблуждение значительно сложнее, поэтому основная масса банкротных споров идёт всё-таки по специальным основаниям ст. 61.2 и 61.3, а общегражданские нормы подключают как резерв, в том числе к сделкам за пределами трёхлетнего периода, когда налицо явное злоупотребление правом.
В какие сроки оспаривают сделки при банкротстве
Сроки оспаривания сделок при банкротстве зависят от основания: выплаты с предпочтением проверяют за 1 месяц (до 6 месяцев для заинтересованных лиц), неравноценные сделки за 1 год, а сделки с целью навредить кредиторам за 3 года до принятия судом заявления о банкротстве. Отдельно существует срок исковой давности на подачу заявления: по специальным основаниям это 1 год с момента, когда управляющий узнал или должен был узнать о сделке. Это два разных понятия, которые часто путают:
- период подозрительности: какие сделки по времени вообще попадают под проверку;
- срок исковой давности: в течение какого времени после выявления сделки можно пойти в суд. Пропуск давности по вине управляющего может обернуться для него взысканием убытков, поэтому затягивать он не заинтересован.
| Основание | Период проверки (до принятия заявления судом) | Что нужно доказать | Пример |
|---|---|---|---|
| Сделка с предпочтением (ст. 61.3) | 1 месяц; до 6 месяцев для заинтересованных лиц и «осведомлённых» кредиторов | Факт предпочтения одного кредитора при признаках неплатежеспособности | За 3 недели до банкротства полностью закрыт долг перед родственником, остальные кредиторы без выплат |
| Неравноценная сделка (п. 1 ст. 61.2) | 1 год | Цена существенно ниже рыночной или оплаты не было | Квартира за 4 млн при рыночной цене 8 млн продана за полгода до банкротства |
| Сделка во вред кредиторам (п. 2 ст. 61.2) | 3 года | Неплатежеспособность должника + вред кредиторам + осведомлённость второй стороны | Дарение дома матери через год после того, как человек перестал платить по трём кредитам |
| Общие основания ГК РФ (ст. 10, 168, 170) | 3 года давности (ничтожные), до 10 лет для третьих лиц | Мнимость, притворность или злоупотребление правом | «Продажа» по документам при продолжении пользования имуществом должником |
С датами спотыкаются даже подготовленные должники. Точкой отсчёта служит дата определения суда о принятии заявления о банкротстве к производству, а не дата подписания самого заявления. Для недвижимости моментом сделки считается дата регистрации перехода права в Росреестре. Для автомобилей право собственности, как правило, переходит с момента подписания договора и передачи вещи, поэтому суды ориентируются на эти даты, а не на последующую постановку на учёт. Так что «я продал машину ровно год назад» может на поверку оказаться «один год и две недели назад» по датам договора и акта приёма-передачи, и попасть уже под другое основание.
Формулировки закона о банкротстве периодически уточняются, поэтому перед важными решениями сверьте действующую редакцию главы III.1: точные критерии оспаривания могут обновляться, хотя общая логика проверки сделок сохраняется.
Как проходит оспаривание сделки: порядок действий step by step
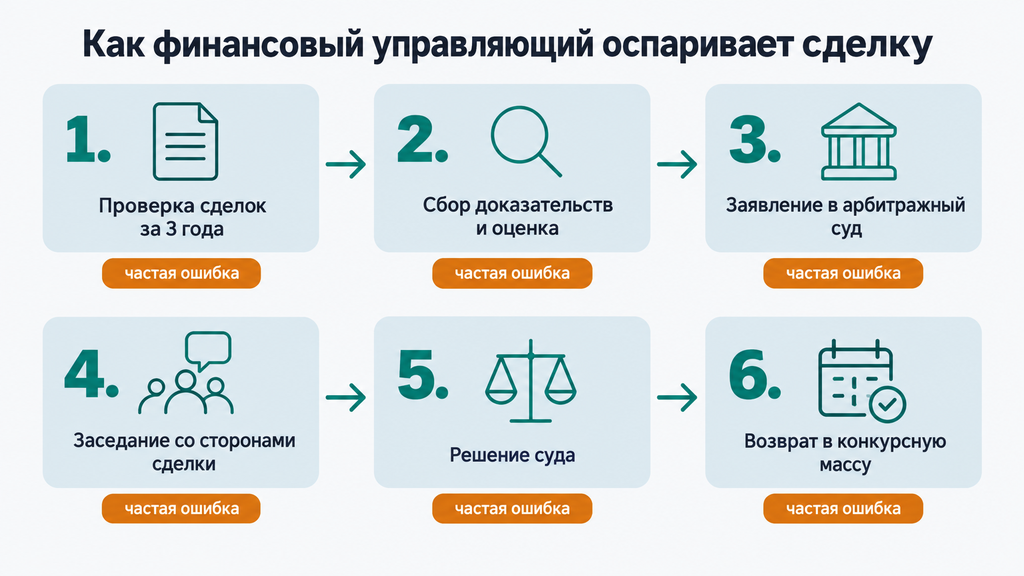
Оспаривание сделки проходит в том же арбитражном деле, где идёт банкротство: финансовый управляющий проверяет сделки за три года, собирает документы и подаёт отдельное заявление, обособленный спор, в суд, который рассматривает дело о банкротстве. Со стороны должника и второй стороны сделки важно понимать, что происходит на каждом шаге и где их поведение реально влияет на результат.
- Финансовый анализ сделок за 3 года. Управляющий запрашивает сведения из Росреестра, ГИБДД, ФНС, банков и сравнивает их с тем, что должник указал в заявлении о банкротстве. Типичная ошибка должника на этом шаге: указать не все сделки. Расхождение с госреестрами само по себе выглядит как недобросовестность. Вместо этого сверьте свой список с выписками до подачи заявления.
- Выявление признаков подозрительности. Управляющий отбирает сделки по датам и ценам, запрашивает договоры и документы об оплате, при необходимости заказывает оценку стоимости имущества на дату сделки. Ошибка второй стороны сделки: игнорировать запросы. Суд оценит и поведение покупателя, который уклоняется от пояснений о происхождении денег.
- Подготовка и подача заявления. Заявление оформляется как обособленный спор: отдельно от основного дела, с отдельной госпошлиной, с обязательным направлением копий всем сторонам оспариваемой сделки. Подать его может и любой кредитор, чьё требование включено в реестр, если управляющий бездействует в течение разумного срока.
- Судебное заседание. Слушаются должник, заявитель и обязательно вторая сторона — покупатель или одарённый. Ключевой вопрос обычно один: реальна ли оплата и рыночна ли цена. Здесь работают документы: выписки по счетам, расписки, отчёты оценщика, объявления о ценах на аналогичные объекты на дату сделки.
- Решение суда. Сделку либо признают недействительной, либо в оспаривании откажут. Оба варианта обжалуются в вышестоящих инстанциях в общем порядке.
- Применение последствий. Имущество возвращается в конкурсную массу и уходит на торги. Если вернуть его уже нельзя, например квартиру перепродали, с конечного владельца взыскивают рыночную стоимость деньгами.
- Оспаривание цепочки. Если имущество «перепрыгнуло» через несколько владельцев, суд может отменять передачи по цепочке до добросовестного приобретателя. «Перепродал дальше, и проблема решена» не работает: вместо вещи в массе появится денежное требование, а споры затянутся.
По времени оспаривание занимает, как правило, от трёх месяцев и дольше, а сама процедура банкротства при активных спорах удлиняется: на практике добавляется от нескольких месяцев до полугода. Покупателю по отменённой сделке важно знать: его требование о возврате денег включается в реестр кредиторов должника, причём в последнюю очередь, поэтому шансы реально получить уплаченное невелики. Добросовестный приобретатель, который честно заплатил и не знал о проблемах продавца, вправе заявить своё денежное требование, но фактически получить уплаченное, как правило, не удаётся.
Существует и внеконкурсное оспаривание сделок должника: кредитор добивается признания сделки недействительной через обычный суд общей юрисдикции, без банкротства. Схема выглядит так: кредитор получает решение о взыскании долга, убеждается через приставов, что имущества у должника нет, и оспаривает конкретную сделку по общим нормам ГК РФ. На практике это сложнее, чем в банкротстве: кредитору нужно самостоятельно узнать о сделке и её условиях, а специальных банкротных презумпций (например, автоматической осведомлённости родственника) здесь нет. Поэтому вне процедуры сделки оспариваются заметно реже. Для должника это не повод расслабляться, а для кредитора это реальный, хотя и трудоёмкий, инструмент.
Судебная практика оспаривания сделок должника: разбор типичных ситуаций
Судебная практика по оспариванию сделок должника при банкротстве устойчива: чаще всего суды отменяют продажу и дарение недвижимости и автомобилей родственникам по заниженной цене, выплаты «избранным» кредиторам за считанные недели до банкротства, разделы имущества при разводе и направленные отказы от наследства. Общие закономерности, которые видны в реальных делах:
- чем ближе сделка к банкротству, тем выше риск. Сделка за неделю до подачи заявления проверяется жёстче, чем та же сделка за два с половиной года;
- родство = презумпция осведомлённости. Родственнику не нужно доказывать, что он «не знал» о долгах. По закону предполагается обратное, и опровергать это придётся ему;
- реальность денег решает спор. Если покупатель не может показать, откуда у него сумма на покупку дома, сделка с высокой вероятностью будет отменена независимо от родства;
- поведение должника после сделки становится отдельным доказательством. Продолжает жить в «проданной» квартире, ездить на «проданной» машине, платить за неё налоги, и суд расценивает это как признак мнимости.
На практике для должника и второй стороны есть и инструменты защиты: подтверждённая оценка на дату сделки, платёжные документы, объяснение причин снижения цены (авария, износ, срочность по уважительной причине), история «нормальных» аналогичных платежей. Но защищать сделку задним числом значительно труднее, чем заранее проверить её до подачи заявления, поэтому практика и советует делать анализ сделок первым шагом подготовки к банкротству, а не реакцией на уже поданное заявление управляющего.
Оспаривание сделки купли-продажи квартиры при банкротстве
Суд может отменить сделку купли-продажи квартиры при банкротстве, если продажа прошла в период подозрительности по цене заметно ниже рыночной или была направлена на вывод жилья от кредиторов. Нюансы, которые важно знать именно по недвижимости:
- срок считается по дате регистрации в Росреестре: договор мог быть подписан раньше, но для закона сделка «состоялась» при регистрации;
- проверяют происхождение денег покупателя: молодой человек без дохода, купивший коттедж за 10 миллионов, становится классическим кандидатом на отмену сделки;
- совпадение прописки продавца и покупателя и продолжение проживания должника в квартире работают против сделки.
Важное исключение касается единственного жилья. Если должник продал (или подарил) квартиру, в которой продолжает жить с семьёй и где зарегистрирован, и другого пригодного жилья у него нет, оспаривание обычно бесперспективно: при возврате квартира всё равно защищена исполнительским иммунитетом, и возвращать её в массу бессмысленно. Такую позицию закрепил Верховный суд в Постановлении Пленума № 48. Но защита работает, только пока жильё остаётся единственным: если после сделки у должника появилась другая квартира, иммунитет может не примениться, и тогда сделку с прежним жильём оспорят, а на торги пойдёт уже новое.
И ответ на вопрос, который часто задают покупатели: «может ли суд забрать квартиру, купленную у банкрота?» Может, если цена была явно ниже рынка или оплата не подтверждается. При этом добросовестному покупателю, который заплатил реальные деньги, закон оставляет право требовать их с продавца, но в реестре кредиторов это требование стоит в последней очереди, и рассчитывать на быстрый возврат не приходится. Проверка продавца перед крупной сделкой (судебные дела, банкротные производства в картотеке арбитражных дел) стоит несравнимо дешевле, чем многолетний спор.
Подаренная или проданная машина: могут ли забрать автомобиль при банкротстве
Да, подаренную машину при банкротстве могут забрать в конкурсную массу, если дарение попало в период подозрительности: дарение родственнику при уже имеющихся долгах проверяется за 3 года, и близкое родство автоматически означает осведомлённость о проблемах должника. Ситуации с автомобилями на практике складываются так:
- дарение родственнику при просрочках по кредитам: оспаривают почти всегда, независимо от года в пределах трёхлетнего периода;
- продажа по рыночной цене постороннему лицу с реальной оплатой, как правило, остаётся в силе, особенно если часть выручки пошла на платежи всем кредиторам;
- продажа по заниженной цене за год до банкротства оспаривается даже с посторонним покупателем: для этого основания родство не нужно.
Если машину уже перепродали, управляющий выбирает из двух путей: оспорить всю цепочку сделок до нынешнего владельца или взыскать рыночную стоимость с первого покупателя. Худший сценарий для того, кто принял машину «по дружбе»: остаться без автомобиля и с денежным требованием, которое почти невозможно реализовать. Отдельно ответим на частый вопрос с форумов: «могут ли забрать подаренную машину, если дарение было давно и долгов тогда не было?» Если на момент дарения у человека действительно не было обязательств, оспаривать нечего. Вред кредиторам, которых ещё не существовало, доказать невозможно. Дата возникновения долгов здесь ключевая, и её подтверждают кредитными договорами и выписками.
Сделки супругов: автокредит, брачный договор и наследство супруга при банкротстве
Сделки с участием супруга проверяются при банкротстве особенно внимательно, потому что супруг по закону считается заинтересованным лицом, а имущество, нажитое в браке, признаётся общим. Разберём ситуации, о которых спрашивают чаще всего.
Автокредит супруга при банкротстве. Если машина куплена в браке в кредит, автомобиль, как правило, относится к общему имуществу супругов, а остаток долга относят к общим обязательствам. При банкротстве одного из супругов залоговый автомобиль включают в конкурсную массу и продают с торгов: выручка сначала идёт банку-залогодержателю, а интересы второго супруга учитываются при распределении остатка. Его доля в совместно нажитом имуществе не исчезает, хотя и не всегда позволяет «спасти» машину целиком. Второй супруг при этом не становится банкротом и не получает ограничений процедуры.
Развод и раздел имущества перед банкротством. Схема «всё имущество супругу, все долги мне» судами не поддерживается. Соглашение о разделе, заключённое за три года до банкротства на явно неравных условиях, оспаривают, и имущество перераспределяют к принципу 50/50, причём даже если раздел был оформлен решением суда по бракоразводному делу: банки на такие процессы не приглашают, и их интересы этот акт не защищает. Кроме того, финансовый управляющий вправе в течение трёх лет после развода требовать раздела, если супруги его не оформили. Развод сам по себе ничего не выводит из-под удара.
Брачный договор. Он тоже сделка, и проверяют его на общих основаниях. Договор, по которому вся собственность досталась одному супругу незадолго до банкротства второго, с высокой вероятностью будет оспорен в части имущества, которое могло бы пойти на долги.
Наследство супруга. Если у умершего супруга открывается наследство, доля должника в общем имуществе выделяется, и часть наследственной массы может попасть в конкурсную массу банкрота. Детально этот сценарий, со сроками и законными вариантами, разобран в разделе о наследстве ниже.
На вопрос «что будет с машиной мужа при банкротстве жены» короткий ответ такой: залоговую машину продадут с торгов в составе массы, банку заплатят первым, остаток разделят с учётом доли мужа в общем имуществе. Имущество при разводе перед банкротством тоже делится, но по решению суда в банкротном деле, а не по соглашению супругов, и по справедливым долям.
Оспаривание результатов торгов по банкротству и судьба залогового имущества
Сделки, заключённые на публичных торгах, по общему правилу не оспариваются по специальным основаниям банкротства, но сами результаты торгов можно обжаловать, если процедура их проведения была нарушена. Это два разных спора, и путать их не стоит.
Оспаривание результатов торгов по банкротству возможно по процессуальным основаниям: ненадлежащее извещение о торгах, необоснованный отказ участнику в допуске, занижение начальной цены, сговор участников, нарушение сроков подачи заявок. Жалоба подаётся в арбитражный суд в рамках дела о банкротстве. Если нарушения подтвердятся, торги признают недействительными и проведут повторные. А вот победителю честных торгов, который допущен по правилам и заплатил заявленную сумму, переживать обычно не о чем: открытые торги считаются справедливым способом продажи, и цена, сложившаяся на аукционе, у суда вопросов, как правило, не вызывает.
Как сохранить залоговое имущество при банкротстве: второй частый вопрос. Залоговый автомобиль или ипотечная квартира реализуются с публичных торгов в приоритетном порядке: выручка сначала направляется залоговому кредитору, а остаток попадает в общую массу. Полностью законные варианты для должника такие:
- реструктуризация долгов: если доход позволяет платить по графику, процедура может завершиться без продажи имущества;
- мировое соглашение с банком: новый график, при котором залог сохраняется за должником;
- участие близких в торгах на общих основаниях: торги открытые, и супруг или родственник может выиграть лот как обычный участник, оплатив его реальными деньгами. Это законный механизм, но при явной аффилированности и «удобной» цене сделку всё равно проверят, поэтому важно, чтобы цена была реальной рыночной, а оплата документированной;
- остаток после расчётов: если от продажи залога после погашения банка что-то осталось, эта сумма возвращается должнику.
Границу здесь важно видеть чётко: участие в торгах законно, а организация «своего» победителя по договорённости считается нарушением, за которым следуют отмена торгов и репутационные последствия для всех участников. Заложенное имущество нельзя «переписать» на родственника до банкротства и вывести из-под взыскания: залог следует за вещью, и переоформление собственника его не снимает.
Наследство при банкротстве: принять, отказаться или подождать
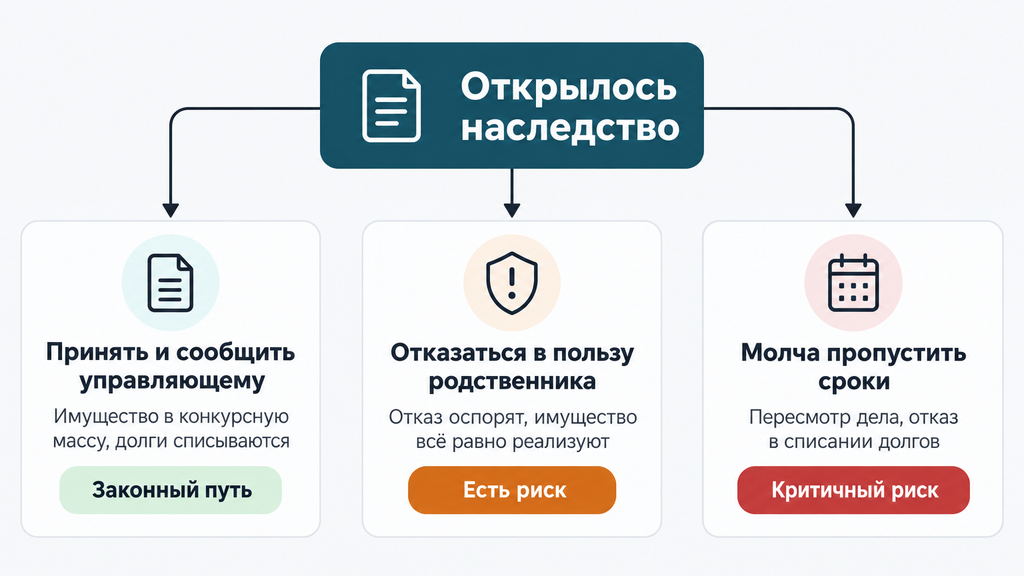
Наследство при банкротстве принять можно: банкротство не лишает права на наследство, но всё ликвидное наследственное имущество, право на которое открылось до завершения процедуры, включается в конкурсную массу и идёт на расчёты с кредиторами. Логика та же, что и с обычными сделками: наследство означает приобретение имущества должником, поэтому оно увеличивает массу. Работает и обратная сторона: долги наследодателя тоже переходят к наследнику, но при банкротстве они включаются в общую массу обязательств и в итоге списываются вместе с остальными долгами.
Ключевые ориентиры по срокам: на принятие наследства закон даёт 6 месяцев со дня смерти наследодателя; наследственное дело и дело о банкротстве идут параллельно и друг друга не блокируют. Главное правило: о наследстве, открывшемся в процедуре, нужно сообщить финансовому управляющему. При внесудебном банкротстве через МФЦ действует своё правило: если после получения наследства имущественное положение улучшилось настолько, что долги можно погасить, об этом нужно сообщить в МФЦ в течение 5 рабочих дней, иначе процедура прекратится по инициативе кредитора уже в арбитражном суде.
Вступление в наследство при банкротстве: когда имущество попадёт в конкурсную массу
Вступить в наследство при банкротстве можно в общем порядке, но всё ликвидное имущество войдёт в конкурсную массу и пойдёт на торги. Многое зависит от того, какая процедура введена:
- реструктуризация долгов. Принятие наследства обычно не ломает график платежей, наоборот, улучшает платёжеспособность. Согласие управляющего на принятие не требуется;
- реализация имущества. Наследство включается в массу, кроме имущества с исполнительским иммунитетом по ст. 446 ГПК РФ: единственного жилья, предметов обычной домашней обстановки, инструментов до 10 тысяч рублей, транспорта для перевозки инвалида и других защищённых категорий. Если унаследованная квартира становится единственным жильём должника, она останется у него.
Есть и отдельный сценарий, банкротство наследственной массы: банкротом становится сам умерший. Процедура продолжается за счёт его имущества, и если конкурсной массы хватает на погашение долгов, к наследникам обязательства не переходят, и вместе с имуществом они получают его «очищенным» от долгов. Если же наследники вступают в права при нехватке имущества, долги наследодателя достаются им, но у наследника-банкрота они объединяются с его собственными и списываются в общей массе.
Отдельно о совете «просто не ходить к нотариусу», который часто встречается в обсуждениях на форумах о наследстве при банкротстве: молчание не убирает наследство из поля зрения. Нотариусы на практике проверяют статус наследника и могут сообщить управляющему, другие наследники не будут ждать бесконечно, а непринятие ликвидного наследства суд может расценить как сокрытие сведений. Поэтому если наследство открылось, вопрос не «заметят или нет», а «как юридически корректно с ним поступить».
Отказ от наследства при банкротстве: почему «отказ в пользу мамы» не работает
Направленный отказ от наследства в пользу родственника во время банкротства суд, как правило, признаёт недействительной сделкой, если он уменьшает конкурсную массу. Позицию сформулировал Верховный суд ещё в 2018 году: рассмотрев дело, где должник отказался от наследства в пользу родной сестры, суд подтвердил, что отказ, лишающий кредиторов ликвидного имущества, ничтожен, а наследство включается в массу в принудительном порядке. Управляющие опираются на эту практику регулярно.
При этом законный отказ существует и иногда оправдан. Он имеет смысл, когда долги наследодателя превышают стоимость наследства: принимая такое «наследство», должник не улучшает, а ухудшает и своё положение, и положение кредиторов, поэтому отказ здесь не наносит им вреда. Не оспаривают и отказы, совершённые задолго до банкротства, когда собственных долгов у человека ещё не было.
По опыту, чаще всего в консультациях всплывают два «серых» варианта, которые не работают. Первый: «откажусь, а родственник потом вернёт мне часть денег». Управляющий отслеживает наследственные дела, а такие договорённости при вскрытии выглядят как сокрытие имущества. Второй: «просто пропущу шестимесячный срок». Молчаливое непринятие ликвидного наследства расценивается как недобросовестность, а других наследников никто откладывать не обязан. Итог в обоих случаях хуже, чем честное принятие: имущество всё равно уходит в массу, но к нему добавляются обвинение в недобросовестности и риск несписания долгов.
Как сохранить наследство при банкротстве: законные сценарии
Самый надёжный законный сценарий такой: сообщить финансовому управляющему об открытии наследства и принять его, понимая, что защищённая часть имущества останется у должника, а процедура завершится списанием долгов. «Сохранить» наследство в банкротстве означает не спрятать его, а правильно определить, какая часть унаследованного имущества защищена законом. Алгоритм действий:
- Проверьте, когда открылось наследство — до или после завершения процедуры. Если после завершения, кредиторы, как правило, претендовать на него не могут.
- Соберите документы о составе и стоимости наследства: свидетельство о праве на наследство, выписки, отчёт об оценке.
- Сообщите финансовому управляющему (или в МФЦ — при внесудебной процедуре) о факте наследства.
- Оцените, входит ли имущество в перечень защищённого по ст. 446 ГПК РФ: единственное жильё, предметы быта, имущество для работы и т. д.
- Не оформляйте направленный отказ в пользу родственника без оценки последствий — по практике выше это самый рискованный ход.
- Учтите, что пересмотр дела по вновь открывшимся обстоятельствам (ст. 213.29 закона о банкротстве) возможен и после завершения процедуры: кредиторы могут подать такое заявление в течение месяца с момента, когда узнали о скрытом имуществе, поэтому крупные сделки с регистрацией в ближайший период лучше отложить.
Стратегия «пересидеть» наследство за пределами процедуры работает только при двух условиях: срок принятия наследства объективно позволял дождаться завершения, и факт наследства не скрывался. Наследство, открытое в разгар процедуры и умышленно спрятанное, даёт основание для пересмотра дела: процедуру могут возобновить, а в списании долгов отказать. Здесь, как и везде в банкротстве, цена обмана выше цены имущества.
Типичные ошибки и заблуждение должников о сделках при банкротстве
Большинство неблагоприятных исходов в банкротстве связано не с самим фактом прошлых сделок, а с попытками скрыть их или «переиграть» задним числом. Разберём распространённые мифы, которые слышат юристы на консультациях, и то, как обстоит дело на самом деле.
- Миф: оспаривают только сделки свыше 300 тысяч рублей. Факт: сумма в 300 тысяч служит порогом, при котором к заявлению о банкротстве прикладываются документы о сделках за три года. Оспорить же могут любую сделку, причинившую вред кредиторам, и проданный за 200 тысяч автомобиль тоже.
- Миф: финансовый управляющий не заметит. Факт: сведения о недвижимости, транспорте и долях в ООО приходят из Росреестра, ГИБДД и ФНС автоматически. Кроме того, оспаривать вправе и кредиторы, а бездействие управляющего оборачивается для него взысканием убытков, так что стимулов «не замечать» у него нет.
- Миф: перепишу всё на маму, и процедура пройдёт спокойно. Факт: родственник считается заинтересованным лицом, период проверки таких сделок составляет 3 года, а его осведомлённость о долгах предполагается сама. На практике это самый частый источник и отменённых сделок, и отказов в списании долгов.
- Миф: развод перед банкротством спасёт имущество. Факт: соглашение о разделе на неравных условиях оспаривают и приводят к 50/50, а управляющий вправе требовать раздела в течение трёх лет после расторжения брака. Сам по себе развод имущество не защищает.
- Миф: пусть сделки оспорят, долги всё равно спишут. Факт: при доказанном вреде кредиторам и недобросовестном поведении суд может вообще не освободить должника от обязательств по завершении процедуры (ст. 213.28 закона о банкротстве). Долги останутся, а имущество уже уйдёт.
- Миф: продам имущество дальше, и оспорить не смогут. Факт: оспаривают цепочки сделок, а если вещь вернуть нельзя, взыскивают её рыночную стоимость деньгами. Появляется дополнительный спор и затягивается вся процедура.
Про правовые риски скажем прямо, но без нагнетания: умышленный вывод имущества при банкротстве может содержать признаки неправомерных действий и преднамеренного банкротства (ст. 195 и 196 УК РФ), а сокрытие сведений влечёт административную ответственность. При этом важно не уйти в другую крайность: не каждая сделка за последние три года оказывается проблемой. Многие сделки законно остаются в силе, и вопрос о каждой из них решается анализом дат, цен и документов, желательно до подачи заявления, когда ещё есть время выстроить корректную стратегию.
Что делать со сделками перед банкротством: чек-лист и когда нужна помощь юриста
До подачи заявления на банкротство соберите все сделки за последние три года и проверьте каждую по трём параметрам: когда совершена, с кем и за сколько. Эта самопроверка занимает один вечер с выписками и договорами, а в результате вы поймёте, есть ли в вашем деле спорные точки и как с ними корректно поступить. Чек-лист самопроверки:
- Составьте список всех сделок с недвижимостью, транспортом, ценными бумагами, долями в ООО и любых сделок свыше 300 тысяч рублей за три года.
- По каждой сделке найдите договор и документы об оплате: выписки по счетам, расписки, платёжные поручения.
- Сравните цены с рынком на дату сделки: объявлений по аналогичным объектам достаточно для первичной оценки.
- Разложите по датам платежи кредиторам за последние полгода — нет ли выплат только «избранному».
- Проверьте статус жилья: единственное ли оно, где зарегистрированы вы и семья, нет ли ипотеки.
- Вспомните про наследственные дела: не открывалось ли наследство, не оформляли ли отказы.
- Если был развод — найдите соглашение о разделе или решение суда и посмотрите даты и пропорции.
- Сведите итог: какие сделки попадают в периоды 1 месяц / 6 месяцев / 1 год / 3 года и по какому основанию их могут проверять.
Самостоятельного разбора обычно достаточно, если сделки совершались до возникновения долгов, по рыночным ценам, с посторонними контрагентами и документальной оплатой. Специалиста стоит подключить, когда встречается хотя бы одно из следующего: родственники среди покупателей, цены заметно ниже рынка, крупные выплаты одному кредитору в последние месяцы, открытое наследство, недавний развод с разделом, залоговое имущество, которое важно сохранить. Каждый из этих сценариев имеет свои рабочие решения, от выжидания истечения срока подозрительности до корректного оформления документов, но выбрать подходящий вариант нужно до старта процедуры, а не в ответ на заявление управляющего.
Если вы готовитесь к банкротству, сомневаетесь в прошлых сделках или просто не знаете, что делать с накопившимися долгами, оставьте заявку и в двух словах опишите ситуацию. Первичный разбор от специалиста бесплатный и ни к чему не обязывает: никто не потребует от вас сразу оплачивать услуги или принимать решение. Мы консультируем и по процедуре банкротства, и по любым другим юридическим вопросам, от споров с банками до наследства, и первый шаг всегда одинаковый: спокойно посмотреть на документы и даты, чтобы увидеть карту вариантов, а не действовать вслепую.
Часто задаваемые вопросы
Какие сделки оспариваются при банкротстве чаще всего?
Чаще всего оспаривают продажу и дарение недвижимости и автомобилей родственникам по заниженной цене, выплаты одному кредитору в ущерб другим за 1–6 месяцев до банкротства, брачные договоры и соглашения о разделе имущества, а также направленные отказы от наследства. Все эти сделки объединяет одно: они уменьшают конкурсную массу или нарушают очерёдность расчётов. При этом сделки по рыночной цене с реальной оплатой, совершённые до возникновения долгов, как правило, остаются в силе.
Какой срок оспаривания сделок при банкротстве физлиц?
Сделки с предпочтением проверяют за 1 месяц до принятия заявления судом (до 6 месяцев для родственников и осведомлённых кредиторов), неравноценные сделки за 1 год, а сделки с целью навредить кредиторам за 3 года. Срок давности на подачу заявления об оспаривании по специальным основаниям составляет 1 год с момента, когда управляющий узнал о сделке. Для конкретной сделки итоговый срок зависит от основания, поэтому её лучше проверить до подачи заявления о банкротстве.
Могут ли забрать подаренную машину при банкротстве?
Да, если дарение попало в период подозрительности: дарение автомобиля родственнику при уже имеющихся долгах проверяют за 3 года, и осведомлённость родственника предполагается автоматически. Машину вернут в конкурсную массу и продадут на торгах, а одарённый останется без автомобиля и с правом требования, стоящим в последней очереди реестра. Если на момент дарения долгов не было, оспаривать сделку не с чего: дата возникновения обязательств здесь ключевая.
Можно ли отказаться от наследства при банкротстве?
Направленный отказ от наследства в пользу родственника во время банкротства суд, как правило, признаёт недействительным, что подтверждено практикой Верховного суда. Отказ оправдан, только если долги наследодателя превышают стоимость наследства и его принятие не улучшило бы положение кредиторов. Скрывать открытое наследственное дело тоже опасно: это основание для пересмотра дела и отказа в списании долгов.
Что будет с наследством, которое открылось во время процедуры банкротства?
Наследство включат в конкурсную массу, кроме имущества с исполнительским иммунитетом, например унаследованной квартиры, ставшей единственным жильём. Суд может приостановить процедуру до истечения шестимесячного срока принятия наследства. Правильное действие такое: сообщить финансовому управляющему о наследстве самостоятельно. Это защищает от обвинения в недобросовестности и пересмотра дела по вновь открывшимся обстоятельствам.
Как оспорить результаты торгов по банкротству?
Результаты публичных торгов обжалуют в арбитражном суде в рамках дела о банкротстве, если нарушен порядок их проведения: ненадлежащее извещение, необоснованный отказ в допуске, занижение начальной цены или сговор участников. При подтверждении нарушений торги признают недействительными и назначают повторные. Сама сделка, заключённая по итогам корректных торгов, по специальным банкротным основаниям, как правило, не оспаривается.
Чем отличается подозрительная сделка от сделки с предпочтением?
Подозрительная сделка касается цены и вреда: имущество продано дешевле рынка, передано безвозмездно или выведено во вред кредиторам. Сделка с предпочтением связана с очерёдностью: одному кредитору заплатили, пока остальные не получали ничего. Периоды проверки разные: для предпочтения срок 1–6 месяцев, для подозрительных сделок 1–3 года, и от квалификации зависит, какие доказательства потребуется представить суду.
Можно ли оспорить сделку должника без банкротства?
Да, такой механизм называется внеконкурсным оспариванием: кредитор с подтверждённым решением суда долгом, убедившись через приставов в отсутствии имущества, может добиваться признания сделки недействительной в суде общей юрисдикции по общим нормам ГК РФ. На практике это сложнее, чем в банкротстве: кредитору нужно самостоятельно найти сделку и доказать её вред, а специальных презумпций, например об осведомлённости родственника, здесь нет. По этой причине вне процедуры сделки оспариваются заметно реже, чем в рамках дела о банкротстве.