Арбитражный и финансовый управляющий при банкротстве: полномочия и вознаграждение
Финансовый управляющий — обязательный участник судебного банкротства гражданина. Это всегда физическое лицо, член саморегулируемой организации, которого утверждает арбитражный суд. Он ведёт процедуру в интересах закона: анализирует долги и имущество, проверяет сделки, работает с кредиторами и отчитывается перед судом. Вознаграждение складывается из фиксированных 25 000 рублей, которые вносятся на депозит суда до начала процедуры, и 7% от выручки, если имущество продаётся на торгах.
Кто такой финансовый управляющий: физическое или юридическое лицо
Финансовый управляющий — это физическое лицо: гражданин Российской Федерации, включённый в состав саморегулируемой организации (СРО) арбитражных управляющих. Юридическое лицо — компания или фирма — управлять делом о банкротстве не может: закон о банкротстве допускает к процедуре только человека с личной профессиональной ответственностью. Поэтому если вы встречаете формулировку «управляющий от юридической компании», речь всегда идёт о конкретном человеке, которого компания помогает подобрать и сопровождать.
Причина такого правила проста. Управляющий отвечает за свои действия личными деньгами: его ответственность застрахована, а при нарушениях возможны штрафы, дисквалификация и отстранение от профессии. Организация в этой роли не работала бы — ей нечего «потерять» в том смысле, в каком теряет специалист с личным статусом.
Требования к кандидату установлены Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)» — это основной закон, который регулирует банкротство в России и определяет статус арбитражного управляющего. Чтобы стать финансовым управляющим, нужно:
- иметь высшее образование — как правило, юридическое или экономическое;
- проработать не менее года на руководящей должности либо не менее двух лет помощником арбитражного управляющего;
- пройти программу подготовки и сдать теоретический экзамен;
- заключить договор страхования ответственности;
- не иметь судимости за умышленное преступление и действующей дисквалификации.
СРО — саморегулируемая организация — это объединение управляющих, которое проверяет кандидатов перед вступлением, следит за их работой, рассматривает жалобы и компенсирует ущерб из компенсационного фонда, если специалист причинил убытки участникам дела. Формально вопрос «финансовый управляющий — это человек или организация» закрывается одной фразой: человек, состоящий в организации, но не заменяемый ею.
На практике это различие важно в одном месте: подбирая сопровождение банкротства, вы договариваетесь и с компанией, и с конкретным специалистом, который будет вести ваше дело. Его опыт, загрузка и стиль общения влияют на сроки и результат сильнее, чем громкость названия фирмы.
Чем отличается финансовый управляющий от арбитражного управляющего
Арбитражный управляющий — общее название профессии, закреплённое в ФЗ о банкротстве, а финансовый управляющий — её разновидность, которая ведёт дела о банкротстве именно граждан. Обратное неверно: финансовый управляющий всегда относится к арбитражным, но арбитражный управляющий не всегда работает с физическими лицами. Каким именно будет специалист, зависит от процедуры, которую ведёт должник.
| Вид управляющего | Процедура | Чьё дело ведёт |
|---|---|---|
| Финансовый | Реструктуризация долгов, реализация имущества | Граждане |
| Временный | Наблюдение | Компании |
| Административный | Финансовое оздоровление | Компании |
| Внешний | Внешнее управление | Компании |
| Конкурсный | Конкурсное производство | Компании |
У юридических лиц несколько процедур сменяют друг друга, и на каждой работает свой специалист — отсюда и разные названия. У гражданина схема проще: финансовый управляющий проходит дело от первого заседания до завершения, поэтому его роль в вашей процедуре заметнее всего. Финансовый и арбитражный управляющий — разница не в квалификации, а в позиции внутри системы: первое название указывает на специалиста по делам граждан, второе — на профессию в целом.
Отдельно поясним, чем управляющий отличается от юриста, потому что эти роли часто путают. Управляющий — независимый участник: он не представляет ни должника, ни банкиров, а действует в интересах закона и баланса сторон. Юрист по банкротству — ваш представитель: он готовит документы, защищает интересы и контролирует, чтобы процедура проходила без нарушений. Эти роли хорошо работают в паре: вопрос лишь в том, нужна ли вам в конкретной ситуации вторая опора.
Как суд назначает управляющего и почему важно указать СРО
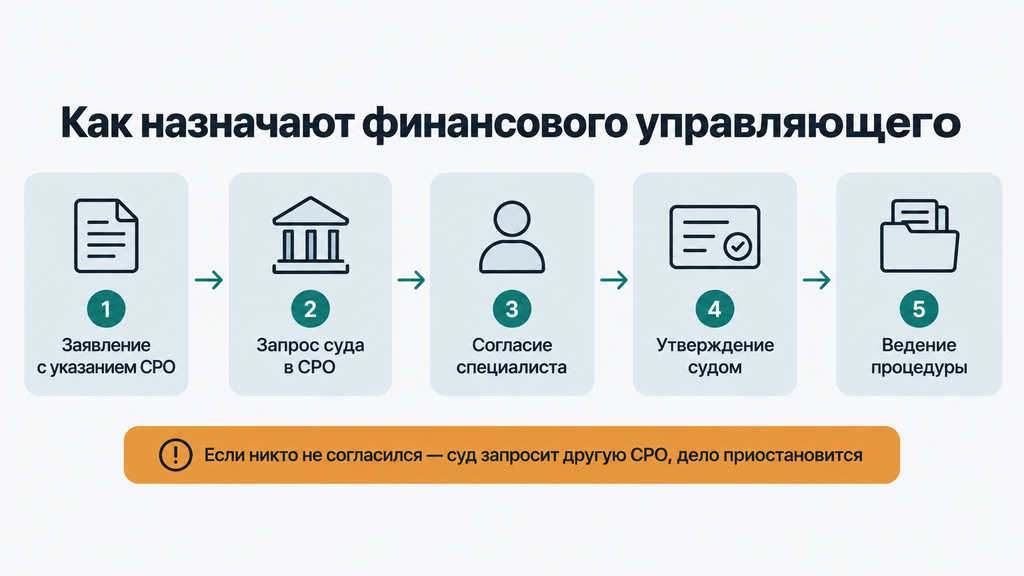
Управляющего утверждает арбитражный суд: инициатор процедуры указывает в заявлении саморегулируемую организацию, суд запрашивает у неё кандидатуру и назначает специалиста, который согласился вести дело. Выбрать конкретную фамилию напрямую нельзя — закон отделяет управляющего от должника и кредиторов, чтобы тот оставался беспристрастным. Но пространство для влияния в порядке назначения всё равно есть.
Пошагово назначение выглядит так:
- В заявлении о банкротстве указывают название и адрес СРО, из которой желательно назначение специалиста. Без этой графы заявление не примут.
- Суд принимает заявление к производству и направляет в СРО официальный запрос.
- СРО предлагает кандидата — того из своих членов, кто согласился вести это дело.
- Суд утверждает управляющего определением, и с этой даты у специалиста появляются полномочия и вознаграждение.
- Управляющий публикует сведения о процедуре и начинает работу: запросы, проверки, общение с кредиторами.
На практике этап согласования самый живой и самый важный. Если в указанной СРО никто не согласится взять дело — а так бывает часто, потому что вознаграждение фиксированное и специалисты выбирают дела, — суд предложит указать другую организацию. На подбор отводится около трёх месяцев; если за это время кандидатура так и не нашлась, заявление оставят без рассмотрения, и всё придётся начинать заново.
Вторая сторона вопроса — кто инициирует процедуру. СРО указывает тот, кто подаёт заявление: сам должник или его кредитор. Если заявление подаёт банк, он же предложит «свою» организацию, и позиция специалиста может оказаться ближе к интересам взыскателя, чем к интересам должника. Поэтому люди с долгами почти всегда инициируют банкротство сами — это сохраняет контроль над тем, кто будет вести дело, и над ритмом процедуры.
Отдельная практическая деталь: договор с финансовым управляющим не заключают — он независимый участник, а не подрядчик. Но договориться о готовности вести дело всё равно можно: человек обычно заранее знакомится с ситуацией, смотрит документы и подтверждает согласие, после чего при запросе суда именно он и утверждается. Такой сценарий в реальных делах встречается постоянно, и именно поэтому к выбору СРО в заявлении стоит подойти осознанно.
Что делает финансовый управляющий: полномочия и обязанности
Финансовый управляющий ведёт всю процедуру банкротства гражданина: собирает сведения о его финансах, проверяет сделки, работает с кредиторами, организует торги при наличии имущества и отчитывается перед судом. Проще всего представить его как независимого администратора, который переводит «человека с долгами» в понятный документооборот: сколько должен, что имеет, что и когда происходит.
Обязанности специалиста в деле о банкротстве:
- публиковать сведения о процедуре в ЕФРСБ (Единый федеральный реестр сведений о банкротстве, сайт Федресурс) и газете «Коммерсантъ» — это официальные уведомления кредиторов;
- направлять запросы в ФНС, банки, Росреестр и Социальный фонд — органы и организации обязаны ответить бесплатно в течение семи дней;
- анализировать финансовое состояние должника и его источники дохода;
- вести реестр требований кредиторов — официальный список тех, кому человек должен, с суммами и очередностью;
- организовывать собрания кредиторов и вести голосования по ключевым вопросам;
- выявлять признаки фиктивного банкротства (когда человек объявляет о несостоятельности, хотя в состоянии платить) и преднамеренного банкротства (когда должник умышленно привёл себя к неплатёжеспособности, например вывел имущество от кредиторов);
- обеспечивать сохранность имущества и при необходимости организовывать его оценку и торги;
- готовить отчёты суду и кредиторам о ходе процедуры.
Права дополняют обязанности и дают специалисту инструменты:
- запрашивать сведения о должнике без обращения в суд — включая банковскую тайну, в пределах дела;
- оспаривать подозрительные сделки от имени должника;
- возражать против завышенных или необоснованных требований кредиторов;
- привлекать помощников, оценщиков и других специалистов;
- отказаться от ведения дела (самоотвод) — по закону объяснять причины он не обязан.
Из этих двух списков видно главное: управляющий — не наблюдатель, а активный участник, от темпа и качества работы которого зависит продолжительность процедуры. В реальных делах именно его дисциплина определяет, уложится ли банкротство в стандартные сроки или растянется на месяцы.
Что управляющий проверяет в первую очередь
В первую очередь управляющий проверяет доходы, имущество и сделки должника за последние три года — это обязательная часть анализа, а не прихоть специалиста. Проверка идёт по нескольким направлениям:
- источники дохода: зарплата, пенсия, выплаты, счета и вклады;
- имущество в собственности и то, что было продано или подарено за три года до процедуры;
- сделки с родственниками и близкими, особенно безвозмездные или по заниженной цене;
- причины финансовых трудностей — для оценки добросовестности должника.
Типичная ситуация из практики: человек за несколько месяцев до подачи заявления продал автомобиль знакомому «чтобы не отобрали». Формально сделка законна, но на фоне просрочек она выглядит как вывод актива, и управляющий вправе её оспорить. Это не приговор: если деньги ушли на реальные расходы — платежи по кредитам, лечение, быт, — сделку часто удаётся защитить. Поэтому документы по таким операциям лучше показать юристу до старта процедуры, а не после возражений кредиторов.
Проверка работает в обе стороны. Управляющий может возражать и против требований банков: указывать на завышенные проценты и неустойки, заявлять о пропуске срока исковой давности. То есть его работа не сводится к «поиску, что забрать» — закон требует баланса интересов обеих сторон.
Чего финансовый управляющий делать не вправе
Финансовый управляющий не решает, спишутся ли долги, — это делает только арбитражный суд по итогам процедуры. Управляющий также не представляет ни должника, ни кредиторов: его роль — соблюдать закон и равновесие интересов, а не «играть» за одну из сторон. Из этого следуют конкретные ограничения:
- он не может лишить человека средств к существованию: из дохода сохраняется прожиточный минимум — сумма, которая устанавливается в каждом регионе для базовых расходов, — а при иждивенцах, как правило, и больше;
- он не вправе передать свои полномочия другим лицам — помощники могут выполнять техническую работу, но ответственность остаётся на нём;
- он обязан сохранять конфиденциальность: сведения, составляющие банковскую и коммерческую тайну, не выходят за пределы дела;
- он не может «продать всё подряд»: действует имущественный иммунитет — единственное жильё (кроме заложенного) и предметы обычной домашней обстановки не реализуются; актуальную норму по конкретной ситуации стоит проверять, потому что исключения реальны.
Частый страх, который мы слышим на консультациях, звучит как «управляющий заберёт всё». По опыту, в делах граждан без ликвидного имущества процедура проходит тихо: работы у специалиста много, но она бумажная — запросы, реестр, отчёты, а не опись квартиры. Понимание реального объёма полномочий снимает половину тревоги ещё до подачи заявления.
Из чего складывается вознаграждение финансового управляющего
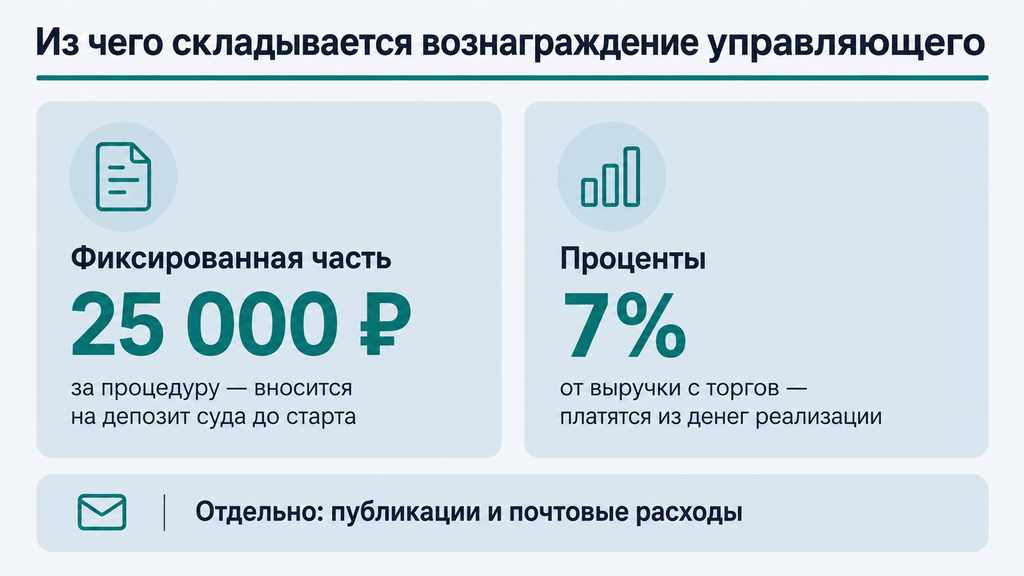
Вознаграждение финансового управляющего по закону о банкротстве складывается из фиксированной части — 25 000 рублей за процедуру — и процентов: 7% от выручки, если имущество должника продано на торгах. Размер установлен статьёй 20.6 ФЗ о банкротстве и одинаков по всей стране; перед подачей заявления стоит проверить действующую редакцию нормы, но за последние годы эта сумма не менялась.
Вознаграждение — не единственная трата: сопутствующие расходы процедуры оплачиваются отдельно:
| Составляющая | Размер | Кто и когда платит |
|---|---|---|
| Фиксированная часть вознаграждения | 25 000 ₽ | Должник — на депозит арбитражного суда до начала процедуры |
| Процентная часть | 7% от выручки с торгов | Удерживается из денег от реализации имущества, отдельно вносить не нужно |
| Публикации (ЕФРСБ, «Коммерсантъ») | По тарифам на день публикации | Оплачиваются отдельно в ходе процедуры |
| Почтовые расходы | По тарифам почты | Оплачиваются отдельно, по факту отправлений |
| Привлечённые специалисты (оценщик, организатор торгов) | По договорам | Отдельно, только если имущество есть и требует оценки или торгов |
Процентная часть появляется, только если есть реализуемое имущество, и платится из выручки, а не отдельным платежом из кармана. Если продавать нечего, проценты просто не начисляются. Это делает основную статью расходов заранее известной — редкая ситуация для юридических услуг, где итоговая сумма обычно зависит от хода дела.
На вопрос «сколько стоит финансовый управляющий в 2026 году» ответ конкретный: базовая часть — 25 000 рублей плюс публикации и почта, проценты появляются только при торгах. Итоговый бюджет процедуры зависит от региона, состава имущества и сложности дела, поэтому точную вилку по вашей ситуации корректнее считать индивидуально.
Пример расчёта расходов на вознаграждение
Как бюджет выглядит на практике, удобнее всего показать на двух коротких сценариях.
Сценарий 1 — имущество, которое нельзя продать. У человека долги 800 000 рублей, из активов — единственная квартира и бытовая техника. Реализовать нечего: он вносит фиксированные 25 000 рублей на депозит суда и оплачивает публикации и почтовые отправления. Проценты не начисляются, потому что торгов не было. Бюджет процедуры предсказуем до её начала.
Сценарий 2 — есть имущество для продажи. Долги 1,2 миллиона рублей, в собственности — автомобиль, который суд включил в конкурсную массу — так называют всё имущество должника, за счёт которого рассчитываются с кредиторами. Машина продана на торгах за 400 000 рублей. К фиксированной части добавляется 7%, то есть 28 000 рублей, которые удерживаются из выручки, а не платятся отдельно. Кредиторы получают 400 000 рублей минус расходы на торги, остальное списывается по решению суда, если нет оснований для отказа.
Оба расчёта — упрощённые ориентиры. В реальном деле возможны дополнительные расходы: независимая оценка, услуги организатора торгов, продление процедуры по объективным причинам. Эти суммы обычно известны заранее и закладываются в план, а не появляются внезапно — если процедуру ведёт подготовленный специалист.
Когда вознаграждение взыскивают с заявителя о банкротстве
Если у должника недостаточно средств, чтобы покрыть расходы на процедуру, вознаграждение арбитражного управляющего взыскивают за счёт заявителя — того, кто подал заявление о банкротстве. Так работает пункт 3 статьи 59 ФЗ о банкротстве: финансирование дела — обязанность инициатора, если имущества должника на это не хватает. Заявителем может быть сам должник, кредитор или уполномоченный орган, например ФНС.
Несколько деталей про этот механизм:
- вознаграждение относится к текущим платежам первой очереди — оно выплачивается раньше большинства требований кредиторов;
- это требование не списывается с завершением процедуры: тот, кто оплатил вознаграждение за должника, вправе потребовать деньги обратно — такое разъяснение дали высшие суды в постановлении о вознаграждении управляющих;
- обязанность заявителя наступает только при недостаточности средств должника — автоматически «доплачивать» не нужно.
Практический вывод из этой нормы — неожиданный для многих. Если заявление подаёт банк, а у человека нет имущества, расходы на управляющего лягут на сам банк, и вернуть их будет проблематично: у должника, как правило, ничего нет. Поэтому принудительное банкротство «безнадёжного» заёмщика кредиторам невыгодно, и на практике банки подают такие заявления редко — чаще против людей с активами или с контролируемым бизнесом.
Для должника, который инициирует процедуру сам, эта норма означает простое правило: внесённые вами 25 000 рублей на депозит — это и есть финансирование вашей собственной процедуры. Доплачивать «сверх плана» обычно не приходится, если дело не осложняется спорами и оспариванием сделок.
Право на подачу заявления о банкротстве: кто может начать процедуру
Заявление о банкротстве вправе подать сам гражданин, его кредиторы и уполномоченные органы, а при долгах от 500 000 рублей и очевидной невозможности платить подача становится обязанностью должника. Это не фигура речи из закона: если человек объективно не может рассчитаться и не обращается в суд, долги не спишутся, а штрафные последствия продолжат накапливаться.
С формальной стороны ориентиры такие: долг от 500 000 рублей и просрочка от трёх месяцев — основание для обращения в арбитражный суд. Но право подать есть и раньше: если доход снизился и видно, что следующий платёж не по силам, ждать «космических» сумм не нужно. Типичная ситуация из практики: у человека три кредита, платежи занимают больше половины бюджета, доход упал после потери работы — с этой картины начинается большинство реальных дел, а не с пятисот тысяч просроченных рублей.
Кто ещё инициирует процедуру:
- должник — чаще всего: сохраняет контроль над выбором СРО и темпом дела;
- кредиторы — банки, МФО, физические лица по распискам: подают через тот же арбитражный суд, если долг подтверждён;
- уполномоченные органы — например, налоговая служба по долгам из налогов и взносов.
Есть и внесудебное банкротство через МФЦ — упрощённая процедура без финансового управляющего. Она подходит гражданам с долгами примерно от 25 тысяч до 1 миллиона рублей при соблюдении условий закона: обычно это ситуации, когда исполнительные производства закрыты за отсутствием имущества. Параметры периодически корректируют, поэтому перед подачей проверьте актуальные условия 2026 года. Для сравнения: судебная процедура длиннее и дороже, но работает практически с любой сложной ситуацией — включая имущество, споры и оспаривание сделок.
Инициатор определяет СРО, а через неё — специалиста, который будет вести дело, поэтому вопрос «кто может подать заявление о банкротстве» имеет прямое практическое значение. Самостоятельная подача заявления — способ пройти процедуру с предсказуемым результатом, а не бюрократический нюанс.
Мировое соглашение при банкротстве: что делает управляющий
Мировое соглашение при банкротстве — это договорённость должника и кредиторов о новом порядке расчётов, которую утверждает арбитражный суд; финансовый управляющий не сторона соглашения и не подписывает его. Это альтернативный выход из процедуры: вместо продажи имущества и списания долгов человек договаривается платить по согласованному графику.
Что можно согласовать в условиях:
- отсрочку платежей — аналог кредитных каникул внутри процедуры;
- новый график расчётов с каждым кредитором с учётом его доли;
- проценты — по общему правилу начисляются по ключевой ставке Центрального банка, если стороны не договорились об ином.
Механика выглядит так: инициатива может исходить от любой стороны, затем вопрос выносится на собрание кредиторов. Решение принимается большинством голосов от общей суммы требований, залоговые кредиторы голосуют отдельно — без их согласия соглашение не пройдёт. После голосования документ подаётся в суд, и если суд не увидит ущемления прав остальных кредиторов, он утверждает соглашение. С этого момента полномочия финансового управляющего прекращаются и производство по делу завершается, а аресты имущества снимаются. Статус зависит от этапа: если мировое соглашение заключено в ходе реструктуризации долгов, человек не признаётся банкротом; если соглашение утверждено уже на стадии реализации имущества, суд признаёт гражданина банкротом.
У варианта есть жёсткое ограничение: если должник выйдет из графика, суд возобновит процедуру с той же стадии, где она остановилась. Но в делах граждан мировые соглашения заключаются редко: люди приходят в банкротство, когда рассчитываться уже нечем, и им нужен сценарий списания, а не новый график. Этот инструмент чаще реален при появлении дохода или помощи близких, когда человек хочет сохранить статус индивидуального предпринимателя или ценное имущество.
Что такое отдельное мировое соглашение и когда оно применяется
Отдельное мировое соглашение в банкротстве — это договорённость с одним кредитором, чаще всего ипотечным банком, которая не прекращает всю процедуру, а решает вопрос только по его требованию. Механизм появился в 2024 году в статье 213.10-1 ФЗ о банкротстве и адресован людям, которые боятся потерять заложенную квартиру при списании остальных долгов.
Как это работает: банк и должник договариваются, что ипотека продолжит выплачиваться по согласованным условиям. Требования банка исключаются из реестра, квартира выводится из конкурсной массы, а остальные долги — кредиты, карты, займы — списываются по завершении процедуры. Согласие финансового управляющего и остальных кредиторов для такого соглашения не требуется: стороны решают вопрос между собой, а суд проверяет законность.
Условия применения:
- заложенное жильё — единственное для должника;
- просрочек по ипотеке нет либо порядок их урегулирования согласован с банком;
- платежи обеспечены третьим лицом — обычно родственником — либо защищёнными от взыскания доходами;
- в деле нет выявленных фактов недобросовестного поведения.
Границы механизма стоит видеть заранее. Банк не обязан соглашаться — это его право, а не обязанность, хотя на практике кредитору часто выгоднее получать платежи, чем забирать квартиру на торги. Если после утверждения соглашения должник перестанет платить, требования банка вернутся в процедуру или обратятся на жильё уже вне банкротства. Судебная практика по новым нормам только складывается, поэтому по ипотечным делам корректнее заранее просчитывать оба сценария — с соглашением и без него.
Как проверить финансового управляющего перед процедурой
Проверить финансового управляющего можно бесплатно по открытым источникам: Федресурс (ЕФРСБ), реестр арбитражных управляющих на сайте Росреестра и Картотека арбитражных дел дают полную картину за час. Это стоит сделать до подачи заявления — от специалиста зависит и скорость процедуры, и то, насколько спокойно она пройдёт.
Чек-лист проверки:
- Убедитесь, что специалист состоит в СРО и его статус действующий.
- Откройте его карточку в Федресурсе: сколько дел ведёт и вёл, какие публикации и отчёты.
- Проверьте реестр арбитражных управляющих на сайте Росреестра: были ли административные штрафы и исключения из СРО.
- Посмотрите Картотеку арбитражных дел: была ли практика именно по делам граждан, как часто специалист отстранялся или брал самоотводы.
- Оцените долю завершённых процедур со списанием долгов — их видно по судебным актам.
- Обратите внимание на текущую загрузку: управляющий, ведущий десятки дел одновременно, физически ограничен в темпе.
- Получите предварительное согласие специалиста на ведение дела и укажите его СРО в заявлении.
Критерии выбора зависят от ситуации. Сложное дело — с имуществом, спорами или сделками под оспаривание — требует опытного специалиста с большой практикой: его работа дороже по времени, но дешевле по рискам. Простое дело без активов, как правило, спокойно ведёт и умеренно загруженный управляющий — здесь важнее оперативность публикаций и понятная коммуникация. Регион сегодня не критерий: специалисты работают дистанционно, а документы двигаются электронно.
Сигналы хорошего выбора: расходы озвучены заранее и разложены по составляющим, специалист готов взглянуть на документы до согласия, объяснения по существу, без обещаний «всё спишется». Сигналы плохого: просьба заплатить управляющему напрямую до процедуры — закон таких договоров не допускает, — отказ показывать завершённые дела, гарантии результата. По опыту, последний пункт самый надёжный маркер: банкротство — это процедура с условиями, а не покупка с обещанием.

Признаки того, что управляющего стоит сменить
Заменить управляющего стоит, если он перестал выполнять обязанности: не публикует сведения о процедуре, не проводит собрания кредиторов, затягивает сроки или ущемляет права должника. Процедура не должна быть «чёрным ящиком» — её ход виден по публикациям и отчётам, и отклонения от нормы заметны.
Что должно насторожить:
- тишина: нет публикаций в ЕФРСБ, запросов и собраний неделями;
- необоснованные дополнительные расходы, о которых заранее не говорили;
- ущемление прожиточного минимума — из дохода изымается больше, чем положено;
- явный приоритет одного кредитора, например оспаривание всех сделок подряд без разбора;
- намёки на самоотвод как способ давления — для должника это потеря времени и поиск нового специалиста.
Порядок действий при таких признаках: зафиксировать факты (скриншоты публикаций, переписку, определения суда), направить жалобу в СРО, где состоит управляющий, и в Росреестр — орган, который контролирует управляющих, — а в суде ходатайствовать об отстранении при серьёзных нарушениях. Правда, замена специалиста — это потерянные месяцы и дополнительные расходы, поэтому надёжнее проверять кандидата до подачи заявления, чем менять его посреди процедуры.
Типичные ошибки должников и как их избежать
Самые частые ошибки должников связаны с попыткой скрыть имущество или деньги — именно они чаще всего приводят к несписанию долгов, а не к «потере имущества», которой люди боятся. Управляющий и кредиторы проверяют документы, и несовпадения, как правило, всплывают: госорганы отвечают на запросы за семь дней, банковские операции видны по выпискам.
- Скрыть имущество или доходы. Последствие: суд откажет в списании части долгов или всех, возможна административная ответственность. Что делать: показать всю картину специалисту до подачи заявления — часть активов защищена законом, а по остальным можно заранее выстроить позицию.
- Дарить и продавать имущество перед процедурой. Последствие: сделки оспариваются, родственник остаётся без «подарка», а процедура усложняется. Что делать: не предпринимать резких движений до консультации; если сделка уже была — собрать документы, куда ушли деньги.
- Платить одному кредитору в ущерб другим. Риск: выплаты «любимому» банку могут быть оспорены как предпочтительные. Что делать: прекратить точечные платежи при очевидной неплатёжеспособности и обсудить график с юристом.
- Игнорировать запросы и собрания. Последствие: процедуру ведут без вас, а спорные решения принимаются в ваше отсутствие. Выход: отвечать на запросы в срок и отслеживать публикации по делу.
- Ждать, что управляющий «всё сделает сам». Последствие: инициатива переходит к кредиторам, включая выбор СРО и оспаривание сделок. Что делать: участвовать хотя бы минимально или привлечь сопровождение, которое будет контролировать ход дела за вас.
- Верить обещаниям «100% списания» без разбора документов. Последствие: деньги потрачены, а в списании отказано из-за невыявленных заранее рисков. Выход: работать с формулировками «как правило» и требовать разбор конкретно вашей ситуации.
Большинство этих ошибок исправимо, если поймать их на этапе подготовки, до подачи заявления. Поэтому первый шаг при размышлениях о банкротстве — не подача, а ревизия: долги, доходы, имущество, сделки за три года.
С чего начать: как разобрать свою ситуацию
Начинать разумнее всего с первичного разбора ситуации в цифрах: сколько должны, кому, из чего состоит доход и что из имущества есть в собственности. Этот список можно собрать за вечер, и он уже позволит понять, в какую сторону смотреть — к реструктуризации, внесудебной процедуре через МФЦ, судебному банкротству или мировому соглашению.
Вопросы для самопроверки перед обращением:
- Какая общая сумма долга и сколько всего кредиторов — банки, МФО, физические лица, налоги?
- Каков ваш ежемесячный доход и какую долю от него занимают платежи по долгам?
- Какое имущество в собственности — жильё (и единственное ли), автомобиль, земля, вклады?
- Были ли за последние три года сделки: продажи, дарения, переоформления на родственников?
- Есть ли судебные приказы, исполнительные производства, аресты счетов?
Если отвечать на эти вопросы некомфортно в одиночку — это нормальная ситуация, долги редко складываются «по учебнику». Вы можете обратиться к нам по процедуре банкротства или любому другому юридическому вопросу — или просто тогда, когда не знаете, что делать с долгами. Первичная консультация бесплатна: вы оставляете заявку, кратко описываете ситуацию и получаете первичный разбор от специалиста — какие варианты применимы в вашем случае, какие документы понадобятся, какие риски и расходы стоит ожидать. Обращение ни к чему не обязывает: решение об услуге и о самой процедуре вы принимаете тогда, когда увидите карту вариантов, а не под давлением.
Часто задаваемые вопросы
Финансовый управляющий — это физическое или юридическое лицо?
Финансовый управляющий — это всегда физическое лицо: гражданин РФ, член саморегулируемой организации, с экзаменом, страховкой ответственности и профессиональным стажем. Юридическое лицо управляющим быть не может — компания вправе только помогать с подбором специалиста и сопровождением процедуры, но утверждает его арбитражный суд.
Чем отличается арбитражный управляющий от финансового?
Арбитражный управляющий — общее название профессии по закону о банкротстве, а финансовый управляющий — её разновидность, которая ведёт дела граждан. Для компаний работают временный, административный, внешний и конкурсный управляющие — в зависимости от процедуры. В вашем деле о банкротстве будет один финансовый управляющий — от первого заседания до завершения.
Сколько стоит финансовый управляющий в 2026 году?
Фиксированная часть вознаграждения — 25 000 рублей за процедуру, она вносится на депозит арбитражного суда до старта. При продаже имущества на торгах управляющий получает дополнительно 7% от выручки — из денег реализации, отдельным платежом вносить их не нужно. Публикации в ЕФРСБ и «Коммерсанте» и почтовые расходы оплачиваются отдельно, а итоговый бюджет процедуры зависит от состава имущества и сложности дела.
Кто платит управляющему, если у должника нет денег?
Вознаграждение относится к текущим платежам первой очереди: сначала его стараются покрыть за счёт средств должника. Если их недостаточно, обязанность оплаты переходит на заявителя — того, кто подал заявление о банкротстве. Заявитель, оплативший вознаграждение за должника, вправе требовать возврата этих денег с самого должника — такое разъяснение содержится в судебной практике по делам о банкротстве.
Можно ли выбрать конкретного финансового управляющего?
Напрямую — нет: в заявлении о банкротстве указывается СРО, а не фамилия, и суд утверждает специалиста по запросу из этой организации. На практике кандидатуру согласовывают заранее: специалист знакомится с делом и подтверждает согласие, после чего при запросе суда именно он утверждается. Если в СРО никто не согласился, суд запросит другую организацию — а на поиск отводится около трёх месяцев.
Что финансовый управляющий делает с имуществом должника?
Управляющий описывает и оценивает имущество, а если оно подлежит продаже — организует торги и распределяет выручку между кредиторами по очередности. Защищённое законом имущество не реализуется: как правило, это единственное жильё (кроме заложенного) и предметы обычной домашней обстановки, хотя по конкретной ситуации состав иммунитета стоит проверять. Если реализуемого имущества нет, процедура проходит без торгов.
Что такое отдельное мировое соглашение при банкротстве?
Это договорённость с одним кредитором — чаще всего ипотечным банком — которая не прекращает всю процедуру банкротства. Требования банка исключаются из реестра, заложенное жильё выводится из конкурсной массы, а остальные долги списываются по решению суда. Согласие управляющего и других кредиторов не требуется, но банк соглашаться не обязан: механизм действует с 2024 года, и практика по нему только формируется.
Обязан ли должник подавать заявление о банкротстве?
Подача — право любого гражданина, которому нечем платить: ждать 500 000 рублей долга и трёх месяцев просрочки не обязательно. Но при долгах сверх порога и очевидной неплатёжеспособности обращение в суд становится обязанностью: если её игнорировать, долги не спишутся, а штрафы и неустойки продолжат расти. Практический смысл простой: при явной невозможности платить затягивание процедуры ухудшает положение, а не откладывает решение.