Субъекты банкротства в РК: кто может подать заявление, права должника и кредитора
Субъекты банкротства в Казахстане — это несостоятельный должник (гражданин, ИП или юридическое лицо), кредиторы, в том числе конкурсные, уполномоченный орган, банкротный управляющий и суд. Подать заявление о банкротстве может сам должник, его конкурсный кредитор или уполномоченный орган, а доступный механизм — внесудебное банкротство, судебное банкротство или восстановление платежеспособности — зависит от размера долга, наличия имущества и дохода. В этой статье собрана карта участников процедуры, права каждой стороны и честный разбор последствий статуса банкрота.
Кто относится к субъектам банкротства в Казахстане
К субъектам банкротства в РК относятся пять сторон: несостоятельный должник, кредиторы, уполномоченный орган, банкротный управляющий и суд. Роли каждого участника лучше увидеть заранее: так понятнее, что происходит в процедуре и на что вы можете рассчитывать.
- Должник — гражданин, индивидуальный предприниматель или юридическое лицо, которое не в состоянии в срок платить по денежным обязательствам: кредитам, займам, налогам, долгам перед контрагентами.
- Кредиторы — те, кому должник должен: банки, МФО, коллекторские агентства, поставщики, физические лица-заимодавцы. Кредитор, чьё требование подтверждено документами и включено в реестр, получает статус конкурсного и право голоса в процедуре.
- Уполномоченный орган — государственный орган, который представляет требования по обязательным платежам (налоги и другие обязательные платежи в бюджет) и государственные претензии. Фактически это кредитор от имени государства со своими правилами участия.
- Банкротный (реабилитационный) управляющий — независимый специалист, который ведёт процедуру: проверяет имущество, формирует реестр требований, распределяет деньги между кредиторами. Название роли зависит от того, о какой процедуре речь — реабилитационной или банкротной.
- Суд — принимает ключевые решения: признаёт заявление обоснованным, утверждает управляющего, вводит процедуру, утверждает мировое соглашение и итоговое списание долгов.
В Казахстане действует два закона, и они не взаимозаменяемы. Для граждан работает Закон РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан», который применяется с марта 2023 года. Для индивидуальных предпринимателей и юридических лиц — Закон РК «О реабилитации и банкротстве». Оба документа периодически обновляются, поэтому пороговые суммы и сроки перед любым решением проверяйте по действующей редакции на 2026 год.
Несостоятельный должник — это кто и когда возникает такой статус
Несостоятельный должник — это гражданин или организация, которые не способны в полном объёме исполнить денежные обязательства перед кредиторами в установленный срок. На практике важна одна деталь: от этого статуса зависит, на кого распространяются нормы о банкротстве.
Закон смотрит на должника в банкротстве иначе, чем обычная жизнь. В бытовом смысле должник — любой человек с кредитом. В правовом смысле несостоятельность — это состояние: доходов и имущества объективно не хватает, чтобы платить в срок, и задержка не разовая, а устойчивая. Момент, когда обычный заёмщик становится несостоятельным должником, закон связывает не с самим фактом кредита, а с невозможностью исполнять обязательства в течение установленного срока.
Здесь полезно разделить два понятия. Неплатежеспособность — деньги перестали поступать в нужном объёме: доход снизился, и платить по графику больше нечем. Неоплатность — ситуация, когда общая сумма долгов превышает стоимость всего имущества человека или компании. В разных процедурах применяются разные критерии, поэтому в заявлениях и судебных актах вы можете встретить оба термина.
И ещё одно различие, которое вызывает больше всего путаницы: несостоятельный должник и банкрот — не одно и то же. Несостоятельность — предпосылка процедуры, а статус банкрота присваивает уполномоченный орган или суд по итогам процедуры. Пока решение не принято, человек остаётся должником, у которого есть выбор: урегулировать долг, реструктуризировать его или инициировать банкротство. Типичный пример из практики: у человека три кредита, доход снизился, платежи занимают больше половины бюджета, просрочка растёт — но статус банкрота ещё не присвоен, и именно на этом этапе решений больше всего.
По каким признакам гражданина признают неплатежеспособным
Неплатежеспособность гражданина складывается из нескольких признаков, которые оцениваются в совокупности, а не по одному. В стандартный набор входят:
- наличие неисполненных денежных обязательств — кредиты, займы, долги по обязательным платежам;
- просрочка — обязательства не исполняются в течение срока, установленного законом для соответствующей процедуры;
- объективный характер проблем — болезнь, потеря работы, снижение дохода, а не временное желание «не платить»;
- недостаточность ресурсов — имущества и дохода недостаточно, чтобы рассчитаться со всеми кредиторами сразу.
Сам по себе один просроченный платёж не делает человека банкротом и не запускает процедуру. Оценка комплексная, и на практике суды и уполномоченные органы смотрят на динамику: как долго длится просрочка, что предпринимал должник для урегулирования, есть ли у него активы. Пороговые суммы процедур в Казахстане определяются через МРП — месячный расчётный показатель, базовую единицу для расчётов. Его размер ежегодно утверждается законом, поэтому конкретные суммы в тенге пересчитывайте по актуальному значению МРП на 2026 год.
Какие категории должников действуют в РК
В Казахстане банкротство граждан, индивидуальных предпринимателей и юридических лиц регулируется разными законами, поэтому категория должника напрямую определяет доступный механизм. Упрощённая карта выглядит так:
| Категория должника | Регулирующий закон | Доступные механизмы | Кто может инициировать |
|---|---|---|---|
| Гражданин без статуса ИП | Закон РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан» | Внесудебное банкротство, судебное банкротство, восстановление платежеспособности | Должник; кредитор и уполномоченный орган — для судебного банкротства |
| Индивидуальный предприниматель | Закон РК «О реабилитации и банкротстве» | Реабилитационная процедура, мировое соглашение, банкротство | Должник, конкурсный кредитор, уполномоченный орган |
| Юридическое лицо | Закон РК «О реабилитации и банкротстве» | Реабилитационная процедура, мировое соглашение, конкурсное производство | Должник, конкурсный кредитор (по общему правилу — от 300 МРП; для отдельных категорий должников и специальных процедур условия отличаются), уполномоченный орган |
Из таблицы видно главное: гражданину с потребительскими долгами доступен самый простой и бесплатный путь — внесудебное банкротство, а бизнесу закон сначала предлагает реабилитацию, чтобы сохранить предприятие и рабочие места. Поэтому первый практический вопрос перед любым заявлением — не «подавать или нет», а «в какой категории я нахожусь и какой механизм мне открыт».
На банкротство кто может подать заявление в Казахстане
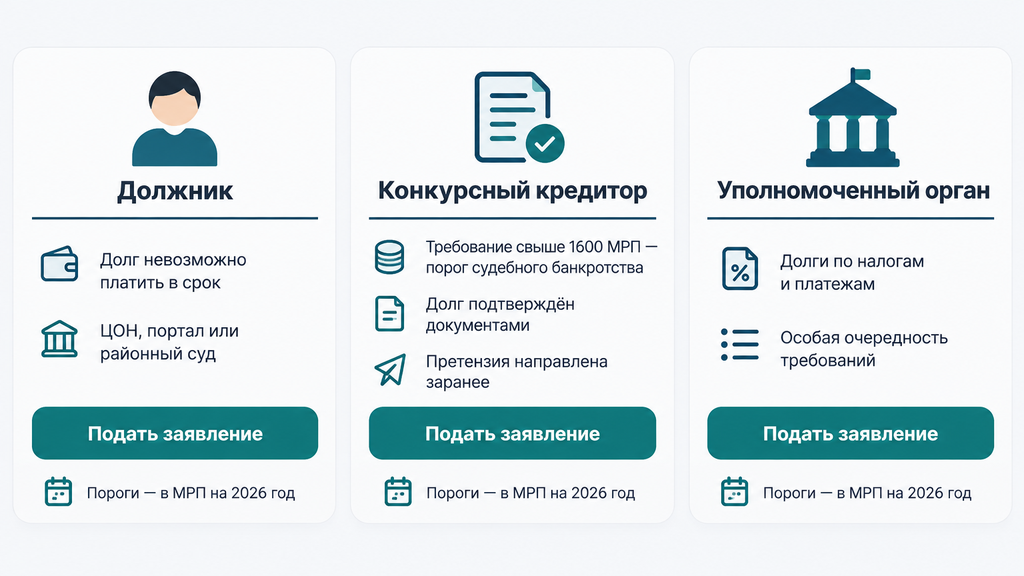
Заявление о банкротстве в Казахстане могут подать три стороны: сам несостоятельный должник, его конкурсный кредитор и уполномоченный орган. Внесудебная процедура — исключение: она запускается только по заявлению самого гражданина, кредиторы в ней вправе лишь заявлять возражения. Условия для каждого инициатора различаются, и от того, кто начал процедуру, во многом зависит её ход. Ниже разбираем каждый сценарий для граждан и бизнеса. Пороговые суммы указаны через МРП; их актуальный размер на 2026 год проверяйте перед подачей.
Как подаёт заявление сам должник
Должник инициирует процедуру первым, когда видит, что долги больше не поддаются обычному управлению. Для граждан путь выглядит так:
- Проверить признаки неплатежеспособности: сумму долга, длительность просрочки, наличие имущества и дохода.
- Определить доступный механизм: внесудебное банкротство, судебное банкротство или восстановление платежеспособности.
- Собрать документы: удостоверение личности, ИИН, кредитные договоры, графики платежей, справки о задолженности, документы о доходах, сведения об имуществе.
- Для внесудебного порядка — подать заявление через ЦОН (Государственную корпорацию «Правительство для граждан») или онлайн через портал электронного правительства. Для судебного — обратиться в районный суд с заявлением и комплектом документов.
- Пройти рассмотрение: для внесудебной процедуры — проверку условий и размещение в публичном реестре, для судебной — заседания и назначение банкротного управляющего.
Формально подать заявление можно самостоятельно, и часть граждан успешно это делает — особенно по внесудебной процедуре, где условия проверяются автоматически по государственным базам. Но на практике чаще всего проблемы возникают не с подачей, а с выбором механизма и подготовкой документов: заявление оставляют без рассмотрения из-за неподходящих условий, неполного комплекта документов или ошибок в уведомлении кредиторов. Ошибка, как правило, означает месяцы потерянного времени, поэтому перед подачей стоит сверить свою ситуацию с требованиями закона.
Как подаёт заявление конкурсный кредитор
Кредитор вправе инициировать банкротство должника, когда долг признан безнадёжным к обычному взысканию. Базовые условия: требование превышает установленный законом порог (для процедур в отношении граждан он привязан к МРП и соответствует порогу судебного банкротства), обязательства не исполняются в течение установленного срока, долг подтверждён документами, а кредитор предпринял досудебные меры — направил претензию, получил решение суда или передал долг коллекторскому агентству.
Как это бывает на практике: банк или МФО долго ведёт просрочку, пробует взыскание через суд, убеждается, что брать с должника нечего, и подаёт заявление о банкротстве — особенно если видит, что имущество у должника всё-таки есть, либо хочет проверить сделки за последние годы. Для должника такой сценарий означает, что процедурой начинает управлять не он: суд назначает банкротного управляющего, должник обязан раскрыть имущество и документы, а кредитор получает место в реестре и голос на собрании. Это не катастрофа, но заметно менее удобная позиция, чем самостоятельная подача — поэтому тянуть до заявления кредитора невыгодно.
Когда заявление подаёт уполномоченный орган
Уполномоченный орган подаёт заявление о банкротстве, когда у должника накопились долги перед государством: налоги, обязательственные платежи, требования по государственным претензиям. По сути, государство действует как кредитор, но со своим статусом: его требования учитываются в особой очередности и имеют приоритет над большинством требований конкурсных кредиторов.
Что это значит для должника: банкротство может начаться и без банковских кредитов — достаточно крупного налогового долга. Если вы получили требование или извещение от государственного органа, не откладывайте проверку: уточните сумму, основание и возможность её оспорить, пока дело не перешло в процедуру. Детали участия уполномоченного органа зависят от категории должника и действующей редакции законов РК, поэтому в нестандартных ситуациях сумму и порядок требований лучше проверить со специалистом.
Какие процедуры банкротства доступны гражданам в РК
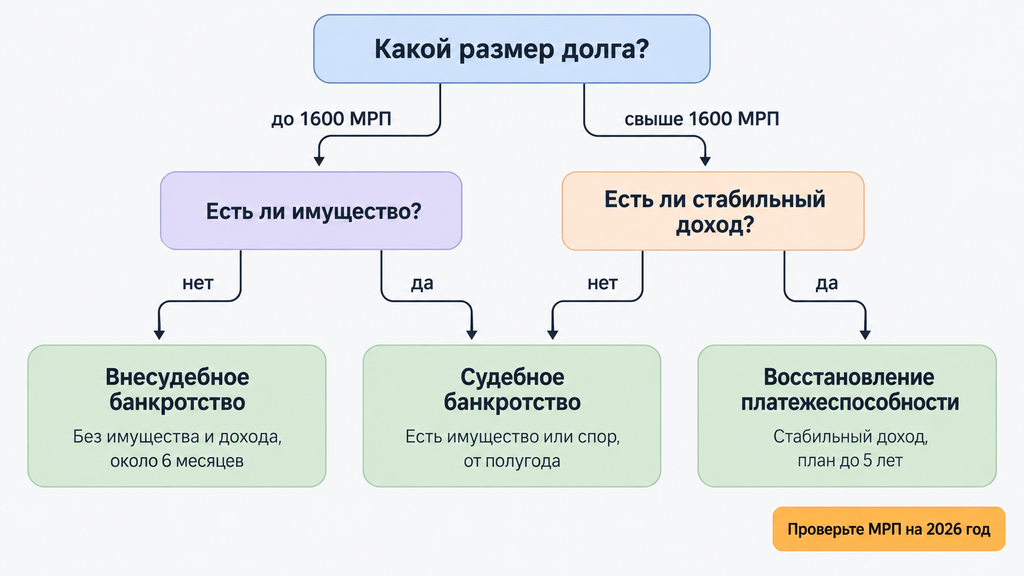
Гражданину Казахстана доступны три законных механизма решения долговых проблем: внесудебное банкротство, судебное банкротство и восстановление платежеспособности. Они решают одну задачу разными способами, и правильный выбор зависит от трёх параметров вашей ситуации: размера долга, наличия имущества и стабильности дохода.
| Механизм | Основные условия | Срок | Стоимость | Статус банкрота |
|---|---|---|---|---|
| Внесудебное банкротство | Долг до 1600 МРП перед банками, МФО, коллекторами; нет имущества; доход отсутствует или ниже прожиточного минимума | Около 6 месяцев | Бесплатно | Да, с последствиями |
| Судебное банкротство | Долг свыше 1600 МРП; просрочка, как правило, свыше 12 месяцев; допускается наличие имущества | Обычно от полугода и дольше | Расходы на банкротного управляющего и публикации | Да, с последствиями |
| Восстановление платежеспособности | Стабильный доход; план погашения, который реально исполняется | До 5 лет | Судебные расходы | Нет статуса банкрота |
Суммы в тенге зависят от актуального размера МРП: значение показателя ежегодно утверждается законом, поэтому пересчитывайте пороги по данным на 2026 год. И ещё одна оговорка: условия процедур периодически уточняются, поэтому перед подачей сверьте требования с действующей редакцией закона — это займёт один вечер, а может сберечь месяцы.
Внесудебное банкротство: кому подходит и как проходит
Внесудебное банкротство — самый доступный механизм для граждан с небольшими долгами и без имущества. Классическая категория: человек несколько лет не может выплатить потребительский кредит или займ, дохода на жизнь едва хватает, а имущества, которое можно продать, нет. Закон также открывает путь получателям адресной социальной помощи и должникам, по долгам которых взыскание не произведено более пяти лет.
Порядок простой. Вы подаёте заявление через ЦОН или портал электронного правительства. Государство по своим базам проверяет наличие имущества и дохода, заявление публикуется в реестре. В течение срока процедуры — по общему правилу это шесть месяцев — кредиторы могут заявить обоснованные возражения. Если препятствий не возникает, по завершении процедуры долги перед банками, МФО и коллекторами списываются.
- Плюсы: бесплатно, без судов и банкротного управляющего, без личных визитов — всё через ЦОН или онлайн.
- Ограничения на время процедуры: нельзя выезжать за границу и принимать новые займы; по общему правилу процедура длится около шести месяцев.
- Частые причины отказа: наличие имущества или дохода выше установленного порога, несоответствие долга допустимым категориям, недостаточная длительность просрочки, а также сделки по отчуждению имущества, совершённые незадолго до подачи.
Практический совет: до подачи проверьте, относятся ли все ваши долги к допустимым категориям. Внесудебная процедура охватывает долги перед банками, МФО и коллекторами — а, например, долги перед физическими лицами или налоговые требования под неё не попадают, и их нужно решать отдельно.
Судебное банкротство: когда без суда не обойтись
Судебное банкротство нужно, когда долг превышает порог внесудебной процедуры, между сторонами есть спор о сумме либо заявление подал кредитор. Наличие имущества при этом не препятствие: как правило, оно реализуется в ходе процедуры. Через суд идут и те, чью ситуацию внесудебный механизм не охватывает: например, долги перед несколькими типами кредиторов.
Логика процедуры такая: суд проверяет обоснованность заявления и назначает банкротного управляющего, который формирует реестр требований, анализирует имущество и сделки должника, организует реализацию активов и распределяет выручку между кредиторами по очередности. После расчётов и отчёта управляющего суд завершает процедуру и списывает остаток долгов. Единственное жильё без залога закон защищает, его не забирают. А вот залоговое имущество, например ипотечная квартира, по общему правилу может быть обращено на взыскание, и этот риск стоит оценивать до подачи.
Из практики: длительность судебной процедуры зависит от состава имущества и от того, есть ли сделки для оспаривания. Если активы прозрачны, а история сделок спокойная, дело идёт заметно быстрее. Попытки скрыть имущество, наоборот, затягивают процедуру и дают кредиторам основания для возражений. Расходы складываются из вознаграждения банкротного управляющего и обязательных публикаций — их размер проверяйте на 2026 год, он периодически меняется.
Восстановление платежеспособности: альтернатива банкротству
Восстановление платежеспособности — это механизм для должников со стабильным доходом, который позволяет расплатиться по плану без статуса банкрота. Суд утверждает план погашения долгов сроком до пяти лет: должник платит по утверждённому графику, а кредиторы не могут требовать больше, чем предусмотрено планом.
Кому этот вариант выгоднее банкротства? Людям, у которых доход позволяет реально закрыть долги за отведённый срок, но текущий график непосилен: платежи растянутся, пени фиксируются, а статус банкрота и его последствия не наступают. Это важно для тех, кому в ближайшие годы понадобится кредитная история — например, для ипотеки после восстановления.
Главное ограничение: план нужно исполнять. Если график систематически срывается, дело может перейти в банкротство — это не «провал», а смена сценария, но лучше закладывать в план реалистичные платежи, а не оптимистичные. Поэтому перед подачей честно посчитайте бюджет: доходы, обязательные расходы, доступную сумму платежа — и оставьте запас на непредвиденные расходы.
Какие права есть у должника в деле о банкротстве
Должник в банкротстве не бесправен: он может инициировать процедуру, оспаривать требования кредиторов, участвовать в рассмотрении дела и обжаловать действия участников процедуры. Знание своих прав как раз и отличает управляемое прохождение процедуры от пассивного ожидания чужих решений.
На старте должник вправе выбрать механизм: самостоятельно подать заявление на внесудебное или судебное банкротство, предложить восстановление платежеспособности — и тем самым взять инициативу, а не ждать заявления кредитора. В ходе дела должник может знакомиться с материалами, возражать против завышенных требований и неправомерно начисленных пеней, обжаловать действия банкротного управляющего, если тот нарушает процедуру. При судебном банкротстве должнику, как правило, сохраняются средства на жизнь в размере, обеспечивающем базовые потребности, — точные правила зависят от решения суда и состава дохода.
После завершения процедуры права должника превращаются в защиту: списанные долги нельзя требовать повторно, коллекторы и банки не вправе снова предъявлять претензии по закрытым обязательствам, а попытки «додавить» должника вне процедуры оспариваются. Вот характерный случай: человек оспорил в реестре завышенные пени — сумма требования снизилась, конкурсная масса распределилась справедливее, а процедура завершилась без лишних споров.
Важная оговорка: набор прав зависит от выбранного механизма. Во внесудебной процедуре у должника минимум активных действий — условия проверяются автоматически, а его задача не нарушать ограничения. В судебной процедуре, наоборот, от активности должника зависит многое: качество документов, позиция по требованиям кредиторов, реакция на действия управляющего. Поэтому универсальный совет один — фиксируйте каждое действие письменно и сохраняйте все документы с первого дня работы над ситуацией.
Какими правами обладает конкурсный кредитор в процедуре
Конкурсный кредитор вправе инициировать дело о банкротстве, включить требование в реестр, голосовать на собрании кредиторов и контролировать ход процедуры. Эти возможности важны обеим сторонам: кредитору — чтобы реализовать свои права, должнику — чтобы понимать, что может кредитор.
- Инициирование процедуры. Кредитор подаёт заявление, когда долг превышает установленный порог, не исполняется в срок и не удаётся взыскать обычными способами.
- Включение в реестр требований. Требование подаётся в установленный срок; включённое в реестр требование даёт право на выплаты по итогу процедуры.
- Голосование на собрании кредиторов. Кредитор влияет на ключевые решения: ход процедуры, вопросы к управляющему, возможность мирового соглашения, замену управляющего при нарушениях.
- Оспаривание сделок должника. Если имущество передано родственникам или продано по заниженной цене незадолго до процедуры, кредитор вправе требовать признания таких сделок недействительными и возврата активов в конкурсную массу.
- Получение выплат по очередности. Выручка от реализации имущества распределяется в порядке очередности: сперва приоритетные требования — расходы процедуры, возмещение вреда жизни и здоровью, обязательства перед работниками, затем требования государства, после — остальных конкурсных кредиторов.
Пример расчёта для понимания масштаба. Допустим, имущество должника продано за 4 млн тенге, а общие требования — 10 млн. Сперва закрываются приоритетные категории и требования государства, а остаток делится между конкурсными кредиторами пропорционально их требованиям. Итог: часть долга гасится, остаток списывается по завершении процедуры. Отсюда и риск кредитора: пропущенный срок включения в реестр означает, что вы не участвуете в распределении вообще. Восстановить срок через суд иногда возможно, но, как показывает практика, это отдельное сложное дело без гарантий, поэтому за сроками нужно следить с момента публикации о процедуре.
Стать банкротом: минусы, последствия и ограничения
Банкротство снимает долги, но имеет цену: ограничения на время процедуры и последствия, которые действуют несколько лет после её завершения. Прежде чем стать банкротом, взвесьте эти минусы так же внимательно, как и выгоды от списания — тогда решение будет осознанным, а не импульсивным.
| Период | Ограничение | Сколько действует |
|---|---|---|
| Внесудебная процедура | Запрет выезда за границу, запрет новых займов | На время процедуры — по общему правилу около 6 месяцев |
| Судебная процедура | Распоряжение имуществом ограничено банкротным управляющим, возможен запрет выезда | Обычно от полугода и дольше |
| После завершения процедуры | При получении новых займов и кредитов нужно сообщать о статусе банкрота | По общему правилу 5 лет |
| После завершения процедуры | Повторная процедура банкротства недоступна | По общему правилу 7 лет для внесудебного порядка |
| Всегда | Несписываемые долги: алименты, возмещение вреда жизни и здоровью, иные требования, установленные законом | Не списываются |
Отдельные последствия несут не правовой, а репутационный характер: отметка о банкротстве хранится в публичном реестре, отражается в кредитной истории и станет видна банку при любой заявке на финансирование в ближайшие годы. Это не запрет на работу, бизнес или жизнь — но планировать крупные покупки в кредит в этот период стоит с учётом новых условий.
Для честного баланса — о плюсах. Во время процедуры останавливается рост долга: пени и штрафы перестают накапливаться, а взыскатели переходят в правовое русло процедуры. После завершения вы начинаете с чистого листа: большинство долгов перед банками и МФО списано, давление прекращено, бюджет можно планировать заново. То есть минусы банкротства — это ограниченный по срокам набор условий, а не пожизненный статус. Конкретные сроки и состав ограничений проверяйте по действующей редакции закона: они периодически уточняются.
Типичные ошибки при подаче заявления и как их избежать
Большинство отказов и осложнений в банкротстве связано с предсказуемыми ошибками, которых можно избежать на этапе подготовки. Ниже — реальный перечень из практики с разбором последствий и правильных действий.
- Попытка переоформить имущество на родственников перед подачей. Чем грозит: управляющий и кредиторы оспаривают такие сделки, имущество возвращается в конкурсную массу, а у должника появляются проблемы с добросовестностью — вплоть до отказа в списании долгов. Как правильно: не скрывать активы, а заранее разобрать ситуацию со специалистом и оценить все последствия.
- Выбор механизма без проверки условий. Чем грозит: отказ, потеря нескольких месяцев и повторная подача. Как правильно: до заявления сверить три параметра — сумму долга в МРП, наличие имущества, уровень дохода — и только потом выбирать между внесудебным и судебным порядком.
- Сокрытие имущества и доходов. Чем грозит: непризнание обоснованности заявления, отмена уже принятых решений, риск ответственности за недобросовестные действия. Как правильно: раскрывать все активы, даже те, что кажутся незначительными.
- Игнорирование кредитора до суда. Чем грозит: банк или МФО инициирует процедуру первым, и должник теряет контроль над сценарием. Как правильно: при нарастающей просрочке оценивать свои варианты заранее, а не после заявления кредитора.
- Пропуск срока включения в реестр (для кредиторов). Чем грозит: требование остаётся за бортом распределения денег. Как правильно: отслеживать публикации о процедуре и подавать требование сразу.
- Доверие обещаниям «спишем всё за неделю и без документов». Чем грозит: потерянные деньги и время, а иногда и сделки, осложняющие дальнейшую процедуру. Как правильно: помнить, что законные процедуры имеют установленные сроки и условия, и результат всегда зависит от конкретной ситуации.
Отдельно — про ответственность. Фиктивное банкротство (заявление при наличии реальной возможности платить) и преднамеренное банкротство (специальный вывод активов) влекут ответственность по законодательству Казахстана. Это не аргумент «против банкротства»: добросовестный должник, который честно раскрыл ситуацию, никаких проблем с ответственностью не имеет. А вот попыток обойти закон делать не стоит: они распознаются управляющими и кредиторами практически всегда.
Чек-лист: как подготовиться к подаче заявления о банкротстве в РК
Подготовка к банкротству начинается не с заявления, а с полной инвентаризации долгов, имущества и доходов. Пройдите по списку — он закрывает большинство вопросов, из-за которых заявления возвращают и процедуры затягиваются:
- Собрать документы по всем долгам: кредитные договоры, графики платежей, справки о задолженности, требования взыскателей, решения судов, если они были.
- Посчитать общую сумму и структуру долга: кому, сколько, с какой просрочкой, пересчитать пороги через актуальный МРП на 2026 год.
- Составить перечень имущества: недвижимость, транспорт, вклады, доля в бизнесе — включая имущество в совместной собственности.
- Зафиксировать доходы: зарплата, пособия, аренда, подработки — и сравнить их с прожиточным минимумом для оценки внесудебного механизма.
- Проверить применимость каждого механизма: внесудебное банкротство, судебное банкротство, восстановление платежеспособности — и выбрать реалистичный вариант.
- Просмотреть сделки за последние годы: продажи, дарения, переоформления на родственников — их могут оспорить, и лучше знать об этом заранее.
- Подготовить объяснение причин неплатежеспособности с подтверждающими документами: справки о болезни, сокращении, снижении дохода.
- Оценить последствия: ограничения на время процедуры, запрет новых займов на годы вперёд, несписываемые долги — и убедиться, что вы готовы к этим условиям.
Если после чек-листа остаются вопросы — ситуация нестандартная, долги перед разными типами кредиторов, есть имущество или споры — можно оставить заявку на сайте и кратко описать свою ситуацию. Специалист сделает первичный разбор бесплатно: подскажет, какой механизм применим именно вам, какие документы подготовить и какие риски проверить. Оплачивать услугу и принимать решение на этом этапе не нужно — сначала разбор, потом выводы.
Часто задаваемые вопросы
Кто может подать на банкротство в Казахстане?
Подать заявление о банкротстве в РК могут три стороны: сам несостоятельный должник, его конкурсный кредитор и уполномоченный орган, представляющий требования государства. Внесудебная процедура при этом запускается только по заявлению самого гражданина. Для граждан выбор механизма зависит от размера долга, наличия имущества и дохода: до 1600 МРП обычно доступно внесудебное банкротство, свыше — судебное. Актуальные пороги в тенге пересчитывайте по размеру МРП на 2026 год.
Несостоятельный должник и банкрот — это одно и то же?
Нет. Несостоятельный должник — это человек или организация, которые объективно не могут платить по обязательствам в срок. Банкротом его признаёт уполномоченный орган или суд по итогам процедуры. Практическое следствие: несостоятельность — основание для начала процедуры, а банкротство — её результат с набором последствий.
Кого относят к конкурсным кредиторам?
Конкурсные кредиторы — это кредиторы по денежным обязательствам, чьи требования возникли до начала процедуры банкротства, подтверждены документами и включены в реестр требований. К ним относятся банки, МФО, коллекторские агентства и физические лица-заимодавцы. Не входят в эту категорию получатели требований о возмещении вреда жизни и здоровью, алиментах, а также учредители должника — их требования удовлетворяются по особым правилам.
Может ли банк или МФО подать на банкротство должника?
Да, при соблюдении условий: установленного размера требования, срока неисполнения обязательств и документального подтверждения долга. Для должника это означает, что процедурой начнёт управлять суд и банкротный управляющий, а самому должнику предстоит раскрыть имущество и документы. Поэтому при нарастающей просрочке выгоднее оценить свои варианты до заявления кредитора, а не после.
Какие минусы у банкротства в РК?
Основные минусы: ограничения на время процедуры (запрет выезда и новых займов, ограничение распоряжения имуществом), реализация имущества при судебном порядке, запрет повторного банкротства и обязанность сообщать о статусе банкрота при новых займах в течение нескольких лет. При этом долги по итогам добросовестно завершённой процедуры списываются, а ограничения имеют конкретные сроки — обычно от полугода до пяти-семи лет в зависимости от того, о каком ограничении речь.
Сколько длится процедура банкротства гражданина в Казахстане?
Срок зависит от механизма: внесудебная процедура длится по общему правилу около шести месяцев, судебная — обычно от полугода и дольше из-за рассмотрения дела, формирования реестра и реализации имущества. Споры о требованиях кредиторов и оспаривание сделок увеличивают срок. Точные сроки сверяйте с действующей редакцией закона.
Списываются ли все долги при банкротстве?
Нет. Не списываются алименты, возмещение вреда жизни и здоровью и другие требования, прямо установленные законом РК. Логика проста: эти обязательства связаны с личностью получателя, поэтому закон защищает их даже внутри процедуры. Именно поэтому перед подачей заявления стоит вывести несписываемые долги из расчёта ожидаемого результата и спланировать их оплату отдельно.
Что делать, если непонятно, подходит ли банкротство именно мне?
Начните с инвентаризации: соберите суммы и структуру долгов, перечень имущества и доходов, затем сопоставьте условия трёх механизмов — внесудебного банкротства, судебного банкротства и восстановления платежеспособности. Если ситуация нестандартная или пороговые условия неочевидны, оставьте заявку на сайте и кратко опишите ситуацию: специалист сделает бесплатный первичный разбор и покажет применимые варианты, а решение вы сможете принять спокойно, без обязательств.