Причины, факторы и статистика банкротства физических лиц
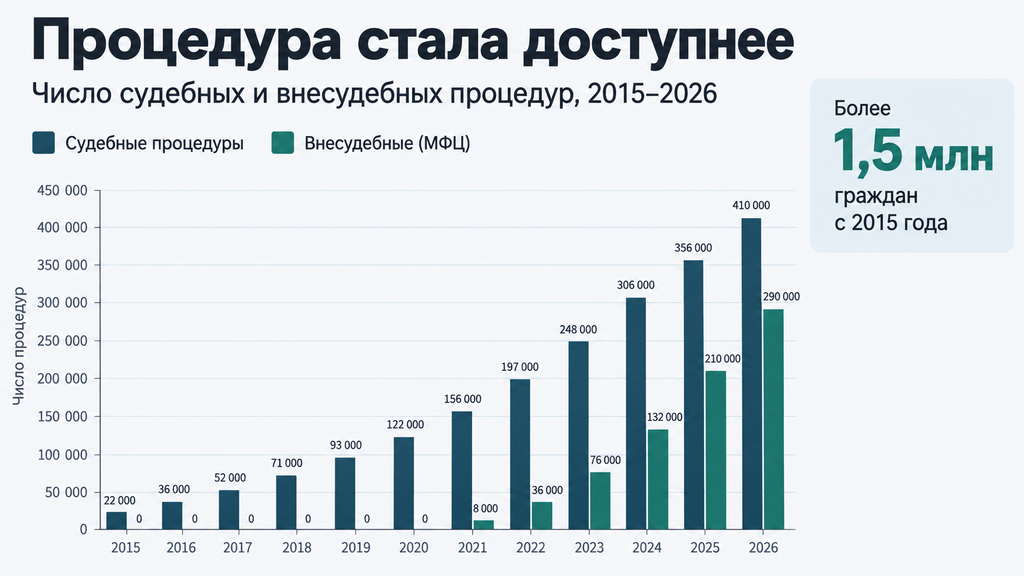
В России банкротство физического лица регулирует Федеральный закон № 127-ФЗ. Это законная процедура признания несостоятельности, к которой человека приводят конкретные причины и факторы: потеря дохода, болезнь, развод, кредитная перегрузка, а также внешние обстоятельства вроде инфляции и сокращений. По данным Федресурса, с запуска процедуры в 2015 году её прошли уже более полутора миллионов граждан, и в 2026 году число дел продолжает расти: внесудебное банкротство через МФЦ сделало механизм доступнее. Для начала разумнее не спешить с заявлением, а сверить свою ситуацию с признаками неплатежеспособности, разобрать причины долга и оценить варианты: реструктуризацию, кредитные каникулы или одну из процедур банкротства.
Что такое банкротство физического лица и когда оно действительно нужно
Банкротство физического лица означает официальное признание того, что человек не может в полном объёме исполнять обязательства перед кредиторами, а его долги должны быть урегулированы в порядке, установленном законом. Юридическим языком это признание несостоятельности: состояния, при котором обязательства есть, а возможностей их исполнять объективно нет.
Сразу разделим два понятия. «Просто перестать платить» не делает человека банкротом: это путь к пеням, штрафам, испорченной кредитной истории и судебному взысканию. Банкротство, наоборот, разбирает финансовый узел по правилам: с проверкой судом, с защитой от давления кредиторов и с понятным итогом. Списанные долги после завершения процедуры закон не позволяет требовать заново. Но и «волшебной кнопки» здесь нет: процедура требует документов, времени и честности.
Закон предусматривает три пути развития дела о банкротстве гражданина:
- Реструктуризация долгов: судебная процедура, при которой долги гасятся по утверждённому плану, обычно до трёх лет. Если план исполнен, статус банкрота не присваивается.
- Реализация имущества: финансовый управляющий оценивает и продаёт имущество (кроме защищённого законом), после чего непогашенные долги, как правило, списываются.
- Мировое соглашение: договорённость с кредиторами о графике погашения, которая утверждается судом и прекращает дело.
Процедуру ведёт финансовый управляющий: арбитражный управляющий, которого суд назначает для проверки сделок, работы с имуществом и расчётов с кредиторами. Кому процедура действительно нужна, а кому хватит мягких мер, обычно становится понятно после честного ответа на один вопрос: восстановится ли платёжеспособность за разумный срок без списания части долгов. Ответ «нет» означает, что банкротство остаётся рабочим вариантом. Если «да», разумнее начать с переговоров с кредиторами.
Какие признаки неплатежеспособности признаёт закон
Закон № 127-ФЗ в статье 213.6 называет конкретные признаки неплатежеспособности, и именно по ним суд и специалисты оценивают ситуацию. Вот они на практике:
- Платежи прекращены. Вы перестали вовремя исполнять обязательства перед кредиторами.
- Больше 10% обязательств просрочено свыше месяца. Например, при долгах в 700 000 ₽ просрочено более 70 000 ₽ сроком больше 30 дней.
- Долг превышает стоимость имущества. Даже с учётом активов покрыть обязательства не получится.
- Исполнительное производство окончено за невозможностью взыскания. У пристава не нашлось имущества и доходов для взыскания, и на руках остаётся постановление об окончании производства по п. 4 ч. 1 ст. 46 закона об исполнительном производстве.
Отдельно закон устанавливает пороги. Обратиться в суд с заявлением о своём банкротстве обязательно нужно, если долг достиг 500 000 ₽, а просрочка длится минимум три месяца. При меньшей сумме подать заявление можно по праву, если предвидится банкротство и платежи объективно не по силам. Внесудебная процедура через МФЦ доступна при долге от 25 000 до 1 000 000 ₽ при соблюдении установленных законом условий: по исполнительным производствам и отдельным категориям граждан. Параметры уточняйте по актуальной редакции закона на 2026 год.
Практический ориентир, которым пользуются юристы: если платежи по всем кредитам вместе забирают больше половины дохода, а перспектива снижения нагрузки в ближайший год не видна, это повод провести полный разбор ситуации, не дожидаясь, когда долг вырастет на штрафах.
Почему возникает причина банкротства: как человек приходит к неплатежеспособности
Причина банкротства у физического лица почти никогда не сводится к одному событию: неплатежеспособность складывается из цепочки обстоятельств, где каждое следующее усугубляет предыдущее. Типичный путь выглядит так: человек берёт два-три кредита, доход снижается, платежи становятся неподъёмными, появляются просрочки, на них начисляются пени, и для оплаты старых обязательств оформляется новый заём. Долг растёт уже без новых покупок, только за счёт процентов и штрафов.
Жизненный пример из практики: у человека три кредита и кредитная карта, доход снизился примерно на треть, платежи занимают больше половины бюджета. Первые месяцы он закрывает просрочки за счёт займов в приложениях, затем лимиты исчерпываются, звонки взыскателей становятся ежедневными, а итоговая сумма долга превышает первоначальную на десятки процентов. Обратите внимание: ни на одном этапе человек не «хотел не платить». У него просто закончились инструменты, чтобы платить вовремя.
Чем раньше вмешаться, тем больше вариантов остаётся. На стадии первых просрочек доступны реструктуризация и переговоры с банком. Когда долги просужены и доли не видно, выбор сужается. Суд оценивает не «нежелание платить», а объективную невозможность исполнять обязательства, и цепочка обстоятельств, подтверждённая документами, как раз показывает эту невозможность.
Внутренние причины: личные обстоятельства и финансовая нагрузка
Внутренние причины банкротства: события и обстоятельства внутри домохозяйства, которые чаще всего запускают неплатежеспособность. Ни одна из них не является «позором»: это нормальные жизненные ситуации, с которыми сталкиваются люди самых разных профессий и доходов.
| Причина | Как проявляется на практике | Что учесть заранее |
|---|---|---|
| Потеря работы или снижение дохода | Сокращение, ликвидация работодателя, переход на меньшую зарплату | Проверьте, была ли страховка от потери работы; сохраняйте трудовую книжку и приказы, они пригодятся суду |
| Болезнь и лечение | Расходы на лечение, потеря трудоспособности, снижение выработки | Собирайте медицинские документы: они подтверждают объективность причины |
| Развод и раздел имущества | Распад одного бюджета на два при тех же кредитах | Помните: обязательства по совместным кредитам не исчезают автоматически |
| Иждивенцы | Рождение детей, уход за пожилыми родственниками | В процедуре на иждивенцев выделяется прожиточный минимум, поэтому данные о них важны |
| Кредитная перегрузка | Несколько кредитов и карт, платежи съедают больше 50% дохода | Считайте показатель долговой нагрузки (долю платежей в доходе) заранее |
| Микрозаймы и перезаймы | Новые займы для оплаты старых платежей | Каждый новый заём обычно ускоряет рост долга, а не решает проблему |
Про финансовую подушку стоит сказать отдельно. Её отсутствие не «вина» человека, а распространённая реальность: значительная часть россиян не имеет сбережений, сопоставимых с месячным доходом. Но именно подушка определяет, сколько месяцев у человека есть на поиск нового дохода без обращения к займам. Поэтому первое практическое действие при любой стабильной работе: постепенно формировать резерв хотя бы на 2–3 месяца обязательных расходов.
Внешние факторы банкротства: что не зависит от заёмщика
Внешние факторы банкротства: экономические и рыночные обстоятельства, на которые человек повлиять не может. Это экономические кризисы, инфляция и рост цен на базовые расходы, сокращения в отраслях, изменение ключевой ставки и условий кредитования, изменения законодательства, особенности регионального рынка труда.
Чем внешние факторы банкротства отличаются от внутренних? Внутренние относятся к событиям и решениям внутри семьи, а внешние к среде, в которой семья живёт. На практике они почти всегда переплетаются: кризис снижает доходы, инфляция увеличивает ежедневные расходы, а отсутствие резерва превращает оба процесса в просрочку. Человек мог аккуратно обслуживать кредиты годами и всё равно оказаться в неплатежеспособности после того, как в отрасли начались сокращения.
Есть оговорка: сам по себе внешний фактор не освобождает от долгов и не гарантирует списание. Суд смотрит на совокупность обстоятельств. Поэтому, собираетесь ли вы в суд или к консультанту, фиксируйте документально именно причинно-следственную связь: когда и почему снизился доход, что изменилось в расходах, какие шаги вы предпринимали, чтобы исполнять обязательства.
Статистика банкротства в России: что показывают цифры 2026 года
Статистика банкротства в России в 2026 году показывает устойчивый рост: с момента запуска процедуры 1 октября 2015 года её прошли суммарно более полутора миллионов граждан. По данным Федресурса, количество дел увеличивается практически каждый год, а внесудебная процедура через МФЦ, порог доступности которой в 2023 году подняли до 1 млн ₽, добавляет к этому числу сотни тысяч новых дел.
Как читать эти цифры без тревоги. Рост числа дел отражает и ухудшение жизни, и растущее доверие к механизму. Люди всё чаще воспринимают банкротство не как «конец финансовой биографии», а как штатный правовой инструмент, предусмотренный законом. Суды накопили практику, банки знают процедуру, финансовые управляющие работают отлаженно. То есть сегодня процедура предсказуемее, чем пять-семь лет назад.
| Показатель | Что происходит | Что это значит для человека |
|---|---|---|
| Судебные дела о банкротстве граждан | Устойчивый рост с 2015 года, практика устоялась | Процедура отработана: суды и кредиторы действуют по понятным правилам |
| Внесудебное банкротство через МФЦ | Растущая доля дел после расширения условий в 2023 году | При долге 25 000–1 000 000 ₽ и оконченном исполнительном производстве есть бесплатный путь |
| Типичная сумма долга | Чаще всего несколько сотен тысяч рублей по кредитам и займам | Проходят процедуру обычные заёмщики, а не «исключительные» случаи |
| Портрет должника | Работающий возраст, доход снизился из-за жизненных обстоятельств | Банкротство касается не «маргинальных» историй, а обычных семей |
Точные цифры за текущий период смотрите в первоисточниках: Федресурс публикует данные о всех процедурах банкротства, в ЕФРСБ ищите сведения о введении и завершении процедур. Эти источники бесплатны и обновляются регулярно, поэтому любые конкретные значения приводите с указанием даты.
О чём говорит статистика причин долговой нагрузки
Статистика причин устойчиво повторяет одну и ту же картину: большинство дел о банкротстве начинаются не с «жизни не по средствам», а с потери дохода из-за увольнения, снижения заработка, болезни, развода. Кредитная перегрузка и микрозаймы ускоряют процесс: временная трудность превращается в постоянную.
Из этой статистики следуют три практических вывода. Первый: если у вас снизился доход, вы не исключение, а типичный случай, и такие причины суду знакомы, они никого не удивляют. Второй: долговая нагрузка растёт быстрее всего в первые месяцы просрочки, поэтому именно тогда выгоднее всего подключить юриста и выбрать стратегию. Третий: часть людей решает вопрос без суда и без больших расходов, что и показывает доля внесудебных процедур. Проверьте, не подходите ли вы под условия МФЦ, прежде чем готовить судебное заявление. Если хотите понять, какой сценарий ближе к вашей ситуации, можно оставить заявку на бесплатный разбор: вы коротко описываете долги и доход, специалист оценивает варианты, и решение вы принимаете тогда, когда посчитаете нужным.
Проблемы банкротства физических лиц: что усложняет процедуру на практике
Проблемы банкротства физических лиц на практике сводятся не к «страшным последствиям», а к вполне конкретным сложностям: расходы на процедуру, сроки, проверка сделок, риск неполного списания долгов и временные ограничения после завершения. Разберём каждую с практической стороны: что это за проблема, почему возникает и как снизить риск.
- Расходы на судебную процедуру. Госпошлина, депозит на вознаграждение финансового управляющего (порядка 25 000 ₽), публикации, почтовые расходы. Как снизить риск: заранее посчитайте полный бюджет и проверьте, не подходит ли вам бесплатная внесудебная процедура через МФЦ; суммы уточняйте на 2026 год.
- Сроки. Судебная процедура обычно занимает от полугода до года и более: рассмотрение заявления, назначение управляющего, сама процедура, расчёты. Помогает одно: начинать с полным пакетом документов, а не с «сырым» заявлением, которое вернут на доработку.
- Проверка сделок за последние 3 года. Управляющий и кредиторы анализируют, не выводилось ли имущество: продажи, дарения, мнимые сделки. Риск снижается, если перед процедурой не совершать новых сделок с имуществом и честно раскрывать старые. Скрытое обычно обнаруживается, и это главная причина отказов в списании.
- Риск неполного списания. Если суд установит недобросовестность (сокрытие имущества, ложные сведения, долги по фиктивным кредитам), часть долгов может остаться. Как снизить риск: полная честность по всем обязательствам и имуществу.
- Доход, который «мешает» списанию. При стабильном высоком доходе суд может утвердить реструктуризацию вместо реализации имущества. Заранее посчитайте реалистичный план погашения и трезво оцените, сможете ли вы его исполнять.
- Психологическая нагрузка. Процедура требует собранности: взаимодействие с управляющим, ограничения по счетам и сделкам. Заранее узнайте последовательность шагов и сроки: неопределённость пугает сильнее самой процедуры.
Есть и отдельная группа ситуаций, где банкротство, как правило, не лучший выход: ипотечная квартира (залог продаётся, даже если это единственное жильё), долги по алиментам и возмещению вреда жизни и здоровью (они не списываются), недавние крупные сделки с имуществом, устойчивый доход, при котором долги реально гасятся по плану. В этих случаях честный разбор может показать, что выгоднее мировое соглашение или реструктуризация.
Ограничения после банкротства: что правда, а что миф
Реальные ограничения после банкротства перечислены в статье 213.30 закона № 127-ФЗ, и этот перечень закрытый: другие ограничения устанавливать нельзя. Проблема в том, что вокруг процедуры накопилось много мифов, которые пугают сильнее реальности.
- Миф: банкроту запрещён выезд за границу. Факт: в ст. 213.30 такого запрета нет. Ограничение на выезд может ввести пристав по исполнительному производству, а с его окончанием оно снимается.
- Миф: с работы уволят. Факт: само по себе банкротство не основание для увольнения по Трудовому кодексу. Ограничения касаются участия в управлении организациями: три года нельзя занимать должности в органах управления юрлица и десять лет в банке.
- Миф: кредитная история испорчена навсегда. Факт: обязанность сообщать о банкротстве при обращении за кредитом действует пять лет, но на практике кредитную историю реально восстановить за два-три года аккуратным обслуживанием небольших обязательств.
- Миф: заберут единственное жильё. Факт: единственное жильё защищено статьёй 446 ГПК РФ. Исключение касается ипотечной квартиры: залог продаётся независимо от того, единственное ли это жильё.
- Миф: во время процедуры нельзя работать. Факт: работать можно. Нюанс практический: в процедуре реализации имущества счета и распоряжение доходами переходят под контроль финансового управляющего, из дохода выделяется прожиточный минимум на вас и иждивенцев.
Есть и «скрытые» последствия, о которых стоит знать заранее: банки первые годы более придирчиво оценивают заёмщика с банкротством в анкете; поручительство не прекращается вместе со списанием долга основного заёмщика; данные о процедуре остаются в публичном реестре. Ни одно из этих обстоятельств не делает жизнь после банкротства невозможной. Но планировать кредиты и крупные сделки первые пару лет лучше с учётом этих фактов.
Система мер против банкротства: как вернуть контроль до подачи заявления
Систему мер против банкротства составляют законные инструменты, которые позволяют справиться с долговой нагрузкой без суда: переговоры с кредитором о реструктуризации, кредитные каникулы, рефинансирование, мировое соглашение и пересборка личного бюджета. Задача этих мер в том, чтобы восстановить платёжеспособность, пока долги не просужены, а пени не съели бюджет.
Что реально сделать в первые 30 дней после того, как стало понятно, что платить сложно:
- Соберите все обязательства в один список: кредитор, сумма, платёж, дата платежа, просрочка. Без полной картины выбрать инструмент невозможно.
- Посчитайте долговую нагрузку: сумму всех платежей разделите на месячный доход. Если получилось больше 50%, это красная зона: нужны системные меры.
- Обратитесь в банк до просрочки или в первые её дни. Реструктуризация или кредитные каникулы обычно доступны клиентам, которые сигнализируют о трудности заранее, а не молчат месяцами.
- Отложите новые займы. Перезайм «для оплаты платежа» почти всегда увеличивает итоговый долг.
- Проверьте свою ситуацию по признакам неплатежеспособности из начала статьи или пройдите тест на банкротство: так вы поймёте, работает ли ещё «мягкий» сценарий или речь уже о процедуре.
Границы применимости просты: мягкие меры работают, пока у вас есть доход, способный покрыть хотя бы обязательные расходы и часть платежей, а кредиторы готовы договариваться. Если дохода недостаточно даже на жизнь, если долги уже просужены, а имущество и сделки дают основания для оспаривания, переговоры лишь отложат процедуру. Здесь честный разбор важнее самообмана: иногда система мер против банкротства заключается в том, чтобы вовремя признать, что нужен законный механизм списания.
Если вы не понимаете, с какой стороны подступиться к своим долгам, это нормальная точка старта. Можно оставить заявку и коротко описать ситуацию: специалист бесплатно проведёт первичный разбор и покажет, какие варианты реалистичны. Оплачивать услугу и принимать решение сразу не нужно: сначала картина, потом выбор.
Как выбрать между реструктуризацией, каникулами и банкротством
Выбор между реструктуризацией, кредитными каникулами и банкротством делается по пяти критериям: доля платежей в доходе, стабильность дохода, сумма и тип долгов, наличие имущества и залогов, срок просрочки. Вот как эти критерии работают:
- Доля платежей в доходе. До 40% обычно хватает переговоров и рефинансирования. При 40–60% нужна реструктуризация с пересмотром графика. Если свыше 60% и снижения не предвидится, вы кандидат на банкротство.
- Стабильность дохода. Когда доход есть, суд может утвердить реструктуризацию вместо списания. Если дохода нет или он нестабилен, чаще вводится реализация имущества.
- Сумма и тип долгов. При долге до 1 млн ₽ проверьте внесудебный путь через МФЦ, если соблюдены условия. Залоговая ипотека в долге означает, что обычное банкротство может не решить вопрос с залогом, поэтому нужен отдельный разбор.
- Имущество и сделки. Продажи и дарения за последние три года попадают в зону риска для любой процедуры и требуют оценки юристом до подачи.
- Срок просрочки. До трёх месяцев ещё есть время на мягкие меры. Когда просрочка идёт дольше трёх месяцев, а долги превышают 500 000 ₽, закон прямо требует обратиться в суд.
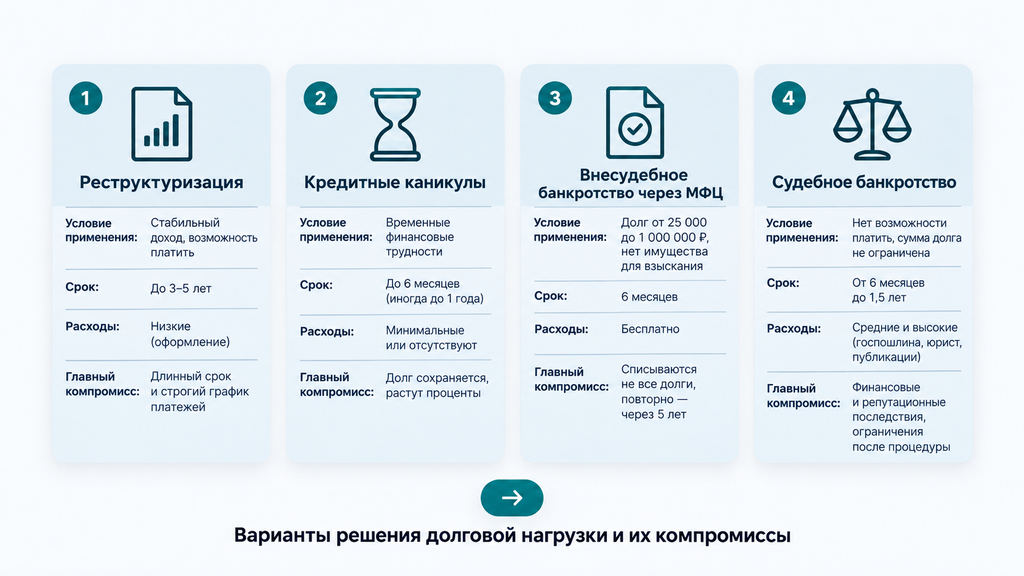
| Вариант | Когда обычно подходит | Компромиссы |
|---|---|---|
| Реструктуризация у банка | Есть доход, просрочка небольшая или её ещё нет | Срок кредита и итоговая переплата могут вырасти |
| Кредитные каникулы | Временная трудность: болезнь, отпуск без содержания, задержка зарплаты | Это пауза, а не уменьшение долга; проценты обычно продолжают начисляться |
| Внесудебное банкротство через МФЦ | Долг 25 000 ₽–1 млн ₽, исполнительное производство окончено за невозможностью взыскания | Бесплатно, без суда, но нужно выполнение условий; новые требования кредиторов процедура не закрывает |
| Судебное банкротство | Долги значительные, платить объективно нечем, нужны списание и защита от взыскания | Расходы на процедуру, сроки, ограничения по ст. 213.30, проверка сделок |
Какой вариант «лучше», зависит не от рекламы, а от ваших цифр. Самая частая ошибка на консультациях: человек месяцами ждёт «удачного момента» для переговоров с банком, теряя месяцы, когда реструктуризация ещё была реальна, и приходит к процедуре с долгом на треть больше исходного.
Тест на банкротство: как заранее оценить свою ситуацию
Тест на банкротство, короткий опрос по критериям закона № 127-ФЗ, показывает, есть ли у вас основания для процедуры и какой путь вероятнее: судебное банкротство, внесудебное через МФЦ или мягкие меры без списания. Онлайн-тест не заменяет юридическую консультацию, но он делает два важных дела: переводит тревогу «всё пропало» в конкретные вопросы с ответами и показывает, какие данные подготовить к разбору.
Что тест обычно показывает по итогам:
- соответствует ли ваша ситуация порогам и признакам неплатежеспособности;
- какой путь ближе: внесудебный или судебный;
- где зоны риска: имущество, сделки за три года, доход, исполнительные производства.
Честная оговорка: любой онлайн-тест даёт ориентир, а не решение. Он опирается на ваши же ответы, и если в ответах есть искажения, результат будет неточным. Результат стоит подтвердить разбором документов. Тем более что первичный разбор ситуации вы можете получить бесплатно: достаточно оставить заявку и коротко описать долги.
Какие вопросы включает тест по банкротству
Тест по банкротству физических лиц обычно включает восемь-десять вопросов, и каждый из них нужен не «для галочки», а для конкретного вывода юриста. Разберём стандартный набор:
- «Какова общая сумма ваших долгов?» Здесь проверяются пороги: от суммы зависит, доступно ли внесудебное банкротство и обязателен ли судебный путь.
- «Сколько у вас кредиторов: банки, МФО, физлица?» Количество и тип кредиторов влияют на сложность процедуры. Непрофессиональные кредиторы (например, по распискам) активнее участвуют в деле.
- «Каков ваш ежемесячный доход и есть ли иждивенцы?» Ответ определяет вероятность реструктуризации вместо списания. На иждивенцев в процедуре выделяется прожиточный минимум.
- «Есть ли имущество, автомобиль, залоги?» По ответу складывается представление о конкурсной массе: что может быть продано, а что защищено законом.
- «Продавали ли вы имущество за последние три года?» Это зона оспаривания сделок. Ответ «да» не приговор, но требует оценки.
- «Ведут ли приставы производства, окончены ли они за невозможностью взыскания?» Ключевой вопрос для внесудебного банкротства.
- «Признавали ли вас банкротом за последние пять лет?» Повторная процедура по собственному заявлению в этот период невозможна.
- «Есть ли долги, связанные с правонарушениями?» Такие долги не списываются, и это меняет всю стратегию.
Отвечайте на вопросы теста честно: от этого напрямую зависит качество результата. Искажённые данные приводят к ошибочной стратегии: человек готовится к бесплатной процедуре МФЦ, а на деле ему нужен суд, и наоборот. На практике чаще всего результат меняют именно вопросы про сделки за три года и про оконченное исполнительное производство. Эти два пункта стоит проверить с документами на руках.
Мини-тест по банкротству физических лиц с ответами
Мини-тест ниже, упрощённая версия теста по банкротству с ответами, состоит из шести вопросов в формате «да/нет»; по каждому даётся разбор, что означает ваш ответ. Отвечайте последовательно и фиксируйте количество ответов «да».
- Ваш совокупный долг по кредитам, займам, ЖКХ и налогам больше 25 000 ₽? Ответ «да» означает, что банкротство в принципе обсуждается как инструмент: с этой суммы доступна внесудебная процедура через МФЦ, а при долге от 500 000 ₽ и просрочке от трёх месяцев судебное заявление обязательно.
- Платежи по всем обязательствам вместе занимают больше половины вашего месячного дохода? «Да» означает критическую долговую нагрузку: восстановить платёжеспособность без изменения структуры долгов, как правило, не получается.
- Просрочка по части долгов длится больше трёх месяцев? «Да» значит, что вы уже в зоне штрафов и, возможно, судебного взыскания; чем дольше тянуть, тем больше итоговая сумма.
- За последние три года вы продавали или дарили недвижимость, автомобиль, доли? «Да»: сделку могут проверить и оспорить. Это не запрет на процедуру, но вопрос требует оценки юристом до подачи заявления.
- У приставов есть оконченное исполнительное производство за невозможностью взыскания? Ответ «да» здесь сильный аргумент в пользу внесудебного банкротства через МФЦ, если остальная ситуация простая.
- Кредиты вы брали с реальным намерением платить, без недостоверных документов? «Да» подтверждает базовое условие добросовестности, при которой суд, как правило, освобождает от дальнейших обязательств.
Итоги мини-теста: три типовых профиля.
- Четыре и больше ответов «да», включая вопросы 1–3. Ситуация типичная для судебного банкротства: есть смысл обсудить процедуру. Начните с расчёта её бюджета и проверки внесудебного пути.
- Два-три ответа «да». Основания есть, но есть и зоны риска: имущество, сделки, доход. Такой профиль требует разбора с юристом до любых заявлений.
- Ноль-один ответ «да». Как правило, достаточно мягких мер: реструктуризации, каникул, пересборки бюджета. Судебная процедура в этой ситуации чаще избыточна.
Это ориентир, а не вердикт: у закона много нюансов, и решение принимается по документам. Если ваш профиль первый или второй, можно оставить заявку и получить бесплатный первичный разбор: специалист посмотрит суммы, документы и подскажет, какой сценарий реалистичен именно у вас, без обязательств что-либо оплачивать на этом этапе.
Типичные ошибки и заблуждения о банкротстве
Типичные ошибки должников связаны не с самой процедурой, а с периодом до неё: люди месяцами принимают решения, которые потом мешают списанию долгов. Вот ошибки, которые чаще всего усложняют жизнь; для каждой указаны последствие и правильная альтернатива.
- Закрывать платежи микрозаймами. Последствие: долг растёт быстрее, чем штрафы банка. Как правильно: при первых трудностях зафиксировать сумму долга и выбирать между реструктуризацией и процедурой, а не гасить платёж новым займом под высокий процент.
- Скрывать имущество и доходы. Последствие: скрытое обнаруживается через запросы управляющего и госреестры, и это основание для отказа в списании. Как правильно: раскрывать всё, включая спорные активы. Правомерные нюансы юрист решает, сокрытие нет.
- Продавать или дарить имущество перед процедурой. Последствие: сделки за три года оспариваются, деньги возвращаются в конкурсную массу, а кредиторы получают аргумент против вас. Как правильно: любые крупные операции с имуществом в кризисный период только после консультации.
- Игнорировать судебный приказ. Судебный приказ, упрощённое судебное решение, выносится без вызова сторон. Его можно отменить в течение десяти дней с момента получения, просто подав возражение. Пропустите срок, и взыскание уже запущено.
- Верить обещаниям «гарантированного списания». Последствие: непроверенные обещания ведут к потере денег и времени, а решение в любом случае остаётся за судом. Как правильно: оценивать шансы по документам и признакам неплатежеспособности, а не по громким формулировкам.
- Тянуть время из-за стыда. Последствие: за месяцы ожидания долг вырастает на пени и новые просрочки. Как правильно: относиться к банкротству как к штатному механизму закона, а не клейму; на практике через процедуры проходят люди самых обычных профессий.
Отдельно про преднамеренное и фиктивное банкротство. Преднамеренным банкротством называют ситуацию, когда человек специально создаёт неплатёжеспособность: например, набирает кредиты без намерения платить. При фиктивном банкротстве неплатёжеспособность изображается: имущество прячут, долги рисуют. Оба деяния уголовно наказуемы (статьи 196 и 197 УК РФ). Граница проста: если обязательства возникли честно и платить действительно нечем, закон защищает вас; если неплатёжеспособность сделана нарочно, закон наказывает. Поэтому никакие «схемы» не нужны и опасны: честный разбор оказывается самым коротким путём.
Что делать, если долги стало нечем платить: пошаговый план
Если долги стало нечем платить, действуйте по плану из семи шагов: сначала собрать картину в цифрах, затем попытаться договориться, затем выбрать между мягкими мерами и процедурой банкротства и уже потом готовить документы. Такой порядок экономит месяцы и деньги.
- Соберите все долги в один список. Кредитор, сумма, ежемесячный платёж, дата, наличие просрочки, включая микрозаймы, ЖКХ, налоги, расписки. Типичная ошибка: считать «по памяти» и упускать мелкие займы, которые потом появляются в суде.
- Посчитайте бюджет. Доход, обязательные расходы, остаток. Это база для любого сценария: и для переговоров, и для процедуры.
- Оцените долговую нагрузку. Платежи занимают больше половины дохода: это сигнал, что переговоры с большой вероятностью не решат проблему полностью.
- Обратитесь к кредиторам. Запросите реструктуризацию или каникулы письменно, сохраняйте ответы. Даже отказ банка полезен: это документ, подтверждающий, что вы пытались исполнять обязательства.
- Сверьте ситуацию с признаками неплатежеспособности или пройдите тест на банкротство. Так вы поймёте, работает ли ещё мягкий сценарий.
- Выберите сценарий с юристом. Судебное банкротство, внесудебная процедура через МФЦ или продолжение переговоров: решение по документам, а не по эмоциям. На этом шаге можно получить бесплатный первичный разбор: достаточно заявки и краткого описания ситуации, дальше специалист покажет варианты.
- Соберите документы и действуйте. Начинайте процедуру с полным пакетом: доработки и возвраты заявления добавляют месяцы.
Если что-то пошло не так, это тоже решаемо. Банк отказал в реструктуризации: переходите к следующему шагу, отказ не лишает других вариантов. Пришёл судебный приказ: отменяйте возражением в десятидневный срок, а при пропуске срока восстанавливайте его через заявление. Долг растёт быстрее, чем ожидали: фиксируйте расчёт на дату и ускоряйте выбор стратегии, потому что время в просрочке работает против вас.
Чек-лист документов для первичного разбора ситуации:
- паспорт и документы о семейном положении;
- кредитные договоры и графики платежей по всем обязательствам;
- выписки по счетам и кредитной истории;
- справки о доходах (за последний год);
- документы на имущество: свидетельства, договоры, выписки из реестров;
- постановления приставов, судебные приказы, если взыскание уже идёт;
- медицинские документы и трудовая книжка, если причина долга связана со здоровьем или потерей работы.
Ситуация с долгами всегда решается быстрее, когда она собрана в цифрах и разобрана по шагам. Если вы не знаете, с чего начать, можно оставить заявку: коротко опишите свою ситуацию и получите первичный разбор от специалиста бесплатно. Это ни к чему не обязывает: сначала вы увидите карту вариантов и только потом решаете, действовать ли дальше и каким способом.
Часто задаваемые вопросы
Ниже собраны короткие ответы на вопросы, которые чаще всего задают о причинах, факторах и статистике банкротства физических лиц. Ответы носят информационный характер и не заменяют индивидуальную юридическую консультацию; параметры процедур проверяйте по актуальной редакции закона № 127-ФЗ на 2026 год.
С какой суммы долга можно подать на банкротство?
Судебное банкротство обязательно, когда долг достиг 500 000 ₽ и просрочка длится три месяца; при меньших суммах подать заявление можно по праву, если платить объективно нечем. Внесудебная процедура через МФЦ доступна при долге от 25 000 до 1 000 000 ₽ при условии, что у вас есть оконченное за невозможностью взыскания исполнительное производство либо вы относитесь к отдельным категориям (пенсионеры, получатели детских пособий). Актуальные параметры на 2026 год проверяйте по действующей редакции закона.
Какая причина банкротства считается уважительной?
Закон не содержит списка «уважительных причин»: суд оценивает объективную невозможность платить, подтверждённую документами. Чаще всего в делах фигурируют потеря работы, болезнь, развод и снижение дохода. Основанием для проблем становится не сама причина, а недостоверные сведения или умышленные действия, направленные на то, чтобы не платить.
Можно ли пройти тест на банкротство бесплатно?
Да, онлайн-тест на банкротство бесплатен. Он показывает, есть ли основания для процедуры и какой путь вероятнее: судебный, внесудебный или мягкие меры. Тест не заменяет консультацию и не гарантирует результат: итог стоит подтвердить разбором документов. Первичный разбор ситуации у специалиста также можно получить бесплатно, для этого достаточно оставить заявку и кратко описать свои долги.
Чем внешние факторы банкротства отличаются от личных причин?
Внешние факторы охватывают обстоятельства вне контроля человека: кризис, инфляция, сокращения, изменение ставок. Личные причины касаются событий и решений внутри домохозяйства: болезнь, развод, кредитная перегрузка. На практике они переплетаются: например, сокращение на предприятии (внешний фактор) в сочетании с отсутствием резервов (внутренний) быстро превращается в просрочку.
Сколько граждан банкротится в России?
По данным Федресурса, с запуска процедуры в 2015 году суммарно более полутора миллионов граждан прошли банкротство, и количество дел в 2026 году продолжает расти: заметный вклад вносит внесудебная процедура через МФЦ. На рост числа дел влияют и экономика, и то, что процедура стала доступнее и понятнее. Конкретные цифры за текущий период смотрите в Федресурсе и ЕФРСБ: источники обновляются регулярно.
Какие долги не спишутся даже после банкротства?
Не списываются: алименты; возмещение вреда жизни и здоровью; моральный вред; субсидиарная ответственность (это долги, которые переносятся на человека за доведение компании до банкротства); текущие платежи, возникшие после начала процедуры; долги, связанные с умышленными правонарушениями. Все остальные обязательства после завершения процедуры предъявлять нельзя.
Что делать, если банкротство не подходит?
Тогда работает система мер против банкротства: реструктуризация, кредитные каникулы, переговоры с кредитором, мировое соглашение и пересборка бюджета с платёжным календарём. Какой вариант жизнеспособен, зависит от доли платежей в доходе, стабильности дохода и типа долгов. Разобрать это можно на бесплатной первичной консультации: заявка и краткое описание ситуации ни к чему не обязывают.
Правда ли, что после банкротства нельзя будет брать кредиты всю жизнь?
Нет: обязанность сообщать банку о банкротстве при обращении за кредитом действует пять лет, а полного запрета закон не устанавливает. На практике первые годы условия по кредитам действительно жёстче: крупные банки чаще отклоняют заявки или повышают ставку. При стабильном доходе кредитная история, как правило, восстанавливается за два-три года аккуратного обслуживания небольших обязательств.